

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 433.22 milioni |
| Dimensione del mercato (2031) | USD 651.72 milioni |
| Tasso di crescita (2026 - 2031) | 8.51% CAGR |
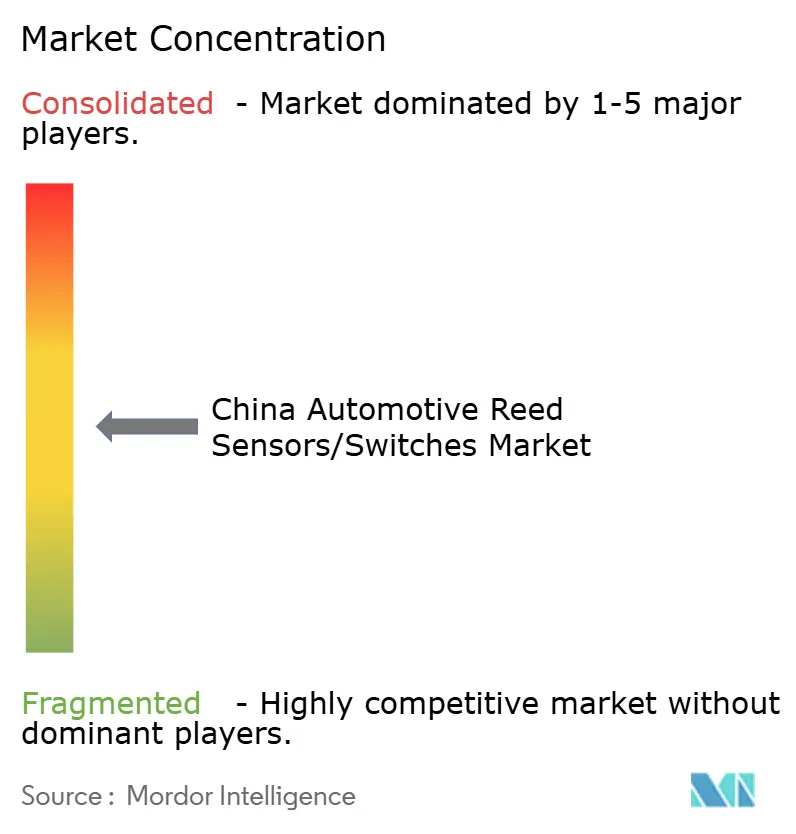
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato cinese dei sensori/interruttori Reed per l'industria automobilistica di Mordor Intelligence
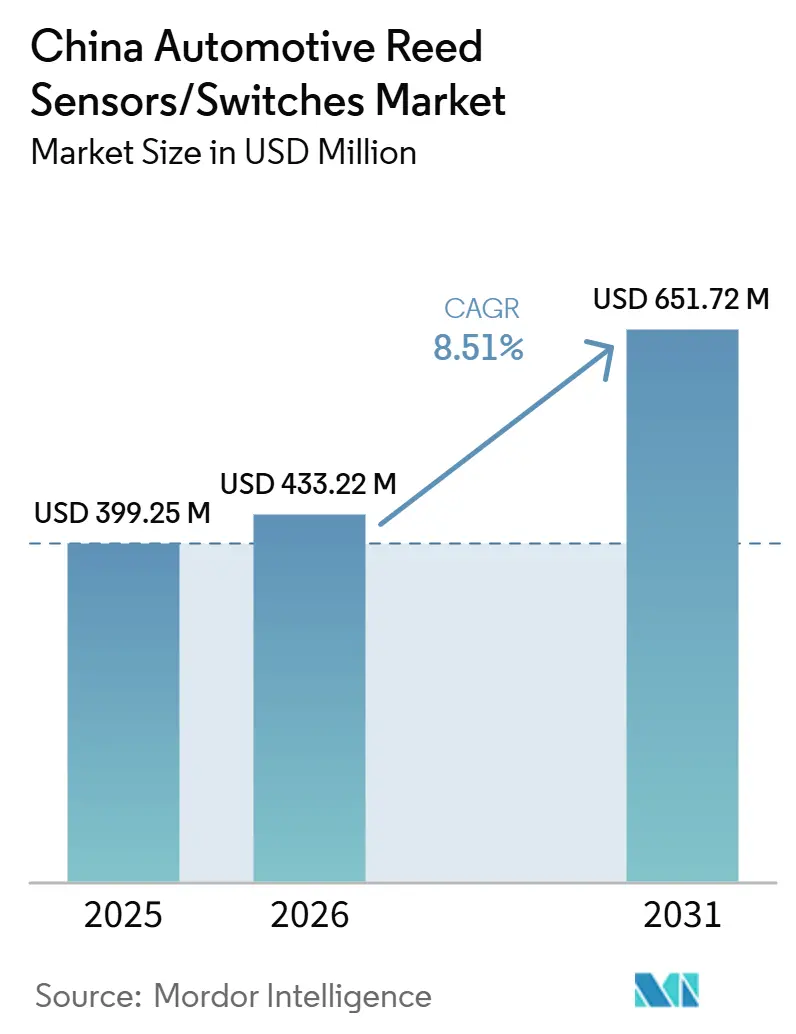
Si prevede che il mercato cinese dei sensori/interruttori reed per autoveicoli crescerà da 399.25 milioni di dollari nel 2025 a 433.22 milioni di dollari nel 2026, raggiungendo i 651.72 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.51% nel periodo 2026-2031. La Cina è il più grande mercato automobilistico al mondo per volume di unità e il mercato di grandi dimensioni più avanzato nell'elettrificazione dei veicoli. Questi due fattori strutturali espandono direttamente la domanda potenziale di sensori e interruttori reed per autoveicoli in molteplici sottosistemi dei veicoli. Gli elevati volumi di produzione di veicoli sostengono la domanda di base nell'elettronica di bordo. Allo stesso tempo, la rapida elettrificazione aumenta la densità di rilevamento per veicolo, in particolare nei circuiti di sicurezza della batteria, nel rilevamento della porta di ricarica, nei percorsi di interblocco ad alta tensione e nelle interfacce relative alla ricarica. Rispetto ai mercati con una quota maggiore di veicoli con motore a combustione interna, il mix di prodotti cinese supporta intrinsecamente un maggior numero di punti di rilevamento basati su magneti per veicolo.
Parallelamente all'elettrificazione dei veicoli, l'ecosistema di ricarica in Cina si è espanso rapidamente, rafforzando la domanda di componenti di rilevamento correlati alla ricarica. L'ampia base installata di colonnine di ricarica pubbliche e private aumenta la necessità di meccanismi di rilevamento e sicurezza affidabili all'interno delle apparecchiature di ricarica e delle interfacce lato veicolo. I sensori e gli interruttori reed sono comunemente utilizzati per il rilevamento dell'attivazione del connettore, il monitoraggio degli sportelli di accesso e la verifica dello stato di sicurezza, supportando una crescita costante delle applicazioni connesse alla ricarica con l'aumento della densità delle infrastrutture.
Il sostegno politico rimane un fattore di stabilizzazione fondamentale per la domanda. L'estensione degli incentivi fiscali per l'acquisto di veicoli a nuova energia fino al 2027 migliora la visibilità dei volumi per OEM e fornitori e supporta la continua penetrazione delle piattaforme elettrificate. Questa continuità politica rafforza le prospettive a medio termine per i punti di rilevamento relativi a batterie e sistemi di ricarica, garantendo che la crescita di sensori e interruttori reed sia supportata non solo dalle dimensioni del mercato, ma anche dall'allineamento normativo con gli obiettivi di elettrificazione a lungo termine.[1]"La produzione e le vendite di automobili in Cina raggiungono nuovi massimi nel 2024", China Daily (Xinhua), chinadaily.com.cn..
Punti chiave del rapporto
- Per tipologia di prodotto, gli interruttori reed hanno dominato nel 2025 con il 74.37%, mentre si prevede che i sensori reed cresceranno più rapidamente tra il 2026 e il 2031, con un CAGR del 10.27%.
- Per quanto riguarda le applicazioni, l'elettronica indossabile ha dominato nel 2025 con il 45.16%, mentre si prevede che i sistemi di batterie e ricarica registreranno la crescita più rapida tra il 2026 e il 2031, con un CAGR del 13.97%.
- Per tipologia di veicolo, le autovetture hanno dominato nel 2025 con il 71.28%, mentre si prevede che i veicoli commerciali cresceranno più rapidamente tra il 2026 e il 2031, con un tasso di crescita annuo composto (CAGR) del 9.67%.
- Per canale di vendita, gli OEM hanno dominato nel 2025 con il 78.34% e si prevede che rimarranno il canale a più rapida crescita nel periodo 2026-2031, con un CAGR del 9.07%.
- Per tipologia di propulsione, nel 2025 i veicoli con motore a combustione interna erano in testa con il 63.27%, mentre si prevede che i veicoli elettrici a batteria cresceranno più rapidamente nel periodo 22026-2031 con un CAGR del 14.97%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato cinese dei sensori/interruttori Reed per l'industria automobilistica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Penetrazione e scala dei NEV | + 1.7% | Nazionale (città di livello 1/2 leader) | A breve termine (≤ 2 anni) |
| Espansione dell'infrastruttura di ricarica | + 1.2% | Reti urbane e autostradali | A breve termine (≤ 2 anni) |
| Progettazione di piattaforme OEM | + 1.0% | il | A breve termine (≤ 2 anni) |
| Base del volume del veicolo passeggeri | + 0.8% | il | Medio termine (2-4 anni) |
| Localizzazione della catena di fornitura dei veicoli elettrici | + 0.7% | Province costiere e industriali | Medio termine (2-4 anni) |
| Densità e integrazione del modulo | + 0.5% | Programmi OEM/Tier | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata penetrazione NEV che aumenta i punti di rilevamento associati ai veicoli elettrici
L'elevata diffusione dei veicoli a nuova energia (NEV) in Cina aumenta il numero di punti di rilevamento per veicolo, in particolare nei sistemi di batterie e nei sottosistemi ad alta tensione. Le architetture NEV richiedono in genere nodi di rilevamento dello stato aggiuntivi per i circuiti di sicurezza e la prontezza operativa, tra cui lo stato del coperchio del pacco batterie, il rilevamento della disconnessione del servizio, il rilevamento dello stato della porta di ricarica e la conferma dell'interblocco ad alta tensione. Ciò aumenta la domanda di sensori e interruttori utilizzati per il rilevamento binario aperto/chiuso e presenza/assenza.
Anche dal punto di vista dell'approvvigionamento, la diffusione dei veicoli a nuova energia (NEV) è rilevante. Poiché i NEV rappresentano una quota maggiore delle vendite di veicoli nuovi, la sensoristica integrata nei sistemi di ricarica passa da una nicchia a una piattaforma di produzione di massa. Ciò favorisce una maggiore standardizzazione dei punti di rilevamento dei sottosistemi dei veicoli elettrici e aumenta la domanda ricorrente di fornitori di componenti specializzati in batterie e sistemi di ricarica. [2]"La Cina estende la politica fiscale preferenziale per gli acquisti di NEV", Amministrazione fiscale statale (Xinhua tramite il sito STA), chinatax.gov.cn..
Espansione rapida dell'infrastruttura di ricarica a supporto della domanda dell'ecosistema di ricarica
Lo sviluppo dell'infrastruttura di ricarica in Cina favorisce l'adozione dei veicoli a nuova energia (NEV) migliorando la disponibilità e l'usabilità delle stazioni di ricarica. L'espansione dei punti di ricarica pubblici e privati aumenta la base installata di apparecchiature di ricarica e interfacce lato veicolo che si basano su rilevamento e commutazione di sicurezza. Ciò alimenta la domanda di soluzioni di rilevamento per l'inserimento del connettore, il monitoraggio dello sportello di accesso e i dispositivi di sicurezza associati alle operazioni di ricarica.
L'espansione dell'infrastruttura di ricarica aumenta anche la capacità di assorbimento dei componenti oltre i veicoli. Un maggiore utilizzo e una copertura più ampia supportano la crescita delle implementazioni di hardware di ricarica, e questi sistemi includono tipicamente nodi di monitoraggio dello stato di sicurezza per l'accesso all'involucro, la presenza dei connettori e lo stato operativo. Ciò rafforza i sistemi di batterie e ricarica come l'area di applicazione a più elevata crescita per sensori e interruttori reed nel periodo di previsione.
Una grande base di produzione di veicoli sostiene la domanda di elettronica ad alto volume
Le dimensioni del mercato automobilistico cinese sostengono un'ampia e ricorrente domanda di elettronica per autoveicoli, inclusi i sistemi elettronici di bordo e i moduli di controllo. Gli elevati volumi di produzione si traducono in una forte domanda aggregata di sensori e interruttori utilizzati in sistemi di chiusura, serrature, meccanismi dei sedili, rilevamento dello stato di porte e cofani e altre funzioni di controllo della carrozzeria. Queste applicazioni sono presenti sia su piattaforme con motore a combustione interna (ICE) che su piattaforme a nuova energia (NEV), garantendo una domanda di base stabile.
Inoltre, l'elevata proliferazione dei modelli e i frequenti aggiornamenti delle piattaforme aumentano il numero di varianti ricche di componenti elettronici in produzione. Man mano che i produttori di apparecchiature originali (OEM) ampliano il contenuto di funzionalità in tutti i segmenti, aumenta il numero di nodi di rilevamento per veicolo, supportando la continua domanda di soluzioni di rilevamento dello stato semplici e affidabili nell'elettronica di bordo e nei moduli correlati.
Supporto alle politiche NEV a supporto della resilienza della domanda di veicoli elettrici
La continuità delle politiche supporta la stabilità della domanda di veicoli elettrici e riduce la volatilità a breve termine per i fornitori che pianificano la capacità produttiva e i programmi di approvvigionamento. Le strutture di incentivi all'acquisto e le tempistiche estese delle politiche sostengono i volumi di veicoli elettrici, che a loro volta supportano la base installata di punti di rilevamento per batterie e ricarica di veicoli elettrici. Ciò rafforza la base di domanda per i componenti legati all'elettrificazione, compresi i nodi di rilevamento relativi allo stato di sicurezza e al sistema di interblocco.
Il supporto politico rafforza inoltre l'impegno degli OEM nell'espansione della piattaforma NEV. Con aspettative di domanda più chiare, gli OEM e i fornitori di primo livello possono sostenere gli investimenti nelle architetture per veicoli elettrici e nella localizzazione della supply chain. Ciò migliora la prevedibilità della domanda di componenti per veicoli elettrici e supporta programmi di approvvigionamento pluriennali per sensori e interruttori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione del sensore allo stato solido | -1.2% | il | Medio termine (2-4 anni) |
| Pressione OEM per la riduzione dei costi | -1.0% | il | Medio termine (2-4 anni) |
| Sovraccapacità ed erosione dei prezzi | -0.8% | Province manifatturiere chiave | A breve termine (≤ 2 anni) |
| Consolidamento della piattaforma per ridurre il numero di componenti | -0.6% | il | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione con sensori magnetici a semiconduttore in alcune applicazioni
In diversi sottosistemi dei veicoli, le tecnologie di rilevamento magnetico basate su semiconduttori possono sostituire le soluzioni basate su sensori reed, in particolare laddove sono richieste misurazioni continue, capacità diagnostiche o una maggiore integrazione con la centralina elettronica (ECU). Con l'adozione di architetture veicolari più centralizzate e funzionalità definite via software, i produttori di apparecchiature originali (OEM) potrebbero standardizzare le soluzioni Hall o TMR in nodi selezionati per supportare il condizionamento del segnale e la diagnostica all'interno di sistemi basati su circuiti integrati.
Questa pressione di sostituzione non elimina l'uso degli interruttori reed in tutte le applicazioni. Tuttavia, può ridurne la diffusione in aree in cui gli OEM richiedono il rilevamento continuo o funzioni diagnostiche avanzate, in particolare nelle piattaforme elettrificate di ultima generazione. Il posizionamento dei fornitori, pertanto, dipende dall'adeguatezza all'applicazione, dagli obiettivi di costo e dal livello di capacità diagnostica richiesto dalla piattaforma.
Intensa concorrenza sui prezzi che comprime gli ASP e i margini dei componenti
Il mercato automobilistico cinese è altamente competitivo e la forte pressione sui prezzi sta spingendo i produttori di apparecchiature originali (OEM) e i fornitori di primo livello (Tier-1) verso piani di rapida riduzione dei costi. Ciò in genere aumenta il ricorso a fonti di approvvigionamento multiple, accelera la localizzazione e comprime i prezzi medi di vendita dei componenti. Anche quando la domanda unitaria cresce, la creazione di valore per i fornitori di componenti può essere limitata se la pressione sui prezzi supera la crescita dei contenuti.
Questa limitazione è particolarmente rilevante nei segmenti di veicoli ad alto volume, dove gli obiettivi di costo sono rigorosamente controllati e le decisioni di approvvigionamento privilegiano la scalabilità e il prezzo. I fornitori di componenti devono quindi competere sia sul costo che sull'affidabilità, mantenendo al contempo la qualità e le prestazioni di consegna tipiche del settore automobilistico in un mercato caratterizzato da cicli di prodotto rapidi e un'elevata intensità di approvvigionamento.
Analisi del segmento
Per tipo di prodotto: gli interruttori Reed sono oggi più diffusi; i sensori Reed si espandono più rapidamente
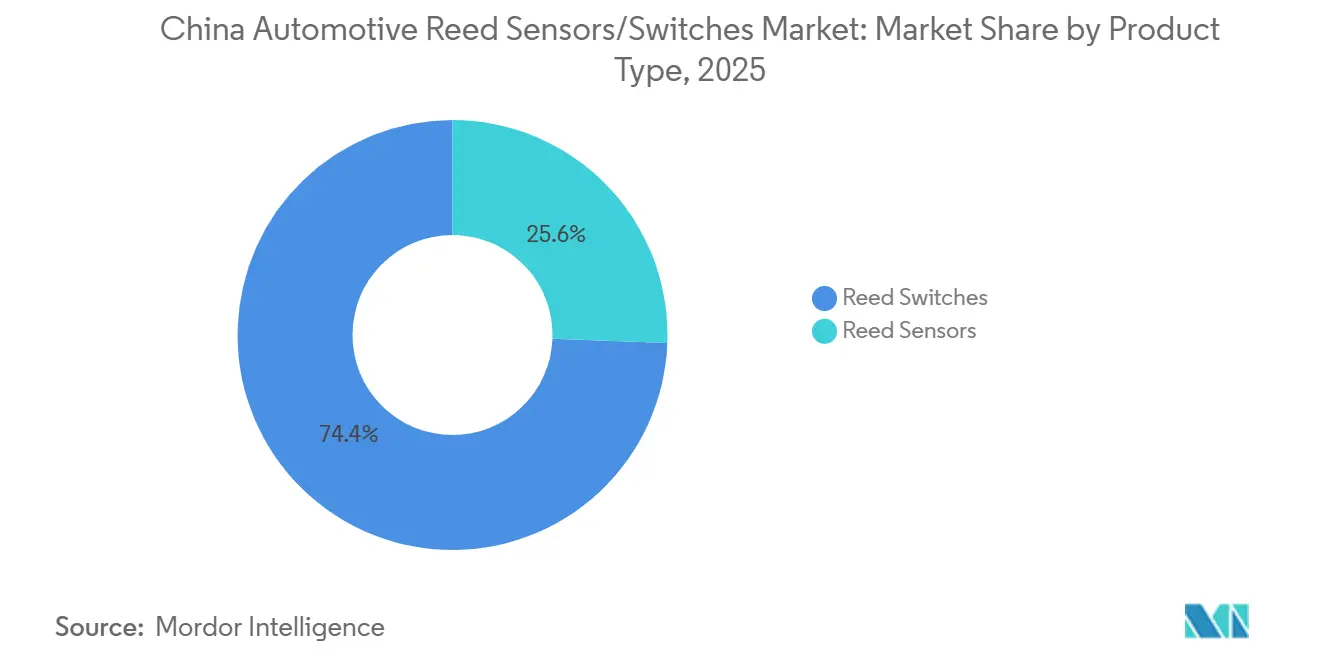
Gli interruttori reed rappresentano la tipologia di prodotto più diffusa nel mercato cinese dei sensori/interruttori reed per il settore automobilistico, con una quota di mercato del 74.37% nel 2025. La loro leadership è trainata dall'ampio utilizzo nei moduli automobilistici ad alto volume, dove è richiesto un rilevamento binario dello stato con elevata affidabilità e basso costo. Gli interruttori reed continuano a essere ampiamente utilizzati nell'elettronica di bordo e nelle funzioni distribuite del veicolo, dove l'azionamento magnetico sigillato garantisce prestazioni costanti in presenza di vibrazioni, variazioni di temperatura e cicli di lavoro prolungati.
Si prevede che i sensori reed registreranno il tasso di crescita più rapido, con un CAGR del 10.27% durante il periodo di previsione. Questa crescita più rapida riflette la crescente preferenza degli OEM e dei fornitori di primo livello per i sensori preassemblati e sovrastampati, che migliorano la uniformità di montaggio e l'efficienza produttiva. Parallelamente, l'espansione dei sottosistemi dei veicoli elettrici favorisce i formati di sensori specificati come componenti pronti per l'integrazione piuttosto che come elementi discreti, supportando così una più ampia adozione dei sensori reed in applicazioni compatte e ad alta integrazione.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: l'elettronica di bordo è un fattore chiave della domanda; i sistemi di batterie e ricarica guidano la crescita
L'elettronica di bordo rappresenta il segmento applicativo più ampio, con una quota del 45.16% nel 2025. L'ampia base produttiva di veicoli in Cina e l'elevata diffusione di funzionalità in tutti i segmenti delle autovetture sostengono volumi significativi di rilevamento dello stato relativi a chiusure e accessi. Applicazioni come serrature di porte, bagagliaio e cofano, meccanismi dei sedili e moduli comfort sono presenti su quasi tutte le piattaforme veicolari, sostenendo la domanda di sensori reed e interruttori.
Si prevede che i sistemi di batterie e ricarica registreranno la crescita più rapida, con un CAGR del 13.97% nel periodo 2026-2031. Tale crescita è sostenuta dalla continua espansione dell'ecosistema dei veicoli elettrici in Cina, che aumenta i requisiti di rilevamento relativi al rilevamento della porta di ricarica, all'attivazione del connettore, ai dispositivi di interblocco ad alta tensione, allo stato del coperchio del pacco batterie, alle disconnessioni di servizio e ad altre funzioni di monitoraggio dello stato di sicurezza. Queste architetture specifiche per i veicoli elettrici aumentano la densità di rilevamento per veicolo, supportando una crescita superiore alla media per le soluzioni basate su chip reed in questi sottosistemi.
Per tipo di veicolo: dominano le autovetture; i veicoli commerciali crescono più velocemente
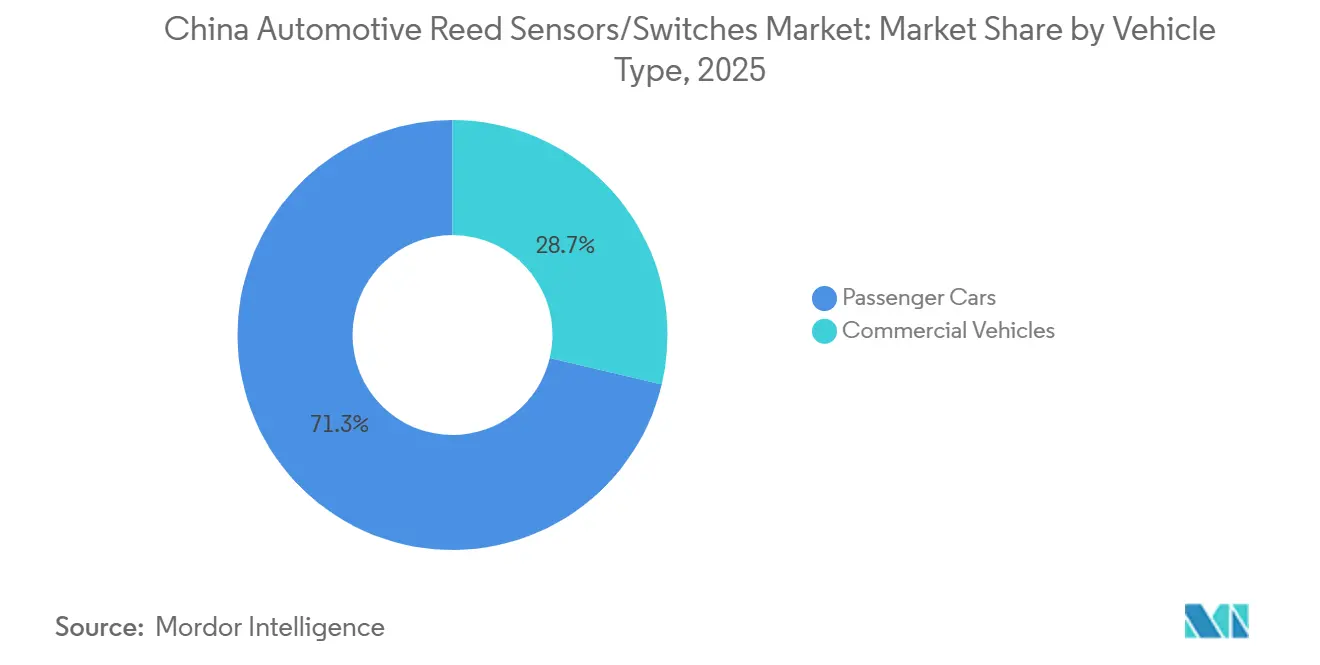
Le autovetture rappresentano il segmento di veicoli più ampio, con una quota di mercato del 71.28% nel 2025. Ciò riflette gli elevati volumi di autovetture in Cina e la rapida adozione di architetture ricche di elettronica in tutti gli allestimenti. Le autovetture contribuiscono inoltre in modo significativo all'elettrificazione, rafforzando la domanda, sia di base che in crescita, di sensori e interruttori reed per l'elettronica di bordo e i moduli correlati ai veicoli elettrici.
Si prevede che il mercato dei veicoli commerciali crescerà a un ritmo più sostenuto, registrando un CAGR del 9.67% durante il periodo di previsione. Questa crescita più rapida è favorita dalla crescente diffusione dell'elettronica in camion e autobus, nonché dall'elettrificazione selettiva nelle consegne urbane, nel trasporto pubblico e nelle applicazioni per flotte aziendali. Queste piattaforme introducono ulteriori punti di rilevamento per veicolo, sebbene i volumi assoluti rimangano inferiori a quelli delle autovetture.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: gli OEM dominano e rimangono il principale motore di crescita
I produttori di apparecchiature originali (OEM) rappresentano il canale di vendita dominante, con una quota del 78.34% nel 2025. Si prevede inoltre che saranno il canale a più rapida crescita, con un CAGR del 9.07% nel periodo 2026-2031. Ciò indica che la domanda di sensori e interruttori reed in Cina è principalmente guidata dalla fase di progettazione, con componenti specificati a livello di piattaforma e modulo e scalati durante la produzione dei veicoli e il lancio di nuovi modelli.
Il mercato dei ricambi continua a svolgere un ruolo importante nella domanda di ricambi, in particolare per i moduli elettronici di carrozzeria e i gruppi interruttori riparabili. Tuttavia, i dati di mercato indicano che la maggior parte della crescita incrementale continuerà a essere trainata dai programmi di approvvigionamento guidati dagli OEM piuttosto che dai canali di sostituzione.
Per tipo di propulsione: i motori a combustione interna guidano il volume attuale; i veicoli elettrici a batteria sono quelli che si espandono più rapidamente
I veicoli con motore a combustione interna rimangono il segmento di propulsione più ampio, con una quota di mercato del 63.27% nel 2025. Ciò riflette la base installata ancora consistente e i volumi di produzione in corso di veicoli con motore a combustione interna, che continuano a utilizzare sensori reed e interruttori per l'elettronica di bordo e le applicazioni di controllo convenzionali.
Si prevede che i veicoli elettrici a batteria registreranno la crescita più rapida, con un CAGR del 14.97% nel periodo 2026-2031. Questa crescita è in linea con le architetture dei veicoli elettrici a batteria, che introducono ulteriori requisiti di rilevamento nei pacchi batteria, nei sistemi di ricarica e nei circuiti di sicurezza ad alta tensione. La continua espansione della penetrazione dei veicoli elettrici a batteria li posiziona come il principale motore di crescita legato alla propulsione per i sensori e gli interruttori reed in Cina nell'arco temporale previsto.
Analisi geografica
In Cina, la domanda di sensori e interruttori reed per il settore automobilistico è concentrata nelle regioni con la maggiore produzione di veicoli e le catene di fornitura più sviluppate. I principali centri di produzione automobilistica e i relativi cluster di fornitori di primo e secondo livello guidano la domanda proveniente dagli OEM, poiché le soluzioni reed sono in genere integrate in moduli e fornite attraverso catene di fornitura dedicate all'installazione in fabbrica. Queste regioni beneficiano di una maggiore produttività delle piattaforme, cicli di aggiornamento dei modelli più rapidi e una maggiore integrazione elettronica, fattori che, nel complesso, aumentano il numero di punti di rilevamento per veicolo e supportano gli acquisti di grandi volumi.
La crescita della domanda è più marcata nelle province e nelle aree metropolitane con una maggiore diffusione di veicoli elettrici a nuova energia e una più capillare infrastruttura di ricarica. La maggiore diffusione di veicoli elettrici a batteria e ibridi plug-in aumenta i requisiti di rilevamento per i sottosistemi di batteria e ricarica, inclusi i dispositivi di sicurezza ad alta tensione e il monitoraggio dell'interfaccia di ricarica.
Con l'espansione della copertura di ricarica nelle reti urbane e nei corridoi interurbani, la domanda di sensori per veicoli elettrici si sta estendendo oltre le regioni che hanno adottato precocemente questi dispositivi. Nel frattempo, la domanda di elettronica di bordo rimane ampiamente diffusa a livello nazionale, supportata dall'ampio parco veicoli installato in Cina e dal suo ecosistema di servizi.
Panorama competitivo
La concorrenza nel mercato cinese dei sensori e degli interruttori reed per autoveicoli è determinata dalla scala e dalla velocità del ciclo di sviluppo delle piattaforme veicolari, dalle forti aspettative di localizzazione lungo tutta la catena di fornitura dell'elettronica automobilistica e dagli ambiziosi obiettivi di riduzione dei costi, dettati dall'intensa concorrenza sui prezzi.
I fornitori in grado di offrire un'affidabilità di livello automobilistico su larga scala, proponendo al contempo soluzioni miniaturizzate come quelle compatibili con la tecnologia SMD, sono in una posizione migliore per assicurarsi programmi di approvvigionamento continuativi.
A livello tecnologico, i fornitori mantengono sempre più portafogli ampi che spaziano dalle tecnologie di rilevamento reed, a effetto Hall e a magnetoresistenza tunnel (TMR). Questo approccio multi-tecnologico consente ai fornitori di conservare la propria quota di mercato quando gli OEM modificano le architetture di rilevamento o standardizzano soluzioni alternative per applicazioni specifiche. La capacità di supportare programmi ad alto volume, soddisfare i requisiti di localizzazione e competere sui costi rimane fondamentale per un posizionamento competitivo nel mercato cinese dei sensori per il settore automobilistico.
Leader del settore dei sensori/interruttori Reed per l'industria automobilistica cinese
-
Littelfuse Inc.
-
Elettronica standex
-
Tecnologia Coto
-
PIC GmbH
-
Honeywell International Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Novembre 2024: i dati governativi indicavano che alla fine di settembre 2024 la Cina disponeva di 11.43 milioni di colonnine di ricarica, a supporto dello sviluppo dell'ecosistema di ricarica legato alla crescita dei veicoli elettrici e alla domanda di componenti per i relativi sottosistemi.
- Febbraio 2024: Standex ha annunciato di aver concluso l'acquisizione di Sanyu Switch, ampliando il suo portafoglio di soluzioni di commutazione basate su reed e rafforzando la sua piattaforma elettronica nelle reti di produzione/fornitura asiatiche.
Ambito del rapporto sul mercato cinese dei sensori/interruttori Reed per autoveicoli
I sensori/interruttori reed per autoveicoli sono componenti di commutazione/rilevamento ad azionamento magnetico utilizzati per rilevare posizione, prossimità, presenza o stati limite nei sistemi dei veicoli. Gli interruttori reed utilizzano in genere contatti ermeticamente sigillati all'interno di una capsula di vetro azionata da un campo magnetico, mentre i sensori reed generalmente confezionano l'elemento reed in formati pronti per l'applicazione (alloggiamenti SMD, package stampati o sensori cablati/connettorizzati) adatti all'integrazione nei moduli automobilistici.
L'ambito include la segmentazione per tipo di prodotto (interruttori Reed e sensori Reed), applicazione (elettronica di carrozzeria, sistemi di batterie e ricarica, gruppo propulsore e trasmissione, sistemi di sicurezza e protezione e altri), tipo di veicolo (autovetture e veicoli commerciali), canale di vendita (OEM e aftermarket), tipo di propulsione (veicoli con motore a combustione interna (ICE), veicoli elettrici ibridi (HEV), veicoli elettrici ibridi plug-in (PHEV), veicoli elettrici a batteria (BEV) e veicoli elettrici a celle a combustibile (FCEV)). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di prodotto
| Sensori Reed |
| Interruttori reed |
Per Applicazione
| Sistemi di motore e trasmissione |
| Elettronica per il corpo |
| Sistemi di sicurezza e protezione |
| Sistemi di infotainment e comfort |
| Sistemi di trasmissione e frenata |
| Sistemi di batterie e ricarica |
| Altre applicazioni |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali |
Per canale di vendita
| OEM |
| aftermarket |
Per tipo di propulsione
| Veicoli con motore a combustione interna (ICE). |
| Hybrid Electric Vehicles (HEV) |
| Veicolo ibrido elettrico plug-in (PHEV) |
| Batteria veicoli elettrici (BEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
| Per tipo di prodotto | Sensori Reed |
| Interruttori reed | |
| Per Applicazione | Sistemi di motore e trasmissione |
| Elettronica per il corpo | |
| Sistemi di sicurezza e protezione | |
| Sistemi di infotainment e comfort | |
| Sistemi di trasmissione e frenata | |
| Sistemi di batterie e ricarica | |
| Altre applicazioni | |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali | |
| Per canale di vendita | OEM |
| aftermarket | |
| Per tipo di propulsione | Veicoli con motore a combustione interna (ICE). |
| Hybrid Electric Vehicles (HEV) | |
| Veicolo ibrido elettrico plug-in (PHEV) | |
| Batteria veicoli elettrici (BEV) | |
| Veicoli elettrici a celle a combustibile (FCEV) |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato cinese dei sensori/interruttori reed per autoveicoli?
Nel 2025 sarà pari a 399.25 milioni di dollari e si prevede che raggiungerà i 651.72 milioni di dollari entro il 2031 (8.51% CAGR).
Quale tipologia di prodotto è leader nel mercato cinese oggi?
Nel 2025, gli interruttori reed si confermeranno leader con il 74.37% del mercato, grazie alla loro ampia integrazione nei moduli per veicoli ad alto volume di produzione.
Quale applicazione sta crescendo più velocemente e perché?
I sistemi di batterie e di ricarica stanno crescendo più rapidamente (13.97% di CAGR, 2026-2031) poiché l'elettrificazione aumenta i punti di rilevamento nei sottosistemi dei veicoli elettrici.
Quale tipo di propulsione si espanderà più rapidamente entro il 2031?
I veicoli elettrici a batteria crescono più rapidamente (14.97% di CAGR, 2026-2031) poiché la diffusione dei BEV aumenta la domanda di sensori associati ai veicoli elettrici.
Quale canale di vendita domina la domanda in Cina?
Nel 2025, gli OEM detengono una quota di mercato dominante del 78.34%, poiché la maggior parte dei componenti viene specificata a livello di piattaforma/modulo.


