

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
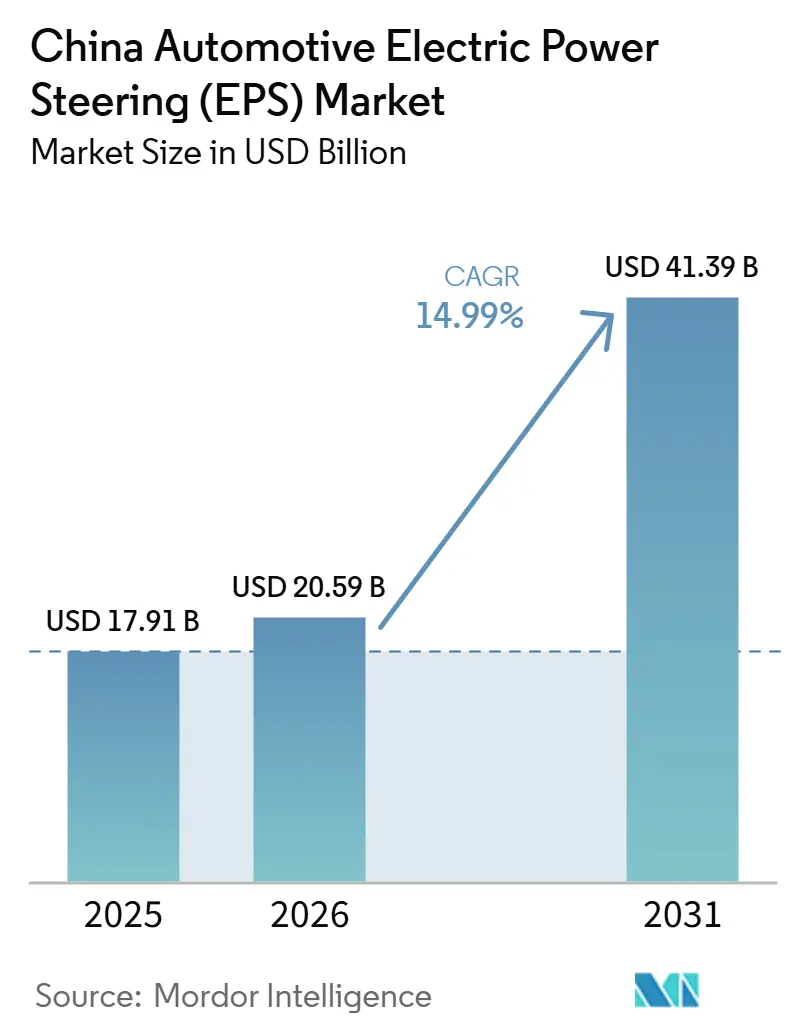
| Dimensione del mercato (2026) | 20.59 miliardo di dollari |
| Dimensione del mercato (2031) | 41.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.99% CAGR |
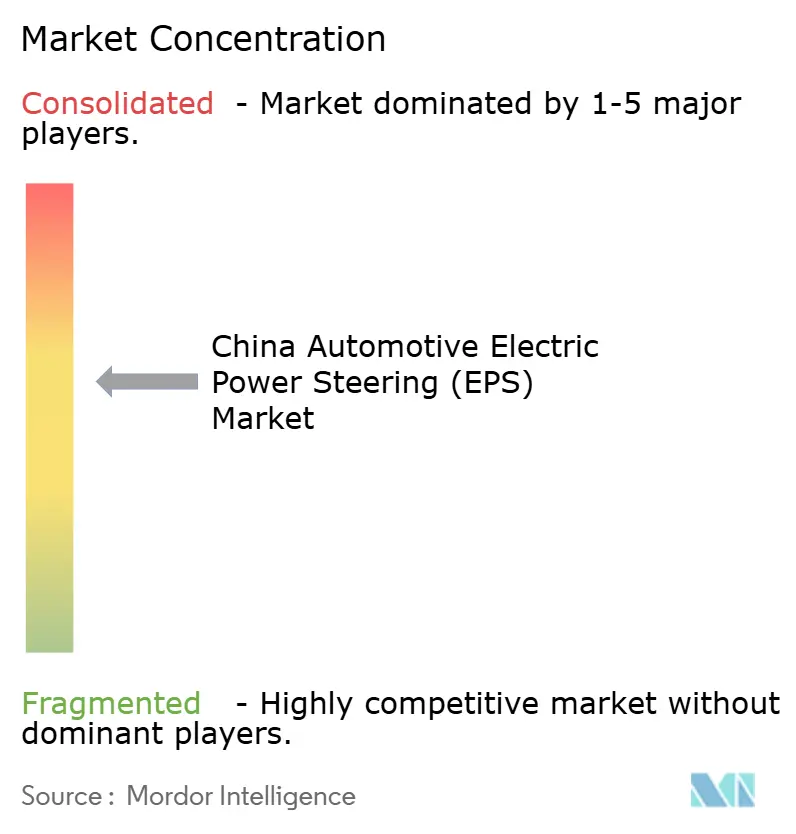
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato cinese del servosterzo elettrico per autoveicoli (EPS) di Mordor Intelligence
Il mercato cinese dei servosterzi elettrici per autoveicoli aveva un valore di 17.91 miliardi di dollari nel 2025 e si prevede che crescerà da 20.59 miliardi di dollari nel 2026 a 41.39 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.99% durante il periodo di previsione (2026-2031). Il mercato cinese dei servosterzi elettrici per autoveicoli è influenzato dalla transizione verso i programmi per veicoli a energia alternativa, che richiedono sistemi di sterzo a comando elettrico. Le vendite di veicoli a energia alternativa hanno raggiunto 16.49 milioni di unità in Cina nel 2025, superando le vendite di autovetture nuove e sostenendo la domanda di servosterzi elettrici nelle nuove piattaforme veicolari. Anche le normative sul risparmio di carburante e le funzioni di assistenza alla guida stanno modificando le specifiche dei sistemi di sterzo, poiché aumentano la domanda di sistemi a controllo elettronico. I fornitori stanno rispondendo investendo in sistemi a coppia più elevata, software, sensori e funzionalità steer-by-wire, anziché affidarsi esclusivamente ai tradizionali sistemi a piantone dello sterzo. Anche il mercato cinese dei servosterzi elettrici per autoveicoli deve affrontare cicli di validazione più lunghi e una dipendenza da componenti elettronici avanzati, fattori che favoriscono i fornitori con consolidate capacità di ingegneria, collaudo e sicurezza.
Punti chiave del rapporto
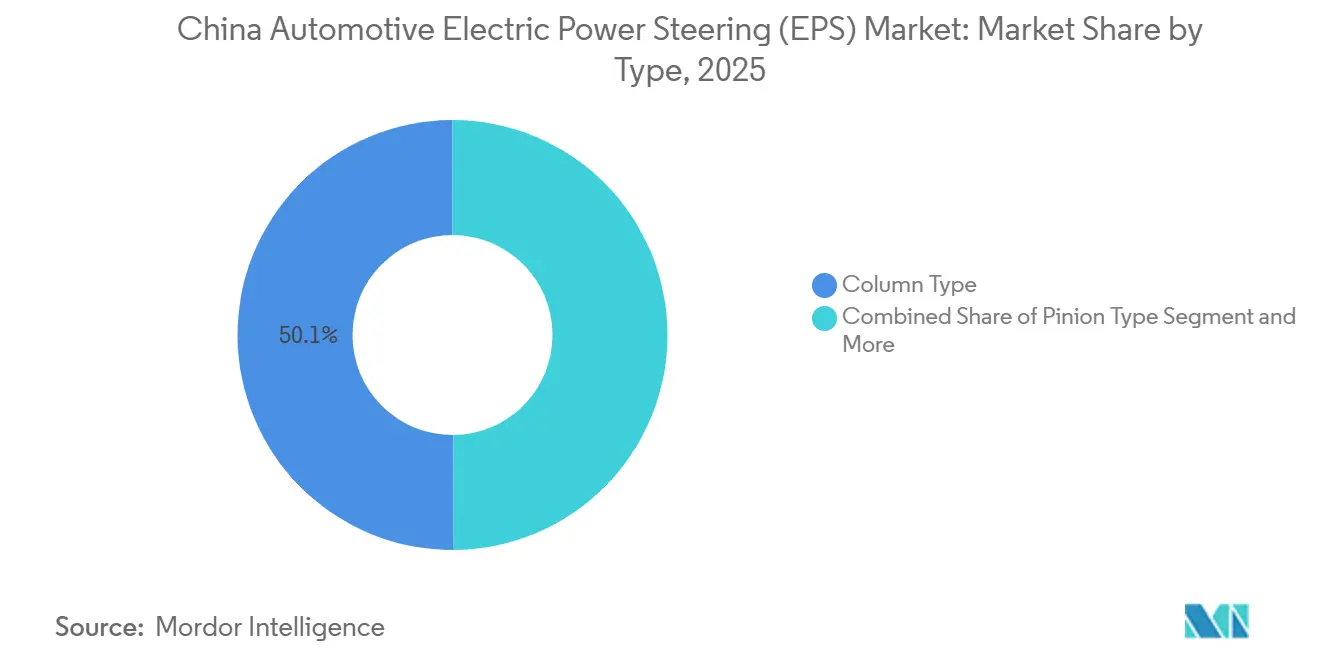
- Per tipologia, i servosterzi elettrici a colonna detenevano il 50.14% della quota di mercato cinese dei servosterzi elettrici per autoveicoli nel 2025, mentre si prevede che i servosterzi elettrici a doppio pignone cresceranno a un CAGR del 16.22% fino al 2031.
- Per tipologia di componente, nel 2025 il piantone dello sterzo rappresentava il 49.11% della quota di mercato cinese dei servosterzi elettrici per autoveicoli, mentre si prevede che i sensori di coppia e di posizione cresceranno a un tasso annuo composto del 15.84% fino al 2031.
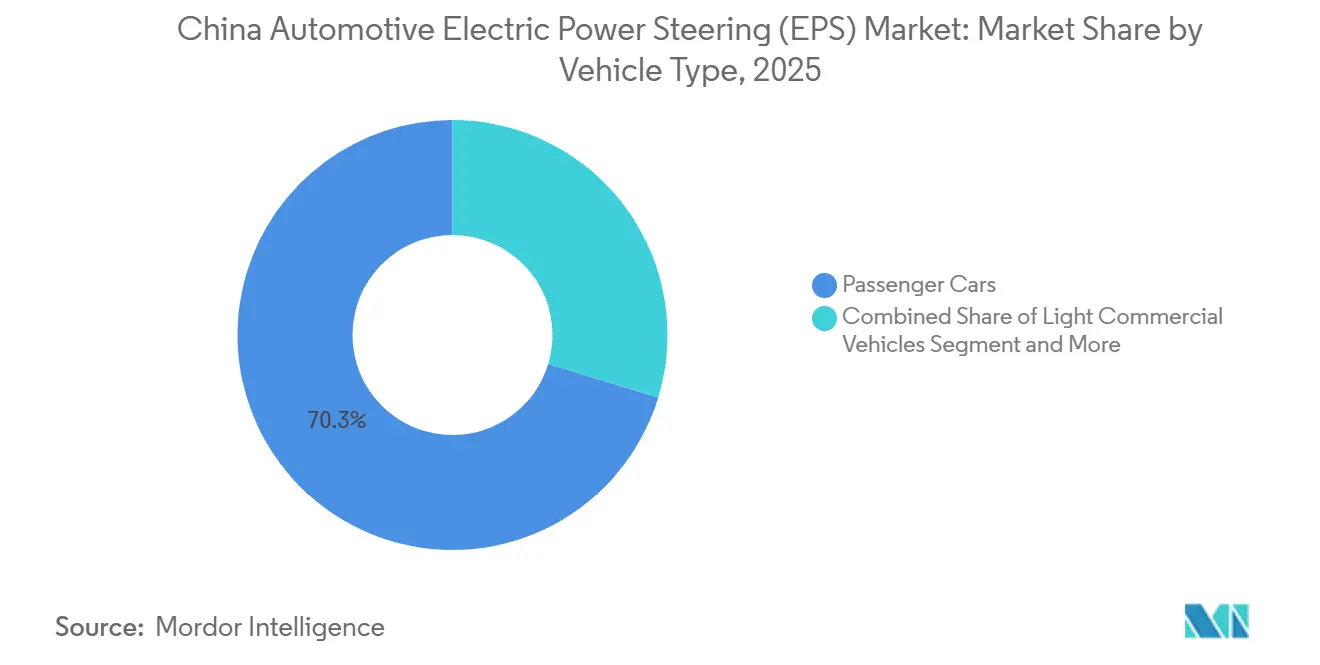
- Per tipologia di veicolo, le autovetture detenevano una quota del 70.33% nel 2025, mentre si prevede che i veicoli commerciali leggeri cresceranno a un tasso annuo composto del 16.75% fino al 2031.
- Per tipologia di propulsione, i veicoli con motore a combustione interna hanno mantenuto una quota di mercato del 65.25% nel 2025, mentre si prevede che i veicoli elettrici a batteria cresceranno a un tasso annuo composto del 19.34% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato cinese dello sterzo elettrico (EPS) per autoveicoli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elettrificazione e ibridazione dei veicoli | + 3.8% | Nazionale, con una forte domanda nei distretti OEM del delta del fiume Yangtze e della Greater Bay Area. | A lungo termine (≥ 4 anni) |
| Funzioni di sterzo abilitate dai sistemi ADAS | + 2.9% | A livello nazionale, guidato dai cluster OEM di veicoli elettrici costieri. | A lungo termine (≥ 4 anni) |
| Requisiti di efficienza e di emissioni | + 2.4% | A livello nazionale, con attività di conformità negli hub OEM di Shanghai, Guangzhou e Chengdu. | Medio termine (2-4 anni) |
| Adozione dello sterzo elettronico | + 1.6% | Nazionale, con adozione precoce nel delta del fiume Yangtze e nei corridoi tecnologici di Pechino | Medio termine (2-4 anni) |
| Richiesta di sterzata ad alta coppia | + 1.3% | A livello nazionale, con una domanda iniziale nei centri di produzione di veicoli commerciali leggeri di Chongqing, Guangzhou e Xi'an. | A breve termine (≤ 2 anni) |
| Calibrazione dello sterzo e personalizzazione delle funzioni | + 1.1% | Azienda nazionale, con una forte presenza nei corridoi del software e dell'automotive di Shanghai e Shenzhen. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elettrificazione e ibridazione dei veicoli
Nel 2025, la penetrazione dei veicoli a energia alternativa in Cina ha superato una quota significativa delle vendite di autovetture nuove, mentre le vendite nazionali di veicoli a energia alternativa hanno raggiunto i 16.49 milioni di unità. Il servosterzo elettrico (EPS) è necessario sulle piattaforme dei veicoli elettrici a batteria perché la tradizionale pompa idraulica azionata dal motore non è disponibile. Ciò trasforma l'EPS da optional a requisito di base per molti nuovi programmi di veicoli. Pacchi batteria più grandi aumentano anche le esigenze di assistenza alla sterzata, soprattutto nei veicoli elettrici a lunga autonomia e nei SUV. Tali requisiti supportano l'uso di design a doppio pignone e cremagliera quando i sistemi a piantone non sono in grado di fornire la coppia continua richiesta. Il mercato cinese del servosterzo elettrico per autoveicoli beneficia di questo cambiamento perché ogni nuova piattaforma elettrificata crea un requisito definito per lo sterzo a controllo elettrico, per auto di massa, veicoli premium, SUV, flotte di consegna e altri modelli che si stanno allontanando dai sistemi idraulici, mentre questi programmi richiedono anche ai fornitori di coordinare le specifiche dello sterzo fin dalle prime fasi con il posizionamento della batteria, il peso del veicolo, la geometria del telaio, la potenza del motore, i controlli elettronici, le tempistiche di produzione e le gamme di modelli pianificate dai loro clienti.
Funzioni di sterzo abilitate dai sistemi ADAS
I sistemi di assistenza alla guida L2+ hanno raggiunto un tasso di installazione dell'87.4% nelle autovetture a energia alternativa nazionali da gennaio ad aprile 2026 [1] “Passenger Car Market Data,” China Passenger Car Association, China Passenger Car Association, cpcaauto.com . Il Ministero dell'Industria e dell'Informatica ha anche riferito che la penetrazione dell'assistenza alla guida L2 ha raggiunto il 69% nelle vendite di nuove autovetture all'inizio del 2026. Le funzioni di mantenimento della corsia, parcheggio automatico e cambio di corsia richiedono un controllo elettronico dello sterzo accurato. Ciò conferisce all'EPS un ruolo centrale nell'architettura del veicolo a guida assistita, piuttosto che considerarlo un sottosistema meccanico isolato. I sistemi con funzionalità più avanzate utilizzano sensori, centraline e componenti software aggiuntivi rispetto alle configurazioni di base del piantone dello sterzo. Il mercato cinese del servosterzo elettrico automobilistico si sta quindi orientando verso sistemi in grado di supportare i requisiti di automazione del veicolo e le esigenze di controllo funzionale più stringenti, con la risposta dello sterzo, la precisione dei sensori, la calibrazione del software e la capacità della centralina che diventano considerazioni di acquisto interconnesse per i team di ingegneri OEM. Anche il mercato cinese dei servosterzi elettrici per autoveicoli richiede un collegamento affidabile tra gli input dello sterzo, le funzioni di controllo del veicolo, il monitoraggio della sicurezza, i test del veicolo e il funzionamento di routine in diverse condizioni stradali e meteorologiche.
Requisiti di efficienza del carburante e di riduzione delle emissioni
La Cina ha implementato standard nazionali obbligatori sul consumo di carburante il 1° gennaio 2026, nell'ambito del quadro normativo nazionale sull'efficienza dei veicoli. Tale quadro mira a un consumo medio di carburante aziendale di 3.3 L/100 km per i veicoli passeggeri entro il 2030 [2] “Informazioni sugli standard nazionali e sulla regolamentazione dei veicoli”, Amministrazione statale per la regolamentazione del mercato, samr.gov.cn. Il servosterzo elettrico (EPS) evita il carico continuo di una pompa idraulica azionata a cinghia, il che lo rende rilevante per i programmi di efficienza dei veicoli. Il quadro normativo di Fase 4 sul consumo di carburante estende inoltre gli obiettivi medi di flotta ai produttori di veicoli commerciali leggeri, aumentando la rilevanza dell'EPS in un segmento che storicamente utilizzava lo sterzo idraulico. Il mercato cinese del servosterzo elettrico per autoveicoli, pertanto, trae vantaggio sia dalle esigenze di conformità che dalle preferenze degli acquirenti. Il mercato cinese del servosterzo elettrico per autoveicoli è rilevante in tutte le categorie di veicoli perché gli obiettivi di efficienza della flotta si applicano alle piattaforme passeggeri e commerciali, anche se i loro cicli di utilizzo dei veicoli, le motorizzazioni, i volumi annuali e i carichi di sterzo differiscono. Ciò crea una base più stabile per l'adozione del sistema nei programmi relativi a veicoli passeggeri e veicoli commerciali leggeri, poiché la scelta del sistema di sterzo è legata agli obiettivi di efficienza della flotta, alle scelte del gruppo propulsore, alle attività di certificazione del veicolo e ai costi operativi previsti per ogni nuova piattaforma.
Crescente adozione delle architetture steer-by-wire
Lo standard cinese GB 17675-2025 per lo sterzo è entrato in vigore il 1° luglio 2026, eliminando il precedente requisito di un collegamento meccanico per lo sterzo. Questa modifica consente l'implementazione commerciale di architetture completamente steer-by-wire quando i sistemi soddisfano i requisiti di sicurezza e ridondanza. Lo standard è stato sviluppato con la partecipazione delle principali case automobilistiche cinesi, aziende tecnologiche e joint venture nel settore automobilistico, come indicato nella ricerca fornita. Nexteer ha avviato la produzione di massa del suo primo telaio completamente drive-by-wire per un OEM cinese di veicoli a energia alternativa nell'aprile 2026 [3] "Newsroom", Nexteer Automotive, nexteer.com . Questa mossa dimostra che lo sterzo avanzato sta passando dalla fase di sviluppo ai programmi di produzione. Sottolinea inoltre l'importanza dei fornitori in grado di combinare hardware, elettronica, software e ingegneria della sicurezza funzionale per lo sterzo, fornendo al contempo i registri di validazione, l'integrazione dei sistemi, la disciplina produttiva e il supporto a lungo termine del programma richiesti dai produttori di veicoli.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di sviluppo e validazione | -1.5% | A livello nazionale, la situazione è particolarmente critica per i fornitori di secondo livello e per i fornitori nazionali al di fuori dei principali cluster OEM. | A lungo termine (≥ 4 anni) |
| Affidabilità in condizioni difficili | -1.1% | A livello nazionale, con maggiore diffusione nella Cina nord-orientale e nord-occidentale. | Medio termine (2-4 anni) |
| Fornitura di semiconduttori e controllori per motori | -0.9% | Nazionale, con approvvigionamento dipendente dalle importazioni concentrato nelle zone manifatturiere costiere. | A breve termine (≤ 2 anni) |
| Opzioni di ammodernamento limitate | -0.5% | il | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di sviluppo e validazione
I sistemi a doppio pignone, a cremagliera e steer-by-wire richiedono un lavoro di progettazione e validazione più lungo rispetto ai prodotti EPS di base. La ricerca fornita identifica cicli di certificazione di 18-36 mesi secondo la norma ISO 26262 per questi sistemi. I fornitori devono finanziare hardware ridondante, software diagnostico, processi di test e valutazioni di sicurezza esterne prima della produzione di massa. China Automotive Systems ha riportato un fatturato di 365.3 milioni di dollari per i sistemi di sterzo per autovetture Henglong nel 2025, a dimostrazione della portata delle attività di sterzo a supporto di questi programmi. I fornitori nazionali più piccoli possono trovare difficile eguagliare questi impegni di investimento pluriennali. Di conseguenza, il mercato cinese dei servosterzi elettrici per autoveicoli offre ai fornitori di grandi dimensioni una posizione più forte nei sistemi avanzati, anche con l'espansione della domanda, perché i loro investimenti iniziali possono essere distribuiti su più programmi, maggiori volumi di produzione, relazioni con i clienti più ampie e diverse generazioni di tecnologia di sterzo. Il mercato cinese dei servosterzi elettrici per autoveicoli potrebbe quindi vedere i fornitori più piccoli concentrarsi su componenti selezionati o su prodotti EPS consolidati, dove i requisiti tecnici di ingresso e i costi di progettazione sono più gestibili.
Affidabilità dei sistemi elettronici in condizioni operative difficili
I sistemi di controllo elettronico del servosterzo elettrico (EPS) devono funzionare in modo ottimale nelle diverse condizioni ambientali della Cina, tra cui il freddo intenso nel nord-est e il caldo torrido nel nord-ovest. Queste condizioni aumentano l'importanza della gestione termica, della tenuta, della protezione del sistema di alimentazione e della validazione a livello di veicolo. Le centraline di controllo dello sterzo e i controllori del motore devono garantire un'assistenza di coppia affidabile in presenza di calore prolungato, umidità, spruzzi d'acqua e ripetute variazioni di temperatura. Lo standard cinese GB/T 45829-2025 definisce scenari di iniezione di guasti per i sistemi EPS, tra cui il blocco del motore, il guasto della centralina elettronica e le condizioni di circuito aperto dell'alimentazione. I fornitori potrebbero necessitare di programmi di validazione separati per le condizioni operative di freddo, calore e umidità. Questi requisiti possono allungare i tempi di sviluppo e aumentare i budget per la qualificazione del sistema per il mercato cinese del servosterzo elettrico automobilistico, soprattutto quando un fornitore deve valutare l'intero sistema in diversi climi regionali, applicazioni veicolari, requisiti di alimentazione, condizioni di durata e protocolli di test specifici del cliente.
Analisi del segmento
Per tipologia: il sistema a doppio pignone guadagna terreno contro il predominio dell'EPS a colonna
Nel 2025, i sistemi di servosterzo elettrico a colonna (EPS) detenevano il 50.14% del mercato cinese dei servosterzi elettrici per autoveicoli, grazie alla loro compatibilità con le autovetture di grande volume. Questi veicoli richiedono in genere un sistema di sterzo economico ma con un'assistenza sufficiente per la normale guida urbana. I sistemi a colonna rimangono rilevanti nei programmi per veicoli a basso costo, dove la compattezza e i costi di sistema ridotti sono importanti. I loro limiti diventano più evidenti quando i veicoli elettrici più pesanti richiedono una coppia di sterzata continua maggiore. L'industria cinese dei servosterzi elettrici per autoveicoli continua a dipendere dagli EPS a colonna per i volumi di vendita, anche se le specifiche dei veicoli diventano più esigenti, perché questo design rimane familiare ai produttori, pratico per i veicoli compatti e adatto a molte applicazioni di autovetture di grande volume dove le esigenze di coppia rimangono moderate.
Il servosterzo elettrico a doppio pignone è la tipologia in più rapida crescita, con un CAGR previsto del 16.22% fino al 2031. La posizione del motore consente alla forza di assistenza di agire più vicino alla cremagliera, migliorandone l'idoneità per applicazioni con carichi maggiori. Questa configurazione può anche ridurre la trasmissione delle vibrazioni del motore attraverso il piantone dello sterzo. I programmi per veicoli a energia alternativa di fascia alta e media richiedono sempre più queste caratteristiche prestazionali. Il servosterzo elettrico con assistenza alla cremagliera svolge un ruolo correlato nei veicoli elettrici ad alte prestazioni e nei veicoli commerciali leggeri elettrificati, dove i requisiti di distribuzione del peso e di risposta sono più stringenti e gli ingegneri automobilistici attribuiscono maggiore importanza a capacità di assistenza elevate, risposta stabile, supporto diretto della cremagliera e sensazione di sterzata prevedibile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di componente: Sensori e software Ridefinire il valore EPS
Nel 2025, il piantone dello sterzo ha rappresentato il 49.11% del fatturato dei componenti, a testimonianza dell'ampia base installata di servosterzo elettrico (EPS) a piantone nelle autovetture di massa. Questo componente rimane una parte fisica fondamentale di un sistema EPS e continua a beneficiare dei volumi di produzione dei veicoli. La sua posizione di leadership riflette anche la lunga presenza di sistemi a piantone nel parco auto cinese. Queste applicazioni consolidate continuano a sostenere le dimensioni del mercato cinese dei servosterzi elettrici per autoveicoli per i componenti convenzionali. Tuttavia, l'elettrificazione dei veicoli e le funzioni di guida assistita stanno modificando il valore relativo dei componenti elettronici all'interno di ciascun sistema, poiché sensori, centraline, motori, elettronica di potenza, diagnostica e software di calibrazione devono lavorare insieme per fornire la risposta precisa richiesta dalle moderne piattaforme veicolari.
Si prevede che i sensori di coppia e di posizione cresceranno a un tasso annuo composto (CAGR) del 15.84% fino al 2031, diventando così il gruppo di componenti in più rapida crescita. Il loro ruolo si amplia quando le funzioni di guida assistita richiedono informazioni più precise sull'angolo di sterzata e sulla coppia. Anche le centraline elettroniche, i motori e l'elettronica di potenza vengono adattati per soddisfare i requisiti in continua evoluzione in materia di isolamento, gestione termica e controllo. La calibrazione del software è diventata più importante, poiché i fornitori cercano di personalizzare la risposta dello sterzo e supportare nuove funzioni del veicolo, consentendo ai singoli programmi di impostare caratteristiche di sterzata diverse, pur rispettando i requisiti di controllo, sicurezza, comfort e guida assistita definiti da ciascun produttore.
Per tipologia di veicolo: l'elettrificazione dei veicoli commerciali leggeri apre un canale di domanda di EPS che va oltre le autovetture.
Nel 2025, le autovetture rappresentavano il 70.33% del mercato cinese dei servosterzi elettrici per autoveicoli. Questa quota riflette l'elevato volume di veicoli passeggeri e l'ampia diffusione dei servosterzi elettrici nelle piattaforme di nuova generazione. I SUV (Sport Utility Vehicle) rivestono un'importanza particolare, poiché il peso delle batterie aumenta il fabbisogno di coppia di sterzata. Questi veicoli possono richiedere sistemi a doppio pignone o a cremagliera, anziché le tradizionali configurazioni a piantone dello sterzo. La domanda di autovetture, pertanto, sostiene sia gli elevati volumi di vendita di servosterzi elettrici, sia la richiesta di sistemi di sterzo più performanti, dato che la categoria comprende veicoli urbani di piccole dimensioni, berline familiari, SUV, modelli elettrici premium e altre piattaforme con esigenze di assistenza alla sterzata notevolmente diverse.
Si prevede che il mercato dei veicoli commerciali leggeri crescerà a un tasso annuo composto (CAGR) del 16.75% fino al 2031, il ritmo più rapido tra le diverse tipologie di veicoli. Questa crescita riflette la graduale elettrificazione del settore e la sostituzione dei sistemi di sterzo idraulici nei nuovi programmi. Nel 2025, il fatturato derivante dai sistemi di sterzo per veicoli commerciali di Jiulong, azienda leader nel settore automobilistico cinese, è cresciuto del 28.9% su base annua. I veicoli commerciali pesanti e gli autobus rappresentano ancora una quota di mercato minore. Tuttavia, i programmi di elettrificazione delle flotte offrono ulteriori motivi per optare per sistemi di sterzo a controllo elettrico, soprattutto quando operatori e costruttori di veicoli ricercano maggiore efficienza, un'assistenza più costante, minori perdite meccaniche e la compatibilità con le nuove funzionalità elettroniche dei veicoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base al tipo di propulsione: le piattaforme BEV riducono il vantaggio dei motori a combustione interna più rapidamente del previsto.
Nel 2025, i veicoli con motore a combustione interna hanno mantenuto il 65.25% della domanda, a testimonianza della loro continua presenza nei veicoli commerciali leggeri, nelle berline destinate all'esportazione e nelle applicazioni per flotte aziendali. Questa base installata continua a sostenere il mercato cinese dei servosterzi elettrici per autoveicoli, in fase di transizione verso la propulsione elettrica. I servosterzi elettrici possono offrire vantaggi in termini di efficienza anche nei veicoli convenzionali, pertanto la domanda non si limita ai modelli elettrici a batteria. Tuttavia, la composizione dei nuovi programmi di sviluppo veicoli si sta spostando verso piattaforme elettrificate. Questo cambiamento modifica i requisiti tecnici che i fornitori devono soddisfare nelle future commesse, tra cui una maggiore capacità di coppia, un migliore controllo del rumore, prestazioni termiche superiori, elettronica più performante, software validato e progetti di sistema adattabili a configurazioni di veicoli elettrici a batteria e ibridi.
I veicoli elettrici a batteria rappresentano il segmento di propulsione in più rapida crescita, con un CAGR previsto del 19.34% fino al 2031. Questi veicoli richiedono uno sterzo a controllo elettrico e potrebbero necessitare di una maggiore assistenza continua a causa del peso della batteria. Richiedono inoltre un'attenta gestione della rumorosità del motore, poiché il suono del motore non maschera il rumore del sistema di sterzo. I requisiti per i veicoli ibridi plug-in stanno cambiando, in quanto le normative di qualificazione influenzano la pianificazione del prodotto e la progettazione della piattaforma. I veicoli ibridi rimangono parte della transizione, mentre i veicoli elettrici a batteria forniscono la direzione più chiara per i nuovi investimenti ingegneristici nel sistema di servosterzo elettrico (EPS), poiché i loro requisiti di sterzo influenzano la selezione del motore, la progettazione dell'unità di controllo, l'integrazione dei sensori, le prestazioni acustiche e il lavoro di validazione richiesto prima che i nuovi programmi entrino in produzione di serie.
Analisi geografica
Il delta del fiume Yangtze è un importante centro di domanda nel mercato cinese dei servosterzi elettrici per autoveicoli, poiché combina la produzione di veicoli, la produzione di veicoli a nuova energia e una fitta base di fornitori. Nel 2025, l'Anhui ha guidato la produzione provinciale cinese di veicoli con 3.686 milioni di veicoli, di cui 1.79 milioni di veicoli a nuova energia [4] "Dati statistici", Ufficio nazionale di statistica della Cina, stats.gov.cn. . Hefei si è classificata al primo posto tra le città cinesi nella produzione di veicoli a nuova energia da gennaio a novembre 2025. Anche il Jiangsu e lo Zhejiang hanno contribuito alla profondità produttiva della regione nel 2025. Nexteer gestisce un centro tecnico per l'Asia-Pacifico a Suzhou e ha aperto un impianto di produzione e collaudo intelligente a Changshu nel gennaio 2025.
Nel 2025 Shanghai si è affermata come uno dei principali attori del mercato cinese dei servosterzi elettrici per autoveicoli, grazie alla sua solida base produttiva di veicoli e veicoli a energia alternativa. La città ospita la Gigafactory di Tesla e SAIC IM, che alimentano la domanda di sistemi di sterzo per veicoli a energia alternativa. Il campus di Zhangjiagang di ZF ospita le linee di produzione cinesi per i sistemi EPS e steer-by-wire, supportate da significativi investimenti nel campus. Anche il Guangdong si è confermato un importante centro produttivo nel 2025, grazie alle attività di BYD, GAC Aion e XPeng. La Greater Bay Area collega l'assemblaggio dei veicoli con le capacità di elettronica e software, supportando la domanda di sistemi di sterzo predisposti per la guida assistita. Inoltre, avvicina i produttori di veicoli ai fornitori che supportano i controlli elettronici, i sensori, lo sviluppo software, la produzione di grandi volumi e il rapido coordinamento dei programmi.
Nel 2025 Chongqing ha consolidato la sua posizione di polo produttivo chiave, grazie alla crescente produzione di veicoli a energia alternativa. Il cluster Sichuan-Chongqing beneficia della produzione locale e di una base in espansione di fornitori del settore automobilistico e della guida intelligente. Pechino ha mantenuto una solida base produttiva di veicoli nel 2025, mentre i suoi produttori hanno intensificato la loro attenzione sui sistemi predisposti per la guida assistita. Wuhan ha rafforzato la posizione della Cina centrale quando Dongfeng ha ottenuto la certificazione per un sistema di sterzo elettronico (steer-by-wire) di propria produzione nel giugno 2026. Anche le aree produttive del nord-ovest rimangono importanti perché le loro condizioni operative consentono la validazione della resistenza al calore e della durata dei sistemi di sterzo. Queste aree offrono un ambiente impegnativo per valutare la protezione termica, le prestazioni del controller, l'integrità delle guarnizioni, il comportamento del motore e l'affidabilità dell'assistenza alla guida prima che i produttori implementino i sistemi nei più ampi programmi nazionali di sviluppo di veicoli.
Panorama competitivo
Il mercato cinese dei servosterzi elettrici per autoveicoli è moderatamente consolidato tra gli integratori di sistemi e più frammentato tra i fornitori di componenti. Comprende aziende con ruoli diversi, dalla progettazione completa del sistema e integrazione del veicolo alla fornitura di componenti, supporto ai test, elettronica, sviluppo software e produzione per programmi specifici dei clienti.
JTEKT, Nexteer, ZF e Bosch si sono affermate nei settori dei servosterzi elettrici ad alta coppia, dei sistemi predisposti per la guida assistita e dello sviluppo del sistema steer-by-wire. China Automotive Systems e Zhejiang Shibao sono importanti fornitori nazionali nei programmi di servosterzo elettrico a colonna orientati ai volumi. Nexteer ha registrato un'espansione delle prenotazioni di servosterzi elettrici a doppio pignone e a cremagliera in Cina, insieme all'acquisizione di programmi per lo steer-by-wire e lo sterzo posteriore con i produttori OEM cinesi. Queste mosse dimostrano l'attenzione verso programmi di sterzo ad alto valore aggiunto e architetture di veicoli avanzate. Bosch ha raggiunto un accordo nel febbraio 2026 con NIO che copre le tecnologie steer-by-wire e di controllo del telaio per i marchi NIO, Onvo e Firefly. Queste iniziative collocano i fornitori globali in programmi di veicoli che richiedono capacità integrate di sterzo, telaio, elettronica e software e riflettono la necessità di coordinare le funzioni di sicurezza, il comportamento degli attuatori, il software di controllo, la risposta del telaio, l'integrazione del veicolo e la prontezza alla produzione durante lo sviluppo di nuovi modelli.
Lo sterzo definito via software introduce un ulteriore ambito di competizione, poiché la calibrazione e il controllo funzionale influenzano l'esperienza di guida e le prestazioni dei sistemi di assistenza alla guida. I fornitori di semiconduttori possono acquisire influenza sviluppando congiuntamente architetture di controllo elettronico con gli integratori di EPS. La norma GB 17675-2025 richiede documentazione sulla sicurezza, revisione della ridondanza e test di verifica a campione, il che può rendere più difficile l'ingresso nel mercato per i fornitori più piccoli. La certificazione ottenuta da Dongfeng nel giugno 2026 per un sistema steer-by-wire sviluppato internamente dimostra che alcuni produttori di veicoli stanno cercando di ottenere un controllo più diretto sulle tecnologie di sterzo avanzate.
Leader del settore dello sterzo elettrico (EPS) per autoveicoli in Cina
JTEKT Corporation
Robert Bosch GmbH
Nexteer Automotive
ZF Friedrichshafen AG
NSK Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: l'azienda giapponese di macchinari Nabtesco ha annunciato il lancio di un sistema di servosterzo completamente elettrico prodotto in serie per il mercato cinese dei veicoli elettrici. Il sistema riduce lo sforzo necessario per sterzare ed è considerato il primo sistema di servosterzo completamente elettrico prodotto in serie al mondo. È destinato principalmente a veicoli commerciali elettrici di grandi dimensioni e applicazioni simili.
- Settembre 2025: Nexteer Automotive e il Comitato Amministrativo del Parco Industriale di Suzhou hanno firmato un protocollo d'intesa per la realizzazione del progetto di produzione intelligente di Nexteer a Suzhou. Nexteer acquisirà 10 ettari di terreno a Suzhou per costruire una base di produzione intelligente di proprietà aziendale con una superficie edificata di circa 70,000 metri quadrati. Una volta completata, l'azienda si trasferirà dalla sua attuale sede in affitto a Suzhou al nuovo sito, ampliando la capacità di offrire soluzioni avanzate di controllo del movimento, tra cui il servosterzo elettrico.
Ambito del rapporto sul mercato cinese dello sterzo elettrico (EPS) per autoveicoli
L'ambito di applicazione include la segmentazione per tipo (tipo a colonna, tipo a pignone, tipo a doppio pignone e tipo a cremagliera assistita), tipo di componente (piantone dello sterzo, cremagliera dello sterzo e gruppo meccanico, sensori di coppia e posizione, motore dello sterzo, centralina elettronica, elettronica di potenza, software e calibrazione e altri tipi di componenti), tipo di veicolo (autovetture [berline, utilitarie, SUV e coupé], veicoli commerciali leggeri, veicoli commerciali pesanti, autobus e pullman) e tipo di propulsione (veicoli con motore a combustione interna, veicoli elettrici ibridi, veicoli elettrici ibridi plug-in e veicoli elettrici a batteria). Le dimensioni del mercato e le previsioni di crescita sono presentate in valore in USD.
Per tipo
| Tipo di colonna |
| Tipo di pignone |
| Tipo a doppio pignone |
| Tipo di assistenza per rack |
Per tipo di componente
| Piantone dello sterzo |
| Scatola dello sterzo e gruppo meccanico |
| Sensori di coppia e posizione |
| Motore dello sterzo |
| Centralina elettronica |
| Elettronica di potenza |
| Software e calibrazione |
| Altri tipi di componenti |
Per tipo di veicolo
| Veicoli passeggeri | Hatchbacks |
| berline | |
| Veicoli utilitari sportivi | |
| Coppe | |
| Veicoli commerciali leggeri | |
| Veicoli commerciali medi e pesanti | |
| Autobus e pullman |
Per tipo di propulsione
| Veicoli con motore a combustione interna |
| Veicoli elettrici ibridi |
| Veicoli elettrici ibridi plug-in |
| Veicoli elettrici a batteria |
| Per tipo | Tipo di colonna | |
| Tipo di pignone | ||
| Tipo a doppio pignone | ||
| Tipo di assistenza per rack | ||
| Per tipo di componente | Piantone dello sterzo | |
| Scatola dello sterzo e gruppo meccanico | ||
| Sensori di coppia e posizione | ||
| Motore dello sterzo | ||
| Centralina elettronica | ||
| Elettronica di potenza | ||
| Software e calibrazione | ||
| Altri tipi di componenti | ||
| Per tipo di veicolo | Veicoli passeggeri | Hatchbacks |
| berline | ||
| Veicoli utilitari sportivi | ||
| Coppe | ||
| Veicoli commerciali leggeri | ||
| Veicoli commerciali medi e pesanti | ||
| Autobus e pullman | ||
| Per tipo di propulsione | Veicoli con motore a combustione interna | |
| Veicoli elettrici ibridi | ||
| Veicoli elettrici ibridi plug-in | ||
| Veicoli elettrici a batteria | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per i servosterzi elettrici per autoveicoli in Cina fino al 2031?
Si prevede che il mercato cinese dei servosterzi elettrici per autoveicoli crescerà a un tasso annuo composto del 14.99% dal 2026 al 2031, raggiungendo i 41.39 miliardi di dollari entro il 2031. Questa previsione riflette la crescente domanda di sistemi di sterzo a controllo elettronico nei nuovi modelli di veicoli.
Quali sono i fattori che trainano la domanda di servosterzo elettrico in Cina?
L'adozione di veicoli a energia nuova, i requisiti di efficienza dei consumi, le funzioni di guida assistita e la diffusione dello sterzo elettronico (steer-by-wire) stanno sostenendo la domanda. Questi fattori influenzano la progettazione delle piattaforme, le caratteristiche del sistema di sterzo, la selezione dei fornitori e le tempistiche previste per il lancio dei futuri modelli.
Quale tipologia di EPS sta crescendo più rapidamente in Cina?
Si prevede che il servosterzo elettrico a doppio pignone (Dual Pignon EPS) crescerà a un tasso annuo composto del 16.22% fino al 2031, in quanto adatto ad applicazioni veicolari con coppia elevata, inclusi veicoli passeggeri elettrici a batteria più pesanti e alcuni programmi per veicoli commerciali leggeri.
Quale gruppo di veicoli ha registrato la crescita più rapida della domanda di utili per azione (EPS)?
Si prevede che il segmento dei veicoli commerciali leggeri crescerà a un tasso annuo composto del 16.75% fino al 2031, grazie all'espansione dell'elettrificazione. Questa transizione favorisce un maggiore utilizzo del servosterzo elettrico (EPS) in applicazioni che storicamente si affidavano allo sterzo idraulico.


