

Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
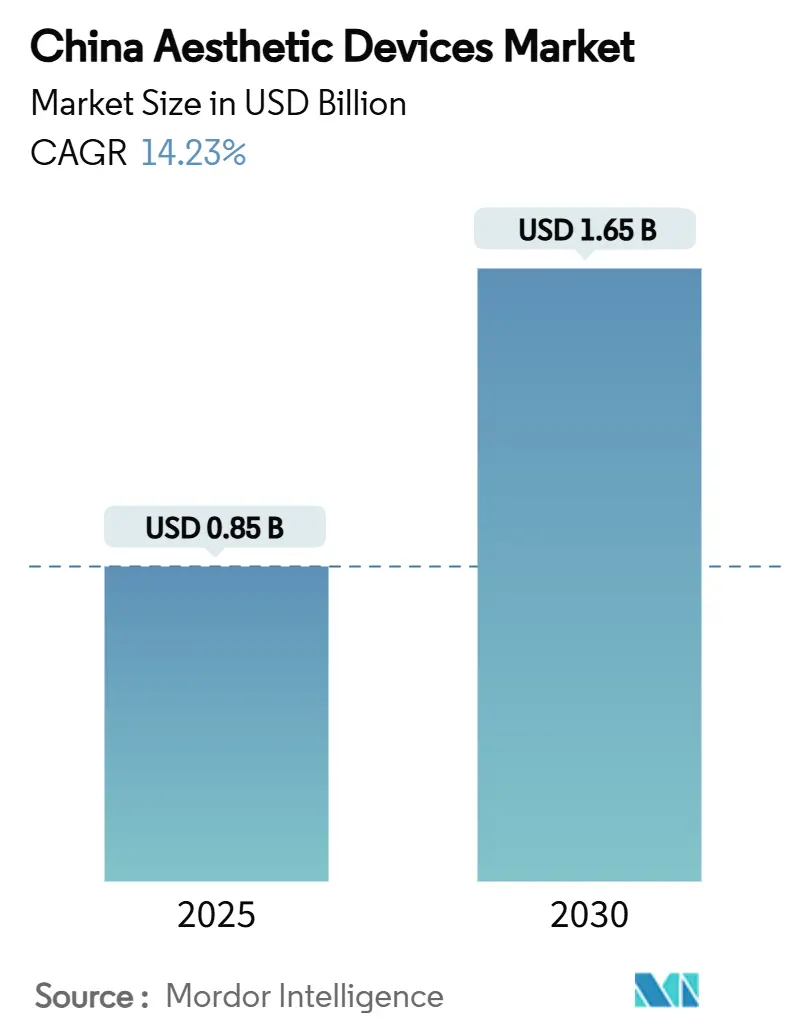
| Dimensione del mercato (2025) | 0.85 miliardo di dollari |
| Dimensione del mercato (2030) | 1.65 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 14.23% CAGR |
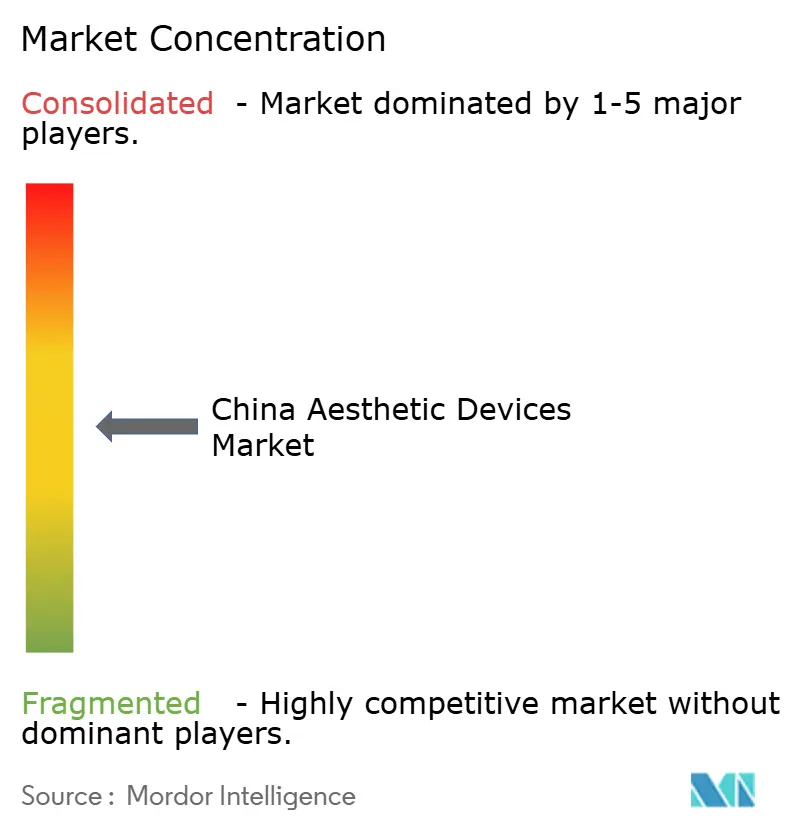
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato cinese dei dispositivi estetici di Mordor Intelligence
Si stima che il mercato cinese dei dispositivi estetici valga 0.85 miliardi di dollari nel 2025 e dovrebbe raggiungere i 1.65 miliardi di dollari entro il 2030, con un CAGR dell'14.23% nel periodo di previsione (2025-2030).
Una domanda sostenuta dei consumatori, una rapida innovazione di prodotto e iniziative normative favorevoli sostengono questa traiettoria. Le tecnologie basate sull'energia mantengono dinamica la categoria offrendo soluzioni non invasive che soddisfano le preferenze avverse al rischio, mentre il social commerce convoglia un flusso crescente di pazienti che si rivolgono per la prima volta a cliniche e canali di utilizzo domestico. L'aumento dei redditi urbani e la maggiore attenzione all'aspetto fisico sostengono i segmenti di prezzo premium, anche se i produttori locali colmano il divario prestazionale con i marchi internazionali. Il sostegno governativo all'innovazione nazionale, unito a percorsi di approvazione accelerati, garantisce una pipeline costante di dispositivi avanzati che acuiscono l'intensità competitiva.
Punti chiave del rapporto
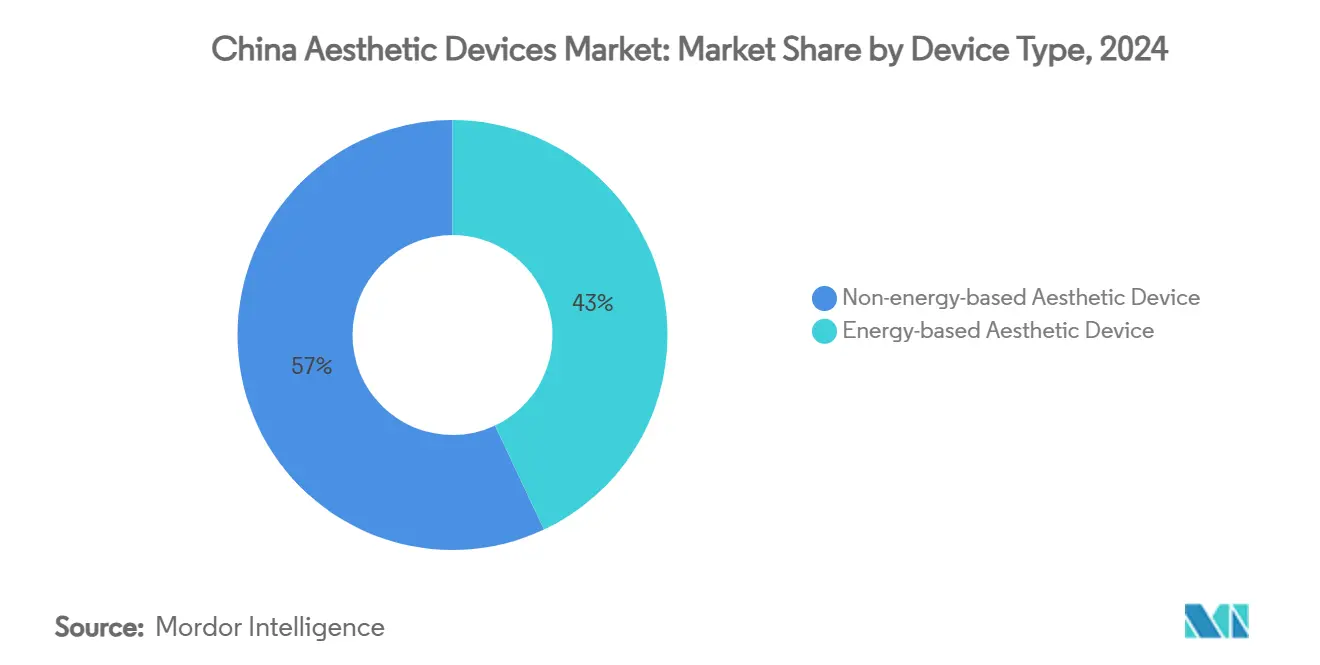
- Per tipologia di dispositivo, nel 43.01 le piattaforme basate sull'energia detenevano il 2024% della quota di mercato dei dispositivi estetici in Cina, mentre si prevede che i sistemi a radiofrequenza registreranno il CAGR più rapido, pari al 18.45%, entro il 2030.
- Per applicazione, il body contouring ha rappresentato il 26.91% del mercato cinese dei dispositivi estetici nel 2024, mentre il resurfacing e il rassodamento della pelle stanno avanzando a un CAGR del 16.86% entro il 2030.
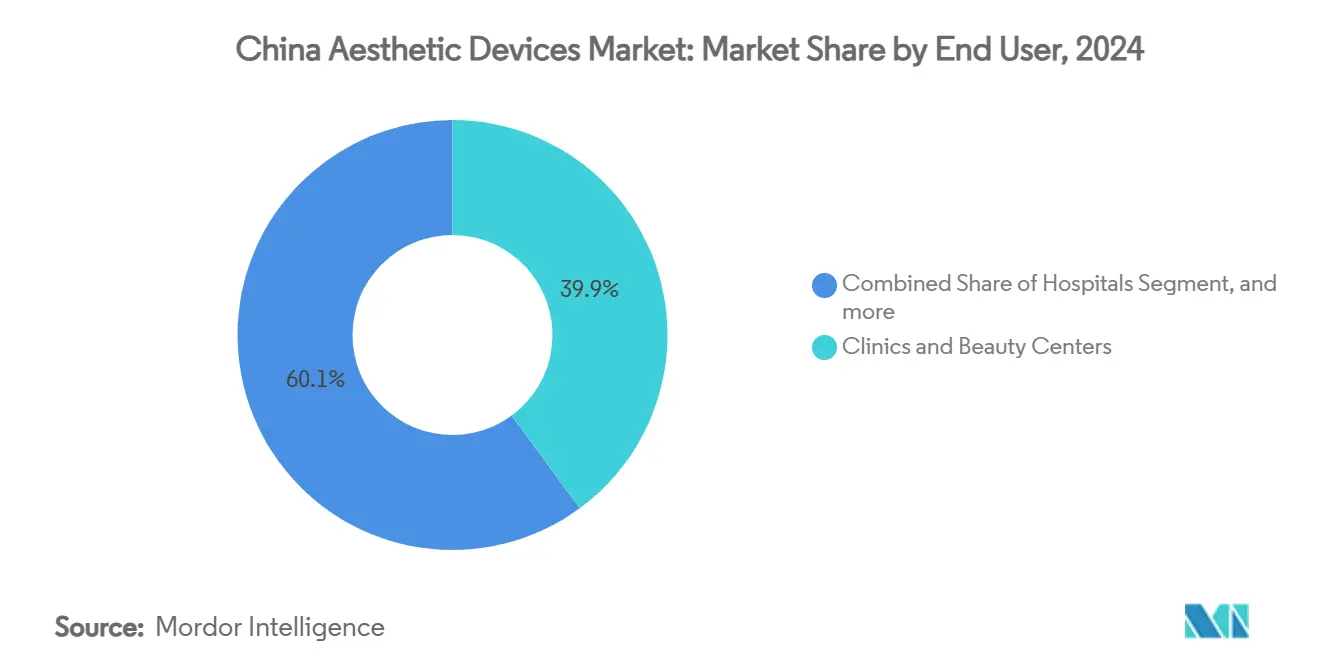
- Per quanto riguarda l'utente finale, nel 39.92 le cliniche e i centri estetici hanno mantenuto una quota del 2024% del mercato cinese dei dispositivi estetici, mentre gli ambienti domestici sono in espansione a un CAGR del 19.77% fino al 2030.
Tendenze e approfondimenti sul mercato dei dispositivi estetici in Cina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza dell'obesità e dei problemi legati al peso | + 2.8% | Nazionale; le città di primo livello sono le più forti | Medio termine (2-4 anni) |
| Crescente popolarità dei trattamenti estetici minimamente invasivi | + 3.2% | Centri urbani; diffusione nelle città di secondo livello | A breve termine (≤2 anni) |
| Innovazione accelerata nelle tecnologie dei dispositivi basati sull'energia | + 2.1% | Nazionale; centri di ricerca e sviluppo a Pechino, Shanghai, Shenzhen | A lungo termine (≥4 anni) |
| Il social commerce e lo streaming live guidano l'acquisizione di pazienti | + 1.9% | Nazionale; dati demografici che privilegiano i dispositivi mobili | A breve termine (≤2 anni) |
| Accelerazione normativa tramite percorsi di accesso anticipato NMPA | + 1.7% | Porto franco di Hainan, Greater Bay Area | A breve termine (≤2 anni) |
| L'invecchiamento della popolazione alimenta la domanda di interventi legati all'età | + 2.3% | Nazionale; concentrazione di coorti 60+ | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza dell'obesità e dei problemi legati al peso
I tassi di obesità negli adulti sono aumentati ogni anno, con le città di prima fascia che mostrano la crescita più ripida. I metodi non invasivi di riduzione del grasso, come la lipolisi a radiofrequenza e la criolipolisi, offrono alternative senza intervento chirurgico che si allineano con il posizionamento della salute preventiva. La crescita del reddito disponibile intensifica la disponibilità a pagare per trattamenti di rimodellamento del corpo, ora inquadrati come investimenti per la salute piuttosto che come lussi. Le innovazioni in fase di sviluppo rafforzano lo slancio; ad esempio, l'iniettabile RZL-012 di Raziel Therapeutics è in fase 3 di sperimentazione e punta a un lancio nel continente nel 2027, combinando capacità farmaceutiche e di dispositivi. [1] Lihi Segal, “RZL-012 Phase III Expansion,” biopharma-apac.com Le campagne governative per il benessere che enfatizzano il peso sano rafforzano ulteriormente la domanda di rimodellamento sotto supervisione medica.
Crescente popolarità dei trattamenti estetici minimamente invasivi
La "bellezza medica leggera" continua a dominare le preferenze dei consumatori, con il 91% dei pazienti intervistati che ha mantenuto o aumentato la spesa nel 2024. Il miglioramento graduale è in linea con l'estetica culturale che privilegia miglioramenti sottili rispetto a cambiamenti radicali. Piattaforme come Little Red Book amplificano le revisioni tra pari e i diari di trattamento, accelerando l'accettazione da parte del pubblico. Gli strumenti diagnostici basati sull'intelligenza artificiale, inclusi i sistemi VISIA, personalizzano i protocolli dei dispositivi e migliorano i risultati. I percorsi NMPA semplificati per gli strumenti minimamente invasivi riducono le barriere all'ingresso per nuove modalità che riducono i tempi di inattività e gli eventi avversi, favorendo cicli di sostituzione più rapidi all'interno delle cliniche.
Innovazione accelerata nelle tecnologie dei dispositivi basati sull'energia
Il consolidamento della piattaforma consente alle cliniche di offrire più terapie utilizzando un'unica console, migliorando la produttività e il ritorno sull'investimento. Le unità a radiofrequenza di nuova generazione integrano il monitoraggio dell'impedenza tissutale in tempo reale che regola l'erogazione di energia microsecondi prima del danno termico, migliorando sia la sicurezza che il comfort del paziente. I produttori nazionali ora offrono un'efficacia comparabile a prezzi di vendita medi inferiori del 30%, supportando la diffusione urbana e suburbana. Le domande di brevetto depositate in Cina hanno superato le 520 domande cumulative per l'estetica basata sull'energia, a dimostrazione del costante impegno in ricerca e sviluppo. Terapie combinate come RF-microneedling o RF-ultrasuoni ampliano le indicazioni e allungano i programmi di trattamento, consolidando i flussi di entrate ricorrenti.
Il commercio sociale e lo streaming live stimolano l'acquisizione di pazienti
I live streaming ospitati da Douyin consentono a medici e KOL di presentare le sessioni di trattamento in tempo reale, comprimendo il ciclo di ricerca-prenotazione. I marchi trasmettono risultati, consigli sulla sicurezza e trasparenza dei prezzi, alimentando la fiducia prima delle visite in clinica. Le funzionalità interattive di Q&A affrontano le esitazioni sul momento, aumentando i tassi di conversione. I produttori di dispositivi distribuiscono pacchetti di contenuti chiavi in mano che le cliniche possono personalizzare, ampliando ulteriormente la portata. L'installazione di sistemi acustici 5G AI di Datasea in 263 saloni di bellezza dimostra come la connettività edge migliori le esperienze di formazione immersiva per i pazienti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni per gli eventi avversi e la sicurezza dei pazienti | -1.4% | Nazionale; i dispositivi per uso domestico sono i più colpiti | Medio termine (2-4 anni) |
| Proliferazione di dispositivi contraffatti e non regolamentati | -2.1% | Nazionale; rischio più elevato nelle città di livello inferiore | A breve termine (≤2 anni) |
| Compressione dei margini dovuta a politiche di approvvigionamento basate sul volume | -1.6% | Appalti nazionali; ospedali pubblici | A breve termine (≤2 anni) |
| Lacune nelle competenze degli operatori e programmi di formazione inadeguati | -1.2% | Nazionale; cliniche più piccole | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni per gli eventi avversi e la sicurezza dei pazienti
L'uso esteso a diversi livelli di competenza degli operatori aumenta il rischio di complicazioni e l'attenzione dei media. Studi scientifici riportano casi come l'atrofia del grasso sottocutaneo dopo iniezioni in pazienti asiatici con strati adiposi più sottili, sottolineando la necessità di un dosaggio specifico per la popolazione. [2] Young Jin Kim, “Subcutaneous Fat Atrophy in Asian Patients,” Journal of Cosmetic Dermatology, onlinelibrary.wiley.com La NMPA ha inasprito la sorveglianza post-commercializzazione, obbligando i produttori a presentare aggiornamenti periodici sulla sicurezza e analisi degli incidenti. Le cliniche investono in programmi di formazione certificati per salvaguardare la propria reputazione. I produttori di dispositivi per uso domestico ora integrano sensori per il tipo di pelle e funzioni di spegnimento automatico per mitigare l'uso improprio, tuttavia le preoccupazioni relative alla responsabilità ne rallentano la velocità di adozione.
Proliferazione di dispositivi contraffatti e non regolamentati
Le città di fascia inferiore e i mercati online continuano a registrare un'offerta di dispositivi contraffatti che imitano il marchio e il firmware di prodotti concessi in licenza. I dispositivi contraffatti spesso costano il 60% in meno rispetto agli originali, attirando acquirenti attenti ai costi ma esponendoli a rischi per la sicurezza. Sofisticate capacità di reverse engineering creano custodie quasi identiche, complicando gli sforzi di controllo. Le incursioni governative e le campagne di sensibilizzazione sono aumentate, ma rimangono reattive perché emergono rapidamente nuove inserzioni. I produttori autorizzati ora integrano la serializzazione basata su blockchain per aiutare cliniche e consumatori a verificare l'autenticità tramite app mobili prima dell'acquisto.
Analisi del segmento
Per tipo di dispositivo: le tecnologie basate sull'energia migliorano le prestazioni del mercato
Le apparecchiature a energia hanno dominato il mercato cinese dei dispositivi estetici con una quota del 43.01% nel 2024, a dimostrazione della loro capacità di affrontare molteplici indicazioni con metodi non invasivi. Si prevede che i dispositivi a radiofrequenza registreranno un CAGR del 18.45% entro il 2030, supportati dalla modulazione della temperatura guidata dall'intelligenza artificiale che garantisce un riscaldamento dermico costante senza danni all'epidermide. I sistemi laser rimangono indispensabili per la depilazione e la rimozione dei tatuaggi, mentre gli ultrasuoni si stanno espandendo nei segmenti della lipolisi addominale. I marchi locali convenienti democratizzano ulteriormente l'accesso offrendo prezzi inferiori del 25-30% rispetto agli equivalenti esteri, senza compromettere gli standard di sicurezza fondamentali. Al contrario, le opzioni non a energia, come i rulli dermici, crescono a un ritmo a una sola cifra, poiché i consumatori gravitano verso soluzioni che promettono un rimodellamento del collagene più duraturo. La classificazione normativa come dispositivi medici di Classe III impone rigorosi controlli di produzione, innalzando le barriere per i nuovi arrivati ma elevando la percezione della qualità nel mercato cinese dei dispositivi estetici.
Le piattaforme RF di seconda generazione combinano microaghi, ecografia e rilevamento dell'impedenza in un unico chassis, consentendo ai medici di personalizzare i protocolli in pochi minuti. Le cliniche apprezzano la riduzione delle spese in conto capitale associata ai sistemi multimodali, che influenzano i cicli di acquisto ogni 24-36 mesi anziché i 48 mesi precedenti. I leader nazionali cercano licenze di esportazione per il Sud-est asiatico, sfruttando le economie di scala realizzate in patria. Nel frattempo, gli importatori riposizionano i dispositivi premium come tecnologie fondamentali per protocolli combinati avanzati, preservando margini più elevati nelle cliniche urbane di alto livello.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: il body contouring detta il ritmo della crescita dei ricavi
Nel 26.91, il body contouring deteneva una quota del 2024% del mercato cinese dei dispositivi estetici, trainata dall'aumento dell'obesità e da un'attenzione culturale rivolta alle silhouette snelle. La domanda di trattamenti è strettamente correlata allo stile di vita sedentario delle città, spingendo le cliniche ad acquisire sistemi di criolipolisi e radiofrequenza monopolare in grado di ridurre l'adiposità localizzata in sessioni di 30 minuti. L'offerta di pacchetti multi-sessione crea flussi di entrate prevedibili e incoraggia la fidelizzazione dei pazienti. Lo stress cutaneo legato all'inquinamento e il fotoinvecchiamento accelerato nelle megalopoli ad alta densità sostengono il CAGR del 16.86% previsto per il resurfacing e il rassodamento cutaneo, dove dominano i laser frazionati e la radiofrequenza frazionata.
Il contouring del viso sta guadagnando terreno tra i consumatori della Generazione Z alla ricerca di perfezionamenti 3D-morphable, spesso integrati da un'analisi della pelle basata sull'intelligenza artificiale che guida la selezione dei parametri. I dispositivi per la depilazione a luce pulsata (IPL) per uso domestico aumentano i ricavi incrementali con l'aumento del reddito disponibile medio nelle città di secondo livello. L'aumento del seno rimane relativamente di nicchia, limitato dalla preferenza per cambiamenti discreti e dalla continua sorveglianza della sicurezza degli impianti. Le piattaforme di teleconsulto collegano sempre più dermatologi ai consumatori rurali per i follow-up, ampliando gli orizzonti di utilizzo dei dispositivi e ampliando la portata dei professionisti nel mercato cinese dei dispositivi estetici.
Per utente finale: Impostazioni Home Cambia modelli di consegna
Cliniche e centri estetici hanno guidato il mercato cinese dei dispositivi estetici con una quota del 39.92% nel 2024, ma la crescita più rapida si registra in ambito domestico, con un CAGR previsto del 19.77% entro il 2030. Privacy, praticità e budget più limitati spingono gli utenti verso dispositivi compatti dotati di punte che raffreddano la pelle e controllo intelligente degli impulsi che riduce il rischio di ustioni. I manuali dei prodotti integrano codici QR che rimandano all'assistenza via chat in tempo reale, rispondendo immediatamente alle domande sulla sicurezza. Gli ospedali si concentrano su procedure complesse che richiedono anestesia o supervisione medica, ma molti pazienti elettivi continuano a migrare verso cliniche specialistiche che offrono tempi di attesa più brevi e piani di pagamento flessibili.
Le normative stabiliscono standard di sicurezza distinti per i dispositivi per uso domestico, spingendo i produttori a introdurre blocchi con password multilivello e modalità di sicurezza per bambini. A differenza di quanto accadeva in passato, il raffreddamento proprietario in zaffiro ha garantito il 70% della quota di mercato dei dispositivi per la depilazione domestica, a dimostrazione dell'importanza di un'ergonomia differenziata e del comfort percepito. Le cliniche rispondono integrando i dispositivi per la manutenzione domiciliare nei pacchetti di trattamento, coltivando relazioni omnicanale con i clienti che estendono i risultati e proteggono i margini di fidelizzazione. Con la convergenza delle funzionalità, il confine tra i segmenti professionale e consumer si assottiglia, rimodellando l'economia dell'utente finale, visibile in tutto il mercato cinese dei dispositivi estetici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Le città di primo livello Pechino, Shanghai, Guangzhou e Shenzhen concentrano la maggior parte della spesa a causa di redditi più elevati, infrastrutture avanzate e una cultura della bellezza radicata. Le aziende internazionali stabiliscono centri di formazione di punta in questi hub per presentare le piattaforme più recenti e catturare i primi utilizzatori. Le iniziative di accesso anticipato dell'NMPA a Hainan e nella Greater Bay Area hanno approvato oltre 270 dispositivi innovativi, riducendo di fatto i cicli di commercializzazione per i leader di categoria. Queste zone fungono da sandbox live in cui le cliniche sperimentano protocolli premium prima di un'implementazione più ampia.
Le conurbazioni di secondo livello come Chengdu e Hangzhou registrano una crescita a due cifre delle procedure, poiché l'esposizione al social-commerce riduce il divario di accettazione con le megalopoli costiere. Le amministrazioni locali offrono sussidi per i parchi industriali medico-estetici, attirando fornitori di componenti e intensificando i cluster regionali di dispositivi che alimentano la distribuzione nazionale. I mercati di livello inferiore rimangono sensibili al prezzo e ricorrono spesso a pagamenti rateali, che i produttori nazionali affrontano con unità entry-level adattate a carichi elettrici inferiori, prevalenti nei vecchi immobili commerciali.
Le province settentrionali danno priorità ai trattamenti sbiancanti e anti-invecchiamento a causa dei climi più freddi che accentuano la perdita di acqua transepidermica. Le regioni meridionali enfatizzano le soluzioni per il body contouring per soddisfare l'estetica dei costumi da bagno, preferita nei climi più caldi. I centri produttivi nel Guangdong, Jiangsu e Zhejiang supportano una logistica just-in-time, riducendo i tempi di consegna a meno di sette giorni per la maggior parte degli SKU e rafforzando la quota di esportazione di apparecchiature estetiche di fabbricazione cinese. I corridoi emergenti per il turismo medico tra Hong Kong e le cliniche della Cina continentale facilitano i pacchetti di procedure transfrontaliere, integrando l'acquisto di dispositivi duty-free con l'assistenza post-trattamento.
L'espansione rurale è catalizzata dalla copertura della banda larga 5G e dalle app per la salute mobile che ospitano consulenze dermatologiche virtuali. Dispositivi portatili a batteria, progettati per condizioni di alimentazione intermittente, trovano impiego negli ospedali di contea, dove il personale ruota tra ruoli multidisciplinari. Con la progressiva riduzione delle disparità di reddito disponibile, i consumatori dell'entroterra hanno accesso a promozioni trasmesse in streaming tramite live-commerce, alimentando vendite incrementali senza infrastrutture fisiche pesanti. Queste sfumature geografiche influenzano congiuntamente i modelli di penetrazione e l'allocazione dei ricavi all'interno del più ampio mercato cinese dei dispositivi estetici.
Panorama competitivo
Il mercato rimane moderatamente frammentato, ma l'attività di fusioni e acquisizioni sta aumentando, poiché le aziende cercano vantaggi di scala che possano soddisfare le direttive di approvvigionamento basate sui volumi. I produttori nazionali beneficiano dei sussidi Made in China 2025 che compensano le spese di ricerca e sviluppo e accelerano la preparazione dei dossier NMPA. I marchi stranieri si rivolgono a canali clinici premium, dove la disponibilità dei pazienti a pagare compensa i dazi sulle importazioni e mantiene il valore del marchio. I prodotti locali competitivi in termini di costi ora soddisfano il 97% dei parametri di riferimento chiave delle principali piattaforme importate, riducendo la differenziazione a software, qualità del servizio e formazione dei professionisti.
L'integrazione tecnologica è al centro della strategia competitiva. Le aziende leader integrano algoritmi di intelligenza artificiale negli applicatori portatili, consentendo la calibrazione automatica della fluenza basata su immagini dermoscopiche in tempo reale. Dashboard collegate al cloud forniscono dati di trattamento anonimizzati ai team di ricerca e sviluppo, riducendo i cicli di iterazione dei prodotti. Le startup con modelli di vendita diretta al consumatore sfruttano tattiche di social-commerce virali per aggirare i margini dei distributori e ottenere una rapida copertura nazionale. In risposta, gli operatori storici collaborano con i marketplace di e-commerce per ospitare negozi monomarca e offrire la consegna in giornata dei dispositivi nelle principali città.
Le categorie di utilizzo domestico sono quelle che registrano la rivalità più agguerrita. I dispositivi IPL raffreddati a zaffiro di Ulike hanno raggiunto un fatturato di 1.3 miliardi di euro (1.5 miliardi di dollari) nel 2024, spingendo i concorrenti a lanciare tecnologie di raffreddamento simili. Per proteggere la quota di mercato, il marchio ha implementato un sistema di garanzia a livelli e un'app mobile sincronizzata che tiene traccia del numero di scatti, ricordando agli utenti quando i materiali di consumo si avvicinano al termine del ciclo di vita. Operatori orientati al settore clinico come Runhu Medical puntano su pacchetti di servizi integrati che includono corsi di certificazione, manutenzione estesa e crediti di aggiornamento, aumentando la fidelizzazione degli utenti professionali. La combinazione di supporto normativo, sofisticatezza dei consumatori e tecnologia della piattaforma garantisce che il panorama competitivo rimanga dinamico nell'orizzonte di previsione.
Leader del settore dei dispositivi estetici in Cina
Lumenis
Candela medica
Bausch Health Companies Inc.
AbbVie (Allergan Estetica)
Meditox
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2025: Raziel Therapeutics ha avviato in Cina gli studi clinici di Fase 3 per RZL-012, un trattamento iniettabile per la riduzione del grasso sottomentoniero, con lancio commerciale previsto entro il 2027 grazie alla partnership con JuveStar Biotech. Questo sviluppo rappresenta una convergenza di approcci farmaceutici e basati su dispositivi per i trattamenti estetici, con un potenziale impatto dirompente sui mercati tradizionali del body contouring.
- Gennaio 2025: Advanced Aesthetic Technologies ha ottenuto l'approvazione NMPA per Algeness VL, il primo filler dermico a base di agarosio approvato in Cina, segnando un'importante pietra miliare normativa per le applicazioni innovative di biomateriali in medicina estetica. L'approvazione del dispositivo medico di Classe III dimostra la volontà di NMPA di adottare tecnologie innovative che offrano una maggiore biocompatibilità e risultati naturali.
- Settembre 2024: GC Aesthetics lancia in Cina il marchio YOUTHLY, che offre protesi mammarie di alta qualità, tra cui Round Collection, PERLE e Luna XT, per soddisfare le diverse esigenze delle pazienti.
- Settembre 2024: Allergan Aesthetics, un'azienda AbbVie, ha ricevuto l'approvazione dalla China National Medical Products Administration (NMPA) per il Botox Cosmetic per il trattamento della prominenza del muscolo massetere (MMP) negli adulti.


Ambito del rapporto sul mercato dei dispositivi estetici in Cina
L’ambito del mercato cinese dei dispositivi estetici comprende tutti i tipi di dispositivi medici utilizzati per varie procedure cosmetiche. Queste procedure includono chirurgia plastica, depilazione, rimozione del grasso in eccesso, antietà, impianti estetici, rassodamento della pelle, ecc., che mirano all'abbellimento, all'alterazione e al miglioramento del corpo. Il mercato cinese dei dispositivi estetici è segmentato per prodotto (dispositivo estetico basato sull'energia (dispositivo estetico basato sul laser, dispositivo estetico basato sulla radiofrequenza (RF), dispositivo estetico basato sulla luce, dispositivo estetico a ultrasuoni), dispositivi estetici non basati sull'energia (tossina botulinica , filler dermici e fili estetici, microdermoabrasione e impianti) e altri prodotti), applicazione (resurfacing e rassodamento della pelle, rimodellamento del corpo e riduzione della cellulite, depilazione, procedure estetiche del viso, aumento del seno e altre applicazioni) e utente finale ( ospedali, cliniche, centri estetici e ambienti domestici). Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
Per tipo di dispositivo
| Dispositivo estetico basato sull'energia | Dispositivo estetico basato su laser |
| Dispositivo estetico a radiofrequenza | |
| Dispositivo estetico basato sulla luce | |
| Dispositivo estetico ad ultrasuoni | |
| Altri dispositivi estetici basati sull'energia | |
| Dispositivo estetico non basato sull'energia | Tossina botulinica |
| Filler e fili dermici | |
| microdermoabrasione | |
| Impianti | |
| Altri dispositivi estetici non basati sull'energia |
Per Applicazione
| Resurfacing e rassodamento della pelle |
| Rimodellamento del corpo e riduzione della cellulite |
| Procedure estetiche facciali |
| Rimozione peli |
| Aumento del seno |
| Altre applicazioni |
Per utente finale
| Ospedali |
| Cliniche e centri estetici |
| Impostazioni iniziali |
| Per tipo di dispositivo | Dispositivo estetico basato sull'energia | Dispositivo estetico basato su laser |
| Dispositivo estetico a radiofrequenza | ||
| Dispositivo estetico basato sulla luce | ||
| Dispositivo estetico ad ultrasuoni | ||
| Altri dispositivi estetici basati sull'energia | ||
| Dispositivo estetico non basato sull'energia | Tossina botulinica | |
| Filler e fili dermici | ||
| microdermoabrasione | ||
| Impianti | ||
| Altri dispositivi estetici non basati sull'energia | ||
| Per Applicazione | Resurfacing e rassodamento della pelle | |
| Rimodellamento del corpo e riduzione della cellulite | ||
| Procedure estetiche facciali | ||
| Rimozione peli | ||
| Aumento del seno | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Cliniche e centri estetici | ||
| Impostazioni iniziali | ||


Domande chiave a cui si risponde nel rapporto
Quale categoria di dispositivi domina attualmente il mercato cinese dei dispositivi estetici?
Nel 43.01, le piattaforme basate sull'energia detenevano una quota del 2024%, a dimostrazione dell'ampia copertura delle indicazioni e della preferenza clinica per i sistemi multimodali.
Quale tasso di crescita è previsto per i dispositivi estetici per uso domestico in Cina?
Si prevede che gli ambienti domestici cresceranno a un CAGR del 19.77% tra il 2025 e il 2030, superando tutti i canali professionali.
Quale applicazione genera oggi i ricavi più elevati?
Il rimodellamento del corpo e la riduzione della cellulite rappresentano il 26.91% del fatturato del 2024, trainati dall'aumento dell'obesità e dalla domanda di soluzioni non invasive per la riduzione del grasso.
In che modo la regolamentazione sostiene l'innovazione in Cina?
Dal 270, i programmi di accesso anticipato dell'NMPA a Hainan e nella Greater Bay Area hanno autorizzato oltre 2017 nuovi dispositivi, riducendo i tempi di ingresso sul mercato per le tecnologie avanzate.
Perché alcuni utenti preferiscono le tecnologie basate sull'energia a quelle iniettabili?
Garantiscono un rimodellamento duraturo del collagene con tempi di recupero minimi, soddisfacendo le preferenze culturali per miglioramenti sottili e progressivi.
Quali fattori regionali influenzano l'adozione dei dispositivi in Cina?
Le città di primo livello adottano per prime a causa dei redditi più elevati, mentre i centri di secondo livello crescono rapidamente grazie all'esposizione al commercio sociale e agli incentivi alla produzione locale.
Pagina aggiornata l'ultima volta il:



