

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
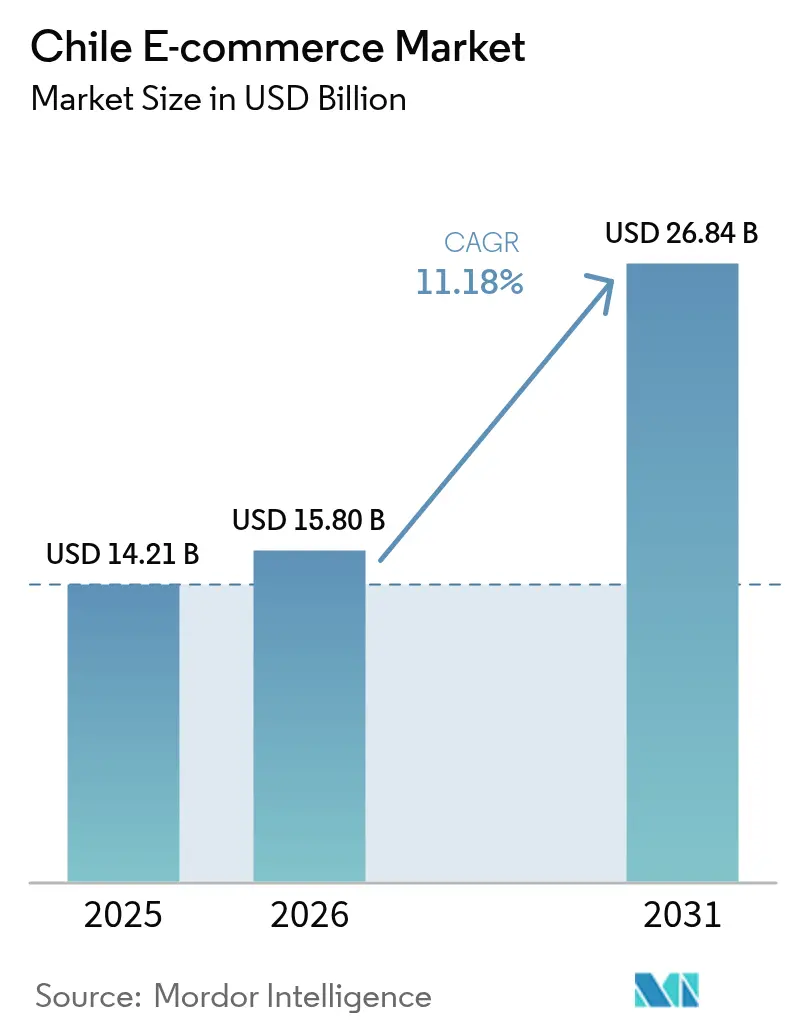
| Dimensione del mercato (2026) | 15.8 miliardo di dollari |
| Dimensione del mercato (2031) | 26.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.18% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'e-commerce in Cile di Mordor Intelligence
Si stima che nel 2026 il mercato cileno dell'e-commerce raggiungerà un valore di 15.8 miliardi di dollari, in crescita rispetto ai 14.21 miliardi di dollari del 2025, con proiezioni che indicano 26.84 miliardi di dollari per il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.18% nel periodo 2026-2031. La penetrazione di Internet dell'88.3% in Cile, la copertura 4G a livello nazionale e la rapida diffusione del 5G sono alla base di questa traiettoria, posizionando il Paese come il mercato di consumo più avanzato digitalmente dell'America Latina. [1] Subsecretaría de Telecomunicaciones, “Conectividad 2025 Report,” subtel.gob.cl L'espansione della fibra ottica sostenuta dal governo, la forte penetrazione bancaria e un ecosistema di pagamenti modernizzato accelerano la migrazione dal commercio al dettaglio tradizionale a modelli omnicanale integrati. I continui investimenti diretti esteri nelle telecomunicazioni, superiori a 3 miliardi di dollari dal 2024, creano una fitta rete logistica e di data center che riduce i costi di evasione degli ordini e migliora l'affidabilità della piattaforma. La crescente diffusione degli smartphone, che ora rappresentano il 66% delle transazioni, amplifica la portata dei portafogli digitali come WebPay e MACH, mentre le nuove norme sull'imposta sul valore aggiunto (IVA) in vigore da gennaio 2025 aumentano i costi di conformità per i commercianti transfrontalieri, ma creano condizioni di parità per i venditori nazionali. Nonostante la volatilità valutaria e le inefficienze nelle consegne nelle zone rurali, il mercato cileno dell'e-commerce continua ad attrarre l'espansione regionale sia di piattaforme globali che di operatori locali già affermati.
Punti chiave del rapporto
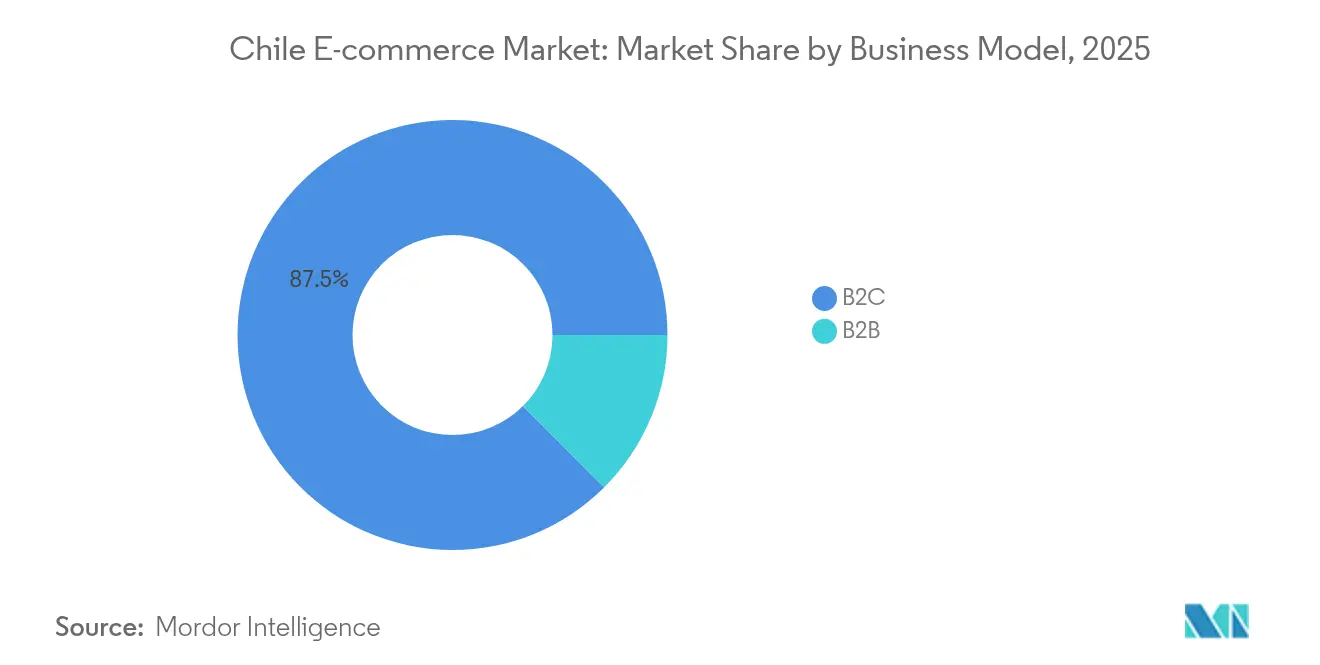
- In base al modello di business, nel 2 il segmento B87.45C deteneva l'2025% della quota di mercato dell'e-commerce in Cile, mentre il B2B è destinato a crescere a un CAGR del 14.02% entro il 2031.
- In base al tipo di dispositivo, nel 65.72 smartphone e tablet hanno conquistato il 2025% del fatturato; l'utilizzo dei dispositivi desktop è in calo, mentre le vendite sui dispositivi mobili stanno aumentando a un CAGR del 10.45%.
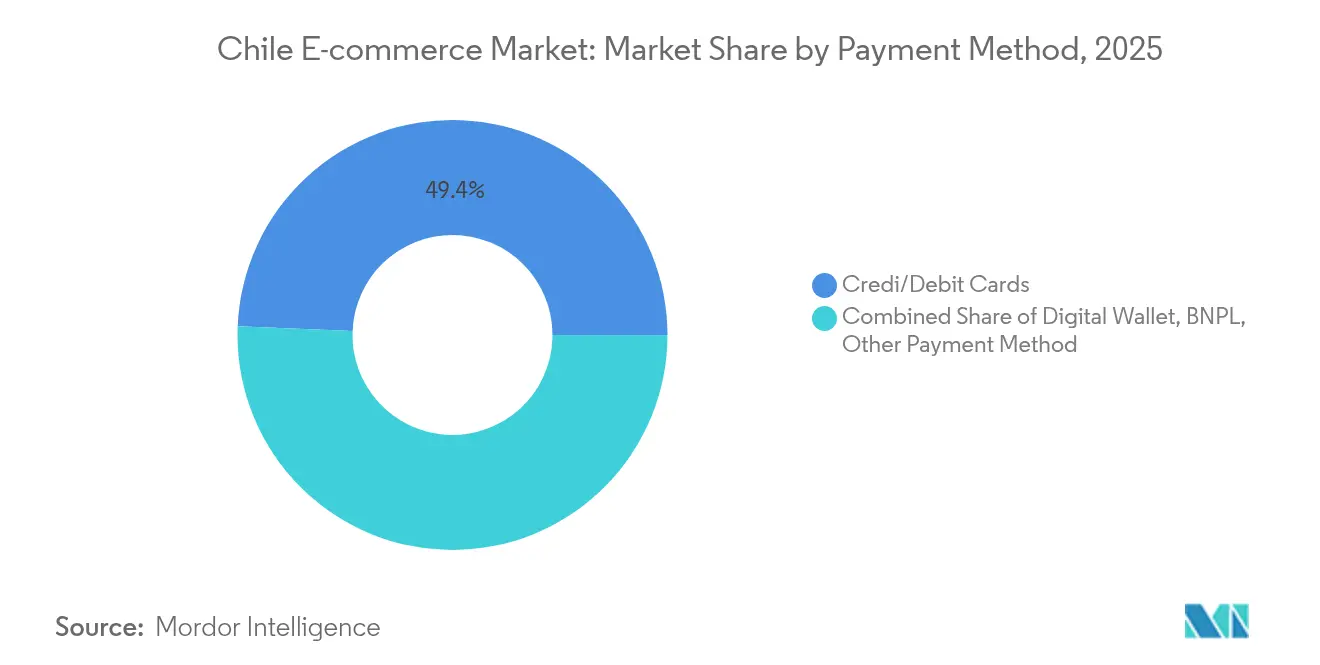
- Per quanto riguarda i metodi di pagamento, nel 49.35 le carte rappresentavano il 2025% del mercato dell'e-commerce in Cile, ma si prevede che i portafogli digitali cresceranno a un CAGR del 16.05% entro il 2031.
- Per categoria di prodotto, l'elettronica di consumo è stata in testa con una quota di fatturato del 21.35% nel 2025; si prevede che il settore alimentare e delle bevande crescerà a un CAGR del 14.12% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'e-commerce in Cile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida espansione dei portafogli digitali abilitati per WebPay | + 2.8% | Nazionale, con i primi guadagni a Santiago, Valparaíso, Concepción | Medio termine (2-4 anni) |
| La spinta omnicanale dei 4 principali rivenditori fisici del Cile | + 2.1% | Nazionale, concentrato nei centri urbani | A breve termine (≤ 2 anni) |
| L'implementazione del 5G aumenta la velocità dei pagamenti tramite dispositivi mobili | + 1.9% | Nazionale, dando priorità alle aree metropolitane | Medio termine (2-4 anni) |
| Investimenti governativi nel backhaul in fibra ottica "Cile Digitale 2035" | + 1.7% | A livello nazionale, mirato a colmare le lacune di connettività rurale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida espansione dei portafogli digitali abilitati per WebPay
WebPay è ora integrato in tutti i principali marketplace, eliminando gli attriti dei pagamenti tradizionali e aumentando i tassi di conversione dei commercianti a doppia cifra. MACH ha superato i 4 milioni di utenti nel 2025 con un tasso di soddisfazione del 95%, riflettendo una crescente inclusione finanziaria in un contesto di penetrazione dei conti bancari pari all'87%. [2] Banco de Chile, “MACH User Milestones 2025,” bci.cl Il Cile è diventato anche il quarto mercato di pagamenti in tempo reale più grande del Sud America, elaborando 1.43 miliardi di trasferimenti elettronici nel 2024, il che riduce la gestione del contante e accelera i cicli di regolamento. Man mano che i portafogli digitali integrano funzioni di fidelizzazione, microcredito e acquisto ora-paga dopo (BNPL), la fidelizzazione alla piattaforma aumenta e il valore medio degli ordini cresce. Questi effetti di rete rafforzano lo slancio di crescita del mercato e-commerce cileno e riducono i costi di acquisizione sia per i venditori locali che per quelli transfrontalieri.
La spinta omnicanale dei 4 principali rivenditori fisici del Cile
I rivenditori tradizionali stanno convertendo i negozi in nodi di evasione ordini che accorciano le distanze dell'ultimo miglio, aumentano la copertura delle consegne in giornata e incrementano il traffico click-and-collect. Il servizio Fulfillment By Falabella di Falabella supporta ora il 18% delle vendite del marketplace con una soddisfazione post-acquisto del 90%. [3] Falabella SA, “Fulfillment By Falabella Fact Sheet,” falabella.com Il motore di raccomandazione basato sull'intelligenza artificiale di Cencosud ha aumentato la dimensione del carrello online del 12% nel 2024, illustrando come la personalizzazione basata sui dati aumenti il valore a vita del cliente. Queste iniziative monetizzano anche l'inventario inutilizzato dei negozi e sfruttano i programmi fedeltà consolidati, creando elevate barriere all'ingresso per i pure-play stranieri. L'intensificarsi della concorrenza omnicanale costringe i marketplace a differenziarsi attraverso la logistica proprietaria, i componenti aggiuntivi fintech e le partnership esclusive con i marchi, innalzando così gli standard di servizio complessivi nel mercato e-commerce cileno.
L'implementazione del 5G aumenta la velocità dei pagamenti tramite dispositivi mobili
Gli operatori di telecomunicazioni hanno stanziato 3 miliardi di dollari per lo spettro 5G, il backhaul in fibra e i nodi edge, promettendo una latenza inferiore a 20 millisecondi. Sessioni mobili più veloci riducono l'abbandono del carrello, soprattutto per gli acquirenti impulsivi e gli eventi di vendita lampo. Il cavo Asia-South America Digital Gateway rafforza la larghezza di banda internazionale e riduce la perdita di pacchetti, incoraggiando gli acquisti transfrontalieri di elettronica di consumo e moda di alto valore. Con la diffusione di pagine prodotto ricche di video e strumenti di prova AR, il 5G consente un rendering fluido sui telefoni di fascia media, aumentando la durata delle sessioni e la conversione.
Investimenti governativi nel backhaul in fibra ottica “Cile Digitale 2035”
L'iniziativa estende le dorsali in fibra ottica ai comuni meno serviti, con l'obiettivo di dimezzare il divario di connettività rurale entro il 2028. Una nuova Agenzia Nazionale per la Sicurezza Informatica coordina la condivisione di informazioni sulle minacce, aumentando la fiducia dei consumatori nell'archiviazione online delle credenziali delle carte. Programmi sovvenzionati per le competenze digitali aiutano 55,000 PMI ad adottare plug-in per vetrine virtuali e a operare su più marketplace. Nel lungo periodo, si prevede che queste misure sbloccheranno nuove coorti di venditori e forniranno al mercato dell'e-commerce cileno un profilo di crescita inclusivo che bilancia la scala urbana con la portata provinciale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Commissioni di interscambio e gateway elevate concentrate in due PSP | -1.4% | Nazionale, che riguarda tutte le transazioni digitali | A breve termine (≤ 2 anni) |
| Costi di consegna rurale in Patagonia e nell'estremo nord | -0.9% | Regionale, concentrato in aree remote | Medio termine (2-4 anni) |
| Utilizzo persistente di denaro contante nella fascia di età 45+ | -0.7% | Nazionale, con variazioni urbano-rurali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Commissioni di interscambio e gateway elevate concentrate in due PSP
Un duopolio nell'acquisizione di carte mantiene le commissioni interbancarie intorno all'1.9% per transazione, riducendo i margini delle PMI. Poiché gli stessi processori dominano anche le ricariche dei wallet, l'opacità delle commissioni persiste, limitando la possibilità di sconti dinamici e promozioni rateali. La bozza di legge Fintech prevede interfacce open-banking, ma i periodi di tolleranza per la conformità ritardano una concorrenza significativa.
Costi di consegna rurale in Patagonia e nell'estremo nord
Reti stradali sparse, instabilità meteorologica e bassa densità di fermate fanno aumentare i costi per pacco del 40% rispetto a Santiago. I sussidi governativi per i trasporti, pari a 87 milioni di dollari, si concentrano sui passeggeri, non sulle merci, quindi la logistica dell'e-commerce rimane autofinanziata. Di conseguenza, categorie ingombranti come gli elettrodomestici registrano un'adozione più lenta, limitando la domanda totale indirizzabile, nonostante il miglioramento della connettività in fibra ottica.
Analisi del segmento
Per modello di business: le piattaforme B2B accelerano la trasformazione digitale
Si prevede che la quota B2B del mercato e-commerce cileno aumenterà a un CAGR del 14.02% entro il 2031, superando il segmento consumer che già controlla l'87.45% delle vendite nel 2025. I mandati di digitalizzazione degli acquisti, gli hub di inventario cross-dock e gli strumenti integrati di credito commerciale attraggono produttori e distributori alla ricerca di riduzioni dei tempi di ciclo. I grandi acquirenti prediligono i portali a circuito chiuso, ma le PMI esportatrici migrano verso i mercati pubblici per soddisfare la domanda regionale nell'ambito dell'accordo interinale UE-Cile.
L'arena B2C dominante rimane altamente competitiva, tuttavia la densità logistica e le reti di lavoratori autonomi sostengono economie di unità redditizie. Le riforme di governance previste dalla Legge n. 21.431 aumentano i costi dei partner di consegna, ma le piattaforme compensano con routing dinamico e leve di prezzo per i picchi di prezzo. I concorrenti transfrontalieri accettano margini inferiori per guadagnare quote di mercato, spingendo i leader nazionali a migliorare i vantaggi fedeltà e i prodotti finanziari in-app. Queste contromisure mantengono i solidi parametri di engagement del mercato e-commerce cileno.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di dispositivo: il predominio del commercio mobile rimodella l'esperienza utente
Smartphone e tablet hanno rappresentato il 65.72% del valore lordo delle merci nel 2025, e il fatturato derivante dal mobile sta crescendo a un CAGR del 10.45%. Questa quota conferisce ai dispositivi portatili il maggiore contributo al mercato e-commerce cileno per quanto riguarda i fattori di forma hardware. Il desktop rimane rilevante per gli ordini B2B di grandi dimensioni, ma il traffico mostra una tendenza al ribasso, poiché il design responsivo, l'accesso biometrico e i portafogli one-click semplificano i pagamenti su schermi più piccoli.
Operatori app-first come MercadoLibre registrano il 72% di utenti attivi che effettuano transazioni esclusivamente tramite dispositivi mobili, a dimostrazione degli investimenti in interfacce utente come la ricerca visiva e l'assistenza clienti tramite chat. L'implementazione della rete 5G accelera l'adozione di una navigazione ricca di video e arricchita dalla realtà aumentata, spostando ulteriormente l'ago della bilancia verso le interfacce mobili. Chioschi e commercio tramite smart TV sono attualmente in fase sperimentale, ma la proliferazione dei dispositivi edge segnala una futura competizione multicanale.
Per metodo di pagamento: la rivoluzione del portafoglio digitale sfida il predominio delle carte
Nel 49.35, le carte rappresentavano il 2025% del valore delle transazioni, ma i portafogli digitali stanno crescendo a un CAGR del 16.05%. I portafogli digitali rappresentano già il 35.10% del mercato e-commerce cileno per i pagamenti, grazie all'accettazione diffusa dei codici QR di WebPay e ai trasferimenti peer a zero commissioni di MACH. Questo slancio riduce i cicli di pagamento e riduce i chargeback.
Il BNPL rimane marginale perché i sistemi di credit scoring e gli spread sui tassi di interesse ne scoraggiano l'utilizzo. Tuttavia, l'infrastruttura per i pagamenti in tempo reale consente prodotti di addebito differito e le autorità di regolamentazione stanno elaborando norme di informativa per tutelare i consumatori. Con l'apertura delle API di interoperabilità, le fintech di nicchia possono sovrapporre i programmi fedeltà ai portafogli elettronici, erodendo le preferenze relative alle carte e comprimendo l'interscambio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria di prodotto B2C: Alimenti e bevande L'e-commerce accelera la crescita
Il settore alimentare e delle bevande è sulla buona strada per registrare un CAGR del 14.12% entro il 2031, il più rapido tra le linee di prodotto. Aggregatori come Rappi e Cornershop estendono la copertura della catena del freddo e i punti di micro-evasione degli ordini all'interno dei supermercati, riducendo le finestre di consegna a meno di 60 minuti. L'elettronica di consumo ha mantenuto una quota di fatturato del 21.35% nel 2025, la maggiore quota di mercato dell'e-commerce in Cile a livello di categoria, sostenuta dall'arbitraggio dei prezzi transfrontaliero e dai lanci di marchi programmati in concomitanza con gli eventi informatici.
La moda, trainata dalle importazioni di fast fashion, attrae acquirenti grazie a strumenti di dimensionamento predittivi, mentre la crescita dell'arredamento è frenata dai costi di spedizione volumetrici. Il turismo stagionale in Patagonia integra la domanda di attrezzature sportive e accessori da viaggio, ma rimane volatile.
Analisi geografica
L'area metropolitana di Santiago detiene oltre il 53.60% del GMV nazionale grazie alla densità di popolazione, alla copertura delle consegne in giornata e alla presenza di importanti centri di distribuzione lungo la Route 68. Seguono Valparaíso e Concepción, che sfruttano la connettività portuale e la base di consumatori universitaria. Insieme, questi corridoi amplificano la concentrazione urbana del mercato dell'e-commerce cileno e supportano densità di consegna pacchi superiori a 3,000 per km².
Le macrozone settentrionali legate all'estrazione del rame presentano un reddito disponibile superiore alla media, stimolando l'acquisto di beni di lusso e di elettronica. Ciononostante, i tempi di consegna logistici raggiungono i 4-5 giorni, moderando gli acquisti impulsivi. La Patagonia e la regione dell'Araucanía illustrano il divario rurale: i progetti per la fibra ottica nell'ambito di Chile Digital 2035 ampliano l'accesso, ma la distanza stradale e le idiosincrasie meteorologiche allungano i costi dell'ultimo miglio, limitando l'ampiezza delle promozioni dei rivenditori.
I flussi transfrontalieri vengono sempre più spesso instradati attraverso i magazzini doganali nella zona franca di Santiago, consentendo ai marketplace cinesi di promettere consegne con sdoganamento entro 7 giorni. L'accordo interinale UE-Cile elimina i dazi sul 99.9% delle importazioni UE, ampliando l'assortimento di prodotti nei settori della cosmetica e degli alimenti di alta gamma. Contemporaneamente, le riforme dell'IVA del gennaio 2025 aboliscono la regola de minimis, obbligando tutti i pacchi in entrata a pagare l'imposta e riducendo così il vantaggio del costo di sbarco di cui in precedenza godevano le spedizioni di valore estremamente basso.
Panorama normativo
Il Cile regola il commercio elettronico attraverso norme a tutela dei consumatori, requisiti di condotta per le piattaforme e obblighi fiscali. Il Ministero dell'Economia ha emanato il Regolamento sul Commercio Elettronico (Decreto n. 6, in vigore dal 2021), che impone a venditori e piattaforme di condividere informazioni chiare prima della stipula del contratto (inclusi prezzo totale e costi di spedizione) e stabilisce obblighi di informativa di base per le transazioni online. Il SERNAC (Servizio di Regolamentazione e Controllo del Commercio) garantisce inoltre i diritti dei consumatori nell'ambito del quadro normativo a tutela dei consumatori, incluso il diritto di recesso entro 10 giorni previsto dalla Legge n. 21.398.
La tassazione è stata una delle principali motivazioni a breve termine per la conformità delle piattaforme e dei flussi transfrontalieri. Le modifiche all'IVA entrate in vigore a partire da gennaio 2025 hanno eliminato l'esenzione de minimis per i pacchi in entrata, e ulteriori norme per le merci importate di basso valore, introdotte alla fine del 2025, hanno esteso la riscossione dell'IVA al punto vendita per determinate transazioni transfrontaliere. Nel febbraio 2026, il Servicio de Impuestos Internos (SII) ha emanato la Risoluzione n. 23 (10 febbraio 2026), che stabilisce i requisiti formali di registrazione per gli operatori di piattaforme di intermediazione digitale al fine di adempiere agli obblighi di riscossione e rendicontazione dell'IVA relativi alle merci importate vendute tramite tali piattaforme.
Analisi della catena del valore
La creazione di valore nell'e-commerce cileno inizia con i produttori, i proprietari dei marchi e gli importatori, per poi passare attraverso la vendita al dettaglio diretta e di terze parti tramite piattaforme ibride e marketplace, tra cui Mercado Libre e rivenditori omnicanale come Falabella.com, Paris.cl (Cencosud), Ripley.com e Mundo Lider (Walmart Cile). I pagamenti vengono elaborati tramite circuiti di carte di credito e acquirenti, nonché tramite PSP e sistemi di pagamento elettronico come WebPay e MACH, a cui seguono la gestione degli ordini, lo stoccaggio e la consegna dell'ultimo miglio tramite reti di corrieri e centri di distribuzione di proprietà dei rivenditori, concentrati nell'area metropolitana di Santiago. Gli ordini transfrontalieri comportano ulteriori fasi di spedizione, stoccaggio doganale e sdoganamento, e il regime IVA post-2025 aumenta la necessità di determinazione e documentazione delle imposte al momento del pagamento.
I recenti segnali in materia di politiche e infrastrutture stanno cambiando il modo in cui i partecipanti si connettono lungo la filiera. Gli obblighi SII richiedono ai marketplace e ai facilitatori di pagamento di rafforzare l'onboarding dei commercianti e la verifica dello status fiscale, il che aumenta l'importanza delle integrazioni API e dello scambio di dati con le autorità fiscali. Sul piano fisico, il Barometro Logistico Conecta Logistica/MTT (pubblicato nel 2026 per le prestazioni del 2025) ha evidenziato progressi nella tracciabilità digitale e nell'integrazione dei sistemi (65% di integrazione e 63% di accesso ai sistemi di tracciabilità), a supporto di una gestione più rapida delle eccezioni e dell'elaborazione dei resi. Allo stesso tempo, le limitazioni in termini di manodopera e di consegne in aree remote al di fuori del corridoio Santiago-Valparaíso-Concepción continuano ad aumentare i costi.
Panorama competitivo
Il mercato dell'e-commerce cileno ospita un mix di grandi nomi del retail e concorrenti nativi digitali. MercadoLibre sfrutta il suo ecosistema end-to-end di marketplace, pagamenti, credito e logistica; la preferenza per i marchi ha raggiunto il massimo storico nel 2025, con una crescita del 31% degli utenti fintech attivi mensilmente. Falabella ha triplicato i profitti nel primo trimestre 1, confermando i risultati ottenuti grazie all'automazione della logistica e all'integrazione delle carte fedeltà.
Il motore di data science di Cencosud guida il bundling dei prodotti e la definizione dinamica dei prezzi, in particolare nel settore alimentare, difendendo la propria quota di mercato da Rappi e Jumbo. Attori internazionali come Shein sfruttano le catene di fornitura direttamente dalla fabbrica per comprimere i tempi di consegna nel settore della moda. AliExpress sfrutta i trattati postali e i magazzini doganali per acquisire il 42% dei pacchi transfrontalieri, mantenendo bassi gli ASP.
Gli schemi strategici si concentrano su tre leve: 1) un sistema di evasione degli ordini proprietario che garantisce il rispetto dei livelli di servizio durante le promozioni, 2) portafogli captive che trasformano i dati di pagamento in trigger di cross-selling e 3) alleanze regionali che diversificano l'approvvigionamento. Le azioni di consolidamento sono plausibili, ma le soglie antitrust rimangono vigili. Dato che i primi cinque operatori detengono circa il 55% del valore lordo delle merci, l'intensità della rivalità rimane moderata e incoraggia incentivi aggressivi per la fidelizzazione piuttosto che profonde guerre di prezzo.
Leader del settore dell'e-commerce in Cile
Falabella
Ripley,
Parigi (Cencosud)
Walmart Cile (Lider)
MercadoLibre
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Grupo Falabella ha pubblicato i risultati del primo trimestre 2026, con un GMV del canale digitale in crescita del 21% su base annua e un aumento del 40% delle vendite da venditori terzi. L'aggiornamento evidenzia una più rapida integrazione nei marketplace all'interno di un ecosistema omnicanale leader, innalzando gli standard per i servizi ai venditori, l'integrazione della logistica e la conversione legata alla fidelizzazione in Cile.
- Marzo 2026: Mercado Libre ha annunciato un piano di investimenti record di 750 milioni di dollari in Cile per il 2026 e ha delineato l'espansione logistica legata a tale spesa. Il piano prevedeva l'aggiunta di un secondo centro di distribuzione vicino a Colina (Santiago), rafforzando la copertura delle consegne entro il giorno successivo e la disponibilità di scorte, elementi chiave per la crescita del marketplace.
- Ottobre 2024: il Congresso cileno ha approvato una legge sulla conformità fiscale che ha inasprito i controlli sull'IVA per le piattaforme digitali. La modifica ha accresciuto l'importanza dei controlli gestiti dalle piattaforme per la fatturazione, la verifica dei venditori e la comunicazione dei dati, innalzando i requisiti di conformità sia per i marketplace nazionali che per i venditori transfrontalieri.
Ambito e metodologia
L'e-commerce è l'acquisto e la vendita di prodotti e servizi tramite Internet. Viene condotto su computer, cellulari, tablet e altri dispositivi intelligenti. Esistono principalmente due tipi di e-commerce, tra cui Business-to-Consumer (B2C) e Business-to-Business (B2B).
Il mercato dell'e-commerce cileno è segmentato dall'e-commerce B2C (bellezza e cura della persona, elettronica di consumo, moda e abbigliamento, cibo e bevande, mobili e casa) e dall'e-commerce B2B. Inoltre, giocattoli, hobby e bricolage, elettronica e media, moda, mobili ed elettrodomestici e alimenti e cura della persona rappresentano la maggior parte delle entrate dell'e-commerce in Cile.
Per modello di business
| B2C |
| B2B |
Per tipo di dispositivo
| Smartphone / Cellulare |
| Desktop e computer portatile |
| Altri tipi di dispositivi |
Per metodo di pagamento
| Carte di credito/debito |
| Portafogli digitali |
| BNL |
| Altro metodo di pagamento |
Per categoria di prodotto B2C
| Bellezza e cura personale |
| Elettronica di consumo |
| Moda e abbigliamento |
| Cibo e bevande |
| Mobili e casa |
| Giocattoli, fai da te e media |
| Altre categorie di prodotti |
| Per modello di business | B2C |
| B2B | |
| Per tipo di dispositivo | Smartphone / Cellulare |
| Desktop e computer portatile | |
| Altri tipi di dispositivi | |
| Per metodo di pagamento | Carte di credito/debito |
| Portafogli digitali | |
| BNL | |
| Altro metodo di pagamento | |
| Per categoria di prodotto B2C | Bellezza e cura personale |
| Elettronica di consumo | |
| Moda e abbigliamento | |
| Cibo e bevande | |
| Mobili e casa | |
| Giocattoli, fai da te e media | |
| Altre categorie di prodotti |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'e-commerce in Cile?
Il mercato valeva 15.8 miliardi di dollari nel 2026 e si prevede che raggiungerà i 26.84 miliardi di dollari entro il 2031, il che implica un CAGR dell'11.18%.
Quale modello di business sta crescendo più velocemente nell'e-commerce cileno?
Le piattaforme B2B si stanno espandendo a un CAGR del 14.02% fino al 2031, man mano che le aziende digitalizzano i flussi di lavoro di approvvigionamento ed esportazione.
Quanto è dominante il commercio mobile in Cile?
Smartphone e tablet rappresentano il 65.72% del valore delle transazioni, con le vendite tramite dispositivi mobili in aumento a un CAGR del 10.45% fino al 2031, grazie all'implementazione del 5G.
Quali metodi di pagamento stanno guadagnando popolarità?
I portafogli digitali stanno crescendo a un CAGR del 16.05%, erodendo la quota del 49.35% ancora detenuta da carte di credito e di debito.
Quale categoria di prodotti registra la crescita più rapida?
L'e-commerce di alimenti e bevande è in testa con un CAGR del 14.12% fino al 2031 grazie alla rapida espansione delle piattaforme di consegna di generi alimentari.
In che modo le nuove norme IVA influenzeranno gli acquisti transfrontalieri?
Da gennaio 2025 tutte le importazioni B2C saranno soggette all'IVA, riducendo il vantaggio del costo di sbarco dei pacchi di basso valore e avvantaggiando i venditori nazionali.


