

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
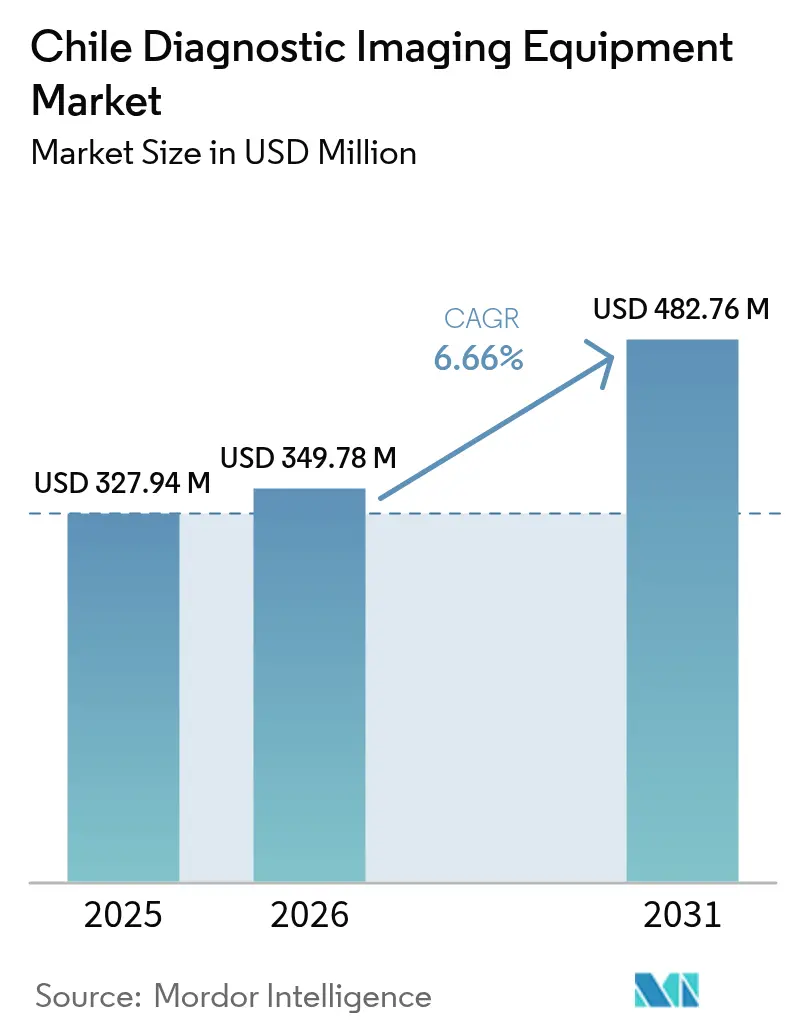
| Dimensione del mercato (2026) | USD 349.78 milioni |
| Dimensione del mercato (2031) | USD 482.76 milioni |
| Tasso di crescita (2026 - 2031) | 6.66% CAGR |
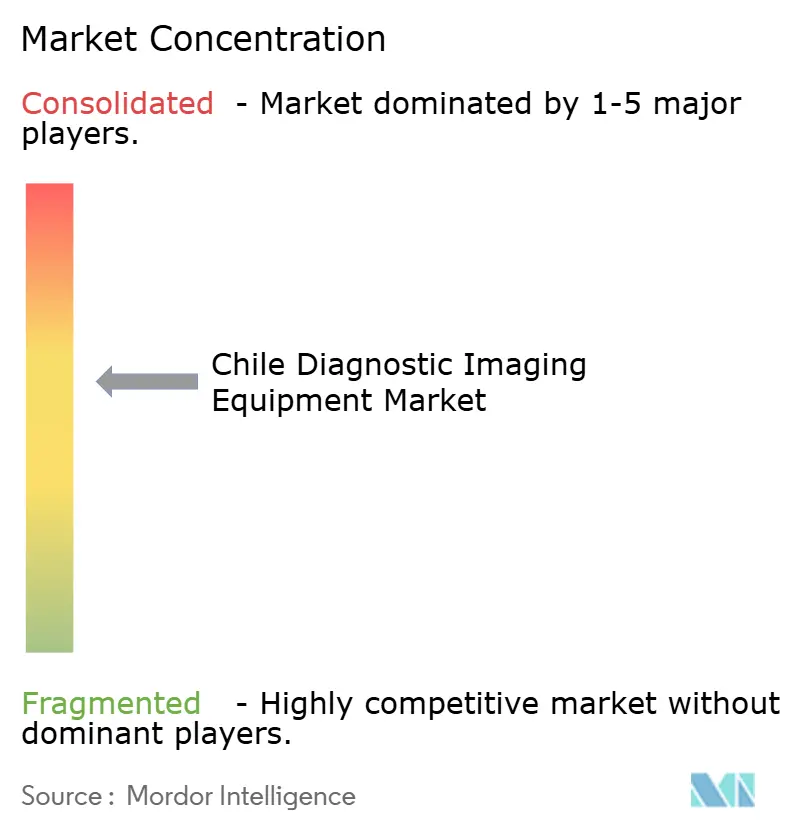
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle apparecchiature per la diagnostica per immagini in Cile di Mordor Intelligence
Il mercato cileno delle apparecchiature per la diagnostica per immagini aveva un valore di 327.94 milioni di dollari nel 2025 e si prevede che crescerà da 349.78 milioni di dollari nel 2026 a 482.76 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.66% durante il periodo di previsione (2026-2031). I costanti investimenti del settore pubblico, la rapida digitalizzazione del settore privato e l'invecchiamento della popolazione, che ora rappresenta il 16% dei residenti, rafforzano la domanda di apparecchiature in tutte le modalità. L'ascesa dell'oncologia come principale causa di mortalità in Cile, insieme alla prevalenza delle malattie cardiovascolari che colpisce il 27% degli adulti, spinge gli operatori sanitari ad aggiornare le proprie apparecchiature con unità di TC, risonanza magnetica e mammografia ad alta produttività che integrano software di supporto alle decisioni.
Punti chiave del rapporto
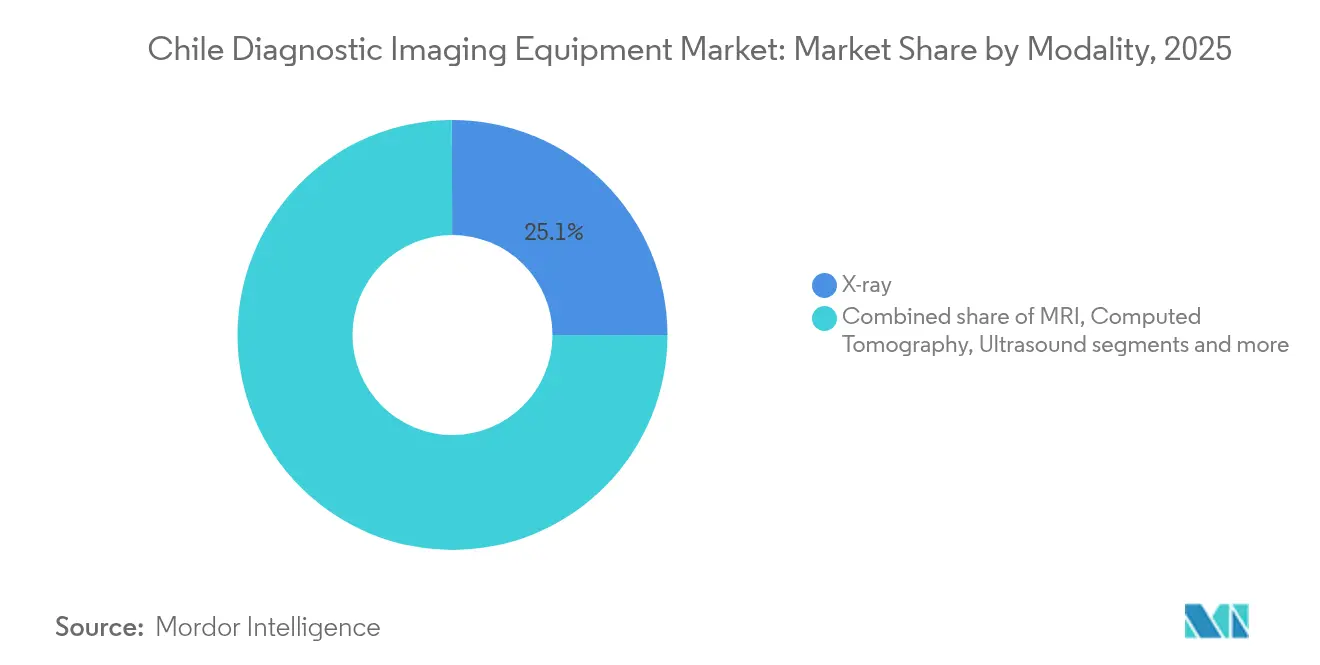
- In base alla modalità, nel 25.05 i sistemi a raggi X hanno detenuto una quota di mercato del 2025% nel settore delle apparecchiature per la diagnostica per immagini in Cile, mentre si prevede che la risonanza magnetica crescerà a un CAGR dell'7.95% fino al 2031.
- In termini di portabilità, nel 79.65 i sistemi fissi rappresentavano l'2025% del mercato cileno delle apparecchiature per la diagnostica per immagini, mentre i sistemi mobili e portatili registrano il CAGR più rapido, pari al 7.55%, fino al 2031.
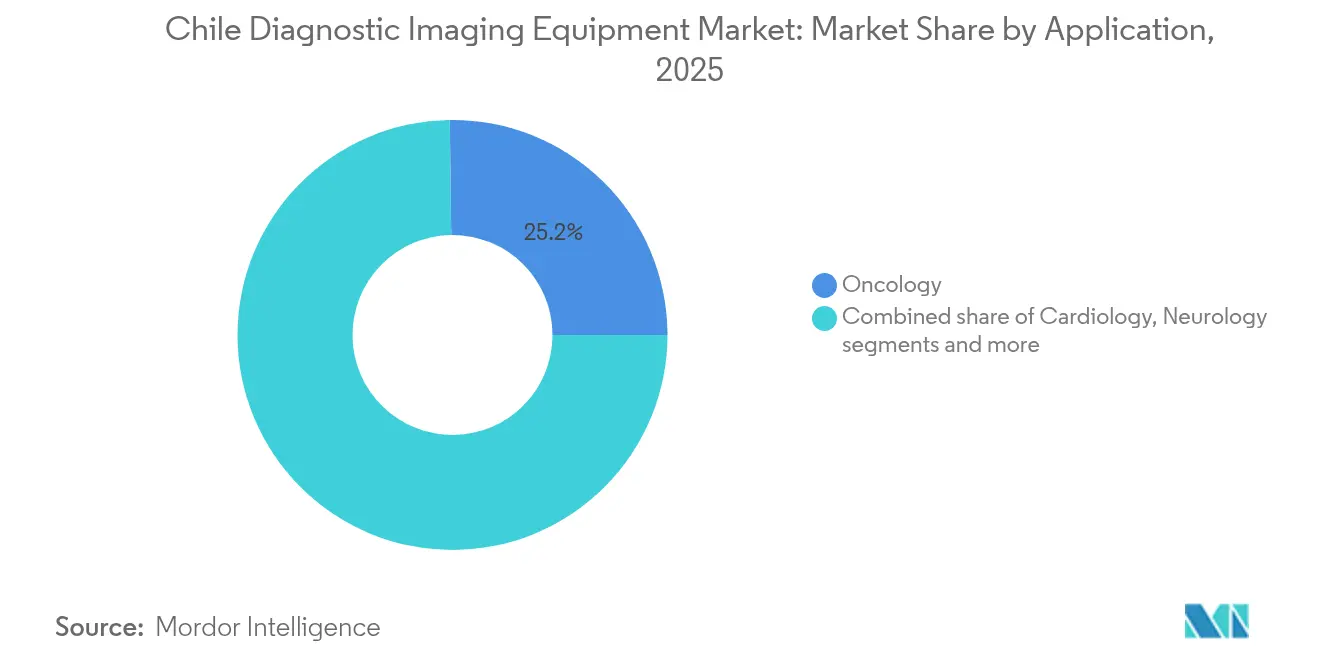
- Per applicazione, nel 25.20 l'oncologia rappresentava il 2025% del mercato cileno delle apparecchiature per la diagnostica per immagini; la cardiologia sta crescendo a un CAGR dell'8.05% fino al 2031.
- In base all'utente finale, nel 55.62 gli ospedali hanno assorbito il 2025% del mercato cileno delle apparecchiature per la diagnostica per immagini, ma i centri per la diagnostica per immagini hanno registrato il CAGR più significativo, pari al 7.26%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle apparecchiature per la diagnostica per immagini in Cile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita della popolazione geriatrica | + 1.2% | Nazionale, concentrato a Santiago, Valparaíso, Concepción | A lungo termine (≥ 4 anni) |
| Aumento della prevalenza delle malattie croniche | + 1.5% | Nazionale, con i primi guadagni a Santiago, Valparaíso, Concepción | Medio termine (2-4 anni) |
| Progressi tecnologici e digitalizzazione | + 1.8% | Nazionale, con ricadute sui centri regionali | A breve termine (≤ 2 anni) |
| Investimenti governativi nell'espansione della rete ospedaliera | + 1.1% | Nazionale, con i primi guadagni a Santiago, Valparaíso, Concepción | Medio termine (2-4 anni) |
| Espansione della rete nazionale di teleradiologia | + 0.9% | Nazionale, in particolare a beneficio delle regioni remote | Medio termine (2-4 anni) |
| Iniziative nazionali contro il cancro e le malattie cardiovascolari che danno priorità alla capacità diagnostica avanzata | + 1.3% | Nazionale, concentrato nei principali centri urbani | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Popolazione geriatrica in crescita
Entro il 2030, le persone di età pari o superiore a 65 anni rappresenteranno un quinto della popolazione cilena e si sottoporranno a esami di diagnostica per immagini 3.2 volte più spesso rispetto alle coorti più giovani, soprattutto per valutazioni muscoloscheletriche e cardiovascolari. I risultati di un'indagine nazionale mostrano che il 74% degli anziani presenta almeno una patologia che richiede scansioni di routine, il che spinge gli ospedali a sostituire la radiografia tradizionale con unità digitali a riduzione di dose che riducono l'esposizione fino al 70%. I team addetti agli acquisti, pertanto, danno priorità a sistemi a portale più confortevoli per il paziente e tempi di attesa più rapidi per ridurre al minimo il disagio tra gli anziani con mobilità ridotta.
Aumento della prevalenza delle malattie croniche
Il cancro ha superato le malattie cardiovascolari come principale causa di mortalità in Cile, [1] Fonte: Cecilia Vial, “A snapshot of cancer in Chile II,” Biological Research, biolres.biomedcentral.com e l'Istituto Nazionale del Cancro ha ampliato la sua pipeline di ricerca, segnalando maggiori esigenze per la capacità di TC, mammografia e PET-TC. Le malattie cardiovascolari gravano ancora sul 27% degli adulti, stimolando l'adozione di TC e risonanza magnetica cardiaca che si integrano con piattaforme di telecardiologia. Le strutture cercano scanner in grado di un duplice uso oncologico-cardiologico per massimizzare l'utilizzo delle risorse, una strategia chiave negli ospedali provinciali con budget limitati.
Progressi tecnologici e digitalizzazione
L'azienda locale di tecnologia sanitaria Sked24 ha ridotto i ritardi medi degli appuntamenti del 70% grazie alla pianificazione basata sull'intelligenza artificiale, che ora supporta oltre 1 milione di visite all'anno. L'implementazione cloud nazionale di AGFA-RedSalud consente il triage basato sull'intelligenza artificiale e la lettura da remoto, rispettando al contempo le regole sulla sovranità dei dati. I fornitori integrano algoritmi negli scanner. Questi progressi alleggeriscono il carico di lavoro dei radiologi e consentono ai centri più piccoli di accedere alle interpretazioni delle sottospecialità.
Investimenti governativi nell'espansione della rete ospedaliera
Il Ministero dei Lavori Pubblici ha stanziato 180 milioni di dollari per i nuovi ospedali di Rengo e Pichilemu, che aggiungeranno 262 posti letto e integreranno sale di diagnostica per immagini complete entro il 2028. Altri venticinque ospedali sono in costruzione contemporaneamente, segnando il più grande progetto sanitario mai realizzato in Cile. Le gare d'appalto standardizzate sulla piattaforma ChileCompra semplificano gli acquisti, consentendo ai fornitori di offrire sconti sul volume per tutte le modalità. Il programma di rimborso PAD di FONASA elimina l'incertezza finanziaria per i pazienti pubblici, garantendo un volume di scansioni di base una volta aperte le nuove strutture.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo delle apparecchiature e delle procedure di imaging | -0.8% | Nazionale, colpisce in particolare i centri regionali più piccoli | A lungo termine (≥ 4 anni) |
| Carenza di radiologi ed ecografisti | -0.6% | Nazionale, con gravi carenze fuori Santiago | Medio termine (2-4 anni) |
| Tariffe di rimborso inadeguate per le modalità di fascia alta che limitano il ROI del fornitore | -0.5% | Nazionale, che colpisce in particolare i beneficiari ISAPRE | Medio termine (2-4 anni) |
| Capacità di assistenza e manutenzione limitate al di fuori delle principali aree metropolitane, riducendo i tempi di attività delle apparecchiature | -0.4% | Regionale, che colpisce le strutture fuori Santiago, Valparaíso, Concepción | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo delle apparecchiature e delle procedure di imaging
Una singola risonanza magnetica da 1.5 T può costare da 1 a 3 milioni di dollari e la manutenzione annuale assorbe l'8-12% del valore di acquisto. I piani ISAPRE privati rimborsano solo il 60-80% delle tariffe per le scansioni di fascia alta, costringendo le famiglie a reddito medio a farsi carico di ingenti co-pagamenti. [2] Fonte: Andrew Anderson, "Accesso ai farmaci per il trattamento delle malattie croniche in Cile", BMC Health Services Research, bmchealthservres.biomedcentral.com La volatilità del peso fa aumentare i prezzi delle importazioni perché praticamente tutti gli scanner provengono dagli Stati Uniti, dall'Europa o dal Giappone. Per contrastare la pressione, i fornitori propongono contratti di leasing e di pagamento per esame che legano le tariffe all'utilizzo e ai risultati.
Carenza di radiologi ed ecografisti
Il rapporto tra radiologi e popolazione in Cile è inferiore agli standard OCSE e il 18% dei posti negli ospedali pubblici rimane vacante. Il volume delle scansioni aumenta dell'8-10% all'anno, quindi il triage basato sull'intelligenza artificiale e la teleradiologia sono diventati soluzioni tampone essenziali che consentono agli esperti delle aree metropolitane di servire gli ospedali del sud e del nord in tempo reale. La migrazione di carriera verso cliniche private più remunerative amplia ulteriormente le lacune nelle strutture pubbliche, spingendo il Ministero della Salute a cofinanziare posti di specializzazione e sponsorizzare borse di studio all'estero a partire dal 2026.
Analisi del segmento
Per modalità: il predominio dei raggi X affronta la sfida dell'innovazione della risonanza magnetica
Nel 25.05, le apparecchiature radiologiche hanno mantenuto il 2025% della quota di mercato delle apparecchiature per diagnostica per immagini in Cile, poiché ogni pronto soccorso si affida alla radiografia per lo screening dei traumi. La domanda di rilevatori digitali che riducono la dose e producono immagini istantanee mantiene rapidi i cicli di sostituzione. La risonanza magnetica, pur rappresentando una base installata più piccola, sta crescendo a un CAGR dell'7.95%, poiché la ricerca neurologica e il follow-up oncologico richiedono una risoluzione più elevata e un'elevata accuratezza dei dettagli dei tessuti molli.
La strategia di approvvigionamento del Cile ora privilegia piattaforme multifunzionali. Un'unica sala di DR può gestire esami di traumatologia, torace e ortopedia con posizionamento basato sull'intelligenza artificiale che velocizza i tempi di elaborazione. I fornitori di risonanza magnetica evidenziano le funzionalità di angiografia senza contrasto e TC sintetica che consentono agli oncologi di stadiare la malattia senza radiazioni aggiuntive. I fornitori di tomografia computerizzata integrano la riduzione degli artefatti metallici, essenziale per il considerevole bacino di pazienti ortopedici cileni, legato a incidenti minerari e infortuni sportivi. I fornitori di sistemi mammografici offrono sempre più la tomosintesi come funzionalità standard, migliorando i tassi di rilevamento precoce delle lesioni nei centri di screening nazionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Portabilità: i sistemi fissi mantengono il loro ruolo di fulcro nel mercato nonostante la crescita della telefonia mobile
Nel 79.65, le installazioni fisse rappresentavano l'2025% del mercato cileno delle apparecchiature per diagnostica per immagini, poiché gli ospedali terziari necessitano di risonanza magnetica a portale e TC multistrato per gestire un elevato volume di pazienti. I principali centri di Santiago e Valparaíso gestiscono in genere da due a quattro sale TC ciascuno, garantendo la ridondanza per la copertura traumatologica 24 ore su 7, 7.55 giorni su XNUMX. I sistemi mobili, tuttavia, registrano un CAGR del XNUMX% poiché la geografia montuosa e le comunità insulari richiedono soluzioni trasportabili. I rimorchi mobili per TC servono i campi minerari di Antofagasta e gli ecografi portatili colmano le lacune assistenziali nelle cliniche principali della Patagonia. I fornitori ora commercializzano unità radiologiche portatili alimentate a batteria che possono essere installate nei veicoli di emergenza, in risposta ai protocolli nazionali cileni di preparazione alle catastrofi legate al rischio sismico. Il mercato cileno delle apparecchiature per diagnostica per immagini beneficia dei finanziamenti governativi per apparecchiature robuste e certificate per la resilienza sismica.
I modelli di adozione variano a seconda della regione. Gli ospedali pubblici metropolitani sostituiscono la radiografia fissa tradizionale con la radiografia digitale sospesa a soffitto per liberare spazio e accelerare il turnover dei pazienti. Gli studi ortopedici privati adottano la risonanza magnetica compatta per gli arti per flussi di lavoro dedicati alla medicina sportiva. Nel frattempo, gli ospedali rurali scelgono furgoni multimodali che combinano radiologia digitale ed ecografia, consentendo a un singolo tecnico di eseguire scansioni essenziali durante le visite a rotazione. Gli operatori del settore prevedono una crescita futura della PET-TC mobile autoprotetta, in grado di operare senza bunker appositamente costruiti, estendendo i servizi di stadiazione oncologica alle città secondarie.
Per applicazione: la leadership in oncologia sfidata dalla crescita della cardiologia
Nel 25.20, l'oncologia controllava il 2025% del mercato cileno delle apparecchiature per imaging diagnostico, rispecchiando il primato del cancro nella mortalità nazionale. L'espansione della PET-TC accompagna i nuovi canali di importazione di radiofarmaci attraverso l'aeroporto di Santiago, riducendo le finestre di somministrazione degli isotopi. La cardiologia mostra il CAGR più alto, pari all'8.05%; i sistemi TC a 512 strati offrono scansioni coronariche in meno di un secondo che si integrano con il cloud PACS per una rapida valutazione cardiologica. La neurologia sfrutta la risonanza magnetica avanzata per il triage degli ictus e gli studi sulla demenza, legati all'aumento della popolazione anziana. I ricavi dell'imaging ortopedico sostengono una crescita a una cifra media, poiché i settori agricolo e minerario cileno generano elevati tassi di frattura. L'imaging gastrointestinale e ginecologico mantiene un assorbimento stabile attraverso l'endoscopia di routine e i programmi per la salute delle donne.
I flussi di lavoro clinici si sovrappongono sempre più. Gli oncologi utilizzano la TC cardiaca per monitorare la cardiotossicità indotta dalla chemioterapia, una pratica che giustifica la condivisione di apparecchiature tra reparti. Gli algoritmi di intelligenza artificiale mirano sia alla mappatura delle lesioni oncologiche che al calcolo del calcio in cardiologia, consentendo ai fornitori di giustificare licenze software premium tra le diverse specialità. L'ecografia portatile è sempre più diffusa nei reparti di oncologia per l'accesso vascolare e negli ambulatori di cardiologia per la valutazione rapida della frazione di eiezione, a dimostrazione della convergenza dei casi d'uso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: gli ospedali dominano mentre i centri di imaging accelerano
Nel 2025, gli ospedali rappresentavano il 55.62% del mercato cileno delle apparecchiature per la diagnostica per immagini, ospitando la maggior parte delle sale fisse per TC, RM e angiografia. Il sistema pubblico FONASA rimane il principale acquirente, sfruttando gare d'appalto all'ingrosso per attrezzare nuovi ospedali regionali. Gruppi privati come Clínica Alemana e RedSalud si differenziano grazie a slot di appuntamento più rapidi e refertazione assistita dall'intelligenza artificiale, intensificando i cicli di aggiornamento degli scanner ogni cinque-sette anni. I centri di diagnostica per immagini crescono a un CAGR del 7.26% perché i pazienti urbani apprezzano tempi di attesa ridotti e personale specializzato. Molti centri utilizzano RM a 3 T e TC a doppia energia di fascia alta per attrarre contratti di ricerca e sperimentazioni cliniche, una tendenza sottolineata dall'aumento da 20 a 33 sperimentazioni di dispositivi tra il 2021 e il 2023. Cliniche più piccole e operatori di telefonia mobile coprono richieste di nicchia, spesso noleggiando sistemi portatili a ultrasuoni o DR per gestire il flusso di cassa.
La concorrenza confonde i confini: gli ospedali pubblici esternalizzano le scansioni in eccesso a centri di imaging privati con accordi per singolo caso, mentre le catene private costruiscono mini-ospedali che includono chirurgia diurna e terapia intensiva. I contratti di servizio dei fornitori, quindi, abbracciano entrambi i segmenti, raggruppando hardware, PACS cloud, sicurezza informatica e formazione di radiologi in singoli accordi pluriennali che coprono interi ecosistemi regionali.
Analisi geografica
L'area metropolitana di Santiago concentra il mercato cileno delle apparecchiature per la diagnostica per immagini, ospitando la più densa concentrazione di radiologi, ospedali specializzati e centri di ricerca accademica. Gli ospedali terziari della regione utilizzano regolarmente diversi magneti per risonanza magnetica e sistemi TC a 256 strati per supportare i carichi di lavoro in traumatologia, oncologia e cardiologia. Valparaíso, il secondo polo urbano del paese, combina la logistica portuale con i trasferimenti provinciali, sostenendo una domanda diversificata di modalità e fungendo da punto di ricezione per gli scanner importati. Concepción è il fulcro del corridoio centro-meridionale, dove i nuovi ospedali pubblico-privati si allineano con le industrie forestali e manifatturiere che necessitano di imaging per la medicina del lavoro.
Le macrozone settentrionali, tra cui Antofagasta e Tarapacá, riflettono la domanda, derivante dall'attività mineraria, di radiografia digitale in loco e TC a basso dosaggio per monitorare la silicosi e le lesioni muscoloscheletriche tra i lavoratori. Furgoni mobili operano lungo la Panamericana, raggiungendo i campi remoti tre o quattro volte al mese. L'aumento delle installazioni fisse di TC nei centri traumatologici di Antofagasta risponde all'elevato tasso di incidenti della regione, mentre gli ecografi portatili supportano le cure di emergenza nei siti ad alta quota. Regioni meridionali come Los Ríos e Los Lagos si affidano a ecografi portatili e unità DR compatte che possono essere trasportate alle cliniche insulari attraverso il mare interno.
La lunghezza e la conformazione montuosa del Cile creano ostacoli logistici che influenzano le strategie dei fornitori. I fornitori mantengono depositi di ricambi a Santiago, Concepción e Antofagasta per soddisfare le clausole di servizio garantito entro 48 ore. I telai delle apparecchiature devono soddisfare gli standard sismici locali; gli ospedali richiedono supporti per pavimenti rinforzati e sfiati automatici con magnete di spegnimento. Le reti di teleradiologia che utilizzano il cloud PACS collegano gli ospedali rurali ai subspecialisti di Santiago, giustificando l'utilizzo di modalità avanzate presso sedi regionali più piccole, poiché l'interpretazione può essere esternalizzata senza dover trasferire il personale.
Panorama normativo
In Cile, la regolamentazione delle apparecchiature di diagnostica per immagini si basa su un modello a doppio controllo che combina la supervisione sanitaria a livello di dispositivo con l'autorizzazione a livello di sito per gli impianti che utilizzano radiazioni ionizzanti. L'Instituto de Salud Publica de Chile (ISP) gestisce la registrazione sanitaria e i controlli del ciclo di vita attraverso le sue piattaforme digitali (comunemente note come GICONA/SAFIS), mentre le autorità regionali SEREMI de Salud autorizzano le strutture che utilizzano apparecchiature a raggi X e altre modalità a radiazioni ionizzanti, compresa la verifica dei progetti di schermatura e delle condizioni di radioprotezione validate da professionisti accreditati.
Un punto di riferimento normativo fondamentale è rappresentato dal marzo 2026, quando il Ministero della Salute (MINSAL) ha emanato il Decreto di esenzione n. 25, estendendo i controlli sanitari obbligatori alle apparecchiature di diagnostica per immagini come raggi X, TAC, mammografia e PET/SPECT. Questo cambiamento accresce l'importanza di possedere registrazioni ISP valide per partecipare agli acquisti istituzionali e alle gare d'appalto di ChileCompra, mentre i fornitori devono anche mantenere le autorizzazioni SEREMI e la conformità alla radioprotezione per ogni sistema installato.
Panorama competitivo
Il mercato cileno delle apparecchiature per la diagnostica per immagini è moderatamente consolidato, con GE Healthcare, Siemens Healthineers e Philips che forniscono la maggior parte delle unità MRI, TC ed ecografie premium. Canon Medical Systems e Fujifilm rafforzano la concorrenza di fascia media grazie a prezzi competitivi e funzionalità di intelligenza artificiale. AGFA HealthCare è leader nel software per l'imaging aziendale dopo aver siglato l'accordo cloud RedSalud, che copre diversi ospedali e centri di imaging. Il distributore locale Global Ultrasonido colma le lacune nell'offerta di ecografie e DR ricondizionate nelle cliniche pubbliche, supportando budget ridotti e un servizio di consegna rapido.
Le alleanze strategiche definiscono la differenziazione. Siemens Healthineers sperimenta partnership basate sul valore che legano il pagamento del leasing alla produttività clinica negli ospedali provinciali. L'acquisizione globale di radiofarmaci da parte di GE Healthcare rafforza la crescita della PET-CT cilena garantendo l'affidabilità della catena di fornitura degli isotopi. Canon istituisce un hub di innovazione a Cleveland che esporterà gli aggiornamenti del flusso di lavoro alle basi di installazione cilene, promettendo aggiornamenti software da remoto senza tempi di fermo delle apparecchiature.
La concorrenza sui prezzi si intensifica nel settore dei sistemi radiologici mobili e degli ultrasuoni portatili, dove i nuovi concorrenti nel settore dei dispositivi portatili mettono a dura prova i marchi affermati. I fornitori cercano di differenziarsi attraverso pacchetti di intelligenza artificiale, analisi della gestione della dose e integrazione con sistemi PACS cloud. La qualità del servizio rimane un fattore di acquisto decisivo, poiché gli ospedali rurali fanno affidamento sulla rapida sostituzione dei componenti per mantenere operativi gli scanner in ambienti con un unico sistema. I produttori collaborano con le scuole di ingegneria biomedica locali per certificare i tecnici, rafforzando la capacità post-vendita e soddisfacendo i requisiti delle gare d'appalto per il trasferimento di conoscenze a livello nazionale.
Leader del settore delle apparecchiature per la diagnostica per immagini in Cile
Canon Medical Systems Corporation
Fujifilm Holding Corporation
Koninklijke Philips NV
GE Sanità
Siemens Healthineers AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Andes Salud ha installato un generatore di gallio presso le sue strutture di Puerto Montt e Concepción per supportare la diagnostica PET-CT specializzata in oncologia. L'ampliamento delle capacità locali di utilizzo di radiotraccianti contribuisce a decentrare l'imaging molecolare oltre Santiago e favorisce un maggiore utilizzo degli impianti PET-CT nel sud del paese.
- Maggio 2025: Subtle Medical ha lanciato in Cile, tramite Hospiline, SubtleHD AI, un sistema approvato dalla FDA, con l'obiettivo di migliorare la qualità delle immagini di risonanza magnetica e ridurre i tempi di scansione. L'implementazione basata principalmente sul software consente di espandere la capacità senza dover sostituire immediatamente il magnete, aspetto rilevante per i fornitori che devono gestire costi elevati delle apparecchiature e risorse limitate da parte dei radiologi.
- Agosto 2024: SonoVascular ha avviato la prima sperimentazione clinica del sistema di SonoThrombectomia presso l'Ospedale DIPRECA di Santiago. L'adozione clinica evidenzia la continua diffusione di approcci avanzati di guida per immagini nei centri di terzo livello, rafforzando la domanda di ambienti di imaging procedurale di alta qualità dotati di ecografia e fluoroscopia.
Ambito e metodologia
La diagnostica per immagini viene utilizzata per acquisire immagini della struttura interna del corpo umano, utilizzando la radiazione elettromagnetica, per una diagnosi accurata del paziente. La diagnostica per immagini utilizza le radiazioni per diagnosticare e curare le malattie.
Per modalità
| MRI |
| Tomografia computerizzata |
| Ultrasuono |
| Raggi X |
| Imaging nucleare |
| fluoroscopia |
| Mammografia |
Per portabilità
| Sistemi fissi |
| Sistemi mobili e portatili |
Per Applicazione
| Cardiologia |
| Oncologia |
| Neurologia |
| Ortopedia |
| Gastroenterologia |
| Ginecologia |
| Altre applicazioni |
Per utente finale
| Ospedali |
| Centri di diagnostica per immagini |
| Altri utenti finali |
| Per modalità | MRI |
| Tomografia computerizzata | |
| Ultrasuono | |
| Raggi X | |
| Imaging nucleare | |
| fluoroscopia | |
| Mammografia | |
| Per portabilità | Sistemi fissi |
| Sistemi mobili e portatili | |
| Per Applicazione | Cardiologia |
| Oncologia | |
| Neurologia | |
| Ortopedia | |
| Gastroenterologia | |
| Ginecologia | |
| Altre applicazioni | |
| Per utente finale | Ospedali |
| Centri di diagnostica per immagini | |
| Altri utenti finali |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il fattore principale che sta accelerando la domanda di apparecchiature per la diagnostica per immagini in Cile?
La convergenza tra una popolazione anziana e un aumento dei casi di cancro e di patologie cardiovascolari sta spingendo gli ospedali ad ampliare la capacità di imaging e ad adottare sistemi multimodali avanzati.
In che modo l'intelligenza artificiale sta rimodellando i flussi di lavoro di imaging nelle strutture cilene?
Gli strumenti di intelligenza artificiale integrati negli scanner e nelle piattaforme cloud riducono i tempi degli esami, automatizzano il triage e consentono ai radiologi di interpretare gli esami da remoto, contribuendo a compensare la carenza di specialisti nel Paese.
Perché i dispositivi di imaging mobili e portatili stanno guadagnando popolarità anche al di fuori di Santiago?
La conformazione geografica montuosa del Cile e le comunità rurali sparse favoriscono l'uso di unità portatili, che possono raggiungere cliniche remote, siti minerari e ospedali insulari, dove le strutture fisse sono poco pratiche.
In che modo i progetti degli ospedali pubblici influenzano le decisioni di acquisto delle attrezzature?
Le gare d'appalto pubbliche standardizzate legate alla costruzione di nuovi ospedali creano ordini all'ingrosso che premiano i fornitori che offrono contratti di servizi scalabili, conformità alla sicurezza informatica e progetti antisismici.


