

Dimensioni e quota del mercato dell'abbigliamento per bambini
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
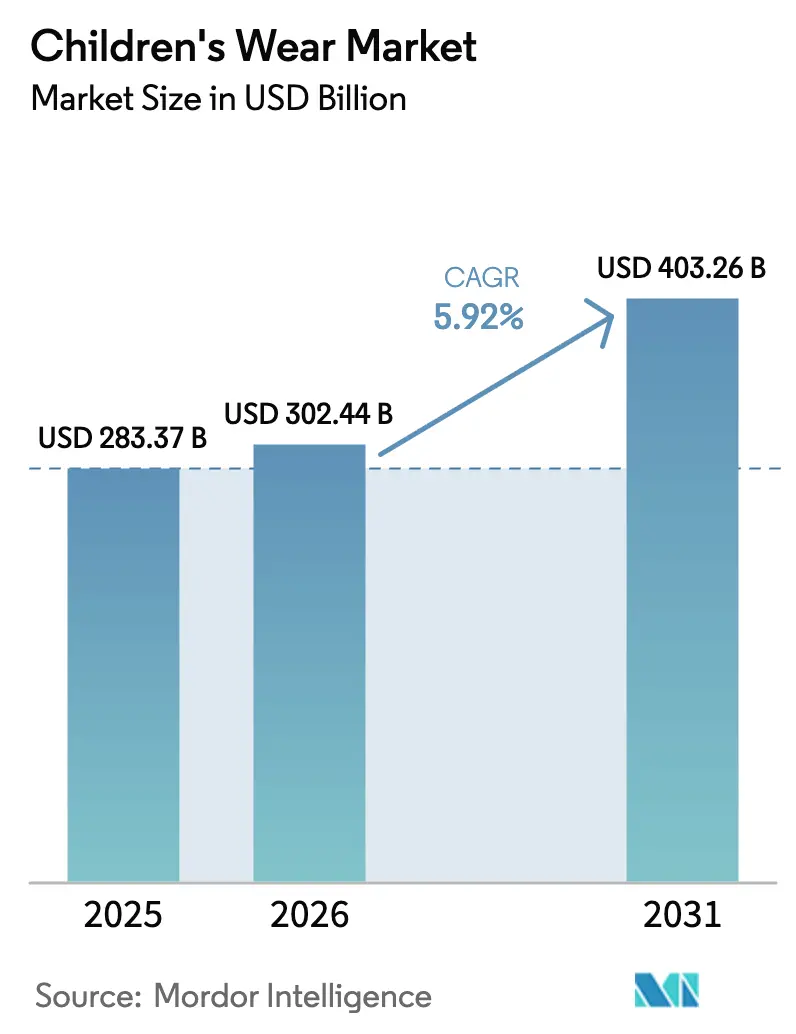
| Dimensione del mercato (2026) | 302.44 miliardo di dollari |
| Dimensione del mercato (2031) | 403.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.92% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dell'abbigliamento per bambini di Mordor Intelligence
Il mercato dell'abbigliamento per bambini si attesta a 283.37 miliardi di dollari nel 2025, per raggiungere i 302.44 miliardi di dollari nel 2026 e si prevede che raggiungerà i 403.26 miliardi di dollari entro il 2031, con un CAGR del 5.92%. I frequenti cicli di sostituzione alimentano una domanda anelastica, garantendo un mercato stabile per i prodotti che richiedono aggiornamenti regolari. I requisiti di sostenibilità stanno spingendo i marchi a dare priorità alla tracciabilità, premiando coloro che si allineano a queste aspettative in continua evoluzione dei consumatori e delle normative. I modelli di produzione basati sull'intelligenza artificiale hanno ridotto significativamente i tempi di consegna, comprimendoli da 12 a sole 3 settimane, consentendo un time-to-market più rapido e una migliore efficienza operativa. I genitori si stanno allontanando sempre più dalla fast fashion usa e getta, optando invece per capi durevoli certificati dal Global Organic Textile Standard (GOTS) e dall'International Association for Research and Testing in the Field of Textile and Leather Ecology (OEKO-TEX), che garantiscono una qualità superiore e il rispetto degli standard ambientali. Inoltre, le calzature dalla calzata adattabile e le collezioni gender-neutral stanno ampliando il mercato target, soddisfacendo esigenze e preferenze diverse dei consumatori. Mentre la concorrenza frammentata e le basse barriere all'ingresso digitale consentono ai nuovi arrivati che vendono direttamente al consumatore di espandersi rapidamente, la Direttiva sulla Due Diligence in materia di Sostenibilità Aziendale dell'Unione Europea sta alzando gli standard per la trasparenza della catena di fornitura, costringendo le aziende ad adottare pratiche più rigorose per soddisfare i requisiti normativi.
Punti chiave del rapporto
- Per tipologia di prodotto, l'abbigliamento ha rappresentato il 66.83% del fatturato nel 2025, mentre si prevede che le calzature cresceranno a un CAGR del 6.32% entro il 2031.
- Per fascia d'età, i bambini/ragazzi detenevano una quota del 77.58% nel 2025, mentre il segmento dei neonati/bambini piccoli avanza a un CAGR del 6.57% entro il 2031.
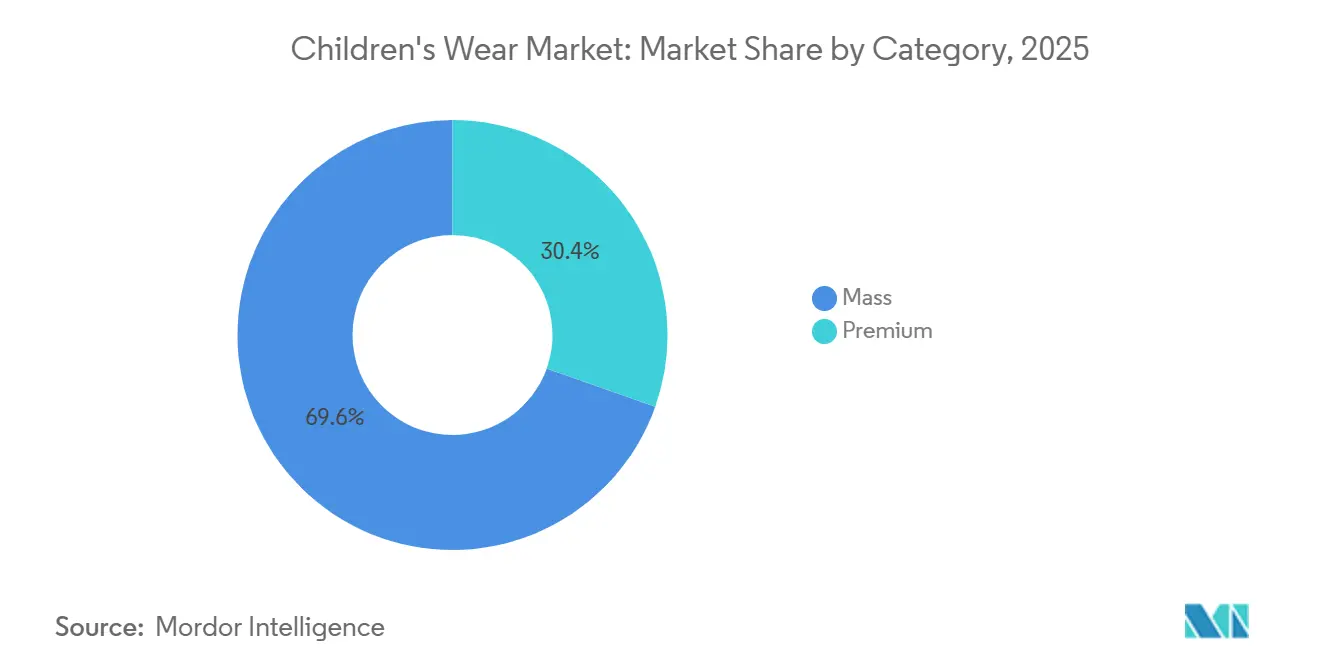
- Per categoria, le linee di massa hanno assorbito il 69.58% della spesa nel 2025, ma le offerte premium sono destinate a crescere a un CAGR del 6.95% fino al 2031.
- Per canale di distribuzione, i negozi offline hanno mantenuto una quota dell'81.90% nel 2025; le vendite online aumenteranno a un CAGR del 7.42% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 40.69% della quota di mercato nel 2025 ed è il territorio in più rapida crescita, con un CAGR del 7.92% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'abbigliamento per bambini
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ciclo di sostituzione frequente a causa della rapida crescita e usura | + 1.2% | Globale, con maggiore intensità nell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Attenzione crescente alla qualità, alla durata e al comfort | + 0.9% | Nord America, Europa, segmenti premium in Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente domanda di tessuti sostenibili ed ecocompatibili | + 1.1% | Europa, Nord America, centri urbani dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Emersione del micro-dimensionamento basato sull'intelligenza artificiale e della produzione su richiesta | + 0.7% | Globale, guidato da Nord America e Cina | Medio termine (2-4 anni) |
| Espansione degli ecosistemi di noleggio, abbonamento e rivendita di abbigliamento per bambini | + 0.6% | Europa, Nord America, emergente nell'area urbana dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescita di linee di abbigliamento casual, gender-neutral e adattabili | + 0.8% | Nord America, Europa, mercati urbani progressisti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ciclo di sostituzione frequente a causa della rapida crescita e usura
I bambini in genere non indossano più i vestiti ogni 6-9 mesi, con conseguente riduzione della durata dei prodotti e la necessità per i genitori di riacquistare frequentemente articoli essenziali come magliette, jeans e scarpe da ginnastica durante tutto l'anno. Questa obsolescenza intrinseca crea una domanda costante che contribuisce a stabilizzare la categoria contro le fluttuazioni economiche. Tuttavia, questo frequente ciclo di sostituzione evidenzia anche l'importanza della durata e della qualità. I marchi che incorporano caratteristiche come ginocchia rinforzate, cinture regolabili e puntali resistenti all'abrasione possono estendere la fruibilità del prodotto dal 20% al 30%, riducendo il costo complessivo di proprietà e favorendo la fidelizzazione dei clienti. L'emergere di modelli "cresci con me", tra cui polsini estensibili e taglie modulari, riflette un passaggio dall'obsolescenza programmata alla longevità. Questo approccio è in linea con le considerazioni di bilancio dei genitori e le priorità di sostenibilità. Questa tendenza è particolarmente evidente nella regione Asia-Pacifico, dove l'aumento dei redditi della classe media e le dimensioni ridotte delle famiglie incoraggiano i genitori a dare priorità a un minor numero di capi di qualità superiore rispetto alla fast fashion usa e getta.
Attenzione crescente alla qualità, alla durata e al comfort
I genitori stanno dando sempre più priorità a tessuti resistenti a ripetuti lavaggi, che mantengano la forma e offrano proprietà traspiranti, in particolare per l'abbigliamento sportivo e le uniformi scolastiche. I marchi che incorporano tecnologie performanti come il sistema di gestione dell'umidità Dri-FIT di Nike e la costruzione senza cuciture Primeknit di Adidas stanno guadagnando terreno nel segmento premium. Il comfort è diventato un attributo essenziale, soprattutto dopo la pandemia, poiché la scuola a distanza ha reso popolari i pantaloni sportivi e i jogger con elastico in vita rispetto al denim tradizionale. L'attuazione del piano operativo per l'anno fiscale 2024 della Consumer Product Safety Commission degli Stati Uniti ha introdotto requisiti di sicurezza più rigorosi per i prodotti per bambini, compresi gli indumenti, con un impatto diretto sulle decisioni di acquisto dei consumatori e sugli standard di conformità dei produttori.[1]Fonte: "United States Consumer Product Safety Commission, Operating Plan FY 2024", cpsc.govAnche la durevolezza gioca un ruolo chiave nel valore di rivendita: i capi che mantengono l'integrità strutturale dopo 10-15 lavaggi raggiungono prezzi più alti su piattaforme di seconda mano come Vinted e ThredUp, rafforzando un circolo virtuoso che avvantaggia i marchi attenti alla qualità. L'attenzione al comfort si estende anche alle calzature, dove caratteristiche come chiusure regolabili, solette ammortizzate e tomaie in mesh traspirante sono ormai standard nelle sneaker per bambini di marchi come Puma e Under Armour.
Elevati costi di produzione per materiali sostenibili e sicuri
I costi più elevati associati ai materiali certificati biologici, riciclati e conformi agli standard di sicurezza limitano l'accesso al mercato, soprattutto nei segmenti sensibili al prezzo e nei mercati emergenti, dove il costo rimane il principale fattore di acquisto. L'approvvigionamento di materiali sostenibili richiede catene di fornitura specializzate e processi di certificazione che aumentano la complessità operativa e i costi. Inoltre, i materiali conformi agli standard di sicurezza devono essere sottoposti a test rigorosi, prolungando i tempi e i costi di sviluppo del prodotto. Il regolamento REACH dell'Unione Europea sulle sostanze pericolose nei prodotti tessili richiede test di conformità obbligatori, che aumentano i costi di produzione garantendo al contempo la sicurezza dei bambini.[2]Fonte: "Regolamento REACH", environment.ec.europa.euLe aziende devono bilanciare le iniziative di sostenibilità con la competitività dei prezzi, soprattutto quando competono con alternative più economiche che potrebbero non soddisfare requisiti ambientali o di sicurezza equivalenti. Il divario di prezzo tra materiali tradizionali e sostenibili crea divisioni di mercato in cui i marchi premium possono incorporare costi di materiale più elevati, mentre i produttori di massa affrontano difficoltà nel mantenere prezzi accessibili, il che potrebbe limitare l'adozione diffusa di pratiche sostenibili nel settore dell'abbigliamento per bambini.
Emersione del micro-dimensionamento basato sull'intelligenza artificiale e della produzione su richiesta
L'intelligenza artificiale sta guidando i progressi nelle raccomandazioni di vestibilità iper-personalizzate e nella produzione just-in-time, portando a cicli di inventario più brevi e a una riduzione degli sprechi di sovrapproduzione. Gli algoritmi di body-scanning di Bold Metrics, utilizzati da diversi marchi di abbigliamento per bambini, creano profili di taglia a partire da foto scattate con gli smartphone, riducendo i tassi di reso dal 30% al 40%. Il software di prototipazione virtuale 3D di Browzwear consente ai designer di iterare digitalmente i modelli, riducendo la produzione dei campioni del 50% e riducendo il time-to-market da 12 a 3 settimane. I modelli di produzione on-demand, adottati da marchi come Shein Kids e PatPat, utilizzano dati di vendita in tempo reale per avviare produzioni di micro-lotti da 100 a 500 unità, riducendo così al minimo le scorte invendute e le pressioni sui ribassi. Tuttavia, gli elevati requisiti di capitale per le infrastrutture di intelligenza artificiale per i marchi di medie dimensioni pongono sfide per i player più piccoli, favorendo potenzialmente il consolidamento del mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tendenze della moda e stagionalità in rapida evoluzione | -0.5% | Globale, con maggiore volatilità nei centri della fast fashion | A breve termine (≤ 2 anni) |
| Elevati costi di produzione per materiali sostenibili e sicuri | -0.7% | Europa, Nord America, segmenti premium a livello globale | Medio termine (2-4 anni) |
| Aumentare il controllo normativo sugli standard di sicurezza chimica | -0.4% | Europa, Nord America, espansione in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Le esigenze di tracciabilità della catena di fornitura gravano sui marchi delle PMI | -0.3% | Globale, acuto per le PMI in Asia meridionale e Africa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tendenze della moda e stagionalità in rapida evoluzione
Il mercato dell'abbigliamento per bambini è soggetto a cicli di tendenza compressi, con micro-stagioni influenzate da influencer sui social media e collaborazioni con personaggi in licenza che possono aumentare e diminuire nell'arco di 8-12 settimane. Questa volatilità costringe i marchi a mantenere livelli di scorte di sicurezza più elevati e ad accettare ribassi sulle scorte invendute, con un impatto negativo sui margini lordi. Aziende di fast fashion come Shein Kids e Zara Kids affrontano questo rischio con tempi di consegna estremamente ridotti, mentre i marchi all'ingrosso tradizionali, dipendenti da ordini anticipati di 6 mesi, incontrano difficoltà ad adattarsi ai segnali di domanda in tempo reale. La stagionalità aggrava ulteriormente questi problemi, poiché i capispalla invernali e l'abbigliamento per il back-to-school rappresentano dal 40% al 50% del fatturato annuo in periodi concentrati di 8 settimane, creando significative fluttuazioni del flusso di cassa che mettono a dura prova il capitale circolante. L'emergere di capsule collection per tutto l'anno e di capi basic senza stagione, come t-shirt da indossare a strati e jogger versatili, offre una soluzione parziale. Tuttavia, questo approccio richiede ai marchi di modificare il comportamento dei consumatori dagli acquisti impulsivi basati sulle tendenze a strategie di creazione del guardaroba.
Elevati costi di produzione per materiali sostenibili e sicuri
Cotone biologico, poliestere riciclato e coloranti atossici comportano costi aggiuntivi più elevati rispetto agli input convenzionali, comprimendo i margini a meno che i marchi non riescano a trasferire gli aumenti ai consumatori o a raggiungere efficienze di scala. Il cotone biologico certificato Global Organic Textile Standard (GOTS) ha un costo commerciale più elevato rispetto al filato convenzionale. La conformità alla sicurezza chimica, come l'eliminazione di coloranti azoici, ftalati e formaldeide, richiede test di terze parti, con un conseguente aumento dei costi di importazione per i marchi di piccole e medie dimensioni. Il regolamento REACH dell'UE limita oltre 2,000 sostanze e lo standard cinese GB 31701 impone finiture a pH neutro per i capi di abbigliamento per neonati, rendendo necessari investimenti di riformulazione che possono superare 1 milione di dollari per linee di prodotti diversificate (Agenzia europea per le sostanze chimiche). I marchi che si integrano verticalmente o formano consorzi di acquisto possono negoziare sconti sui volumi di materiali sostenibili, ma le piccole e medie imprese (PMI) con dimensioni ridotte si trovano ad affrontare uno svantaggio strutturale in termini di costi che limita la loro capacità di competere sul prezzo, mantenendo al contempo qualità e conformità.
Analisi del segmento
Per tipo di prodotto: le calzature superano l'abbigliamento in termini di innovazione
Nel 2025, l'abbigliamento rappresentava il 66.83% della quota di mercato, trainato da articoli essenziali di uso quotidiano come t-shirt, jeans e uniformi scolastiche, che beneficiano di cicli di sostituzione frequenti. All'interno del segmento dell'abbigliamento, l'abbigliamento casual e l'athleisure stanno crescendo più rapidamente dell'abbigliamento formale, influenzati dall'aumento della didattica a distanza e della scuola ibrida, che privilegiano la comodità rispetto ai codici di abbigliamento tradizionali. H&M Kids ha registrato un aumento del 25% delle unità di stock (SKU) di jogger e felpe con cappuccio nel 2025, riflettendo questa tendenza. Inoltre, le linee di abbigliamento gender-neutral stanno guadagnando popolarità, con marchi come Primary.com e Tootsa MacGinty che offrono capi basic unisex che semplificano la gestione dell'inventario e si rivolgono a famiglie progressiste.
Al contrario, si prevede che le calzature cresceranno a un tasso di crescita annuo composto (CAGR) del 6.32% dal 2026 al 2031, superando la media della categoria. Questa crescita è attribuita alla rapida adozione di tecnologie di calzata adattiva e materiali sostenibili. I marchi di calzature stanno incorporando sempre più suole in gomma riciclata e schiume di origine biologica. Ad esempio, la sneaker RE:SUEDE di Puma, progettata per il compostaggio industriale, mette in risalto i principi di design circolare che attraggono i genitori attenti all'ambiente.
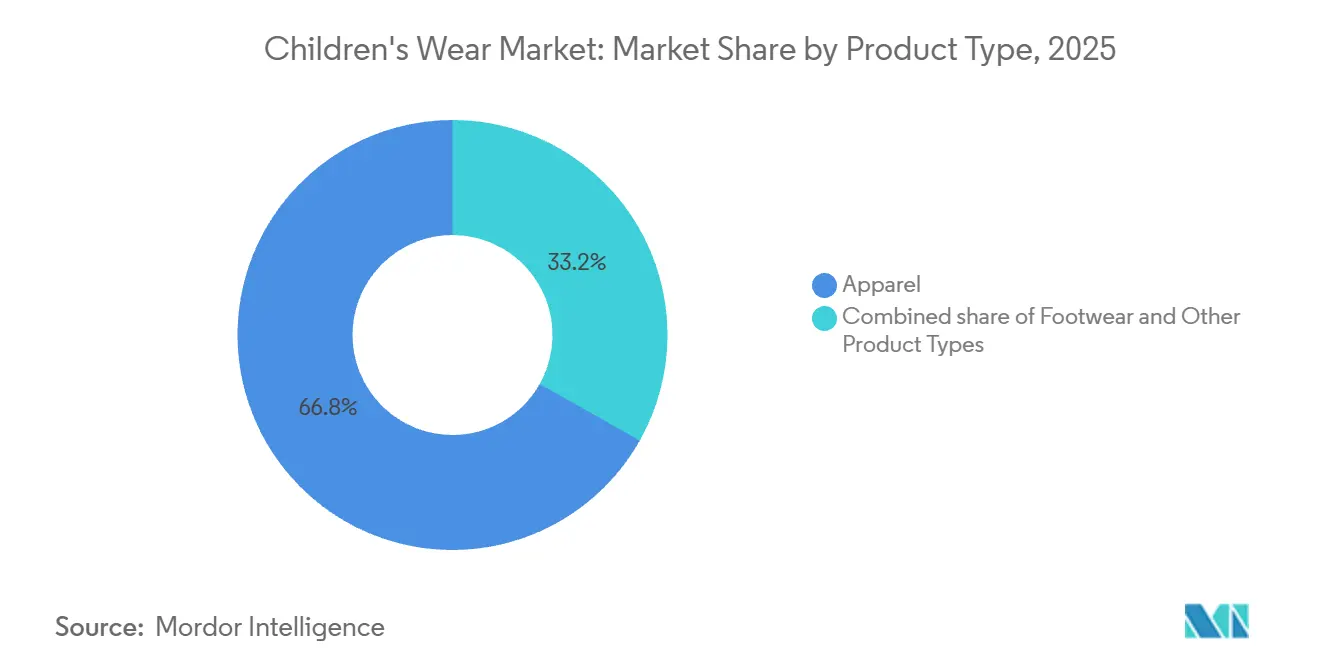
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia d'età: gli standard di sicurezza per i neonati stimolano la crescita dei bambini piccoli
Il segmento Kids/Children, che copre la fascia d'età dai 2 ai 14 anni, rappresentava il 77.58% della quota di mercato nel 2025. Questa posizione dominante è attribuita al periodo di utilizzo più lungo, al maggiore consumo unitario e a una gamma di prodotti più ampia rispetto al segmento Infant/Toddler. La maggiore quota di mercato del segmento Kids/Children è dovuta alla sua fascia d'età più ampia, che include bambini in età prescolare, studenti delle elementari e preadolescenti, ognuno con preferenze di stile ed esigenze di attività uniche. La crescita in questo segmento è ulteriormente supportata dalla crescente partecipazione ad attività sportive organizzate e extracurriculari. Secondo la National Sporting Goods Association, quasi tutti gli sport di squadra giovanili (7-17 anni) hanno registrato un aumento della partecipazione nel 2024 rispetto alle medie triennali. Il flag football ha guidato la classifica con un aumento del 21%, seguito da basket e tackle football, entrambi in crescita del 12%.[3]Fonte: "Lo studio annuale sulla partecipazione sportiva della NSGA mostra una crescita incoraggiante negli sport di squadra giovanili", nsga.org.
Tuttavia, si prevede che la fascia di età Neonati/Bambini piccoli, composta da bambini di età inferiore ai 2 anni, crescerà a un CAGR del 6.57% dal 2026 al 2031. Questa crescita è trainata dalla crescente attenzione dei genitori verso tessuti privi di sostanze chimiche e dal rispetto di rigorose normative di sicurezza. Prodotti come body in cotone biologico e sacchi nanna certificati GOTS stanno registrando una crescita delle vendite anno su anno, poiché i genitori appartenenti alla generazione Millennial e Z danno priorità alla salute e alla sostenibilità. Sebbene il segmento Neonati/Bambini piccoli abbia una base più ridotta, il suo tasso di crescita più rapido evidenzia opportunità per i marchi che puntano su materiali biologici, certificazioni di sicurezza e packaging orientato al regalo.
Per categoria: il segmento premium cattura la spesa ambiziosa
Le offerte per il mercato di massa hanno rappresentato il 69.58% del fatturato nel 2025, trainate da famiglie attente al rapporto qualità-prezzo che acquistano articoli essenziali di uso quotidiano da rivenditori come H&M, Zara e Target. Il predominio del segmento del mercato di massa riflette la sua accessibilità, l'ampia distribuzione attraverso ipermercati ed e-commerce e la rapida reattività alle tendenze. I player del fast fashion come Shein Kids e Zara Kids sfruttano tempi di consegna di 2-3 settimane per capitalizzare sulle tendenze virali dei social media, offrendo collaborazioni con personaggi in licenza e stili sponsorizzati da influencer a prezzi dal 50% al 70% inferiori rispetto ai concorrenti premium. Tuttavia, il segmento di massa deve far fronte alla pressione sui margini dovuta all'aumento dei costi di produzione e all'intensità dei ribassi.
Il segmento premium è destinato a crescere a un CAGR del 6.95% dal 2026 al 2031, poiché l'aumento dei redditi delle famiglie in Asia-Pacifico e America Latina consente di puntare su marchi storici che offrono qualità, durata e valore di rivendita. La crescita del segmento è alimentata anche dal mercato dell'usato; i capi premium mantengono dal 40% al 60% del valore originale su piattaforme di rivendita come Vinted e The RealReal, rendendo l'investimento iniziale più appetibile, come sottolineato da Vogue Business.
Per canale di distribuzione: l'online guadagna quote di mercato attraverso la personalizzazione
Nel 2025, i negozi fisici rappresentavano l'81.90% della quota di mercato, trainati dalla preferenza dei genitori di valutare di persona la qualità dei tessuti e la vestibilità. Questi negozi offrono un'esperienza di acquisto tattile che le piattaforme online non possono replicare, rendendoli la scelta preferita da molti consumatori. In India, rivenditori come FirstCry continuano a espandersi nelle città di secondo livello, dove lo shopping in negozio rimane una pratica comune grazie alla sua praticità e al fattore fiducia. La vendita al dettaglio fisica incoraggia anche gli acquisti d'impulso di accessori, supporta i cambi immediati e promuove la fidelizzazione dei clienti attraverso un servizio personalizzato.
Si prevede che le vendite online cresceranno a un CAGR del 7.42%, supportate da strumenti di prova basati sulla realtà aumentata (AR) e dalla guida alle taglie basata sull'intelligenza artificiale (IA), che contribuiscono a ridurre i tassi di reso e a migliorare l'esperienza di acquisto online. Il modello di acquisto online e ritiro in negozio rappresenta ora il 22% degli ordini digitali di Nike in Nord America, combinando la comodità dello shopping online con l'immediatezza del ritiro in negozio. I servizi di noleggio in abbonamento, come Bundlee, distribuiscono i costi del guardaroba tramite canoni mensili, offrendo un'alternativa conveniente agli acquisti diretti. Questi servizi sono apprezzati anche dai genitori attenti alla sostenibilità, poiché promuovono il riutilizzo degli indumenti e la riduzione degli sprechi.
Analisi geografica
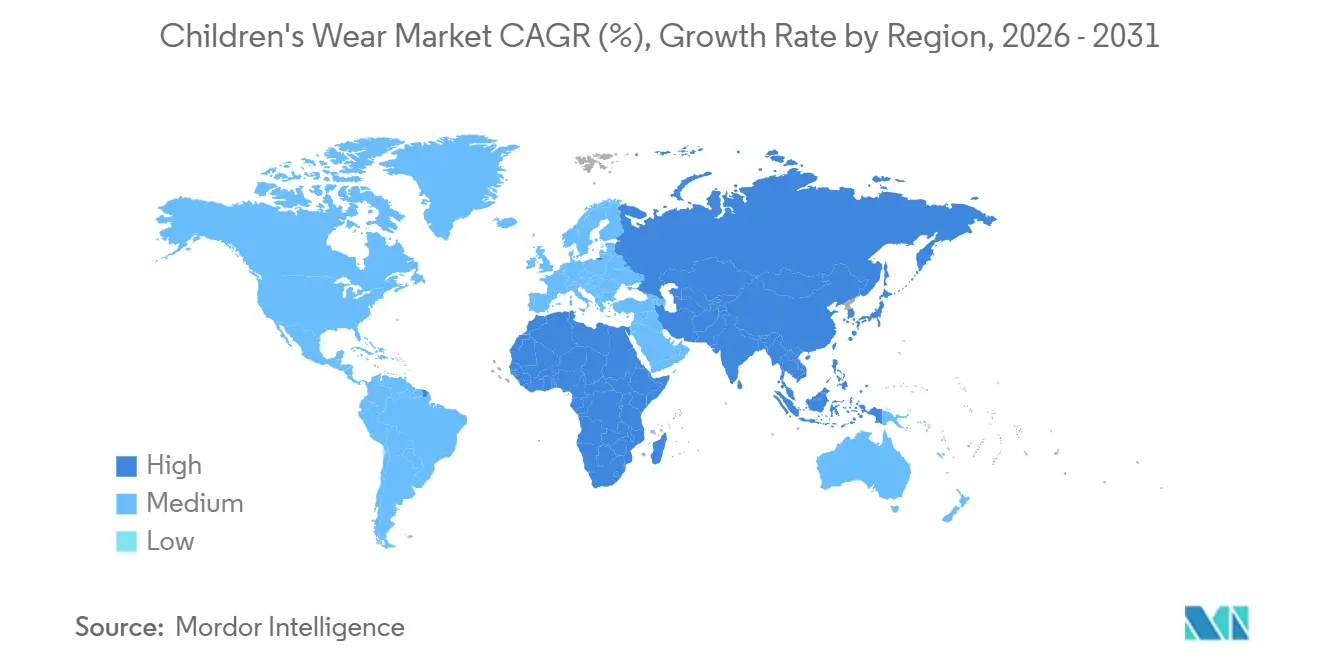
L'area Asia-Pacifico rappresentava il 40.69% della quota di mercato globale nel 2025 e si prevede che crescerà a un CAGR del 7.92% dal 2026 al 2031, il tasso di crescita più rapido tra tutte le regioni. L'ecosistema cinese del commercio in live streaming, guidato da piattaforme come Douyin e Tmall, facilita dimostrazioni di prodotti in tempo reale e vendite lampo. In India, l'espansione del commercio al dettaglio organizzato, guidata da marchi come FirstCry e Gini, e Jony, sta penetrando in città di secondo livello come Pune, Jaipur e Coimbatore. L'aumento dei redditi familiari e delle famiglie nucleari sta stimolando la domanda di abbigliamento per bambini di marca. L'invecchiamento della popolazione giapponese sostiene le vendite di abbigliamento per bambini di alta qualità, poiché i nonni destinano le spese discrezionali ai nipoti. Nel Sud-est asiatico, mercati come Indonesia, Thailandia e Vietnam stanno vivendo una rapida adozione dell'e-commerce.
I mercati di Europa e Nord America sono guidati congiuntamente da obblighi di premiumizzazione e sostenibilità. La Direttiva UE sulla Due Diligence per la Sostenibilità Aziendale, in vigore dal 2027, impone ai marchi di divulgare le pratiche di lavoro e l'impatto ambientale nella catena di fornitura. Germania, Regno Unito e Francia sono leader nell'adozione del cotone biologico, con i capi certificati GOTS che rappresentano quote di mercato in crescita nel 2025. In Nord America, il mercato statunitense si sta consolidando attorno a leader omnicanale come Target, Walmart e Amazon, che sfruttano la scala per negoziare condizioni favorevoli con i fornitori. In Canada, i requisiti di etichettatura bilingue e la domanda di abbigliamento isolante creano opportunità di nicchia per marchi come Canada Goose Kids e Helly Hansen Junior. La vicinanza del Messico alla produzione statunitense e il suo ruolo nel nearshoring delle catene di fornitura lo posizionano come un hub di approvvigionamento conveniente.
In Sud America, l'ampia popolazione giovanile brasiliana e la crescente classe media sostengono una domanda stabile, sebbene la volatilità economica limiti il potere d'acquisto. In Argentina, le sfide legate all'inflazione hanno spostato le preferenze dei consumatori verso capi durevoli e multistagionali. La stabilità economica e l'elevato tasso di urbanizzazione del Cile favoriscono l'espansione del commercio al dettaglio organizzato. In Medio Oriente, gli Emirati Arabi Uniti e l'Arabia Saudita presentano un'elevata spesa pro capite per l'abbigliamento per bambini, trainata dalla popolazione giovane e dall'elevato reddito disponibile. La Turchia funge da ponte tra Europa e Asia, con marchi nazionali che esportano nei mercati limitrofi. In Africa, il settore del commercio al dettaglio formale del Sudafrica è il più sviluppato, mentre Nigeria ed Egitto presentano opportunità di crescita con l'aumento dell'urbanizzazione e della penetrazione di Internet.
Panorama normativo
L'abbigliamento per bambini è regolamentato da normative in materia di sicurezza del prodotto, restrizioni chimiche ed etichettatura, che richiedono sempre più spesso test documentati e valutazioni del rischio per i casi d'uso su neonati e bambini. Negli Stati Uniti, il quadro normativo della Consumer Product Safety Commission (CPSC) prevede test di terze parti presso un laboratorio accreditato dalla CPSC per le normative applicabili e un Children's Product Certificate (CPC) per i prodotti destinati a bambini di età pari o inferiore a 12 anni; la conformità in materia di infiammabilità è particolarmente rilevante per i pigiami ai sensi della norma 16 CFR Parte 1615 (taglie 0-6X) e 16 CFR Parte 1616 (taglie 7-14), oltre all'infiammabilità generale dei tessuti ai sensi della norma 16 CFR Parte 1610. Un cambiamento di processo con impatto operativo è rappresentato dall'obbligo di eFiling dei certificati negli Stati Uniti a partire dall'8 luglio 2026, che sposta la documentazione di conformità nella trasmissione elettronica alla US Customs and Border Protection (CBP) tramite un set di messaggi dell'Agenzia governativa partner, aumentando la necessità di una maggiore integrazione dei dati tra approvvigionamento, laboratori di prova e flussi di lavoro di importazione.
In Europa, il Regolamento generale sulla sicurezza dei prodotti (GPSR) (UE) 2023/988 è in vigore dal 13 dicembre 2024, rafforzando l'obbligo di immettere sul mercato solo prodotti sicuri e promuovendo valutazioni del rischio più strutturate e pratiche di avvertenza/etichettatura per pericoli quali parti staccabili che possono rappresentare un rischio di soffocamento per i bambini di età inferiore a 36 mesi. La conformità chimica continua ad essere ancorata alle restrizioni REACH (CE) n. 1907/2006 sulle sostanze pericolose utilizzate nei tessuti, e i vincoli di progettazione del prodotto sono rafforzati da norme come la EN 14682 che disciplina cordoncini e lacci sull'abbigliamento per bambini fino a 14 anni. Nel complesso, l'orientamento aumenta il controllo sui materiali impiegati (incluse le sostanze chimiche soggette a restrizioni) e innalza le aspettative in termini di documentazione lungo le catene di approvvigionamento globali che servono il mercato UE, soprattutto laddove marchi e fornitori gestiscono reti di produzione multi-paese.
Panorama competitivo
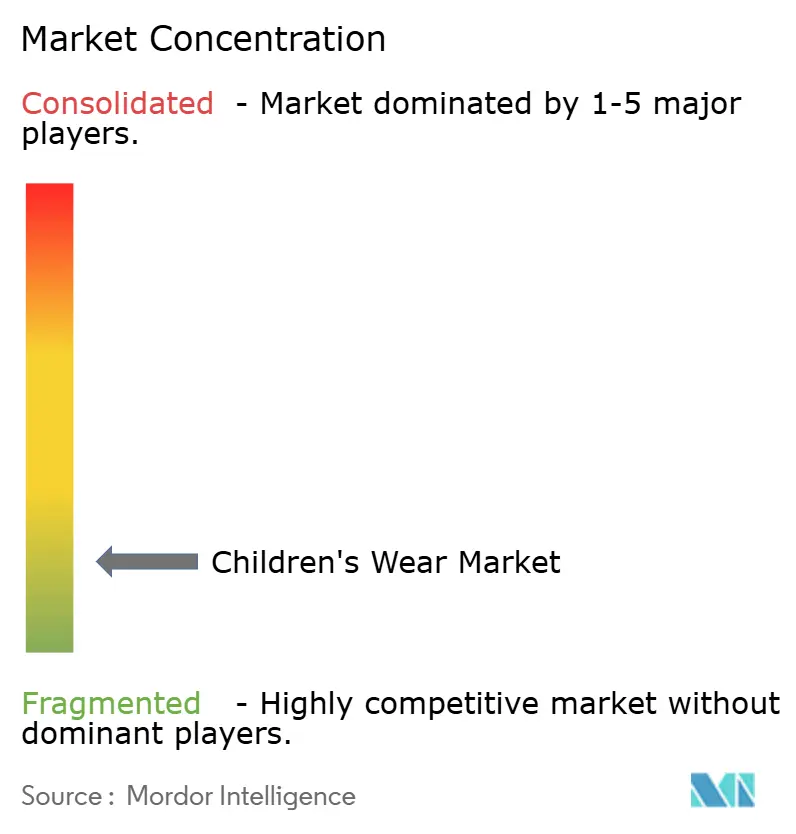
Il mercato dell'abbigliamento e delle calzature per bambini è notevolmente frammentato, senza che nessun singolo operatore detenga una quota di mercato globale superiore a quella rilevante. Questa struttura è determinata dalle preferenze regionali dei marchi, dalla varietà dei segmenti di prezzo e dalle basse barriere all'ingresso, in particolare per i disruptor digitali. Operatori affermati come Nike, Adidas, H&M e Inditex competono sfruttando le catene di fornitura globali e le reti di distribuzione omnicanale per ottenere efficienze sui costi e rispondere rapidamente alle tendenze emergenti. I modelli tradizionali incentrati sulla vendita all'ingrosso si trovano ad affrontare crescenti pressioni sui margini da parte di marchi diretti al consumatore come PatPat e Shein Kids. Questi nuovi operatori aggirano i ricarichi degli intermediari e utilizzano la previsione della domanda basata sull'intelligenza artificiale per ridurre la sovrapproduzione.
Inoltre, piattaforme di noleggio e rivendita come Bundlee, The Little Loop e Circos stanno introducendo una nuova dimensione competitiva, concentrandosi sulla longevità del prodotto piuttosto che sulle vendite unitarie, attraendo i genitori attenti alla sostenibilità. Rimangono opportunità in segmenti sottosviluppati come l'abbigliamento adattivo, le linee gender-neutral e le micro-taglie on-demand, dove i marchi tradizionali sono stati lenti a investire nonostante il crescente interesse dei consumatori. La tecnologia sta diventando un fattore critico per ottenere un vantaggio competitivo. I marchi che adottano strumenti come gli algoritmi di body-scanning di Bold Metrics o la prototipazione virtuale 3D di Browzwear possono ridurre i cicli di progettazione-immissione sul mercato da 12 settimane a sole 3 settimane. Ciò riduce al minimo i rischi di inventario e supporta approcci di test e apprendimento per la convalida delle tendenze. Nike, ad esempio, detiene oltre 1,200 brevetti attivi relativi a chiusure adattive, materiali sostenibili e tessuti ad alte prestazioni, creando barriere all'imitazione, come documentato dall'Ufficio brevetti e marchi degli Stati Uniti (USPTO).
I player più piccoli sfruttano l'arbitraggio normativo producendo in paesi come Bangladesh e Vietnam, beneficiando di costi di manodopera inferiori. Tuttavia, questi marchi sono sottoposti a un controllo sempre più rigoroso ai sensi della direttiva UE sulla due diligence, che richiede audit della catena di fornitura e verifiche del salario minimo. La natura frammentata del mercato suggerisce un potenziale di consolidamento, con operatori storici ben capitalizzati che probabilmente acquisiranno marchi nativi digitali per ottenere accesso ai dati dei clienti e modelli operativi agili. Nel frattempo, i player di nicchia che ottengono certificazioni come il Global Organic Textile Standard (GOTS) e l'International Association for Research and Testing in the Field of Textile and Leather Ecology (OEKO-TEX) possono imporre prezzi premium e differenziarsi dalle offerte standardizzate.
Leader del settore dell'abbigliamento per bambini
-
Carter's Inc.
-
Gap Inc.
-
Nike, Inc.
-
Adidas AG
-
Hennes & Mauritz AB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: NIKE, Inc. ha lanciato nuove collezioni di body da ginnastica create con le atlete d'élite Jordan Chiles e Skye Blakely, disponibili a partire dal 15 luglio 2026. Questa uscita amplia l'assortimento di prodotti performanti per bambini di Nike, che va oltre le calzature e l'abbigliamento sportivo di base, includendo anche capi specifici per l'allenamento. Inoltre, rafforza l'utilizzo di storie di prodotto guidate dalle atlete per promuovere la premiumizzazione e il coinvolgimento nelle categorie dedicate ai bambini.
- Giugno 2026: NIKE, Inc. ha lanciato la collezione Nike Football x LEGO, che comprende abbigliamento sportivo, accessori e calzature per bambini, disponibile a livello globale a partire dal 4 giugno 2026. La collaborazione lega un importante franchise sportivo a un marchio di giochi riconosciuto a livello mondiale, supportando la domanda di abbigliamento per bambini con licenza e ispirato ai personaggi. Rafforza inoltre la presenza di Nike tra i consumatori più giovani attraverso un merchandising trasversale che può incrementare l'interesse sia per l'abbigliamento che per le calzature.
- Luglio 2025: Paragon ha lanciato FreshFeet, una nuova linea di scarpe per bambini dotata della tecnologia Dual Fit Tech, progettata con meccanismi di regolazione per adattarsi alla crescita del piede. Il prodotto affronta un problema fondamentale delle calzature per bambini, ovvero i frequenti cambi di taglia, e pone la funzionalità come leva di valore insieme allo stile. Questa iniziativa evidenzia come rivenditori e marchi utilizzino l'innovazione in termini di calzata per ridurre la frequenza di sostituzione, supportando al contempo i concetti di durata e sostenibilità.
Ambito e metodologia
L'abbigliamento per bambini è appositamente progettato per il gioco e il riposo utilizzando cotone, calzetteria o altri tessuti comodi.
Il mercato dell’abbigliamento per bambini è segmentato per tipologia, canale di distribuzione e area geografica. Per tipologia, il mercato è segmentato in abbigliamento, calzature e altri tipi di prodotti. Per canale di distribuzione, il mercato è segmentato in negozi al dettaglio offline e negozi al dettaglio online. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (in milioni di USD).
| Abbigliamento |
| Calzature |
| Altri tipi di prodotto |
| Neonato/bambino piccolo |
| Bambini / Bambini |
| Massa |
| Premium |
| Negozi offline |
| Negozi on-line |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Abbigliamento | |
| Calzature | ||
| Altri tipi di prodotto | ||
| Per gruppo di età | Neonato/bambino piccolo | |
| Bambini / Bambini | ||
| Per Categoria | Massa | |
| Premium | ||
| Per canale di distribuzione | Negozi offline | |
| Negozi on-line | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dell'abbigliamento e delle calzature per bambini entro il 2031?
Si prevede che il settore raggiungerà i 403.26 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.92%.
Quale linea di prodotti si sta espandendo più rapidamente?
Si prevede che le calzature cresceranno a un CAGR del 6.32% dal 2026 al 2031 grazie alle innovazioni in termini di calzata adattiva e design circolare.
Quale fascia d'età registra la crescita più elevata?
Il segmento Neonati/Bambini piccoli sta crescendo a un CAGR del 6.57%, trainato dalle normative sulla sicurezza e dalla domanda di cotone biologico.
Quale regione registra il più rapido slancio nelle vendite?
L'Asia-Pacifico è in testa con un CAGR del 7.92% fino al 2031, trainato dal commercio in streaming live della Cina e dall'espansione del commercio al dettaglio organizzato in India. . . . . . . Ne


