

Dimensioni e quota di mercato delle proteine di ceci
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
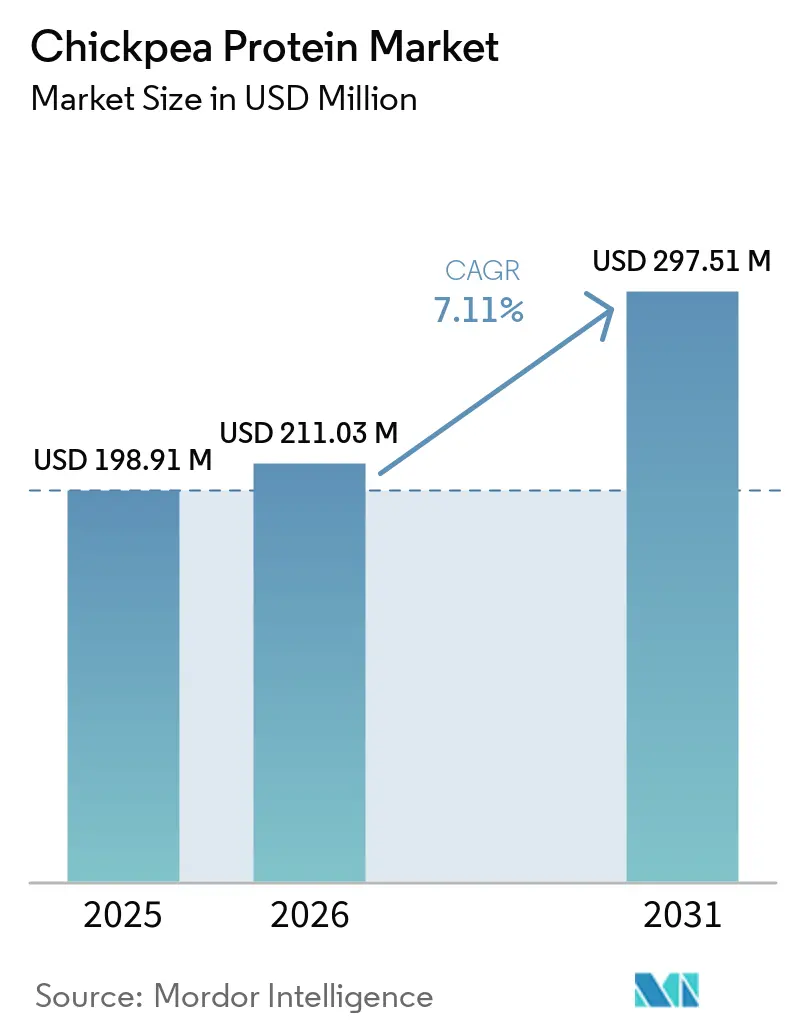
| Dimensione del mercato (2026) | USD 211.03 milioni |
| Dimensione del mercato (2031) | USD 297.51 milioni |
| Tasso di crescita (2026 - 2031) | 7.11% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
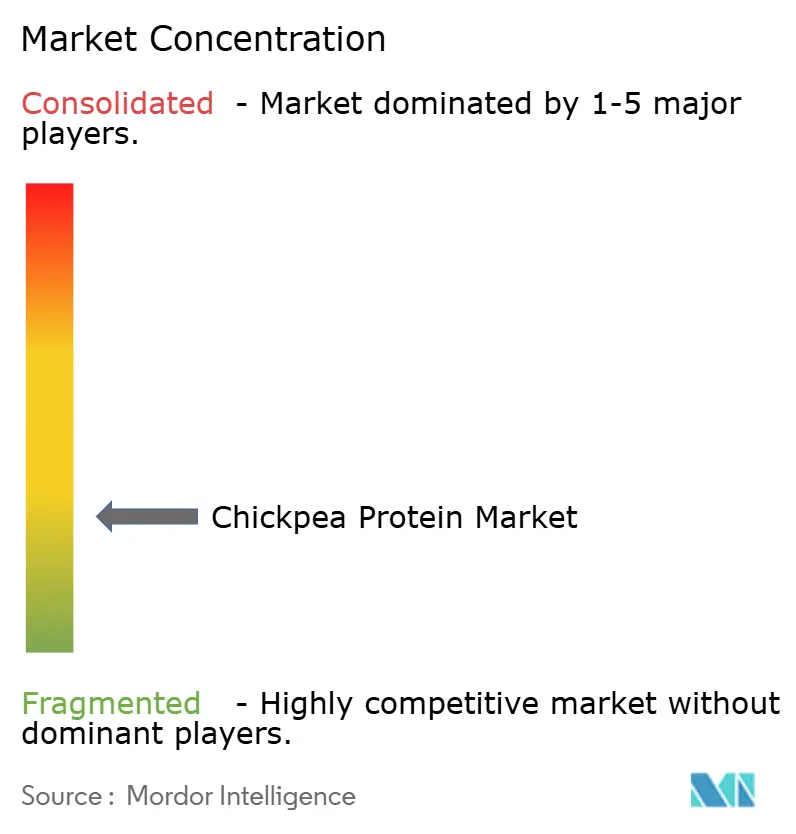
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle proteine di ceci a cura di Mordor Intelligence
Il mercato globale delle proteine di ceci valeva 198.91 milioni di dollari nel 2025 e si stima che raggiungerà i 211.03 milioni di dollari nel 2026. Si prevede che il mercato raggiungerà i 297.51 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.11% nel periodo 2026-2031. Le proteine di ceci stanno guadagnando sempre più consensi grazie al loro profilo aminoacidico bilanciato, alle caratteristiche di compatibilità con gli allergeni e alle proprietà multifunzionali, tra cui l'emulsificazione, il legame con l'acqua, la formazione di schiuma e la testurizzazione, che ne favoriscono l'incorporazione in un'ampia gamma di alimenti trasformati. I continui progressi nelle tecnologie di estrazione e frazionamento delle proteine stanno migliorando la purezza, la solubilità, le caratteristiche sensoriali e le prestazioni di lavorazione delle proteine stesse, consentendone l'adozione in formulazioni più sofisticate.
Punti chiave del rapporto
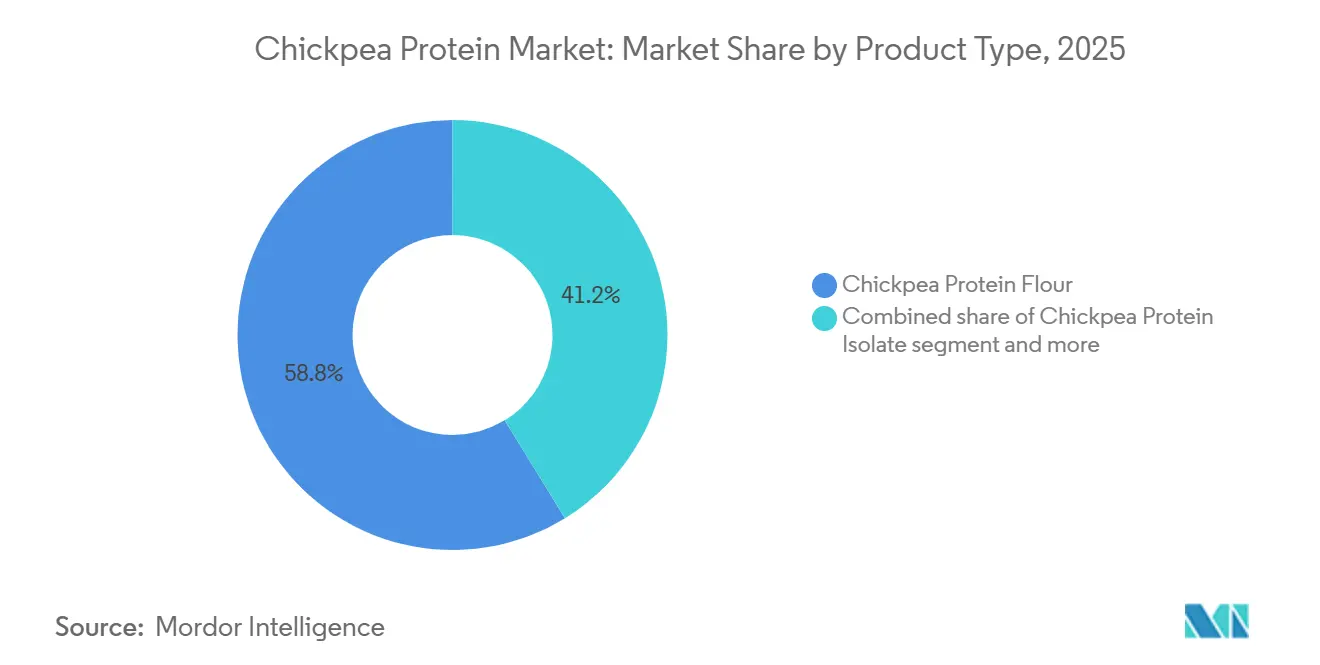
- Per tipologia di prodotto, la farina di proteine di ceci deteneva il 58.76% della quota di mercato delle proteine di ceci nel 2025, mentre si prevede che l'isolato di proteine di ceci crescerà a un tasso annuo composto (CAGR) dell'8.12% fino al 2031.
- Per sua natura, la proteina di ceci convenzionale deteneva l'83.45% della quota di mercato delle proteine di ceci nel 2025, mentre si prevede che la proteina di ceci biologica crescerà a un tasso annuo composto del 7.56% fino al 2031.
- Per quanto riguarda le applicazioni, nel 2025 il settore alimentare e delle bevande rappresentava il 68.92% del mercato delle proteine di ceci, mentre si prevede che i nutraceutici e gli integratori alimentari cresceranno a un tasso annuo composto (CAGR) dell'8.87% fino al 2031.
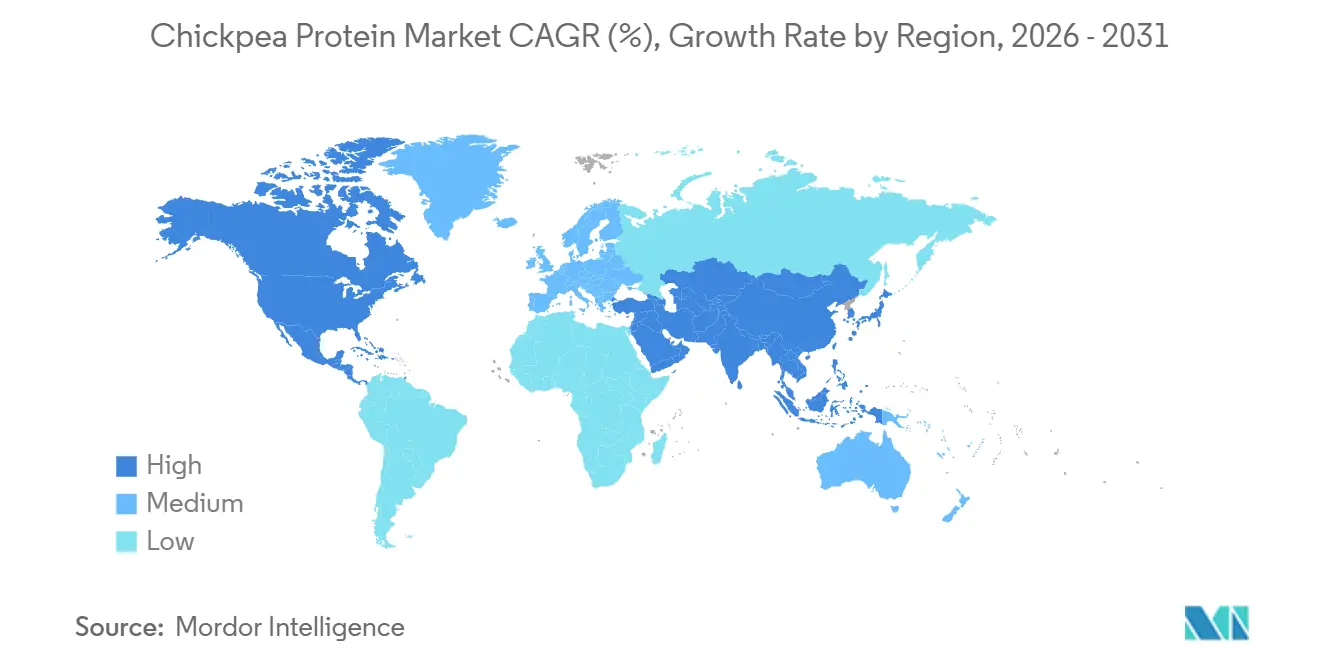
- Dal punto di vista geografico, il Nord America ha rappresentato il 33.24% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 8.45% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle proteine di ceci
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di ingredienti proteici di origine vegetale nelle formulazioni di alimenti e bevande | + 2.0% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| Preferenza dei consumatori per ingredienti con etichetta pulita e minimamente trasformati | + 1.5% | Il nucleo del Nord America e dell'Europa, con ricadute sull'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Aumento dell'adozione di alternative proteiche adatte a chi soffre di allergie. | + 1.3% | Globale, il più alto in Nord America e in Europa | Medio termine (2–4 anni) |
| Progressi nelle tecnologie di estrazione e frazionamento delle proteine | + 0.9% | Globale, con i primi guadagni in Nord America ed Europa | Medio termine (2–4 anni) |
| Utilizzo crescente nell'alimentazione infantile e nelle formulazioni nutrizionali cliniche specializzate | + 0.6% | Europa (guidata dalla regolamentazione), Nord America, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Preferenza per ingredienti proteici non OGM e di origine naturale. | + 0.5% | Nord America ed Europa, con una prima diffusione in Giappone e Corea del Sud. | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di ingredienti proteici di origine vegetale nelle formulazioni di alimenti e bevande
Le aziende alimentari stanno riformulando sempre più spesso i prodotti esistenti e sviluppando nuove offerte con proteine di origine vegetale per migliorarne il valore nutrizionale, le prestazioni funzionali e diversificare le fonti proteiche oltre la soia e il grano. Le proteine di ceci si sono affermate come ingrediente preferito grazie al loro profilo nutrizionale favorevole e alle caratteristiche di lavorazione, tra cui l'assorbimento d'acqua, l'emulsificazione, la formazione di schiuma, la gelificazione e la testurizzazione. Queste caratteristiche funzionali consentono ai produttori di migliorare la struttura del prodotto, la consistenza, la ritenzione di umidità e la stabilità, aumentando al contempo il contenuto proteico in un'ampia gamma di formulazioni alimentari. Il loro profilo sensoriale neutro e la compatibilità con diverse tecnologie di lavorazione, come l'estrusione, la cottura, la miscelazione e la produzione di bevande, ne consentono l'incorporazione senza la necessità di modifiche sostanziali alla formulazione.
Preferenza dei consumatori per ingredienti con etichetta pulita e minimamente trasformati
La crescente preferenza dei consumatori per ingredienti con etichetta pulita e minimamente trasformati sta sostenendo la domanda di proteine di ceci. Le proteine di ceci si allineano a questa tendenza in quanto derivano da una coltura di legumi riconoscibile e possono essere prodotte con tecniche di lavorazione relativamente semplici, mantenendo al contempo le proprietà nutrizionali e funzionali desiderabili. La loro idoneità per prodotti con elenchi di ingredienti brevi e di facile comprensione consente ai produttori di soddisfare i requisiti di etichetta pulita e rafforzare la fiducia dei consumatori. La preferenza per l'approvvigionamento di ingredienti naturali sta inoltre incoraggiando un maggiore utilizzo delle proteine di ceci in formulazioni premium incentrate su trasparenza e autenticità. A supporto di questa tendenza, una ricerca sui consumatori condotta da NSF nel 2024 ha rilevato che il 74% dei consumatori considerava importanti gli ingredienti biologici nei prodotti per la cura della persona, mentre il 65% desiderava elenchi di ingredienti chiari per identificare gli ingredienti potenzialmente dannosi. [1]Fonte: NSF, "Il 74% dei consumatori considera importanti gli ingredienti biologici nei prodotti per la cura della persona", nsf.orgQueste mutate preferenze di acquisto continuano a favorire l'adozione delle proteine di ceci come ingrediente "clean label" e minimamente trasformato in diversi settori.
Aumento dell'adozione di alternative proteiche adatte a chi soffre di allergie.
La crescente adozione di alternative proteiche adatte a chi soffre di allergie è un fattore chiave per il mercato delle proteine di ceci. Le proteine di ceci sono naturalmente prive di diversi allergeni principali, il che le rende un'alternativa interessante per lo sviluppo di formulazioni inclusive destinate a consumatori con restrizioni dietetiche e sensibilità alimentari. Le loro proprietà funzionali, tra cui l'emulsificazione, il legame con l'acqua e la testurizzazione, consentono ai produttori di sostituire le proteine tradizionali senza compromettere significativamente la struttura del prodotto o l'efficienza di lavorazione. Questo ingrediente supporta inoltre lo sviluppo di prodotti "free-from", senza glutine e a base vegetale, in linea con le normative in continua evoluzione in materia di etichettatura alimentare e con le aspettative dei consumatori. Con l'aumento dell'attenzione normativa sulla dichiarazione degli allergeni e la crescente domanda di prodotti adatti a chi soffre di allergie, i produttori stanno integrando le proteine di ceci nello sviluppo di nuovi prodotti, favorendo la continua espansione del mercato globale delle proteine di ceci.
Progressi nelle tecnologie di estrazione e frazionamento delle proteine
I progressi nelle tecnologie di estrazione e frazionamento delle proteine stanno guidando in modo significativo il mercato delle proteine di ceci, migliorandone la qualità, la funzionalità e l'applicabilità commerciale. Le innovazioni nei processi di estrazione stanno superando questi limiti, consentendo ai produttori di ottenere proteine di ceci con gusto, colore, solubilità e prestazioni funzionali migliorati. Le moderne tecniche di frazionamento aumentano anche la resa proteica, preservando al contempo proprietà funzionali chiave come l'emulsificazione, la formazione di schiuma, la gelificazione e la capacità di legare l'acqua, permettendo alle proteine di ceci di essere più efficaci in diverse applicazioni. Questi miglioramenti tecnologici hanno ampliato l'idoneità dell'ingrediente per prodotti che richiedono caratteristiche sensoriali superiori e prestazioni di lavorazione costanti. Ad esempio, l'estrazione acido-alcalina sequenziale ha dimostrato una significativa riduzione dell'attività della lipossigenasi a 0.75 U/g rispetto a 3.27 U/g utilizzando i metodi di estrazione alcalina convenzionali, riducendo sostanzialmente la formazione di composti volatili responsabili di sapori sgradevoli come l'esanal e l'ottanale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concentrazione proteica inferiore rispetto agli isolati proteici di soia e pisello | -0.9% | A livello globale, con particolare evidenza nei segmenti degli ingredienti premium in Nord America ed Europa. | Medio termine (2–4 anni) |
| Limitazioni funzionali in alcune applicazioni alimentari | -0.6% | A livello globale; particolarmente evidente nelle bevande ad alto pH e nelle applicazioni emulsionate alternative al latte. | Medio termine (2–4 anni) |
| Scarsa consapevolezza da parte dei consumatori rispetto alle proteine vegetali già affermate. | -0.4% | Regione Asia-Pacifico (esclusa l'India), Sud America, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Maggiore complessità nei processi di estrazione e purificazione delle proteine. | -0.3% | Globale, con un impatto di capitale concentrato nei trasformatori di medie dimensioni | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Concentrazione proteica inferiore rispetto agli isolati proteici di soia e pisello
La concentrazione proteica relativamente bassa delle proteine di ceci, soprattutto sotto forma di farina e concentrato, ne limita la competitività rispetto a ingredienti proteici consolidati come gli isolati proteici di soia e di pisello. Molti produttori di alimenti e nutraceutici privilegiano ingredienti con una maggiore purezza proteica per soddisfare le dichiarazioni relative al contenuto proteico, riducendo al minimo l'inclusione di componenti non proteici come amido e fibre. Poiché le proteine di ceci generalmente contengono livelli proteici inferiori, sono spesso necessarie percentuali di inclusione più elevate per raggiungere le specifiche nutrizionali desiderate, il che può influire sull'efficienza della formulazione, sulla consistenza, sulla viscosità e sulle caratteristiche di lavorazione. Ciò aumenta la complessità dello sviluppo del prodotto, soprattutto in applicazioni che richiedono un'elevata densità proteica senza compromettere la qualità del prodotto. Di conseguenza, i produttori di bevande ad alto contenuto proteico, integratori alimentari e formulazioni specializzate spesso prediligono gli isolati proteici di soia o di pisello.
Limitazioni funzionali in alcune applicazioni alimentari
Le limitazioni funzionali in specifiche applicazioni alimentari continuano a frenare la crescita del mercato delle proteine di ceci. Sebbene le proteine di ceci presentino proprietà desiderabili come l'emulsificazione, il legame con l'acqua e la formazione di schiuma, le loro prestazioni non sono uniformi in tutte le matrici alimentari e condizioni di lavorazione. Le problematiche relative alla solubilità, alla stabilità termica, alla forza del gel, al controllo della viscosità e alla dispersione possono influenzare la consistenza, l'aspetto e la stabilità di conservazione dei prodotti finiti, in particolare nelle formulazioni complesse. Queste limitazioni sono più accentuate nelle bevande ad alto contenuto proteico, nelle bevande acide, nelle alternative al latte e in alcuni alimenti trasformati, dove la funzionalità degli ingredienti deve rimanere stabile durante la produzione e lo stoccaggio. Di conseguenza, i produttori spesso necessitano di stabilizzanti aggiuntivi, idrocolloidi o sistemi proteici misti per ottenere le prestazioni desiderate del prodotto, aumentando la complessità della formulazione e i tempi di sviluppo.
Analisi del segmento
Per tipologia di prodotto: la farina proteica di ceci traina i volumi, l'isolato di proteine guida l'innovazione premium
Nel 2025, la farina proteica di ceci ha rappresentato il 58.76% del fatturato globale del mercato delle proteine di ceci. La sua posizione dominante è dovuta alla capacità di conservare la composizione nutrizionale naturale dei ceci, richiedendo al contempo una lavorazione minima, il che la rende un ingrediente proteico versatile ed economicamente vantaggioso. La farina offre una combinazione equilibrata di proteine, fibre alimentari, amido, vitamine e minerali, consentendo ai produttori di migliorare il profilo nutrizionale senza ricorrere a ingredienti altamente raffinati. Le sue proprietà di assorbimento, legame, addensamento ed emulsionamento dell'acqua migliorano la consistenza, la ritenzione di umidità e la stabilità di lavorazione, rendendola adatta a un'ampia gamma di formulazioni alimentari. Inoltre, la farina proteica di ceci si allinea alla crescente preferenza per ingredienti a etichetta pulita, minimamente lavorati e a base di legumi, mentre la sua compatibilità con formulazioni senza glutine e a base vegetale ne supporta ulteriormente l'adozione commerciale.
Si prevede che l'isolato proteico di ceci registrerà il tasso di crescita annuale composto (CAGR) più elevato, pari all'8.12%, nel periodo 2026-2031. Questa crescita è trainata principalmente dalla crescente diffusione di ingredienti proteici di precisione, che consentono ai produttori di raggiungere elevati livelli proteici nelle formulazioni, mantenendo al contempo la coerenza del prodotto. Gli isolati offrono una maggiore flessibilità di formulazione, in quanto apportano una quantità minima di amido, fibre e altri componenti non proteici, permettendo agli sviluppatori di ottenere le specifiche nutrizionali desiderate con percentuali di inclusione inferiori. L'espansione delle tecnologie di filtrazione a membrana e di purificazione delle proteine ha ulteriormente migliorato la qualità e l'efficienza produttiva degli isolati. Inoltre, i crescenti investimenti in ingredienti proteici vegetali di nuova generazione da parte dei produttori di ingredienti stanno accelerando l'innovazione nell'ambito degli isolati proteici di ceci, rendendoli la scelta preferita per le formulazioni proteiche premium che richiedono elevata funzionalità, composizione standardizzata e prestazioni di processo migliorate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per natura: la scala convenzionale incontra la premiumizzazione biologica
Nel 2025, le proteine di ceci convenzionali rappresentavano l'83.45% del fatturato globale del mercato delle proteine di ceci. Questo segmento mantiene la sua posizione dominante perché la coltivazione convenzionale dei ceci garantisce una fornitura stabile e scalabile di materie prime adatte all'estrazione proteica industriale. Le pratiche agricole standard consentono una qualità costante del raccolto, supportando una produzione efficiente di isolati, concentrati e farine con proprietà funzionali uniformi. I ceci convenzionali offrono inoltre una maggiore flessibilità di approvvigionamento nelle principali regioni produttrici di legumi, garantendo operazioni di produzione ininterrotte e una disponibilità affidabile dell'ingrediente durante tutto l'anno. La loro compatibilità con le infrastrutture di trasformazione esistenti riduce la complessità della produzione e supporta la produzione su larga scala, rendendo le proteine di ceci convenzionali la scelta preferita dai produttori di ingredienti commerciali che servono mercati ad alto volume.
Si prevede che le proteine di ceci biologiche registreranno un tasso di crescita annuo composto (CAGR) del 7.56% nel periodo 2026-2031. Il segmento è in espansione poiché i produttori alimentari integrano sempre più ingredienti biologici certificati nei portafogli di prodotti premium per soddisfare i requisiti di certificazione biologica e gli standard di tracciabilità degli ingredienti. Le proteine di ceci biologiche beneficiano anche della crescente fiducia dei consumatori nei sistemi alimentari biologici certificati, in particolare nei mercati sviluppati dove la domanda di alimenti biologici continua a rafforzarsi. Ad esempio, secondo la Federazione tedesca dei produttori di alimenti biologici (BÖLW), le vendite di alimenti e bevande biologiche in Germania sono aumentate da 17.09 miliardi di euro nel 2024 a 18.23 miliardi di euro nel 2025, a testimonianza della costante preferenza dei consumatori per i prodotti biologici certificati. [2]Fonte: Federazione tedesca dei produttori di alimenti biologici (BÖLW), "Fatturato da alimenti biologici in Germania", boelw.deQuesto ecosistema alimentare biologico in espansione sta incoraggiando i produttori ad aumentare l'utilizzo di proteine di ceci biologici nello sviluppo di nuovi prodotti, supportando la crescita costante del segmento.
Per settore di applicazione: Alimenti e bevande rappresentano la principale fonte di fatturato, i nutraceutici guidano l'espansione del valore.
Nel 2025, il settore alimentare e delle bevande ha rappresentato il 68.92% del fatturato globale del mercato delle proteine di ceci. Questo segmento è leader di mercato perché le proteine di ceci offrono proprietà multifunzionali che migliorano la struttura del prodotto, la ritenzione di umidità, l'emulsificazione e la consistenza, aumentando al contempo il contenuto proteico. Il suo profilo di formulazione neutro consente una perfetta integrazione in diverse ricette di alimenti trasformati senza richiedere modifiche sostanziali al processo produttivo. L'ingrediente supporta inoltre lo sviluppo di prodotti senza glutine, ad alto contenuto proteico e a base di legumi, permettendo ai produttori di riformulare i prodotti esistenti e di introdurre nuove offerte con un valore nutrizionale migliorato. La sua compatibilità con i processi di trattamento termico, estrusione, cottura al forno e miscelazione ne rafforza ulteriormente l'adozione nella produzione alimentare su larga scala, rendendo l'industria alimentare e delle bevande il principale consumatore di proteine di ceci.
Si prevede che il settore dei nutraceutici e degli integratori alimentari registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari all'8.87%, nel periodo 2026-2031. Il segmento è in espansione grazie al crescente utilizzo delle proteine di ceci come ingrediente funzionale in polveri proteiche, sostituti del pasto, miscele nutrizionali e prodotti specifici per il benessere. La sua composizione bilanciata di aminoacidi, la buona digeribilità e la compatibilità con le formulazioni a base vegetale lo rendono adatto a prodotti nutrizionali ad alto contenuto proteico che richiedono una qualità standardizzata degli ingredienti. La crescente attenzione alla nutrizione preventiva e all'arricchimento proteico ha incoraggiato i produttori di integratori a diversificare le fonti proteiche, andando oltre quelle tradizionali e incorporando proteine derivate dai legumi. La continua innovazione nelle formulazioni nutrizionali a base vegetale e le dichiarazioni di ingredienti "puliti" stanno ulteriormente rafforzando l'adozione delle proteine di ceci nell'industria nutraceutica e degli integratori alimentari.

Analisi geografica
Nel 2025, il Nord America ha rappresentato il 33.24% del fatturato globale del mercato delle proteine di ceci. Questa posizione di rilievo riflette un ecosistema consolidato per la lavorazione dei legumi, capacità avanzate di estrazione proteica e un'industria matura per la produzione di ingredienti, che ha commercializzato le proteine di ceci su larga scala. La disponibilità di abbondanti materie prime rafforza ulteriormente la competitività regionale. Secondo la Saskatchewan Pulse Growers, il Nord America produce circa 186,000 tonnellate di ceci all'anno, con il Saskatchewan che contribuisce per quasi l'85% alla produzione totale della regione. [3]Fonte: Saskatchewan Pulse Growers, "Opportunità di mercato per i ceci", saskpulse.comQuesta fornitura interna sostiene una catena del valore stabile per i produttori di proteine di ceci, riducendo la dipendenza dalle materie prime importate e consentendo una produzione costante.
Si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari all'8.45%, nel periodo 2026-2031. La crescita della regione è sostenuta dalla sua posizione di uno dei maggiori centri mondiali per la coltivazione e la lavorazione dei ceci, che garantisce un abbondante accesso alle materie prime per l'estrazione proteica. La continua espansione degli impianti di lavorazione dei legumi, i crescenti investimenti nella produzione di proteine vegetali a valore aggiunto e lo sviluppo di moderne tecnologie per la lavorazione degli ingredienti stanno incrementando la capacità produttiva regionale. La presenza di importanti paesi produttori di ceci, unita all'espansione delle capacità produttive di ingredienti alimentari, sta posizionando l'Asia-Pacifico come il mercato regionale a più rapida crescita per le proteine di ceci.
L'Europa si sta affermando come un mercato in costante crescita, sostenuto da rigorose iniziative di sostenibilità, da crescenti investimenti nell'innovazione delle proteine alternative e dall'espansione della trasformazione dei legumi a livello nazionale per rafforzare l'autosufficienza proteica regionale. Il Sud America sta assistendo a una crescita graduale grazie all'espansione della coltivazione dei ceci, al miglioramento della diversificazione agricola e ai crescenti investimenti nelle industrie di trasformazione dei legumi. Anche il Medio Oriente e l'Africa stanno guadagnando terreno, poiché i governi incoraggiano la produzione alimentare locale e la produzione di proteine alternative, mentre i trasformatori regionali continuano ad ampliare la gamma di ingredienti a base di legumi per ridurre la dipendenza dalle importazioni di proteine.
Panorama competitivo
Il mercato globale delle proteine di ceci è moderatamente frammentato, con una concorrenza caratterizzata da un mix di produttori multinazionali di ingredienti e produttori specializzati di proteine vegetali. Le aziende competono in base alle capacità tecnologiche, alla funzionalità del prodotto e alle soluzioni di ingredienti specifiche per le diverse applicazioni. Attori chiave come Archer Daniels Midland Company, Cargill, Incorporated, International Flavors & Fragrances Inc., Kerry Group plc e Ingredion Incorporated sfruttano i loro ampi portafogli di ingredienti, la presenza produttiva globale e le consolidate relazioni con i clienti per rafforzare la propria quota di mercato. La loro capacità di integrare le proteine di ceci in offerte più ampie di proteine vegetali consente loro di servire diversi produttori alimentari e nutrizionali in molteplici regioni.
La concorrenza si concentra sempre più su tecnologie avanzate di estrazione proteica, competenze di formulazione personalizzate e capacità di catena di approvvigionamento globale, piuttosto che sul solo prezzo. I principali attori continuano a investire in infrastrutture di estrazione a umido e frazionamento per migliorare la purezza, la solubilità, il profilo aromatico e le prestazioni funzionali delle proteine, ampliando al contempo la capacità produttiva. Reti di distribuzione multigeografiche garantiscono un approvvigionamento affidabile delle materie prime e una fornitura efficiente degli ingredienti, mentre le capacità di formulazione specifiche per le diverse applicazioni consentono ai produttori di sviluppare soluzioni proteiche di ceci su misura, ottimizzate per diverse condizioni di lavorazione e requisiti di prodotto, creando una forte differenziazione sul mercato.
Le aziende stanno inoltre accelerando l'innovazione nella selezione varietale dei ceci e nello sviluppo delle materie prime per migliorare la redditività degli ingredienti e l'efficienza di lavorazione. La selezione genomica basata sull'intelligenza artificiale e le tecnologie di selezione di precisione stanno consentendo lo sviluppo di varietà di ceci naturalmente ad alto contenuto proteico, aumentando la resa proteica a livello di raccolto e riducendo la dipendenza da processi di trasformazione intensivi a valle. Queste cultivar di nuova generazione hanno il potenziale per eliminare o ridurre costose fasi di lavorazione come la sgrassatura, migliorando l'efficienza produttiva e abbassando i costi di produzione. Insieme agli investimenti in approvvigionamento sostenibile, tecnologie di trasformazione avanzate e continua innovazione di prodotto, questi sviluppi stanno rimodellando le dinamiche competitive del mercato globale delle proteine di ceci.
Leader del settore delle proteine di ceci
-
Archer Daniels Midland Company
-
Cargill, incorporata
-
International Flavours & Fragrances Inc.
-
Kerry Group plc
-
Ingredion incorporata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: NuCicer ha sviluppato il suo primo marchio commerciale di ceci, Nuchi. Compatibile con le infrastrutture esistenti per la lavorazione delle proteine di piselli, Nuchi è disponibile in farina ad alto contenuto proteico, farina a basso contenuto di grassi, concentrato proteico e isolato proteico.
- Febbraio 2026: Kerry Group plc ha inaugurato un nuovo Centro di Co-Creazione Clienti a Medellín, in Colombia. Il centro è stato progettato per intensificare la collaborazione con i clienti e accelerare lo sviluppo di soluzioni in diverse categorie del settore alimentare e delle bevande per la regione andina.
Ambito del rapporto sul mercato globale delle proteine di ceci
Le proteine di ceci sono le proteine estratte dai ceci (noti anche come fagioli garbanzo). Il mercato delle proteine di ceci è segmentato per tipologia di prodotto, natura, applicazione e area geografica. In base alla tipologia di prodotto, il mercato è segmentato in isolato proteico di ceci, concentrato proteico di ceci, farina proteica di ceci e altri. In base alla natura, il mercato è segmentato in convenzionale e biologico. In base all'applicazione, il mercato è segmentato in alimenti e bevande, nutraceutici e integratori alimentari, cura della persona e cosmetici, mangimi per animali e alimenti per animali domestici e altri. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Il rapporto fornisce le dimensioni del mercato e le previsioni sia in valore (USD) che in volume (tonnellate) per tutti i segmenti menzionati.
| Isolato Di Proteine Di Ceci |
| Concentrato proteico di ceci |
| Farina proteica di ceci |
| Altro |
| Convenzionale |
| Organic |
| Cibo e bevande |
| Nutraceutici e integratori alimentari |
| Cura personale e cosmetici |
| Mangimi per animali e alimenti per animali domestici |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Resto dell'Asia-Pacifico | |
| Sud America | |
| Medio Oriente & Africa |
| Per tipo di prodotto | Isolato Di Proteine Di Ceci | |
| Concentrato proteico di ceci | ||
| Farina proteica di ceci | ||
| Altro | ||
| Dalla natura | Convenzionale | |
| Organic | ||
| Per Applicazione | Cibo e bevande | |
| Nutraceutici e integratori alimentari | ||
| Cura personale e cosmetici | ||
| Mangimi per animali e alimenti per animali domestici | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | ||
| Medio Oriente & Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle proteine di ceci entro il 2031?
Si prevede che il mercato delle proteine di ceci raggiungerà i 297.51 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.11% a partire dal 2026.
Quale formato di proteina di ceci detiene la quota di mercato maggiore?
Nel 2025, la farina proteica di ceci rappresentava il 58.76% del fatturato, grazie al suo ampio utilizzo in prodotti da forno, snack e pasta.
Quale applicazione sta crescendo più rapidamente per le proteine di ceci?
Si prevede che il mercato dei nutraceutici e degli integratori alimentari crescerà a un tasso annuo composto (CAGR) dell'8.87% fino al 2031.
Perché le aziende alimentari utilizzano le proteine dei ceci?
I produttori lo utilizzano per supportare l'arricchimento proteico, il posizionamento come etichetta pulita e le formulazioni che evitano ingredienti a base di soia o grano.


