

Dimensioni e quota di mercato dei fertilizzanti a base di micronutrienti chelati
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.05 miliardo di dollari |
| Dimensione del mercato (2031) | 1.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.20% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei fertilizzanti a base di micronutrienti chelati a cura di Mordor Intelligence
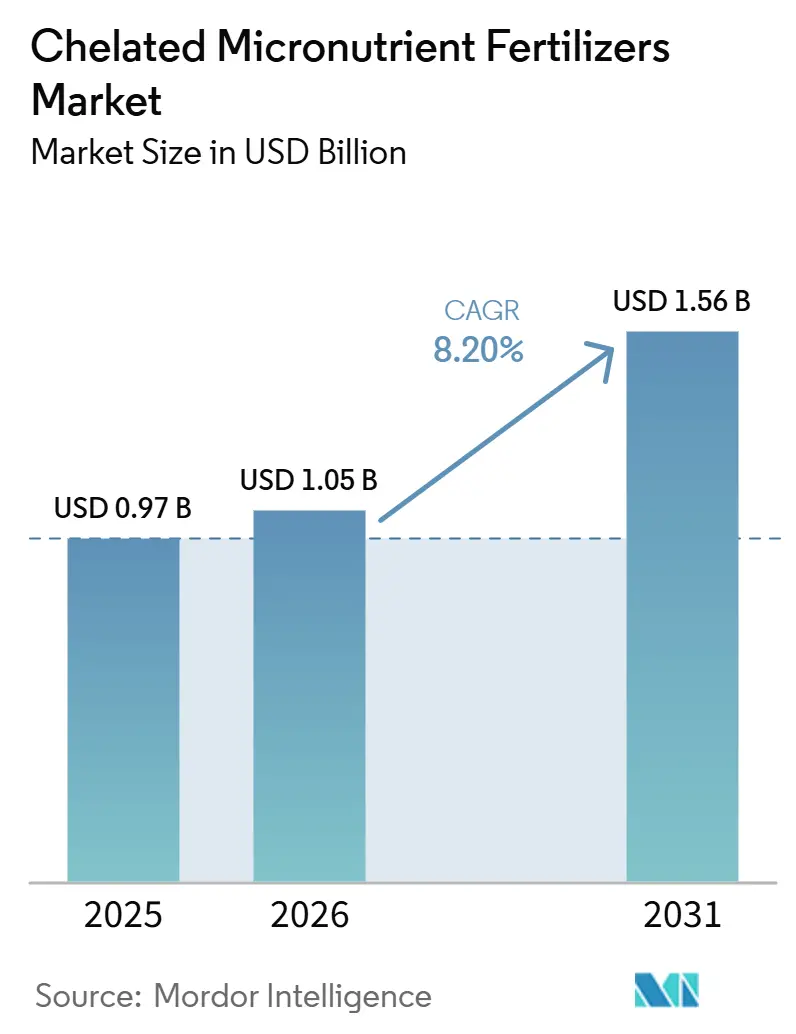
Si prevede che il mercato dei fertilizzanti a base di micronutrienti chelati crescerà da 0.97 miliardi di dollari nel 2025 e 1.05 miliardi di dollari nel 2026 a 1.56 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.20% tra il 2026 e il 2031. Questa espansione è dovuta al crescente impoverimento dei nutrienti del suolo da parte degli agricoltori, soprattutto nei sistemi di coltivazione intensiva dove le ripetute coltivazioni hanno ridotto l'efficacia dei programmi di fertilizzazione di base. Tale cambiamento è inoltre legato alla necessità di un assorbimento più affidabile dei micronutrienti nei terreni in cui il pH, la qualità dell'acqua e i problemi di fissazione limitano le prestazioni dei sali convenzionali, mantenendo la domanda focalizzata su prodotti con una maggiore biodisponibilità. Il mercato dei fertilizzanti a base di micronutrienti chelati beneficia anche della crescita di programmi di coltivazione di alto valore, in cui la qualità dei frutti, l'accettazione per l'esportazione e la costanza della resa giustificano l'utilizzo di nutrienti di qualità superiore. Il posizionamento competitivo si sta spostando verso chelati biodegradabili, sistemi di somministrazione liquidi e formulazioni adatte alla fertirrigazione e ai modelli di consulenza di precisione, mentre i produttori consolidati continuano a fare affidamento su ampi portafogli di registrazione e una capillare rete di distribuzione globale. Il mercato dei fertilizzanti a base di micronutrienti chelati ha inoltre margini di crescita nei sistemi di agricoltura commerciale che stanno integrando l'irrigazione a goccia, i programmi di concimazione fogliare e i servizi di nutrizione specifici per le colture, a supporto di una solida base di domanda a medio termine.
Punti chiave del rapporto
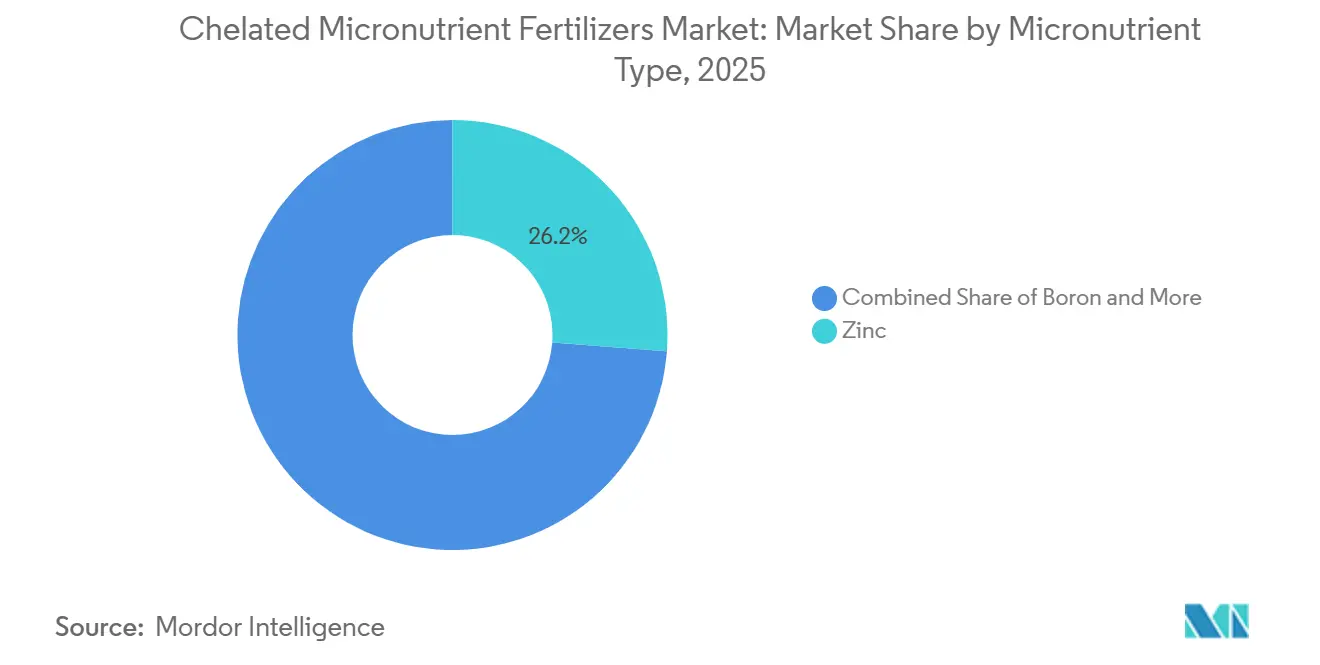
- Per tipologia di micronutriente, lo zinco ha rappresentato la quota di mercato maggiore, pari al 26.2% del fatturato nel 2025, mentre si prevede che il boro crescerà a un tasso annuo composto del 9.1% fino al 2031.
- In base alla forma, le formulazioni secche detenevano il 58.4% della quota di mercato dei fertilizzanti a base di micronutrienti chelati nel 2025, mentre le formulazioni liquide hanno registrato il CAGR (tasso di crescita annuale composto) previsto più rapido, pari all'8.8% fino al 2031.
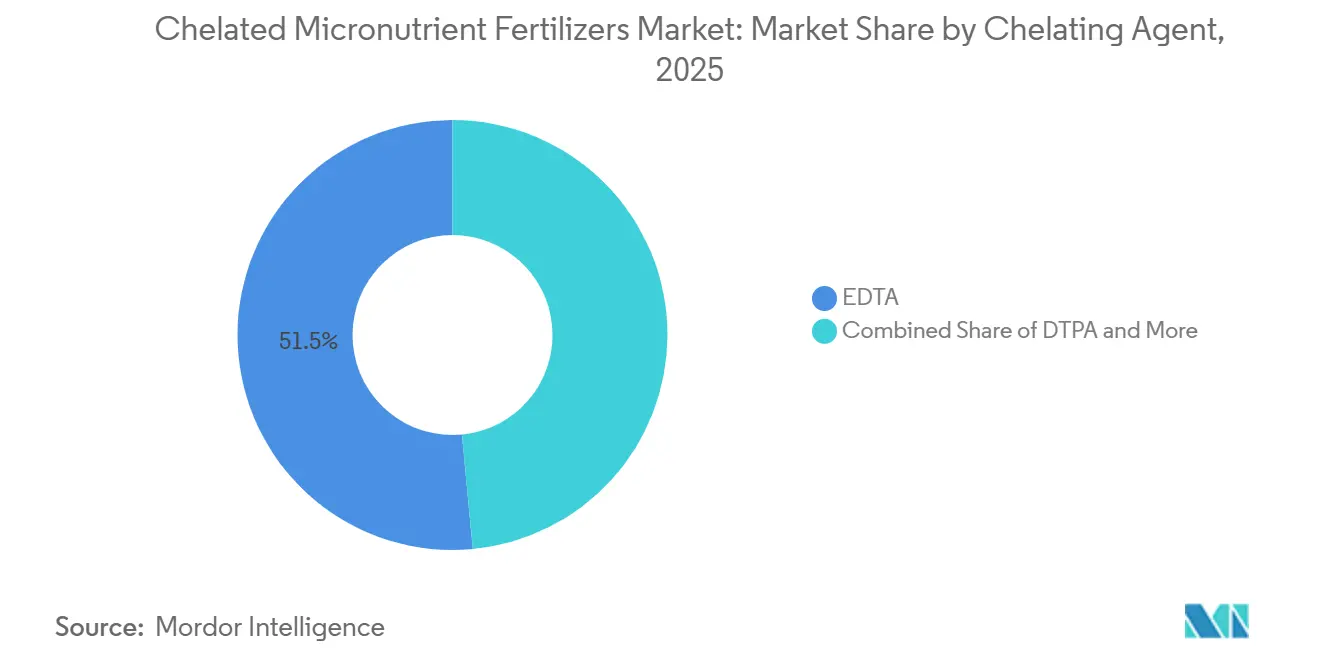
- Per quanto riguarda gli agenti chelanti, l'EDTA rappresentava il 51.5% del segmento nel 2025, mentre l'IDHA sta crescendo a un tasso di crescita annuo composto (CAGR) del 9.5% fino al 2031.
- Per modalità di applicazione, la nebulizzazione fogliare rappresentava il 36.9% del mercato nel 2025, mentre la fertirrigazione sta crescendo a un tasso annuo composto del 9.7% fino al 2031.
- Per tipologia di coltura, frutta e verdura rappresentavano il 34.7% del mercato dei fertilizzanti a base di micronutrienti chelati nel 2025 e si prevede che registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 9.2%, fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 25.3% del mercato nel 2025 e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari all'8.9%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fertilizzanti a base di micronutrienti chelati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della deplezione di micronutrienti nei suoli coltivati intensivamente | + 2.1% | Diffusione globale, con particolare concentrazione nell'Asia meridionale, nell'Africa subsahariana e nell'Asia orientale. | A lungo termine (≥ 4 anni) |
| L'agricoltura di precisione sta aumentando l'uso di micronutrienti su prescrizione medica. | + 1.6% | Nucleo centrale in Nord America, Europa e Asia-Pacifico, con ricadute in Medio Oriente e Africa. | Medio termine (2-4 anni) |
| La protezione della resa nelle colture di alto valore sta supportando le formulazioni chelanti | + 1.4% | Presente a livello globale, con una presenza più forte in Asia-Pacifico, Europa e Sud America. | A lungo termine (≥ 4 anni) |
| I chelati idrosolubili stanno ampliando la compatibilità con la fertirrigazione | + 1.2% | Asia-Pacifico, Medio Oriente ed Europa meridionale | Medio termine (2-4 anni) |
| La pressione per la sostenibilità sta accelerando l'adozione di metodi di irrigazione a basso dosaggio per migliorare l'efficienza nutrizionale. | + 0.9% | Europa, Nord America e Australia | A breve termine (≤ 2 anni) |
| Il vantaggio in termini di biodisponibilità rispetto ai sali di micronutrienti convenzionali sta guidando la conversione | + 0.8% | Diffuso a livello globale, è più evidente nelle fasce di suoli calcarei ad alto pH. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della deplezione di micronutrienti nei suoli coltivati intensivamente
Il mercato dei fertilizzanti a base di micronutrienti chelati sta ricevendo un forte sostegno dai sistemi di coltivazione continua che stanno esaurendo le riserve di micronutrienti più velocemente di quanto vengano reintegrate. Uno studio del 2024 pubblicato su Frontiers in Soil Science ha riportato che la carenza di zinco in India è stata documentata nel 38% dei campioni di suolo raccolti in 28 stati, confermando la portata del problema agronomico in una vasta base agricola commerciale [1] Fonte: Frontiers in Soil Science, “Soil Zinc Surveillance Frameworks Can Inform Human Nutrition Studies, Opportunities in India,” frontiersin.org . L'effetto commerciale è più forte nelle fasce irrigue produttive, dove i coltivatori hanno sia l'incentivo economico che la capacità agronomica di passare a programmi di correzione dei nutrienti di alta qualità. Una ricerca pubblicata sul Journal of Soil Science and Plant Nutrition nel 2024 ha dimostrato che i prodotti a base di zinco possono perdere frazioni disponibili per le piante nel suolo a causa dell'invecchiamento, della lisciviazione e della migrazione, supportando la tesi di prestazione per un rilascio chelato stabile con uso ripetuto. Una volta che gli agricoltori riscontrano una risposta più affidabile delle colture in queste condizioni del suolo, il mercato dei fertilizzanti a base di micronutrienti chelati tende a mantenere tale domanda, poiché diventa più difficile invertire la tendenza ad abbandonare i sali a basso costo.
L'agricoltura di precisione sta aumentando l'uso di micronutrienti su prescrizione medica.
Il mercato sta beneficiando della diffusione di sistemi a tasso variabile, telerilevamento e mappatura del suolo, che rendono la gestione dei micronutrienti più mirata e meno reattiva. Una ricerca pubblicata su Applied Water Science nel 2026 ha descritto come i sistemi di fertirrigazione di precisione combinino sensori, controllori e unità di iniezione per fornire nutrienti specifici per le colture con tempi e posizionamento che i metodi di distribuzione a spaglio non possono eguagliare. Ciò modifica il comportamento di approvvigionamento perché i coltivatori e i fornitori di servizi desiderano sempre più prodotti con stabilità costante, comportamento di assorbimento noto e compatibilità con le attrezzature di precisione. BASF SE ha ampliato questa logica nell'ottobre 2025 quando ha lanciato xarvio HEALTHY FIELDS per RiTA in Giappone, combinando servizi di miglioramento del suolo basati sull'intelligenza artificiale e supporto alla prescrizione di nutrienti con un modello di garanzia di resa per i risicoltori [2] Fonte: BASF SE, “BASF Launches First Rice Yield Guarantee via xarvio HEALTHY FIELDS with AI-Powered Humus Soil Improvement Service,” basf.com . Con la crescente diffusione di questi programmi basati sui dati, il mercato dei fertilizzanti a base di micronutrienti chelati beneficia del passaggio dalle miscele generiche a formulazioni definite, adatte a strategie nutrizionali personalizzate.
La protezione della resa nelle colture di alto valore sta supportando le formulazioni chelanti
L'orticoltura intensiva è una fonte chiave di domanda, poiché le carenze nutrizionali possono ridurre la qualità del raccolto, la conservabilità, l'allegagione e il prezzo finale di vendita. Un'analisi del 2025, disponibile su PubMed Central, ha rilevato che le applicazioni fogliari e combinate di zinco al terreno e alle foglie nel grano hanno dato risultati migliori rispetto ai programmi di sola applicazione al terreno, a parità di livelli di zinco nel grano, rafforzando il valore di una somministrazione mirata di micronutrienti piuttosto che di una correzione generalizzata. La stessa logica dei costi si applica in modo ancora più marcato in orticoltura, dove il ritorno sull'investimento derivante dall'evitare sintomi visibili di carenza o uno scarso sviluppo dei frutti può giustificare il costo aggiuntivo dei chelati più avanzati. Il boro è il segmento di micronutrienti in più rapida crescita perché il suo ruolo nella fioritura, nell'allegagione e nella stabilità della parete cellulare è direttamente collegato alle categorie di colture in più rapida espansione nel mercato dei fertilizzanti a base di micronutrienti chelati.
I chelati idrosolubili stanno ampliando la compatibilità con la fertirrigazione
La crescente diffusione di sistemi di irrigazione a goccia e microirrigazione sta alimentando la domanda di formulazioni chelate idrosolubili e pulite, progettate per una fertirrigazione efficiente. Uno studio del 2026 pubblicato su Frontiers in Plant Science ha dimostrato che la fertirrigazione a goccia sotterranea può raggiungere un'efficienza idrica dell'85-90%, supportando al contempo la produttività delle colture in condizioni semi-aride, rafforzando ulteriormente l'importanza dei chelati che rimangono solubili e stabili nelle linee di irrigazione. Questo è fondamentale perché precipitazioni, ostruzioni e incompatibilità possono ridurre rapidamente le prestazioni del sistema e la risposta delle colture nell'agricoltura basata sulla fertirrigazione. Le formulazioni liquide si stanno diffondendo più rapidamente rispetto ai prodotti secchi e i fornitori con una solida capacità produttiva di formulazioni idrosolubili sono in una posizione migliore per servire le aziende agricole commerciali che utilizzano programmi di fertilizzazione ad alta frequenza. Con lo sviluppo congiunto delle infrastrutture di irrigazione e dei servizi di consulenza digitale, è probabile che il mercato dei fertilizzanti a base di micronutrienti chelati orienti la sua crescita futura verso linee di prodotti compatibili con la fertirrigazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo più elevato rispetto ai tradizionali integratori di micronutrienti | -1.8% | Diffusione globale, con particolare intensità nell'Asia meridionale, nell'Africa subsahariana e in Sud America. | A lungo termine (≥ 4 anni) |
| Rischio di applicazione errata da parte dell'agricoltore a causa di miscele in serbatoio incompatibili | -0.9% | Segmenti di piccoli agricoltori dell'Asia-Pacifico e del Sud America | Medio termine (2-4 anni) |
| Prestazioni variabili in base al pH del suolo e alla durezza dell'acqua. | -0.7% | A livello globale, con concentrazione nelle fasce di suoli calcarei e alcalini. | A lungo termine (≥ 4 anni) |
| Esame normativo sulla persistenza degli agenti chelanti e sul loro destino ambientale. | -0.6% | Europa, con crescente influenza nella regione Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo più elevato rispetto all'apporto convenzionale di micronutrienti
Il prezzo rimane il principale vincolo strutturale nel mercato dei fertilizzanti a base di micronutrienti chelati, poiché i prodotti chelati costano in genere di più rispetto alle alternative a base di solfati. Questo sovrapprezzo può variare da 1.5 a 2.5 volte il costo delle opzioni convenzionali, creando un ostacolo per i piccoli agricoltori e le colture con budget limitati. Dosi di applicazione inferiori contribuiscono a compensare questa differenza, ma il risparmio spesso non è sufficiente a modificare il comportamento degli agricoltori nei programmi di coltivazione di base, dove il costo immediato continua a essere il fattore determinante nelle decisioni. L'effetto è più marcato nei cereali e in altre colture di base, dove una risposta agronomica favorevole non si traduce sempre in un convincente ritorno economico a breve termine. Ciò mantiene il mercato dei fertilizzanti a base di micronutrienti chelati più concentrato nell'orticoltura, nell'agricoltura di esportazione, nelle colture in ambiente controllato e in altri sistemi agricoli in cui la tutela della qualità e la stabilità della resa hanno un valore commerciale maggiore.
Esame normativo sulla persistenza e il destino ambientale degli agenti chelanti.
Il crescente controllo normativo sugli agenti chelanti sintetici persistenti nell'ambiente sta limitando l'adozione di alcune formulazioni di micronutrienti chelati. Uno studio del 2024 pubblicato sul Polish Journal of Chemical Technology ha rilevato che l'EDTA persiste nei suoli naturali, mentre l'agente chelante biodegradabile IDHA si degrada entro 28 giorni. I risultati rafforzano i vantaggi ambientali dei chelati biodegradabili, riducendo l'accumulo a lungo termine nel suolo e supportando la loro crescente adozione nelle formulazioni di fertilizzanti sostenibili. Ciò è importante perché il Regolamento (UE) 2019/1009 sui prodotti fertilizzanti ha aumentato la rilevanza commerciale della biodegradabilità nei prodotti destinati a portafogli di fertilizzanti conformi. I produttori che si affidano a formulazioni obsolete potrebbero ora dover affrontare costi di riformulazione, accesso limitato o una più lenta accettazione in alcune parti d'Europa dove l'allineamento alla sostenibilità è diventato parte integrante della selezione dei prodotti. Di conseguenza, il mercato dei fertilizzanti a base di micronutrienti chelati si sta orientando verso un mix di prodotti più segmentato, con le sostanze chimiche biodegradabili che guadagnano terreno mentre gli agenti più datati rimangono in uso in applicazioni sensibili ai costi.
Analisi del segmento
Per tipologia di micronutriente: lo zinco frena la domanda, mentre il boro stimola la crescita.
Lo zinco è rimasto la categoria di nutrienti più importante, rappresentando il 26.2% del mercato dei fertilizzanti a base di micronutrienti chelati nel 2025. Questa posizione riflette l'ampia diffusione geografica della carenza di zinco e la necessità pratica di una correzione affidabile nei sistemi di coltivazione di cereali, ortaggi e piante orticole. Una revisione del 2024 pubblicata su Plants da MDPI ha rilevato che lo zinco è il micronutriente più carente nei suoli tropicali e ha segnalato una carenza di zinco nella regione del Cerrado in Brasile, sottolineandone la rilevanza commerciale nell'agricoltura tropicale. Il ferro rappresenta uno dei segmenti principali perché rimane essenziale per correggere la clorosi nei suoli calcarei, dove la disponibilità di ferro si esaurisce rapidamente. Anche manganese, rame e molibdeno hanno mantenuto un ruolo nel mercato dei fertilizzanti a base di micronutrienti chelati, poiché il loro utilizzo è legato a specifiche funzioni enzimatiche, al supporto della fissazione dell'azoto e a piani nutrizionali specifici per le colture.
Si prevede che il boro registrerà la crescita più rapida tra le categorie di micronutrienti, con un'espansione a un tasso annuo composto (CAGR) del 9.1% fino al 2031. Tale crescita è legata all'aumento delle superfici coltivate a frutta, verdura e semi oleosi, dove la carenza di boro può influire direttamente sulla fioritura, l'allegagione, lo sviluppo dei semi e la qualità. La logica commerciale è semplice: i coltivatori di questi sistemi colturali sono generalmente più disposti a pagare per programmi di fertilizzazione che prevengono perdite di produzione visibili e irreversibili. Il ferro probabilmente rimarrà importante nei terreni tecnicamente difficili perché la somministrazione a base di EDDHA continua a offrire prestazioni elevate, anche se le formulazioni più semplici perdono efficacia. Il mix nutrizionale più ampio, quindi, rimane bilanciato tra la correzione delle carenze su larga scala e usi specialistici, ma in crescita più rapida, a supporto della produzione di colture di maggior valore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato: i prodotti secchi sono in testa, mentre i prodotti liquidi guadagnano terreno.
Nel 2025, le formulazioni in polvere hanno rappresentato la quota maggiore del mercato dei fertilizzanti a base di micronutrienti chelati, pari al 58.4%. I prodotti in polvere hanno mantenuto questa posizione di leadership grazie alla loro maggiore facilità di stoccaggio, di distribuzione attraverso i canali tradizionali e alla maggiore idoneità per i programmi di concimazione su larga scala che si basano ancora su sistemi di movimentazione standard. Inoltre, si integrano perfettamente con le pratiche di approvvigionamento all'ingrosso per le colture cerealicole e con le esigenze degli agricoltori che prediligono una maggiore durata di conservazione e formati di applicazione familiari. Questi vantaggi pratici contribuiscono a spiegare perché i prodotti in polvere rimangono la categoria di volume principale, nonostante l'evoluzione dei metodi di applicazione.
Si prevede che le formulazioni liquide registreranno la crescita più rapida, con un tasso di crescita annuo composto (CAGR) dell'8.8% fino al 2031. Questo cambiamento è strettamente legato alla maggiore diffusione della fertirrigazione, della coltivazione protetta, dell'idroponica e di altri sistemi che richiedono una dissoluzione precisa e un rilascio stabile dei nutrienti. I prodotti liquidi si adattano inoltre meglio ai programmi di alimentazione a basso dosaggio e ad alta frequenza, sempre più preferiti dall'orticoltura commerciale. I nuovi chelati biodegradabili si integrano naturalmente nello sviluppo di prodotti liquidi, poiché questi formati facilitano la combinazione del rilascio dei nutrienti con la praticità di utilizzo e la compatibilità con i sistemi. Il risultato è una transizione graduale, non una sostituzione improvvisa, con i liquidi che guadagnano quote di mercato nei sistemi di coltivazione tecnologicamente avanzati, mentre i prodotti secchi continuano a dominare i modelli di applicazione più datati.
In base all'agente chelante: l'EDTA è attualmente in testa, mentre l'IDHA delinea il prossimo cambiamento.
L'EDTA è rimasto la categoria di agente chelante più importante, rappresentando il 51.5% del mercato dei fertilizzanti a base di micronutrienti chelati nel 2025. L'EDTA ha mantenuto questa posizione grazie alle sue consolidate prestazioni sul campo, all'ampia gamma di prodotti registrati e ai vantaggi in termini di costi, difficilmente eguagliabili dalle alternative più recenti in tutte le aree geografiche. La sua compatibilità con diversi micronutrienti chiave lo rende inoltre una scelta pratica e diffusa per i formulisti che operano in diversi sistemi colturali. L'acido dietilentriaminopentaacetico (DTPA) offre un utile compromesso: favorisce l'apporto di ferro in terreni moderatamente alcalini, dove l'EDTA perde efficacia, ma non sempre sono necessarie alternative di qualità superiore. L'acido etilendiamminodi(o-idrossifenilacetico), o EDDHA, è rimasto importante per i terreni altamente calcarei, dove la stabilità del ferro è un fattore più critico rispetto al costo.
Si prevede che l'IDHA registrerà la crescita più rapida tra gli agenti chelanti, espandendosi a un CAGR del 9.5% fino al 2031. Tale crescita è trainata dai requisiti di biodegradabilità, dalla valutazione della sostenibilità e dalla necessità di formulazioni che soddisfino standard di prodotto più rigorosi. Lo studio del 2024 pubblicato sul Polish Journal of Chemical Technology supporta questa tendenza, dimostrando il forte vantaggio in termini di degradabilità dell'IDHA rispetto agli agenti tradizionali più persistenti. Ciò non significa che l'EDTA scomparirà rapidamente, poiché le applicazioni sensibili al prezzo e le registrazioni esistenti ne favoriscono ancora l'uso in molti mercati. Al contrario, il settore dei fertilizzanti a base di micronutrienti chelati si sta orientando verso una struttura a due livelli, con EDTA e DTPA a soddisfare la domanda principale, mentre IDHA e EDDHA guadagnano terreno laddove le prestazioni tecniche o la pressione per la conformità sono maggiori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla modalità di applicazione: l'irrorazione fogliare mantiene il piombo mentre la fertirrigazione procede più velocemente
L'irrorazione fogliare è rimasta il segmento di applicazione più importante, rappresentando il 36.9% della quota di mercato dei fertilizzanti a base di micronutrienti chelati nel 2025. L'uso fogliare ha mantenuto questa posizione di leadership perché evita il fissaggio al terreno e fornisce i nutrienti direttamente sulla superficie delle piante, dove la correzione può essere più immediata e visibile. Questa rapidità è fondamentale nelle colture in cui i sintomi di carenza compaiono rapidamente e dove gli agricoltori desiderano un trattamento mirato senza modificare l'intero programma di gestione del terreno. L'analisi del 2025 disponibile su PubMed Central ha inoltre confermato il valore dell'applicazione mirata di zinco, mostrando risultati migliori per i programmi fogliari e combinati rispetto alle strategie di sola concimazione del terreno nel grano. I trattamenti delle sementi e del terreno sono ancora importanti nel mercato dei fertilizzanti a base di micronutrienti chelati, ma servono a scopi diversi e in genere non eguagliano le applicazioni fogliari per una rapida correzione durante la stagione colturale.
Si prevede che la fertirrigazione registrerà la crescita più rapida tra i segmenti applicativi, espandendosi a un CAGR del 9.7% fino al 2031. Questo è un segnale significativo perché supera il tasso di crescita complessivo del mercato e indica un reale cambiamento nelle modalità di somministrazione della nutrizione specialistica. I sistemi di irrigazione di precisione supportano la tempistica specifica per la coltura, riducono gli sprechi e si integrano più agevolmente con gli strumenti di consulenza digitali, aumentando il valore dei prodotti nutritivi sviluppati per tali sistemi. La ricerca del 2026 su Applied Water Science sulla fertirrigazione di precisione e lo studio del 2026 su Frontiers in Plant Science sull'efficienza dell'irrigazione a goccia rafforzano entrambi la validità di questo modello applicativo in ambienti di produzione sensibili alla scarsità idrica. È quindi probabile che la fertirrigazione continui a sottrarre quote di mercato ai metodi più tradizionali nei sistemi agricoli commerciali che investono in precisione e uniformità.
Per tipologia di coltura: frutta e verdura dominano sia la domanda attuale che la futura espansione.
Frutta e verdura sono rimaste il segmento di colture più ampio, rappresentando il 34.7% del mercato dei fertilizzanti a base di micronutrienti chelati nel 2025. Questo predominio riflette il fatto che le colture di alto valore sono molto più esposte a perdite di qualità visibili, spedizioni rifiutate, scarsa allegagione e breve durata di conservazione quando la gestione dei micronutrienti è inadeguata. In queste colture, il sovrapprezzo per i fertilizzanti chelati è più facilmente giustificabile perché la penalità finanziaria derivante dalla carenza può essere immediata e grave. Cereali e granella hanno continuato a rappresentare una base di volume importante grazie alla loro vasta superficie coltivata e al regolare bisogno di correzioni di zinco e ferro, soprattutto nei sistemi intensivi. Anche legumi, oleaginose e colture commerciali hanno continuato a sostenere il mercato dei fertilizzanti a base di micronutrienti chelati attraverso le specifiche esigenze nutrizionali legate allo sviluppo dei baccelli, al vigore delle piante e alla qualità della produzione.
Si prevede che frutta e verdura registreranno la crescita più rapida tra i segmenti di colture, espandendosi a un CAGR del 9.2% fino al 2031. Questa duplice posizione è importante perché significa che il principale centro di domanda è anche il centro di crescita più forte, cosa non comune in tutti i mercati degli input agricoli. L'agricoltura in ambiente controllato, i programmi in serra e le catene di esportazione di alta qualità stanno rafforzando questo modello, favorendo una gestione precisa dei nutrienti e una qualità costante della produzione. Coromandel International Limited ha riportato volumi record nel settore dei prodotti speciali nel terzo trimestre dell'anno fiscale 2026, trainati dai micronutrienti e dalle categorie biologiche, in linea con il forte slancio della nutrizione delle colture di alta qualità. Il mix di colture sta quindi spostando il mercato dei fertilizzanti a base di micronutrienti chelati ulteriormente verso una domanda guidata dal valore piuttosto che da una domanda puramente guidata dalla superficie coltivata.
Analisi geografica
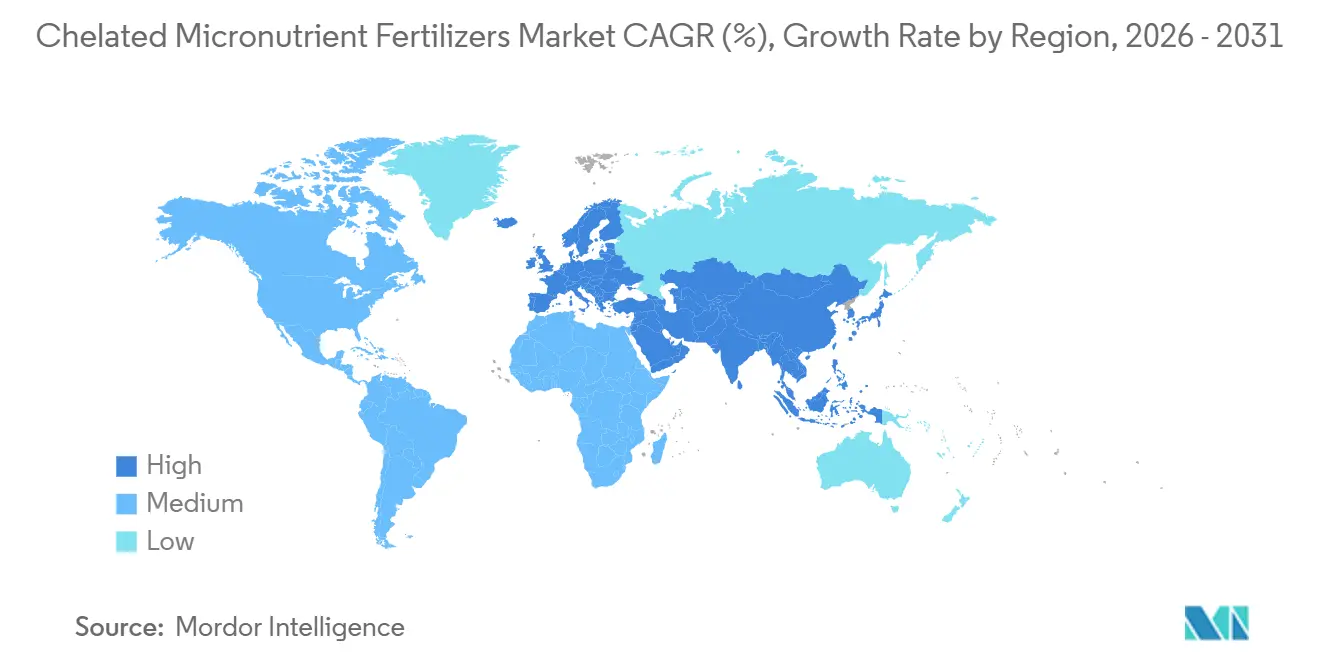
Nel 2025, la regione Asia-Pacifico deteneva il 25.3% della quota di mercato dei fertilizzanti a base di micronutrienti chelati e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più elevato a livello regionale, pari all'8.9%, fino al 2031. Questo duplice primato riflette l'entità della produzione agricola in Cina e in India e la gravità delle carenze di micronutrienti irrisolte nei terreni intensamente coltivati della regione. Lo studio "Frontiers in Soil Science" del 2024 sull'India ha confermato la carenza di zinco nel 38% dei campioni di terreno prelevati in 28 stati, sottolineando la necessità di interventi correttivi più mirati in uno dei sistemi agricoli più estesi della regione. La regione sta inoltre assistendo a una maggiore adozione di prodotti idrosolubili, grazie alla crescente diffusione dell'irrigazione a goccia, della concimazione fogliare e dei programmi di consulenza specifici per le colture nell'agricoltura commerciale. Il lancio, avvenuto nell'ottobre 2025, di xarvio HEALTHY FIELDS per RiTA in Giappone da parte di BASF SE ha dimostrato come l'agronomia digitale e la prescrizione di micronutrienti possano essere integrate in modelli orientati ai servizi, aspetto fondamentale per la futura direzione del mercato dei fertilizzanti a base di micronutrienti chelati.
L'Europa detiene una posizione di rilievo nel mercato dei fertilizzanti a base di micronutrienti chelati, grazie ai rigorosi requisiti di qualità alimentare, ai sistemi di supporto agronomico più solidi e al maggiore accesso alle tecnologie di applicazione di precisione. Spagna, Italia, Germania e Francia rimangono centrali, poiché l'orticoltura mediterranea e i sistemi di coltivazione permanente richiedono prestazioni affidabili in termini di micronutrienti in condizioni di produzione intensiva. Anche il quadro normativo è più esigente, soprattutto per i portafogli di prodotti che devono essere conformi alle normative sui fertilizzanti e alle aspettative di sostenibilità dell'Unione Europea. Per questo motivo, i chelati biodegradabili stanno acquisendo maggiore importanza in Europa rispetto a molte altre regioni. La regione, pertanto, influenza non solo la domanda locale, ma anche le strategie di formulazione globali dei fornitori che servono molteplici mercati.
Il mercato dei fertilizzanti a base di micronutrienti chelati presenta strutture di domanda differenti in Nord e Sud America, pur essendo entrambe regioni importanti per la crescita a lungo termine. Il Nord America riflette una maggiore maturità nell'agricoltura di precisione, dove la fertirrigazione, i sistemi a tasso variabile e una gestione dettagliata del suolo favoriscono l'adozione di queste tecnologie nelle colture specializzate e nelle operazioni di coltivazione a filari avanzate. Il Sud America è più strettamente legato alle realtà agronomiche della produzione tropicale e subtropicale, soprattutto in Brasile, dove le carenze di zinco e boro rimangono significative nei sistemi di coltivazione su larga scala. Il Medio Oriente e l'Africa, pur avendo volumi inferiori, rivestono un'importanza strategica in quanto la produzione in serra, l'orticoltura da esportazione e la disciplina nell'uso dell'acqua favoriscono un apporto di micronutrienti pulito ed efficiente. In queste regioni, il mercato dei fertilizzanti a base di micronutrienti chelati si sta rafforzando, poiché gli agricoltori combinano il controllo dell'irrigazione, l'intensità delle colture commerciali e la chiara necessità di un assorbimento di nutrienti più stabile.
Panorama competitivo
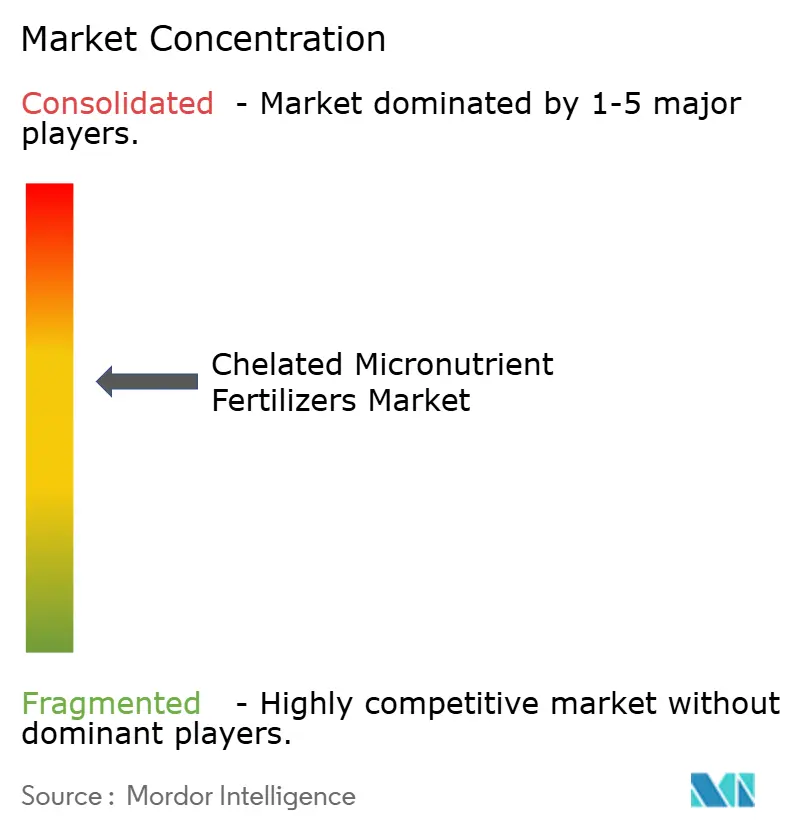
Il mercato dei fertilizzanti a base di micronutrienti chelati è moderatamente consolidato, con BASF SE, Yara International ASA, The Mosaic Company, Coromandel International Limited e Haifa Group che costituiscono il gruppo leader a livello globale. Queste aziende definiscono gli standard di prodotto, il posizionamento tecnico e l'accesso ai canali di distribuzione, mentre un più ampio ventaglio di produttori regionali compete attraverso la distribuzione localizzata, la flessibilità dei prezzi e le formulazioni specifiche per le colture. Il livello successivo comprende aziende come BMS Micro-Nutrients BV, ATP Nutrition, LLC, Nufarm Limited, The Andersons, Inc. e Valagro SpA. Questa struttura mantiene competitivo il mercato dei fertilizzanti a base di micronutrienti chelati, nonostante i principali attori godano di chiari vantaggi in termini di ampiezza delle formulazioni, capacità di conformità e marketing tecnico. Ciò spiega anche perché la concorrenza non si basi solo sul volume, ma sempre più sull'affidabilità delle prestazioni, sulla sostenibilità e sulla capacità di supportare sistemi di applicazione più precisi.
L'attenzione competitiva nel mercato dei fertilizzanti a base di micronutrienti chelati si sta spostando dalle semplici affermazioni di efficacia verso il profilo del prodotto, la conformità normativa e l'integrazione con i programmi di nutrizione di precisione. Yara International ASA ha inoltre ampliato le capacità del suo Centro di Ricerca Hanninghof nel 2026 per rafforzare la ricerca scientifica nella nutrizione delle colture specializzate, inclusa la ricerca relativa ai micronutrienti [3] Fonte: Yara International ASA, “Yara Expands Research Capabilities in Biological Crop Solutions,” yara.com . Queste mosse dimostrano che le aziende leader stanno cercando di assicurarsi un vantaggio attraverso la profondità della ricerca e l'integrazione dei servizi, non solo attraverso la vendita di prodotti autonomi. Di conseguenza, il mercato dei fertilizzanti a base di micronutrienti chelati sta diventando più esigente per i fornitori più piccoli che non dispongono di un supporto di ricerca o di una chimica di prodotto differenziata.
L'allocazione del capitale e la disciplina di portafoglio stanno influenzando la concorrenza nel mercato dei fertilizzanti a base di micronutrienti chelati. Yara International ASA ha dichiarato nel gennaio 2026 che la sua strategia per il 2030 prevede una maggiore generazione di flussi di cassa liberi e un focus continuo sulle linee di nutrizione delle colture premium come YaraVita, a dimostrazione che i nutrienti speciali rimangono un'area di crescita strategica. Anche Coromandel International Limited ha registrato volumi record nel settore dei nutrienti speciali nel terzo trimestre dell'anno fiscale 2026, sostenuti dai micronutrienti e dalle categorie biologiche, il che evidenzia il valore delle economie di scala nella distribuzione nazionale e nel posizionamento specializzato. I fornitori in grado di combinare la produzione di fertilizzanti idrosolubili, lo sviluppo di chelati biodegradabili e una strategia di vendita basata sulla consulenza avranno probabilmente una posizione migliore rispetto a quelli che competono solo sul prezzo. Ciò mantiene in equilibrio il mercato dei fertilizzanti a base di micronutrienti chelati, caratterizzato da una fase di consolidamento ai vertici e da una frammentazione attiva al di sotto di essa.
Aziende leader nel settore dei fertilizzanti a base di micronutrienti chelati
The Mosaic Company
Gruppo Haifa
Coromandel internazionale limitata
Yara International ASA
BASF SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Yara International ASA ha ampliato il suo centro di ricerca di Hanninghof, in Germania, per rafforzare le capacità di ricerca nel campo delle soluzioni biologiche per le colture e della nutrizione specialistica delle piante, con particolare attenzione ai nutrienti secondari, ai macronutrienti e ai micronutrienti.
- Gennaio 2026: Nel Capital Markets Day 2026, Yara International ASA ha delineato una roadmap per espandere il flusso di cassa libero di oltre 600 milioni di dollari USA dal 2024 al 2030. L'azienda ha posizionato il suo portafoglio di nutrienti speciali per colture YaraVita, inclusi i micronutrienti chelati, come motore strategico di crescita e ha annunciato un progetto di espansione NPK a Cartagena per accelerare la crescita del portafoglio fino al 2030.
- Ottobre 2025: BASF SE ha lanciato in Giappone, in collaborazione con NEWGREEN, il servizio xarvio HEALTHY FIELDS for RiTA, che combina il miglioramento del suolo basato sull'intelligenza artificiale e la fornitura di micronutrienti con una garanzia di resa per i risicoltori che praticano la semina diretta in zone aride.
Ambito del rapporto sul mercato globale dei fertilizzanti a base di micronutrienti chelati
I fertilizzanti a base di micronutrienti chelati sono nutrienti specifici per le piante (come ferro o zinco) legati chimicamente a molecole organiche più grandi, note come agenti chelanti. Questo "scudo" organico impedisce ai micronutrienti di reagire con le particelle del terreno, mantenendoli altamente solubili e facilmente assimilabili dalle radici e dal fogliame delle piante.
Il rapporto sul mercato dei fertilizzanti a base di micronutrienti chelati è segmentato per tipo di micronutriente (zinco, ferro, manganese, boro, rame, molibdeno, altri tipi di micronutrienti), per forma (secca e liquida), per agente chelante (EDTA, EDDHA, DTPA, IDHA, altri agenti chelanti), per tipo di coltura (frutta e verdura, cereali e legumi, altre colture), per modalità di applicazione (fertirrigazione, fogliare, trattamento delle sementi e al suolo) e per area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
| Zinco |
| Ferro |
| Manganese |
| Boro |
| Rame |
| Molibdeno |
| Altri tipi di micronutrienti |
| Pelle secca |
| Liquido |
| EDTA |
| EDDA |
| DTPA |
| IDHA |
| Altri agenti chelanti |
| Frutta e verdura |
| Cereali e Cereali |
| Semi oleosi e legumi |
| Altri tipi di colture |
| Fogliare |
| Suolo |
| fertirrigazione |
| Trattamento delle sementi |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Nigeria | |
| Resto d'Africa |
| Per tipologia di micronutriente | Zinco | |
| Ferro | ||
| Manganese | ||
| Boro | ||
| Rame | ||
| Molibdeno | ||
| Altri tipi di micronutrienti | ||
| Per modulo | Pelle secca | |
| Liquido | ||
| Tramite agente chelante | EDTA | |
| EDDA | ||
| DTPA | ||
| IDHA | ||
| Altri agenti chelanti | ||
| Per tipo di coltura | Frutta e verdura | |
| Cereali e Cereali | ||
| Semi oleosi e legumi | ||
| Altri tipi di colture | ||
| Per Applicazione | Fogliare | |
| Suolo | ||
| fertirrigazione | ||
| Trattamento delle sementi | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive per i fertilizzanti a base di micronutrienti chelati al 2031?
Si prevede che il mercato dei fertilizzanti a base di micronutrienti chelati raggiungerà 1.56 miliardi di dollari entro il 2031, rispetto a 1.05 miliardi di dollari nel 2026, con un tasso di crescita annuo composto (CAGR) dell'8.2% nel periodo 2026-2031.
Quale categoria di nutrienti è attualmente la più richiesta?
Lo zinco è il micronutriente più abbondante, con una quota del 26.2% nel 2025, a causa della diffusa carenza di zinco nelle principali regioni agricole.
Quale metodo di applicazione si sta diffondendo più rapidamente?
La fertirrigazione è la modalità di applicazione in più rapida crescita, con un CAGR del 9.7% fino al 2031, perché si adatta ai sistemi di irrigazione di precisione e ai programmi di fertilizzazione con nutrienti idrosolubili.
Perché frutta e verdura sono così importanti per la crescita della domanda?
Nel 2025, frutta e verdura rappresentavano il 34.7% del mercato e si prevede che cresceranno a un tasso annuo composto del 9.2%, poiché le perdite di qualità e i problemi di allegagione rendono la gestione precisa dei micronutrienti ancora più importante in queste colture.


