

Dimensioni e quota del mercato dei micronutrienti agricoli a base di ferro chelato
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
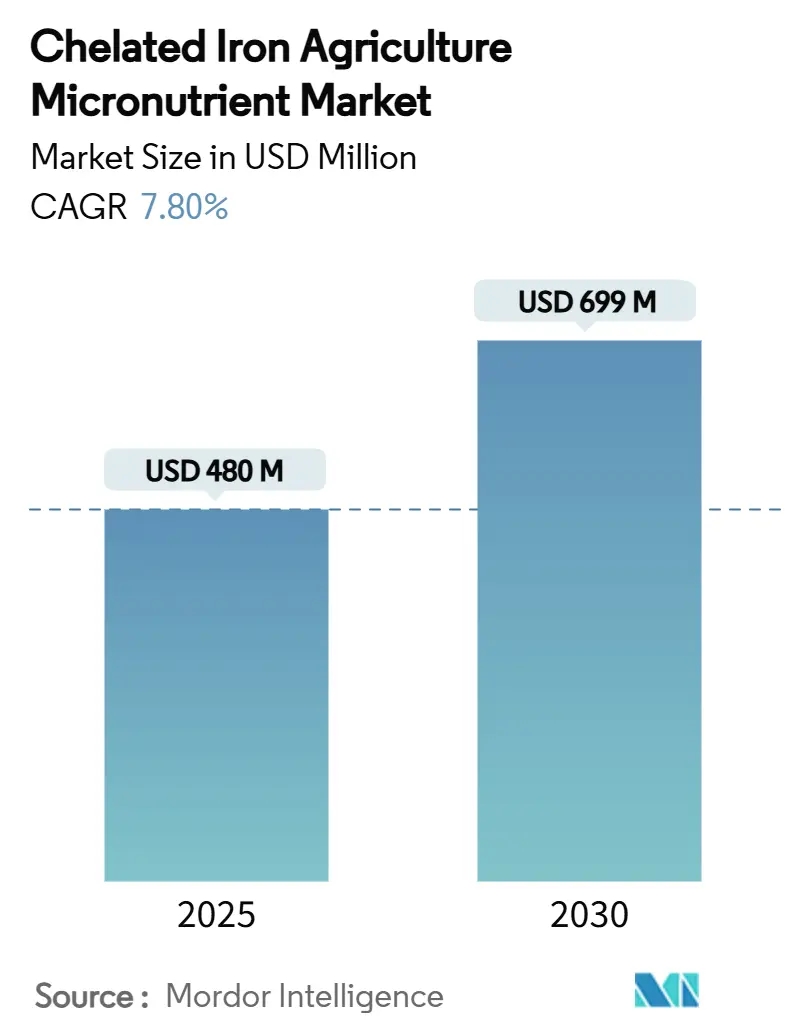
| Dimensione del mercato (2025) | USD 480 milioni |
| Dimensione del mercato (2030) | USD 699 milioni |
| Tasso di crescita (2025 - 2030) | 7.80% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei micronutrienti agricoli a base di ferro chelato di Mordor Intelligence
Il mercato dei micronutrienti agricoli a base di ferro chelato è stimato in 480 milioni di dollari nel 2025 e si prevede che raggiungerà i 699 milioni di dollari entro il 2030, riflettendo un robusto CAGR del 7.8% nel periodo. La crescente consapevolezza che il ferro guida la fotosintesi e la sintesi della clorofilla alimenta il mercato dei micronutrienti agricoli a base di ferro chelato, soprattutto perché il Fe-EDDHA rimane solubile a livelli di pH fino a 14, preservando così la sua efficacia nei terreni alcalini. La fertirrigazione di precisione, l'irrigazione a goccia e l'obbligo di fortificazione con ferro nelle colture di base ne rafforzano congiuntamente l'adozione, aiutando il mercato dei micronutrienti agricoli a base di ferro chelato a penetrare sia nell'orticoltura di alto valore che nella produzione cerealicola su larga scala. L'area Asia-Pacifico registra i guadagni più rapidi, registrando un CAGR significativo fino al 2030 grazie all'aumento dei fertilizzanti in Cina, trainato dai sussidi, mentre il Nord America si assicura la maggiore quota di fatturato grazie a un'agricoltura matura basata su sensori e a una consistente superficie coltivata in serra. L'intensità competitiva rimane moderata perché l'innovazione nei ligandi biodegradabili e negli strumenti di applicazione digitale consente sia alle multinazionali sia agli specialisti regionali di difendere le posizioni, alimentando una sana rivalità in tutto il mercato dei micronutrienti agricoli a base di ferro chelato.
Punti chiave del rapporto
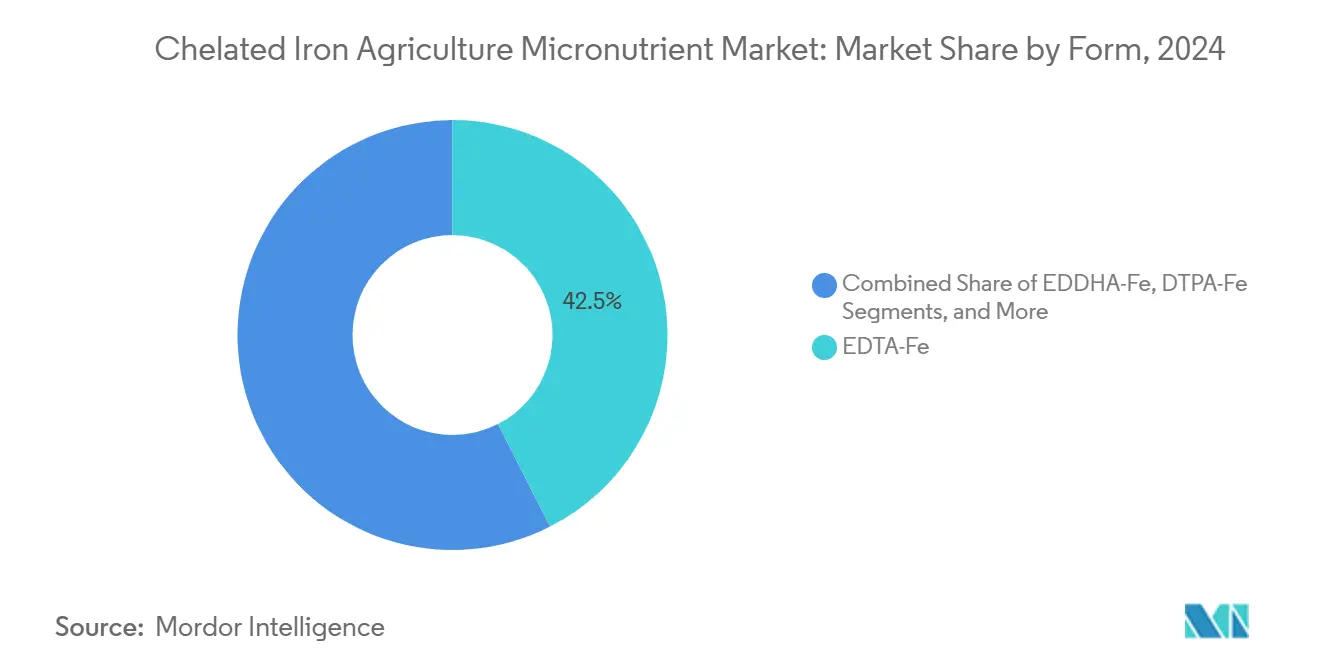
- In base alla forma, l'EDTA-Fe ha conquistato il 42.5% della quota di mercato dei micronutrienti agricoli a base di ferro chelato nel 2024, mentre l'EDDHA-Fe è sulla buona strada per un CAGR del 9.8% entro il 2030.
- Per tipo di coltura, cereali e granaglie hanno rappresentato il 37% del mercato dei micronutrienti agricoli a base di ferro chelato nel 2024, mentre frutta e verdura stanno crescendo a un CAGR dell'8.9% nello stesso periodo.
- In base al metodo di applicazione, l'applicazione al suolo ha detenuto una quota del 51.2% del mercato dei micronutrienti agricoli a base di ferro chelato nel 2024, mentre la fertirrigazione si sta espandendo a un CAGR del 10.7% fino al 2030.
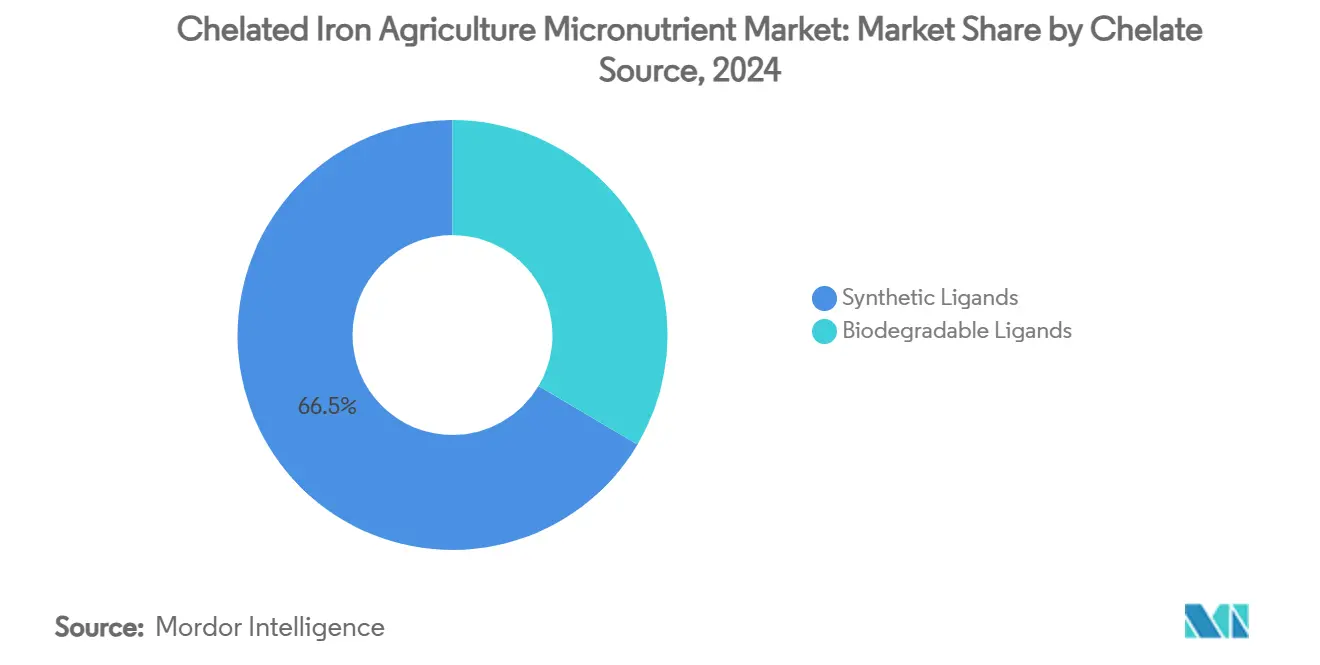
- In base alla fonte del chelato, i ligandi sintetici hanno registrato il fatturato più elevato, con il 66.5% nel 2024, mentre i ligandi biodegradabili hanno registrato il CAGR più rapido, pari all'11.1%, fino al 2030.
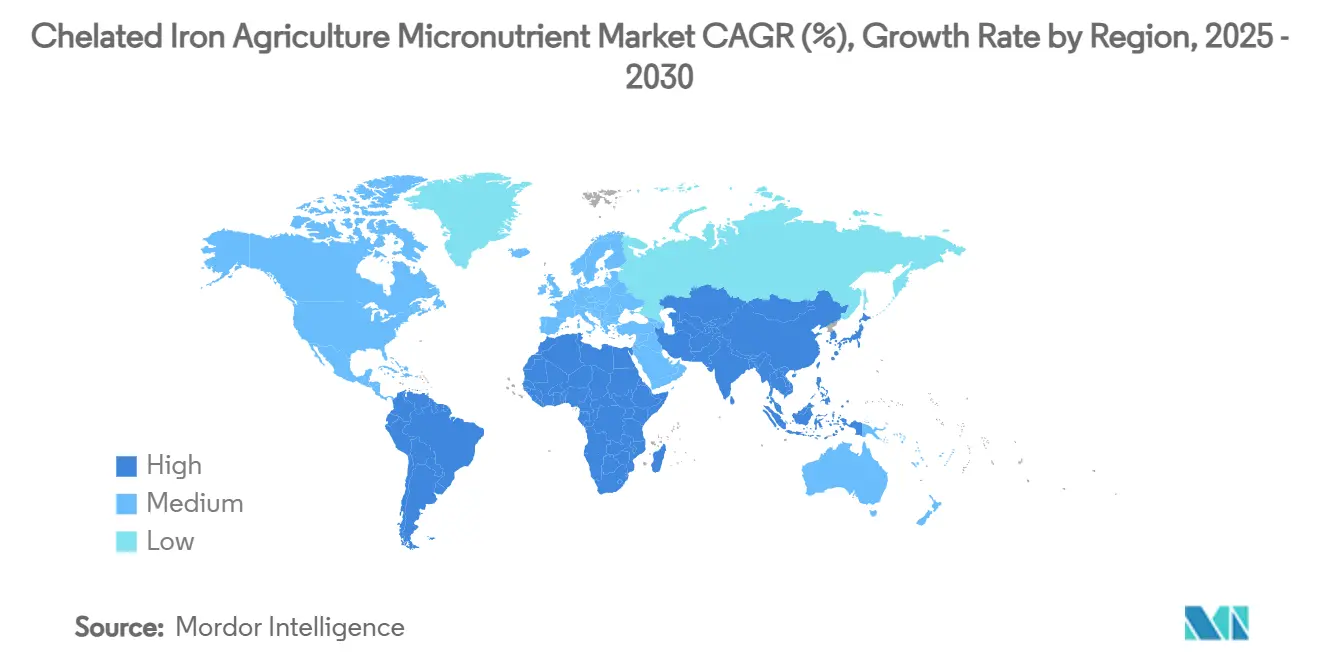
- In termini geografici, il Nord America ha mantenuto il fatturato più elevato, con una quota di mercato del 28.5% nel 2024, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR dell'8.6% entro il 2030.
- In base alla concentrazione aziendale, nel 65 i primi cinque operatori controllavano il 2024% della quota di mercato dei micronutrienti agricoli a base di ferro chelato.
Tendenze e approfondimenti sul mercato globale dei micronutrienti agricoli a base di ferro chelato
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'adozione della fertirrigazione di precisione | + 2.1% | Globale, con i primi guadagni in Nord America ed Europa | Medio termine (2-4 anni) |
| Il governo spinge per l'apporto di ferro nelle colture di base | + 1.8% | Nucleo Asia-Pacifico, con ricadute in Africa e Sud America | A lungo termine (≥ 4 anni) |
| Compatibilità con l'irrigazione a goccia sostenibile | + 1.5% | Regioni globali, in particolare quelle con stress idrico | Medio termine (2-4 anni) |
| Aumento della superficie coltivata in ambiente controllato | + 1.2% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Rapida commercializzazione dei chelati EDDHA nei terreni alcalini | + 0.9% | Globale, concentrato nelle regioni con suolo alcalino | A breve termine (≤ 2 anni) |
| Progressi nei ligandi chelanti biodegradabili | + 0.7% | Europa e Nord America, guidati dalla regolamentazione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'adozione della fertirrigazione di precisione
I sistemi di fertirrigazione si basano su nutrienti completamente idrosolubili e il ferro chelato previene la precipitazione che altrimenti ostruirebbe le linee di gocciolamento. Gli iniettori abilitati all'IoT ora modificano la concentrazione di ferro per ogni fase di crescita, migliorando l'efficienza di assorbimento e riducendo la manodopera. Oltre il 60% dei nuovi lanci di tecnologie agricole dà priorità all'erogazione di nutrienti tramite sensori. Di conseguenza, il mercato dei micronutrienti agricoli a base di ferro chelato ne trae vantaggio, poiché i costi di input più elevati sono compensati dall'aumento della resa di frutta e verdura in serra di alto valore. L'applicazione di precisione riduce inoltre al minimo gli sprechi, rendendo appetibile l'adozione di programmi di tutela ambientale a livello globale.
Il governo spinge per l'apporto di ferro nelle colture di base
La fortificazione obbligatoria con ferro in alimenti di base come riso e grano stabilisce una domanda prevedibile di micronutrienti all'ingresso dell'azienda agricola [1] Fonte: Philippine News Agency, “Ilocos Norte promuove l'adozione del riso fortificato con ferro”, pna.gov.ph. L'India integra i cereali fortificati nelle reti di sicurezza sociale, integrando gli input agricoli con gli obiettivi di salute pubblica. I quadri normativi dell'OCSE convalidano la convenienza economica della fortificazione in campo rispetto all'integrazione post-raccolta [2] Fonte: OCSE, “Governance regolamentare della fortificazione alimentare su larga scala”, oecd.org . I sussidi riducono i divari di prezzo tra ferro chelato e inorganico, migliorando l'adozione da parte degli agricoltori nei mercati sensibili al valore. I contratti di approvvigionamento nazionali impegnano volumi a lungo termine, stabilizzando la filiera del mercato dei micronutrienti agricoli a base di ferro chelato.
Compatibilità con l'irrigazione a goccia sostenibile
La scarsità d'acqua accelera l'adozione dell'irrigazione a goccia e il ferro chelato mantiene la solubilità a pressioni variabili, garantendo un flusso ininterrotto di nutrienti [3] Fonte: Agriculture and Horticulture Development Board, “Introduction to fertigation,” ahdb.org.uk . I sistemi di irrigazione a goccia rinnovati sui pendii consentono un risparmio del 35.3% in termini di capitale rispetto alle configurazioni tradizionali quando si combinano regolatori di pressione e iniettori di fertirrigazione. Gli incentivi governativi per l'efficienza idrica collegano l'erogazione dei sussidi all'applicazione precisa dei nutrienti, generando una domanda multilivello. Nelle regioni aride, i coltivatori equiparano sempre più l'uso del ferro chelato alla mitigazione del rischio di clorosi, rafforzando la presenza del ferro chelato nel mercato dei micronutrienti agricoli.
Aumento della superficie coltivata in ambiente controllato
Le aziende agricole verticali e le serre producono fino a 11 volte di più rispetto alla produzione tradizionale, ma la produzione intensiva dipende dal preciso apporto di micronutrienti garantito dal ferro chelato. Le soluzioni idroponiche oscillano nel pH, ma il ferro chelato rimane biodisponibile, prevenendo la rapida insorgenza della clorosi. L'agroindustria urbana e gli investitori istituzionali sostengono sistemi alimentari indipendenti dal clima che favoriscono nutrienti di alta qualità. Le serre sui tetti integrano l'energia rinnovabile con la fertirrigazione a ciclo chiuso, creando una domanda di nicchia per gradi chelati ultrapuri. Ciò aggiunge un livello specializzato al mercato dei micronutrienti agricoli con ferro chelato, privilegiando la qualità rispetto al volume.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo per ettaro rispetto ai sali di ferro inorganici | -1.4% | Mercati emergenti globali, particolarmente sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Concorrenza delle miscele multi-micronutrienti | -0.8% | Globale, concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| Sfide di conservazione nei climi caldi | -0.6% | Regioni tropicali e subtropicali | A breve termine (≤ 2 anni) |
| Nuove normative sull'ecotossicità dei chelati sintetici | -1.1% | Europa e Nord America, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo per ettaro rispetto ai sali di ferro inorganici
Il ferro chelato ha un costo superiore di 8-15 volte rispetto al solfato ferroso, mettendo a dura prova i bilanci nei sistemi cerealicoli a basso margine, dove la spesa per i micronutrienti può superare il 12% della spesa totale per fertilizzanti. I coltivatori in genere calcolano il ritorno sull'investimento dividendo il costo aggiuntivo per ettaro per l'aumento di resa previsto. Quando i prezzi delle materie prime si abbassano, il periodo di ammortamento può estendersi oltre due stagioni, scoraggiando l'acquisto. I programmi di credito di input e gli acquisti all'ingrosso cooperativi compensano in parte lo shock del prezzo, ma molti piccoli agricoltori continuano a ritardare l'adozione fino all'arrivo dei sussidi governativi. Le attrezzature che microdosano i chelati direttamente nella zona radicale riducono il dosaggio applicato del 20-30%, ma il risparmio non è sempre evidente al banco vendita. Gli sforzi di miglioramento genetico per cultivar tolleranti alla clorosi forniscono una copertura biologica, sebbene tali varietà raramente eliminino la necessità di ferro supplementare su terreni ad alto pH. Di conseguenza, l'elasticità della domanda a breve termine rimane elevata, mantenendo questo divario di costo un freno persistente alla crescita complessiva del mercato dei micronutrienti agricoli a base di ferro chelato.
Concorrenza delle miscele multi-micronutrienti
Le miscele granulari o liquide che combinano ferro con zinco, manganese e boro riducono la manodopera affrontando molteplici carenze in un unico passaggio, inducendo i coltivatori ad abbandonare i chelati singoli. Queste miscele utilizzano spesso vettori ossisolfati o ossidi a basso costo, rendendo il prezzo iniziale per unità di ferro attraente, anche quando la biodisponibilità è inferiore. Le prove sul campo dimostrano che l'antagonismo dei nutrienti può ridurre l'assorbimento di ferro fino al 25% quando miscele ad alto contenuto di zinco vengono applicate senza un bilanciamento preciso; tuttavia, tali sottigliezze vengono spesso trascurate in molte decisioni di acquisto. I fornitori di ferro chelato ora pubblicano tabelle di compatibilità e offrono calcolatori digitali di miscele in cisterna per evidenziare le penalizzazioni di resa associate alle miscele generiche, cercando così di preservare la propria quota di mercato. Gli agronomi al dettaglio segmentano sempre più le raccomandazioni, suggerendo ferro chelato monoelemento per colture soggette a clorosi, come soia o agrumi, riservando le miscele per terreni che risultano marginali per diversi micronutrienti. La competizione tra praticità e precisione agronomica continuerà quindi a plasmare le dinamiche del mercato dei micronutrienti agricoli a base di ferro chelato fino al 2030.
Analisi del segmento
Per forma: EDDHA-Fe guadagna terreno nei campi ad alto pH
EDTA-Fe è un segmento leader, con una quota del 42.5% del fatturato complessivo del mercato. EDDHA-Fe prospera come produttore con il CAGR più rapido del 9.8%. Il contributo dell'EDDHA al mercato dei micronutrienti agricoli a base di ferro chelato è in rapida crescita, sottraendo quote di mercato all'EDTA in Spagna, Turchia e nel Midwest degli Stati Uniti. EDTA-Fe rimane leader globale grazie al suo vantaggio in termini di costi e alla versatilità in un ampio intervallo di pH. DTPA-Fe si colloca tra gli estremi, preferito in orticoltura dove i terreni irrigati si aggirano intorno al pH 6.5. IDHA-Fe entra nei canali premium della lattuga da serra perché soddisfa la certificazione biologica e si biodegrada rapidamente. La ricerca su Fe-EDDHSA indica una migliore fotostabilità rispetto al classico EDDHA, suggerendo potenziali aggiornamenti ai prodotti di nuova generazione. I fornitori, pertanto, segmentano i portafogli in base alla chimica del suolo, assicurandosi che ogni scenario agronomico conduca al chelato più compatibile, ampliando così le vendite complessive indirizzabili.
Una seconda tendenza privilegia le formulazioni liquide rispetto ai granuli. I liquidi si integrano perfettamente con la fertirrigazione e gli impianti fogliari, mentre i granuli continuano a prevalere nelle colture cerealicole su larga scala, dove uniformità e logistica favoriscono la distribuzione in grandi quantità. Le confezioni si riducono a fusti a rendere da 5 litri per gli utilizzatori in serra, mentre i sacchi da 20 chilogrammi rimangono lo standard per le colture a filari. I team di assistenza tecnica traducono i dati di stabilità di laboratorio in protocolli di campo, aumentando la fiducia tra agronomi e rivenditori di prima linea. Nel complesso, queste strategie rafforzano il legame con l'agricoltura di precisione, rafforzando l'appeal del marchio ed espandendo il mercato dei micronutrienti agricoli a base di ferro chelato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di coltura: i cereali dominano ma l'orticoltura accelera
Cereali e granaglie continuano a detenere la quota maggioritaria del 37%, poiché le politiche di arricchimento con ferro mirano ad alimenti di base come riso e grano. I governi acquistano cereali con un contenuto di ferro sufficiente per i programmi sociali, incrementando direttamente la domanda di micronutrienti agricoli a base di ferro chelato in India, Filippine ed Egitto. I coltivatori di cereali adottano le applicazioni al suolo, la via più economica per una copertura su larga scala, stabilizzando il consumo di base.
Al contrario, frutta e verdura generano i ricavi più rapidi, con un CAGR dell'8.9%, grazie ai margini per ettaro più elevati e alla sensibilità della qualità del prodotto al contenuto di ferro. La coltivazione protetta di pomodori, peperoni e verdure a foglia verde prevede l'impiego della fertirrigazione, generando acquisti ripetuti di soluzioni chelate. Semi oleosi e legumi sostengono una crescita costante perché la fissazione dell'azoto nei legumi intensifica il fabbisogno di ferro, un fatto evidenziato nei bollettini di divulgazione che guidano gli agricoltori verso un'integrazione calibrata di ferro. Le miscele per tappeti erbosi ornamentali integrano il ferro chelato per l'inverdimento estetico di prati di stadi e campi da golf, ritagliandosi una nicchia affidabile. Formulazioni specifiche per coltura, come il Fe-EDDHA ad alta purezza per lattuga idroponica o l'EDTA granulare per grano, diversificano l'offerta e rafforzano la presenza sul mercato dei micronutrienti agricoli a base di ferro chelato in tutti i sistemi di produzione.
Per metodo di applicazione: la fertirrigazione aumenta mentre l'applicazione al suolo detiene la quota di maggioranza
L'applicazione al suolo rimane onnipresente grazie alla semplicità e alla ridotta complessità delle attrezzature, mantenendo una quota del 51.2% del mercato dei micronutrienti agricoli a base di ferro chelato nel 2024. È adatta a grandi superfici cerealicole con finestre operative ristrette. La fertirrigazione registra un CAGR del 10.7% con la diffusione dei sistemi a goccia e pivot, soprattutto in Israele, California e alcune parti della Cina. La distribuzione fogliare trova una rinnovata rilevanza nei frutteti dove la rapida ripresa vegetativa è fondamentale e le miscele in cisterna prevedono già più passaggi.
L'automazione modella i modelli di domanda. Sensori collegati a dashboard cloud avvisano i coltivatori della clorosi precoce, attivando il microdosaggio tramite le linee di irrigazione. I fornitori di servizi abbinano il leasing hardware a kit di abbonamento ai nutrienti che includono ferro chelato, vincolando i clienti a contratti a lungo termine. Questo ecosistema integra soluzioni di mercato per i micronutrienti agricoli a base di ferro chelato nei flussi di lavoro dell'agricoltura di precisione, proteggendosi dalla mercificazione.
Da Chelate Source: La sostenibilità sposta il favore verso i ligandi biodegradabili
I ligandi sintetici mantengono il predominio con una quota del 66.50% grazie a reti di produzione consolidate e risultati agronomici comprovati. I ligandi biodegradabili crescono più rapidamente, con un CAGR dell'11.1%, perché le forze normative e di branding convergono sulla mitigazione dell'ecotossicità. La capacità produttiva di GLDA e IDHA è aumentata del 22% nel 2024, con l'aumento delle attività degli impianti europei. I premi di prezzo iniziali del 15% rispetto all'EDTA si sono ridotti all'8% all'inizio del 2025, sbloccandone l'adozione nell'orticoltura tradizionale.
Il mercato dei micronutrienti agricoli a base di ferro chelato vede le aziende sementiere specializzate promuovere rivestimenti per semi allineati con i ligandi che sincronizzano il rilascio dei chelati con l'emergenza delle radici. I fornitori sottolineano la ridotta mobilizzazione dei metalli pesanti, un vantaggio nelle colture destinate agli alimenti per l'infanzia o alla certificazione biologica. Gli enti di certificazione ora includono il profilo di degradazione dei ligandi nelle checklist di controllo, spingendo ulteriormente gli utenti verso opzioni biodegradabili. Lo slancio dell'innovazione indica che entro il 2030 i ligandi biodegradabili potrebbero rappresentare un quarto del fatturato del segmento, trasformando i flussi di materiali in tutto il mercato.
Analisi geografica
Il Nord America è leader mondiale nel fatturato con il 28.5% nel 2024, grazie a reti di sensori diffuse, fertirrigazione avanzata e terreni significativamente alcalini nella Corn Belt. Gli Stati Uniti convogliano il ferro chelato in oltre 6 milioni di acri di mais e soia, dove il pH spesso supera 7.5. Gli operatori serricoli canadesi optano per Fe-EDDHA ultra puro per cetrioli e peperoni idroponici, contribuendo a far sì che la superficie nazionale in ambiente controllato raggiunga quasi 1,800 ettari entro il 2025. Alleanze pubblico-private, come il programma Bunge e Nutrien, incentivano le pratiche rigenerative abbinando il ferro chelato a pacchetti di fertilizzanti a basso impatto di carbonio. La regione mostra un significativo CAGR derivante da continui aggiornamenti tecnologici e modelli di servizio basati sugli integratori che integrano i micronutrienti all'interno di piattaforme agronomiche digitali.
L'Asia-Pacifico registra il CAGR più rapido, pari all'8.6%. La riforma dei sussidi in Cina ha portato a un aumento del 5-6% della spesa per i fertilizzanti, con province come lo Shandong che hanno emanato linee guida specifiche sui dosaggi di chelati di ferro per i meleti. L'India collega gli obiettivi di biofortificazione del ferro a una fertilizzazione bilanciata, inviando forti segnali di domanda attraverso i canali di approvvigionamento statali. Le esportazioni australiane di ortaggi da serra si basano su una nutrizione costante a base di ferro per mantenere il colore e la conservabilità, il che incoraggia l'adozione di chelati per fertirrigazione. Il Giappone promuove cluster di aziende agricole verticali nei distretti urbani, dotati di analisi dei nutrienti in tempo reale che utilizzano di default il ferro chelato per la stabilità in condizioni di pH di ricircolo variabile.
L'Europa avanza a un rapido CAGR, guidata da una rigorosa gestione ambientale. Germania e Francia stanno conducendo progetti pilota di agricoltura del carbonio che compensano i coltivatori per i miglioramenti verificati nell'efficienza dei nutrienti utilizzando input chelati. I pomodori da serra di alto valore della Spagna fanno ampio affidamento su Fe-EDDHA attraverso l'irrigazione a goccia di precisione, contrastando i vincoli del terreno calcareo. La conformità al REACH stimola gli investimenti in leganti biodegradabili, con produttori italiani specializzati che lanceranno linee basate su GLDA nel 2025. La regione supporta solide reti di scambio di conoscenze, garantendo una rapida diffusione delle migliori pratiche.
Panorama competitivo
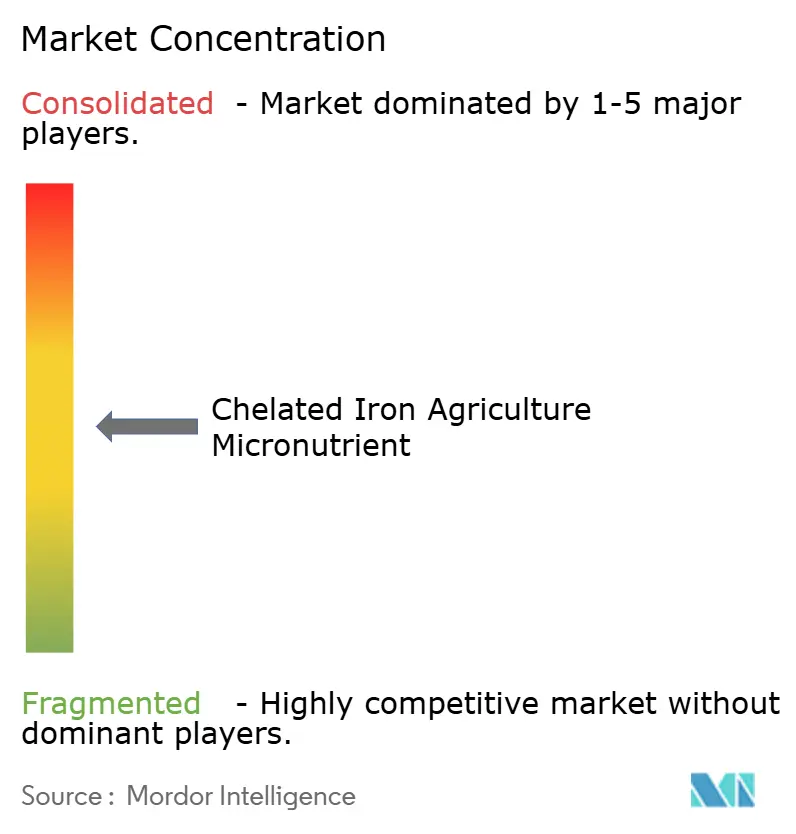
Il mercato dei micronutrienti agricoli a base di ferro chelato è moderatamente concentrato, con i primi cinque fornitori che controllano il 65% del fatturato. Yara International ASA detiene la quota più importante grazie a un'ampia distribuzione e a strumenti di agronomia digitale che includono test sui tessuti per raccomandare il dosaggio. Israel Chemicals Ltd. (ICL) sfrutta le attività verticalmente integrate di fosfati e bromo per mantenere la competitività sui costi, ospitando al contempo un'unità di ricerca e sviluppo di 50 persone dedicata all'innovazione dei ligandi.
La differenziazione strategica ora si basa sulla chimica e sulla compatibilità applicativa. L'attività brevettuale per chelanti del ferro di origine biologica è aumentata del 14% su base annua nel 2024, riflettendo una pipeline ricca di ligandi a base di peptidi che emulano i siderofori microbici. Le partnership uniscono le competenze in agritech e micronutrienti; Syngenta collabora con Intrinsyx Bio per co-sviluppare endofiti microbici che agiscono in sinergia con il ferro chelato, estendendo l'efficienza di assorbimento radicale. Gli operatori regionali sfruttano la prossimità e un servizio personalizzato per difendere nicchie in cui le grandi multinazionali hanno una presenza limitata.
Le barriere all'ingresso rimangono elevate. La produzione richiede attrezzature inossidabili, reazioni in atmosfera controllata e un rigoroso monitoraggio della qualità. Insieme alle approvazioni normative per la registrazione dei fertilizzanti, questi ostacoli scoraggiano gli operatori opportunisti. Ciononostante, le startup biotecnologiche puntano su alternative microbiche che solubilizzino il ferro nativo del suolo, potenzialmente interrompendo la domanda di chelati sintetici nel lungo periodo. Gli operatori affermati si proteggono attraverso investimenti di venture capital in piattaforme biologiche. Il marketing ruota sempre più attorno a badge di sostenibilità e portali di consulenza digitale, rafforzando la fedeltà al marchio ed estraendo valore oltre il tonnellaggio, il che sostiene profili di margine robusti nel mercato dei micronutrienti agricoli a base di ferro chelato.
Leader del settore dei micronutrienti agricoli con ferro chelato
Yara International ASA
BASF SE
Gruppo Haifa
Nouryon Holding BV
Gruppo Syngenta
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2025: Syngenta e Intrinsyx Bio hanno annunciato una collaborazione per fornire soluzioni biologiche che migliorino l'efficienza dell'assorbimento dei nutrienti, tra cui il ferro, nelle colture in serra.
- Gennaio 2025: Koch Agronomic Services ha completato l'acquisizione delle risorse di micronutrienti nordamericane di Compass Minerals, ampliando la portata del ferro chelato nei principali centri di coltivazione.
Ambito del rapporto sul mercato globale dei micronutrienti agricoli a base di ferro chelato
| EDTA-Fe |
| EDDHA-Fe |
| DTPA-Fe |
| IDHA-Fe |
| Cereali e Cereali |
| Frutta e verdura |
| Semi oleosi e legumi |
| Tappeti erbosi e ornamentali |
| Applicazione al suolo |
| fertirrigazione |
| Spray fogliare |
| Leganti sintetici |
| Ligandi biodegradabili |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Spagna | |
| Italia | |
| Regno Unito | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per modulo | EDTA-Fe | |
| EDDHA-Fe | ||
| DTPA-Fe | ||
| IDHA-Fe | ||
| Per tipo di coltura | Cereali e Cereali | |
| Frutta e verdura | ||
| Semi oleosi e legumi | ||
| Tappeti erbosi e ornamentali | ||
| Per metodo di applicazione | Applicazione al suolo | |
| fertirrigazione | ||
| Spray fogliare | ||
| Di Chelate Source | Leganti sintetici | |
| Ligandi biodegradabili | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Spagna | ||
| Italia | ||
| Regno Unito | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione prevista del mercato dei micronutrienti agricoli a base di ferro chelato entro il 2030?
Si prevede che il mercato dei micronutrienti agricoli a base di ferro chelato raggiungerà i 699 milioni di dollari entro il 2030.
Quale segmento del mercato sta crescendo più velocemente?
La fertirrigazione registra la crescita più rapida, con un CAGR del 10.7%, mentre l'irrigazione a goccia si diffonde a livello globale.
Perché l'EDDHA-Fe è preferito nei terreni alcalini?
Il Fe-EDDHA rimane solubile fino a pH 14, impedendo la precipitazione del ferro e garantendo un assorbimento affidabile nei campi calcarei.
In che modo le normative influenzano lo sviluppo dei prodotti?
L'esame europeo dell'ecotossicità dell'EDTA accelera gli investimenti in ligandi biodegradabili come GLDA e IDHA, rimodellando le pipeline dei prodotti.
Quale regione offre le prospettive di crescita più interessanti?
L'area Asia-Pacifico è in testa con un CAGR dell'8.6%, trainato dalle riforme dei sussidi ai fertilizzanti in Cina e dall'aumento delle coltivazioni protette.
Quali mosse strategiche definiscono il panorama competitivo?
Tra le mosse principali rientrano l'acquisizione da parte di Koch Agronomic Services delle risorse di micronutrienti di Compass Minerals e la partnership di Syngenta con Intrinsyx Bio per integrare soluzioni di efficienza microbica con prodotti a base di ferro chelato.


