

Dimensioni e quota del mercato dello champagne
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 19.53 miliardo di dollari |
| Dimensione del mercato (2031) | 24.75 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.85% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dello champagne di Mordor Intelligence
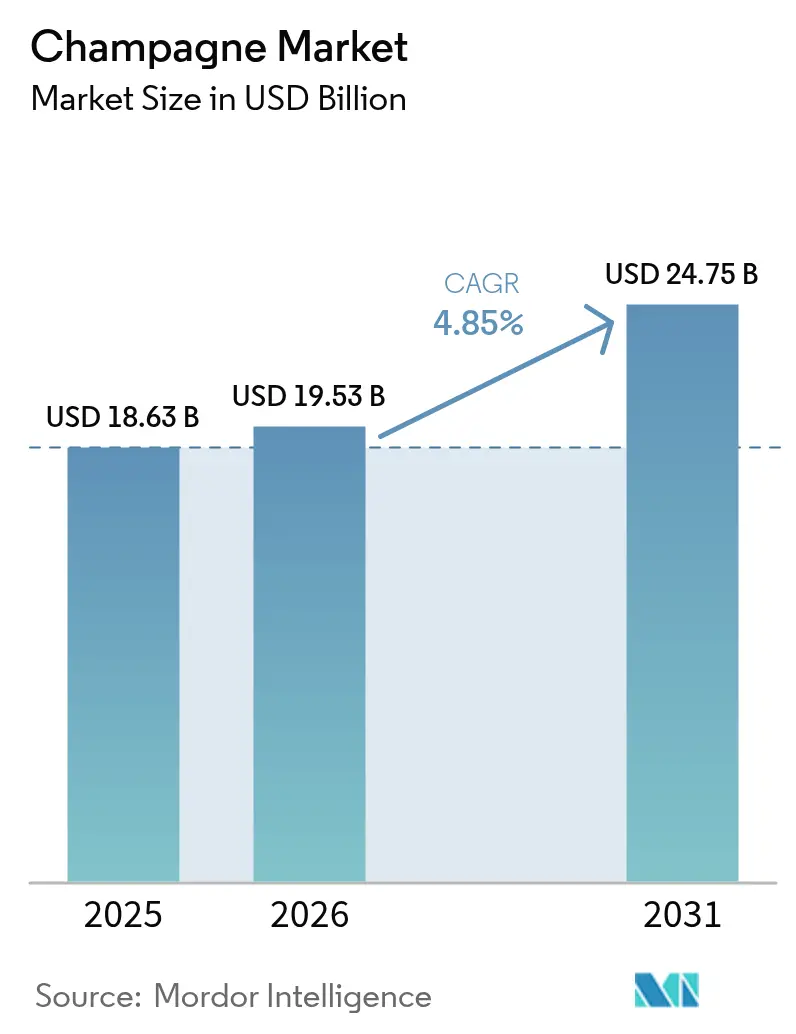
Si stima che il mercato dello champagne raggiungerà i 19.53 miliardi di dollari nel 2026, in crescita rispetto ai 18.63 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 24.75 miliardi di dollari, con un CAGR del 4.85% nel periodo 2026-2031. Anche se i volumi complessivi delle spedizioni si stabilizzano, tendenze come la premiumizzazione, la viticoltura climate-smart e una domanda resiliente di prodotti di lusso continuano a trainare l'espansione del valore. L'Europa, sostenuta da una radicata cultura celebrativa e dalle rigorose protezioni delle AOC, mantiene la sua leadership. Al contrario, la regione Asia-Pacifico registra una crescita costante, alimentata da una classe media in crescita, da un turismo vivace e dalla tradizione del dono come status symbol sociale. Dal lato dell'offerta, la vigilanza contro le gelate primaverili e gli episodi di muffa mantiene le scorte sotto controllo. Questa disciplina consente aumenti di prezzo che controbilanciano l'aumento dei costi. Inoltre, gli strumenti di autenticazione digitale e le edizioni limitate legate agli NFT non solo rafforzano l'integrità del marchio, ma aprono anche nuove fonti di reddito. I marchi che intrecciano la narrazione della tradizione con pratiche sostenibili e marketing immersivo godono di una maggiore fedeltà dei consumatori.
Punti chiave del rapporto
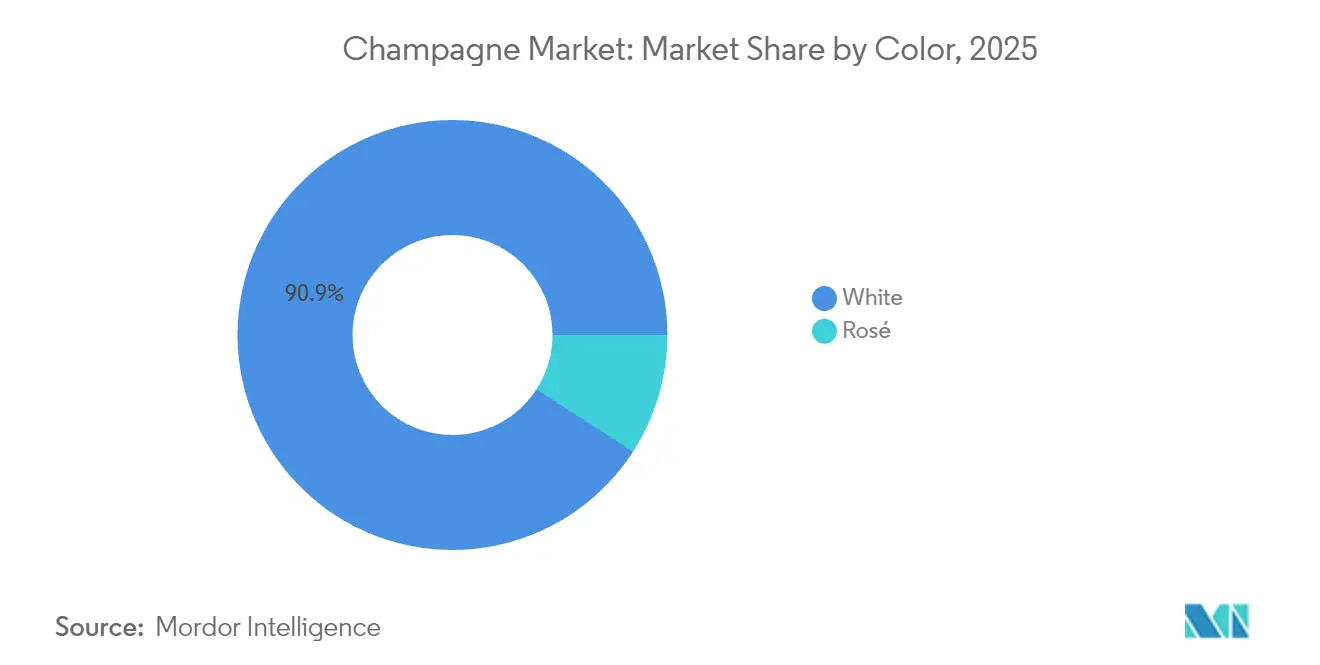
- In base al colore, lo champagne bianco ha dominato il mercato con il 90.86% della quota di mercato nel 2025, mentre si prevede che il rosé crescerà a un CAGR del 5.61% entro il 2031.
- In termini di livello di dolcezza, il Brut ha catturato il 78.88% del fatturato del 2025, mentre l'Extra Brut è quello che ha registrato la crescita più rapida, con un CAGR del 6.05% fino al 2031.
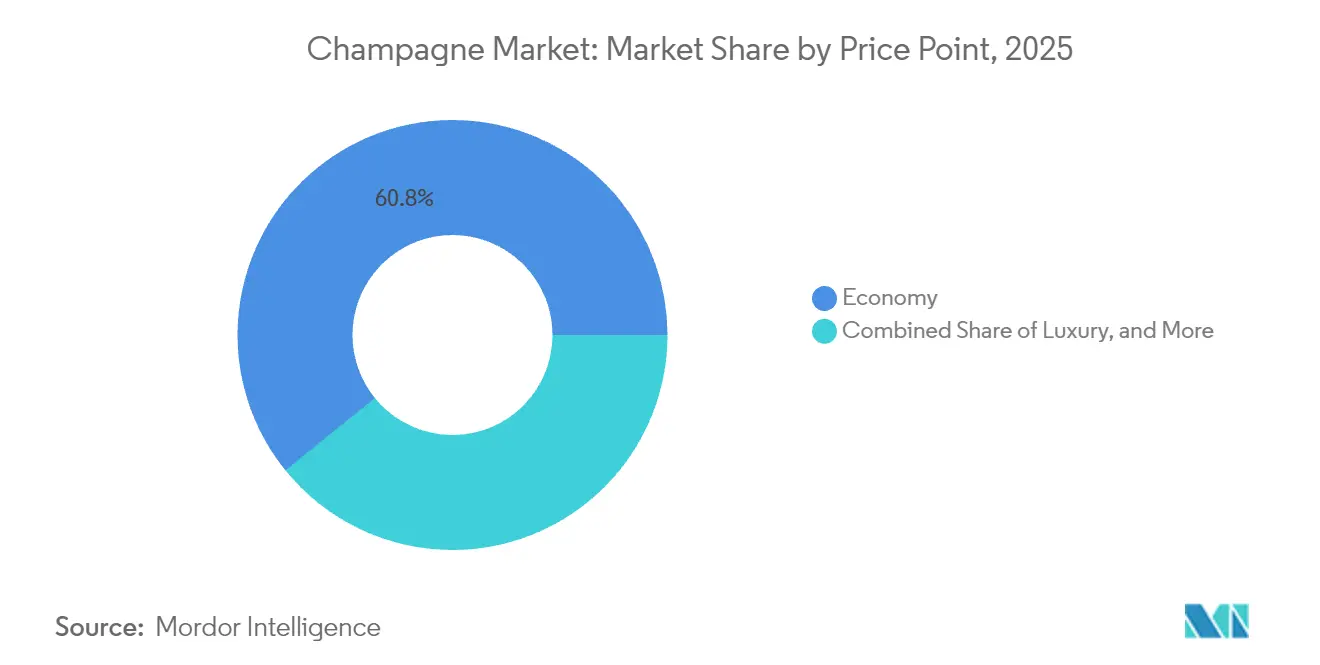
- In termini di prezzo, i marchi economici hanno rappresentato il 60.84% del valore nel 2025; si prevede che il segmento ultra-lusso registrerà un CAGR dell'7.84% durante le previsioni.
- In base alle dimensioni della confezione, la bottiglia standard da 750 ml ha rappresentato il 71.78% delle spedizioni nel 2025, mentre i formati magnum e più grandi stanno avanzando a un CAGR del 7.37%.
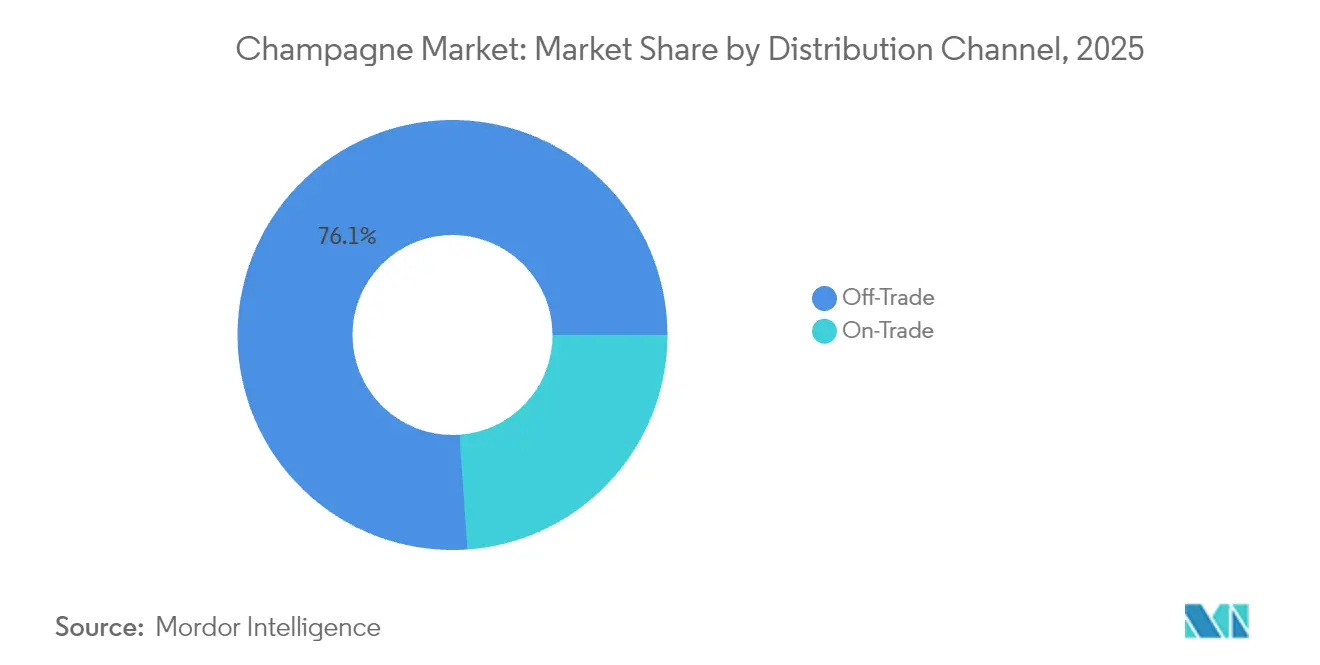
- In base alla distribuzione, i punti vendita off-trade hanno controllato il 76.11% delle vendite del 2025, ma i locali on-trade sono pronti per un CAGR del 6.86%, grazie alla ripresa delle esperienze di consumo legate al turismo.
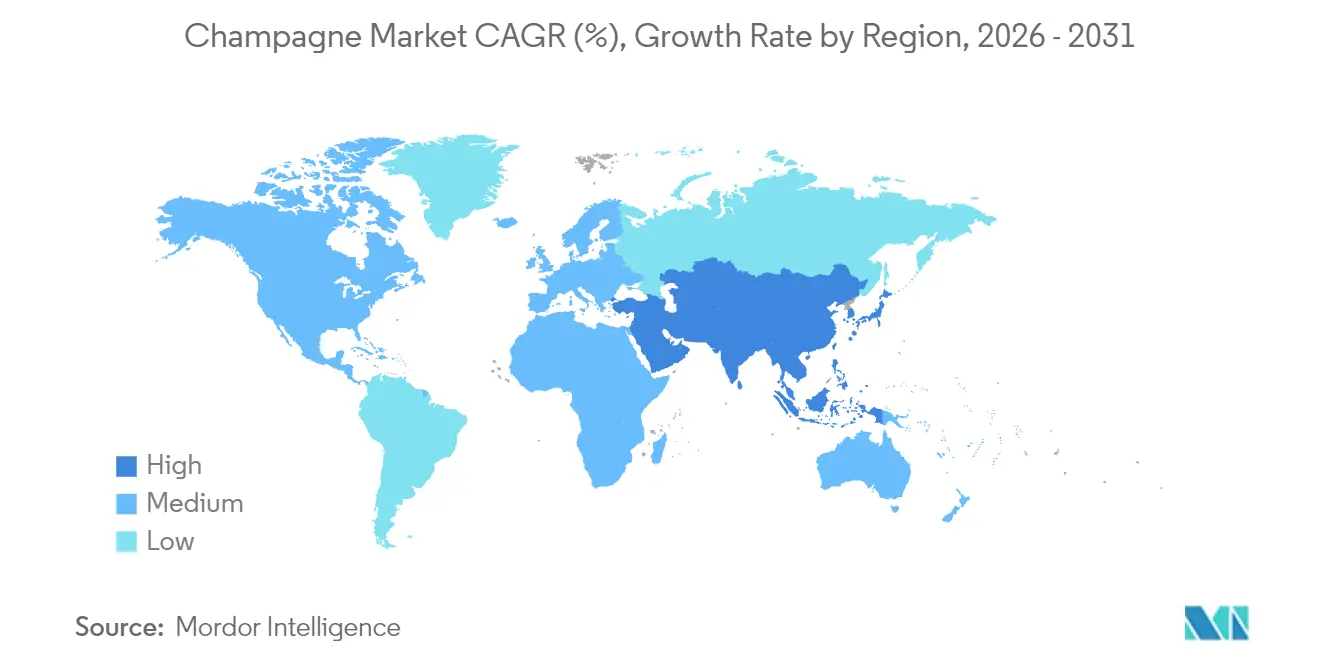
- In termini geografici, l'Europa ha registrato una quota di fatturato del 58.01% nel 2025, mentre l'area Asia-Pacifico è sulla buona strada per un CAGR del 6.52% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dello champagne
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premiumizzazione e posizionamento di lusso della cultura celebrativa | + 1.2% | Globale, con un impatto maggiore in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Innovazione di prodotto e nuovi profili di sapore | + 0.8% | Europa e Nord America al centro, in espansione verso l'Asia Pacifica | A breve termine (≤ 2 anni) |
| Crescente domanda di stili "Brut Nature/Extra Brut" a basso dosaggio | + 0.6% | Nord America ed Europa, emergenti nei centri urbani dell'Asia Pacifica | Medio termine (2-4 anni) |
| Innovazione nella viticoltura sostenibile e nelle cantine a zero emissioni di carbonio | + 0.4% | Globale, con l'influenza normativa più forte in Europa | A lungo termine (≥ 4 anni) |
| Enoturismo e consumo esperienziale | + 0.7% | Europa centrale, espansione in Asia Pacifico e Nord America | A breve termine (≤ 2 anni) |
| Cuvée in edizione limitata supportate da NFT che creano nuovi flussi di entrate | + 0.3% | Mercati globali del lusso, concentrati in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Premiumizzazione e posizionamento di lusso della cultura celebrativa
Con una svolta significativa, l'industria dello champagne sta dando priorità alla premiumizzazione, rispecchiando i cambiamenti nel comportamento dei consumatori globali che ora privilegiano la creazione di valore rispetto al semplice volume. La divisione champagne di LVMH incarna questa tendenza, registrando una crescita dei ricavi alimentata da aumenti strategici dei prezzi, soprattutto in Europa e Giappone. Questo avviene nonostante i volumi siano diminuiti da 70.9 milioni di bottiglie nel 2022 a 61.7 milioni nel 2024, come evidenziato da LVMH [1] Fonte: LVMH, “Key Figures,” lvmh.com . Ma la premiumizzazione non riguarda solo il prezzo; riguarda la creazione di un'esperienza. Le case produttrici di champagne si stanno addentrando nella narrazione della tradizione e lanciando programmi di accesso esclusivo. Prendiamo Veuve Clicquot, ad esempio. Si stanno concentrando sulla loro cuvée di prestigio La Grande Dame, combinando un'immagine moderna per attrarre i consumatori più giovani, pur mantenendo salda la qualità tradizionale, come notato da Formes de Luxe. Il tasso di crescita annuo composto (CAGR) previsto dell'8.25% per il segmento ultra-lusso fino al 2030 sottolinea la validità di questa strategia. I consumatori odierni percepiscono sempre più lo champagne non solo come una bevanda, ma come un investimento intelligente in capitale sociale. A rafforzare questa tendenza, la Francia ha accolto un numero record di 100 milioni di turisti internazionali nel 2024, generando un introito sbalorditivo di 71 miliardi di euro. Questo afflusso, come riportato da Campus France, non è solo un vantaggio per l'economia, ma anche un'opportunità d'oro, che permette ai visitatori di tutto il mondo di immergersi in autentiche esperienze legate allo champagne [2] Fonte: Campus France, “Anno record per il turismo internazionale”, campusfrance.org.
Innovazione di prodotto e nuovi profili di sapore
I produttori di champagne stanno superando i confini tradizionali, pur rispettando i vincoli delle AOC, creando offerte uniche che rispondono ai gusti in continua evoluzione dei consumatori. Il debutto di Voltis, un vitigno ibrido progettato per resistere alla peronospora e all'oidio, sottolinea la posizione proattiva del settore sulle sfide climatiche. Tuttavia, normative severe limitano la sua allocazione in vigneto al 5% e l'assemblaggio al 10%. La sostenibilità è in primo piano, con le case di champagne che vantano oltre il 70% di certificazione ambientale nell'ambito del programma Viticoltura Sostenibile in Champagne (VDC), puntando a un obiettivo del 100% entro il 2030, come evidenziato dal Comité Champagne. Anche il packaging si sta evolvendo: Veuve Clicquot ha ridotto il volume del suo packaging del 40% dal 2019 e sta sperimentando materiali sostenibili, come la canapa, per le sue offerte premium, come riportato da Formes de Luxe. Questi progressi non solo affrontano la duplice sfida dell'adattamento climatico e della crescente domanda di sostenibilità da parte dei consumatori, ma preservano anche l'esclusività per cui lo champagne è rinomato. Nel frattempo, il segmento dei rosé, con un CAGR del 5.82%, presenta innovazioni di successo in termini di colore e stile, che incontrano il favore del pubblico più giovane, pur rimanendo fedeli alla tradizione artigianale.
Crescente domanda di stili "Brut Nature/Extra Brut" a basso dosaggio
Con consumatori sempre più esigenti e attenti alla salute, si assiste a un netto spostamento verso stili di champagne a basso dosaggio, che privilegiano l'autenticità rispetto alla semplice dolcezza. Con un CAGR previsto del 6.34% entro il 2030, l'Extra Brut sta superando il segmento Brut tradizionale, segnalando un cambiamento fondamentale nel palato dei consumatori che apprezzano la vera essenza del terroir. Questo movimento è in linea con la più ampia filosofia del "bere meglio" di Bain & Company, in cui la qualità prevale sulla quantità nelle scelte alcoliche, come evidenziato da Formes de Luxe. Per ottenere stili a basso dosaggio sono necessarie uve di prima qualità e una vinificazione meticolosa, poiché qualsiasi difetto diventa evidente senza la copertura di zuccheri aggiunti, consolidando ulteriormente lo status premium dello champagne. I mercati maturi, in particolare Nord America ed Europa, stanno assistendo a questa tendenza, sostenuti da una solida formazione enologica che promuove l'apprezzamento delle complesse sfumature di sapore. In Giappone, dove il 40% delle importazioni di vini spumanti è costituito da champagne francese, si sta diffondendo una crescente preferenza per questi stili raffinati, un sentimento condiviso da Kirin Holdings, che ha rilevato un triplicamento del consumo di vino dal 1989. Questo cambiamento posiziona gli champagne a basso dosaggio come punto di ingresso per gli appassionati di vini pregiati che passano dalle varietà ferme a quelle spumanti.
Innovazione nella viticoltura sostenibile e nelle cantine a zero emissioni di carbonio
I produttori di Champagne stanno elevando le iniziative di sostenibilità da mera conformità normativa a elementi chiave di differenziazione competitiva, attraendo sia i consumatori attenti all'ambiente che gli acquirenti istituzionali. La regione dello Champagne, con l'obiettivo di raggiungere il 100% di certificazione ambientale entro il 2030, ha già visto oltre il 60% dei suoi vigneti certificati secondo prestigiosi quadri di riferimento come la Viticoltura Sostenibile in Champagne (VDC) e la norma ISO 14001, segnalando un significativo cambiamento a livello di settore, come evidenziato dal Comité Champagne [3] Fonte: Champagne.fr, “Objective 100% Certified,” champagne.fr . Nel tentativo di adattarsi alle sfide climatiche, la regione conduce oltre 200 prove annuali in viticoltura ed enologia, impegnandosi in pratiche ecocompatibili senza compromettere la qualità, come notato dal Comité Champagne. L'industria dello Champagne non si limita a reagire, ma si prepara proattivamente alle sfide climatiche. Ha introdotto sistemi di monitoraggio della temperatura e strumenti di analisi spaziale, perfezionando la gestione dei vigneti di fronte alle mutevoli condizioni climatiche, secondo HAL Science. Negli ultimi 15 anni, il settore ha ridotto significativamente l'utilizzo di sostanze chimiche, pur mantenendo inalterata la qualità della produzione, a dimostrazione del suo impegno a ridurre l'impronta di carbonio lungo tutta la catena del valore. Questi sforzi in materia di sostenibilità non solo tutelano la produzione in un contesto di incertezza climatica, ma trovano anche riscontro tra investitori e consumatori attenti ai criteri ESG, che attribuiscono sempre maggiore importanza alle considerazioni ambientali nelle loro scelte di acquisto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento delle normative sulla pubblicità degli alcolici nei mercati chiave | -0.8% | Globale, con un impatto maggiore in Europa e nell'Asia Pacifica | Medio termine (2-4 anni) |
| Pressione sul lato dell'offerta dovuta alla volatilità della resa dell'uva indotta dal clima | -1.1% | Regioni di produzione globali, concentrate in Europa | A lungo termine (≥ 4 anni) |
| Vincoli normativi e di denominazione | -0.5% | Il nucleo dell'Europa, che influenza le strategie di espansione globale | A lungo termine (≥ 4 anni) |
| Contraffazione diffusa e diluizione del marchio | -0.7% | Globale, con il maggiore impatto nell'Asia Pacifica e nei mercati emergenti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Inasprimento delle normative sulla pubblicità degli alcolici nei mercati chiave
I principali mercati dello champagne stanno inasprendo le restrizioni pubblicitarie, limitando la visibilità del marchio e rendendo più difficile attrarre i consumatori. Questo vale soprattutto per il marketing digitale, fondamentale per coinvolgere un pubblico più giovane. Le norme più severe sulla pubblicità di alcolici nei principali mercati europei non solo stanno limitando le tradizionali modalità promozionali, ma stanno anche facendo aumentare i costi di conformità per i marchi globali di champagne. In risposta, questi marchi si stanno orientando verso il marketing esperienziale e le collaborazioni con gli influencer, entrambi i quali richiedono un investimento maggiore per ogni interazione con il consumatore rispetto alla pubblicità convenzionale. La situazione è ancora più pronunciata nella regione Asia-Pacifico, dove i paesi hanno quadri normativi molto diversi. Questa disparità crea un contesto di conformità difficile, a vantaggio delle grandi case di champagne che hanno i mezzi per districarsi tra le complessità legali, mentre i produttori più piccoli faticano. Inoltre, le restrizioni sulle piattaforme digitali per la pubblicità di alcolici rappresentano ostacoli all'ingresso nel mercato, soprattutto per i marchi premium che mirano a raggiungere un pubblico più giovane e benestante sui social media. Poiché il panorama normativo pone sempre più l'accento sulle preoccupazioni per la salute, pone sfide a lungo termine per la crescita della categoria dello champagne. Con una minore esposizione pubblicitaria, si corre il rischio di una scoperta limitata del marchio e di minori opportunità di premiumizzazione nei mercati emergenti, dove le abitudini di consumo di champagne sono ancora in evoluzione.
Pressione sul lato dell'offerta dovuta alla volatilità della resa dell'uva indotta dal clima
La stabilità della produzione di Champagne è minacciata dai cambiamenti climatici, poiché la maggiore volatilità meteorologica influisce direttamente sulle rese delle uve e sulla costanza della qualità. Il Comité Champagne segnala un calo della resa del raccolto 2024 a 10,000 kg/ha, rispetto agli 11,400 kg/ha del 2023, evidenziando le immediate limitazioni dell'offerta causate dalle gelate primaverili e dalla pressione della peronospora. Le avverse condizioni climatiche hanno portato a un calo del 18% della produzione vinicola complessiva francese nel 2024, con lo Champagne che ha registrato un calo del 16%. Ciò ha creato squilibri tra domanda e offerta, mettendo sotto pressione le strategie di prezzo, secondo OH Beverage. La ricerca sulla resilienza climatica rivela che le regioni dello Champagne sono particolarmente vulnerabili. Questa vulnerabilità deriva dalla rigidità giuridica dei regolamenti AOC, che limita le strategie di adattamento, come l'introduzione di nuovi vitigni o la modifica delle tecniche di coltivazione, come osservato da Nature Communications. In risposta, il settore sta conducendo oltre 200 sperimentazioni annuali e sviluppando vitigni adattati al clima come Voltis. Tuttavia, le procedure di approvazione normativa comportano ritardi nell'implementazione. Man mano che i terroir tradizionali diventano meno adatti, potremmo assistere a cambiamenti nella geografia produttiva a lungo termine. Tali cambiamenti potrebbero alterare il carattere fondamentale dello champagne e mettere in discussione le rivendicazioni di autenticità delle denominazioni, cruciali per il suo posizionamento premium.
Analisi del segmento
Per colore: la dominanza del bianco determina il posizionamento premium
Nel 2025, lo champagne bianco detiene una quota di mercato dominante del 90.86%, a dimostrazione delle sue radicate preferenze da parte dei consumatori e della sua competenza produttiva. Nel frattempo, lo champagne rosé, con un vivace CAGR del 5.61% previsto fino al 2031, lascia presagire prospettive promettenti nel settore del branding premium e del marketing incentrato sullo stile di vita. Il segmento dello champagne bianco prospera grazie all'antico blend di Chardonnay, Pinot Nero e Pinot Meunier, consolidando la sua identità fondamentale. Tecniche di produzione consolidate, affinate nel tempo, garantiscono coerenza e qualità su larga scala. D'altro canto, l'ascesa dello champagne rosé è alimentata dal suo fascino visivo e dalla tendenza generale alla premiumizzazione. Questo segmento raggiunge prezzi elevati, un omaggio ai suoi complessi metodi di produzione e ai vincoli di una disponibilità limitata. In particolare, la segmentazione del colore svela percorsi strategici: il fascino del rosé piace al pubblico più giovane, soprattutto a quello influenzato dai social media, che dà priorità all'estetica tanto quanto al gusto.
I limiti di produzione plasmano le dinamiche dei segmenti di colore. Lo champagne rosé, che richiede una meticolosa selezione e lavorazione delle uve, si trova ad affrontare sfide di scalabilità assenti nei flussi di lavoro più snelli dello champagne bianco. Inoltre, le ripercussioni del cambiamento climatico non sono uniformi in questi segmenti. La dipendenza del rosé da una precisa maturazione delle uve lo rende suscettibile alle fluttuazioni meteorologiche, una vulnerabilità non così pronunciata nei tradizionali blend bianchi. La traiettoria di questo segmento riflette la svolta del mercato del lusso più ampio verso l'esclusività e la distintività. Il rosé si ritaglia una nicchia come porta d'accesso più accessibile al regno dello champagne premium, pur mantenendo abilmente un livello di scarsità, giustificando i suoi prezzi più elevati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per livello di dolcezza: la tradizione del Brut incontra l'innovazione dell'Extra Brut
Nel 2025, lo champagne Brut detiene una quota di mercato dominante del 78.88%, incarnando il classico profilo di dolcezza del settore che armonizza l'ampio appeal dei consumatori con una produzione efficiente. Nel frattempo, l'Extra Brut sta registrando un robusto CAGR del 6.05% fino al 2031, segnalando un cambiamento tra i consumatori premium più esigenti che ora danno priorità all'espressione del terroir rispetto alla mera dolcezza. I segmenti Demi-Sec e Doux si rivolgono a mercati specializzati: il Demi-Sec trova il suo posto negli abbinamenti con i dessert, mentre il Doux ha un significato in determinati contesti culturali dove le sue note più dolci risuonano con i gusti locali.
La segmentazione per dolcezza sottolinea l'abilità tecnica nella vinificazione. La produzione di Extra Brut richiede uve di altissima qualità e un meticoloso controllo della fermentazione, poiché eventuali difetti di sapore non possono essere mascherati da un dosaggio ridotto. Tali rigorosi requisiti di qualità erigono naturalmente barriere all'ingresso, a vantaggio di aziende vinicole affermate con profondi legami con i vigneti e una consolidata esperienza nella vinificazione. Con la crescente consapevolezza dei consumatori, soprattutto nei mercati maturi, si assiste a un crescente apprezzamento per i complessi profili aromatici dell'Extra Brut, smascherati dallo zucchero. L'ascesa di questo segmento riflette anche una tendenza più ampia: i consumatori attenti alla salute si stanno orientando verso l'autenticità e i metodi di produzione naturali, allontanandosi dai canoni convenzionali di dolcezza.
Per fascia di prezzo: la scala economica consente la crescita dell'ultra-lusso
Nel 2025, lo champagne Economy detiene una quota di mercato dominante del 60.84%, gettando solide basi in termini di volume per l'infrastruttura del settore. Nel frattempo, il segmento ultra-lusso, che vanta un impressionante CAGR dell'7.84% previsto fino al 2031, è in prima linea nel guidare la creazione di valore e nel migliorare il posizionamento del marchio. Questa segmentazione di prezzo crea un equilibrio strategico tra accessibilità ed esclusività. Le offerte Economy fungono da porta d'ingresso per il lancio di un marchio, mentre i prodotti ultra-lusso servono a rafforzare l'immagine prestigiosa di un marchio. La performance del segmento lusso sottolinea una tendenza più ampia alla premiumizzazione, in cui i consumatori danno sempre più priorità alla qualità rispetto alla quantità. Per molti, lo champagne trascende il mero consumo; è un investimento nel capitale sociale.
La crescita del segmento ultra-lusso è alimentata dall'aumento delle tendenze nel collezionismo e da una crescente cultura del regalo, particolarmente pronunciata nei mercati dell'Asia-Pacifico. Qui, lo champagne non è solo una bevanda; è un simbolo di cerimonia e status. La rapida espansione di questo segmento è ulteriormente amplificata dal fascino dei volumi di produzione limitati, che ne aumentano il valore di scarsità. Le uscite vintage e le cuvée speciali, in particolare, stanno registrando prezzi elevati. Mentre le pressioni economiche si ripercuotono su diversi segmenti di prezzo, il segmento ultra-lusso mostra una notevole resilienza durante le fasi di recessione. I consumatori benestanti, costanti nella loro spesa di lusso, contrastano nettamente con il segmento economico, che deve far fronte alle pressioni sui volumi da parte di acquirenti più attenti al budget. Questa segmentazione sfumata offre ai marchi strategie di portafoglio che catturano abilmente una vasta gamma di segmenti di consumatori, garantendo al contempo la coerenza del marchio su diverse fasce di prezzo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione della confezione: bottiglie standard Anchor Magnum Premiumization
Nel 2025, le bottiglie standard da 750 ml conquisteranno una quota di mercato dominante del 71.78%, a dimostrazione di abitudini di consumo consolidate e di una rete di distribuzione su misura per le porzioni tradizionali. Nel frattempo, le bottiglie magnum e più grandi sono in crescita, con un CAGR del 7.37% fino al 2031. Questa impennata è alimentata dalle tendenze del regalo, dal fascino del collezionabile e dai vantaggi percepiti in termini di qualità legati ai processi di invecchiamento più lenti in questi contenitori più grandi. Le bottiglie mini e mezze bottiglie soddisfano la praticità e la possibilità di degustazione, rendendole popolari per i momenti di consumo individuali e per gli ambienti di ospitalità di lusso in cui il controllo delle porzioni è fondamentale.
L'ascesa dei grandi formati sottolinea una strategia di premiumizzazione, in cui il packaging funge da faro di qualità. In particolare, i magnum godono di un sovrapprezzo che supera l'aumento di volume. Tuttavia, questa segmentazione diversificata del packaging introduce sfide operative. Ogni formato di bottiglia richiede una propria linea di produzione specializzata e una gestione dell'inventario dedicata, una complessità che spesso avvantaggia i produttori più grandi grazie ai loro vantaggi di scala. Gli appassionati di vino, in particolare coloro che apprezzano le sfumature dell'invecchiamento e della presentazione, stanno trainando la domanda di grandi formati. Vedono valore sia nel potenziale di invecchiamento che nell'impatto visivo che queste bottiglie offrono alle occasioni speciali. Tuttavia, non tutti i segmenti del packaging affrontano gli stessi ostacoli distributivi. I grandi formati, con la loro necessità di movimentazione e stoccaggio specializzati, si trovano in una posizione di svantaggio nei canali di vendita al dettaglio, soprattutto se confrontati con l'appeal universale delle bottiglie standard.
Per canale di distribuzione: il volume off-trade supporta il valore on-trade
Nel 2025, i canali off-trade domineranno con una quota di mercato del 76.11%, trainati dall'accessibilità al dettaglio e dai prezzi competitivi. Nel frattempo, i canali on-trade stanno assistendo a una robusta accelerazione, vantando un CAGR del 6.86% fino al 2031. Questa impennata sottolinea una ripresa del consumo esperienziale e mette in luce le opportunità per un posizionamento premium. La segmentazione dei canali svela un tiro alla fune strategico: i canali off-trade danno priorità alla distribuzione in grandi volumi, garantendo ai consumatori un facile accesso, mentre i canali on-trade si concentrano sull'esperienza del marchio, facilitando il posizionamento premium e l'educazione del consumatore. All'interno del mondo off-trade, i rivenditori online si stanno ritagliando una nicchia significativa, sfruttando la praticità e una selezione diversificata. Questo approccio trova riscontro soprattutto tra i consumatori più giovani, sempre più a loro agio nell'acquisto di vino in digitale.
La crescita del settore horeca è sostenuta dalla rinascita del turismo e dalla tendenza verso la ristorazione esperienziale. Questi fattori stanno rimodellando la percezione dello champagne, elevandolo da semplice prodotto a elemento essenziale delle celebrazioni. Ristoranti e hotel, integrando i servizi e privilegiando il consumo in base alle occasioni, non solo migliorano l'esperienza culinaria, ma giustificano anche prezzi più elevati e margini di profitto più elevati. Questa evoluzione nella distribuzione rispecchia un più ampio spostamento del commercio al dettaglio verso strategie omnicanale, che integrano perfettamente punti di contatto fisici e digitali per un percorso di consumo più ricco. Tuttavia, poiché gli approcci diretti al consumatore si contrappongono alle partnership di distribuzione tradizionali, emergono conflitti di canale. Gestire queste tensioni diventa cruciale, bilanciando la necessità di coltivare le relazioni con i rivenditori e di sfruttare le opportunità digitali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato europeo dello champagne
L'Europa detiene una quota di mercato del 58.01% nel 2025, sostenuta dalla sua tradizione produttiva di champagne e dalla sua cultura del consumo. La Francia mantiene la sua leadership nei consumi e nelle esportazioni, nonostante un calo dell'11.2% dei volumi nel 2023, secondo Meininger International. La forza della regione deriva da reti di distribuzione consolidate e quadri normativi, in particolare le denominazioni AOC supervisionate dall'INAO. Germania, Regno Unito e Paesi Bassi rimangono i principali mercati di consumo, con il Regno Unito che mantiene la sua posizione di secondo importatore di champagne nonostante le sfide della Brexit. I modelli di consumo europei dimostrano stabilità durante le crisi economiche, poiché lo champagne rimane parte integrante delle celebrazioni culturali e degli eventi aziendali. Il turismo incrementa ulteriormente i consumi attraverso i canali dell'ospitalità, con arrivi di visitatori internazionali superiori a 100 milioni nel 2024, secondo Campus France.
Mercato dello champagne nella regione Asia-Pacifico
L'Asia-Pacifico registra il tasso di crescita più elevato, con un CAGR del 6.52% fino al 2031, sostenuto dall'espansione della classe media e dalla crescente adozione di usanze occidentali. La Cina rappresenta un potenziale di crescita significativo, con le importazioni di vino che hanno raggiunto i 437.9 milioni di dollari nel 2024, nonostante un calo del 6.16% su base annua. La Francia rimane la principale fonte di approvvigionamento della Cina, con 176.3 milioni di dollari, secondo la Camera di Commercio Cinese per l'Importazione e l'Esportazione di Prodotti Alimentari e Nativi. Il Giappone mostra caratteristiche di mercato maturo, con il consumo di vino triplicato dal 1989 e lo champagne francese che rappresenta il 40% delle importazioni di spumante, come riportato da Kirin Holdings. L'India si mostra promettente con una crescita del 6% nel consumo di bevande alcoliche, mentre i mercati del Sud-Est asiatico beneficiano della ripresa del turismo. La crescita regionale dipende dallo sviluppo economico, dall'urbanizzazione e dall'integrazione culturale del consumo di champagne.
Mercato dello champagne in Nord America
Il Nord America mantiene una domanda costante, con gli Stati Uniti come principale mercato di esportazione, con un consumo di 27.4 milioni di bottiglie e un fatturato di 820 milioni di euro per il 2024, secondo il Comité Champagne. La regione mostra modelli di consumo maturi con un posizionamento premium consolidato. Canada e Messico forniscono volumi aggiuntivi, con il Messico che mostra un potenziale di crescita grazie all'espansione dei consumi di lusso. Tuttavia, i dazi proposti del 30% sui vini dell'UE presentano sfide per l'accessibilità al mercato. I consumatori americani danno sempre più priorità alla qualità premium rispetto ai volumi, in linea con il posizionamento dello champagne incentrato sulla tradizione. L'infrastruttura distributiva e il settore alberghiero della regione forniscono basi per la crescita, sebbene le politiche tariffarie e le condizioni economiche creino incertezze di mercato.

Panorama normativo
La produzione dello Champagne è rigorosamente regolamentata da norme di indicazione geografica che limitano la denominazione ai vini prodotti all'interno della zona legalmente definita dello Champagne e secondo le specifiche di denominazione (cahier des charges). Nell'ambito del quadro normativo UE per le indicazioni geografiche, il rispetto dei requisiti di produzione ed etichettatura è monitorato attraverso la struttura interprofessionale del Comité Champagne, mentre la supervisione francese garantisce l'applicazione delle norme di denominazione e dei relativi aggiornamenti, compreso il disciplinare aggiornato nell'agosto 2025.
La politica commerciale è diventata una variabile pratica per gli esportatori, soprattutto per le spedizioni verso gli Stati Uniti. Dal 1° luglio 2026, si applicherà un tetto tariffario del 15% alla maggior parte delle merci di origine UE che entrano negli Stati Uniti, incluso lo Champagne, mentre l'UE ha continuato a cercare esenzioni per vino e spumante nell'ambito degli accordi commerciali post-2025. Per i distributori e i marchi, questa incertezza si ripercuote sui prezzi di distribuzione, sui calendari promozionali e sui termini contrattuali nel mercato statunitense.
Panorama competitivo
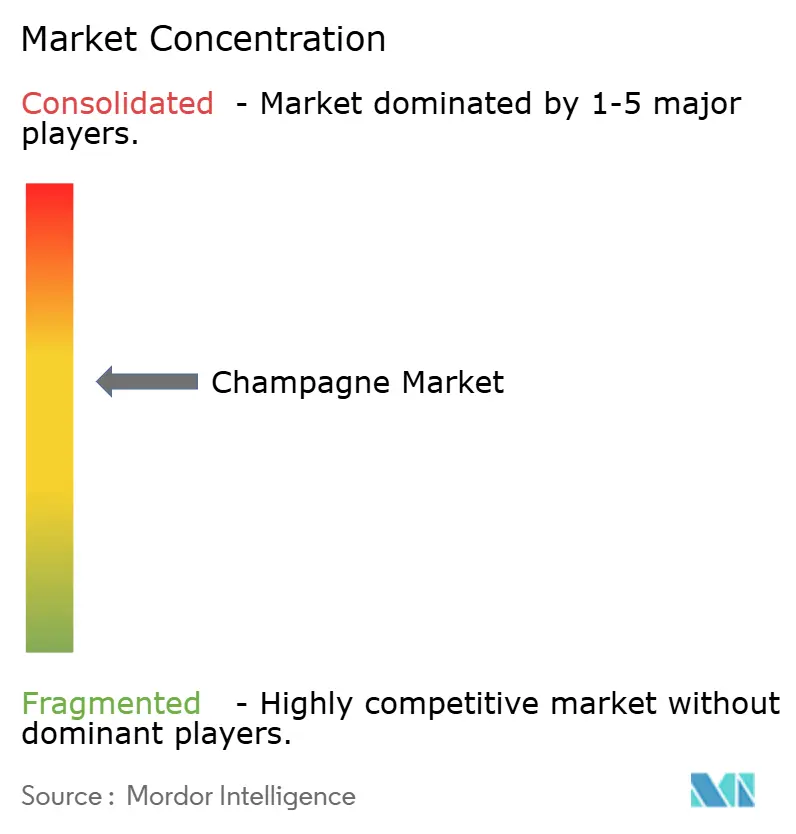
Il mercato dello champagne mostra una moderata concentrazione. Le maison affermate, sfruttando la loro tradizione, il controllo dei vigneti e un'ampia distribuzione, dominano il mercato dello champagne. Queste maison devono far fronte alle pressioni derivanti dalle tendenze alla premiumizzazione e dalla necessità di adattamento climatico. LVMH, con il suo portafoglio di Moët & Chandon, Dom Pérignon, Veuve Clicquot e Ruinart, dimostra come l'integrazione verticale e la diversificazione dei marchi creino vantaggi competitivi sostenibili.
La potenziale cessione di GH Mumm da parte di Pernod Ricard sottolinea una svolta strategica verso marchi premium, evidenziando una tendenza più ampia del settore che privilegia il prestigio del marchio rispetto al mero volume. Con l'evoluzione delle certificazioni ambientali da mera conformità a elementi di differenziazione del mercato, le aziende vinicole esperte in viticoltura sostenibile e strategie climatiche acquisiscono un vantaggio competitivo. L'autenticazione digitale e il marketing esperienziale offrono opportunità inesplorate, con la tecnologia blockchain che combatte la contraffazione e le iniziative NFT che attraggono i consumatori di lusso esperti di tecnologia.
Di fronte alle sfide climatiche, l'adozione da parte del settore di iniziative come la varietà sperimentale di uva Voltis sottolinea uno spirito di innovazione collaborativa. Ciò è particolarmente pertinente in quanto le normative AOC impongono un adattamento collettivo del settore. I nuovi operatori, come i pionieri del packaging sostenibile e le piattaforme di vendita diretta al consumatore, stanno rimodellando la distribuzione tradizionale. Tuttavia, gli operatori affermati rimangono protetti da ostacoli normativi e rigorosi standard di qualità. L'integrazione della tecnologia per la trasparenza della catena di approvvigionamento e un maggiore coinvolgimento dei consumatori offre un vantaggio competitivo. In particolare, sistemi come Cloé non solo rafforzano la protezione del marchio, ma migliorano anche l'esperienza del consumatore, come evidenziato da BIO Web of Conferences.
Leader del settore dello champagne
LVMH Moët Hennessy Louis Vuitton SE
Champagne Nicolas Feuillatte
Laurent-Perrier SAS
Vranken-Pommery Monopole SA
Gruppo Lanson-BCC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Moët & Chandon ha annunciato il lancio di Moët & Chandon Ice Impérial e Moët & Chandon Impérial by Pharrell Williams in distribuzione selettiva, a partire dal 1° giugno. Queste edizioni frutto di collaborazioni contribuiscono a rafforzare il posizionamento premium del marchio e ad accrescerne l'attrattiva attraverso attivazioni di distribuzione limitata e di forte impatto culturale.
- Giugno 2025: Telmont lancia "Reserve de la Terre - Rosé", il suo primo rosé biologico prodotto esclusivamente con uve biologiche e senza l'utilizzo di sostanze chimiche di sintesi. Il lancio amplia il portfolio della maison orientato alla sostenibilità e rafforza le caratteristiche di alta qualità legate a pratiche viticole certificate.
- Aprile 2024: La regione dello Champagne ha continuato a rafforzare l'allineamento tecnico relativo alle norme di denominazione attraverso l'aggiornamento del documento AOC (cahier des charges) pubblicato nel marzo 2024. La documentazione aggiornata ribadisce i vincoli sulle pratiche consentite, influenzando il modo in cui i produttori perseguono l'innovazione in ambiti quali le varietà resistenti alle malattie e la sostenibilità, pur rimanendo entro i confini dell'AOC.


Ambito del rapporto sul mercato globale dello champagne
Lo champagne è un vino spumante che ha avuto origine ed è stato prodotto in Francia. Il mercato dello champagne è segmentato per tipo, canale di distribuzione e area geografica. Il mercato è segmentato per tipologia in champagne brut, champagne rosé, blanc de Blancs, blanc de noirs, demi-sec e prestige cuvée e per canale distributivo in on-trade e off-trade. Off-Trade è ulteriormente segmentato in negozi al dettaglio online e negozi al dettaglio offline. Il mercato è segmentato in base alla geografia: Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (in milioni di USD).
| Rosé |
| Bianco |
| Brut |
| Razza extra |
| Demi-Sec |
| Doux |
| Economia |
| lusso |
| Ultra lusso |
| Mini (187 ml) e Metà (375 ml) |
| Standard (750 ml) |
| Magnum (1.5 L) e grandi formati |
| In commercio | |
| Fuori commercio | Rivenditori online |
| Rivenditori offline |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa |
| Per colore | Rosé | |
| Bianco | ||
| Per livello di dolcezza | Brut | |
| Razza extra | ||
| Demi-Sec | ||
| Doux | ||
| Per prezzo | Economia | |
| lusso | ||
| Ultra lusso | ||
| Per dimensione della confezione | Mini (187 ml) e Metà (375 ml) | |
| Standard (750 ml) | ||
| Magnum (1.5 L) e grandi formati | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Rivenditori online | |
| Rivenditori offline | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dello champagne nel 2031?
Si prevede che il settore raggiungerà i 24.75 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.85%.
In quale regione si prevede che le vendite di champagne cresceranno più rapidamente?
L'area Asia-Pacifico mostra la traiettoria più elevata con un CAGR del 6.52%, con un aumento delle celebrazioni e del turismo della classe media urbana.
Perché gli stili Extra Brut stanno guadagnando popolarità?
I consumatori ricercano profili con meno zucchero e incentrati sul terroir; l'Extra Brut offre un gusto più puro, in linea con le tendenze salutistiche e autentiche.
Quale ruolo svolgono gli NFT nel branding dello champagne?
Le edizioni limitate supportate da NFT garantiscono una scarsità autenticata, combattono le contraffazioni e attraggono gli acquirenti di beni di lusso esperti di tecnologia in cerca di valore da collezione.
Pagina aggiornata l'ultima volta il:



