

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 10.47 miliardo di dollari |
| Dimensione del mercato (2031) | 13.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.46% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
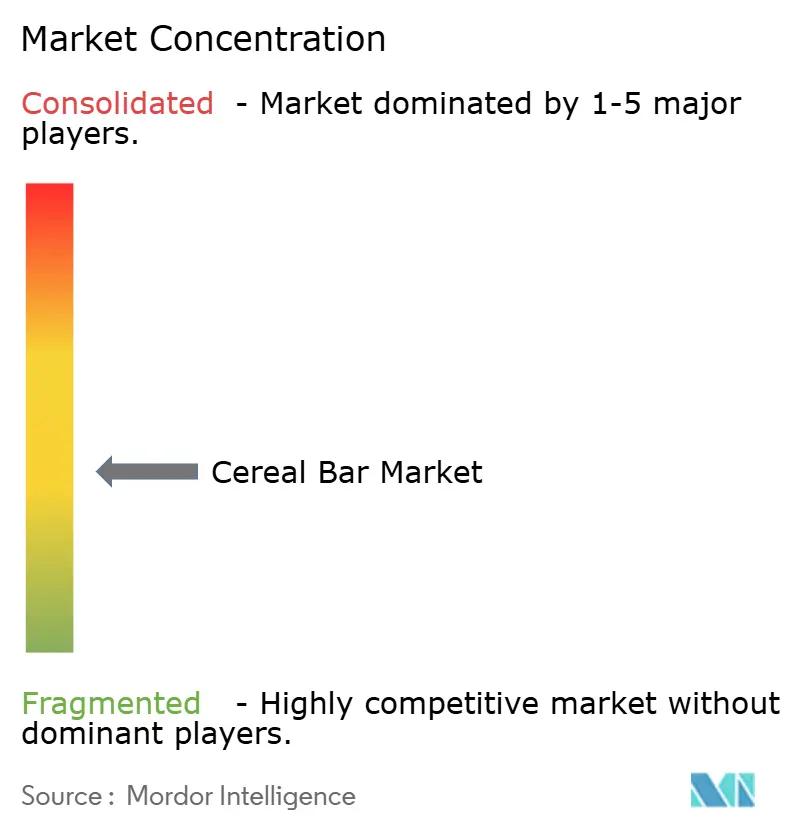
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle barrette di cereali di Mordor Intelligence
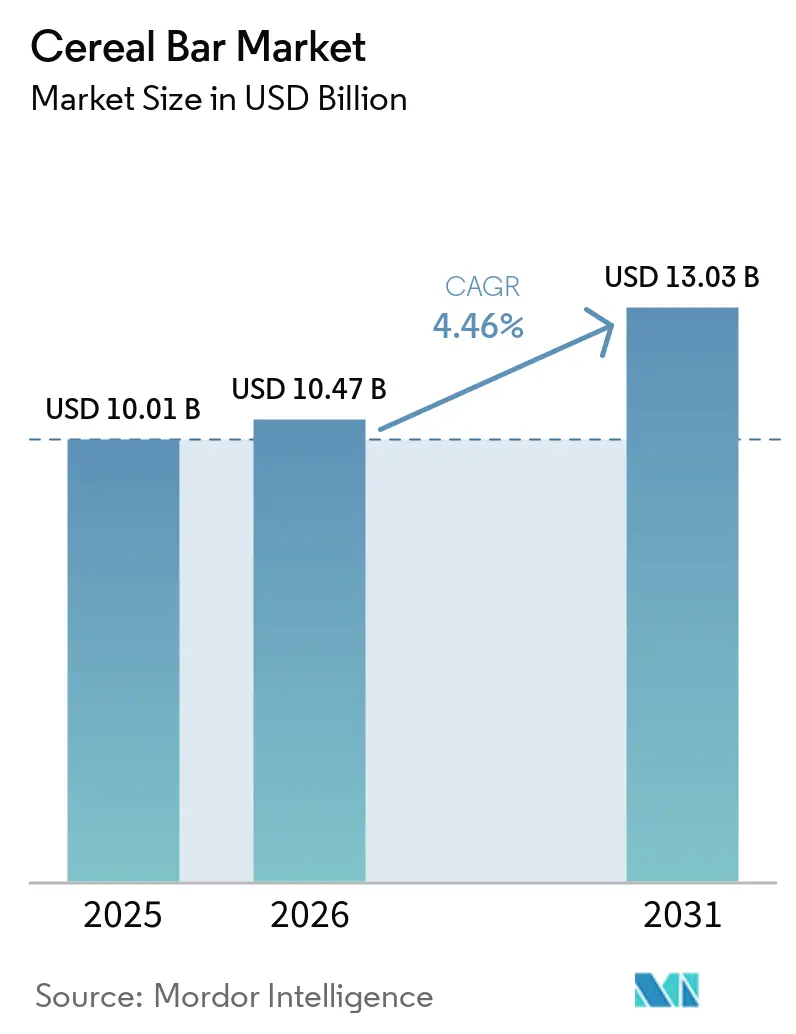
Il mercato globale delle barrette di cereali è stato valutato a 10.01 miliardi di dollari nel 2025 e si stima che crescerà da 10.47 miliardi di dollari nel 2026 a 13.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.46% durante il periodo di previsione (2026-2031). Il mercato globale delle barrette di cereali è trainato dall'evoluzione degli stili di vita dei consumatori, che privilegiano la praticità oltre ai benefici percepiti per la salute. Fattori come i ritmi frenetici, l'aumento delle famiglie mononucleari e la crescente preferenza per i sostituti dei pasti da asporto hanno posizionato le barrette di cereali come un'opzione pratica per la colazione, gli spuntini o un rapido apporto energetico. Inoltre, la crescente consapevolezza nutrizionale ha aumentato la domanda di barrette che offrano benefici funzionali, come un maggiore contenuto proteico, fibre alimentari, ridotto contenuto di zuccheri o aggiunta di vitamine e minerali. I produttori che rispondono a queste esigenze stanno attraendo consumatori attenti alla salute, che ricercano sia praticità che valore nutrizionale. L'innovazione di prodotto e la premiumizzazione continuano a svolgere un ruolo significativo nella crescita del mercato. I marchi stanno differenziando la loro offerta attraverso combinazioni di ingredienti unici, come cereali antichi, proteine vegetali e supercibi, insieme a dichiarazioni di etichetta pulita e progressi nel gusto e nella consistenza che riproducono snack appaganti mantenendo al contempo profili nutrizionali migliorati.
Punti chiave del rapporto
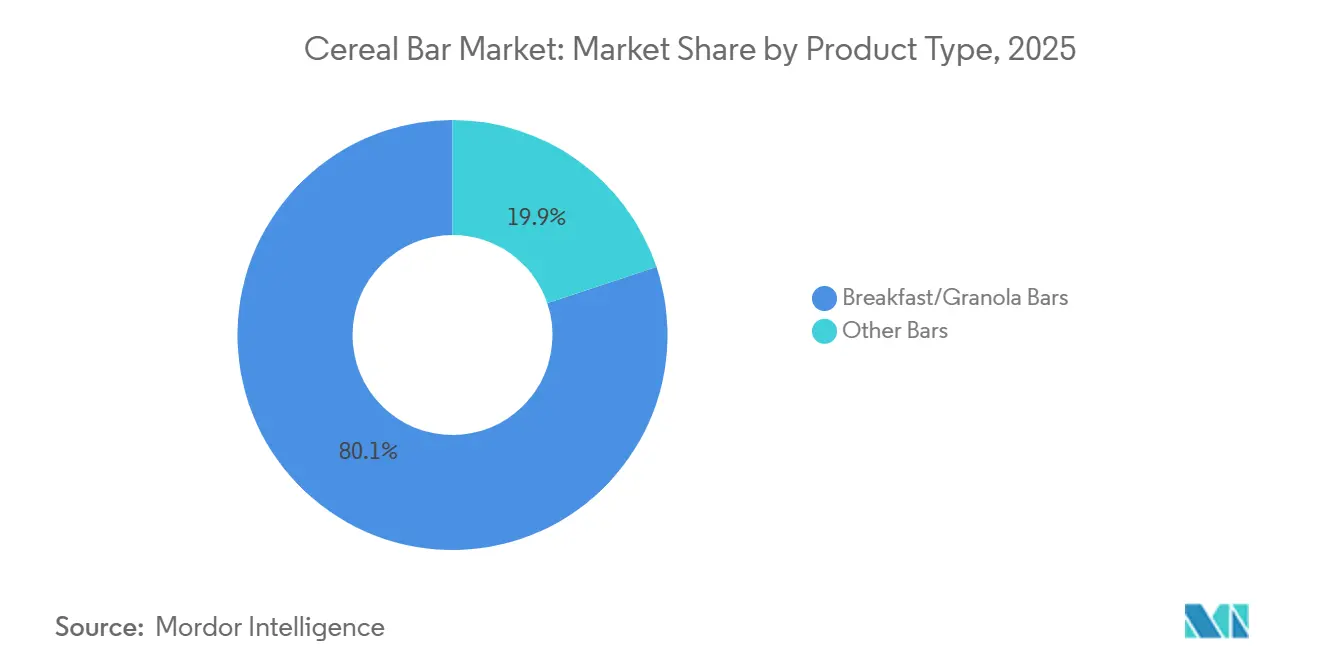
- Per tipologia di prodotto, le barrette per la colazione/granola hanno dominato con una quota dell'80.14% nel 2025, mentre si prevede che le "altre barrette" cresceranno a un CAGR del 6.16% fino al 2031.
- In base alle affermazioni funzionali, le ricette convenzionali hanno rappresentato l'86.58% del volume del 2025, mentre le varianti biologiche sono destinate a crescere a un CAGR del 6.23% entro il 2031.
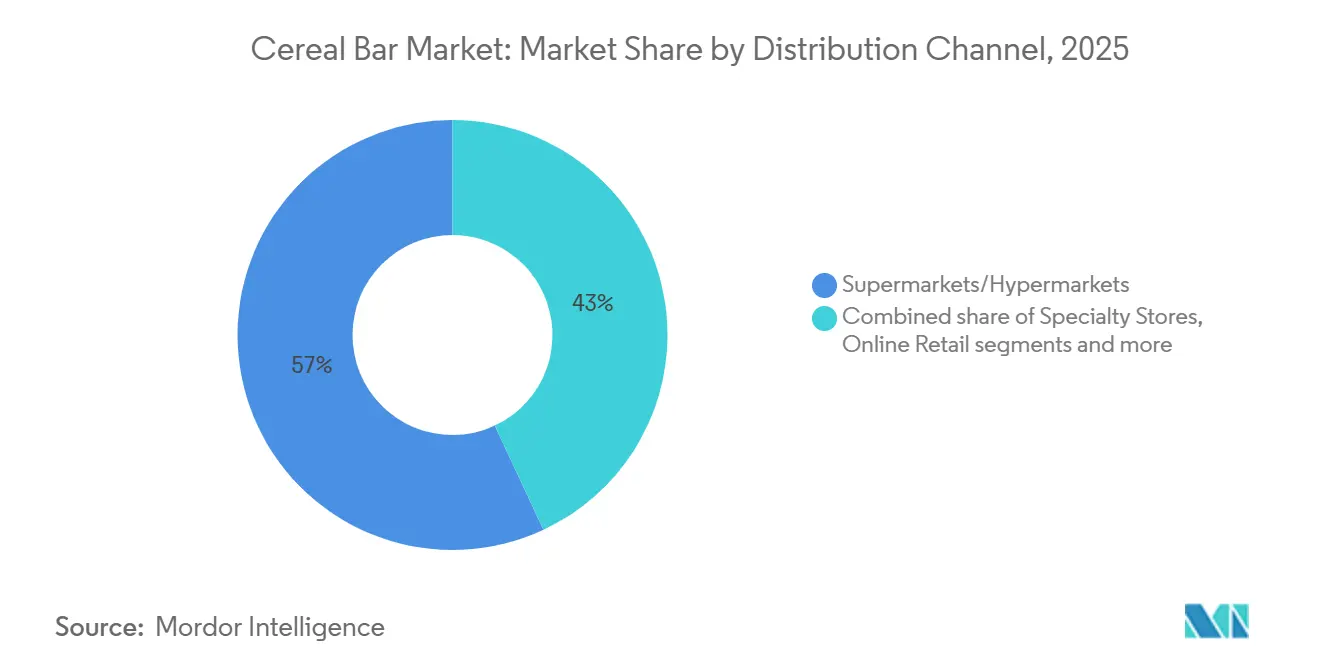
- Per canale di distribuzione, i supermercati/ipermercati hanno registrato il 56.96% del fatturato nel 2025; si prevede che la vendita al dettaglio online crescerà a un CAGR del 6.53% nel periodo 2026-2031.
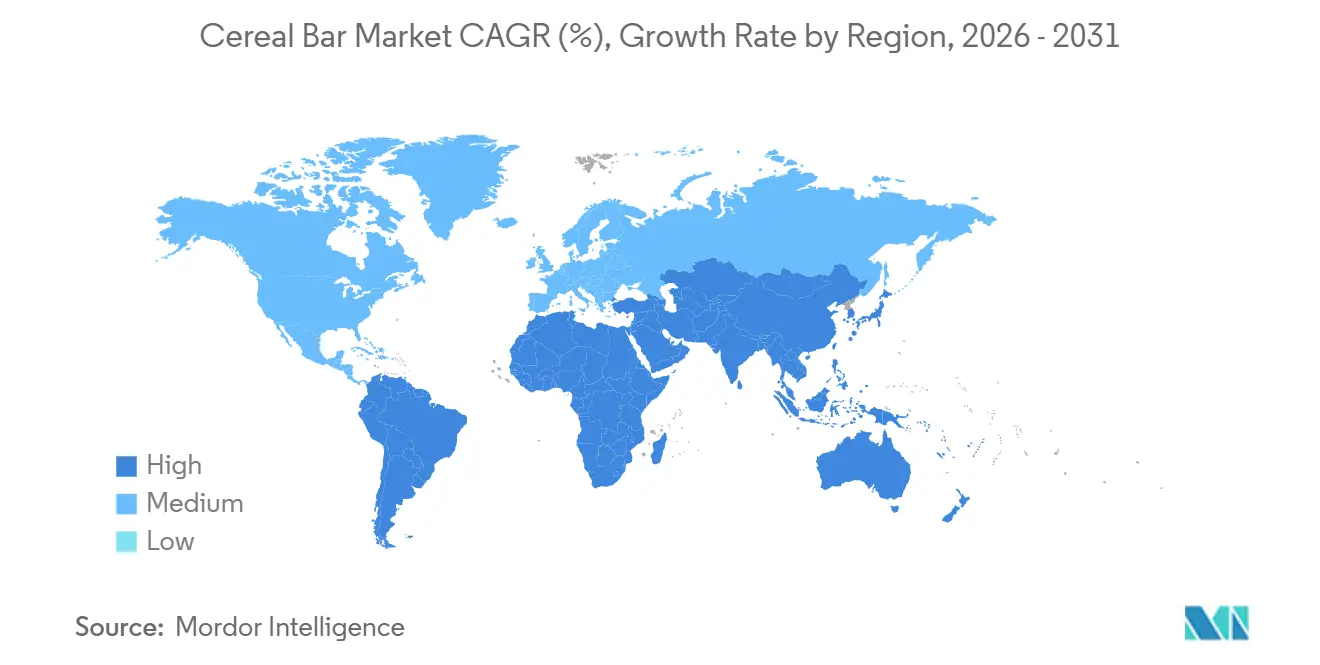
- In termini geografici, il Nord America ha rappresentato il 36.01% dei ricavi nel 2025; tuttavia, si prevede che la regione Asia-Pacifico crescerà con il CAGR più rapido, pari al 5.82%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle barrette di cereali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di snack bar comodi da portare con sé | + 1.2% | Globale, con intensità massima in Nord America, Europa e Asia-Pacifico urbana | A breve termine (≤ 2 anni) |
| La crescente consapevolezza della salute spinge il consumo di snack nutrienti | + 1.0% | Globale, più forte in Nord America ed Europa, in accelerazione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| La crescente cultura del fitness sostiene la domanda di barrette di cereali | + 0.8% | Nord America, Europa, Cina urbana e India | Medio termine (2-4 anni) |
| Crescente domanda di barrette clean-label e a base vegetale | + 0.9% | Nord America ed Europa al centro, emergenti nei segmenti premium dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Innovazione di prodotto e diversificazione dei sapori | + 0.7% | Globale, con l'adozione più rapida in Nord America e in Europa occidentale | A breve termine (≤ 2 anni) |
| Crescente domanda di barrette funzionali e fortificate | + 0.8% | Globale, in particolare Nord America, Europa e ricche metropoli dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente domanda di snack bar comodi da portare con sé
La portabilità è diventata una caratteristica essenziale, poiché i tempi di percorrenza più lunghi e gli orari di lavoro ibridi stravolgono i tradizionali modelli alimentari. Secondo il rapporto "State of Snacking" del 2024 di Mondelez International, il 63% degli intervistati fa spuntini almeno due volte al giorno, con le barrette che rappresentano la scelta preferita per il consumo fuori casa grazie al minimo disordine e alla stabilità ambientale. Questa tendenza è particolarmente evidente tra le persone di età compresa tra 25 e 44 anni, che privilegiano la praticità rispetto al costo e sono disposte a pagare di più per i formati monodose. Il cambiamento ha preso slancio dopo la pandemia, spinto dalle disposizioni per il ritorno in ufficio che hanno aumentato il consumo di cibo alla scrivania e dagli appassionati di fitness che utilizzano le barrette come carburante pre e post allenamento, eliminando la necessità di shaker e refrigerazione. I rivenditori si sono adattati aumentando l'esposizione dei prodotti alle casse e ai chioschi dei punti di ristoro, dove gli acquisti d'impulso rappresentano una quota significativa delle vendite. La conformità agli standard di sicurezza alimentare ISO 22000 è diventata un requisito fondamentale per i marchi che mirano a garantirsi un posizionamento sicuro nel commercio al dettaglio negli aeroporti e nei trasporti, dove si applicano standard più rigorosi in termini di durata di conservazione e di garanzia di sicurezza rispetto ai canali di vendita al dettaglio.
La crescente consapevolezza della salute spinge il consumo di snack nutrienti
I consumatori analizzano sempre più le etichette nutrizionali con un livello di dettaglio precedentemente associato ai foglietti illustrativi dei prodotti farmaceutici. Questo cambiamento di comportamento è stato ulteriormente favorito dagli influencer dei social media che valutano gli elenchi degli ingredienti in tempo reale. Secondo un sondaggio del 2025 dell'International Food Information Council, il 17% degli adulti statunitensi dà priorità al contenuto proteico negli snack.[1]Fonte: International Food Information Council, "La percezione delle proteine da parte degli americani", ific.orgQuesta tendenza ha spinto i marchi a riformulare le linee di prodotti esistenti per soddisfare la domanda dei consumatori di un contenuto proteico più elevato. Anche i cambiamenti normativi hanno giocato un ruolo significativo; la definizione aggiornata di "sano" della Food and Drug Administration (FDA) statunitense del 2024 ora impone che snack bar includere una quantità significativa di componenti dei gruppi alimentari (come verdura, frutta, latticini, proteine o cereali integrali) limitando al contempo il contenuto di grassi saturi e sodio.[2]Fonte: Food & Drug Administration degli Stati Uniti, "Uso dell'indicazione "salutare" sull'etichettatura degli alimenti", fda.govQuesta modifica ha escluso le barrette di cioccolato dalla commercializzazione come opzioni salutari, costringendo i produttori ad adeguare le formulazioni o a riposizionare i propri prodotti. Allo stesso modo, il sistema di etichettatura europeo Nutri-Score, adottato da paesi come Germania, Francia, Belgio e Spagna, penalizza i prodotti ad alto contenuto di zuccheri e grassi saturi.[3]Fonte: Ministero federale dell'agricoltura, dell'alimentazione e dell'identità regionale, "Nutri-Score", bmleh.deCiò ha incoraggiato i produttori a sviluppare prodotti come burro di noci e miscele di semi che ottengono un punteggio Nutri-Score pari o superiore a B, in linea con le preferenze dei consumatori per opzioni più salutari e i requisiti normativi.
Crescente domanda di barrette clean-label e a base vegetale
Le proteine vegetali sono passate da una categoria di nicchia a un'adozione diffusa, trainata dalla crescente popolarità delle diete flessibili e dalle crescenti preoccupazioni ambientali che influenzano le scelte dei consumatori. Questo cambiamento riflette una più ampia tendenza dei consumatori verso abitudini alimentari sostenibili e attente alla salute. Nel 2024, Ingredion ha lanciato un isolato proteico di piselli testurizzato specificamente progettato per le barrette. Questo prodotto offre un gusto neutro ed elimina le note sgradevoli dei fagioli, affrontando una sfida comune nelle formulazioni di proteine vegetali. In questo modo, consente ai marchi di sviluppare SKU vegane con consistenza e sensazione al palato paragonabili a quelle delle barrette a base di siero di latte, ampliando così le opzioni per i consumatori che cercano alternative vegetali senza compromettere le qualità sensoriali. Le dichiarazioni "clean-label" definite da formulazioni prive di additivi artificiali e con nomi di ingredienti riconoscibili rappresentano una quota significativa dei nuovi lanci di barrette in Nord America e in Europa occidentale. Questa tendenza evidenzia la crescente domanda di trasparenza e semplicità negli ingredienti dei prodotti, poiché i consumatori danno sempre più priorità ai prodotti "clean-label" nelle loro decisioni di acquisto.
Crescente domanda di barrette funzionali e fortificate
Ingredienti funzionali come proteine, probiotici, adattogeni e omega-3 vengono sempre più spesso incorporati nelle barrette, poiché i consumatori cercano prodotti che offrano molteplici benefici per la salute in un'unica porzione. Questi ingredienti offrono benefici mirati per la salute, come una migliore digestione, una migliore salute della pelle e il supporto alle funzioni cognitive. Ad esempio, ceppi probiotici come Bacillus coagulans GBI-30 hanno dimostrato stabilità nelle formulazioni di barrette a basso contenuto di umidità, mantenendo la vitalità durante la conservazione a temperatura ambiente fino a 18 mesi e fornendo 1 miliardo di UFC per porzione. Questo livello supporta le indicazioni sulla salute digestiva secondo le linee guida FDA ed EFSA, garantendo l'efficacia del prodotto per tutta la sua durata di conservazione. Inoltre, l'arricchimento con vitamine D, B12 e ferro affronta le carenze di micronutrienti evidenziate dall'Organizzazione Mondiale della Sanità, in particolare tra le popolazioni con un consumo limitato di prodotti di origine animale. Questi nutrienti svolgono un ruolo fondamentale nel supportare la salute delle ossa, la produzione di energia e il trasporto di ossigeno nell'organismo. Ciò consente ai marchi di posizionare i propri prodotti attorno alle affermazioni di "nutrizione completa", attraendo i consumatori attenti alla salute che cercano opzioni pratiche e ricche di nutrienti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme severe sulla riduzione dello zucchero che limitano le formulazioni dei prodotti | -0.6% | Europa, Nord America, con applicazione emergente nella regione Asia-Pacifico (Singapore, Thailandia) | A breve termine (≤ 2 anni) |
| I prezzi volatili di noci e semi incidono sui costi | -0.5% | Globale, più acuto in Nord America e in Europa, dove predominano le barrette a base di noci | Medio termine (2-4 anni) |
| Presenza di prodotti contraffatti e senza etichetta | -0.3% | Asia-Pacifico, Medio Oriente, Africa e Sud America rurale | Medio termine (2-4 anni) |
| Bassa penetrazione nei mercati rurali e semiurbani | -0.4% | Asia-Pacifico, Africa e Sud America interno | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme severe sulla riduzione dello zucchero che limitano le formulazioni dei prodotti
I governi di tutto il mondo hanno intensificato gli obblighi di riduzione dello zucchero, limitando la flessibilità di formulazione di cui i marchi godevano in precedenza. La definizione di "sano" proposta dalla FDA include un limite di base del 5% del Valore Giornaliero (VD) per gli zuccheri aggiunti per Quantità di Riferimento Consumata Abitualmente (RACC). Questo di fatto esclude i prodotti dolcificati con miele o contenenti elevate quantità di frutta secca dall'obbligo di fornire indicazioni sulla salute, a meno che non vengano riformulati con dolcificanti non nutrizionali. Queste normative costringono i marchi a sostituire ingredienti come datteri e agave con alternative come stevia, frutto del monaco o allulosio, che presentano sfide specifiche in termini di gusto, costo e accettazione da parte dei consumatori. La stevia e il frutto del monaco, ad esempio, possono lasciare un retrogusto persistente, mentre l'allulosio, sebbene più simile allo zucchero nel sapore, è più costoso e meno ampiamente disponibile. Inoltre, gli sforzi di riformulazione possono influire sulla consistenza e sulla durata di conservazione del prodotto, complicando ulteriormente il rispetto di questi obblighi.
I prezzi volatili di noci e semi incidono sui costi
L'inflazione delle materie prime ha ridotto i margini lordi per le barrette ad alto contenuto di frutta secca, trainata dall'aumento dei prezzi delle mandorle dovuto alla prolungata siccità in California e dall'aumento della domanda di esportazione da parte del crescente mercato cinese degli snack. Anche i costi degli anacardi sono aumentati poiché l'India, il principale trasformatore mondiale, ha dovuto affrontare carenze di manodopera e costi energetici più elevati, con conseguenti maggiori spese di sgusciatura. I semi di girasole e di zucca, precedentemente considerati alternative convenienti, sono diventati più costosi a causa della ridotta capacità di esportazione dall'Ucraina e delle condizioni meteorologiche sfavorevoli nelle regioni di coltivazione dell'Argentina. In risposta, i marchi hanno aumentato l'uso di ingredienti a base di avena e riso soffiato che garantiscono stabilità dei prezzi e proprietà adatte agli allergeni. Tuttavia, questo adeguamento riduce la percezione di qualità associata alle formulazioni ad alto contenuto di frutta secca. Gli operatori di fascia media, privi della capacità finanziaria per contratti a termine o integrazione verticale, rimangono vulnerabili alla volatilità del mercato spot, che può avere un impatto significativo sui margini trimestrali.
Analisi del segmento
Per tipo di prodotto: le barrette per la colazione e i cereali sono in testa, le altre barrette guadagnano slancio
Le barrette per la colazione/granola rappresentavano una quota di mercato dell'80.14% nel 2025, trainate da un brand equity di lunga data e da un'ampia disponibilità al dettaglio. Queste barrette sono state un punto fermo sul mercato grazie alla loro praticità, al gusto e alla loro coerenza con le tradizionali abitudini alimentari. Tuttavia, si prevede che la categoria "Altre barrette", che comprende barrette proteiche, sostitutive del pasto, energetiche e speciali, crescerà a un tasso annuo del 6.16% fino al 2031. Questa crescita è alimentata dalle mutevoli preferenze dei consumatori, in particolare tra le persone attente alla salute e quelle con stili di vita attivi. Ad esempio, l'introduzione da parte di Kellogg's delle barrette proteiche Special K Snack, con 6 grammi di proteine, evidenzia questa tendenza. Questi prodotti si rivolgono ai consumatori attenti al fitness che utilizzano le barrette come opzioni di recupero post-allenamento piuttosto che come alternative alla colazione. Inoltre, le barrette sostitutive del pasto, arricchite con il 20-25% del fabbisogno giornaliero di micronutrienti, stanno guadagnando popolarità tra i professionisti impegnati che spesso rinunciano al pranzo. Queste barrette rappresentano una soluzione comoda e nutriente per chi desidera mantenere il proprio fabbisogno alimentare nonostante i limiti di tempo.
Le barrette energetiche, un tempo associate principalmente agli atleti di resistenza, si stanno ora diversificando in sotto-nicchie distinte. Le opzioni con caffeina, contenenti 80-100 milligrammi di caffeina per porzione, stanno guadagnando popolarità tra i lavoratori su turni e i giocatori. Nel frattempo, le barrette con adattogeni sono posizionate per favorire la riduzione dello stress, in particolare nell'ambito dei programmi di benessere aziendale. Le tradizionali barrette per la colazione stanno incontrando difficoltà a causa del calo del consumo di cereali e della crescente preferenza per alternative salate. Per rimanere competitivi, i marchi stanno introducendo gusti più appaganti come il caramello salato e il cioccolato fondente al sale marino, che fondono elementi nutrizionali e dolciari.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per affermazione funzionale: il convenzionale regna sovrano, l'organico accelera
Le formulazioni convenzionali rappresentavano una quota di mercato dell'86.58% nel 2025, trainate dalle consolidate abitudini dei consumatori e dalla sensibilità al prezzo. Tuttavia, si prevede che le barrette biologiche cresceranno a un tasso annuo del 6.23% fino al 2031, influenzate dagli obblighi di etichettatura pulita e dalle crescenti preoccupazioni ambientali che stanno rimodellando le decisioni di acquisto. La certificazione biologica USDA, che vieta l'uso di pesticidi sintetici, OGM e additivi artificiali, si è affermata come un punto di riferimento di qualità per i consumatori benestanti disposti a pagare un extra per la purezza e la sostenibilità percepite. Analogamente, la normativa europea sul biologico, che impone ulteriori restrizioni sui coadiuvanti tecnologici e impone audit annuali di terze parti, ha sostenuto la crescita dell'adozione di barrette biologiche in paesi come Germania e Francia.
Le barrette convenzionali mantengono vantaggi strutturali nei canali di vendita al dettaglio, dove le decisioni di acquisto sono spesso influenzate da considerazioni di prezzo per caloria. Rivenditori come Costco e Aldi hanno introdotto barrette biologiche a marchio privato, offrendo prodotti certificati USDA a prezzi paragonabili alle alternative di marca convenzionali. Questa tendenza rappresenta il rischio di mercificazione del segmento biologico. Inoltre, affermazioni funzionali come "senza glutine", "non OGM" e "vegano" si sovrappongono sempre più al posizionamento del prodotto biologico, creando una sorta di "stanchezza da certificazione" tra i consumatori, che trovano difficile distinguere tra le diverse proposte di valore.
Per canale di distribuzione: i supermercati/ipermercati dominano, l'e-commerce rimodella la corsia
Supermercati/ipermercati rappresentavano una quota di mercato del 56.96% nel 2025, trainata da abitudini di consumo consolidate e dal vantaggio degli acquisti d'impulso facilitati dal posizionamento dei prodotti alle casse. Tuttavia, si prevede che il commercio al dettaglio online crescerà a un tasso annuo del 6.53% fino al 2031, poiché i modelli di vendita diretta al consumatore e i servizi in abbonamento trasformeranno le interazioni tra brand e consumatori. Piattaforme di e-commerce specializzate, come Thrive Market, che offrono prodotti biologici e clean label selezionati ai clienti che pagano una quota associativa, si sono ritagliate una nicchia tra i consumatori attenti alla salute che privilegiano la trasparenza degli ingredienti rispetto ai costi. I minimarket e i supermercati soddisfano esigenze di consumo immediato, come le stazioni di servizio e i negozi di alimentari, dove le limitazioni della refrigerazione favoriscono i bar a temperatura ambiente rispetto alle alternative fresche.
La rapida crescita dell'e-commerce e la praticità che offre hanno influenzato significativamente il comportamento d'acquisto dei consumatori, favorendo il passaggio alle piattaforme online. I consumatori apprezzano la possibilità di navigare, confrontare e acquistare prodotti da casa, beneficiando di consegne rapide e opzioni di pagamento flessibili. I marketplace digitali e i siti web dei marchi offrono spesso una gamma più ampia di barrette di cereali, inclusi marchi di nicchia, premium e internazionali, non sempre disponibili nei negozi al dettaglio locali. Questa selezione ampliata incoraggia i consumatori ad acquistare online per una maggiore varietà. Inoltre, le promozioni online e gli incentivi sui prezzi, come sconti, vendite lampo, offerte combinate, soglie di spedizione gratuita e premi fedeltà, attraggono gli acquirenti attenti ai costi e contribuiscono ad aumentare il valore del carrello.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato delle barrette di cereali del Nord America
Nel 2025, il Nord America ha rappresentato il 36.01% del fatturato, sostenuto da consolidate abitudini di consumo di snack salutari e da un elevato reddito disponibile. L'infrastruttura di vendita al dettaglio sviluppata della regione e la disponibilità di diverse opzioni di prodotto rafforzano ulteriormente la sua leadership di mercato. I consumatori in Nord America preferiscono sempre più snack comodi e da asporto, in linea con gli obiettivi di salute e benessere, come alternative ad alto contenuto proteico e a basso contenuto di zuccheri. Inoltre, la crescente domanda di prodotti "clean label", che enfatizzano ingredienti naturali e minimamente lavorati, sta influenzando il comportamento d'acquisto. La presenza di importanti attori del mercato e le loro continue innovazioni in termini di aromi, packaging e contenuto nutrizionale contribuiscono inoltre alle solide performance di mercato della regione.
Mercato delle barrette di cereali nella regione Asia-Pacifico
L'Asia-Pacifico sta registrando la crescita più elevata tra tutte le regioni, con un CAGR del 5.82%. L'urbanizzazione sta spingendo la classe media verso opzioni nutrizionali pratiche e da asporto. In paesi come India, Indonesia e Vietnam, il commercio digitale sta superando le tradizionali sfide infrastrutturali. Con la crescente popolarità della cultura della palestra, i consumatori cinesi optano sempre più per le barrette proteiche occidentali, sebbene mostrino una preferenza per i gusti locali come fagioli rossi e matcha. In India, il marchio Yoga Bar ha ampliato la sua gamma di prodotti dalle barrette di cereali a muesli, burro di noci e preparati per la colazione, utilizzando una logistica diretta al consumatore per raggiungere i clienti in modo efficace. In questo mercato in evoluzione, i marchi globali si stanno adattando personalizzando gli SKU in base alle preferenze regionali, offrendo confezioni più piccole e riducendo i livelli di dolcezza per fidelizzare i clienti.
Mercato delle barrette di cereali in Medio Oriente e Sud America
Sud America, Medio Oriente e Africa presentano un potenziale di crescita significativo. Le aree urbane del Brasile si stanno orientando verso un mercato equilibrato delle barrette di cereali, che combina elementi di piacere e salute. Tuttavia, i mercati rurali devono affrontare sfide dovute alla sensibilità ai prezzi e a una struttura commerciale frammentata. Nel Consiglio di Cooperazione del Golfo, le comunità sportive espatriate stanno trainando la domanda di barrette proteiche premium, sebbene il consumo complessivo rimanga al di sotto delle medie globali. L'istituzione di partnership di distribuzione e di impianti di produzione locali può aiutare i marchi a ridurre i dazi e ad allinearsi meglio alle preferenze dei consumatori locali.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione delle barrette di cereali si concentra sull'etichettatura e sulle informazioni riportate sulla parte anteriore della confezione, che influenzano la riformulazione di zuccheri, sodio e grassi saturi. Negli Stati Uniti, la Food and Drug Administration (FDA) ha finalizzato una definizione aggiornata per l'indicazione nutrizionale "sano" nel dicembre 2024, vincolando l'ammissibilità di tale indicazione a un contributo significativo di gruppi alimentari (come cereali integrali, frutta, latticini o alimenti proteici) nel rispetto dei limiti nutrizionali. Ciò influisce sul posizionamento delle barrette di cereali e granola rispetto a quelle ricoperte di cioccolato o a quelle più golose.
A livello globale, la comunicazione sugli allergeni si sta inasprendo sempre di più, dato che le barrette multi-ingrediente contengono comunemente frutta a guscio, latte, soia e grano. Nel luglio 2026, la Commissione del Codex Alimentarius FAO/OMS ha adottato nuove linee guida sull'etichettatura precauzionale degli allergeni (PAL) come allegato alla norma generale per l'etichettatura degli alimenti preconfezionati (CXS 1-1985), sottolineando la necessità di una valutazione del rischio basata su evidenze scientifiche prima di utilizzare le diciture "può contenere". Per i produttori che vendono in diverse regioni, ciò comporta maggiori requisiti per la gestione documentata del rischio allergenico e può modificare il testo delle confezioni, i protocolli di convalida e i programmi di garanzia dei fornitori.
Analisi della catena del valore
La catena del valore delle barrette di cereali inizia con le materie prime agricole e gli ingredienti (avena e altri cereali, dolcificanti e leganti, frutta secca e semi, cioccolato e cacao, proteine vegetali o casearie e ingredienti funzionali come fibre e probiotici), seguiti da miscelazione, formatura (al forno o a freddo), raffreddamento, taglio e rivestimento per le referenze selezionate. La gestione degli allergeni è spesso un fattore determinante nella complessità operativa, poiché le barrette spesso combinano più allergeni in un unico stabilimento. La separazione, la pulizia certificata e la programmazione dei cambi di produzione diventano vincoli chiave per la produttività, insieme al mantenimento della consistenza e della durata di conservazione desiderate.
A valle, il confezionamento ad alta velocità (in particolare i formati flow-wrap e multipack) rappresenta un collo di bottiglia comune in termini di capacità produttiva, che può limitare la reattività alle promozioni e l'espansione dei canali di distribuzione, soprattutto per le confezioni monodose e assortite, pensate per gli acquisti d'impulso e per i club. La volatilità dei prezzi di materie prime come frutta secca, semi e cacao influenza la strategia di approvvigionamento e può esercitare pressione sugli accordi a prezzo fisso per i marchi privati, spingendo alcuni produttori verso una maggiore flessibilità nelle ricette (basi a base di cereali) o programmi di fornitura a lungo termine per ingredienti sensibili. I grandi proprietari di marchi con programmi consolidati di approvvigionamento responsabile, come Mondelēz International attraverso Cocoa Life (supportato da un impegno di 1 miliardo di dollari tra il 2012 e il 2030), utilizzano i requisiti di sostenibilità e tracciabilità per ridurre i rischi legati all'approvvigionamento di cacao e soddisfare le aspettative dei rivenditori in merito alle tavolette con inclusioni di cioccolato.
Panorama competitivo
Il mercato delle barrette di cereali è caratterizzato da un panorama competitivo moderatamente frammentato, in cui multinazionali affermate competono con operatori specializzati più piccoli. Questa struttura spinge le aziende a implementare diverse strategie, tra cui innovazione di prodotto, iniziative di marketing, partnership strategiche, fusioni e acquisizioni, per rafforzare la propria posizione di mercato. Multinazionali come WK Kellogg's e General Mills sfruttano le loro ampie reti di distribuzione, le economie di scala e la forte riconoscibilità del marchio per mantenere la propria leadership di mercato. Ad esempio, WK Kellogg's continua ad ampliare le sue linee di prodotti Nutri-Grain e Special K per attrarre i consumatori attenti alla salute. Nel frattempo, aziende più piccole come KIND Snacks e RXBAR si rivolgono a mercati di nicchia offrendo prodotti specializzati, come opzioni biologiche, vegane o senza glutine, per soddisfare specifiche esigenze dei consumatori e assicurarsi la propria quota di mercato.
La concorrenza è intensificata dalla crescente domanda dei consumatori di snack più salutari, spinta dalla crescente consapevolezza della salute e dall'evoluzione delle preferenze alimentari. Questa tendenza ha portato le aziende a innovare lanciando prodotti a ridotto contenuto di zuccheri, ad alto contenuto proteico e con ingredienti funzionali come probiotici e superfood. Ad esempio, RXBAR punta su un'etichettatura pulita e un contenuto minimo di ingredienti, mentre KIND Snacks utilizza frutta secca, semi e cereali integrali per attrarre consumatori attenti alla salute. Inoltre, la sostenibilità è diventata un fattore importante, con le aziende che adottano imballaggi ecocompatibili e si riforniscono di ingredienti prodotti eticamente per soddisfare i consumatori attenti all'ambiente. Ad esempio, Nature Valley ha introdotto involucri riciclabili per le sue barrette di cereali nell'ambito del suo impegno per la sostenibilità.
Restano opportunità in categorie funzionali come le barrette di bellezza al collagene, le barrette adattogene antistress e le barrette prebiotiche per la salute intestinale. L'incertezza normativa che circonda le dichiarazioni struttura-funzione scoraggia gli operatori storici avversi al rischio, ma attrae le startup finanziate da venture capital disposte a districarsi in quadri normativi poco chiari fino a quando l'applicazione delle normative non fornirà chiarezza. I player emergenti stanno utilizzando la tecnologia per ridurre i tempi di sviluppo dei prodotti e personalizzare le offerte in base alle esigenze individuali.
Leader del settore delle barrette di cereali
-
PepsiCo, Inc.
-
Generale Mills Inc.
-
Mondelez International Inc
-
Marte Inc
-
WK Kellogg Co.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: PepsiCo ha annunciato il lancio di Quaker Protein Rice Crisps, aggiungendo formati di snack a base di cereali e ricchi di proteine alle consolidate piattaforme di barrette e prodotti per la colazione. Questo amplia il portfolio di prodotti salutari di Quaker e aumenta la pressione competitiva in merito alle affermazioni relative a proteine e cereali integrali nel settore degli snack da consumare fuori casa e a temperatura ambiente.
- Dicembre 2025: Mars ha completato l'acquisizione di Kellanova, integrando marchi come Nutri-Grain e RXBAR in Mars Snacking. Questa combinazione amplia la presenza di Mars nel settore delle barrette, sia per la colazione che per gli snack funzionali, consentendo una distribuzione più capillare e un maggiore potenziale di innovazione sia per i prodotti tradizionali che per quelli con etichetta pulita.
- Settembre 2024: Three Wishes Cereal ha ampliato la sua distribuzione a numerosi importanti rivenditori statunitensi, aumentando la presenza sugli scaffali di barrette senza cereali e con un posizionamento alternativo. Il lancio riflette il continuo interesse dei consumatori per i formati non tradizionali di barrette di cereali e fornisce una base per competere con le opzioni a base di avena più diffuse.
Ambito e metodologia
Le barrette di cereali sono prodotte premendo cereali con noci, bacche e altri ingredienti. Sono usati come alternative ai pasti e forniscono nutrienti essenziali come ferro, amido, fibre, proteine, antiossidanti, fosforo e potassio.
Il mercato delle barrette di cereali è segmentato per tipologia di prodotto, claim funzionale, canale di distribuzione e area geografica. Il mercato è segmentato per tipologia di prodotto in barrette per la colazione/granola e altri prodotti. In base ai claim funzionali, il mercato è suddiviso in biologico e convenzionale. Il mercato è segmentato per canali di distribuzione in minimarket, supermercati/ipermercati, negozi specializzati, negozi online e altri canali di distribuzione. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Barrette per la colazione/granola |
| Altri bar |
Per rivendicazione funzionale
| Organic |
| Convenzionale |
Per canale di distribuzione
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi specializzati |
| Vendita al dettaglio online |
| Altri canali di distribuzione |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Singapore | |
| Indonesia | |
| Tailandia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Barrette per la colazione/granola | |
| Altri bar | ||
| Per rivendicazione funzionale | Organic | |
| Convenzionale | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi specializzati | ||
| Vendita al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Singapore | ||
| Indonesia | ||
| Tailandia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la proiezione del valore globale del mercato delle barrette di cereali entro il 2031?
Si prevede che la categoria raggiungerà i 13.03 miliardi di dollari entro il 2031, con un CAGR del 4.46% dal 2026 al 2031.
Quale tipologia di prodotto si sta espandendo più rapidamente nell'ambito delle barrette di cereali?
Si prevede che le "Altre barrette", che includono formati proteici e sostitutivi dei pasti, cresceranno del 6.16% annuo fino al 2031.
Quale regione è destinata a registrare la crescita più elevata?
Si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 5.82%, nel periodo di previsione, grazie all'aumento dei redditi e all'adozione del fitness.
Quanto velocemente stanno crescendo i canali online?
Quanto velocemente stanno crescendo i canali online?


