

Dimensioni e quota del mercato dei centri di capacità globali dell'Europa centrale e orientale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 27.11 miliardo di dollari |
| Dimensione del mercato (2031) | 41.97 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.18% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei centri di capacità globali dell'Europa centrale e orientale di Mordor Intelligence
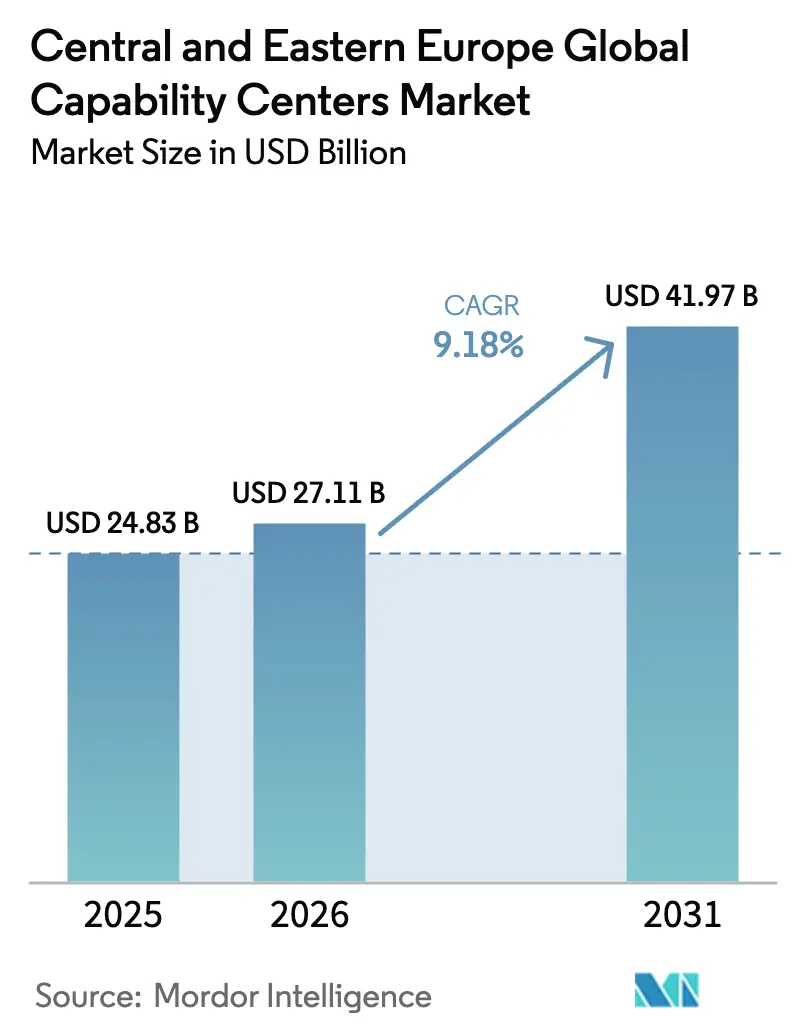
Il mercato dei centri di competenza globali (Global Capability Centers) dell'Europa centrale e orientale aveva un valore di 24.83 miliardi di dollari nel 2025 e si prevede che crescerà da 27.11 miliardi di dollari nel 2026 a 41.97 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.18% durante il periodo di previsione (2026-2031). L'espansione riflette una considerevole domanda nearshore proveniente dall'Europa occidentale, un forte sostegno governativo alla trasformazione digitale e la rapida adozione dell'intelligenza artificiale nei processi di conoscenza. I fornitori di servizi beneficiano di un vantaggio in termini di rapporto costo-qualità che persiste nonostante l'inflazione salariale nelle città di primo livello, mentre i finanziamenti dell'Unione Europea di 134 miliardi di euro (147.4 miliardi di dollari) nell'ambito del Dispositivo per la ripresa e la resilienza (Recovery and Resilience Facility) potenziano le infrastrutture digitali regionali. [1] Commissione europea, “Piano di ripresa per l’Europa”, COMMISSION.EUROPA.EU I crescenti requisiti ingegneristici dei produttori di apparecchiature originali per il settore automobilistico, la migrazione diffusa al cloud e l’imperativo di resilienza innescato dagli shock della catena di approvvigionamento continuano ad attrarre nuove presenze aziendali nelle città secondarie polacche, ceche e rumene. Il talento multilingue e la vicinanza al fuso orario europeo rafforzano ulteriormente la proposta di valore dell’Europa centro-orientale, consentendo aumenti di produttività del 15-25% quando gli strumenti di IA generativa vengono estesi al servizio clienti, allo sviluppo software e alle funzioni di conformità.
Punti chiave del rapporto
- Per funzione, nel 2025 la gestione dei processi aziendali ha detenuto il 48.12% della quota di mercato dei Global Capability Center dell'Europa centrale e orientale, mentre si prevede che l'informatica e i servizi digitali cresceranno a un CAGR del 9.54% entro il 2031.
- In base al modello di coinvolgimento, il segmento captive ha rappresentato il 57.85% della base di ricavi del 2025; le implementazioni ibride Build-Operate-Transfer (BOT) hanno registrato la crescita più rapida, con un CAGR del 9.96% fino al 2031.
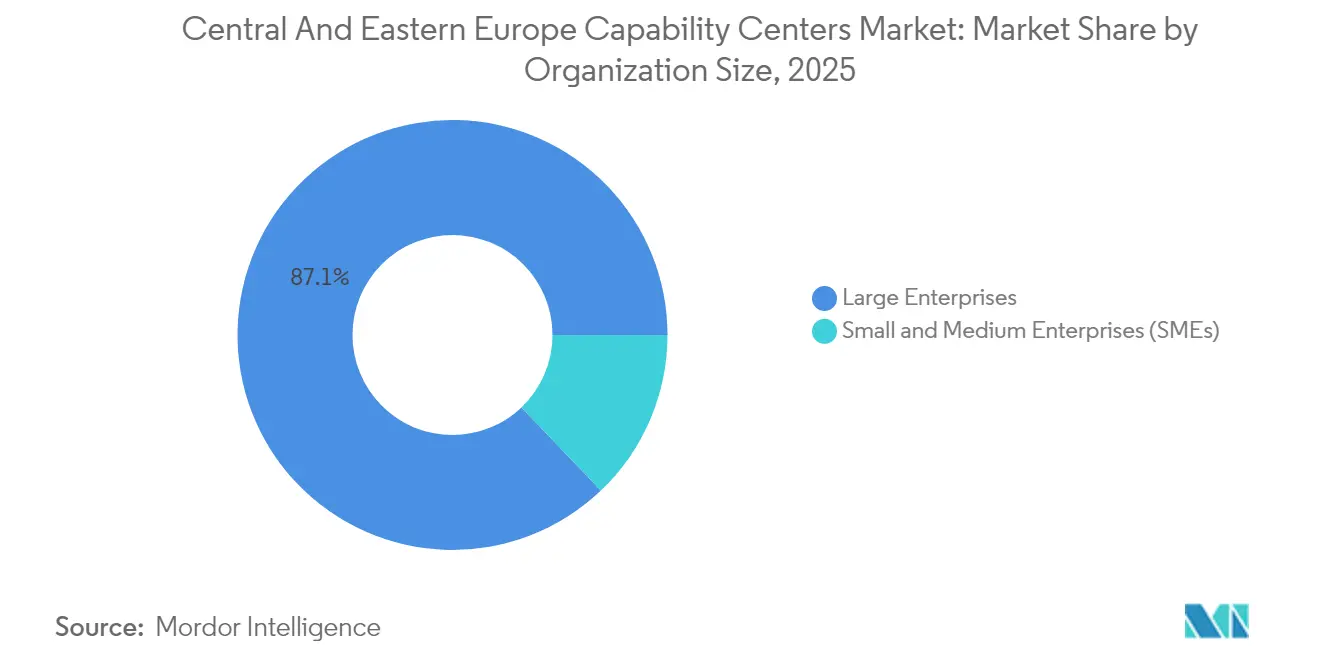
- In base alle dimensioni dell'organizzazione, le grandi imprese hanno rappresentato l'87.12% della domanda del 2025; tuttavia, le piccole e medie imprese sono destinate a un CAGR dell'10.74% entro il 2031.
- Per settore verticale, i settori bancario, dei servizi finanziari e assicurativo hanno registrato una quota di fatturato del 36.02% nel 2025, mentre si prevede che le attività manifatturiere, automobilistiche e industriali accelereranno a un CAGR del 9.82%.
- Per paese, la Polonia ha ottenuto il 53.88% del fatturato totale nel 2025; si prevede che la Romania avrà il CAGR più elevato, pari al 9.94% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei centri di capacità globali dell'Europa centrale e orientale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda nearshore dall'Europa occidentale | + 2.1% | Polonia, Repubblica Ceca, Romania e Ungheria | Medio termine (2-4 anni) |
| Salto di produttività abilitato da GenAI negli hub di talenti multilingue | + 1.8% | Polonia, Romania, Ucraina, Repubblica Ceca | A breve termine (≤ 2 anni) |
| Vantaggio in termini di costo-qualità rispetto all'Europa occidentale e al Nord America | + 1.5% | Tutta la regione CEE | A lungo termine (≥ 4 anni) |
| I fondi UE accelerano i progetti di trasformazione digitale e verde | + 1.2% | Stati membri dell'UE nell'Europa centro-orientale | Medio termine (2-4 anni) |
| Riduzione del rischio dell'impronta globale attraverso fusi orari favorevoli all'Europa | + 0.9% | Polonia, Repubblica Ceca, Ungheria e Slovacchia | A lungo termine (≥ 4 anni) |
| Passaggio da BPO a centri di ingegneria ad alta intensità di conoscenza | + 0.7% | Polonia, Romania, Ucraina, Repubblica Ceca | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda near-shore dall'Europa occidentale
Le aziende dell'Europa occidentale continuano a delocalizzare le attività di supporto tecnologico e commerciale nelle vicine località dell'Europa centrale e orientale, dove gli stipendi rimangono almeno il 60% inferiori rispetto a Francoforte o Londra, mentre l'allineamento culturale e le normative dell'Unione Europea restano intatti. La tendenza si è accelerata dopo che le interruzioni logistiche del 2020-2022 hanno messo in luce le vulnerabilità dell'offshore, spingendo i gruppi automobilistici tedeschi ad aprire 47 hub di ingegneria in Polonia e Repubblica Ceca nel 2024. [2] Ministero federale tedesco per gli affari economici e l'azione climatica, "Investimenti nell'ingegneria dei veicoli elettrici", BMWK.DE L'accesso a 180,000 nuovi laureati STEM ogni anno rafforza ulteriormente la necessità di progetti complessi di software e hardware. I centri di ingegneria di Breslavia, Brno e Katowice ora gestiscono software per veicoli elettrici, gestione delle batterie e algoritmi di guida autonoma che un tempo venivano sviluppati nell'Europa occidentale.
Un balzo in avanti nella produttività grazie all'intelligenza artificiale (GenAI) negli hub di talenti multilingue
Le applicazioni di IA generativa implementate nei centri di competenza aumentano la produttività della codifica del 35-40% e automatizzano fino al 70% delle richieste di routine dell'help desk. Nel 2024, le aziende tecnologiche hanno investito 2.8 miliardi di dollari in infrastrutture di IA polacche, posizionando Varsavia come un polo regionale per l'apprendimento automatico. [3] Agenzia polacca per gli investimenti e il commercio, "Investimenti in infrastrutture di IA", PAIH.GOV.PL Linguisti multilingue, in genere fluenti in tre o quattro lingue europee, addestrano agenti conversazionali che alimentano il supporto bancario e dell'e-commerce transfrontaliero. L'allocazione di 1 miliardo di dollari di Microsoft per nuove zone cloud in Polonia e l'espansione del 40% della forza lavoro di Google presso il Centro di IA di Varsavia segnalano un passaggio da un lavoro puramente transazionale a un'innovazione che crea valore e che si basa su una profonda competenza nel linguaggio naturale e nella scienza dei dati.
Vantaggio costo-qualità rispetto all'Europa occidentale e al Nord America
Nonostante l'aumento degli stipendi, gli ingegneri informatici senior a Varsavia guadagnano tra i 45,000 e i 65,000 dollari, ben al di sotto dei 120,000-180,000 dollari di Francoforte o Londra, mentre risultati comparabili si ottengono con sprint agili, audit di sicurezza e migrazioni cloud. I costi immobiliari seguono un andamento simile: gli uffici di lusso a Praga costano 25-35 dollari al m² al mese, contro gli 80-120 dollari di Parigi, il che riduce i costi operativi totali del 50-60%. I governi dell'Europa centro-orientale investono il 4.8% del PIL nell'istruzione superiore, una cifra superiore alla media UE, e sponsorizzano voucher per la formazione continua che mantengono i talenti ingegneristici aggiornati su sicurezza informatica, DevOps e framework cloud-native.
I fondi UE accelerano i progetti di trasformazione digitale e verde
L'Unione Europea ha stanziato 59 miliardi di euro (64.9 miliardi di dollari) per gli aggiornamenti digitali negli Stati membri dell'Europa centrale e orientale. La sola Polonia si sta assicurando 23.9 miliardi di euro (26.29 miliardi di dollari) e si impegna a destinare il 21% all'implementazione del 5G, al cloud sovrano e ai sistemi nazionali di sicurezza informatica. Una connettività migliorata e reti a bassa latenza riducono i cicli di implementazione per le piattaforme di analisi avanzate ospitate nei centri di competenza regionali. La Romania stanzia 1.8 miliardi di euro (1.98 miliardi di dollari) per la digitalizzazione dei servizi pubblici, che vengono distribuiti a fornitori privati specializzati nella pianificazione delle risorse aziendali, nella gestione dei documenti e nella protezione dell'identità dei cittadini.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificazione dell'inflazione salariale nelle città CEE di livello 1 | -1.4% | Varsavia, Praga, Bucarest, Budapest | A breve termine (≤ 2 anni) |
| Fuga cronica di talenti verso l'Europa occidentale | -1.1% | Polonia, Romania, Ungheria, Repubblica Ceca | Medio termine (2-4 anni) |
| Volatilità geopolitica nei pressi della zona di conflitto in Ucraina | -0.8% | Polonia, Romania, Ungheria, Slovacchia | Medio termine (2-4 anni) |
| Colli di bottiglia nell'offerta immobiliare nei principali hub tecnologici | -0.6% | Varsavia, Praga, Bucarest, Cracovia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensificazione dell'inflazione salariale nelle città CEE di livello 1
Una crescita salariale del 10-12% annuo a Varsavia, Praga e Bucarest riduce lo storico divario di arbitraggio del lavoro, mettendo sotto pressione i margini di profitto sia per le aziende captive che per i fornitori terzi. La carenza di talenti, in alcune nicchie in cui la domanda supera l'offerta fino al 40%, innesca guerre di offerte e avvicina le retribuzioni ai benchmark dell'Europa occidentale. Molti investitori rispondono aprendo sedi satellite a Danzica, Breslavia e Cluj-Napoca; tuttavia, queste sedi si trovano ad affrontare spazi per uffici limitati e pipeline universitarie più piccole che limitano la scalabilità dei centri.
Fuga cronica di talenti verso l'Europa occidentale
La libertà di movimento all'interno dell'Unione Europea consente la costante migrazione di ingegneri esperti verso mercati con retribuzioni più elevate. Solo la Germania ha assunto 89,000 lavoratori polacchi nel 2024, il 35% dei quali in possesso di competenze tecnologiche avanzate. [4] Agenzia federale tedesca per l'impiego, "Statistiche sulla migrazione dei lavoratori", ARBEITSAGENTUR.DE Questa fuga colpisce gli specialisti a metà carriera, la spina dorsale della leadership operativa, portando a sfide nella pianificazione della successione e a costi di inserimento più elevati per i centri di competenza. I datori di lavoro contrastano con bonus di fidelizzazione, programmi di acquisto di azioni e formazione post-laurea sponsorizzata, ma il deflusso rimane un ostacolo strutturale.
Analisi del segmento
Per funzione/capacità: l'accelerazione digitale rimodella il mix di servizi
Nel 2025, Business Process Management ha mantenuto il 48.12% della quota di mercato dei Global Capability Center dell'Europa centrale e orientale, a dimostrazione della solida esperienza della regione in ambito di finanza multilingue, procurement e gestione delle risorse umane. L'eccellenza transazionale ha inizialmente consolidato la base di investitori, ma l'adozione del cloud e la modernizzazione della piattaforma hanno reindirizzato la spesa incrementale verso l'ingegneria del software, la sicurezza informatica e l'analisi dei dati. Il settore Information Technology e Servizi Digitali, che dovrebbe crescere a un CAGR del 9.54% entro il 2031, assorbe ora budget da migrazioni cloud europee, roadmap di prodotti agili e motori di linguaggio naturale aziendali. I team di ingegneria di Cracovia sviluppano microservizi per le principali aziende globali di e-commerce, mentre gli specialisti rumeni realizzano moduli fintech conformi alle normative in conformità con la legge sull'intelligenza artificiale del Parlamento europeo.
Lo spostamento funzionale verso lavori di maggior valore comporta premi di fatturato del 40-60% rispetto alle tariffe BPO tradizionali, proteggendo i fornitori dall'aumento salariale. Si prevede che il mercato dei Global Capability Center dell'Europa centrale e orientale per i servizi di ingegneria crescerà più rapidamente di qualsiasi altro segmento di competenze, poiché i clienti dei settori automobilistico, farmaceutico e della tecnologia medica trasferiranno i laboratori di innovazione per accedere a dottorati di ricerca incentrati sui rispettivi settori a un costo competitivo. Le società di progettazione captive gestite da Microsoft, SAP e Oracle codificano le best practice e approfondiscono gli ecosistemi di fornitori locali che forniscono toolchain di automazione DevOps, convalida del rischio modello e garanzia della qualità.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di coinvolgimento: la flessibilità favorisce l'adozione ibrida
Nel 2025, le captive hanno erogato il 57.85% di tutti i servizi, consolidando il loro ruolo nella tutela della proprietà intellettuale e garantendo una rigorosa conformità per i settori regolamentati. Banche e operatori di telecomunicazioni affermati continuano a preferire sedi interamente di proprietà con un organico di 500-5,000 dipendenti in Polonia e Repubblica Ceca. Ciononostante, il percorso Build-Operate-Transfer accelera a un CAGR del 9.96%, riflettendo l'adozione da parte del mercato medio di approcci graduali che mitigano gli impegni di capitale iniziali. Con questo modello, un fornitore esperto avvia un centro, lo gestisce secondo parametri di livello di servizio concordati e ne trasferisce la proprietà dopo due o tre anni. Storie di successo come il polo tecnologico di Nordea a Gdynia, che conta 1,500 dipendenti, dimostrano come l'accordo riduca il rischio di avviamento preservando al contempo l'ottimizzazione dei costi a lungo termine.
Le configurazioni ibride attraggono anche le piccole e medie imprese che cercano di affermarsi nel mercato dei Global Capability Center dell'Europa centrale e orientale senza dover creare entità legali autonome. I fornitori strutturano framework di governance modulari e manuali di conformità che riducono i tempi di onboarding a meno di 90 giorni e facilitano future acquisizioni captive una volta raggiunte le soglie di scalabilità.
Per dimensione dell'organizzazione: predominio aziendale con slancio delle PMI
Le grandi multinazionali hanno generato l'87.12% del fatturato del 2025, grazie a complessi programmi multi-dominio basati su controlli di sicurezza di livello enterprise e sulla proprietà globale dei processi. I megacentri di Varsavia, Cracovia e Praga spesso riuniscono sotto lo stesso tetto attività finanziarie, di approvvigionamento, legali e ingegneristiche, sfruttando economie di scala nella gestione delle strutture, nella formazione e nei contratti con i fornitori. Questi attori sperimentano anche tecnologie emergenti, come la generazione di dati sintetici per l'addestramento dei modelli, prima di distribuirle in altre regioni all'interno della loro rete.
Tuttavia, si prevede che le Piccole e Medie Imprese registreranno un CAGR dell'10.74% entro il 2031, a dimostrazione del fatto che le piattaforme cloud democratizzate e i servizi condivisi riducono le barriere alla partecipazione. I modelli di abbonamento pay-as-you-grow consentono alle PMI di accedere a operazioni di sicurezza informatica, toolchain DevSecOps e analisi multilingue dei clienti senza incorrere in obblighi immobiliari fissi. I provider regionali curano cataloghi di servizi che includono rivendita di cloud pubblico, traduzione linguistica quasi in tempo reale e dashboard di governance su misura per le aziende con meno di 1,000 dipendenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore verticale: BFSI è leader, la produzione guadagna velocità
Con una quota di fatturato del 36.02%, il settore bancario, dei servizi finanziari e assicurativo rimane il settore verticale dominante, rafforzato dalle normative dell'Unione Europea in materia di antiriciclaggio, privacy dei dati e adeguatezza patrimoniale, che richiedono un supporto continuo per la conformità. I centri di competenza di Cracovia e Sofia gestiscono l'aggiudicazione Know-Your-Customer (KYC), la convalida dei modelli di scoring creditizio e la riconciliazione istantanea dei pagamenti per le banche paneuropee. Contemporaneamente, i progetti nei settori manifatturiero, automobilistico e industriale si espandono a un CAGR del 9.82%, mentre le piattaforme per veicoli elettrici, l'analisi predittiva della manutenzione e le simulazioni di gemelli digitali migrano dalla sede centrale tedesca alle basi di ingegneria nearshore. L'unità software di Volkswagen a Praga, che dovrebbe impiegare 2,000 ingegneri entro il 2026, esemplifica la svolta strategica dai sistemi automobilistici meccanici a quelli software-defined.
Anche i settori delle scienze biologiche, della vendita al dettaglio e dell'energia si rivolgono ai Global Capability Center dell'Europa centrale e orientale per integrare le scarse competenze del settore e soddisfare i requisiti di sovranità per i dati di ricerca sensibili. Facoltà scientifiche di alto livello e laboratori specializzati a prezzi accessibili a Lubiana, Brno e Debrecen rafforzano l'attrattiva della regione per sperimentazioni digitali conformi alle Buone Pratiche di Laboratorio.
Analisi geografica
La Polonia ha registrato il 53.88% del fatturato nel 2025, riflettendo due decenni di investimenti cumulativi in ecosistemi di servizi alle imprese, autostrade moderne e una popolazione nazionale di 38 milioni di persone che alimenta un profondo bacino di talenti. Varsavia e Cracovia rimangono sedi di riferimento, sebbene Danzica, Breslavia e Poznań assorbano ora espansioni secondarie a fronte dell'aumento dei salari nelle capitali. Gli incentivi previsti dalla Zona di Investimento Polacca garantiscono sgravi fiscali sul reddito delle società fino al 70% per i progetti digitali situati nei distretti economici emergenti, riducendo i costi totali di proprietà e promuovendo la dispersione geografica.
Si prevede che la Romania registrerà un CAGR leader del 9.94% entro il 2031, trainato da benchmark salariali competitivi, pacchetti di sussidi per gli esportatori di tecnologia e una solida pipeline di ingegneri del software che si laureano ogni anno a Cluj-Napoca e Iasi. Bucarest ospita già oltre 150 multinazionali, mentre le aree metropolitane secondarie coltivano cluster specializzati: Cluj-Napoca per il codice embedded nel settore automobilistico, Timisoara per la progettazione hardware e Iasi per il supporto fintech multilingue. Le competenze linguistiche basate sul latino consentono un'espansione fluida nelle basi di clienti spagnole, italiane e francesi.
Repubblica Ceca, Ungheria, Slovacchia e Bulgaria completano il mercato principale dei Global Capability Center dell'Europa centrale e orientale, offrendo hub finanziari per le banche austriache, laboratori di analisi per i rivenditori scandinavi e centri di sicurezza informatica per le principali società di telecomunicazioni. Gli Stati baltici sfruttano le infrastrutture avanzate di e-government, mentre Croazia e Slovenia puntano su progetti ingegneristici di nicchia di alto valore legati alle energie rinnovabili e alla tecnologia marina.
Panorama competitivo
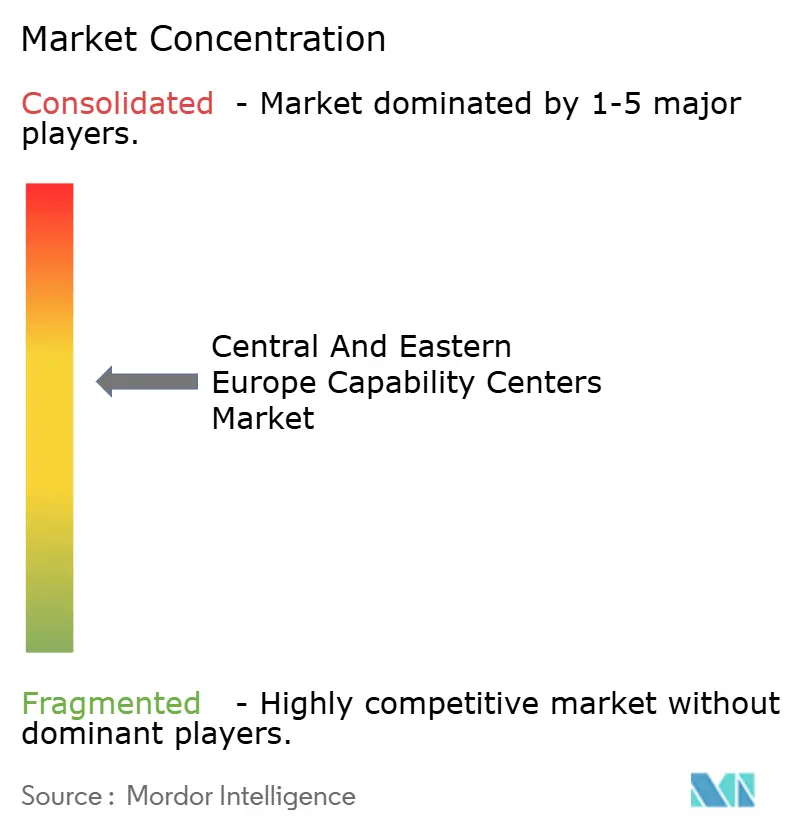
Il mercato dei Global Capability Center dell'Europa centrale e orientale rimane moderatamente concentrato, con i primi 10 fornitori che rappresentano una quota significativa del fatturato, lasciando ampio spazio agli specialisti regionali e alle boutique cloud native emergenti. I leader di scala, come EPAM Systems, Luxoft e SoftServe, sfruttano ampie reti di distribuzione e consolidate relazioni aziendali nei settori bancario e automobilistico. Ognuno di loro investe in modo aggressivo in acceleratori di piattaforme dati proprietari, toolkit per la guida autonoma e pipeline DevSecOps per difendere i prezzi premium. Gli afflussi di private equity pari a 3.2 miliardi di dollari nel 2024 hanno accelerato il consolidamento, finanziando acquisizioni aggiuntive che espandono la presenza geografica e la profondità del dominio verticale.
La leadership tecnologica rappresenta il fattore di differenziazione fondamentale. I fornitori gareggiano per ottenere le certificazioni ISO 27001, SOC 2 e le imminenti certificazioni UE sulla governance dell'IA, che garantiscono ai clienti una rigorosa gestione dei dati. L'acquisizione di Neoris da parte di EPAM per 460 milioni di dollari ha ampliato le sue soluzioni per il settore manifatturiero, mentre Luxoft ha aperto un laboratorio automobilistico da 400 posti a Praga per rafforzare il suo portafoglio di soluzioni per la guida autonoma. Le aziende di medie dimensioni rispondono puntando su competenze di nicchia, come la codifica embedded in tempo quasi reale per dispositivi MedTech, e su cicli decisionali più rapidi rispetto ai giganti multinazionali. In risposta, le captive collaborano sempre più con più fornitori locali per diversificare il rischio, attingere a competenze specialistiche e catalizzare gli sprint di innovazione.
Le iniziative strategiche includono anche consorzi per la formazione dei talenti con le università, programmi di rotazione transfrontalieri per la conservazione delle conoscenze e laboratori di innovazione condivisi che incubano proof-of-concept di intelligenza artificiale con il cofinanziamento del cliente. Queste attività integrano maggiormente i fornitori nelle roadmap di trasformazione dei clienti, favorendo rinnovi contrattuali pluriennali e un valore contrattuale complessivo più elevato.
Centri di capacità globali dell'Europa centrale e orientale, leader del settore
EPAM Sistemi Inc.
Luxoft Holding Inc.
SoftService Inc.
Società a responsabilità limitata
GlobalLogic Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2025: Microsoft annuncia un'espansione da 1.2 miliardi di dollari della sua infrastruttura cloud polacca, creando una nuova regione Azure a Danzica e assumendo 800 ingegneri di intelligenza artificiale a Varsavia.
- Agosto 2025: EPAM Systems conclude l'acquisto per 180 milioni di dollari della società rumena Zitec, assumendo 1,200 specialisti in fintech ed e-commerce.
- Luglio 2025: Google ha aumentato di 600 unità il personale tecnico di Varsavia, stanziando 150 milioni di dollari per la localizzazione della piattaforma YouTube.
- Giugno 2025: Luxoft apre un centro di ingegneria automobilistica da 400 persone a Praga, in collaborazione con l'Università tecnica ceca.
Ambito del rapporto sul mercato dei centri di capacità globali dell'Europa centrale e orientale
L'ambito dello studio del centro di capacità globale per la segmentazione del mercato in base alla Funzione/Capacità per (i) il segmento Information Technology (IT) e Servizi Digitali è limitato a Sviluppo Software, Gestione Cloud e Infrastruttura, Cybersecurity, Analisi dei Dati e AI/ML; (ii) il segmento Engineering/ER&D è limitato a Progettazione e Test di Prodotto, Sistemi Embedded, Digital Twin/Simulazione; (iii) il segmento Business Process Management (BPM) è limitato a Finanza e Contabilità, Risorse Umane, Gestione Paghe e Talenti, Approvvigionamento, Servizio Clienti; e (iv) il segmento Knowledge Process Outsourcing (KPO) è limitato a Ricerca di Mercato e Approfondimenti, Rischio e Conformità, Supporto Legale e Normativo, Supporto Strategico e di Consulenza. Analogamente, per la segmentazione in base al Modello di Coinvolgimento, l'ambito per (i) Hybrid Build-Operate-Transfer (BOT) è limitato a Joint Venture/Partnership Strategiche e Modello Virtual Captive. Il resto dell'ambito del segmento è come specificato per il segmento elencato.
| Tecnologia dell'informazione (IT) e servizi digitali |
| Ingegneria / ER&D |
| Gestione dei processi aziendali (BPM) |
| Esternalizzazione del processo di conoscenza (KPO) |
| Captive (autocostruzione) / In-House |
| Build-Operate-Transfer (BOT) |
| Costruzione-gestione-trasferimento ibrido (BOT) |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| Banche, servizi finanziari e assicurazioni (BFSI) |
| Telecomunicazioni e IT |
| Sanità e scienze della vita |
| Produzione, Automotive e Industriale |
| Commercio al dettaglio e beni di consumo |
| Altri verticali del settore |
| Polonia |
| Romania |
| Repubblica Ceca |
| Ungheria |
| Slovacchia |
| Bulgaria |
| Ucraina |
| Estonia |
| Lettonia |
| Lituania |
| Croazia |
| Slovenia |
| Resto dell'Europa centrale e orientale |
| Per funzione/capacità | Tecnologia dell'informazione (IT) e servizi digitali |
| Ingegneria / ER&D | |
| Gestione dei processi aziendali (BPM) | |
| Esternalizzazione del processo di conoscenza (KPO) | |
| Per modello di coinvolgimento | Captive (autocostruzione) / In-House |
| Build-Operate-Transfer (BOT) | |
| Costruzione-gestione-trasferimento ibrido (BOT) | |
| Per dimensione dell'organizzazione | Grandi imprese |
| Piccole e medie imprese (PMI) | |
| Per settore verticale | Banche, servizi finanziari e assicurazioni (BFSI) |
| Telecomunicazioni e IT | |
| Sanità e scienze della vita | |
| Produzione, Automotive e Industriale | |
| Commercio al dettaglio e beni di consumo | |
| Altri verticali del settore | |
| Per Nazione | Polonia |
| Romania | |
| Repubblica Ceca | |
| Ungheria | |
| Slovacchia | |
| Bulgaria | |
| Ucraina | |
| Estonia | |
| Lettonia | |
| Lituania | |
| Croazia | |
| Slovenia | |
| Resto dell'Europa centrale e orientale |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei Global Capability Center dell'Europa centrale e orientale nel 2031?
Si prevede che il mercato raggiungerà i 41.97 miliardi di dollari entro il 2031.
Quale segmento funzionale sta crescendo più rapidamente all'interno dei centri di competenza regionali?
Si prevede che il settore delle tecnologie informatiche e dei servizi digitali crescerà a un CAGR del 9.54% entro il 2031, trainato dall'adozione delle tecnologie cloud e dell'intelligenza artificiale.
Perché le aziende dell'Europa occidentale stanno spostando il lavoro verso l'Europa centrale e orientale?
Puntano a un risparmio sui costi superiore al 60%, mantenendo al contempo la compatibilità culturale, l'allineamento normativo e la comodità del fuso orario europeo.
Quale Paese dovrebbe registrare il tasso di crescita più elevato entro il 2031?
La Romania è in testa con un CAGR previsto del 9.94%, sostenuto da salari competitivi e incentivi governativi.
In che modo l'intelligenza artificiale generativa influisce sulla produttività del centro di competenza?
L'implementazione di GenAI aumenta la produttività della codifica fino al 40% e automatizza il 70% delle query di supporto di routine, con un conseguente aumento complessivo della produttività del 15-25%.


