

Dimensioni e quota del mercato IoT cellulare
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
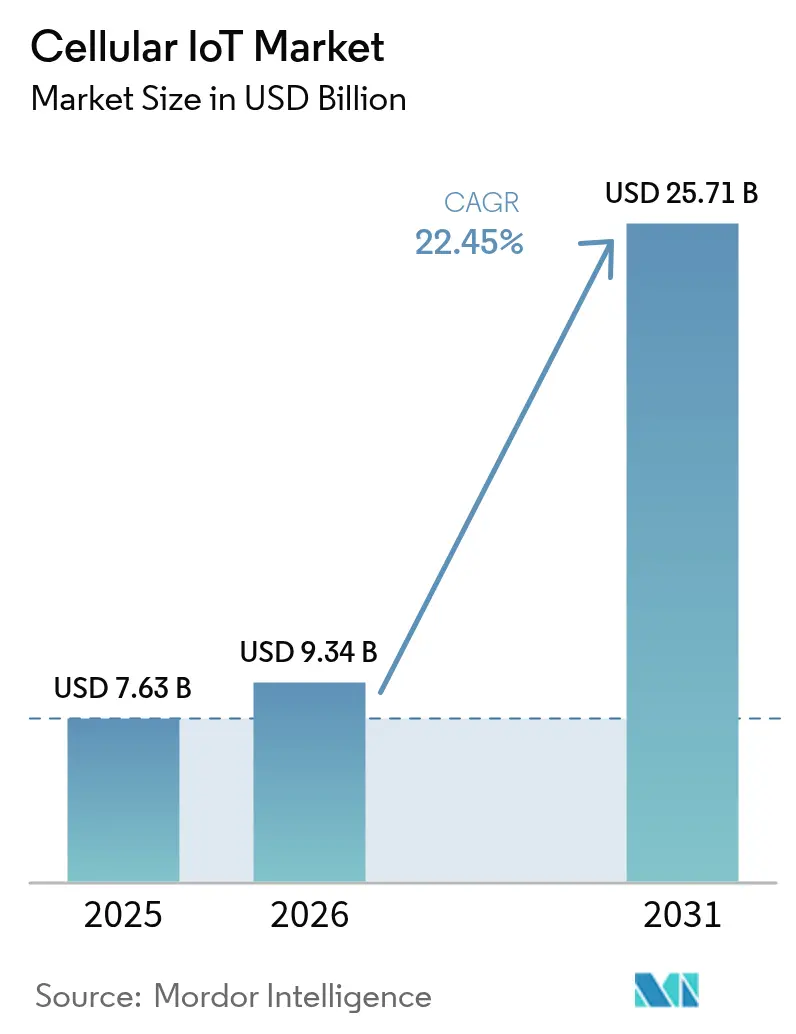
| Dimensione del mercato (2026) | 9.34 miliardo di dollari |
| Dimensione del mercato (2031) | 25.71 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 22.45% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
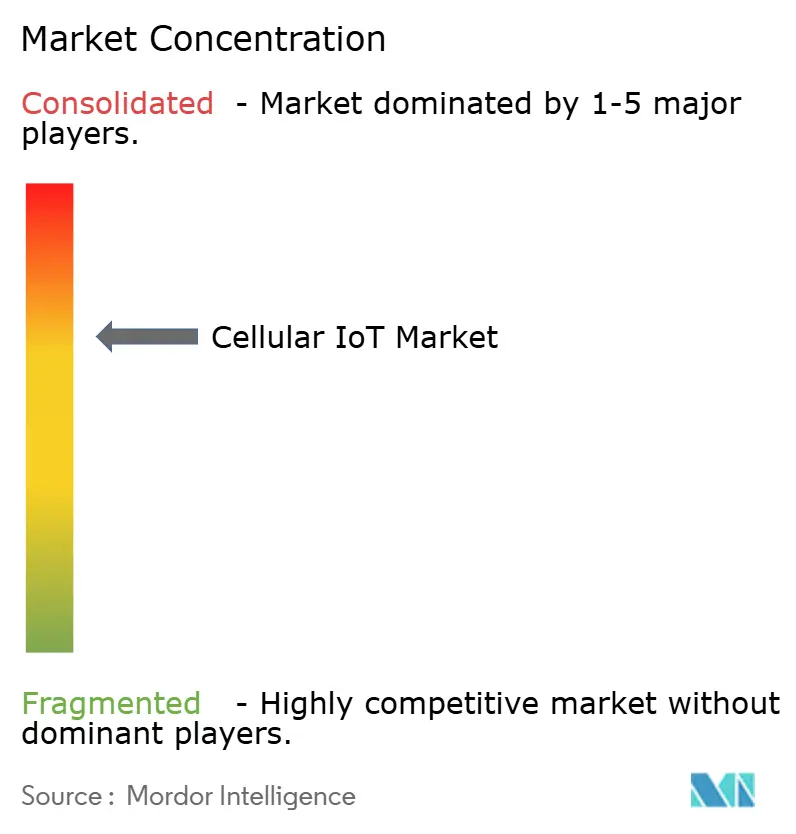
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'IoT cellulare di Mordor Intelligence
Il mercato dell'IoT cellulare aveva un valore di 7.63 miliardi di dollari nel 2025 e si prevede che crescerà da 9.34 miliardi di dollari nel 2026 a 25.71 miliardi di dollari entro il 2031, con un CAGR del 22.45% durante il periodo di previsione (2026-2031). La domanda è in crescita grazie alla commercializzazione del 5G RedCap, ai mandati di finanziamento per le smart city e all'implementazione dell'agricoltura di precisione che estende la connettività oltre gli stabilimenti produttivi. L'Asia-Pacifico rimane l'epicentro della produzione su larga scala, consentendo ai prezzi medi di vendita dei moduli di scendere sotto i 4 dollari e accelerando il passaggio dalle reti 2G/3G in fase di dismissione ai dispositivi 4G Cat-1bis e 5G abilitati al RedCap. Gli operatori in Nord America, Europa e Cina continuano a migrare verso implementazioni di core 5G standalone, creando spazio per servizi ultra-affidabili a bassa latenza nell'automazione industriale e nella mobilità connessa. I servizi crescono più velocemente dell'hardware, poiché le aziende dipendono da piattaforme di gestione della connettività globale e da sistemi di sicurezza gestiti per mitigare la frammentazione delle normative. Nel frattempo, la capacità produttiva di semiconduttori a nodi ≥65 nm rimane limitata, mantenendo la disciplina dei costi al centro dell'attenzione dei produttori di dispositivi, anche se le prestazioni dei chipset migliorano.
Punti chiave del rapporto
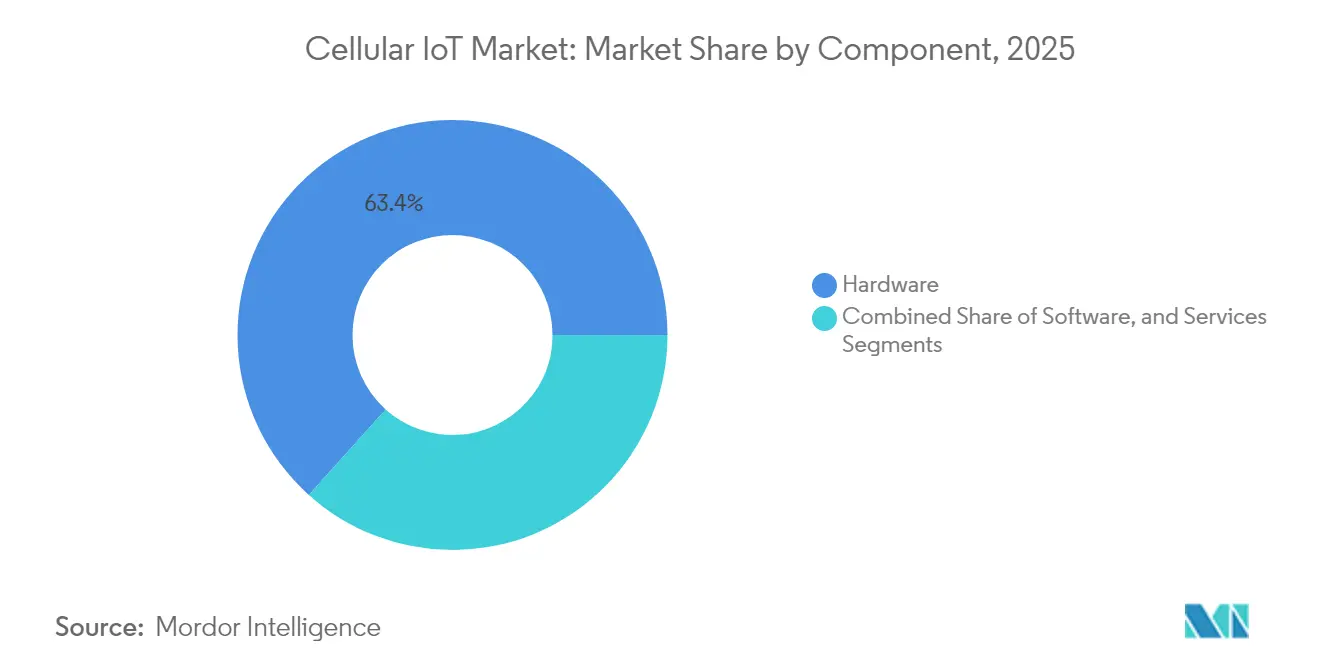
- Per componente, l'hardware ha rappresentato il 63.35% dei ricavi nel 2025, mentre si prevede che i servizi registreranno un CAGR del 24.10% fino al 2031.
- In base alla tecnologia, nel 4 il 1G LTE Cat-56.20 ha rappresentato il 2025% dei ricavi; il 5G RedCap è sulla buona strada per crescere a un CAGR del 27.10% entro il 2031.
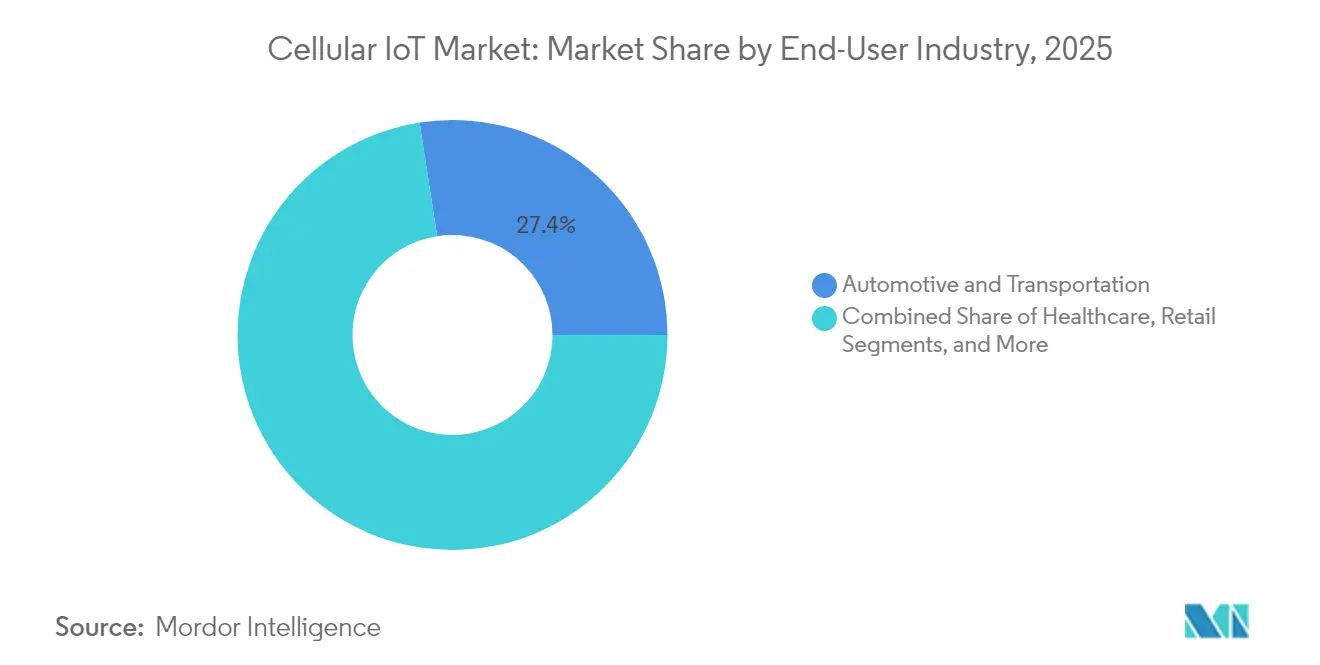
- In base al settore di utilizzo finale, nel 27.45 i settori automobilistico e dei trasporti hanno rappresentato una quota di fatturato del 2025%; si prevede che l'agricoltura crescerà a un CAGR del 23.80% fino al 2031.
- Per applicazione, il monitoraggio delle risorse ha registrato una quota di fatturato del 29.40% nel 2025; si prevede che i dispositivi indossabili e personali registreranno un CAGR del 27.90% entro il 2031.
- In termini geografici, l'area Asia-Pacifico ha conquistato il 69.60% della quota di mercato dell'IoT cellulare nel 2025 e si prevede che crescerà a un CAGR del 28.60% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'IoT cellulare
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lancio di 5G SA che abilita URLLC IoT | + 4.2% | Globale, guidato da Cina e Nord America | Medio termine (2-4 anni) |
| ASP del modulo inferiori a USD 4 per Cat-1bis | + 3.8% | Nucleo dell'Asia Pacifica, ricadute a livello globale | A breve termine (≤ 2 anni) |
| Mandati per le smart city NB-IoT finanziati dal governo | + 3.5% | Cina, UE, India | Medio termine (2-4 anni) |
| I moduli 5G RedCap sbloccano i dispositivi di fascia media | + 4.5% | Adozione anticipata da parte del Nord America e dell'UE | A lungo termine (≥ 4 anni) |
| Domanda di monitoraggio delle attività legata alla sostenibilità | + 2.9% | Globale con leadership UE | Medio termine (2-4 anni) |
| Certificazione di massa di eSIM/iSIM | + 3.1% | Distribuzione globale, produzione nell'Asia Pacifica | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Lancio di 5G SA che abilita URLLC IoT
Le reti 5G standalone commerciali offrono una latenza inferiore a 5 ms, necessaria alle aziende industriali per l'automazione a ciclo chiuso. Il lancio di RedCap da parte di AT&T a Dallas nel giugno 2024 ha permesso ai produttori di chipset di certificare i dispositivi su una rete 5G SA attiva e ha confermato una riduzione del consumo energetico del 65% rispetto ai moduli LTE Cat-4. [1] AT&T, “AT&T Leads with First 5G RedCap Launch,” att.com Le prove tedesche di Telefonica e le linee di produzione Samsung-Hyundai sottolineano la prontezza, ma la vera scalabilità dipende dalla copertura nazionale 5G SA e dalla fornitura di moduli a prezzi accessibili.
ASP del modulo inferiori a USD 4 per Cat-1bis
Le grandi gare d'appalto del 2024 in Cina hanno spinto i moduli Cat-1bis sotto i 4 dollari, ampliando la base indirizzabile del 4G prima della chiusura delle reti più vecchie. Quectel e Fibocom hanno registrato insieme due terzi del fatturato dei moduli, ma la forte dipendenza da un'unica regione produttiva ha innescato verifiche sulla sicurezza dell'approvvigionamento in Europa e negli Stati Uniti. I fornitori non cinesi si trovano ad affrontare una compressione dei margini; u-blox è uscita dal segmento a gennaio 2025 dopo aver subito perdite sostenute.
Mandati per le smart city NB-IoT finanziati dal governo
La Commissione Nazionale per lo Sviluppo e la Riforma cinese ha pubblicato delle linee guida a maggio 2024, che richiedono l'implementazione di NB-IoT nei sistemi di misurazione e monitoraggio ambientale per 100 smart city entro il 2027. La Missione per le Città Intelligenti dell'India e il Programma Strategico Nazionale per le Città Intelligenti della Corea del Sud seguono questa tendenza, investendo collettivamente miliardi di dollari in infrastrutture IoT cellulari. Le politiche garantiscono il volume di dispositivi, stabilizzano il ROI degli operatori e stimolano l'adozione internazionale di framework LPWA standardizzati.
I moduli 5G RedCap sbloccano i dispositivi di fascia media
La versione 3 del 18GPP ha introdotto RedCap migliorato con una larghezza di banda di 5 MHz, mantenendo al contempo velocità di picco di 10 Mbps. Ericsson, Optus e Qualcomm hanno presentato telecamere AI connesse a RedCap, che migliorano la sicurezza dei lavoratori. Il lancio del 2025G Advanced di T-Mobile nel 5 ha già posizionato RedCap come opzione predefinita per dispositivi indossabili e infrastrutture intelligenti, rafforzando la migrazione dei dispositivi di fascia media dalle piattaforme LTE.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato assorbimento di potenza dei moduli 5G nei dispositivi a batteria | -2.8% | Distribuzioni globali e remote | A breve termine (≤ 2 anni) |
| Il tramonto del 2G/3G causa costi di ammodernamento | -3.2% | Nord America e Europa | Medio termine (2-4 anni) |
| Volatilità della fornitura di chipset Cat-1bis | -2.1% | Catene di fornitura globali | A breve termine (≤ 2 anni) |
| Standard di sicurezza IoT frammentati | -1.9% | Nel Mondo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato assorbimento di potenza dei moduli 5G nei dispositivi a batteria
Anche dopo i miglioramenti in termini di efficienza di RedCap, la potenza assoluta rimane una sfida per i sensori che mirano a una durata sul campo di 10 anni. Il modulo nRF9151 di Nordic Semiconductor ha introdotto l'uscita Power Class 5 per estendere i cicli della batteria e supportare i collegamenti satellitari di fallback, essenziali per l'agricoltura remota. I produttori di dispositivi stanno integrando opzioni di raccolta di energia, ma devono trovare un compromesso tra costi e dimensioni e prestazioni.
Il tramonto del 2G/3G causa costi di ammodernamento
AT&T ha interrotto il servizio NB-IoT mentre gli operatori europei stanno gradualmente dismettendo le reti 2G e 3G entro il 2027, costringendo all'aggiornamento dei contatori a lungo ciclo di vita e dei controllori industriali. I costi di ammodernamento scoraggiano le sostituzioni immediate, spingendo alcuni clienti del settore delle utility a posticipare l'espansione fino alla completa maturazione degli ecosistemi RedCap. Il software di ottimizzazione dell'inventario aiuta a ridurre al minimo le svalutazioni, pianificando la sostituzione dei moduli in base ai programmi di dismissione dei servizi.
Analisi del segmento
Per componente: il predominio dell'hardware si sposta verso l'innovazione dei servizi
L'hardware ha contribuito al 63.35% del fatturato del 2025, poiché i produttori si sono affrettati a sostituire le unità obsolete prima del tramonto delle reti. Qualcomm ha registrato una crescita del fatturato IoT del 27% su base annua, raggiungendo 1.58 miliardi di dollari nel secondo trimestre del 2, grazie alla robusta domanda di chipset. Si prevede che le dimensioni del mercato IoT cellulare attribuite ai servizi supereranno quelle dell'hardware, con un CAGR del 2025% fino al 24.10, riflettendo l'aumento degli abbonamenti per la gestione della connettività globale, gli aggiornamenti firmware over-air e le patch di sicurezza zero-touch.
Le aziende globali ora pretendono dashboard unificate che orchestrano flotte multi-operatore e multi-tecnologia. KORE Wireless gestisce già 19 milioni di linee attive in 200 paesi grazie al rilevamento dei guasti basato sull'intelligenza artificiale. I team di servizi professionali colmano le lacune nella pianificazione radio, nella certificazione e nella conformità normativa. I contratti di servizi gestiti garantiscono ricavi ricorrenti che attenuano l'erosione dei prezzi dell'hardware, allineando gli incentivi dei fornitori agli obiettivi di uptime e sicurezza dei clienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: 4G LTE mantiene la leadership mentre emerge 5G RedCap
Il 4G LTE Cat-1 si è assicurato una quota di fatturato del 56.20% nel 2025, dopo che gli OEM cinesi hanno ridotto i prezzi dei moduli a meno di 4 dollari. Modalità LPWA complementari come LTE-M e NB-IoT servono a casi d'uso a bassissimo throughput, tra cui misurazione e rilevamento delle perdite. Le connessioni 2G/3G legacy diminuiscono più rapidamente del previsto perché gli operatori stanno riallocando lo spettro al 5G SA. Le dimensioni del mercato IoT cellulare per il 4G si ridurranno con la migrazione dei clienti a RedCap, ma rimane un'opzione ad alto volume in cui copertura e costi prevalgono sulla larghezza di banda.
5G RedCap sta registrando un CAGR del 27.10% ed è considerato il ponte tra LPWA e il 5G full-spec. Samsung e Hyundai hanno convalidato RedCap in una prova in fabbrica nel febbraio 2025, dimostrando una latenza deterministica e un risparmio energetico del 40% rispetto a LTE-M. Le reti non terrestri che integrano il 5G terrestre stanno guadagnando slancio; Viasat e Myriota hanno lanciato il primo servizio 5G NTN per il rilevamento ambientale nel marzo 2025, aprendo la strada alla copertura globale con un singolo modulo SKU.
Per settore di utilizzo finale: la leadership automobilistica sfidata dall'impennata agricola
I settori automobilistico e dei trasporti hanno conquistato una quota di fatturato del 27.45% nel 2025 grazie ai moduli di chiamata di emergenza obbligatori e alla telematica per le flotte. Le applicazioni "vehicle-to-everything" stanno spingendo le case automobilistiche a integrare più antenne e Lear Corporation prevede un'opportunità 5 miliardi di dollari per il 5G automobilistico entro il 2030. Gli aggiornamenti software forniti tramite connessioni cellulari riducono le spese di richiamo e migliorano le funzionalità di sicurezza, radicando ulteriormente la connettività nelle architetture dei veicoli.
Il tasso di crescita annuo composto (CAGR) del 23.80% per l'agricoltura è il più alto tra i settori verticali, grazie alla digitalizzazione dell'irrigazione, del monitoraggio del suolo e della gestione del bestiame da parte degli agricoltori. Il progetto di irrigazione cinese, con 1,614 controller, ha portato a un risparmio idrico del 40% e a una riduzione della manodopera dell'80%. 1NCE segnala che oltre il 7% dei suoi clienti attivi proviene ora dal settore agricolo, a dimostrazione di una domanda strutturalmente maggiore di moduli robusti e a bassa manutenzione. Le risorse remote richiedono spesso collegamenti di backup satellitari, rendendo le combinazioni cellulare-satellitare dual-mode interessanti per le aree difficili o isolate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il dominio del monitoraggio delle risorse affronta la rivoluzione dei dispositivi indossabili
Nel 2025, il tracciamento degli asset ha rappresentato il 29.40% del fatturato, trainato dagli obblighi di visibilità della catena di approvvigionamento. L'implementazione del sistema di monitoraggio del trasporto merci di TOPFLYtech per le flotte di trasporto statunitensi evidenzia il potenziale di scalabilità, poiché le aziende danno priorità al monitoraggio basato sulle condizioni per ridurre il deterioramento e le emissioni di CO₂. I tracker avanzati per la catena del freddo integrano sensori di umidità e di resistenza agli urti, fornendo dati in tempo reale alle dashboard di conformità.
Dispositivi indossabili e personali stanno crescendo a un CAGR del 27.90%, sostenuti dalle normative sul monitoraggio sanitario che richiedono una connettività di emergenza senza interruzioni. I moduli RedCap riducono il consumo di batteria, incoraggiando gli OEM a integrare connessioni cellulari in smartwatch e dispositivi medicali indossabili. eSIM e iSIM semplificano l'attivazione e il network slicing del 5G supporta livelli di qualità del servizio indispensabili per gli avvisi critici. L'adozione varierà a seconda della regione, ma i segmenti premium consumer e enterprise offrono un ampio margine di miglioramento.
Analisi geografica
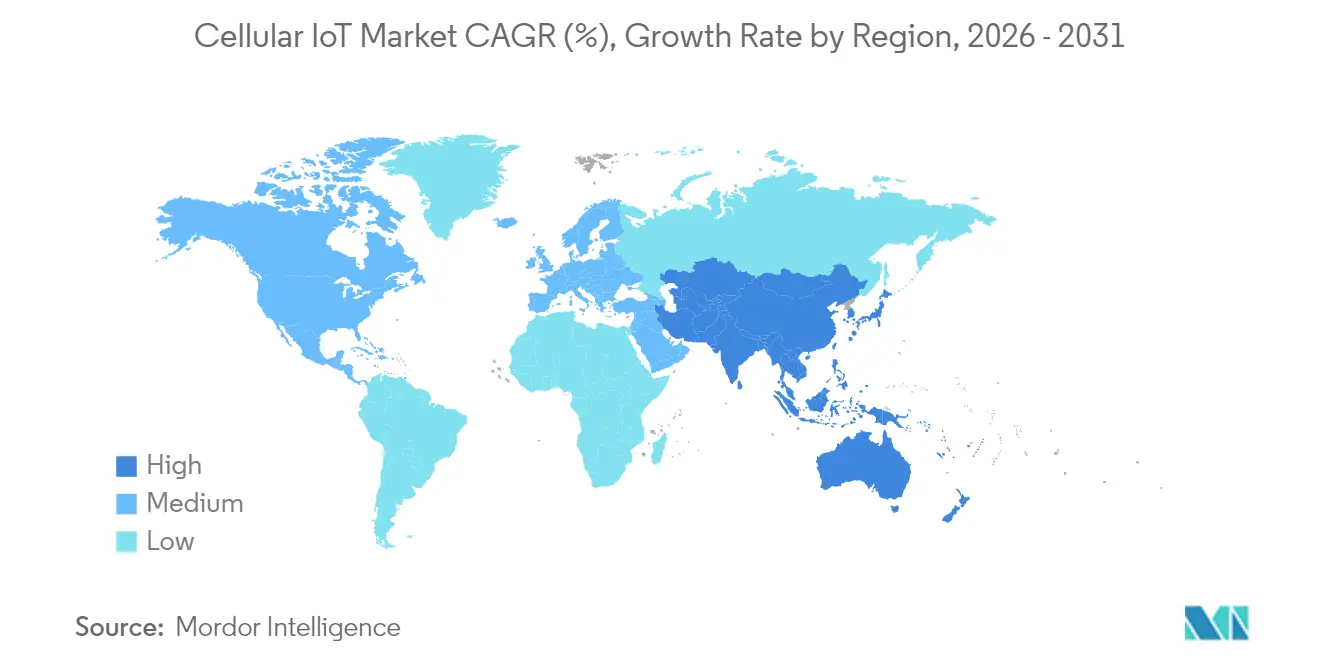
L'area Asia-Pacifico si è assicurata il 69.60% del fatturato del 2025 e si prevede che aumenterà a un CAGR del 28.60% fino al 2031, grazie ai piani nazionali di trasformazione digitale. La Cina prevede 4.1 miliardi di connessioni cellulari autorizzate entro il 2030, pari al 70% del totale globale. Le dimensioni del mercato dell'IoT cellulare legate alle sole implementazioni cinesi sono destinate a sovrastare quelle di tutte le altre regioni messe insieme, con la copertura 5G-Advanced che coprirà ulteriori province.
La concentrazione produttiva regionale riduce i costi dei moduli, ma introduce un rischio di dipendenza che le autorità di regolamentazione occidentali ora esaminano attentamente. La missione "Smart Cities" dell'India, da 5.76 miliardi di dollari, e le imminenti aste di spettro RedCap dell'Indonesia aggiungono volume incrementale al di fuori della Cina. I mercati emergenti del Sud-est asiatico adottano pacchetti di rete privata chiavi in mano gestiti tramite cloud che compensano le limitate competenze locali in materia di telecomunicazioni, garantendo una rapida riduzione dei divari di connettività. Il Nord America si posiziona come hub applicativo premium, con AT&T e T-Mobile che si concentrano su implementazioni industriali a bassa latenza. L'Europa pone la conformità e la sostenibilità al centro della spesa per l'IoT, con Telefonica che testa RedCap in Germania ed Ericsson che implementa il 5G privato nei comuni francesi. È improbabile che la quota di mercato dell'IoT cellulare nell'Asia-Pacifico si eroda prima del 2030, ma il mix di ricavi si orienterà verso i servizi gestiti in tutte e tre le regioni con la crescita del numero di dispositivi.
Panorama normativo
Le normative sull'IoT cellulare si stanno inasprendo in materia di approvazioni radio, armonizzazione dello spettro e autorizzazione dei dispositivi basata sulla sicurezza, il che aumenta il carico di lavoro per la conformità dei prodotti a livello globale. Negli Stati Uniti, la FCC ha introdotto nuove misure, in vigore da giugno 2026, per rafforzare la sicurezza nazionale nell'autorizzazione delle apparecchiature di telecomunicazione, inclusi percorsi di revisione prioritari per i dispositivi testati nei laboratori di prova accreditati. Di conseguenza, i produttori di apparecchiature originali (OEM) e i fornitori di moduli si stanno orientando verso strategie di test localizzate e una pianificazione anticipata della certificazione.
Altrove, i requisiti tecnici e di spettro continuano ad evolversi. L'Indonesia ha reso operativa la KEPMEN KOMDIGI n. 569 dell'anno 2025 nel gennaio 2026, aggiungendo la banda 41 (2496-2690 MHz) per i dispositivi 4G LTE e 5G NR e influenzando le decisioni sul supporto di banda per i moduli immessi sul mercato. In Europa, il CEPT ha adottato il Rapporto 90 nel giugno 2025 per definire condizioni armonizzate nella banda a 900 MHz per le nuove tecnologie a banda stretta oltre NB-IoT, mentre continua il lavoro sugli standard che alimentano le future basi di certificazione, tra cui ETSI TS 138.291 v19.3.0 pubblicato nell'aprile 2026 per le specifiche del livello fisico 5G NR Ambient IoT.
Analisi della catena del valore
La catena del valore dell'IoT cellulare comprende componenti in silicio e RF (chipset, gestione dell'alimentazione, memoria), progettazione e produzione di moduli, integrazione OEM dei dispositivi, certificazione e collaudo, seguiti dalla connettività degli operatori e da software e servizi ricorrenti come la gestione della connettività, la gestione dei dispositivi e la sicurezza. Le dinamiche di mercato sono fortemente influenzate dai fornitori di moduli ad alto volume e dai loro ecosistemi produttivi, dove Quectel e Fibocom sono leader in termini di fatturato dei moduli in questo settore. Gli operatori e gli specialisti della gestione della connettività monetizzano l'onboarding della flotta, il provisioning (inclusi eSIM/iSIM) e le operazioni del ciclo di vita.
Le recenti dinamiche della catena di approvvigionamento indicano anche un passaggio dall'approvvigionamento da un'unica regione alla produzione localizzata e a modelli di fornitura più integrati. In India, Quectel ha ampliato la sua partnership con Syrma SGS Technology nell'aprile 2026 per produrre localmente antenne IoT, e Optiemus Electronics ha avviato una collaborazione produttiva con Quectel nel giugno 2026 per la produzione di moduli di comunicazione wireless a Noida, a dimostrazione di una maggiore localizzazione dell'assemblaggio e dei componenti a livello regionale. Sul fronte a valle, gli operatori stanno integrando una parte maggiore del flusso di lavoro di implementazione: AT&T ha lanciato nel luglio 2026 un servizio di logistica industriale e tracciamento degli asset che include hardware per sensori (di Wiliot) con connettività e servizi sul campo. Ciò rafforza i servizi come elemento di differenziazione, oltre alla concorrenza sui prezzi dell'hardware.
Panorama competitivo
Due fornitori cinesi, Quectel e Fibocom, assorbono il 64% del fatturato globale dei moduli, il che conferisce loro un'influenza sproporzionata sui prezzi e sulle roadmap dei componenti. La loro leva finanziaria sui volumi comprime i margini per i concorrenti e crea un rischio di approvvigionamento a livello di singola regione, che è salito in cima all'agenda dei decisori politici occidentali. L'acquisizione da parte di Qualcomm, nel febbraio 2025, degli asset IoT 4G di Sequans per 200 milioni di dollari ha ampliato il suo portafoglio di fascia media e si è assicurata talenti ingegneristici esperti per il futuro silicio RedCap. Sequans ora si concentra sulla progettazione di RedCap 5G, definendo la sua nicchia nella catena del valore.
Le partnership strategiche differenziano i fornitori di soluzioni. L'alleanza di Telit Cinterion con floLIVE e Skylo unisce la copertura terrestre e satellitare per un monitoraggio globale senza interruzioni delle risorse, una funzionalità fondamentale per i clienti del settore marittimo e minerario. La partnership di T-Mobile con Thales e SIMPL offre un kit di connettività chiavi in mano basato su eSIM che riduce i tempi di onboarding per i produttori di dispositivi. Gli specialisti più piccoli si ritagliano opportunità in settori regolamentati – dispositivi medicali indossabili, sensori intrinsecamente sicuri o dispositivi con certificazione per temperature fino a -40 °C – che richiedono certificazioni spesso assenti nelle offerte a basso costo.
La rigidità dei semiconduttori nei nodi di processo maturi persisterà fino al 2027, mettendo in discussione le previsioni di volume. I fornitori si proteggono ricorrendo al dual-sourcing o passando a nodi più avanzati dove esiste capacità, sebbene a costi dei wafer più elevati. La sicurezza rimane un fattore di differenziazione; i produttori di moduli che integrano elementi di sicurezza basati su hardware e si allineano alla norma IEC 62443 registrano una maggiore diffusione nei clienti industriali soggetti alla legislazione sulla responsabilità informatica.
Leader del settore IoT cellulare
Qualcomm Technologies Inc.
AT&T
Ericsson
Huawei Technologies
Fibocom Wireless
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: AT&T ha implementato un servizio di logistica industriale e tracciamento degli asset che integra hardware di sensori Wiliot con connettività di rete, kit di montaggio e installazione sul campo. Il servizio amplia il ruolo dell'operatore, trasformandolo da fornitore di connettività a integratore di soluzioni, aumentando il valore dell'implementazione nei contratti di servizi gestiti per grandi flotte.
- Giugno 2026: Qualcomm ha annunciato un accordo definitivo per l'acquisizione di Modular Inc., aggiungendo funzionalità software orientate all'intelligenza artificiale generativa e agentiva in ambienti edge e data center. Per l'IoT cellulare, le risorse software edge aggiuntive rafforzano la fidelizzazione della piattaforma in termini di intelligenza on-device e gestione del ciclo di vita, in linea con le roadmap di modem e moduli.
- Giugno 2024: AT&T ha lanciato 5G RedCap sulla sua rete standalone a Dallas, consentendo ai produttori di dispositivi di certificare i prodotti RedCap in un ambiente 5G SA reale. Il lancio ha fornito un percorso di commercializzazione per i dispositivi IoT di fascia media che necessitano di funzionalità 5G senza la complessità del 5G completo, supportando la preparazione degli operatori e dell'ecosistema per i progetti basati su RedCap.
Ambito e metodologia
L'IoT cellulare è definito come un modo per connettere dispositivi fisici a Internet in tutto il mondo. Queste tecnologie avanzate utilizzate per la connettività comprendono tecnologie cellulari 3G, 4G, 5G e LPWA (Low Power Wide Area) come NB-IoT e LTE-M. Offre vantaggi come copertura globale, connessione affidabile dei dispositivi IoT e hardware a basso costo che sono requisiti per le connessioni IoT cellulari.
Il mercato IoT cellulare è segmentato per componente (Hardware, Software), tipo di rete (2G, 3G, 4G, 5G, LTE-M, NB-LTE-M, NB-IoT), per utente finale (Retail, Energia, Sanità , manifatturiero, elettronica di consumo, automobilistico e trasporti) e per area geografica (Nord America, Europa, Asia Pacifico, Resto del mondo). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Hardware | Moduli / Chipset |
| antenne | |
| Gateway e router | |
| Software | Piattaforma di gestione della connettività |
| Gestione dei dispositivi | |
| Piattaforma di sicurezza | |
| Piattaforma di analisi dei dati | |
| Servizi | Servizi professionali |
| Managed Services |
| 2G |
| 3G |
| 4G LTE (Cat-1/Cat-4) |
| LTE-M |
| NB-IoT |
| 5G NR (eMBB e RedCap) |
| Non terrestre (NTN satellitare) |
| Automotive e trasporti |
| Energia e Utilities |
| Manifatturiero e industriale |
| Settore Sanitario |
| Settore Retail |
| Elettronica di consumo |
| Agricoltura |
| Logistica e Supply Chain |
| Città intelligenti / Infrastrutture pubbliche |
| Tracciamento degli asset |
| Misurazione intelligente |
| Automazione Industriale |
| Monitoraggio e controllo a distanza |
| Dispositivi indossabili e personali |
| Dispositivi Smart Home |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | GCC (Arabia Saudita, Emirati Arabi Uniti, Qatar, ecc.) |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
| Per componente | Hardware | Moduli / Chipset | |
| antenne | |||
| Gateway e router | |||
| Software | Piattaforma di gestione della connettività | ||
| Gestione dei dispositivi | |||
| Piattaforma di sicurezza | |||
| Piattaforma di analisi dei dati | |||
| Servizi | Servizi professionali | ||
| Managed Services | |||
| Per tecnologia | 2G | ||
| 3G | |||
| 4G LTE (Cat-1/Cat-4) | |||
| LTE-M | |||
| NB-IoT | |||
| 5G NR (eMBB e RedCap) | |||
| Non terrestre (NTN satellitare) | |||
| Per settore degli utenti finali | Automotive e trasporti | ||
| Energia e Utilities | |||
| Manifatturiero e industriale | |||
| Settore Sanitario | |||
| Settore Retail | |||
| Elettronica di consumo | |||
| Agricoltura | |||
| Logistica e Supply Chain | |||
| Città intelligenti / Infrastrutture pubbliche | |||
| Per Applicazione | Tracciamento degli asset | ||
| Misurazione intelligente | |||
| Automazione Industriale | |||
| Monitoraggio e controllo a distanza | |||
| Dispositivi indossabili e personali | |||
| Dispositivi Smart Home | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Olanda | |||
| Russia | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| ASEAN | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | GCC (Arabia Saudita, Emirati Arabi Uniti, Qatar, ecc.) | |
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Kenia | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dell'IoT cellulare?
Il mercato dell'IoT cellulare ha raggiunto i 9.34 miliardi di dollari nel 2026 e si prevede che salirà a 25.71 miliardi di dollari entro il 2031.
Quale regione è leader nel mercato dell'IoT cellulare?
L'area Asia-Pacifico detiene una quota di fatturato del 69.60% e si prevede che crescerà a un CAGR del 28.60% fino al 2031, trainata da iniziative su larga scala nel settore delle smart city e della produzione.
Perché il 5G RedCap è importante per l'IoT cellulare?
5G RedCap bilancia velocità di trasmissione dati più elevate con consumi e costi inferiori, consentendo ai dispositivi di fascia media, come sensori industriali e dispositivi indossabili, di migrare da LTE senza la complessità del 5G completo.
Quale segmento applicativo sta crescendo più rapidamente?
Si prevede che i dispositivi indossabili e personali cresceranno a un CAGR del 27.90% grazie all'adozione del monitoraggio della salute e ai moduli RedCap a basso consumo energetico.
In che modo i prezzi dei moduli influiscono sull'adozione?
I moduli Cat-4bis inferiori a 1 USD provenienti dai fornitori dell'area Asia-Pacifico abbassano la barriera dei costi, accelerando la sostituzione dei dispositivi 2G/3G prima del tramonto delle reti.
Quali sfide potrebbero rallentare l'implementazione dell'IoT cellulare?
L'elevato consumo energetico dei moduli 5G per i dispositivi a batteria, i costi di ammodernamento derivanti dalle interruzioni delle reti legacy e gli standard di sicurezza frammentati sono i principali limiti evidenziati nel periodo di previsione.


