

Dimensioni e quota del mercato della segnalazione cellulare
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
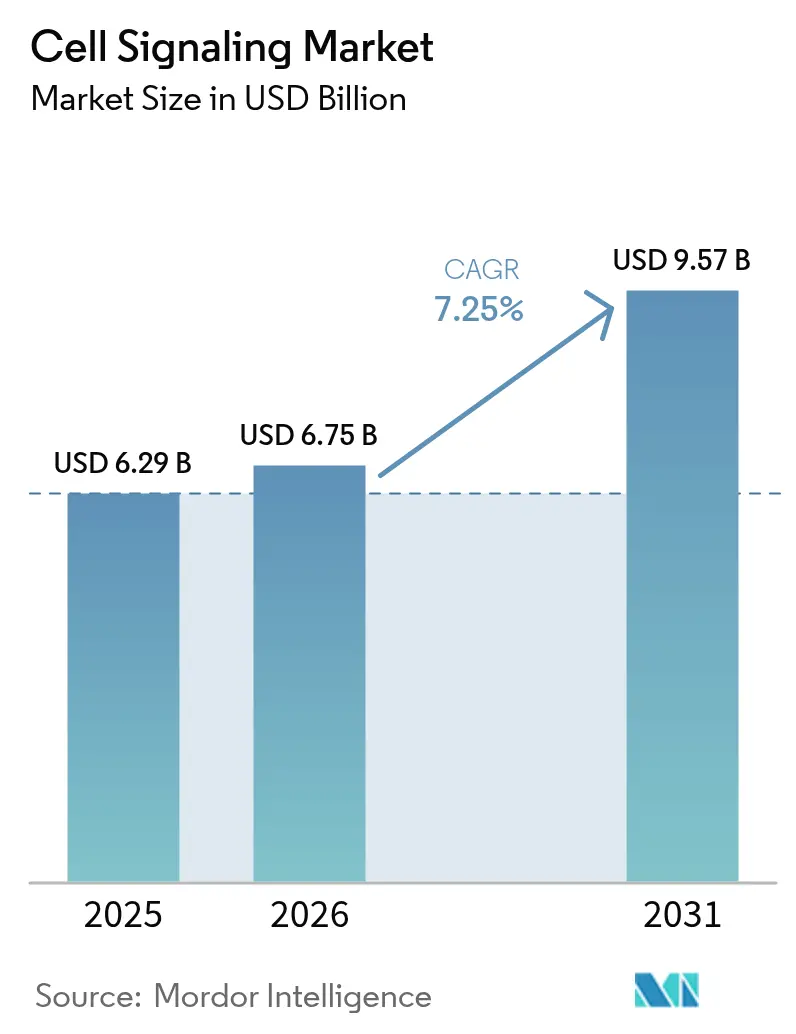
| Dimensione del mercato (2026) | 6.75 miliardo di dollari |
| Dimensione del mercato (2031) | 9.57 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.25% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
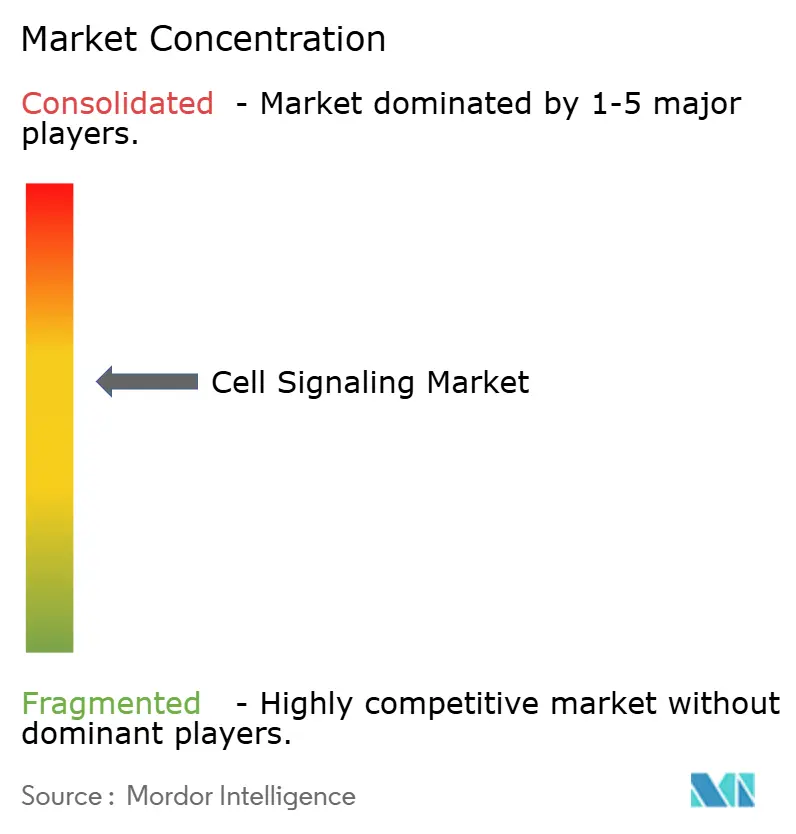
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della segnalazione cellulare di Mordor Intelligence
Il mercato della segnalazione cellulare è stato valutato a 6.29 miliardi di dollari nel 2025 e si stima che crescerà da 6.75 miliardi di dollari nel 2026 a 9.57 miliardi di dollari entro il 2031, con un CAGR del 7.25% durante il periodo di previsione (2026-2031). La crescita si basa su una spesa in conto capitale sostenuta per citometri a flusso automatizzati, spettrometri di massa e sistemi di imaging multiplex che generano dati cellulari più completi con meno passaggi manuali. Il Nord America mantiene la leadership grazie ai generosi finanziamenti dei National Institutes of Health (NIH) e a un clima normativo ricettivo, mentre l'area Asia-Pacifico registra i guadagni più rapidi, con Giappone, Corea del Sud e Cina che espandono la capacità di bioreattori monouso per terapie cellulari e geniche di grado clinico. Questo slancio è rafforzato dall'autorizzazione, nel 2024, della Food and Drug Administration (FDA) statunitense per Ryoncil, il primo prodotto a base di cellule stromali mesenchimali allogeniche per la malattia del trapianto contro l'ospite (GVHD) acuta refrattaria agli steroidi, che segnala una più ampia accettazione degli interventi basati sulle cellule. I principali fornitori stanno perfezionando i moduli di intelligenza artificiale che riducono i cicli di sviluppo dei test e migliorano la selezione dei reagenti, aumentando così le barriere all'ingresso per i concorrenti più piccoli.
Punti chiave del rapporto
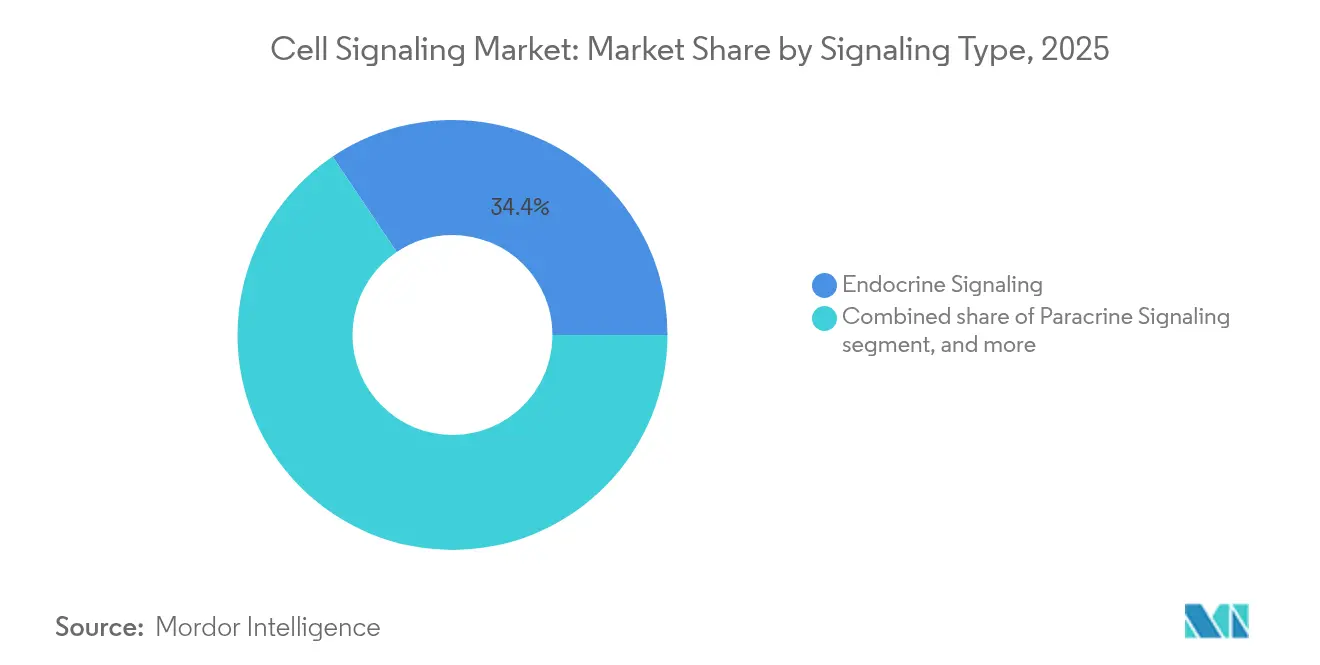
- In base al tipo di segnalazione, la segnalazione endocrina ha registrato una quota di fatturato del 34.41% nel 2025, mentre si prevede che la segnalazione autocrina crescerà a un CAGR del 8.88% fino al 2031.
- Per categoria di prodotto, nel 55.10 gli strumenti rappresentavano il 2025% della quota di mercato della segnalazione cellulare, mentre si prevede che i materiali di consumo registreranno un CAGR del 9.15% entro il 2031.
- In base alla tecnologia, la citometria a flusso ha catturato il 45.98% delle dimensioni del mercato della segnalazione cellulare nel 2025; il Western blotting avanza a un CAGR del 9.55% fino al 2031.
- In base al percorso, la cascata AKT/PI3K ha rappresentato il 22.18% dei ricavi del 2025, mentre la segnalazione AMPK registra il CAGR più rapido dell'10.64% nell'arco di tempo previsto.
- Per applicazione, la scoperta e lo sviluppo di farmaci hanno rappresentato il 34.12% del mercato della segnalazione cellulare nel 2025; la ricerca sul cancro e sulle cellule staminali procede a un CAGR del 10.15%.
- Per utente finale, le aziende farmaceutiche e biotecnologiche hanno generato il 45.02% della domanda nel 2025, mentre le organizzazioni di ricerca a contratto (CRO) mostrano le prospettive di CAGR più elevate, pari al 11.85%.
- In termini geografici, il Nord America ha dominato con una quota di fatturato del 42.02% nel 2025; l'area Asia-Pacifico è in testa alla crescita con un CAGR dell'8.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della segnalazione cellulare
Analisi dell'impatto del conducente
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente prevalenza di malattie croniche e autoimmuni | + 0.8% | Global | A lungo termine (≥ 4 anni) |
| Ampliamento dei finanziamenti per la ricerca sulle scienze della vita basate sulle cellule | + 0.7% | Nord America ed Europa | Medio termine (2-4 anni) |
| Innovazioni tecnologiche continue nelle piattaforme di analisi cellulare | + 0.9% | Global | A breve termine (≤ 2 anni) |
| Crescente adozione dell'intelligenza artificiale nella progettazione dei biotest | + 0.5% | Nord America | Medio termine (2-4 anni) |
| Emersione di modelli tridimensionali di colture cellulari microfluidiche | + 0.6% | Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Rapido ampliamento dei flussi di lavoro di produzione di terapie cellulari | + 0.5% | Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente prevalenza di malattie croniche e autoimmuni
La crescente incidenza di malattie croniche e autoimmuni sta reindirizzando i capitali verso piattaforme modulari a base di nanoparticelle lipidiche che generano cellule CAR-T in vivo, eliminando la lunga produzione ex vivo. Il trapianto di cellule stromali mesenchimali (MSC) continua a produrre tassi di remissione elevati nell'artrite reumatoide e nella sclerosi sistemica, favorendo una maggiore accettazione da parte dei pazienti. Con l'invecchiamento della popolazione nelle economie ad alto reddito, gli studi di medicina rigenerativa mirati alla degenerazione articolare e alla sindrome metabolica stanno ulteriormente accelerando la domanda di analisi avanzate dei pathway e di valutazioni immunofunzionali.
Ampliamento dei finanziamenti per la ricerca sulle scienze della vita basate sulle cellule
Thermo Fisher Scientific investirà 2 miliardi di dollari in quattro anni, di cui 500 milioni destinati a ricerca e sviluppo, per consolidare la produzione statunitense di sistemi analitici ad alto impatto, una mossa che rispecchia analoghe iniziative di delocalizzazione della produzione da parte dei concorrenti. Parallelamente, Orionis Biosciences si è assicurata un anticipo di 105 milioni di dollari da Genentech per programmi di colla molecolare, a dimostrazione dell'interesse del settore per le piattaforme di nuova generazione. In tutta l'area Asia-Pacifico, i fondi sovrani hanno iniziato a convogliare capitali verso hub di sviluppo di processi per la terapia cellulare, comprimendo i tempi di trasferimento tecnologico per i produttori locali di prodotti biologici.
Innovazioni tecnologiche continue nelle piattaforme di analisi cellulare
FACSDiscover A8 di BD unisce la citometria a flusso spettrale all'imaging ad alta velocità, consentendo agli scienziati di analizzare oltre 50 attributi cellulari in un'unica analisi. Il modulo Mosaic di Beckman Coulter porta la rilevazione spettrale a 88 canali, mentre Orbitrap Astral Zoom di Thermo Fisher aumenta di sei volte la produttività della spettrometria di massa. Il filo conduttore è una maggiore integrazione tra stack ottici, di analisi di massa e informatici, riducendo i cicli campione-risultato e ampliando i possibili pannelli di biomarcatori.
Crescente adozione dell'intelligenza artificiale nella progettazione dei test
Algoritmi basati su modelli a linguaggio ampio sono ora integrati nei portali di progettazione dei primer che prevedono il legame off-target e ottimizzano il contenuto di GC in pochi minuti, liberando i ricercatori dalla convalida iterativa in laboratorio. Classificatori ad apprendimento automatico addestrati su dataset pubblici di fosfoproteomica forniscono mappe di attivazione del pathway che informano la prioritizzazione dei risultati dello screening farmacologico. Le aziende che abbinano tali strumenti a sistemi automatizzati di gestione dei liquidi segnalano riduzioni a due cifre degli sprechi di reagenti e decisioni più rapide sul rilascio dei lotti per anticorpi critici.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato investimento di capitale richiesto per sistemi avanzati di segnalazione cellulare | -0.4% | Global | A breve termine (≤ 2 anni) |
| Problemi etici e normativi relativi alla ricerca sulle cellule staminali | -0.3% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Qualità incoerente dei reagenti critici e degli anticorpi | -0.3% | Asia-Pacifico e America Latina | Medio termine (2-4 anni) |
| Sfide nella gestione dei Big Data nei flussi di lavoro omici a cella singola | -0.2% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati investimenti di capitale richiesti per sistemi avanzati di segnalazione cellulare
I citometri spettrali chiavi in mano superano i 750,000 dollari per unità, allungando i cicli di finanziamento accademico e ritardando gli aggiornamenti nelle regioni a basso reddito. La produzione di anticorpi monoclonali di grado terapeutico costa ancora tra i 15,000 e i 140,000 dollari all'anno per una singola indicazione, il che fa lievitare i budget per i materiali di consumo a valle. Le aziende di produzione a contratto segnalano tassi di utilizzo inferiori al 50%, rivelando uno squilibrio tra domanda e offerta che aggrava le difficoltà di recupero dei costi per i proprietari delle piattaforme.
Problemi etici e normativi relativi alla ricerca sulle cellule staminali
Le leggi dello Utah e della Florida che consentono alcune terapie con cellule staminali non approvate diluiscono la supervisione federale e introducono ostacoli alla conformità multigiurisdizionale. La bozza di linee guida della FDA sui test di sicurezza delle cellule allogeniche inasprisce i requisiti di screening dei donatori, inattivazione virale e valutazione della tumorigenicità, aggiungendo oneri di tempo e costi ai programmi di sviluppo. Le direttive europee rimangono più restrittive, il che può rallentare l'avvio di studi multicentrici e la circolazione transfrontaliera dei campioni per gli studi sponsorizzati.
Analisi del segmento
Per tipo di segnalazione: i percorsi endocrini guidano la ricerca sistemica
La segnalazione endocrina deteneva il 34.41% del mercato della segnalazione cellulare nel 2025, supportando studi metabolici e riproduttivi che richiedono saggi sui recettori ormonali su scala d'organo. La segnalazione autocrina è sulla buona strada per raggiungere il CAGR più rapido, pari all'8.88%, poiché i programmi oncologici analizzano sempre più i circuiti autostimolanti che governano la proliferazione tumorale. La segnalazione paracrina mantiene la sua rilevanza per i modelli di riparazione tissutale, mentre i meccanismi sinaptici beneficiano di maggiori finanziamenti per le neuroscienze.
La crescente chiarezza meccanicistica sul feedback autocrino ha stimolato la progettazione di inibitori selettivi del pathway e di strumenti diagnostici complementari. Le intuizioni paracrine hanno ispirato la progettazione di vettori di nanoparticelle programmati per localizzare i gradienti chemochinici linfonodali, un approccio attualmente in fase intermedia di sperimentazione sul cancro al seno. Insieme, questi progressi mantengono il mercato della segnalazione cellulare saldamente concentrato sulla traduzione della biologia del pathway in terapie di precisione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per prodotto: gli strumenti sono leader nonostante la crescita dei materiali di consumo
Gli strumenti hanno rappresentato il 55.10% del fatturato del 2025, riflettendo l'elevato prezzo di listino delle workstation analitiche che costituiscono l'infrastruttura principale del laboratorio. I materiali di consumo, tuttavia, sono destinati a superare il mercato con un CAGR del 9.15%, poiché gli ordini ricorrenti di reagenti aumentano con il volume dei test. Skid per citometria a flusso, chip per imaging ad alta risoluzione e cartucce microfluidiche dominano i cicli di sostituzione, soprattutto nelle strutture CRO decentralizzate.
La domanda di materiali di consumo aumenta anche perché gli anticorpi ricombinanti superano i reagenti policlonali convenzionali in termini di specificità, riducendo i problemi di riproducibilità che in precedenza costavano ai laboratori statunitensi fino a 1.8 miliardi di dollari all'anno. I fornitori che offrono set di dati per la convalida degli anticorpi aumentano la fidelizzazione dei clienti e i margini di profitto.
Per tecnologia: predominio della citometria a flusso nell'ondata di Western Blotting
La citometria a flusso ha mantenuto il 45.98% della quota di mercato della segnalazione cellulare nel 2025, grazie alla fenotipizzazione multiplex e alla flessibilità del cell-sorting. Il Western blotting, rinvigorito dalle letture della spettrometria di massa con monitoraggio parallelo delle reazioni, sta crescendo a un CAGR del 9.55%, con l'orientamento dei laboratori verso la proteomica quantitativa. La rilevazione di piccole particelle fino a 70 nm ora sfuma il confine tra citometria e analisi delle nanoparticelle, sbloccando i flussi di lavoro per il tracciamento degli esosomi.
Gli imager integrati e l'ottica spettrale consentono agli utenti di visualizzare la morfologia e di gestire al contempo popolazioni cellulari complesse, una dualità che apre nuovi endpoint immuno-oncologici. Nel frattempo, l'ELISA rimane l'opzione economica per la quantificazione batch delle citochine negli screening ad alto rendimento.
Per percorso: la leadership di AKT/PI3K riflette l'attenzione al cancro
L'asse AKT/PI3K ha registrato un fatturato del 22.18% nel 2025, consolidato dalla sua frequente disregolazione nei tumori al seno, alla prostata e all'endometrio. La segnalazione di AMPK presenta il CAGR più rapido, pari all'10.64%, grazie alle crescenti prove del suo ruolo nella riprogrammazione metabolica e nel declino immunitario legato all'età. Gli inibitori covalenti-allosterici di AKT, specificamente formulati per la mutazione E17K, dimostrano minori effetti collaterali glicemici, convalidando le strategie di selettività delle isoforme.
Le librerie di prodotti naturali che attivano l'AMPK mostrano un potenziale multi-target contro la resistenza all'insulina, incoraggiando i fornitori di estratti botanici a cercare percorsi di nuovi farmaci sperimentali (IND).
Per applicazione: la scoperta di farmaci è in testa nell'accelerazione della ricerca sul cancro
La scoperta di farmaci ha conquistato il 34.12% del mercato della segnalazione cellulare nel 2025, in linea con la priorità dell'industria farmaceutica di ridurre il rischio dei target nelle fasi iniziali della pipeline. La ricerca sul cancro e sulle cellule staminali sta crescendo più rapidamente, con un CAGR dell'10.15%, alimentata da modulatori di checkpoint di nuova generazione e da screening di microambienti su chip che imitano meglio la fisiologia tumorale.
Gli screening fenotipici guidati dall'intelligenza artificiale accelerano l'identificazione dei principali geni, con Bayer e Recursion Pharmaceuticals che stanno portando avanti fino a sette programmi oncologici nell'ambito di un piano da 1.5 miliardi di dollari. Parallelamente, i degradatori di colla molecolare concessi in licenza da Degron Therapeutics a Takeda illustrano come le nuove sostanze chimiche rimodellino le strategie di degradazione proteica mirata.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: predominio farmaceutico in mezzo all'espansione del CRO
Le aziende farmaceutiche e biotecnologiche hanno generato il 45.02% del fatturato del 2025, sfruttando i test di pathway interni per convalidare i biomarcatori prima dell'ingresso in clinica. Le CRO mostrano il CAGR più elevato, pari al 11.85%, poiché le aziende di terapia cellulare esternalizzano l'analisi per crescere più rapidamente. Il settore statunitense della terapia cellulare, valutato a 2.88 miliardi di dollari nel 2023 e destinato a raggiungere i 19.67 miliardi di dollari entro il 2033, esemplifica il carico di lavoro che le CRO ora assorbono.
I centri accademici continuano a fornire scoperte fondamentali, come i neuromodulatori subcellulari "indossabili" che monitorano le correnti di interfaccia nelle malattie demielinizzanti. Queste innovazioni spesso si trasformano in start-up che ampliano ulteriormente la base clienti delle CRO.
Analisi geografica
Il Nord America ha generato il 42.02% del fatturato globale nel 2025, grazie alla stabilità delle sovvenzioni del NIH, alla solidità del capitale di rischio e alle linee guida della FDA che abbreviano la revisione normativa per i candidati alla rigenerazione. L'investimento pluriennale di Thermo Fisher sul mercato nazionale, pari a 2 miliardi di dollari, rafforza la fiducia dei fornitori nella continua domanda di strumentazione ad alta produttività. La legislazione statale che consente alcuni interventi non approvati con cellule staminali introduce una frammentazione della conformità che i grandi sponsor devono ora affrontare.
L'area Asia-Pacifico guida la crescita con un CAGR dell'8.12% fino al 2031, grazie all'espansione degli incentivi fiscali per i bioprocessi e all'implementazione di percorsi di approvazione accelerati per le terapie per le malattie rare. La sola Cina ha compilato atlanti di single-cell-omics che coprono 120 milioni di cellule, offrendo una profondità di annotazione senza pari per i set di dati di addestramento dell'intelligenza artificiale. L'Agenzia giapponese per i prodotti farmaceutici e i dispositivi medici (PMDA) continua a perfezionare il suo percorso accelerato Sakigake per tenere il passo con i parametri di designazione innovativi degli Stati Uniti.
L'Europa detiene una quota di mercato significativa, ma è in ritardo in termini di velocità: le rigide direttive sulla terapia cellulare allungano i tempi di preparazione degli studi clinici, pur rafforzando la trasparenza della catena di approvvigionamento. Il mercato dei principi attivi farmaceutici (API) della regione cresce del 5.78% all'anno, con gli API sintetici attualmente in maggiore espansione e gli API biotecnologici in più rapida crescita. L'oncologia rimane l'indicazione più dinamica in Europa, poiché gli ospedali integrano la diagnostica di accompagnamento nei percorsi di cura standard.

Panorama normativo
La regolamentazione che influenza gli strumenti di segnalazione cellulare è particolarmente evidente all'intersezione tra terapie avanzate, validazione dei saggi biologici e norme di finanziamento della ricerca biomedica. Negli Stati Uniti, il Center for Biologics Evaluation and Research (CBER) della FDA ha pubblicato il suo programma di linee guida per il 2026 (con un elenco di prodotti terapeutici diversificati) e, l'11 gennaio 2026, ha emanato un approccio che enfatizza requisiti flessibili per alcuni prodotti di terapia cellulare e genica. Questo approccio influenza la progettazione dei saggi e le aspettative di comparabilità, il che a sua volta supporta la domanda di risultati di pathway più affidabili (ad esempio, citometria a flusso, proteomica e imaging multiplex).
I cambiamenti nelle politiche di ricerca influiscono anche sui modelli di segnalazione e sui reagenti che i laboratori possono utilizzare con i finanziamenti federali. L'avviso NIH NOT-OD-26-028 (in vigore dal 22 gennaio 2026) limita i fondi NIH per la ricerca che coinvolge tessuto fetale umano proveniente da aborti elettivi, mentre il NOT-OD-26-031 ha sospeso le nuove iscrizioni al Registro delle cellule staminali embrionali umane per tutto il 2026 per una valutazione di alternative. Il NOT-OD-26-067 ha aggiornato la conformità per gli studi sperimentali di base con soggetti umani (BESH) per le domande presentate a partire dal 25 maggio 2026. In Europa, il quadro normativo per i medicinali per terapie avanzate continua a essere regolato dal Regolamento (CE) n. 1394/2007 e dalla Direttiva 2001/83/CE, con il Comitato per le terapie avanzate (CAT) dell'EMA al centro della valutazione. Questa enfasi mantiene in primo piano i requisiti di qualità, sicurezza e tracciabilità negli studi multicentrici che si basano su test di segnalazione e reagenti standardizzati.
Panorama competitivo
La concentrazione del settore è moderata, con i primi cinque fornitori che controllano circa il 55% del fatturato del 2024. Thermo Fisher Scientific, l'unità Beckman Coulter di Danaher e BD dominano le piattaforme strumentali, mentre Bio-Rad detiene una leadership di nicchia nei reagenti per PCR digitale. L'acquisizione da parte di Thermo Fisher della divisione filtrazione di Solventum per 4.1 miliardi di dollari amplia la sua presenza nella bioproduzione upstream, segnalando un'evoluzione dell'ecosistema verso la proprietà del flusso di lavoro end-to-end.
I cicli tecnologici si stanno comprimendo: BD ha consegnato citometri per imaging spettrale appena 15 mesi dopo il suo ultimo selezionatore di punta, costringendo i concorrenti ad accelerare i tempi. L'aggiornamento del sistema di rilevamento delle particelle a 70 nm di Cytek Biosciences estende la citometria all'analisi degli esosomi, una frontiera in cui i grandi operatori storici hanno strategie limitate. Partnership come l'accordo diagnostico di Cell Signaling Technology con AmoyDx dimostrano la svolta verso lo sviluppo congiunto di sistemi diagnostici complementari che riduce i rischi legati alle tempistiche di lancio dei farmaci.
La competizione per gli spazi vuoti emerge nelle suite di progettazione di test basate sull'intelligenza artificiale. I fornitori che integrano modelli trascrizionali a singola cellula basati su trasformatori nel firmware dello strumento promettono la configurazione degli esperimenti con un solo pulsante, un elemento di differenziazione che probabilmente sconvolgerà i tradizionali modelli di abbonamento ai reagenti.
Leader del settore della segnalazione cellulare
BioRad Laboratories Inc.
Tecnologia di segnalazione cellulare Inc.
Perkin Elmer Inc.
Becton, Dickinson e Company
Danaher Corporation (Beckman Coulter Inc.)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Cell Signaling Technology ha stretto una partnership con Quantum-Si per sviluppare e validare flussi di lavoro di analisi delle modificazioni post-traduzionali (PTM) sulla piattaforma di sequenziamento proteico a singola molecola Proteus. La collaborazione unisce l'esperienza di CST nell'immunoaffinità e nelle PTM con una modalità di sequenziamento più recente, colmando le lacune nel rilevamento delle PTM sito-risolte che limitano l'interpretazione dei pathway nella scoperta di farmaci e nella ricerca traslazionale.
- Giugno 2025: Thermo Fisher Scientific ha lanciato gli spettrometri di massa Orbitrap Astral Zoom ed Excedion Pro per aumentare la produttività e la sensibilità delle analisi omiche nei flussi di lavoro biofarmaceutici. Questi lanci rafforzano le capacità di proteomica e fosfoproteomica ad alto rendimento, fondamentali per la mappatura delle vie di segnalazione cellulare e la verifica dei biomarcatori.
- Ottobre 2024: Cell Signaling Technology ha lanciato i reagenti InTraSeq Single Cell Analysis per consentire la misurazione simultanea delle proteine intracellulari e del trascrittoma a livello di singola cellula. Questa linea di prodotti supporta l'analisi integrata di segnali multi-omici e riduce i passaggi tra i flussi di lavoro per le proteine e l'RNA negli studi su singola cellula.
Ambito e metodologia
Secondo quanto riportato in questo documento, la segnalazione cellulare si riferisce ai processi di comunicazione che innescano le attività cellulari e coordinano le azioni cellulari. Irregolarità ed errori nella segnalazione cellulare sono responsabili di malattie come il cancro e molte altre malattie autoimmuni, come il diabete. Il mercato della segnalazione cellulare è segmentato per tipo di segnalazione (segnalazione endocrina, segnalazione paracrina, segnalazione autocrina, segnalazione sinaptica e altri tipi di segnalazione), prodotto (strumenti e materiali di consumo), tecnologia (citometria a flusso, spettrometria di massa, Western blotting, ELISA e altre tecnologie), via di segnalazione (via di segnalazione AKT, via di segnalazione AMPK, via di segnalazione ErbB/HER e altre vie di segnalazione) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze di mercato stimate per 17 diversi paesi nelle principali regioni del mondo. Il rapporto offre il valore (in milioni di dollari USA) per i segmenti sopra menzionati.
| Segnalazione endocrina |
| Segnalazione paracrina |
| Segnalazione autocrina |
| Segnalazione sinaptica |
| Segnalazione giustacrina/delle giunzioni comunicanti |
| Strumenti | Citometri a flusso |
| Spettrometri di massa | |
| Sistemi di imaging Western Blot | |
| Lettori ELISA | |
| Altri strumenti | |
| Materiali di consumo | Reagenti e kit |
| Anticorpi | |
| Media & Sera | |
| Altri materiali di consumo |
| Citometria a flusso |
| Spettrometria di massa |
| Macchia occidentale |
| ELISA |
| Altre tecnologie |
| Segnalazione AKT/PI3K |
| Segnalazione AMPK |
| Segnalazione ErbB/HER |
| Altri percorsi |
| Scoperta e sviluppo di farmaci |
| Ricerca sul cancro e sulle cellule staminali |
| Ricerca immunologica |
| Diagnostica Ultrasuoni |
| Altre applicazioni |
| Aziende farmaceutiche e biotecnologiche |
| Istituti accademici e di ricerca |
| Organizzazioni di ricerca a contratto |
| Altri utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | GCC | |
| Per tipo di segnalazione | Segnalazione endocrina | ||
| Segnalazione paracrina | |||
| Segnalazione autocrina | |||
| Segnalazione sinaptica | |||
| Segnalazione giustacrina/delle giunzioni comunicanti | |||
| Per prodotto | Strumenti | Citometri a flusso | |
| Spettrometri di massa | |||
| Sistemi di imaging Western Blot | |||
| Lettori ELISA | |||
| Altri strumenti | |||
| Materiali di consumo | Reagenti e kit | ||
| Anticorpi | |||
| Media & Sera | |||
| Altri materiali di consumo | |||
| Per tecnologia | Citometria a flusso | ||
| Spettrometria di massa | |||
| Macchia occidentale | |||
| ELISA | |||
| Altre tecnologie | |||
| Per Sentiero | Segnalazione AKT/PI3K | ||
| Segnalazione AMPK | |||
| Segnalazione ErbB/HER | |||
| Altri percorsi | |||
| Per Applicazione | Scoperta e sviluppo di farmaci | ||
| Ricerca sul cancro e sulle cellule staminali | |||
| Ricerca immunologica | |||
| Diagnostica Ultrasuoni | |||
| Altre applicazioni | |||
| Per utente finale | Aziende farmaceutiche e biotecnologiche | ||
| Istituti accademici e di ricerca | |||
| Organizzazioni di ricerca a contratto | |||
| Altri utenti finali | |||
| Presenza sul territorio | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Australia | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | GCC | ||
| Sud Africa | |||
| Resto del Medio Oriente e Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | GCC | ||
Domande chiave a cui si risponde nel rapporto
Quale sarà il valore previsto del mercato della segnalazione cellulare entro il 2031?
Si prevede che il mercato della segnalazione cellulare raggiungerà i 9.57 miliardi di dollari entro il 2031.
Quale regione sta crescendo più rapidamente nel mercato della segnalazione cellulare?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 8.12% fino al 2031, con Cina, Giappone e Corea del Sud che amplieranno le infrastrutture per la terapia cellulare.
Quale tecnologia è attualmente leader nel mercato della segnalazione cellulare?
La citometria a flusso detiene una quota di mercato del 45.98% grazie alla sua capacità di profilare più marcatori cellulari simultaneamente.
Perché le organizzazioni di ricerca a contratto sono importanti per il mercato della segnalazione cellulare?
Le CRO forniscono servizi di analisi e produzione specializzati, supportando le aziende di terapia cellulare prive di capacità interna e generando il CAGR più rapido del 11.85% tra gli utenti finali.
Quali sono i principali limiti alla crescita del mercato della segnalazione cellulare?
I principali vincoli individuati sono gli elevati costi di capitale per strumenti avanzati e i requisiti etico-normativi in continua evoluzione in materia di ricerca sulle cellule staminali.


