

Dimensioni e quota del mercato della raccolta cellulare
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
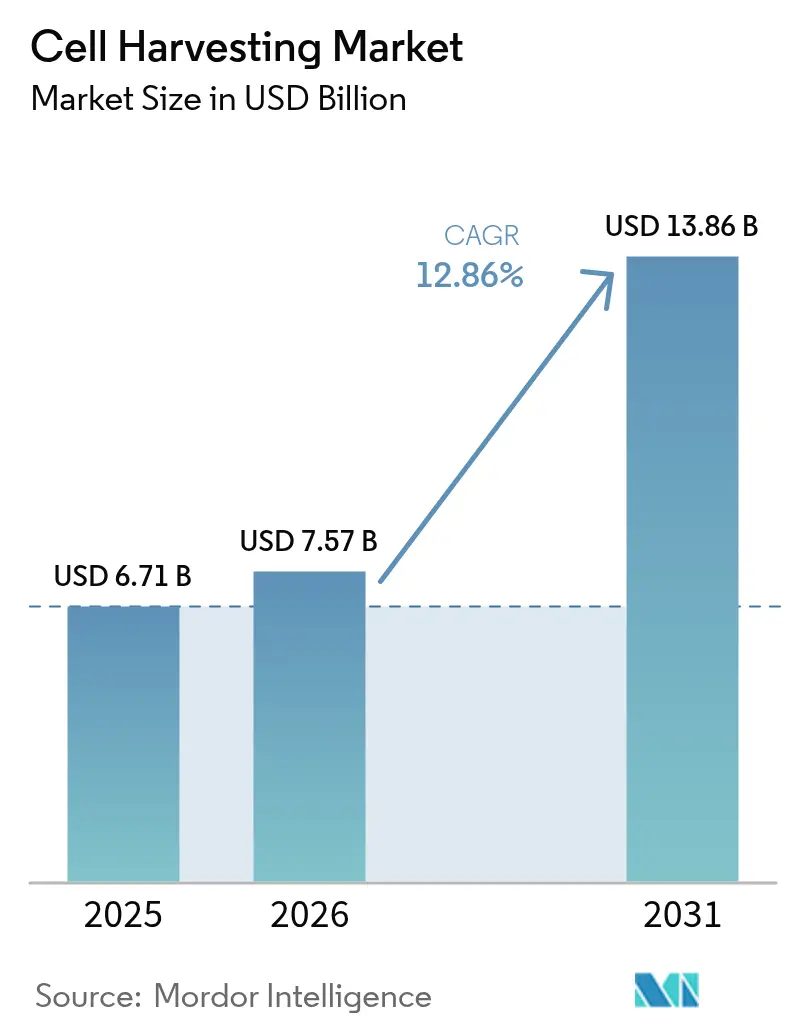
| Dimensione del mercato (2026) | 7.57 miliardo di dollari |
| Dimensione del mercato (2031) | 13.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.86% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Nord America |
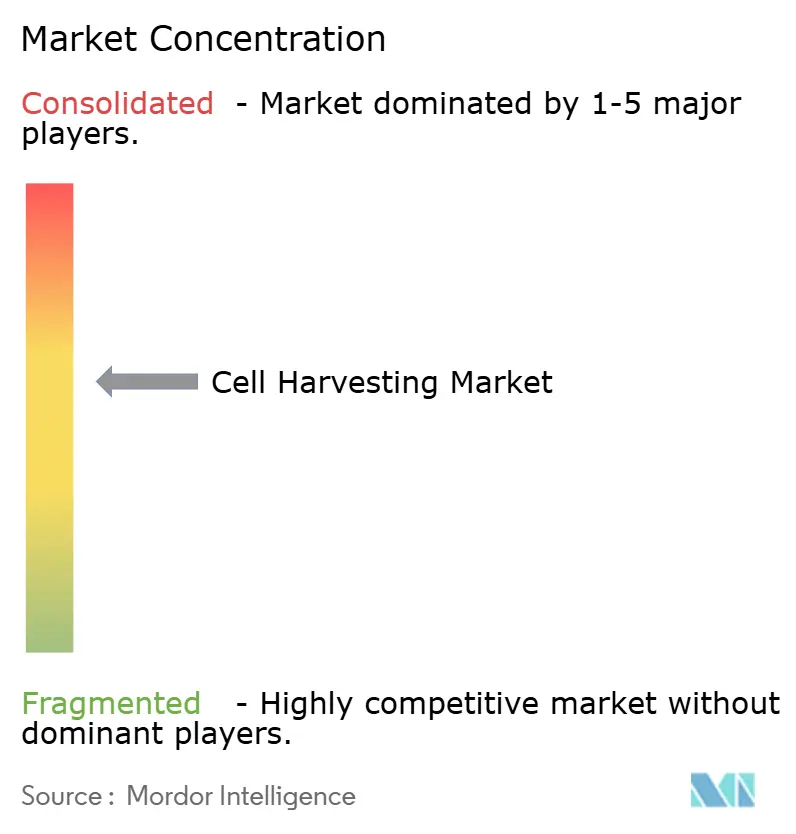
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della raccolta cellulare di Mordor Intelligence
Si stima che il mercato della raccolta cellulare raggiungerà i 7.57 miliardi di dollari nel 2026, in crescita rispetto ai 6.71 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 13.86 miliardi di dollari, con un CAGR del 12.86% nel periodo 2026-2031. L'adozione diffusa di raccoglitori avanzati, chiusi e automatizzati, che riducono il fabbisogno di manodopera fino al 75% e migliorano la coerenza dei lotti, rappresenta il principale catalizzatore di crescita. Finanziamenti del settore pubblico e privato per un valore di 2.3 miliardi di dollari nell'ultimo decennio, impegni normativi per approvare 10-20 terapie cellulari e geniche all'anno e investimenti nella supply chain nei centri di produzione point-of-care (PoC) rafforzano questa espansione. La domanda dei primi utilizzatori nordamericani, l'aumento delle capacità produttive nell'area Asia-Pacifico e la continua innovazione delle piattaforme che combina l'analisi dell'intelligenza artificiale con hardware monouso creano ulteriore slancio.
Punti chiave del rapporto
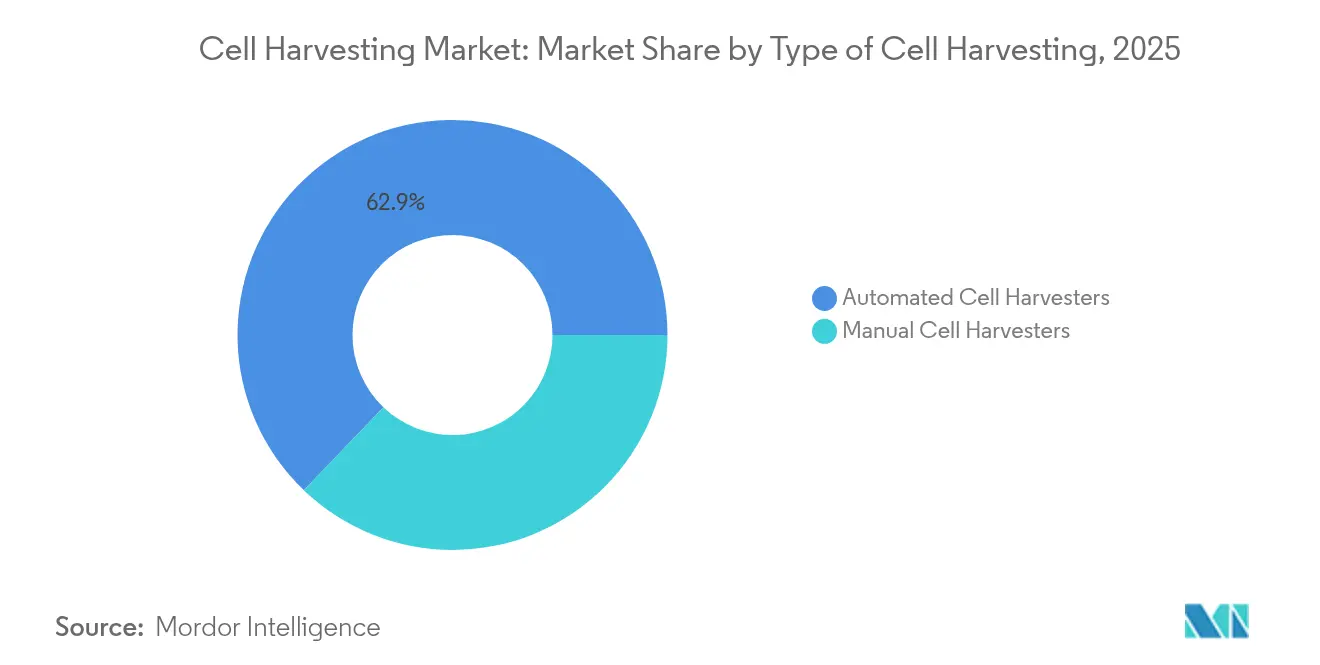
- Per tipologia di raccolta cellulare, nel 62.85 i raccoglitori cellulari automatizzati detenevano una quota del 2025% e si prevede che cresceranno a un CAGR del 14.92% fino al 2031.
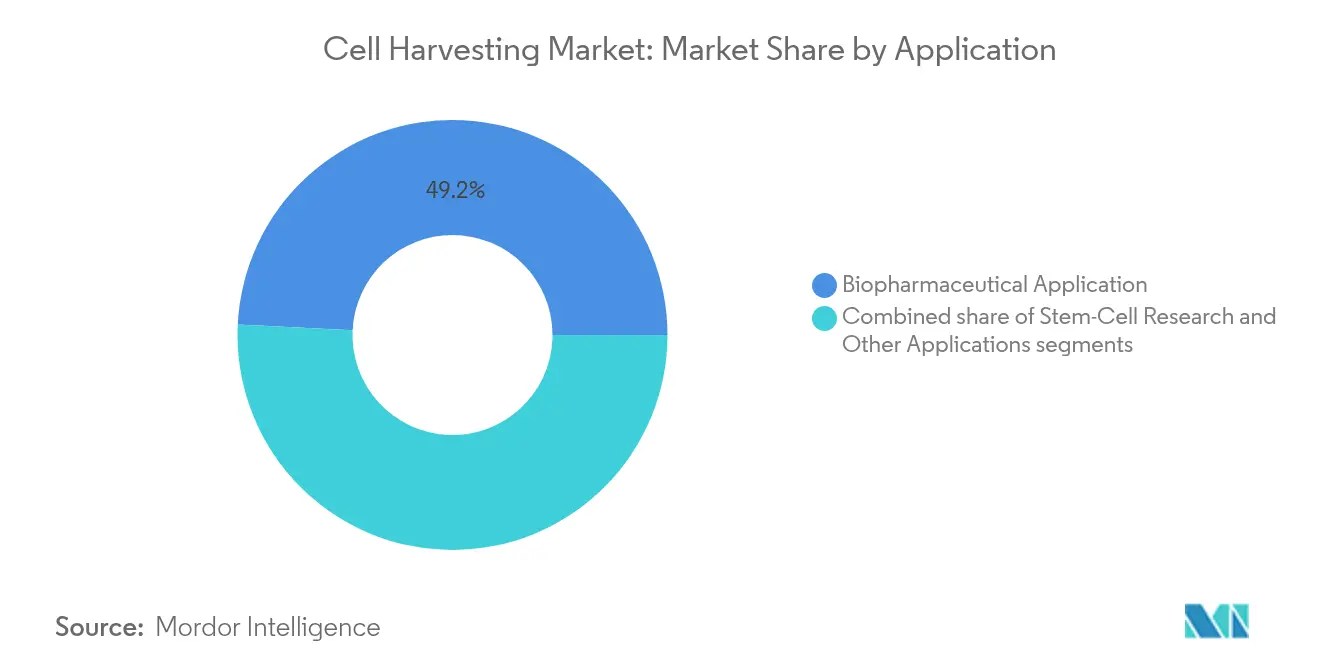
- Per applicazione, la produzione biofarmaceutica ha rappresentato il 49.23% del fatturato nel 2025, mentre si prevede che la ricerca sulle cellule staminali registrerà un CAGR del 16.05% entro il 2031.
- Per quanto riguarda l'utente finale, nel 51.84 le aziende biotecnologiche e biofarmaceutiche detenevano il 2025% del mercato della raccolta cellulare; si prevede che gli istituti di ricerca cresceranno a un CAGR del 15.67% nel periodo 2026-2031.
- In termini geografici, il Nord America ha contribuito al 38.95% delle vendite globali nel 2025, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR del 14.11% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della raccolta cellulare
Analisi dell'impatto del conducente
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti investimenti nelle terapie cellulari e geniche | + 3.2% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Espansione dell'infrastruttura di produzione biofarmaceutica | + 2.8% | Globale, APAC in crescita | Medio termine (2–4 anni) |
| Aumento della prevalenza di malattie croniche che richiedono terapie cellulari | + 2.1% | Global | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nell'elaborazione automatizzata delle cellule | + 2.4% | Adozione in Nord America e UE, APAC | Medio termine (2–4 anni) |
| Quadri normativi di supporto per le terapie avanzate | + 1.8% | Nord America, UE, Giappone, Corea del Sud | Medio termine (2–4 anni) |
| Emersione di piattaforme di terapia cellulare personalizzate e PoC | + 1.3% | Nord America e UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti investimenti nelle terapie cellulari e geniche
Oltre 2.3 miliardi di dollari di capitale sono stati investiti in iniziative di terapia cellulare e genica nell'ultimo decennio, a sostegno di oltre 1,500 studi clinici attivi in tutto il mondo [1] Journal of Translational Medicine, “Global Cell Therapy Market Forecast,” translational-medicine.biomedcentral.com . La FDA ha approvato otto nuove terapie avanzate nel 2024, tra cui il primo prodotto a base di cellule staminali mesenchimali, Ryoncil, dimostrando la fiducia normativa nei farmaci biologici complessi [2] US Food and Drug Administration, “Cellular & Gene Therapy Guidance Documents,” fda.gov . Le principali aziende farmaceutiche stanno crescendo rapidamente: Bristol Myers Squibb ha aperto tre stabilimenti dedicati alla terapia CAR-T e AstraZeneca ha speso 425 milioni di dollari per EsoBiotec al fine di accelerare i programmi in vivo. Gli afflussi di capitale riducono i tempi di sviluppo e aumentano il volume dei lotti autologhi e allogenici che richiedono raccoglitori affidabili e ad alta produttività. Oggi gli investitori privilegiano le piattaforme in grado di supportare pipeline multiprodotto, aumentando l'attrattiva dei dispositivi di raccolta integrati con componenti modulari aggiuntivi.
Espansione dell'infrastruttura di produzione biofarmaceutica
L'espansione Danimarca-Texas da 1.6 miliardi di dollari di Fujifilm Diosynth aggiunge otto bioreattori da 20,000 litri e suite downstream specializzate, mentre Lotte Biologics sta impegnando 1 miliardo di dollari per il suo Songdo Bio Campus, con l'obiettivo di raggiungere una capacità di 120,000 litri entro il 2027. Questi megaprogetti creano cluster regionali che necessitano di raccoglitori compatibili sia con i treni monouso che con quelli in acciaio inossidabile. Molti CDMO operano ancora con un utilizzo inferiore al 50%, stimolando la domanda di sistemi flessibili in grado di gestire oggi lotti autologhi su scala clinica in modo economicamente vantaggioso e di passare a cicli allogenici su larga scala in futuro. I fornitori che offrono un'architettura modulare a skid con elementi di centrifugazione o filtrazione intercambiabili colmano questa lacuna di utilizzo e possono essere rapidamente ridistribuiti al variare delle priorità di produzione.
Aumento della prevalenza di malattie croniche che richiedono terapie cellulari
L'incidenza del cancro e le condizioni ematologiche refrattarie continuano ad aumentare, ampliando il bacino di pazienti che potrebbero beneficiare delle terapie con cellule CAR-T e NK. I protocolli di trattamento autologo richiedono un prelievo di cellule funzionali in tempi rapidi, motivando i centri oncologici a implementare postazioni di prelievo chiuse e sterili. La parallela crescita delle applicazioni rigenerative in ambito ortopedico e cardiovascolare alimenta la domanda di rese di cellule stromali mesenchimali di elevata qualità e di elevata entità. I dati demografici in Nord America, Europa e nelle economie asiatiche ad alto reddito amplificano questa tendenza, poiché l'invecchiamento della popolazione richiede nuovi interventi rigenerativi. I centri in grado di fornire prelievi costanti e vitali nonostante la variabilità da paziente a paziente sono in una posizione ideale per conquistare la fiducia dei medici.
Progressi tecnologici nell'elaborazione automatizzata delle cellule
Il sistema Quantum Flex di Terumo BCT riduce i tempi di raccolta dell'88% rispetto alle fiasche manuali, preservando al contempo una vitalità superiore al 90%. Cellares registra un aumento della produttività del 760% e un risparmio di spazio dell'80% con il suo Cell Shuttle rispetto alle tradizionali suite a flusso laminare. Lo strumento Ksep di Sartorius raggiunge un recupero cellulare superiore al 90% in condizioni di basso taglio, riducendo i rischi di contaminazione grazie alle camere monouso. I nuovi livelli di intelligenza artificiale regolano la velocità di centrifugazione e gli scambi di tampone in tempo reale, riducendo i tassi di errore che attualmente vanno dal 4 al 10% nei lotti commerciali di CAR-T. Ingombri ridotti, minori requisiti di personale e registri dei lotti digitali si combinano per migliorare il costo dei beni e la tracciabilità normativa.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni etiche e normative relative all'approvvigionamento di cellule staminali | -1.9% | Globale, l'intensità varia a seconda della giurisdizione | Medio termine (2–4 anni) |
| Elevato costo dei sistemi di raccolta automatizzati | -2.3% | Globale, impatto maggiore nei mercati emergenti | A breve termine (≤ 2 anni) |
| Sfide relative alla variabilità e al controllo di qualità nelle cellule derivate da donatori | -2.0% | Globale, pronunciato dove i pool di donatori sono eterogenei | Medio termine (2–4 anni) |
| Complessità della catena del freddo e della logistica per le cellule vive | -1.6% | Globale, in particolare nelle regioni con infrastrutture limitate | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi etici e normativi relativi all'approvvigionamento di cellule staminali
La ricerca sulle cellule staminali embrionali e le procedure non comprovate derivate dal tessuto adiposo sono sottoposte a una maggiore supervisione dopo che le corti d'appello statunitensi hanno confermato che le cellule reiniettate rientrano nella regolamentazione dei prodotti biologici della FDA. Le divergenze tra le normative sullo screening dei donatori nell'UE, negli Stati Uniti e in Asia complicano gli studi multinazionali e aumentano i costi di documentazione. Le cliniche senza licenza che pubblicizzano cure miracolose in regioni con controlli poco severi minano la fiducia del pubblico, spingendo le autorità di regolamentazione a pubblicare lettere di avvertimento e a imporre la chiusura delle cliniche. I fornitori conformi che documentano l'approvvigionamento etico e la provenienza GMP possono differenziarsi, ma devono gestire requisiti di consenso in continua evoluzione e audit delle banche dei tessuti che variano da paese a paese.
Elevato costo dei sistemi di raccolta automatizzati
I dispositivi di raccolta automatizzati di fascia alta spesso superano il milione di dollari per unità, e i contratti annuali di convalida e assistenza aggiungono ulteriore onere. Le aziende biotecnologiche più piccole, i laboratori accademici in fase iniziale e gli ospedali dei mercati emergenti spesso non dispongono del capitale necessario per acquistare tali sistemi, ritardandone l'adozione. I modelli di produzione come servizio stanno alleviando le difficoltà: Cellares offre l'accesso al suo Cell Shuttle con pagamento a lotto, eliminando gli investimenti iniziali. La pressione competitiva ha stimolato lo sviluppo di dispositivi di raccolta modulari con prezzi inferiori del 1-20% rispetto ai dispositivi di punta, ma la necessità di tecnici qualificati e di servizi di pulizia convalidati continua a rallentarne l'adozione in contesti con risorse limitate.
Analisi del segmento
Per tipo di raccolta cellulare: l'automazione guida l'evoluzione del mercato
I sistemi automatizzati detenevano il 62.85% della quota di mercato della raccolta cellulare nel 2025, grazie a flussi di lavoro chiusi e programmabili che riducono le ore di lavoro e il rischio di contaminazione. Si prevede che registreranno un CAGR del 14.92% entro il 2031. I sistemi di raccolta manuale rimangono rilevanti per attività esplorative o protocolli di fase iniziale altamente variabili che beneficiano della manipolazione manuale. Tuttavia, anche i laboratori accademici stanno adottando moduli semi-automatici che si integrano con gli incubatori tradizionali, combinando la supervisione tattile con il monitoraggio digitale. La migrazione dell'intero settore verso l'elaborazione continua e gli assemblaggi monouso porterà probabilmente i sistemi automatizzati a oltre il 70% del mercato della raccolta cellulare entro la fine del decennio.
Lo slancio dell'automazione è in linea con gli obiettivi di digitalizzazione degli stabilimenti. I fornitori stanno integrando centrifugazione, filtrazione e lavaggio in un unico telaio per semplificare le procedure di autorizzazione e convalida delle linee. La diagnostica remota e gli aggiornamenti software riducono i tempi di fermo e mantengono le prestazioni entro le specifiche. I fornitori in grado di certificare i sistemi in più giurisdizioni e di offrire assistenza ricambi 24 ore su XNUMX acquisiscono un vantaggio competitivo con l'espansione delle sperimentazioni globali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: Dominanza biofarmaceutica con accelerazione della ricerca
I prodotti biologici commerciali hanno rappresentato il 49.23% del fatturato del 2025, supportati da un numero crescente di prodotti CAR-T sul mercato e dalle approvazioni normative per i candidati allogenici di nuova generazione. I programmi di oncologia autologa generano volumi di lotti che devono soddisfare rigorosi obiettivi di sterilità e tempistiche, rafforzando la domanda di piattaforme di prelievo robuste. Nel frattempo, la ricerca sulle cellule staminali e sulla medicina rigenerativa è l'applicazione in più rapida crescita, con un CAGR del 16.05% al 2031. Gli investimenti in linee di cellule staminali pluripotenti indotte, modelli di organoidi 3D e terapie modificate con CRISPR aumentano le esigenze di prelievo in laboratorio. Le combinazioni di screening, espansione e prelievo ad alta produttività consentono agli scienziati di analizzare centinaia di linee cellulari alla settimana, accelerando l'identificazione dei lead.
La convergenza interdisciplinare offusca i confini storici. Gli sviluppatori di vaccini che adattano la produzione cellulare, le startup di terapia con esosomi e gli specialisti della deuterazione proteica stanno adottando la stessa infrastruttura di raccolta. I fornitori certificati per carichi utili multimodali ottengono uno status preferenziale perché i clienti possono ammortizzare le attrezzature su più programmi. Con la diversificazione delle pipeline di prodotti, diventano essenziali sistemi di raccolta in grado di passare dai linfociti T alle MSC con tempi di pulizia o di cambio formato minimi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: leadership biotecnologica con crescita accademica
Le aziende biotecnologiche e biofarmaceutiche hanno rappresentato il 51.84% della domanda del 2025, concentrandosi su sperimentazioni in fase avanzata e lanci commerciali che richiedono capacità di raccolta cGMP. Preferiscono suite integrate ad alta produttività con moduli automatizzati per la raccolta, la concentrazione e lo scambio di tamponi. Gli istituti accademici e governativi rappresentano il gruppo di utenti finali in più rapida crescita, con un CAGR del 15.67%, alimentato da sovvenzioni pubbliche e iniziative di ricerca collaborativa. Il finanziamento canadese di 22.5 milioni di dollari a STEMCELL Technologies per un impianto GMP è un esempio di questo supporto. Ospedali e centri di trattamento specializzati stanno sperimentando la produzione PoC, spesso tramite camere bianche containerizzate che ospitano raccoglitori compatti. I fornitori che offrono pacchetti di servizi chiavi in mano (documentazione di conformità, formazione degli operatori, monitoraggio remoto) sono destinati ad ampliare la portata del mercato tra i centri con risorse limitate.
Analisi geografica
Nel 38.95, il Nord America ha rappresentato il 2025% del fatturato globale, supportato da un quadro normativo CGT maturo, da un'ampia rete di centri di assistenza medica (CDMO) e da operatori logistici specializzati. Tuttavia, meno del 20% dei pazienti statunitensi idonei ha avuto accesso alle terapie disponibili nel 2024, a dimostrazione di inefficienze di processo che i sistemi di raccolta automatizzati possono mitigare. La crescita regionale dipende anche dall'offerta di manodopera qualificata, che ha stimolato programmi di partnership tra fornitori di apparecchiature e community college per la formazione di tecnici.
Si prevede che l'area Asia-Pacifico si espanderà a un CAGR del 14.11% fino al 2031. La Cina ha ospitato il 37% delle sperimentazioni CGT globali nel 2024, e il programma Fast Track giapponese e la legge sulla medicina rigenerativa sudcoreana hanno ridotto i tempi di approvazione. Operatori nazionali come WuXi AppTec e SK Bioscience hanno investito molto negli hub CGT, generando ordini all'ingrosso per moduli di raccolta compatibili con le linee guida GMP locali. I minori costi operativi, gli incentivi governativi e la crescente prevalenza di malattie croniche amplificano la domanda, ma i fornitori devono adattarsi all'evoluzione delle normative sulle importazioni e alla documentazione di qualità multilingue.
L'Europa mantiene una quota considerevole, ancorata alle linee guida EMA armonizzate e alla solida infrastruttura CDMO in Danimarca, Irlanda e Germania. L'espansione dello stabilimento danese di Fujifilm Diosynth esemplifica il continuo afflusso di capitali volto ad aumentare l'autosufficienza regionale. I costi energetici spingono gli stabilimenti ad adottare raccoglitori a basso consumo energetico con tempi di ciclo più brevi. Il Medio Oriente, l'Africa e il Sud America stanno emergendo come zone di opportunità, poiché i sistemi sanitari investono nell'assistenza terziaria e stabiliscono accordi bilaterali di trasferimento tecnologico. Raccoglitori compatti e robusti, che tollerano le fluttuazioni di potenza, trovano crescente accoglienza in queste regioni.

Panorama normativo
La regolamentazione delle apparecchiature e dei flussi di lavoro per la raccolta cellulare è in gran parte definita dai requisiti per le terapie avanzate e i farmaci biologici, che pongono l'accento sulle GMP (Good Manufacturing Practice), sui processi a circuito chiuso, sulla tracciabilità e sui metodi analitici validati. Negli Stati Uniti, la FDA ha continuato a pubblicare e aggiornare le linee guida per i prodotti e i programmi di terapia cellulare e genica, con l'obiettivo di modernizzare le aspettative relative allo sviluppo clinico nelle fasi iniziali e avanzate, rafforzando il legame tra le strategie di controllo della produzione (incluse le fasi di raccolta, lavaggio e concentrazione) e gli attributi di qualità del prodotto.
In Europa, l'EMA mantiene il quadro giuridico per i medicinali per terapie avanzate (ATMP) e sta portando avanti l'aggiornamento delle linee guida GMP specifiche per gli ATMP, rafforzando le aspettative in materia di controllo della contaminazione, documentazione e comparabilità quando i processi vengono ampliati o trasferiti in altri siti. Anche la definizione degli standard per i controlli adiacenti alla raccolta sta diventando più esplicita: l'ISO ha pubblicato nuovi standard biotecnologici nel giugno 2026 che riguardano i metodi analitici di vitalità cellulare (ISO 8934-1:2026) e l'autenticazione delle linee cellulari (ISO 23511), e ha promosso una bozza di standard internazionale nel marzo 2026 per i sistemi di apparecchiature utilizzati nella produzione di medicinali per terapie cellulari (ISO/DIS 23565). Nel complesso, questi aggiornamenti innalzano il livello di conformità per la qualificazione delle apparecchiature e la standardizzazione dei metodi in tutte le giurisdizioni.
Panorama competitivo
Il mercato della raccolta cellulare presenta una moderata frammentazione, ma il consolidamento sta accelerando. L'acquisizione da parte di Thermo Fisher del business di purificazione e filtrazione di Solventum per 4.1 miliardi di dollari e la fusione di Cytiva e Pall da parte di Danaher in un'entità di bioprocessi da 7.5 miliardi di dollari illustrano la convergenza delle piattaforme. I grandi fornitori sfruttano la scala per offrire suite integrate upstream-downstream, esercitando pressione sugli specialisti più piccoli concentrati su singole modalità. Le aziende di medie dimensioni si differenziano per la profondità tecnologica – ad esempio, la separazione magnetica di Miltenyi Biotec o la centrifugazione a basso taglio di Sartorius – e offrendo piani di finanziamento flessibili interessanti per i clienti più piccoli.
Le opportunità offerte dagli spazi vuoti si concentrano su sistemi point-of-care e livelli di ottimizzazione basati sull'intelligenza artificiale. Le cabine PoCare di Orgenesis e il Cell Shuttle di Cellares riducono l'investimento di capitale e la complessità operativa per i prodotti autologhi. Le startup emergenti sfruttano l'imaging in tempo reale e l'analisi predittiva per automatizzare gli endpoint di raccolta, attraendo partnership strategiche con marchi di apparecchiature affermati. I modelli di servizio che integrano convalida, monitoraggio remoto e record batch cloud sicuri offrono ulteriori flussi di entrate e aiutano i fornitori a differenziarsi in un'arena competitiva altrimenti incentrata sull'hardware.
La resilienza della catena di approvvigionamento rimane una preoccupazione strategica. Solo una manciata di aziende è in grado di fornire raccoglitrici a sistema chiuso conformi alle GMP su volumi commerciali in tre continenti. I produttori che cercano un doppio approvvigionamento spingono i fornitori ad aprire impianti di assemblaggio regionali e ad ampliare i depositi di ricambi per ridurre al minimo i tempi di fermo.
Leader del settore della raccolta cellulare
PerkinElmer Inc.
Sartorio AG
Teramo Corporation
Società Danaher
Termo Fisher Scientific Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: I&L Biosystems ha stretto una partnership con GEA per distribuire la centrifuga monouso a dischi kytero 10 per la raccolta cellulare nella regione del Benelux. Questa iniziativa amplia l'accesso ad apparecchiature monouso per la chiarificazione e la raccolta cellulare, conformi alle norme GMP, attraverso un canale regionale, favorendo una più rapida implementazione per le CDMO e gli sviluppatori di terapie che scalano i processi a circuito chiuso.
- Aprile 2026: Thermo Fisher Scientific ha presentato il sistema Gibco CTS Compleo Fill and Finish per automatizzare la formulazione e il riempimento delle terapie cellulari in un ambiente funzionalmente chiuso. Rafforzando il collegamento tra la gestione a valle e il riempimento finale, il sistema supporta linee di produzione più standardizzate, in cui le fasi di raccolta e post-raccolta sono progettate per ridurre le manipolazioni a cielo aperto e le complicazioni burocratiche.
- Dicembre 2024: la FDA ha approvato Ryoncil, descritto come la prima terapia con cellule staminali mesenchimali per la malattia del trapianto contro l'ospite in età pediatrica. L'approvazione ha rafforzato la volontà normativa di autorizzare prodotti cellulari complessi, aumentando l'enfasi sulle strategie validate di raccolta, lavaggio e controllo della vitalità cellulare, che sono alla base di un rilascio costante del prodotto.
Ambito del rapporto sul mercato globale della raccolta cellulare
Secondo l'ambito del rapporto, la raccolta cellulare è una tecnica per raccogliere diversi tipi di cellule sulla superficie di coltura. Vengono utilizzati molteplici metodi di raccolta cellulare, come centrifugazione, filtrazione, microfiltrazione, separazione cellulare e coltura di cellule T, a seconda dei tipi di campioni ed esperimenti. La raccolta cellulare è considerata un'operazione importante che comporta la rimozione di cellule, detriti cellulari e altre impurità solubili e insolubili che sono dannose per il successivo processo di separazione cromatografica.
Il mercato della raccolta cellulare è segmentato in base al tipo di raccolta cellulare, applicazione, utente finale e area geografica. In base al tipo di raccolta cellulare, il mercato è segmentato in raccoglitori cellulari manuali e raccoglitori cellulari automatizzati. In base all'applicazione, il mercato è segmentato in applicazioni biofarmaceutiche, ricerca sulle cellule staminali e altre applicazioni. In base all'utente finale, il mercato è segmentato in aziende biotecnologiche e biofarmaceutiche, istituti di ricerca e altri utenti finali. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni stimate del mercato e le tendenze per 17 paesi nelle principali regioni a livello globale. Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per i segmenti di cui sopra.
| Raccoglitrici cellulari manuali |
| Raccoglitori di cellule automatizzati |
| Applicazione biofarmaceutica |
| Ricerca sulle cellule staminali |
| Altre applicazioni |
| Aziende biotecnologiche e biofarmaceutiche |
| Istituti di ricerca |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di raccolta cellulare | Raccoglitrici cellulari manuali | |
| Raccoglitori di cellule automatizzati | ||
| Per Applicazione | Applicazione biofarmaceutica | |
| Ricerca sulle cellule staminali | ||
| Altre applicazioni | ||
| Per utente finale | Aziende biotecnologiche e biofarmaceutiche | |
| Istituti di ricerca | ||
| Altri utenti finali | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato della raccolta cellulare?
Nel 7.57 il mercato della raccolta cellulare varrà 2026 miliardi di dollari e si prevede che raggiungerà i 13.86 miliardi di dollari entro il 2031.
Quale segmento detiene la quota di mercato più grande nel settore della raccolta cellulare?
Nel 62.85, i raccoglitori cellulari automatizzati hanno registrato una quota del 2025%, trainati dalla domanda di intensificazione dei processi.
Quale campo applicativo sta crescendo più velocemente?
La ricerca sulle cellule staminali sta registrando un CAGR del 16.05% fino al 2031, il che la rende l'applicazione in più rapida crescita.
Quale regione si prevede che si espanderà più rapidamente?
Si prevede che l'area Asia-Pacifico raggiungerà un CAGR del 14.11% entro il 2031 grazie ai programmi di accelerazione normativa e all'intensa attività di sperimentazione clinica.
Quali sono i principali limiti che limitano l'adozione di raccoglitrici automatizzate?
Gli elevati costi di capitale, che spesso superano 1 milione di dollari per unità, e le diverse normative etiche sull'approvvigionamento delle cellule staminali continuano a ostacolarne l'adozione su larga scala.
Quanto è consolidato il panorama competitivo?
Il mercato ottiene un punteggio di 6 su una scala di concentrazione di 10 punti, con i primi cinque fornitori che detengono circa il 60% del fatturato mondiale.


