

Dimensioni e quota di mercato dei supporti per il congelamento cellulare
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.34 miliardo di dollari |
| Dimensione del mercato (2031) | 2.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.12% CAGR |
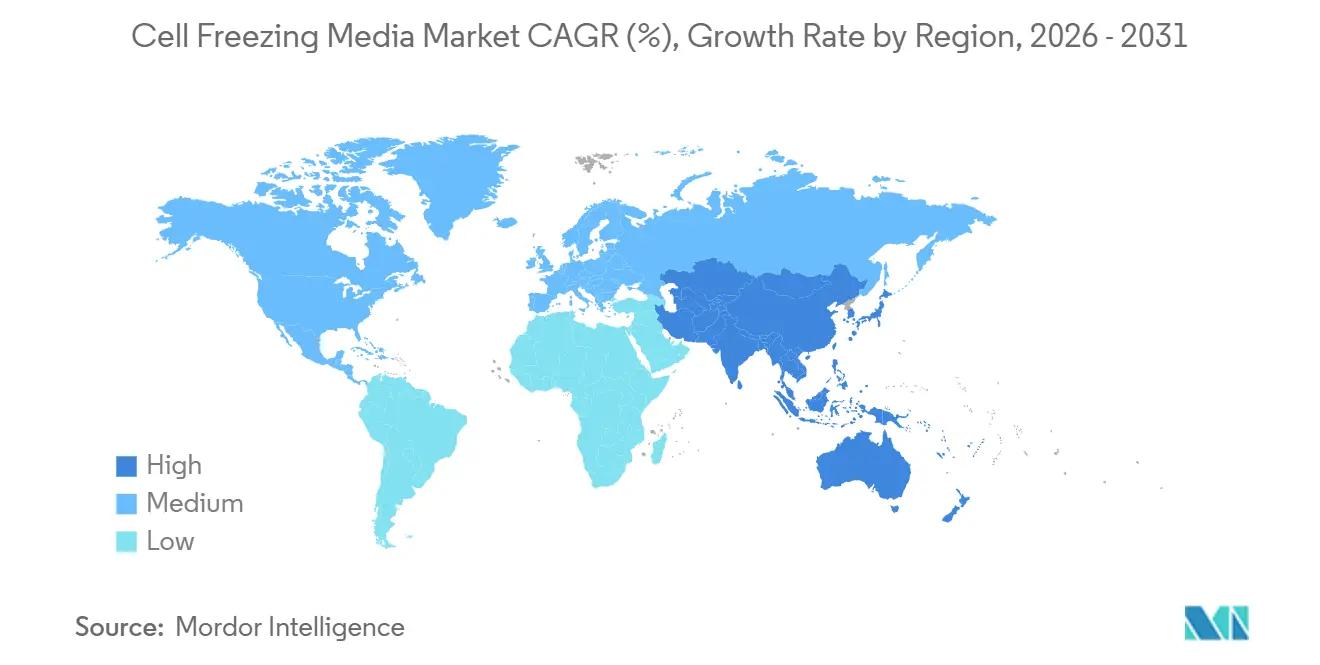
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
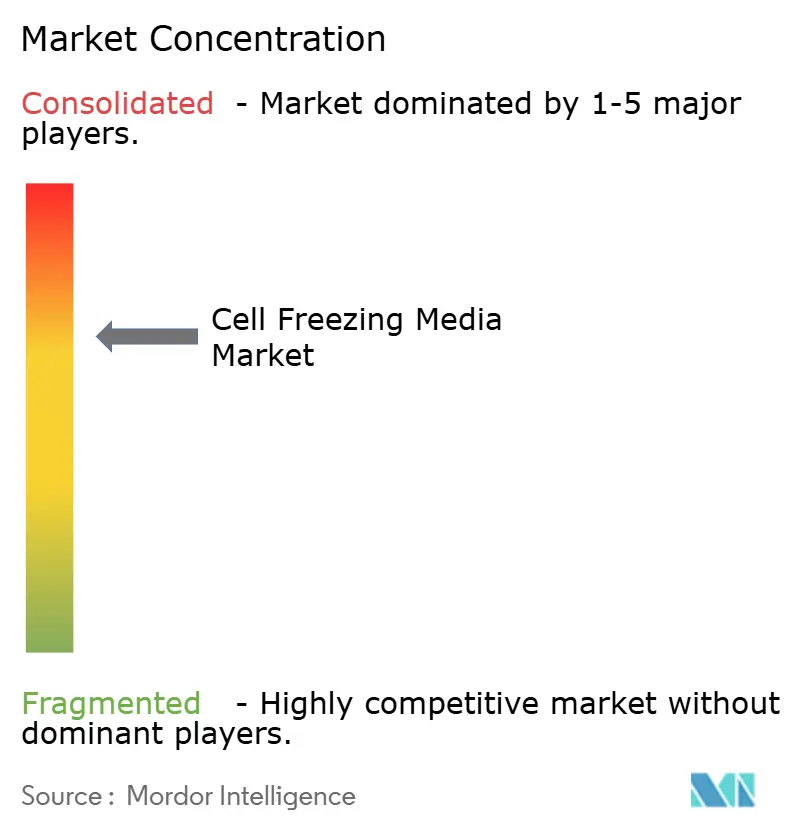
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei supporti per il congelamento cellulare di Mordor Intelligence
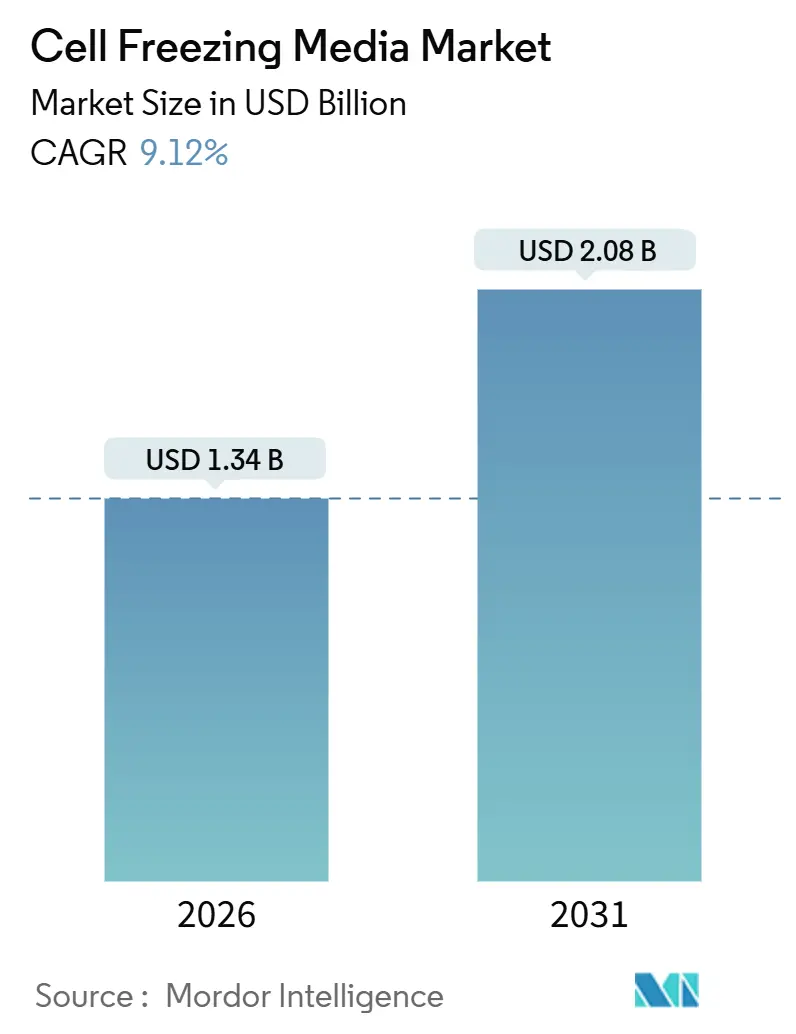
Si stima che il mercato dei supporti per il congelamento cellulare avrà un valore di 1.34 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.08 miliardi di dollari entro il 2031, con un CAGR del 9.12% nel periodo di previsione (2026-2031).
Lo slancio deriva da tre tendenze che si stanno rafforzando: le autorità di regolamentazione di Stati Uniti, Europa e Giappone ora favoriscono formulazioni prive di siero e xeno-free; i modelli di produzione distribuita richiedono una maggiore stabilità di conservazione in più siti; e la pipeline di CAR-T approvate e di altre terapie autologhe continua ad allungarsi. L'intensità competitiva è determinata da fornitori di medie dimensioni specializzati in miscele di dimetilsolfossido (DMSO), mentre i grandi conglomerati delle scienze della vita integrano crioprotettori con hardware e logistica per i bioprocessi. Allo stesso tempo, biobanche, cliniche per la fecondazione in vitro e centri accademici stanno standardizzando protocolli a tasso controllato per garantire la tracciabilità, un requisito che aumenta la domanda di input di qualità conforme alle buone pratiche di fabbricazione (GMP). Il sovrapprezzo sul DMSO di qualità USP persiste, ma si prevede che l'espansione della capacità produttiva dei principali fornitori e la diversificazione dell'approvvigionamento delle materie prime ridurranno i differenziali di prezzo nel medio termine. Nel complesso, questi fattori mantengono il mercato dei supporti per il congelamento cellulare su un percorso di crescita costante che premia i fornitori che riescono ad allineare i propri portafogli di prodotti agli standard normativi e di pratica clinica in continua evoluzione.
Punti chiave del rapporto
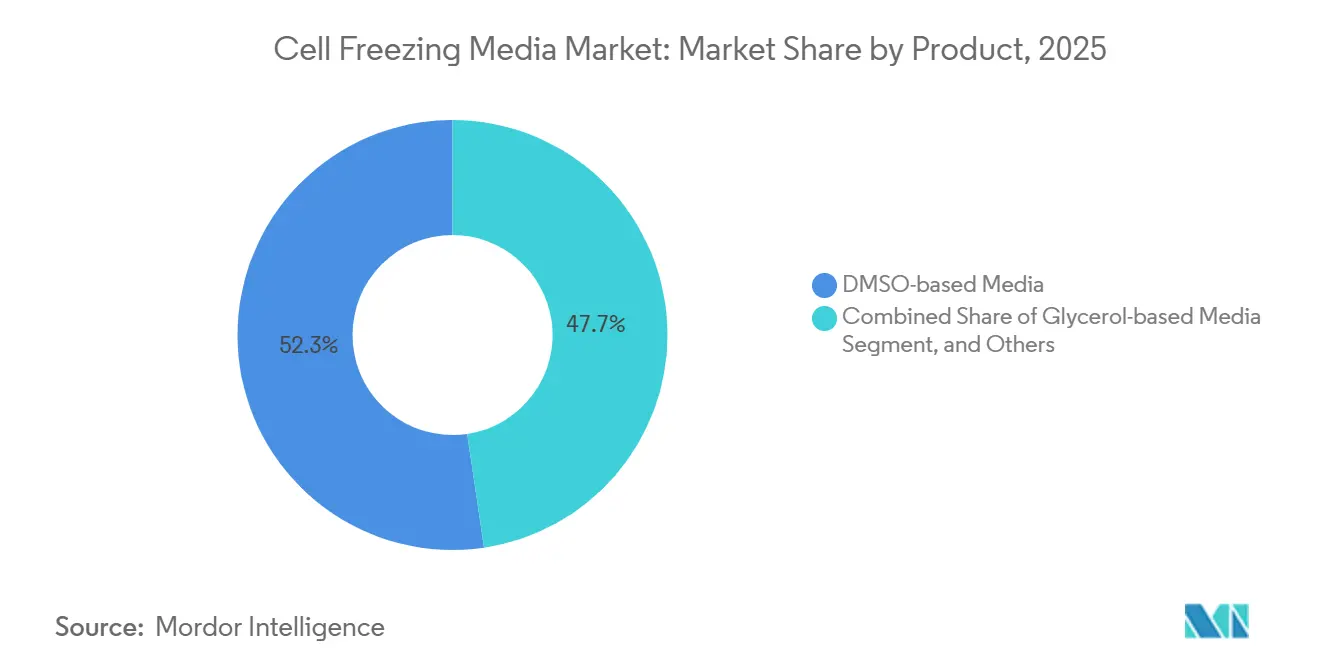
- Per tipologia di prodotto, le formulazioni a base di DMSO hanno rappresentato il 52.34% dei ricavi del 2025, mentre le alternative a base di glicerolo sono rimaste indietro; si prevede che le miscele di DMSO cresceranno a un CAGR dell'11.43% fino al 2031.
- In base al protocollo di congelamento, il congelamento controllato a bassa velocità ha rappresentato il 68.65% della domanda nel 2025, mentre si prevede che la vetrificazione registrerà un CAGR dell'11.65% fino al 2031.
- Con il sistema di coltura cellulare, la coltura in sospensione ha raggiunto il 45.65% del volume 2025; la coltura di organoidi e sferoidi tridimensionali è destinata ad accelerare a un CAGR dell'11.56%.
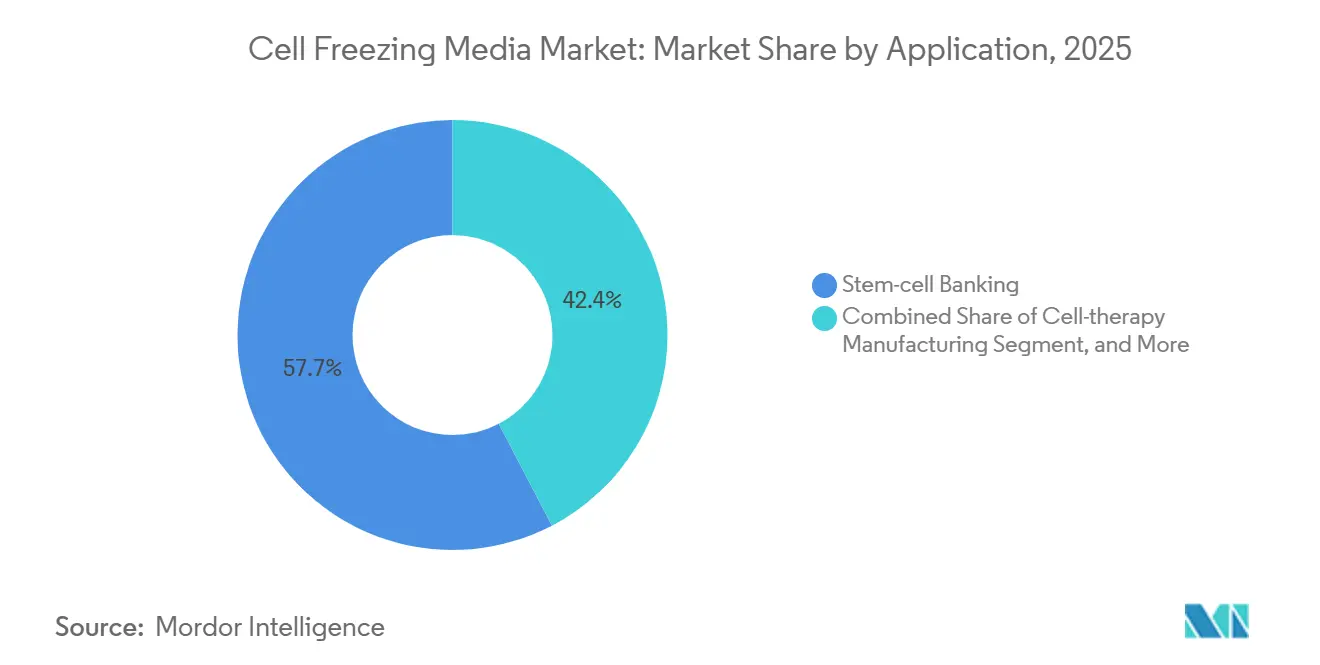
- Per applicazione, la conservazione delle cellule staminali ha rappresentato il 57.65% del fatturato del 2025, ma la produzione di terapie cellulari è sulla buona strada per raggiungere il CAGR più rapido, pari al 12.45%.
- Per quanto riguarda l'utente finale, le aziende farmaceutiche e biotecnologiche hanno rappresentato il 48.65% della spesa del 2025, mentre le biobanche cresceranno a un CAGR del 12.76% fino al 2031.
- In termini geografici, il Nord America ha rappresentato il 42.32% dei ricavi del 2025; l'area Asia-Pacifico è pronta per un CAGR del 10.43% grazie alle molteplici approvazioni di CAR-T in Cina e Giappone.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei supporti per il congelamento cellulare
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ampia adozione di terapie cellulari e geniche | + 2.8% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Espansione delle reti globali di biobanche | + 1.9% | Nucleo globale dell'Asia-Pacifico con ricadute in Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Progressi nel congelamento a velocità controllata e in sistemi chiusi | + 1.5% | Nord America e Unione Europea, adozione anticipata nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Cambiamento normativo verso terreni privi di siero e xeno | + 2.1% | Globale, applicato per primo nell'Unione Europea e nel Nord America | Medio termine (2-4 anni) |
| Esigenze di produzione decentralizzata di terapie cellulari | + 1.4% | Nord America e Unione Europea, programmi pilota nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ampia adozione di terapie cellulari e geniche
Le approvazioni normative per le terapie CAR-T e altri trattamenti autologhi obbligano i produttori a dimostrare una vitalità post-scongelamento superiore al 70% e una potenza funzionale entro un margine del 10% rispetto ai parametri di riferimento pre-congelamento, soglie di prestazione codificate nella bozza di linee guida sulla chimica, la produzione e i controlli della Food and Drug Administration statunitense del gennaio 2024 [1] US Food and Drug Administration, “Chemistry, Manufacturing and Controls for CAR-T,” fda.gov . I flussi di lavoro commerciali per le terapie CAR-T prevedono almeno un congelamento tra la leucaferesi e la trasduzione, spesso un secondo congelamento prima dell'infusione del paziente, il che raddoppia il consumo di terreno di crioconservazione cellulare per paziente rispetto ai modelli allogenici precedenti. Le organizzazioni di sviluppo e produzione a contratto (CDMO) come Lonza hanno ampliato la capacità di Houston nel 2024, integrando congelatori a velocità controllata con mappatura della temperatura in tempo reale, consentendo l'esecuzione standardizzata dei protocolli dei terreni di coltura nei programmi dei clienti. Pipeline terapeutiche più ampie e tendenze all'outsourcing si traducono quindi in una crescita sostenuta dei volumi di terreni di coltura pronti all'uso di grado GMP.
Espansione delle reti globali di biobanche
Le iniziative nazionali di medicina di precisione continuano ad ampliare le proprie banche dati. Il programma di ricerca All of Us dei National Institutes of Health (NIH) statunitensi ha superato il milione di partecipanti a metà del 2024, ognuno dei quali ha contribuito con campioni conservati in miscele di DMSO e immagazzinati in azoto liquido in fase vapore [2] National Institutes of Health, “All of Us Research Program,” nih.gov . La UK Biobank, che ha già superato i 500,000 partecipanti, sta sperimentando formulazioni senza siero per eliminare i componenti bovini e mitigare il rischio normativo a lungo termine. La National GeneBank cinese ha aggiunto moduli per 50 milioni di fiale nel 2024 e ha standardizzato il congelamento a velocità controllata per armonizzare la qualità tra i siti di raccolta provinciali. Le biobanche acquistano terreni di coltura all'ingrosso e richiedono una documentazione completa di tracciabilità, un profilo che supporta accordi di fornitura a lungo termine per formulazioni ad alto volume e sensibili ai costi.
Progressi nel congelamento a velocità controllata e in sistemi chiusi
L'integrazione di congelatori programmabili con percorsi dei fluidi chiusi riduce al minimo la contaminazione, aumentando al contempo la riproducibilità. La piattaforma VIA Freeze di Cytiva consente velocità di raffreddamento fino a 0.1 °C al minuto e registra ogni escursione termica per la presentazione alle autorità di regolamentazione, funzionalità adottate da numerose strutture GMP. L'Università di Edimburgo ha implementato congelatori a velocità controllata privi di azoto liquido nel 2024, riducendo i costi operativi del 20% e mantenendo al contempo una vitalità post-scongelamento superiore all'85% per le cellule staminali mesenchimali. Le sacche chiuse, irradiate con raggi gamma e preriempite con terreno di coltura, eliminano i trasferimenti aperti, storicamente responsabili della maggior parte degli eventi di contaminazione microbica. La piattaforma automatizzata di Miltenyi Biotec ora integra la crioconservazione in linea, consentendo agli ospedali di produrre CAR-T presso il punto di cura senza la necessità di un'infrastruttura completa di camere bianche.
Cambiamento normativo verso terreni privi di siero e xeno
Le linee guida della FDA dell'aprile 2024 richiedono agli sponsor di giustificare eventuali componenti di origine animale, spingendo l'industria verso alternative chimicamente definite. Le linee guida per le terapie avanzate dell'Agenzia Europea per i Medicinali del luglio 2025 richiedono inoltre la completa tracciabilità delle materie prime e raccomandano formulazioni chimicamente definite. I principali fornitori hanno risposto: il terreno di coltura Gibco CTS Synth-a-Freeze Medium di Thermo Fisher Scientific, una miscela xeno-free priva di siero, è utilizzato in diversi studi di fase III CAR-T. CelProgen ha introdotto un reagente simile nel 2025 per i laboratori accademici che devono affrontare requisiti più severi da parte dei comitati di revisione istituzionale. Con l'inasprimento dei controlli normativi, l'adozione di formulazioni definite accelera in ambito clinico e di ricerca.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo degli input di crioconservazione di grado GMP | -1.2% | Globale, più acuto nei mercati Asia-Pacifico sensibili ai costi | Medio termine (2-4 anni) |
| Perdita di vitalità cellulare dovuta a congelamento-scongelamento improprio | -0.9% | Globale, più elevato nelle regioni con competenze GMP limitate | A breve termine (≤ 2 anni) |
| La citotossicità del DMSO porta a una costosa riformulazione | -0.7% | Nord America e Unione Europea | A lungo termine (≥ 4 anni) |
| Colli di bottiglia nella fornitura di DMSO e additivi di grado USP | -0.5% | Carenze globali e sporadiche nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo degli input di crioconservazione di grado GMP
Il DMSO di grado USP viene venduto a un prezzo superiore del 30-40% rispetto al DMSO di grado industriale, poiché fornitori come Gaylord Chemical impongono rigorosi requisiti di certificazione di analisi, che prolungano i tempi di consegna e aumentano i costi di inventario. Per una serie di test CAR-T da 10 dosi, i terreni di crioconservazione rappresentano l'8-12% del costo totale dei beni, che sale al 18% quando vengono utilizzate miscele proprietarie prive di siero. Le CDMO spesso si impegnano a mantenere volumi annuali, riducendo la flessibilità nell'adottare alternative più economiche, e le aziende biotecnologiche più piccole sostengono spese di convalida di 200,000-500,000 dollari per prodotto quando cambiano fornitore, rafforzando ulteriormente la barriera dei costi.
Perdita di vitalità cellulare dovuta a congelamento-scongelamento improprio
Uno studio internazionale pubblicato nel 2024 ha rilevato che il 18% dei lotti di cellule staminali mesenchimali non ha soddisfatto il requisito di vitalità del 70% dopo un singolo ciclo di congelamento-scongelamento, principalmente a causa di velocità di raffreddamento al di fuori dell'intervallo ottimale di 1-3 °C al minuto. Le sedi ospedaliere decentrate presentano curve di apprendimento più ripide e gli errori di calibrazione possono creare gradienti che cristallizzano l'acqua intracellulare, con conseguenti costosi scarti di lotto. Una singola dose di CAR-T non riuscita può rappresentare una perdita di 300,000-500,000 dollari e può comportare la segnalazione obbligatoria degli eventi avversi.
Analisi del segmento
Per tipo di prodotto: Formulazioni DMSO Ancoraggio Validazione clinica
Il mercato dei terreni di congelamento cellulare, attribuito a formulazioni a base di DMSO, ha rappresentato il 52.34% del fatturato del 2025 e si prevede che crescerà a un CAGR dell'11.43% fino al 2031, ben al di sopra delle alternative a base di glicerolo e polimeri. Il DMSO rimane l'unico crioprotettore con quattro decenni di esperienza clinica nel trapianto di cellule staminali emopoietiche, semplificando la revisione normativa. Le miscele a base di trealosio e polimeri affrontano la citotossicità del DMSO, ma sono ancora in ritardo in termini di efficienza nella formazione di colonie, un divario prestazionale che mantiene gli sponsor allineati alle ricette tradizionali a base di DMSO. La quota di mercato dei terreni di congelamento cellulare per i prodotti a base di glicerolo rimarrà probabilmente modesta perché il glicerolo permea lentamente le membrane, portando a tempi di mantenimento incompatibili con la produzione ad alta produttività. Fornitori come STEMCELL Technologies si differenziano incorporando antiossidanti che prolungano la durata funzionale post-scongelamento, una caratteristica apprezzata dalle biobanche che cercano di massimizzare l'utilizzo a valle.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Con il protocollo di congelamento: vantaggi della vetrificazione nelle applicazioni sensibili alla velocità
Il congelamento controllato a bassa velocità ha rappresentato il 68.65% della domanda totale nel 2025, poiché è scalabile fino a sacche multilitro e si integra con linee di riempimento automatizzate, caratteristiche apprezzate dai produttori di CAR-T e dalle biobanche. Al contrario, la vitrificazione sta registrando un CAGR dell'11.65% grazie alla forte adozione nelle cliniche di fecondazione in vitro, dove ovociti e blastocisti devono evitare la formazione di cristalli di ghiaccio per il successo clinico. I terreni utilizzati per la vitrificazione contengono il 30-40% di crioprotettore, il triplo del livello di DMSO nelle miscele a velocità controllata, sottolineando la necessità di formulazioni altamente ottimizzate. Strategie ibride che prevedono il raffreddamento a velocità controllata fino a -40 °C seguito da una rapida immersione sono in fase di studio per la conservazione degli organoidi, al fine di ridurre la tossicità e salvaguardare al contempo l'architettura dei tessuti.
Con Cell Culture System: i modelli 3D guidano l'innovazione
I sistemi di coltura in sospensione hanno rappresentato il 45.65% del volume del 2025, trainati dal loro predominio nell'espansione delle cellule T per la terapia CAR-T, un'applicazione fondamentale per il mercato dei terreni di congelamento cellulare. Nel frattempo, le colture di organoidi e sferoidi stanno crescendo a un CAGR dell'11.56% perché le aziende farmaceutiche preferiscono modelli tumorali 3D che prevedono la risposta ai farmaci con maggiore accuratezza rispetto ai monostrati 2D. I fornitori hanno introdotto protocolli specifici per organoidi che adattano le concentrazioni di DMSO e le velocità di raffreddamento a diverse composizioni di membrana, ampliando i confini della conservazione dei tessuti complessi. Con la migrazione dei modelli 3D dalla ricerca alla produzione regolamentata, la domanda di varianti di terreni definite e a bassa tossicità è destinata a crescere.
Per applicazione: la produzione di terapie cellulari supera il settore bancario tradizionale
Le banche di cellule staminali hanno mantenuto il 57.65% del fatturato nel 2025, riflettendo decenni di programmi di conservazione del sangue del cordone ombelicale e del midollo osseo. Tuttavia, la produzione di terapie cellulari offre il CAGR più rapido, pari al 12.45%, poiché ogni prodotto autologo commerciale richiede almeno un cryostep. La dimensione del mercato dei terreni di congelamento cellulare destinata alla produzione di terapie cellulari, pertanto, aumenta proporzionalmente con ogni nuova approvazione terapeutica. Ciononostante, le banche di sangue del cordone ombelicale stanno aggiornando le ricette con miscele prive di siero per allinearsi ai nuovi standard etici, a dimostrazione del fatto che i segmenti tradizionali non sono immuni all'innovazione di prodotto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le biobanche accelerano più velocemente
Le aziende farmaceutiche e biotecnologiche hanno rappresentato il 48.65% della spesa del 2025, trainate dal doppio ruolo di produttori di terapie e consumatori di cellule primarie. Le biobanche, tuttavia, stanno registrando un CAGR del 12.76%, con l'espansione dei programmi di genomica di popolazione a livello nazionale, che superano il milione di partecipanti ciascuno. Questo cambiamento spinge i fornitori a confezionare SKU di grandi volumi e a costi ottimizzati, con una solida documentazione della catena di custodia. Gli ospedali coinvolti nei flussi di lavoro CAR-T decentralizzati ora richiedono scorte di supporti point-of-care, ampliando la base clienti ma anche aumentando le aspettative per i formati pronti all'uso.
Analisi geografica
Mercato dei mezzi di congelamento cellulare in Nord America ed Europa
Il Nord America ha registrato il 42.32% del fatturato del 2025, grazie alla presenza di densi distretti produttivi di CAR-T e all'ampia rete di biobanche pubbliche e private della regione. L'area beneficia di linee guida armonizzate della FDA che chiariscono i parametri di performance post-scongelamento, riducendo l'incertezza normativa per i nuovi operatori. L'Europa segue con un'adozione costante grazie alle linee guida dell'Agenzia Europea per i Medicinali del luglio 2025 che standardizzano la tracciabilità delle materie prime, riducendo l'onere amministrativo degli studi clinici multinazionali.
Mercato dei mezzi di congelamento cellulare in APAC, Medio Oriente e Africa e America Latina
La regione Asia-Pacifico sta avanzando a un CAGR del 10.43%, trainata dall'approvazione da parte della National Medical Products Administration di 15 terapie CAR-T entro la fine del 2024 in Cina e di sei prodotti di medicina rigenerativa autorizzati in Giappone nel periodo 2023-2024 [3] National Medical Products Administration, “CAR-T Approvals List,” nmpa.gov.cn. L'espansione della National GeneBank cinese sottolinea l'impegno nazionale per la conservazione di campioni su larga scala, mentre India e Corea del Sud intensificano i programmi accademici e clinici che integrano protocolli a velocità controllata per soddisfare i futuri standard GMP. Il Medio Oriente e l'Africa rimangono regioni nascenti, con centri di crescita negli Emirati Arabi Uniti e in Sudafrica. Al contrario, lo slancio dell'America Latina si concentra in Brasile e Argentina, in un contesto di crescente chiarezza normativa.
Mercato dei mezzi di congelamento cellulare in Belgio e in Europa
L'infrastruttura logistica tiene il passo. Cryoport ha aperto un hub in Belgio nel novembre 2024 con una capacità di 1,100 prodotti per leucaferesi all'anno, per servire le sperimentazioni e i lanci europei. L'espansione illustra come i fornitori di servizi logistici terzi collaborino con i fornitori di terreni di coltura per offrire servizi chiavi in mano che includono flussi di lavoro di crioconservazione convalidati. Di conseguenza, la crescita regionale dipende non solo dall'approvazione delle terapie, ma anche da reti coordinate di catene del freddo che garantiscano la fattibilità lungo le rotte transcontinentali.
Panorama competitivo
I cinque principali fornitori, Thermo Fisher Scientific, Merck KGaA, BioLife Solutions, STEMCELL Technologies e Sartorius, detengono complessivamente circa il 55-60% del fatturato globale, riflettendo una moderata concentrazione. I grandi operatori storici sfruttano ampi portafogli che includono miscele di DMSO, varianti di glicerolo e ricette proprietarie senza siero, consentendo il cross-selling a diversi segmenti. L'acquisizione di Sexton Biotechologies da parte di BioLife Solutions per 76 milioni di dollari nell'ottobre 2024 ha aggiunto capacità di riempimento-finitura e liofilizzazione, consentendo all'azienda di offrire kit liofilizzati ottimizzati per siti decentralizzati. Operatori emergenti come X-Therma e Akron Biotechnology si concentrano su formulazioni senza o a basso contenuto di DMSO per ridurre al minimo la citotossicità, sebbene la convalida GMP su larga scala sia ancora in sospeso.
Le partnership tra fornitori di apparecchiature e terreni di coltura si stanno rafforzando. Lonza integra la sua piattaforma Cocoon con kit di crioconservazione prequalificati, mentre Miltenyi Biotec confeziona terreni di coltura per il congelamento con sistemi automatizzati di elaborazione cellulare per attrarre produttori ospedalieri. Le richieste di proprietà intellettuale nel 2024-2025 riguardano polimeri zwitterionici e carrier di trealosio progettati per ridurre le concentrazioni di DMSO al di sotto del 5% v/v, mantenendo al contempo una vitalità post-scongelamento superiore all'80%, una soglia in linea con le future aspettative della FDA. I fornitori che offrono la certificazione ISO 13485 e la documentazione di tracciabilità end-to-end ottengono prezzi maggiorati e contratti di fornitura a lungo termine, rafforzando il valore della conformità come leva competitiva.
Leader del settore dei supporti per il congelamento cellulare
Termo Fisher Scientific Inc.
Merck KGaA
Tecnologie STEMCELL
Sartorio AG
BioLife Solutions Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Novembre 2025: Evia Bio, uno dei principali fornitori di soluzioni di crioconservazione non DMSO per i settori della terapia cellulare e della fecondazione in vitro, ha lanciato CellShieldTM MSC, la sua prima soluzione proprietaria di crioconservazione che consente agli sviluppatori di terapie basate su MSC di ottenere prestazioni equivalenti o migliori rispetto ai tradizionali terreni di coltura basati su DMSO.
- Ottobre 2024: Nucleus Biologics, uno dei principali fornitori di soluzioni per colture cellulari e bioprocessi per il settore della terapia cellulare e genica (CGT), ha lanciato NB-KUL DF, un crioterreno chimicamente definito e privo di DMSO, destinato a ridefinire gli standard di crioconservazione. Progettato per i produttori di CGT, NB-KUL DF offre le stesse prestazioni dei terreni a base di DMSO e supera le opzioni prive di DMSO in termini di vitalità cellulare, recupero ed espansione.
Ambito del rapporto sul mercato globale dei supporti per il congelamento cellulare
Secondo l'ambito del rapporto, il terreno di congelamento cellulare è una soluzione specializzata, solitamente contenente un terreno di base, siero/proteine e un crioprotettore come DMSO o glicerolo, progettato per proteggere le cellule durante il congelamento lento e la conservazione a lungo termine, impedendo la formazione di cristalli di ghiaccio dannosi, garantendo un'elevata vitalità dopo lo scongelamento per un futuro utilizzo nella ricerca o nella terapia.
Il mercato dei terreni di congelamento cellulare è segmentato per tipologia di prodotto (a base di DMSO, a base di glicerolo e altri), protocollo di congelamento (a bassa velocità controllata e vetrificazione), sistema di coltura cellulare (sospensione, aderenza 2D, organoide/sferoide 3D e altri), applicazione (conservazione delle cellule staminali, produzione di terapie cellulari, scoperta e screening di farmaci, fecondazione in vitro e ricerca accademica), utente finale (farmaceutica e biotecnologie, istituti accademici e di ricerca, CRO/CDMO, ospedali e laboratori clinici e biobanche) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto fornisce il valore (in milioni di USD) per i segmenti sopra indicati.
| Supporti basati su DMSO |
| Supporti a base di glicerolo |
| Altri tipi di prodotto |
| Congelamento lento (controllato) |
| vetrificazione |
| Coltura cellulare in sospensione |
| Coltura cellulare aderente 2-D |
| Coltura organoide/sferoide 3D |
| Altro |
| Conservazione delle cellule staminali |
| Produzione di terapia cellulare |
| Scoperta e screening di farmaci |
| Fecondazione in vitro (IVF) |
| Ricerca accademica |
| Aziende farmaceutiche e biotecnologiche |
| Istituti accademici e di ricerca |
| Organizzazioni di ricerca/sviluppo e produzione a contratto (CRO/CDMO) |
| Ospedali e laboratori clinici |
| Biobanche |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Supporti basati su DMSO | |
| Supporti a base di glicerolo | ||
| Altri tipi di prodotto | ||
| Con il protocollo di congelamento | Congelamento lento (controllato) | |
| vetrificazione | ||
| Dal sistema di coltura cellulare | Coltura cellulare in sospensione | |
| Coltura cellulare aderente 2-D | ||
| Coltura organoide/sferoide 3D | ||
| Altro | ||
| Per Applicazione | Conservazione delle cellule staminali | |
| Produzione di terapia cellulare | ||
| Scoperta e screening di farmaci | ||
| Fecondazione in vitro (IVF) | ||
| Ricerca accademica | ||
| Per utente finale | Aziende farmaceutiche e biotecnologiche | |
| Istituti accademici e di ricerca | ||
| Organizzazioni di ricerca/sviluppo e produzione a contratto (CRO/CDMO) | ||
| Ospedali e laboratori clinici | ||
| Biobanche | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei supporti per il congelamento cellulare nel 2031?
Si prevede che il mercato raggiungerà i 2.08 miliardi di dollari entro il 2031, con un CAGR del 9.12%.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 10.43%, trainata dalle molteplici approvazioni di CAR-T in Cina e Giappone.
Perché le formulazioni a base di DMSO prevalgono?
Rappresentano il 52.34% dei ricavi del 2025 perché quattro decenni di esperienza clinica semplificano la revisione normativa e garantiscono prestazioni costanti dopo lo scongelamento.
Quale segmento è destinato a crescere più rapidamente in termini di applicazioni?
Si prevede che la produzione di terapie cellulari crescerà a un CAGR del 12.45% perché ogni terapia autologa richiede almeno una fase di congelamento.
In che modo le normative influenzano lo sviluppo dei prodotti?
Le linee guida della FDA e dell'EMA ora favoriscono formulazioni prive di siero e xenobiotici con piena tracciabilità, spingendo i fornitori a sviluppare linee di terreni di coltura chimicamente definiti.
Quali sono le aziende leader nel settore?
Thermo Fisher Scientific, Merck KGaA, BioLife Solutions, STEMCELL Technologies e Sartorius rappresentano insieme circa il 55-60% del fatturato globale.


