

Dimensioni e quota di mercato dei sacchetti per terreni di coltura cellulare
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.71 miliardo di dollari |
| Dimensione del mercato (2031) | 2.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.05% CAGR |
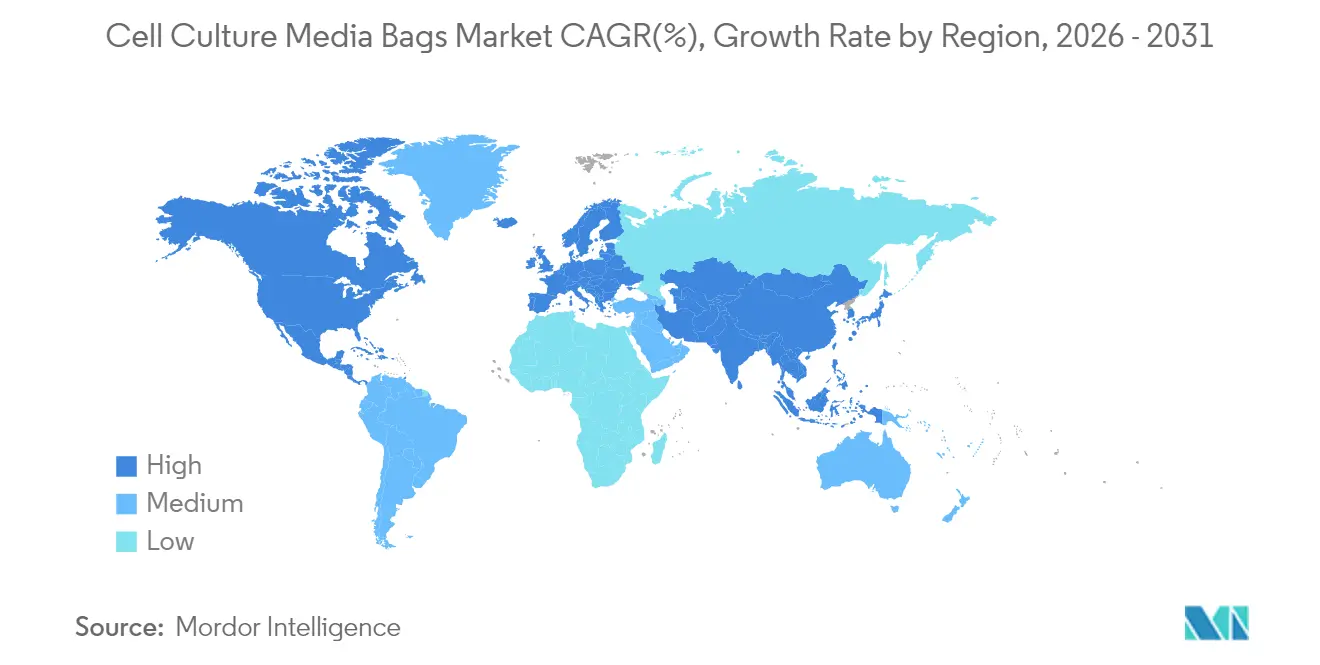
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
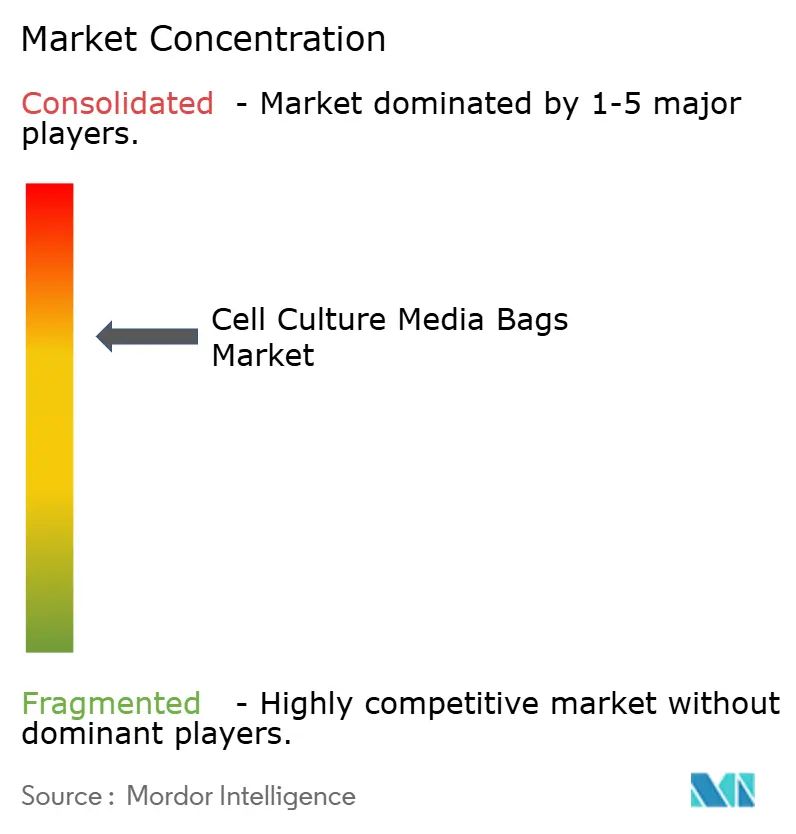
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei sacchetti per colture cellulari di Mordor Intelligence
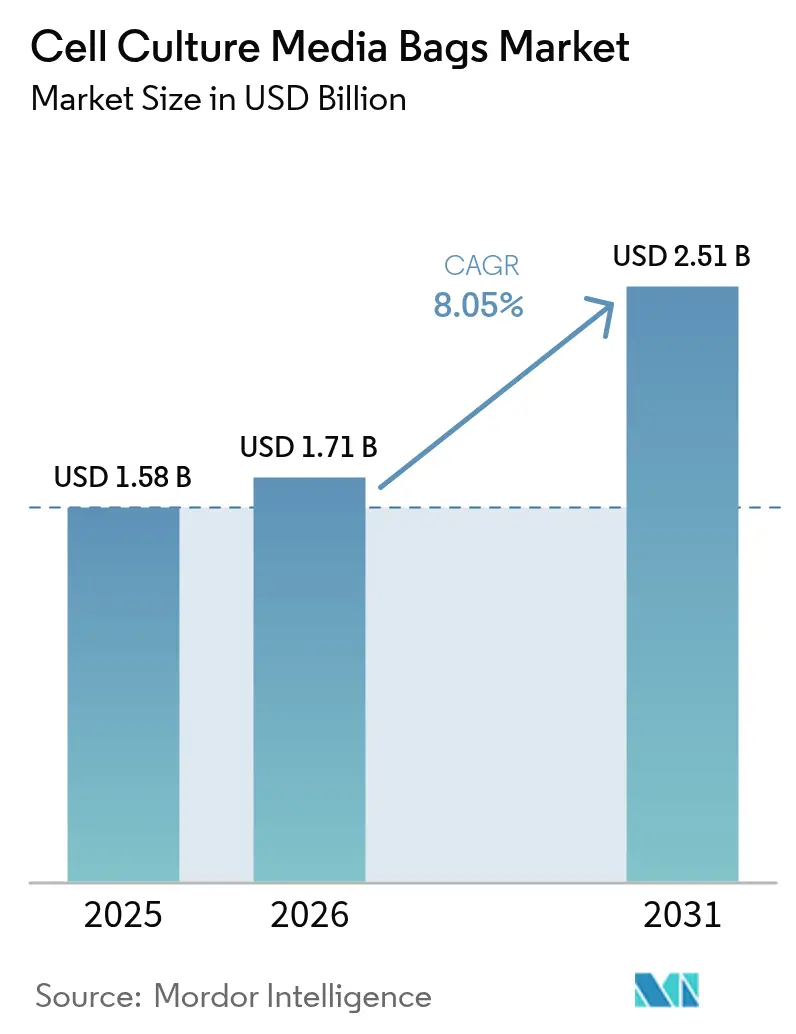
Si stima che il mercato dei sacchetti per terreni di coltura cellulare nel 2026 raggiungerà 1.71 miliardi di dollari, in crescita rispetto al valore di 1.58 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 2.51 miliardi di dollari, con un CAGR dell'8.05% nel periodo 2026-2031. La robusta domanda è legata all'accelerazione dell'adozione di bioprocessi monouso, all'espansione delle pipeline di anticorpi monoclonali (mAB) e ai rinnovati investimenti in capacità da parte delle CDMO (Centre of Medicine) per la produzione di vaccini. L'attenzione crescente verso operazioni prive di contaminazione, tempi di sostituzione più rapidi e credenziali di sostenibilità posizionano i sacchetti per terreni di coltura monouso come alternativa preferibile ai contenitori in acciaio inossidabile. Le innovazioni nei fluoropolimeri che riducono il rischio di rilascio, unite alle iniziative di integrazione verticale dei principali fornitori, creano ulteriore slancio. Allo stesso tempo, la vulnerabilità della catena di fornitura dei polimeri di qualità premium e una più rigorosa supervisione normativa sugli estraibili rappresentano pressioni compensative.
Punti chiave del rapporto
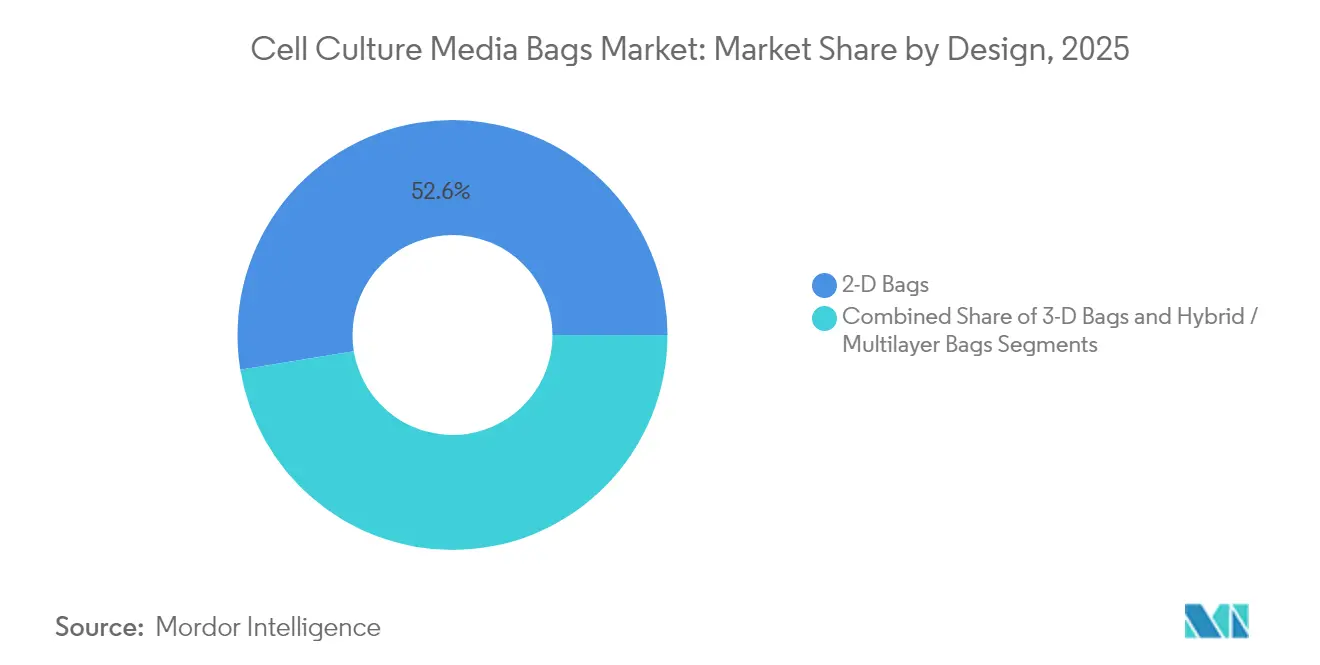
- Per impostazione predefinita, le buste 2-D hanno detenuto il 52.58% della quota di mercato delle buste per terreni di coltura cellulare nel 2025, mentre si prevede che le buste 3-D cresceranno a un CAGR del 10.05% entro il 2031.
- In base al materiale, l'EVA ha conquistato una quota di fatturato del 35.06% nel 2025; si prevede che i polimeri fluorurati come il PVDF cresceranno a un CAGR del 10.41% fino al 2031.
- In termini di volume di capacità, il segmento da 50 a 500 L ha rappresentato il 39.05% delle dimensioni del mercato dei sacchetti per terreni di coltura cellulare nel 2025; i volumi superiori a 500 L sono destinati ad aumentare a un CAGR dell'11.02%.
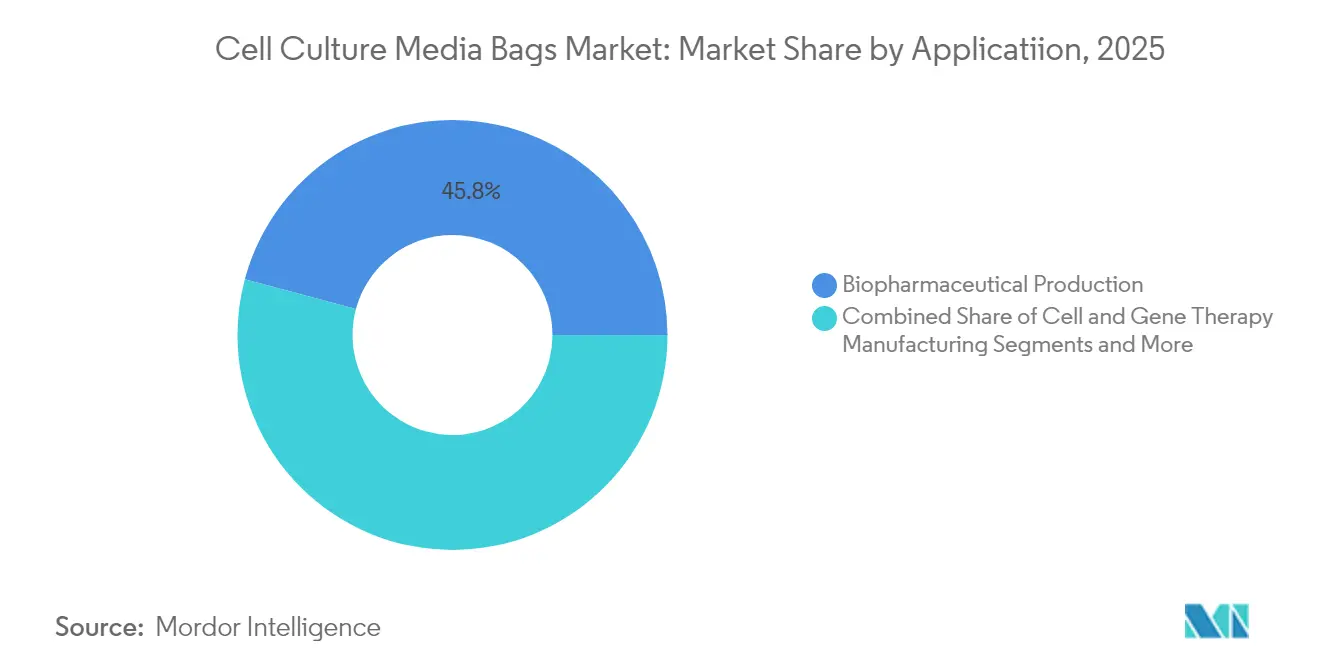
- Per applicazione, nel 45.83 la produzione biofarmaceutica deteneva una quota del 2025% del mercato delle buste per terreni di coltura cellulare, mentre la produzione di terapie cellulari e geniche sta avanzando a un CAGR del 11.98%.
- Per quanto riguarda gli utenti finali, le aziende farmaceutiche e biotecnologiche hanno registrato una quota del 54.02% nel 2025; le CDMO/CRO hanno registrato la crescita più rapida, con un CAGR del 9.76%.
- In termini geografici, il Nord America ha controllato il 38.62% dei ricavi del 2025, mentre l'area Asia-Pacifico è quella in più rapida crescita con un CAGR dell'11.36% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sacchetti per terreni di coltura cellulare
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione delle pipeline di produzione biofarmaceutica e mAB | + 1.8% | Globale, con concentrazione in Nord America e UE | Medio termine (2-4 anni) |
| Rapida adozione di sistemi di bioprocessing monouso | + 2.1% | Globale, guidato dal Nord America, in espansione nell'APAC | A breve termine (≤ 2 anni) |
| Crescenti sperimentazioni cliniche sulle cellule staminali e sulla medicina rigenerativa | + 1.2% | Nord America e nucleo dell'UE, emergente nell'APAC | A lungo termine (≥ 4 anni) |
| Aumento delle capacità dei CDMO per i vaccini dopo il COVID-19 | + 0.9% | Globale, con focus su APAC e mercati emergenti | Medio termine (2-4 anni) |
| Passaggio ai micro-bioreattori a perfusione ad alta densità | + 1.4% | Nord America e UE, trasferimento tecnologico verso l'APAC | Medio termine (2-4 anni) |
| Mandati di decarbonizzazione di Ambito 3 a favore di sacchetti polimerici leggeri | + 0.7% | Guidato dall'UE, si sta espandendo in Nord America e alle multinazionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Espansione delle pipeline di produzione biofarmaceutica e mAB
L'aumento della capacità produttiva di anticorpi monoclonali, come l'espansione da 1.6 miliardi di dollari di Fujifilm Diosynth in Danimarca, sottolinea l'entità della domanda di soluzioni di mercato per sacche per terreni di coltura cellulare in grandi volumi. I processi a titolo più elevato prolungano la durata della coltura e aumentano la concentrazione proteica, richiedendo pellicole per sacche resistenti all'accumulo di materiale estraibile. La produzione di coniugati anticorpo-farmaco aumenta ulteriormente le esigenze di controllo della contaminazione, rafforzando il passaggio a soluzioni monouso pre-sterilizzate. La diversificazione geografica degli studi clinici in Cina e India sta creando opportunità di approvvigionamento regionale che rispettano comunque le aspettative di FDA ed EMA.
Rapida adozione di sistemi di bioprocessing monouso
I tempi di cambio che si riducono da settimane a 48 ore e i minori requisiti di pulizia rendono i sistemi monouso molto attraenti per i CDMO multiprodotto. [1] Boyd Biomedical, “Single-Use Systems Cut Changeover to 48 Hours,” BioProcess International, bioprocessintl.com Le valutazioni del ciclo di vita rivelano un impatto ambientale complessivo inferiore rispetto all'acciaio inossidabile, sfatando i miti sui monouso. I produttori di terapia cellulare e genica considerano il monouso obbligatorio per mitigare la contaminazione incrociata tra lotti autologhi, aumentando la domanda di geometrie di sacche su misura compatibili con la perfusione e i processi intensificati.
Crescenti sperimentazioni cliniche sulle cellule staminali e sulla medicina rigenerativa
Programmi clinici come la sperimentazione sul Parkinson del Mass General Brigham si basano su sacche in fluoropolimero a bassissimo rilascio per preservare i fenotipi sensibili delle cellule staminali. [2] Mass General Brigham, "La sperimentazione clinica testa un nuovo trattamento con cellule staminali per la malattia di Parkinson", Science Daily, sciencedaily.com Man mano che gli ambienti di ricerca si espandono verso volumi commerciali, i fornitori che offrono prestazioni costanti delle sacche da <5 L a 50 L ottengono un vantaggio. Gli standard di biocompatibilità rigorosi nella medicina rigenerativa premiano i produttori in grado di essere conformi a USP <87> e USP <665>.
Aumento delle capacità dei CDMO per i vaccini dopo il COVID-19
Investimenti come l'ammodernamento del sistema fill-finish di Resilience, pari a 225 milioni di dollari, stanno ampliando la produzione di vettori virali e mRNA. Queste modalità richiedono film per sacchetti che tollerino bassi pH e il contatto con i solventi. La localizzazione regionale nell'area Asia-Pacifico riduce i tempi di consegna e le emissioni legate al trasporto, dando ulteriore impulso al mercato dei sacchetti per terreni di coltura cellulare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Contaminazione e rischio di rilascio rispetto ai recipienti rigidi | -1.3% | Globale, con un controllo più rigoroso in Nord America e nell'UE | A breve termine (≤ 2 anni) |
| Aumento dei costi di smaltimento dei rifiuti bio-pericolosi | -0.8% | Mercati sviluppati, diffusione verso le economie emergenti | Medio termine (2-4 anni) |
| Volatilità dei prezzi delle resine EVA e PE di qualità premium | -0.6% | Globale, con variazioni regionali nell'accesso all'offerta | A breve termine (≤ 2 anni) |
| Concentrazione geopolitica dell'offerta di polimeri | -0.4% | Globale, con particolare impatto sui produttori occidentali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Contaminazione e rischio di rilascio rispetto ai recipienti rigidi
La scoperta di composti citotossici come il bDtBPP ha posto nuova enfasi su rigorosi test sugli estraibili, spingendo la FDA a ridefinire le soglie di rischio accettabili. La transizione dalla norma USP <88> alla norma USP <87>/<665> aumenta i costi di qualificazione, incoraggiando i fornitori a sviluppare sacche rivestite in fluoropolimero nonostante i prezzi più elevati.
Aumento dei costi di smaltimento dei rifiuti bio-pericolosi
L'incenerimento rimane la soluzione dominante per il fine vita dei rifiuti, ma l'aumento delle tariffe e l'inasprimento delle normative sulle discariche comportano costi operativi aggiuntivi. I progetti pilota di riciclaggio e pirolisi in fase iniziale sono promettenti, ma richiedono investimenti in conto capitale e chiarezza normativa prima dell'adozione su larga scala.
Analisi del segmento
In base alla progettazione: l'innovazione 3D guida l'adozione premium
Le pellicole 2D hanno mantenuto il 52.58% del mercato dei sacchetti per terreni di coltura cellulare nel 2025, riflettendo il predominio pregresso nelle attività di seed-training e buffer-prep. Tuttavia, i formati 3D si stanno espandendo a un CAGR del 10.05%, alimentati dalla forte adozione di sistemi di perfusione intensificata e di suite di vettori virali su scala commerciale. La geometria cubica flessibile migliora la velocità di miscelazione e di trasferimento di massa, risparmiando spazio, attributi convalidati da studi di fluidodinamica computazionale. Le versioni ibride multistrato che combinano strati centrali in EVA con superfici di contatto in fluoropolimero sono destinate a lotti di farmaci biologici ad alta potenza e terapie cellulari, con prezzi maggiorati che incrementano la crescita del fatturato.
La domanda di sacchi 3D si basa anche sull'integrazione con serbatoi pallet automatizzati che semplificano la logistica tra le fasi a monte e a valle. Con la standardizzazione degli impianti mAB su bioreattori monouso da 2,000 litri, i fornitori stanno adattando il design dei sacchi 3D alle limitazioni di forza g delle moderne piattaforme basculanti. Si prevede che il mercato dei sacchi per terreni di coltura cellulare per configurazioni 3D raggiungerà 1.01 miliardi di dollari entro il 2031, sostenendo i maggiori investimenti di capitale da parte delle aziende di estrusione. Innovazioni come i rinforzi delle porte incisi al laser e i sensori preinstallati riducono l'intervento dell'operatore e aiutano i CDMO ad accelerare i tempi di consegna.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per materiale: i polimeri fluorurati guidano l'innovazione
L'EVA ha registrato un fatturato del 35.06% nel 2025 grazie al suo equilibrio tra trasparenza, saldabilità e costo. Ciononostante, i polimeri fluorurati come il PVDF stanno registrando un CAGR del 10.41%, superando la media del settore delle sacche per terreni di coltura cellulare, poiché gli operatori del settore delle cellule staminali e della terapia genica insistono su strati di contatto ultra-puliti. Le restrizioni normative sulle classi di sostanze PFAS creano incertezza futura, ma la domanda temporanea rimane elevata data la disponibilità limitata di sostituti non fluorurati con inerzia comparabile.
Le strutture multistrato che racchiudono una sottile superficie in PVDF tra i supporti in EVA contribuiscono a contenere i costi, garantendo al contempo prestazioni di lisciviazione. La ricerca e sviluppo dei fornitori si sta inoltre concentrando su strati di collegamento di origine biologica che mantengano le caratteristiche di barriera ai gas e migliorino al contempo la riciclabilità a fine vita. Il mercato dei sacchetti per terreni di coltura cellulare per film fluorurati è destinato a superare 0.6 miliardi di dollari entro il 2031, poiché gli impianti più maturi stanno adeguando le suite più vecchie per soddisfare i limiti aggiornati sugli estraibili. Al contrario, l'utilizzo del PVC sta diminuendo a causa dei problemi di migrazione degli ftalati, accelerando il passaggio del mix di materiali verso alternative ad alte prestazioni.
Per volume di capacità: crescita delle unità su larga scala
La gamma da 50 a 500 litri ha rappresentato il 39.05% delle vendite del 2025, dato il suo ruolo centrale nella fornitura clinica e nelle campagne pilota. Tuttavia, i volumi superiori a 500 litri stanno aumentando con un CAGR dell'11.02% grazie a investimenti di grande portata, come quello del sito Lonza di Vacaville, che vanta una capacità di 330,000 litri. L'elevata domanda di volumi avvantaggia i fornitori, offrendo anelli rinforzati per le impugnature e porte di diametro più ampio, in grado di trasferire rapidamente i fluidi.
L'intensificazione del processo consente ai produttori di raggiungere una densità vitale >100 × 10^6 cellule/mL, prolungando la durata utile dei sacchetti e aumentando il controllo delle prestazioni di fatica del film. Si prevede che la quota di mercato dei sacchetti per terreni di coltura cellulare, detenuta da formati >500 L, salirà al 17.30% entro il 2031, grazie alle strategie di scale-out che integrano quelle tradizionali. I fornitori garantiscono prestazioni di miscelazione costanti per tutte le dimensioni dei sacchetti, preservando i rapporti d'aspetto e le configurazioni degli sparger, semplificando gli oneri di convalida per gli operatori GMP.
Per applicazione: la terapia cellulare e genica accelera
La produzione di proteine biofarmaceutiche è rimasta la colonna portante, con una quota del 45.83% nel 2025, a dimostrazione di programmi consolidati di anticorpi e proteine ricombinanti. Il segmento della terapia genica e cellulare, tuttavia, sta crescendo a un CAGR del 11.98%, grazie alle molteplici approvazioni di terapia genica da parte della FDA nel 2024. I flussi di lavoro autologhi richiedono sistemi piccoli, chiusi e monouso che proteggano i lotti specifici per il paziente da interferenze.
I vettori per terapie avanzate spesso richiedono passaggi a basso pH o con solventi che mettono a dura prova le pellicole per sacchetti convenzionali, stimolando l'aggiornamento degli strati di contatto in fluoropolimeri. Il mercato dei sacchetti per terreni di coltura cellulare legato alla terapia cellulare e genica potrebbe superare gli 0.54 miliardi di dollari entro il 2031, trainato da oltre 1,200 sperimentazioni in corso in tutto il mondo. Anche la produzione di vaccini contribuisce all'incremento di volume, in particolare per le piattaforme di mRNA che richiedono un contatto con processo privo di nucleasi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i CDMO guidano l'espansione del mercato
Le attività interne delle aziende farmaceutiche e biotecnologiche hanno rappresentato il 54.02% della domanda del 2025; tuttavia, CDMO e CRO stanno registrando un'impennata con un CAGR del 9.76%, grazie all'outsourcing da parte degli innovatori per acquisire agilità di capacità. Gli outsourcer prediligono pacchetti chiavi in mano che includono sacche, connettori e certificati di sterilizzazione pre-validati per semplificare le procedure normative.
Le alleanze strategiche tra fornitori di sacchetti e fornitori di servizi integrano la sicurezza dell'approvvigionamento con la competenza nello sviluppo dei processi. Si prevede che il mercato dei sacchetti per terreni di coltura cellulare legato ai CDMO supererà gli 0.9 miliardi di dollari entro il 2031. I laboratori accademici e le aziende diagnostiche registrano una crescita costante, seppur contenuta, grazie alle varianti di sacchetti in miniatura che riducono il consumo di terreni nei formati ad alta produttività.
Analisi geografica
Mercato nordamericano delle sacche per terreni di coltura cellulare
Il Nord America ha registrato il 38.62% del fatturato globale nel 2025 grazie a pipeline cliniche approfondite, a un'infrastruttura GMP matura e alla leadership normativa della FDA. Investimenti come il sito Pfizer del Massachusetts, da 200 milioni di dollari, e lo stabilimento Fujifilm della Carolina del Nord, da 1.2 miliardi di dollari, rafforzano i vantaggi su scala regionale. Canada e Messico incrementano l'offerta regionale attraverso una produzione di nicchia e una capacità di riempimento e finitura economicamente vantaggiosa. L'elevata diffusione di piattaforme per la terapia cellulare e genica incrementa ulteriormente la domanda di sofisticate sacche monouso, in particolare quelle rivestite con strati di contatto in fluoropolimero per estraibili a bassissimo contenuto.
Mercato delle sacche per terreni di coltura cellulare nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'11.36% al 2031, grazie al sostegno politico cinese e indiano ai prodotti biologici nazionali. L'armonizzazione normativa della Cina con gli standard ICH favorisce la produzione locale di sacche per terreni di coltura conformi alle normative occidentali. Il modello produttivo indiano, competitivo in termini di costi, attrae contratti di sponsorizzazione da parte di sponsor globali, mentre la Corea del Sud sfrutta gli incentivi governativi per costruire cluster di terapie avanzate. Il Giappone sta convertendo le tradizionali attrezzature in acciaio inossidabile a piattaforme flessibili monouso, sebbene le pratiche di convalida rimangano conservative. Si prevede che il mercato delle sacche per terreni di coltura cellulare attribuibile all'Asia-Pacifico supererà quello dell'Europa entro il 2028.
Mercato europeo delle sacche per terreni di coltura cellulare
L'Europa mantiene una solida crescita, alimentata dai poli biologici tedeschi, britannici e francesi, oltre che dai mandati di sostenibilità dell'UE che premiano i materiali a basse emissioni di carbonio. Le politiche di economia circolare stanno catalizzando la ricerca e sviluppo su film riciclabili e sistemi di ritiro a circuito chiuso. La Brexit rimodella la logistica di approvvigionamento, ma l'adozione da parte dell'EMA delle linee guida sugli estraibili allineate alla FDA semplifica il trasferimento tecnologico. Italia e Spagna aumentano la capacità produttiva per vaccini di nicchia, mentre l'Europa orientale rimane un attore più piccolo ma in crescita. Nel complesso, l'Europa enfatizza la divulgazione dell'impronta di carbonio negli appalti, stimolando l'adozione di portafogli di sacche con valutazione del ciclo di vita.

Panorama normativo
Negli Stati Uniti, i prodotti utilizzati nella lavorazione di tessuti e colture cellulari ex vivo umane rientrano nel quadro normativo FDA per i dispositivi medici, inclusa la classificazione, ai sensi del 21 CFR 876.5885, dei terreni di coltura tissutale come dispositivi di Classe II con controlli speciali. Ciò innalza le aspettative in termini di prestazioni documentate e biocompatibilità per i materiali a contatto utilizzati nei percorsi dei fluidi associati. La FDA ha inoltre emanato delle deroghe in materia di chimica, produzione e controlli (CMC) per lo sviluppo di prodotti per la terapia cellulare e genica umana (gennaio 2026), rafforzando gli approcci di giustificazione basati sul rischio che influenzano il modo in cui gli sponsor qualificano gli assemblaggi monouso, comprese le sacche per terreni di coltura, per la produzione di lotti più piccoli e specifici per il paziente.
In Europa, l'Allegato 1 delle GMP UE per i medicinali sterili è pienamente applicabile dal 25 agosto 2024, formalizzando i requisiti della strategia di controllo della contaminazione che inaspriscono le aspettative in materia di integrità dei sistemi monouso, sterilizzazione e qualificazione dei fornitori nelle operazioni asettiche. Anche l'allineamento degli standard sta cambiando: la FDA ha riconosciuto la norma ISO 10993-1:2025 (sesta edizione) come standard di consenso il 25 maggio 2026, con un periodo di transizione fino al 1° luglio 2029. Per i produttori di sacche, ciò indica la necessità di un approccio integrato alla valutazione biologica con la gestione del rischio (collegato alla norma ISO 14971) anziché affidarsi ai tradizionali pacchetti di test.
Analisi della catena del valore
La catena del valore inizia con le materie prime a monte e la miscelazione di polimeri di grado medicale, tra cui EVA e LDPE, oltre agli strati barriera o ad alta inerzia utilizzati nelle costruzioni multistrato. Segue l'estrusione o la colata di film, la conversione in formati 2D e 3D tramite taglio e saldatura, e infine l'integrazione di porte e connettori. L'assemblaggio sterile utilizza metodi di sterilizzazione validati, comunemente l'irradiazione gamma, mentre la documentazione e i test di qualità (dati su sostanze estraibili e rilasciabili, valutazione della biocompatibilità e tracciabilità del lotto) procedono di pari passo con le fasi di produzione, poiché gli utenti finali integrano le confezioni a sacchetto nelle pratiche GMP e nei processi di controllo delle modifiche.
A valle, i distributori e la fornitura diretta agli OEM supportano i produttori biofarmaceutici, le CDMO e le CRO, nonché i centri di terapia avanzata che spesso richiedono assemblaggi preconfigurati e chiusi. I colli di bottiglia si concentrano sulla limitata capacità di sterilizzazione e sulla disponibilità di resine e pellicole specializzate, il che storicamente ha allungato i tempi di consegna durante i picchi di domanda. In risposta, la catena si sta muovendo verso l'integrazione verticale, l'approvvigionamento da più fornitori e accordi di fornitura a lungo termine. Esempi di misure di resilienza includono l'aumento della capacità produttiva di Cytiva attraverso il suo programma di investimenti multiregionali di giugno 2025, nonché l'incremento delle iniziative di produzione interna citate nell'ecosistema di mercato (tra cui lo sviluppo da parte di Nucleus Biologics di una capacità interna di produzione di sacche per ridurre la dipendenza da terzi).
Panorama competitivo
Il mercato dei sacchetti per terreni di coltura cellulare mostra un moderato consolidamento, con i cinque principali fornitori che rappresentano circa il 55% del fatturato del 2024. La fusione di Cytiva e Pall da parte di Danaher, per un valore di 7.5 miliardi di dollari, crea un'ampia piattaforma monouso che copre la preparazione dei terreni mediante cromatografia. L'acquisizione da parte di Thermo Fisher, per 4.1 miliardi di dollari, dell'unità di purificazione di Solventum estende la sua presenza nella filtrazione a valle, rafforzando un'offerta verticalmente integrata. Sartorius e Merck KGaA rimangono forti grazie a prodotti chimici per film differenziati e a nodi di produzione regionali che riducono i tempi di consegna.
La rivalità tecnologica si concentra sulla riduzione dei profili lisciviabili senza compromettere la saldabilità. I brevetti depositati evidenziano strutture multistrato in fluoropolimero-EVA e design di porte che mantengono l'integrità durante l'irradiazione gamma. Saint-Gobain sfrutta il know-how dei polimeri di livello aerospaziale per creare film ad alta trasparenza e resistenza per i bioreattori a perfusione. Operatori più piccoli come Single Use Support si ritagliano nicchie nello stoccaggio di farmaci sfusi a catena del freddo, supportati dall'acquisizione della quota di maggioranza da parte di Novo Holdings nel 2024.
L'espansione geografica rimane una priorità strategica. I principali fornitori stanno commissionando linee di estrusione a Singapore, Wuxi e Wuppertal per mitigare i rischi legati a trasporto e tariffe. Le offerte di sostenibilità, inclusi i programmi di ritiro e le miscele di resine riciclate, stanno diventando elementi essenziali nelle gare d'appalto dell'UE. L'inasprimento normativo sui PFAS potrebbe riordinare le gerarchie dei materiali, offrendo un vantaggio alle aziende che hanno già in fase di sviluppo polimeri alternativi ad alte prestazioni.
Leader del settore dei sacchetti per terreni di coltura cellulare
-
ThermoFisher scientifico
-
Sartorio AG
-
Corning Incorporated
-
Danaher
-
Saint-Gobain Performance Plastics
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Cytiva ha completato l'ampliamento del suo stabilimento di Logan, nello Utah, raddoppiando la capacità produttiva di terreni di coltura liquidi e aggiungendo infrastrutture quali collettori di riempimento, serbatoi di miscelazione e cabine di formulazione. La maggiore capacità produttiva supporta flussi di lavoro monouso ad alta produttività, dove l'affidabilità della preparazione e del trasferimento dei terreni di coltura influisce direttamente sull'utilizzo a monte e sui tempi di realizzazione delle campagne.
- Giugno 2025: Cytiva ha annunciato un programma da 1.6 miliardi di dollari per espandere la capacità produttiva di resine, sistemi di filtrazione, sacchetti monouso e terreni di coltura in Europa, Asia-Pacifico e Nord America. L'espansione su più continenti mira a garantire la fornitura e a ridurre i tempi di consegna per i clienti GMP, in risposta alla crescente domanda di impianti monouso chiusi e a contaminazione controllata.
- Maggio 2024: Novo Holdings ha acquisito una partecipazione del 60% in Single Use Support per espandere le capacità di gestione dei fluidi utilizzate nella produzione di terapie avanzate. L'operazione rafforza l'ecosistema relativo alla gestione, allo stoccaggio e alla logistica dei materiali monouso, favorendo una più ampia adozione di flussi di lavoro basati su sacche sterili lungo le catene di approvvigionamento delle terapie cellulari e geniche.


Ambito e metodologia
Nell'ambito di questo rapporto, le sacche per terreni di coltura cellulare sono sacche che forniscono un ambiente artificiale per favorire il ciclo di vita delle cellule. Il mercato dei sacchetti per terreni per colture cellulari è segmentato in base al design e all’area geografica. In base alla progettazione, il mercato è segmentato in 2D e 3D. Per geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato di 17 paesi nelle principali regioni del mondo. Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore in USD.
| Borse 2D |
| Borse 3D |
| Borse ibride / multistrato |
| EVA |
| LDPE |
| PVC |
| polipropilene |
| Polimeri fluorurati (ad esempio, PVDF) |
| Altro |
| <5 L |
| 5 - 50 L |
| 50 - 500 L |
| >500 litri |
| Produzione biofarmaceutica |
| Produzione di terapie cellulari e geniche |
| Produzione di vaccini |
| Ricerca sulle cellule staminali e accademica |
| Altro |
| Aziende farmaceutiche e biotecnologiche |
| CDMO/CRO |
| Istituti accademici e di ricerca |
| Laboratori diagnostici |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Di design | Borse 2D | |
| Borse 3D | ||
| Borse ibride / multistrato | ||
| Per materiale | EVA | |
| LDPE | ||
| PVC | ||
| polipropilene | ||
| Polimeri fluorurati (ad esempio, PVDF) | ||
| Altro | ||
| Per capacità volume | <5 L | |
| 5 - 50 L | ||
| 50 - 500 L | ||
| >500 litri | ||
| Per Applicazione | Produzione biofarmaceutica | |
| Produzione di terapie cellulari e geniche | ||
| Produzione di vaccini | ||
| Ricerca sulle cellule staminali e accademica | ||
| Altro | ||
| Per utente finale | Aziende farmaceutiche e biotecnologiche | |
| CDMO/CRO | ||
| Istituti accademici e di ricerca | ||
| Laboratori diagnostici | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei sacchetti per terreni di coltura cellulare?
Nel 1.71 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato dei sacchetti per terreni di coltura cellulare?
Si prevede che crescerà a un CAGR dell'8.05%, raggiungendo i 2.51 miliardi di dollari entro il 2031 (2026-2031).
Quale regione sta crescendo più velocemente?
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'11.36% fino al 2031.
Perché i design delle borse 3D stanno guadagnando popolarità?
Offrono una migliore miscelazione, ingombri ridotti e una migliore compatibilità con le colture di perfusione ad alta densità.
Quali sono le tendenze dei materiali che dominano il mercato?
L'EVA rimane il materiale più diffuso, mentre i polimeri fluorurati come il PVDF stanno guadagnando terreno grazie alla minore quantità di sostanze rilasciabili.
In che modo gli obiettivi di sostenibilità influenzano gli acquisti?
Gli obiettivi di emissione di Scopo 3 spingono gli acquirenti verso borse monouso leggere e incoraggiano lo sviluppo di programmi di riciclaggio.
Pagina aggiornata l'ultima volta il:



