

Dimensioni e quota del mercato della sanità del bestiame
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.42 miliardo di dollari |
| Dimensione del mercato (2031) | 12.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.71% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato sanitario del bestiame di Mordor Intelligence
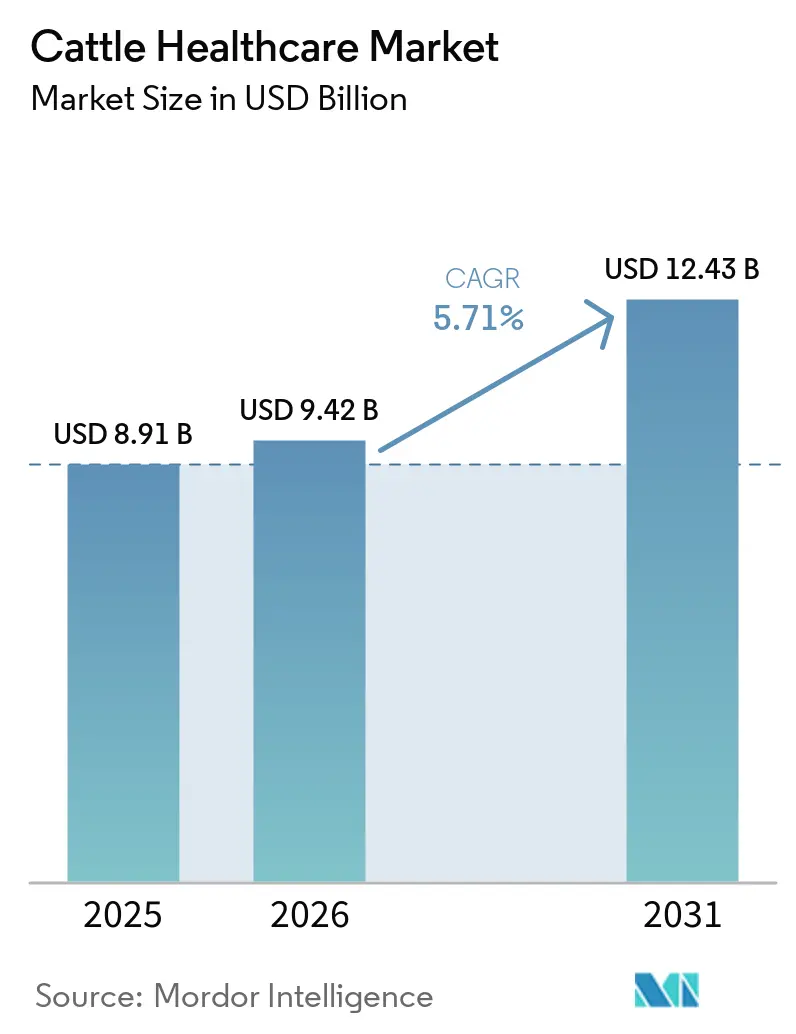
Si prevede che il mercato della salute del bestiame raggiungerà un valore di 8.91 miliardi di dollari nel 2025, 9.42 miliardi di dollari nel 2026 e 12.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.71% dal 2026 al 2031.
La crescente domanda globale di carne bovina e latticini sicuri sta spingendo i produttori a passare da trattamenti episodici a sistemi di gestione della mandria basati sui dati che integrano diagnostica, prodotti biologici e monitoraggio in tempo reale. Dispositivi indossabili che segnalano attività anomale, vaccini modulari a mRNA che accorciano i cicli di aggiornamento dei ceppi e programmi di crediti di carbonio che premiano le mandrie a basse emissioni di metano stanno offrendo ai fornitori nuove fonti di reddito, anche se le autorità di regolamentazione stanno intensificando la supervisione sugli antibiotici. Il Nord America è il fulcro del mercato della salute del bestiame perché i grandi caseifici e gli allevamenti intensivi statunitensi utilizzano strumenti di precisione per soddisfare i parametri di sostenibilità dei rivenditori, mentre l'Asia-Pacifico detta il ritmo di crescita, poiché Cina e India modernizzano le mandrie dei piccoli agricoltori attraverso modelli cooperativi [1] Animal and Plant Health Inspection Service, “2025 Matching Grants,” US Department of Agriculture, aphis.usda.gov . L'intensità competitiva rimane moderata; quattro gruppi multinazionali di prodotti biologici detengono la maggior parte del fatturato globale, tuttavia i generici regionali prosperano nel settore dei parassiticidi e dei vaccini fuori brevetto.
Punti chiave del rapporto
- Per tipologia di prodotto, i farmaci hanno dominato il mercato della salute bovina con una quota dell'83.1% nel 2025, mentre si prevede che i prodotti diagnostici registreranno un tasso di crescita annuo composto (CAGR) del 7.22% fino al 2031.
- Per quanto riguarda le singole patologie, le malattie respiratorie bovine hanno rappresentato il 28.65% della spesa nel 2025, mentre la dermatite nodulare contagiosa e altre malattie trasmesse da vettori sono destinate a crescere a un tasso annuo composto del 6.54% fino al 2031.
- Per quanto riguarda l'utente finale, gli allevamenti di bovini da latte hanno rappresentato il 48.87% della spesa del 2025, ma si prevede che gli allevamenti intensivi di bovini da carne registreranno un CAGR del 7.11% entro il 2031.
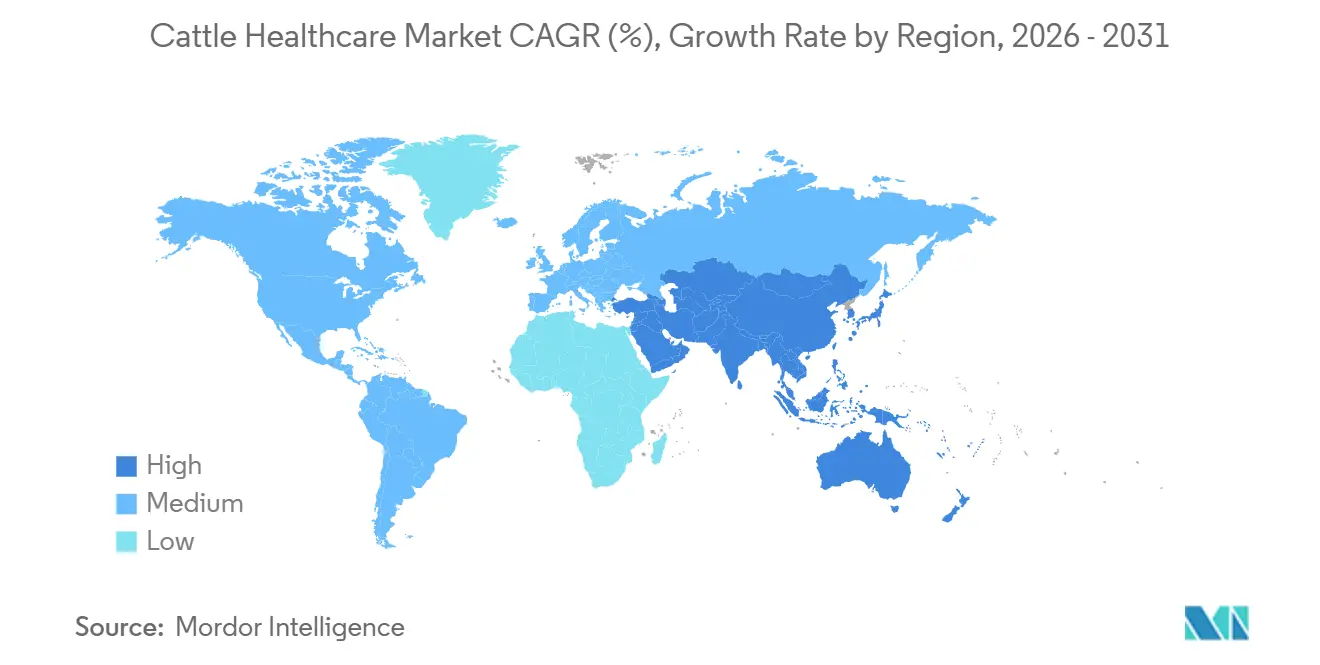
- Dal punto di vista geografico, il Nord America ha conquistato il 41.2% della quota di fatturato nel 2025; si prevede che l'Asia-Pacifico sarà la regione a più rapida crescita, con un CAGR del 6.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'assistenza sanitaria per i bovini
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consumo globale di proteine animali | + 1.2% | Asia-Pacifico, Medio Oriente, America Latina | Medio termine (2-4 anni) |
| Espansione dei sussidi per la prevenzione | + 0.8% | Nord America, Europa, Brasile, India | A breve termine (≤ 2 anni) |
| Adozione di dispositivi indossabili basati sull'intelligenza artificiale | + 0.9% | Nord America, UE, Cina urbana e India | Medio termine (2-4 anni) |
| Progressi nei vaccini a mRNA e nanoparticelle | + 0.7% | Stati Uniti, UE, Australia, mercati di esportazione globali | A lungo termine (≥ 4 anni) |
| Premi di crediti di carbonio per mandrie a basso contenuto di metano | + 0.5% | Nord America, Europa, Nuova Zelanda, Brasile | A lungo termine (≥ 4 anni) |
| Schemi di provenienza verificati tramite blockchain | + 0.4% | Europa, Nord America, mercati di esportazione premium del Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Consumo globale in forte crescita di proteine animali
Il consumo di carne bovina nell'Asia-Pacifico è aumentato del 3.2% nel 2025, ben al di sopra della media mondiale, rafforzando la necessità di incrementare la produttività per animale attraverso protocolli di salute preventiva [2] OECD-FAO, “Agricultural Outlook 2025,” oecd.org . Gli acquirenti mediorientali ora richiedono certificati veterinari che superino i parametri di riferimento dell'OIE, obbligando gli esportatori a investire in diagnostica rapida e tracciabilità. L'India ha aggiunto 2.1 milioni di vacche da latte nel 2025, eppure la mastite subclinica erode ancora le rese fino al 20%, creando un chiaro margine di miglioramento per l'immunodiagnostica point-of-care. I consumatori urbani cinesi pagano il 12% in più per il latte etichettato come a basso contenuto di residui di antibiotici, spingendo le cooperative verso i farmaci biologici profilattici. Nel complesso, la crescita della domanda riguarda meno l'espansione delle mandrie e più la necessità di ottenere una produzione maggiore e priva di residui dal bestiame esistente attraverso investimenti in salute di precisione.
Espansione dei sussidi per la prevenzione
I finanziamenti integrativi dell'USDA per un valore di 180 milioni di dollari nel 2025 hanno coperto la vaccinazione automatizzata, le reti di sorveglianza e gli aggiornamenti della biosicurezza in azienda, riducendo i tempi di ammortamento dei produttori a meno di due anni. I pagamenti della Politica Agricola Comune ora rimborsano fino al 60% del costo dei piani integrati per la salute delle mandrie che soddisfano gli obiettivi di benessere animale e di metano, combinando efficacemente gli obiettivi climatici con la prevenzione delle malattie. Il Brasile ha sperimentato un sussidio vaccinale del 40% per l'afta epizootica negli stati in transizione, aumentando la domanda di prodotti biologici a breve termine prima della fine del programma. Una volta che i produttori riscontrano una minore morbilità e perdite da abbattimento grazie ai regimi sussidiati, raramente tornano sui loro passi, creando un effetto a catena che blocca la domanda strutturale di vaccini e diagnostici.
Adozione di dispositivi indossabili basati sull'intelligenza artificiale
In una sperimentazione su 1,200 capi in un allevamento intensivo del Wisconsin, i sensori applicati ai collari hanno segnalato difficoltà respiratorie 2.3 giorni prima rispetto ai controlli visivi, riducendo i costi di trattamento del 28% e i decessi del 35%. Entro la fine del 2025, gli allevamenti olandesi hanno implementato biosensori auricolari che coprono il 22% delle mandrie nazionali, collegando gli avvisi automatici ai dati dei robot per la mungitura per una rilevazione immediata della mastite. Boehringer Ingelheim ora integra i flussi di dati dei sensori con i programmi di vaccinazione, consentendo agli allevatori di programmare le iniezioni in base ai profili di stress individuali, aumentando l'efficacia e riducendo gli sprechi. Il vantaggio è un passaggio dal processo decisionale in stalla a quello algoritmico, con conseguente aumento della domanda di farmaci biologici ad azione rapida, somministrabili entro poche ore da un allarme. Le lacune in termini di connettività e le barriere all'alfabetizzazione digitale continuano a escludere le aziende agricole più piccole, ampliando il divario di produttività.
Svolte innovative nei vaccini a mRNA e nanoparticelle
Zoetis ha depositato il primo vaccino respiratorio bovino a mRNA alla fine del 2025, dimostrando un'efficacia del 92% rispetto al 72% circa dei ceppi vivi convenzionali. La piattaforma modulare aggiorna i ceppi in meno di 10 settimane, un vantaggio critico poiché gli antigeni tendono a mutare. Il vaccino a nanoparticelle di Merck Animal Health contro la dermatite nodulare contagiosa ha ottenuto un'immunità di 14 mesi negli studi africani, dimezzando i costi dei richiami annuali. La FDA ha pubblicato una bozza di linee guida per i farmaci biologici veterinari a mRNA all'inizio del 2026, ma l'EMA sta ancora definendo le regole di equivalenza, ritardando i lanci nell'UE [3] Center for Veterinary Medicine, “Draft Guidance on Veterinary mRNA Products,” fda.gov . I pionieri godranno di prezzi più elevati e di una maggiore durata dei brevetti, mentre i generici dovranno affrontare ripide curve di adozione tecnologica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi della catena del freddo e della formulazione per i prodotti biologici di nuova generazione | -0.6% | Asia-Pacifico emergente, Africa, Sud America rurale | Medio termine (2-4 anni) |
| Grave carenza di veterinari specializzati in animali di grossa taglia | -0.5% | Nord America rurale, Australia, aree selezionate dell'UE | A breve termine (≤ 2 anni) |
| La resistenza dei produttori alla proprietà dei dati | -0.3% | Nord America, Europa, parti dell'America Latina | Medio termine (2-4 anni) |
| Volatilità tariffaria sugli input di antigeni | -0.3% | Sud America, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi della catena del freddo e della formulazione per i prodotti biologici di nuova generazione
I prodotti a mRNA richiedono una conservazione a temperature comprese tra -20 °C e -70 °C, eppure nel 2025 la maggior parte dei distributori in India e nell'Africa subsahariana non disponeva di attrezzature per la refrigerazione a temperature ultra-basse. Nel Sud-est asiatico, il tasso di deterioramento ha raggiunto il 18%, costringendo i produttori a spedire quantità superiori al necessario fino al 25% e aumentando i costi di sbarco. Ceva ha riferito che i prototipi di mRNA liofilizzato si conservano per sei mesi a temperatura ambiente, ma aumentano il costo per dose del 35%, un compromesso che limita l'adozione nelle aree sensibili al prezzo. Il risultato è un mercato della salute bovina a due velocità, dove i farmaci biologici avanzati rimangono confinati nelle regioni temperate e ben capitalizzate, mentre i mercati emergenti si affidano a opzioni più vecchie e meno efficaci.
Grave carenza di veterinari per animali di grossa taglia
Solo il 3.2% dei laureati in veterinaria negli Stati Uniti ha iniziato a lavorare nel settore degli animali da reddito nel 2025, in calo rispetto al 5.1% di cinque anni prima, poiché un debito medio di 183,000 dollari ha indirizzato i talenti verso le cliniche per animali da compagnia. Le contee rurali delle Grandi Pianure hanno visto la capacità di allevamento di animali di grossa taglia diminuire del 22% tra il 2020 e il 2025, ritardando le diagnosi e incoraggiando gli allevatori ad automedicare i bovini con farmaci da banco. Il sussidio australiano di 15 milioni di dollari australiani per il collocamento nelle zone rurali ha registrato una carenza di personale, evidenziando gli ostacoli legati allo stile di vita. Queste lacune moltiplicano il valore della diagnostica gestita dagli allevatori e dei servizi di tele-veterinari, ma aumentano anche i rischi per la biosicurezza quando i casi complessi non vengono gestiti.
Analisi del segmento
Per tipo di prodotto: la diagnostica acquisisce slancio grazie all'attenzione alla prevenzione
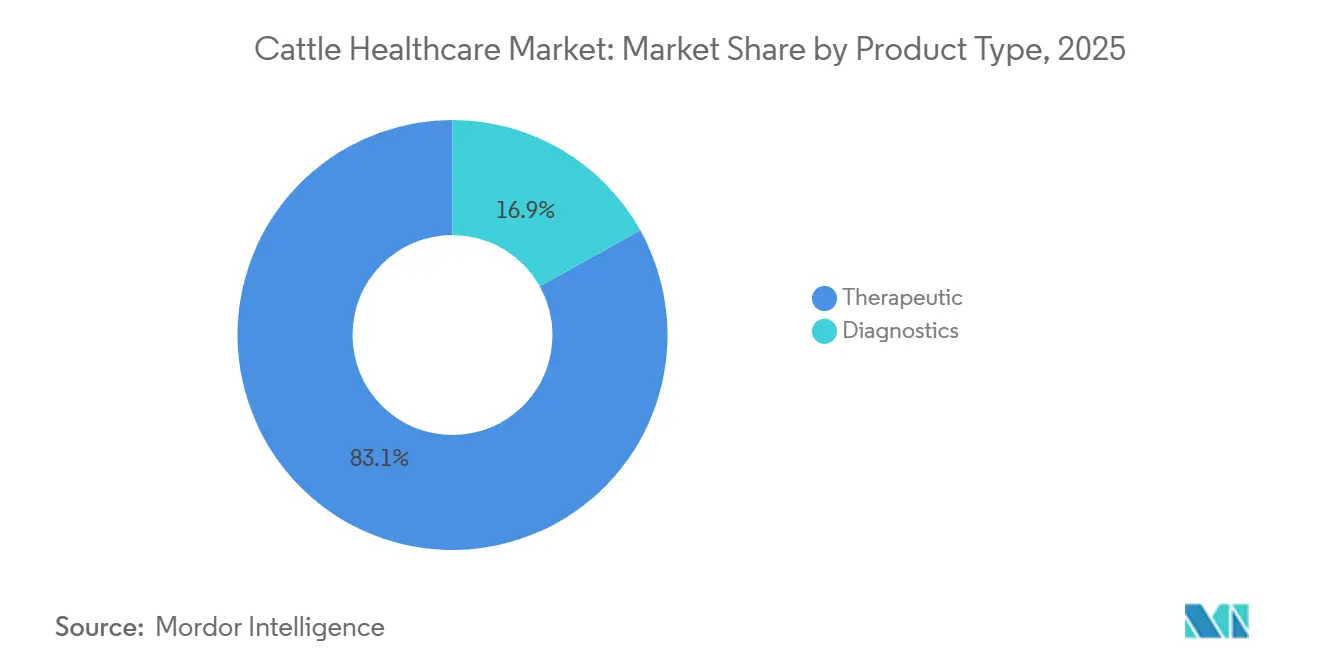
Nel 2025, il settore terapeutico ha mantenuto una quota dell'83.1% del mercato della salute bovina, a testimonianza della continua dipendenza da vaccini, antiparassitari e antinfettivi, elementi fondamentali della biosicurezza. Si prevede tuttavia che il settore diagnostico crescerà del 7.22% all'anno fino al 2031, grazie ai dispositivi PCR point-of-care e ai biosensori in azienda che riducono i tempi di risposta a meno di 30 minuti. Le piattaforme molecolari hanno conquistato una quota significativa del fatturato diagnostico nel 2025, trainate dal rilevatore portatile BVD di Neogen, approvato dall'USDA e venduto a 4,200 dollari. L'immunodiagnostica domina ancora i volumi di vendita, ma la crescita rallenta nei mercati sviluppati saturi. Nell'ambito terapeutico, la domanda di vaccini supera quella di antinfettivi, in quanto rivenditori e autorità di regolamentazione stanno limitando l'uso di antibiotici.
La crescente attenzione verso la diagnostica sottolinea un cambiamento strategico: prevenire le epidemie genera maggiori profitti rispetto alla cura degli animali malati, soprattutto in un momento in cui la resistenza antimicrobica è al centro dell'attenzione politica. L'ecografia mobile e le analisi chimiche rapide rimangono di nicchia, ma stanno guadagnando terreno negli allevamenti da riproduzione, dove la conferma precoce della gravidanza riduce gli intervalli tra i parti. Con l'aumento della diffusione, la diagnostica è destinata a incrementare il mercato dei servizi di analisi dei dati per la salute del bestiame, consentendo di valutare le prestazioni degli allevamenti.
Per malattia: i disturbi respiratori prevalgono mentre aumentano le minacce dei vettori
La malattia respiratoria bovina (BRD) ha assorbito il 28.65% delle spese correlate alla malattia nel 2025, a causa dello stress da commistione nei feedlot e dei carichi di patogeni multiagente. La dermatite nodulare e altre patologie trasmesse da vettori sono in crescita del 6.54% entro il 2031, poiché il cambiamento climatico espande gli habitat delle zanzare nelle zone temperate, innescando vaccinazioni di emergenza in tutta l'Europa sudorientale. La mastite ha rappresentato una quota significativa delle mandrie da latte, mentre la spesa per l'afta epizootica rimane concentrata a livello regionale in Sud America e in alcune parti dell'Asia.
L'elevata prevalenza della BRD (malattia respiratoria bovina) condiziona la spesa terapeutica, ma la crescente incidenza delle malattie trasmesse da vettori spinge la ricerca e lo sviluppo verso vaccini termostabili utilizzabili nei climi caldi. Parallelamente, l'investimento in pannelli diagnostici rapidi per BRD, mastite e BVD (malattia virale bovina) mira a ridurre i tempi di isolamento e a proteggere il mercato complessivo della salute del bestiame. Le analisi di precisione quantificano ora simultaneamente il carico patogeno e lo stress ambientale, consentendo agli allevatori di prevenire i picchi di malattia anziché limitarsi a inseguire i sintomi.
Per utente finale: i feedlot accelerano l'adozione della tecnologia
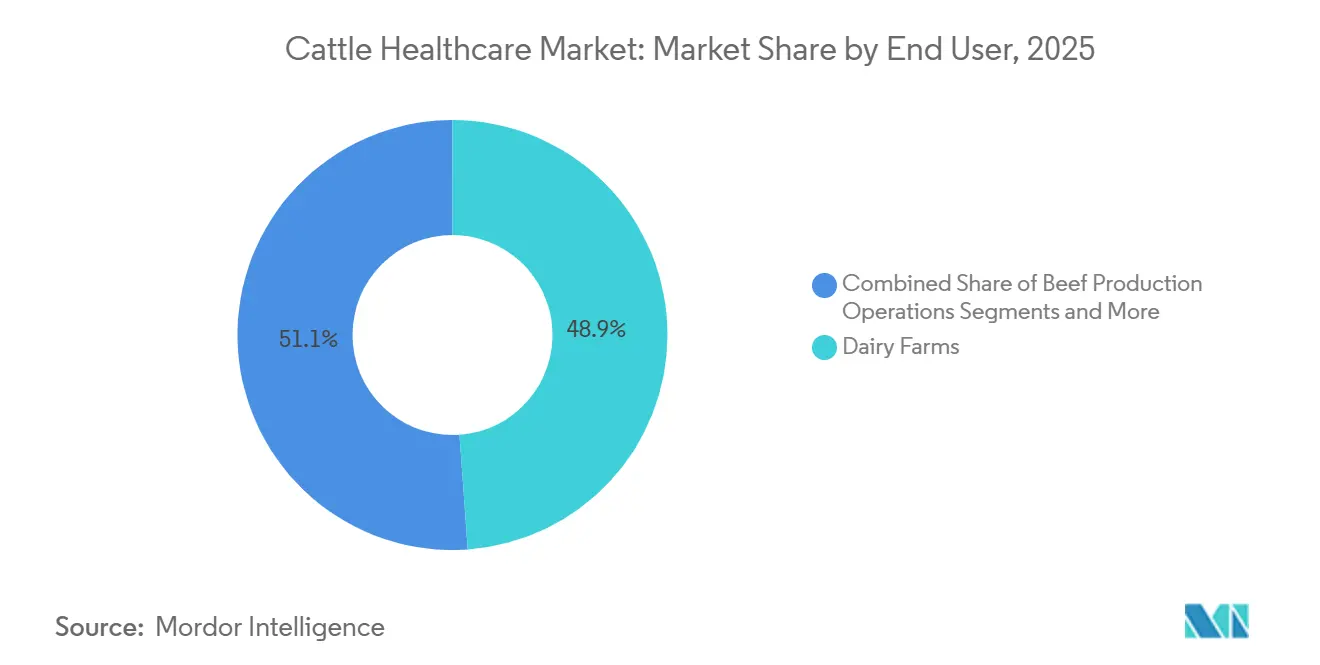
Gli allevamenti di bovini da latte hanno assorbito il 48.87% della spesa del 2025, giustificata dalle vacche ad alta resa, dove lievi cali di salute riducono la produzione di latte e il margine di profitto. Ogni caso di mastite clinica costa 444 dollari in trattamenti, latte sprecato e perdita di resa, a conferma di budget per la profilassi robusti. Gli allevamenti di bovini da carne sono su un percorso di CAGR del 7.11%, poiché il consolidamento porta le dimensioni dei recinti a oltre 10,000 capi, una scala in cui sensori algoritmici, dosaggio automatico e diagnostica in tempo reale danno i loro frutti.
Gli allevamenti intensivi convogliano le risorse verso i vaccini riproduttivi e i test per le infezioni persistenti, mentre gli ospedali veterinari stanno perdendo quote di mercato a causa dell'allentamento delle normative sui farmaci da banco. Gli allevamenti estensivi sono ancora in ritardo a causa della bassa densità di bestiame e della distanza dai laboratori, ma i furgoni diagnostici mobili e la telemedicina potrebbero ridurre questo divario. Gli istituti governativi e le aziende agricole di ricerca, pur avendo investimenti limitati, rimangono fondamentali finanziando studi di sorveglianza che riducono i rischi per l'innovazione del settore privato, rafforzando la resilienza dell'intero mercato della salute bovina.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano della salute del bestiame
Il Nord America ha detenuto il 41.2% del fatturato del 2025, poiché i grandi allevamenti di bovini da latte e gli allevamenti intensivi statunitensi hanno investito in robotica, monitoraggio basato sull'intelligenza artificiale e prodotti biologici brevettati per raggiungere gli obiettivi di sostenibilità dei rivenditori. Il settore lattiero-caseario canadese, gestito dalla fornitura, ha reinvestito in media 142 CAD (105 USD) per vacca in cure preventive, il 18% in più rispetto alla media continentale. L'espansione degli allevamenti intensivi messicani, sostenuta dal capitale straniero, ha incrementato le vendite di vaccini respiratori, sebbene terapie contraffatte e lacune normative ne abbiano frenato la crescita.
Mercato della salute del bestiame nella regione Asia-Pacifico
L'area Asia-Pacifico registra un CAGR del 6.98%, con la digitalizzazione della mandria indiana di 303 milioni di capi grazie ai sussidi della National Livestock Mission, e l'obiettivo della Cina di dimezzare la produzione di latte da oltre 1,000 allevamenti di bovini entro il 2030. Giappone e Corea del Sud registrano la spesa pro capite più elevata al mondo grazie ai rigorosi standard sui residui, mentre gli allevatori australiani orientati all'esportazione richiedono vaccini contro zecche e vettori per ottenere lo status di esenti da malattie. Le limitazioni della catena del freddo nel Sud-est asiatico limitano l'adozione di biologici di nuova generazione, mantenendo in rotazione i vecchi vaccini inattivati.
Mercato della salute bovina in EMEA e Sud America
L'Europa detiene una quota significativa del mercato della salute del bestiame, con le politiche di riduzione degli antibiotici che favoriscono la sostituzione dei vaccini e le terapie alternative. Gli allevamenti tedeschi e francesi investono molto in diagnostica che documenta bassi livelli di residui per i rivenditori di prodotti di alta qualità. Il Sud America sfrutta la mandria brasiliana di 224 milioni di capi, ma registra fluttuazioni cicliche della domanda legate alle tariffe sugli antigeni e all'accesso al credito. Il Medio Oriente e l'Africa rimangono le aree più piccole in termini di valore; tuttavia, gli allevamenti di bovini da latte a clima controllato del GCC e le campagne di eradicazione delle malattie nell'Africa subsahariana rappresentano motori di nicchia per la domanda di farmaci biologici ad alto margine.
Panorama competitivo
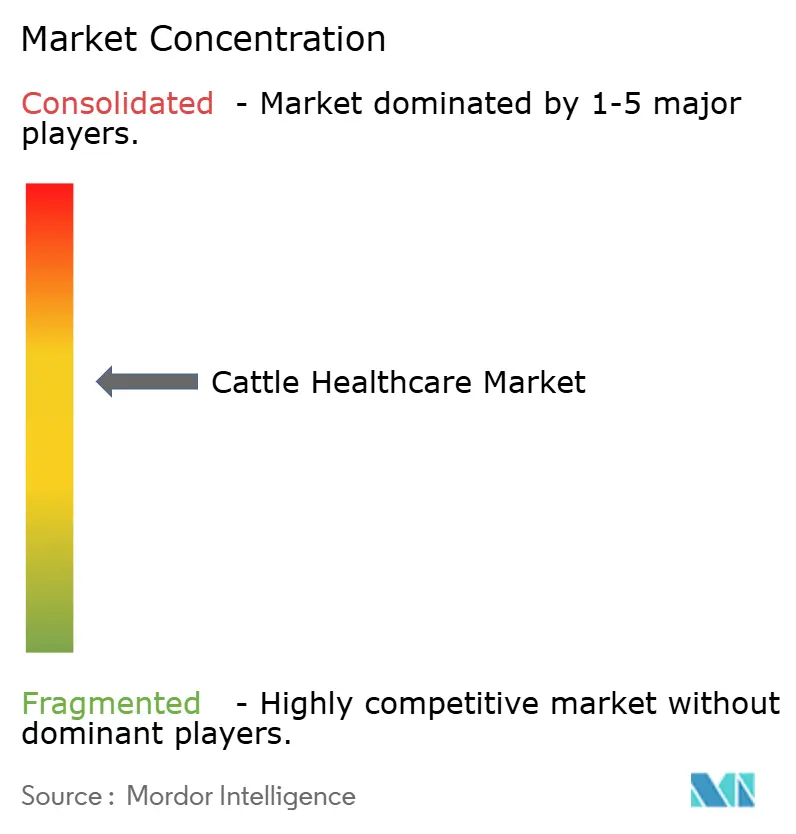
Il mercato della salute del bestiame rimane moderatamente concentrato. Zoetis, Boehringer Ingelheim, Merck Animal Health ed Elanco insieme controllavano la maggior parte delle vendite globali nel 2025, lasciando un'ampia quota di mercato ai farmaci generici regionali, agli specialisti della diagnostica e alle start-up. Zoetis ha generato 2.1 miliardi di dollari dai prodotti per il bestiame, con la diagnostica e gli abbonamenti digitali che rappresentavano il 14% di tale totale, in aumento rispetto al 9% di due anni prima. L'acquisizione da parte di Boehringer Ingelheim nel 2025 di una società di analisi per l'allevamento di precisione segnala una svolta verso offerte integrate di dati e farmaci biologici.
Le prospettive di nuovi mercati si concentrano sulla diagnostica point-of-care per i mercati emergenti, sulle formulazioni vaccinali termostabili che non richiedono la catena del freddo e sulle piattaforme digitali che monetizzano i dati di allevamento attraverso il benchmarking. Le aziende più piccole si dedicano alle terapie batteriofagiche per la mastite e ai vaccini autogeni, prodotti che aggirano la resistenza agli antibiotici e i ritardi normativi. I depositi di brevetti per le tecnologie sanitarie per il bestiame sono aumentati significativamente tra il 2024 e il 2025, soprattutto per gli adiuvanti che prolungano l'immunità e riducono la frequenza dei richiami. I cambiamenti normativi, come la Direttiva statunitense sui mangimi veterinari, favoriscono le aziende che offrono consulenza veterinaria integrata, alzando la soglia di ingresso per i produttori di farmaci generici puri.
Leader del settore sanitario del bestiame
Boehringer Ingelheim
Elanco Salute Animale
Zoetis Inc.
Qiagen
Merck Salute Animale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2025: Merck Animal Health ottiene l'approvazione condizionata della FDA per EXZOLT CATTLE-CA1 fluralaner topico per il trattamento della parassitosi del Nuovo Mondo e delle zecche della febbre bovina.
- Marzo 2025: l'EMA ha approvato questo vaccino contro il virus della malattia emorragica epizootica (EHDV) nei bovini, per contrastare la diffusione di malattie trasmesse da vettori in Europa.
- Febbraio 2025: Elanco ha avviato una joint venture per lanciare integratori alimentari in grado di ridurre le emissioni di metano, destinati agli allevamenti che aderiscono a programmi di crediti di carbonio.
Ambito del rapporto sul mercato globale della sanità del bestiame
Nell'ambito del rapporto, l'assistenza sanitaria per il bestiame comprende i prodotti utilizzati per il trattamento e la diagnosi dei bovini contro varie condizioni mediche e malattie.
Il mercato della salute del bestiame è segmentato per prodotti, patologie, utenti finali e area geografica. Per prodotto, il mercato è segmentato in terapie (vaccini, antiparassitari, antinfettivi, antinfiammatori, additivi per mangimi medicali e altri farmaci) e diagnostica (immunodiagnostica, diagnostica molecolare, diagnostica per immagini, dispositivi point-of-care e biosensori, chimica clinica e altre diagnostiche). Per patologia, il mercato è segmentato in malattie respiratorie bovine, mastite, diarrea virale bovina, afta epizootica, infestazioni parassitarie, disturbi metabolici e riproduttivi, dermatite nodulare contagiosa e altre malattie trasmesse da vettori. Per utenti finali, il mercato è segmentato in allevamenti da latte, allevamenti di bovini da carne, aziende di riproduzione, ospedali e cliniche veterinarie, istituti governativi e di ricerca e ranch.
Geograficamente, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato include anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD).
| terapeutica | vaccini |
| Parassiticidi | |
| Anti-infettivi | |
| Antinfiammatori | |
| Additivi medici per mangimi | |
| Altre terapie | |
| Diagnostica Ultrasuoni | Immunodiagnostica |
| Diagnostica Molecolare | |
| Imaging diagnostico | |
| Dispositivi Point-of-Care e biosensori | |
| Chimica clinica | |
| Altre diagnostiche |
| Malattia respiratoria bovina (BRD) |
| Mastite |
| Diarrea virale bovina (BVD) |
| Afta epizootica (FMD) |
| Infestazioni parassitarie |
| Disturbi metabolici e riproduttivi |
| Pelle grumosa e altre malattie trasmesse da vettori |
| Caseifici |
| Allevamenti intensivi di bovini |
| Operazioni di allevamento |
| Ospedali e cliniche veterinarie |
| Governo e istituti di ricerca |
| Fattorie |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | terapeutica | vaccini |
| Parassiticidi | ||
| Anti-infettivi | ||
| Antinfiammatori | ||
| Additivi medici per mangimi | ||
| Altre terapie | ||
| Diagnostica Ultrasuoni | Immunodiagnostica | |
| Diagnostica Molecolare | ||
| Imaging diagnostico | ||
| Dispositivi Point-of-Care e biosensori | ||
| Chimica clinica | ||
| Altre diagnostiche | ||
| Per malattia | Malattia respiratoria bovina (BRD) | |
| Mastite | ||
| Diarrea virale bovina (BVD) | ||
| Afta epizootica (FMD) | ||
| Infestazioni parassitarie | ||
| Disturbi metabolici e riproduttivi | ||
| Pelle grumosa e altre malattie trasmesse da vettori | ||
| Per utente finale | Caseifici | |
| Allevamenti intensivi di bovini | ||
| Operazioni di allevamento | ||
| Ospedali e cliniche veterinarie | ||
| Governo e istituti di ricerca | ||
| Fattorie | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato della salute del bestiame nel 2026?
Nel 2026 il mercato della salute del bestiame ha raggiunto un valore di 9.42 miliardi di dollari.
Quanto velocemente crescerà il mercato entro il 2031?
Si prevede che registrerà un CAGR del 5.71% dal 2026 al 2031.
Quale tipologia di prodotto si sta espandendo più rapidamente?
Si prevede che la diagnostica avanzerà del 7.22% all'anno fino al 2031, poiché i produttori daranno priorità alla diagnosi precoce.
Perché le malattie respiratorie bovine sono così costose?
La BRD ha rappresentato il 28.65% della spesa per malattie del 2025, poiché lo stress degli allevamenti intensivi e le infezioni multiagente determinano un'elevata morbilità e costi di trattamento.
Quale regione è leader nella spesa oggi?
Il Nord America ha detenuto il 41.2% del fatturato del mercato nel 2025 grazie alle grandi aziende lattiero-casearie e agli allevamenti intensivi statunitensi, dotati di tecnologie all'avanguardia.


