

Dimensioni e quota del mercato dei mangimi per bovini
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 79.41 miliardo di dollari |
| Dimensione del mercato (2031) | 98.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.35% CAGR |
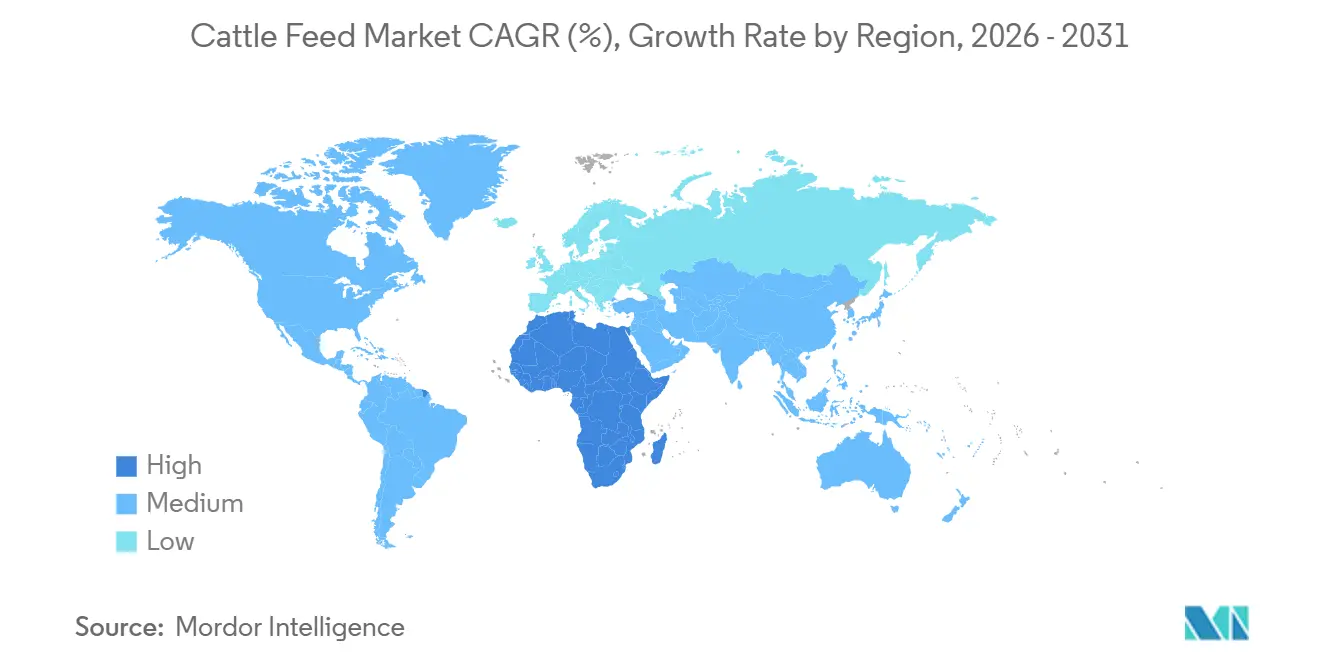
| Mercato in più rapida crescita | Africa |
| Il mercato più grande | Asia Pacifico |
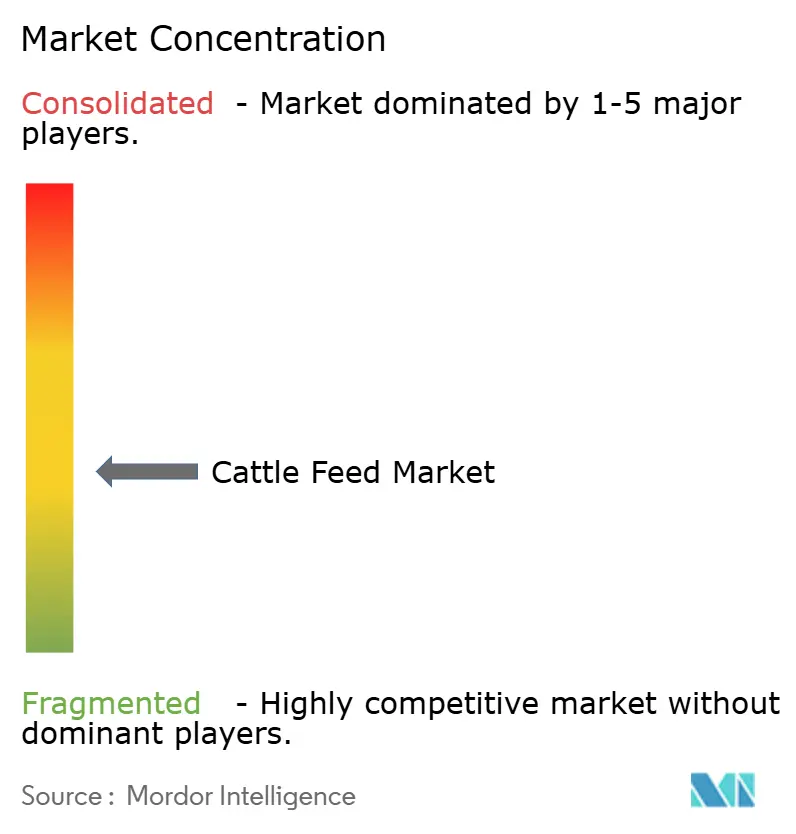
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mangimi per bovini di Mordor Intelligence
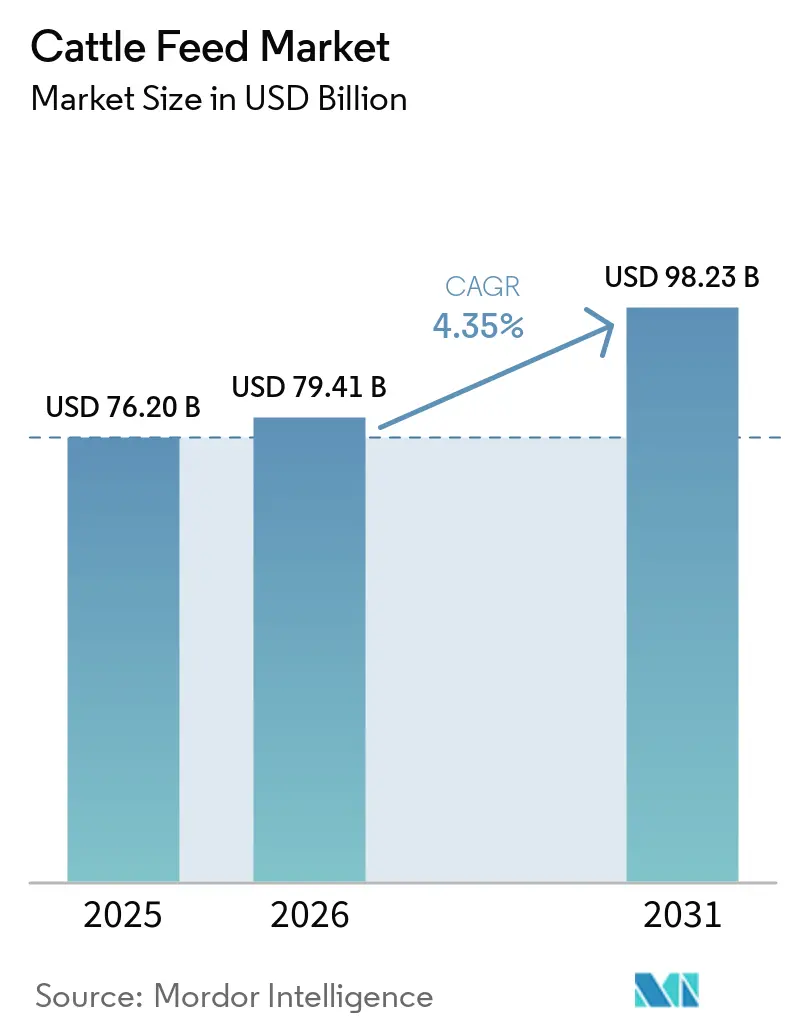
Il mercato dei mangimi per bovini, stimato in 76.20 miliardi di dollari nel 2025, è destinato a crescere a 79.41 miliardi di dollari nel 2026 e a raggiungere ulteriormente i 98.23 miliardi di dollari entro il 2031, con un CAGR del 4.35% nel periodo di previsione (2026-2031). La domanda strutturale deriva da obblighi sovrani in materia di sicurezza proteica, che stanno dirottando i cereali verso mulini nazionali, abbinati alla rapida intensificazione degli allevamenti intensivi in Sud America, dove le razioni ad alto contenuto energetico ora superano la conversione a nuovi pascoli. I profili degli ingredienti si stanno evolvendo con la sostituzione degli antimicrobici con additivi fitogeni secondo le normative statunitensi e dell'Unione Europea, mentre i sistemi di alimentazione liquida stanno guadagnando terreno negli allevamenti automatizzati grazie alla loro capacità di ridurre la perdita di polvere e consentire aggiustamenti nutrizionali in tempo reale. L'Asia-Pacifico mantiene la più grande base regionale per le mandrie in via di industrializzazione in Cina e India. L'Africa è destinata a registrare la crescita assoluta più rapida, trainata da programmi di cooperative lattiero-casearie garantiti da crediti che abbinano razioni fortificate a servizi veterinari. L'intensità competitiva rimane moderata, lasciando spazio agli specialisti regionali che forniscono miscele biologiche o resistenti al clima, anche se le multinazionali dell'integrazione dei cereali sfruttano le loro reti di origine per proteggere i margini durante i cicli colturali volatili.
Punti chiave del rapporto
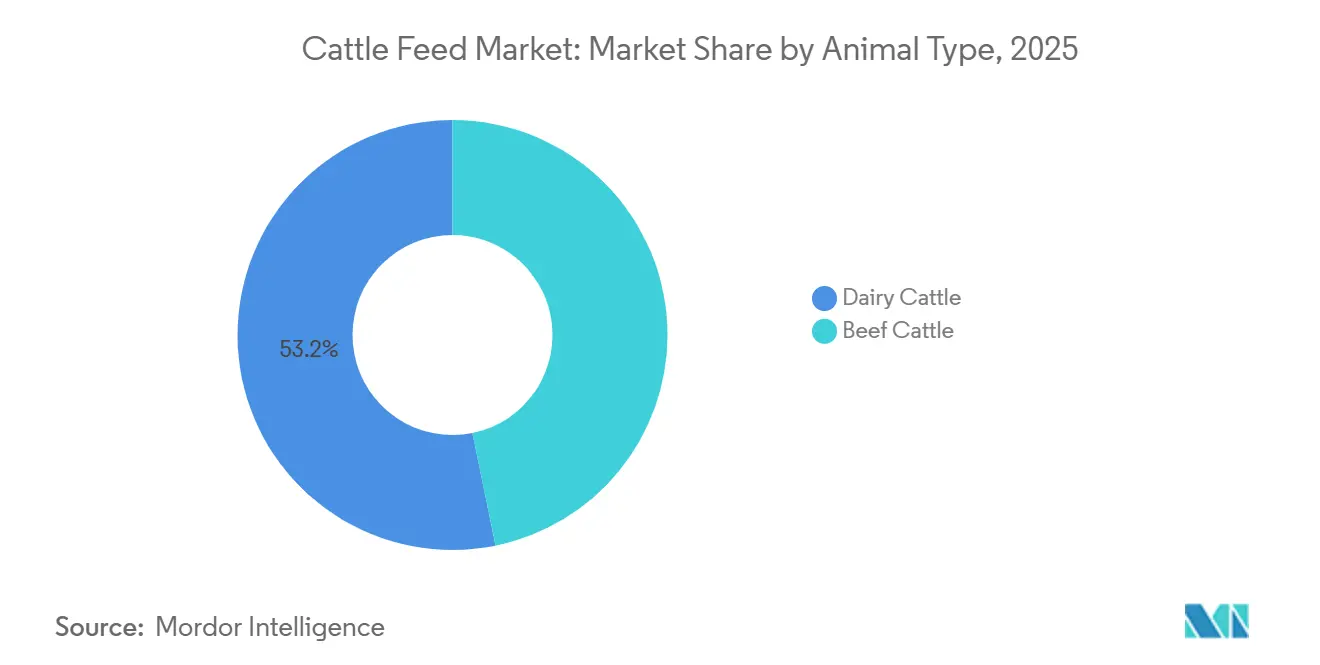
- Per tipologia di animale, i bovini da latte rappresentavano il 53.2% del mercato dei mangimi per bovini nel 2025, mentre si prevede che i bovini da carne cresceranno a un CAGR del 5.2% fino al 2031.
- Per ingrediente, nel 2025 i cereali rappresentavano il 49.3% della quota di mercato dei mangimi per bovini, mentre gli additivi per mangimi sono destinati a registrare un CAGR del 5.4% dal 2026 al 2031.
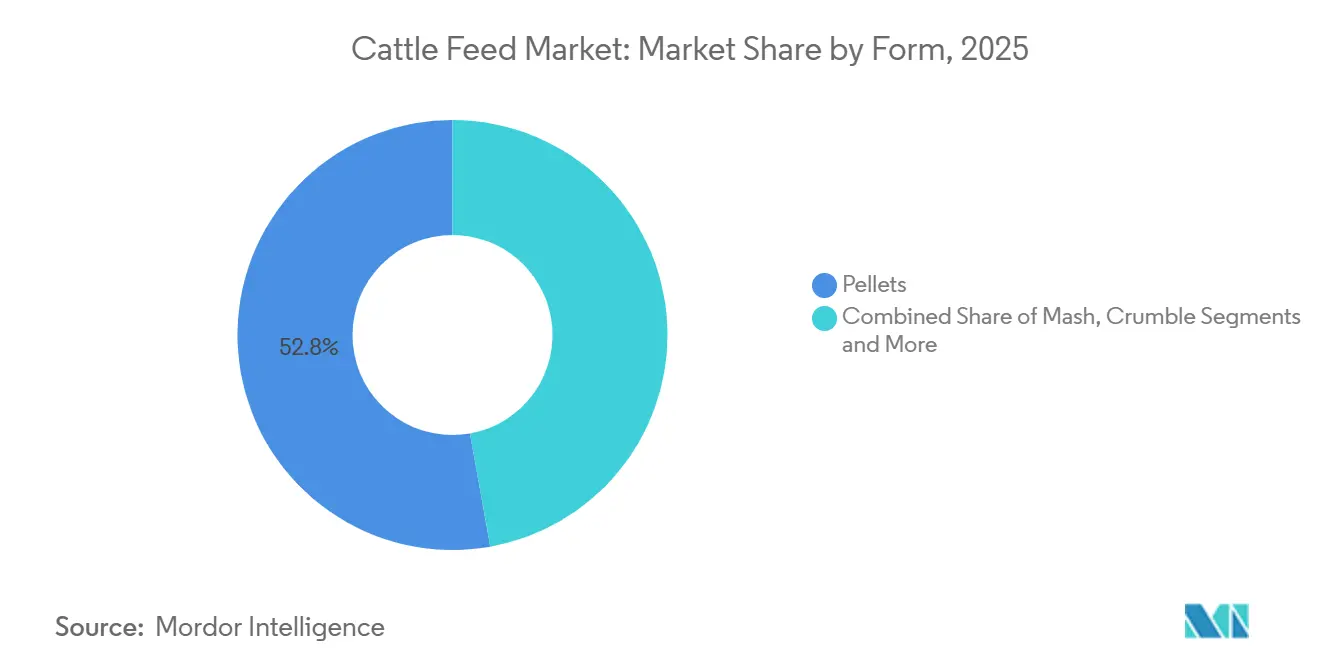
- In base alla forma, i pellet hanno rappresentato il 52.8% del fatturato del 2025, mentre si prevede che i mangimi liquidi cresceranno del 4.7% fino al 2031.
- In termini geografici, l'Asia Pacifica ha catturato il 36.6% del valore di mercato nel 2025, mentre si prevede che l'Africa registrerà un CAGR del 5.5% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei mangimi per bovini
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incentivi governativi per i programmi di arricchimento dei mangimi | + 0.6% | Africa, Asia meridionale e Asia sud-orientale | Medio termine (da 2 a 4 anni) |
| Crescente domanda di prodotti lattiero-caseari e carne ad alto contenuto proteico | + 0.9% | Globale, con concentrazione in Asia Pacifico e Medio Oriente | A lungo termine (≥ 4 anni) |
| Rapida intensificazione dell'allevamento bovino nelle economie emergenti | + 0.8% | Africa, Sud America e Asia meridionale | A lungo termine (≥ 4 anni) |
| Commercializzazione di tecnologie di alimentazione di precisione | + 0.5% | Nord America, Europa e Australia | A breve termine (≤ 2 anni) |
| I mercati digitali semplificano l'approvvigionamento dei feed | + 0.3% | Adozione globale e anticipata in Nord America, Europa e Cina | Medio termine (da 2 a 4 anni) |
| Lo sviluppo di foraggi resistenti al clima aumenta l'uso di mangimi composti | + 0.4% | Africa subsahariana, Asia meridionale e Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incentivi governativi per i programmi di arricchimento dei mangimi
I governi di Kenya, Etiopia e India hanno introdotto normative che impongono l'inclusione minima di oligoelementi e vitamine nei mangimi per bovini. Queste politiche riducono i costi effettivi per gli agricoltori e accelerano la transizione dai tradizionali mangimi preparati in azienda. Il programma di sovvenzioni del Kenya nel 2024 ha coperto il 30% dei costi delle razioni fortificate, il che ha incrementato la domanda di mangimi composti di 120,000 tonnellate metriche in soli nove mesi. L'India ha stanziato 5 miliardi di rupie (60.2 milioni di dollari) per costruire infrastrutture per la fortificazione, con una prima adozione registrata nel Punjab e nell'Haryana. Le stime dell'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO) suggeriscono che la penetrazione dei mangimi composti nell'Africa subsahariana potrebbe raggiungere il 34% entro il 2028, creando forti opportunità per i fornitori di premiscele [1] Fonte: FAO "Livestock Systems Outlook 2024" fao.org.
Domanda crescente di prodotti lattiero-caseari e carne ad alto contenuto proteico
L'aumento dei redditi in paesi come la Cina e l'Arabia Saudita sta spingendo verso un maggiore consumo di latte e carne bovina. Questa tendenza sta inducendo gli allevamenti ad adottare razioni con livelli proteici elevati per raggiungere gli obiettivi di produzione. Nel 2024, il consumo pro capite di latte in Cina ha raggiunto i 42 chilogrammi, con conseguente ampia adozione di diete con livelli di proteina grezza superiori al 18%. L'Arabia Saudita ha importato 1.2 milioni di tonnellate di mangimi composti per sostenere il suo obiettivo di raggiungere l'autosufficienza nella produzione di carne [2] Fonte: Ministero saudita dell'ambiente, dell'acqua e dell'agricoltura "Vision 2030 Protein Targets" mewa.gov.sa. La domanda ha anche alimentato la crescita degli integratori liquidi contenenti grassi protetti dal rumine, un segmento che ora vale 2.1 miliardi di dollari.
Rapida intensificazione dell'allevamento bovino nelle economie emergenti
Le economie emergenti stanno assistendo a un rapido consolidamento delle piccole aziende agricole, con conseguente crescente dipendenza dai mangimi composti. La Nigeria ha registrato un aumento del 4.2% del numero di bovini nel 2024, ma l'utilizzo di mangimi composti è cresciuto dell'11%, evidenziando un passaggio verso sistemi di alimentazione confinati. L'Etiopia prevede che i feedlot rappresenteranno il 40% della produzione di carne bovina entro il 2030, richiedendo ulteriori 800,000 tonnellate di mangime all'anno. In Brasile, i prezzi dei terreni sono triplicati dal 2020, rendendo l'ingrasso nei feedlot più attraente rispetto all'espansione dei pascoli. Questi sviluppi sottolineano il passaggio strutturale verso pratiche di allevamento intensivo.
Commercializzazione di tecnologie di alimentazione di precisione
I progressi nella tecnologia dei sensori consentono agli allevatori di personalizzare le razioni in base ai singoli animali. Nel 2024, il 62% degli impianti di mungitura robotizzata includeva moduli di alimentazione automatizzati, con una riduzione dell'8% degli sprechi. Le piattaforme di alimentazione intelligenti hanno dimostrato miglioramenti nell'efficienza di conversione degli alimenti, con i primi test negli Stati Uniti che hanno mostrato guadagni del 4.5%. La strategia "Farm to Fork" dell'Unione Europea offre ora crediti di carbonio alle aziende agricole che adottano sistemi di alimentazione di precisione. Insieme, queste innovazioni stanno rendendo l'alimentazione di precisione interessante sia dal punto di vista economico che ambientale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili dei cereali incidono sui costi di input | -0.7% | Globale, acuto in Medio Oriente e Nord Africa dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Passaggio a diete a base vegetale nelle economie mature | -0.4% | Nord America ed Europa occidentale | A lungo termine (≥ 4 anni) |
| Le severe normative antimicrobiche aumentano i costi di riformulazione | -0.5% | Unione Europea, Stati Uniti e Canada | Medio termine (da 2 a 4 anni) |
| Interruzioni della catena di approvvigionamento dovute a eventi meteorologici estremi | -0.6% | Globale e concentrato nelle principali regioni esportatrici di cereali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili dei cereali incidono sui costi di input
La volatilità dei prezzi dei cereali continua a rappresentare una sfida per i produttori di mangimi. Mais e farina di soia rappresentano fino al 75% dei costi delle razioni, lasciando gli stabilimenti altamente esposti alle oscillazioni del mercato. Nel 2024, i prezzi del mais a Chicago hanno oscillato tra 4.20 e 5.80 dollari per bushel, comprimendo i margini al di sotto del 3% in alcuni trimestri. La siccità in Argentina ha ridotto le esportazioni di soia del 22%, costringendo gli acquirenti a pagare premi di 40 dollari per tonnellata dal Brasile. Gli stabilimenti più piccoli, privi di strumenti di copertura, affrontano forti pressioni sulla liquidità in tali periodi.
Passaggio a diete a base vegetale nelle economie mature
Nelle economie mature, le preferenze dei consumatori si stanno spostando verso diete a base vegetale, riducendo la domanda di prodotti derivati dal bestiame. Nel 2024, il consumo di carne bovina negli Stati Uniti è diminuito a 25.8 chilogrammi pro capite rispetto ai 26.4 chilogrammi pro capite del 2023, mentre il consumo di latte in Germania è calato dell'1.8% nello stesso periodo [3] Fonte: United States Department of Agriculture Economic Research Service “Livestock and Meat Data 2024” ers.usda.gov . Questa tendenza riflette l'ascesa di stili di vita flessitariani e il crescente interesse per le proteine alternative. I produttori di mangimi si stanno diversificando nei segmenti dell'acquacoltura e del pollame per compensare il calo della domanda di mangimi per bovini. Tuttavia, la transizione richiede nuove formulazioni e relazioni con i clienti, lasciando alcuni impianti focalizzati sul bestiame sottoutilizzati.
Analisi del segmento
Per tipo di animale: l'economia degli allevamenti intensivi favorisce l'intensificazione della carne bovina
I bovini da latte continuano a dominare il mercato dei mangimi per bovini, detenendo la quota maggiore nel 2025, con il 53.2%. Le razioni ad alto contenuto proteico rimangono essenziali, ma l'ascesa delle alternative vegetali sta mettendo a dura prova i margini dei trasformatori. Le grandi mandrie integrano proteine di bypass e grassi protetti per sostenere le rese, mentre gli incentivi normativi previsti dall'iniziativa "Dal produttore al consumatore" incoraggiano l'adozione di tecnologie di alimentazione a basse emissioni. Nonostante questi progressi, i problemi di costo e appetibilità limitano ancora l'uso diffuso di queste tecnologie. L'integrazione verticale da parte dei trasformatori sta inoltre rimodellando le catene di approvvigionamento, dirottando i volumi dagli stabilimenti indipendenti e consolidando il controllo sulle formulazioni dei mangimi.
Il settore dell'alimentazione per bovini da carne è destinato a crescere più rapidamente rispetto a quello lattiero-caseario, con un tasso di crescita annuo composto (CAGR) del 5.2% fino al 2031. Ciò riflette la competitività in termini di costi degli allevamenti intensivi rispetto alla nuova espansione dei pascoli in regioni come Brasile e Argentina, dove i prezzi dei terreni sono aumentati significativamente. Gli esportatori si stanno concentrando sempre più sulla conformità dei requisiti di marezzatura per soddisfare le quote premium dell'Unione Europea, rafforzando ulteriormente le prospettive per l'ingrasso dei bovini. Gli additivi per la riduzione del metano, sebbene ancora poco diffusi, potrebbero diventare di uso comune se i mercati del carbonio matureranno e gli incentivi si allineeranno agli obiettivi di sostenibilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per ingrediente: gli additivi superano le materie prime grazie alla spinta normativa
I cereali hanno mantenuto la quota maggiore nel 2025, con il 49.3%, rappresentando la principale fonte energetica nel mercato dei mangimi per bovini. La volatilità delle rese e gli shock politici stanno spingendo verso l'uso di cereali sostituibili nelle razioni, mentre il microdosaggio di precisione di minerali e vitamine sta diventando sempre più comune. L'aumento della capacità di frantumazione in Sud America promette una migliore disponibilità di farina di soia, mitigando i picchi di prezzo. Il calo della resa del mais negli Stati Uniti ha portato a una maggiore dipendenza dall'inclusione di grano e orzo, nonostante la minore energia metabolizzabile. Queste dinamiche evidenziano l'equilibrio tra stabilità delle materie prime e innovazione negli ingredienti funzionali per mangimi.
Si prevede che gli additivi per mangimi saranno la categoria di ingredienti in più rapida crescita, con un CAGR del 5.4% fino al 2031. I divieti antimicrobici stanno spingendo gli allevamenti a orientarsi verso fitogenici ed enzimi, mentre la fiducia degli investitori negli ingredienti funzionali rimane forte. Torte e farine rimangono i principali vettori proteici, ma farine di insetti e proteine monocellulari stanno ottenendo l'autorizzazione normativa, diversificando la base proteica per i ruminanti. Minerali e vitamine speciali stanno beneficiando del microdosaggio di precisione, una funzionalità creata dai sistemi liquidi automatizzati che consente agli allevamenti di ottimizzare l'erogazione dei nutrienti, mucca per mucca.
Per modulo: Liquid Systems guadagna quote di mercato nei caseifici automatizzati
I pellet rimangono la forma dominante, rappresentando la maggiore quota di mercato dei mangimi per bovini nel 2025, con il 52.8%. La loro facilità d'uso e l'ampia disponibilità li rendono la scelta preferita dalle aziende commerciali. Il mash continua a essere utilizzato dai piccoli allevatori rurali, ma sta lentamente perdendo terreno, mentre il sbriciolato rimane focalizzato sugli alimenti di avviamento per vitelli. Anche i pellet testurizzati stanno guadagnando terreno come alternativa economica alle tradizionali formulazioni sbriciolate. Il segmento delle forme illustra come l'adozione della tecnologia e le dimensioni della mandria influenzino le scelte alimentari, raggiungendo un equilibrio tra tradizione ed efficienza nelle moderne pratiche di allevamento bovino.
Si prevede che i sistemi di alimentazione liquida cresceranno a un CAGR del 4.7% durante il periodo di previsione (2026-2031), supportati dall'adozione della mungitura robotizzata e dalla necessità di una distribuzione precisa dei nutrienti. Questi sistemi riducono la manodopera e la polvere, consentendo al contempo l'integrazione di micronutrienti che si degradano durante la pellettizzazione. Gli allevamenti automatizzati hanno segnalato risparmi di manodopera e un miglioramento della resa dei componenti dopo il passaggio all'alimentazione liquida. Gli investimenti in pompe e sensori mostrano un ritorno favorevole quando le mandrie superano le 150 vacche, rendendo i sistemi di alimentazione liquida sempre più interessanti per le aziende lattiero-casearie di medie e grandi dimensioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'Asia-Pacifico ha conquistato la quota maggiore nel 2025, con il 36.6%, trainata dalle aziende lattiero-casearie industrializzate cinesi e dalle consistenti mandrie indiane. Le grandi aziende agricole cinesi con oltre 1,000 capi ora producono la maggior parte del latte nazionale, accelerando l'adozione di mangimi composti. Le cooperative indiane stanno investendo in servizi di divulgazione e razioni fortificate, segnalando un significativo potenziale di incremento della produttività. La domanda regionale è inoltre sostenuta dall'aumento dei redditi e da un cambiamento nella dieta verso un maggiore consumo di proteine, garantendo che la regione Asia-Pacifico rimanga il fulcro della domanda globale di mangimi per bovini negli anni a venire.
Si prevede che l'Africa crescerà al ritmo più rapido, con un CAGR del 5.5% fino al 2031. Programmi di credito sovvenzionato e obblighi di razioni fortificate stanno guidando l'adozione di mangimi composti nelle cooperative lattiero-casearie. Le stime della FAO indicano che la penetrazione dei mangimi composti potrebbe aumentare sostanzialmente entro il 2028, creando significative opportunità per i fornitori di premiscele. L'espansione del patrimonio zootecnico in Nigeria e i mangimifici finanziati dai donatori stanno rimodellando le catene di approvvigionamento, mentre gli allevamenti intensivi del Sudafrica si trovano ad affrontare sfide infrastrutturali. La traiettoria di crescita dell'Africa riflette sia la domanda strutturale che la modernizzazione dei sistemi zootecnici guidata dalle politiche.
Il Nord America ha dovuto affrontare contrazioni del patrimonio zootecnico dovute alla liquidazione di bovini dovuta alla siccità, mentre l'Europa si confronta con diete flessibili e limiti di produzione. Il Sud America è diviso tra l'espansione del settore degli allevamenti intensivi in Brasile e il rallentamento dell'Argentina dovuto alla pressione fiscale. Il Medio Oriente rimane fortemente dipendente dalle importazioni, con paesi vincolati dalla scarsità d'acqua. Queste regioni presentano dinamiche contrastanti, con alcune che sperimentano un'intensificazione della produzione su larga scala, mentre altre si trovano ad affrontare venti contrari strutturali. Insieme, evidenziano il ritmo disomogeneo dell'adozione di mangimi per bovini a livello globale, con l'Asia-Pacifico e l'Africa che emergono come chiari leader della crescita.
Panorama normativo
La regolamentazione dei mangimi per bovini continua a inasprirsi in merito ai sistemi di sicurezza alimentare, all'etichettatura e all'approvazione degli additivi, con standard globali ancorati al Codice di condotta del Codex Alimentarius sulla buona alimentazione animale (CXC 54-2004) e alle linee guida WOAH sul controllo dei pericoli nei mangimi. Negli Stati Uniti, la supervisione della FDA ai sensi delle norme FSMA sugli alimenti per animali mantiene i produttori concentrati sull'analisi documentata dei pericoli e sui controlli preventivi, con la norma 21 CFR Parte 507 aggiornata al 13 maggio 2026, che rafforza le aspettative di conformità per gli impianti che producono e immagazzinano mangimi per animali.
In Europa, il quadro normativo in materia di autorizzazione ed etichettatura degli additivi e delle premiscele per mangimi continua ad evolversi attraverso gli aggiornamenti della Gazzetta ufficiale. Nel maggio 2026 è entrato in vigore il Regolamento di esecuzione (UE) 2026/1115, che impone l'utilizzo di un modulo di domanda ufficiale aggiornato per le richieste di autorizzazione degli additivi per mangimi da presentare all'EFSA e alla Commissione europea, mentre il Regolamento di esecuzione (UE) 2026/1011 della Commissione ha corretto i requisiti di etichettatura per le premiscele stabiliti in precedenti normative. Nel gennaio 2026, il Regolamento di esecuzione (UE) 2026/98 della Commissione ha aggiornato la denominazione del titolare dell'autorizzazione per alcuni additivi, indicando dsm-firmenich Switzerland Ltd., sottolineando la necessità di un monitoraggio continuo per mantenere allineati dossier, etichette e documentazione di mercato.
Panorama competitivo
Il mercato dei mangimi per bovini rimane moderatamente frammentato, con differenze di gusto regionali e elevati requisiti di capitale che influenzano la concorrenza. Gli integratori globali sfruttano le reti di origine per assicurarsi input, mentre gli stabilimenti captive gestiti dai trasformatori riducono la dipendenza da fornitori terzi. Nicchie di mercato vuote come il software di precisione e gli additivi per la riduzione del metano stanno attraendo finanziamenti di venture capital, segnalando opportunità guidate dall'innovazione. Questo equilibrio tra scala e specializzazione definisce le prospettive competitive, con multinazionali e operatori regionali che si ritagliano posizioni distinte nell'ecosistema dei mangimi in evoluzione.
Gli specialisti regionali difendono la quota di mercato attraverso formulazioni e certificazioni personalizzate. Le razioni biologiche e non OGM generano premi, ma richiedono filiere di approvvigionamento separate che le multinazionali non sempre riescono a giustificare. Questa dinamica crea spazio per le aziende più piccole, che possono prosperare in segmenti specializzati. La loro agilità consente loro di rispondere rapidamente alle preferenze dei consumatori e alle esigenze di sostenibilità, mentre le aziende più grandi tendono a concentrarsi sull'efficienza e sull'approvvigionamento globale. La coesistenza di queste strategie sottolinea la diversità di approcci che caratterizza il panorama competitivo del settore dei mangimi per bovini.
Si prevede un moderato consolidamento, poiché le normative antimicrobiche, la volatilità dei mercati dei cereali e gli audit di sostenibilità aumentano i costi di conformità. Le aziende meglio capitalizzate sono in grado di assorbire queste pressioni, mentre le startup continuano a innovare negli additivi funzionali e nelle soluzioni digitali. L'equilibrio tra scala globale e specializzazione regionale definirà la traiettoria competitiva del settore. Nel tempo, il consolidamento potrebbe rafforzare la resilienza, ma l'innovazione delle aziende più piccole rimarrà fondamentale per affrontare le sfide emergenti nella produzione di mangimi per bovini e nella sostenibilità.
Leader del settore dei mangimi per bovini
Cargill Incorporated
Archer Daniels Midland Company
Nutreco NV (SHV Holdings NV)
Gruppo alimentare Charoen Pokphand
Land O'Lakes Incorporated
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: ADM ha inaugurato un nuovo impianto di produzione di premiscele e additivi per mangimi ad Apucarana, Paraná, Brasile, con una capacità annua di circa 40,000 tonnellate. La maggiore capacità produttiva locale consente una fornitura più rapida di ingredienti funzionali agli allevatori brasiliani. Inoltre, rafforza la presenza di ADM sul mercato, in un contesto in cui i sistemi di ingrasso e di allevamento intensivo richiedono una nutrizione di qualità superiore.
- Settembre 2025: ADM e Alltech hanno annunciato una joint venture per la creazione di una nuova attività nordamericana nel settore dei mangimi per animali, con avvio delle operazioni previsto per il primo trimestre del 2026. La fusione apporta know-how nella formulazione e capacità produttive su larga scala. Aumenta la pressione competitiva sui mangimifici regionali e accelera lo sviluppo e la distribuzione di soluzioni di alimentazione a valore aggiunto.
- Marzo 2025: ADM ha avviato un richiamo di alcuni mangimi pellettati per bovini, relativi a 33 lotti, a causa di deviazioni nei livelli di nutrienti. L'azione ha ribadito l'importanza operativa dei sistemi di qualità, della documentazione e dei controlli correttivi per i mangimi pellettati. Tale provvedimento si è rivelato particolarmente rilevante in un momento in cui clienti e autorità di regolamentazione richiedono una maggiore conformità alle garanzie riportate in etichetta.
Ambito e metodologia
I mangimi per bovini sono formulati commercialmente per fornire proteine, energia, minerali e vitamine essenziali per la crescita, il mantenimento, la riproduzione e la produzione di latte dei bovini. Questo rapporto si concentra esclusivamente sui mangimi commerciali per bovini, escludendo foraggi, foraggi e residui colturali.
Il mercato dei mangimi per bovini è segmentato per tipologia di animale (bovini da latte e bovini da carne), ingrediente (cereali, torte e miscele, scarti alimentari, additivi per mangimi e altri ingredienti), forma (pellet, purè, crumble e liquido) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Il rapporto fornisce dimensioni e previsioni di mercato per i mangimi per bovini in termini di valore (USD) e volume (tonnellate metriche) per tutti i segmenti sopra menzionati.
| Bovini da latte |
| Bovini da carne |
| Cereali |
| Torte e Miscele |
| Sprechi alimentari |
| Additivi per mangimi |
| Altri ingredienti |
| Pastiglie |
| poltiglia |
| Crollare |
| Liquido |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tipo di animale | Bovini da latte | |
| Bovini da carne | ||
| Per ingrediente | Cereali | |
| Torte e Miscele | ||
| Sprechi alimentari | ||
| Additivi per mangimi | ||
| Altri ingredienti | ||
| Per modulo | Pastiglie | |
| poltiglia | ||
| Crollare | ||
| Liquido | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore stimato del mercato dei mangimi per bovini nel 2026?
Si stima che il mercato dei mangimi per bovini raggiungerà i 79.41 miliardi di dollari nel 2026 e si prevede che raggiungerà i 98.23 miliardi di dollari entro il 2031.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che l'Africa registrerà la crescita più rapida, con un CAGR del 5.5%, trainato dal credito garantito dalle politiche per le razioni fortificate.
Quale segmento di tipo animale si sta espandendo più rapidamente?
Si prevede che la domanda di mangimi per bovini da carne aumenterà a un CAGR del 5.2% nel periodo di previsione 2026-2031, poiché l'ingrasso nei feedlot diventerà più economico in Sud America.
In che modo le tecnologie di precisione influenzano l'efficienza dell'alimentazione?
Le piattaforme di alimentazione di precisione basate su sensori hanno ridotto gli sprechi fino all'8% e migliorato la conversione del mangime di circa il 4.5% nei primi utilizzatori.


