

Dimensioni e quota di mercato dei dispositivi per la chirurgia della cataratta
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.28 miliardo di dollari |
| Dimensione del mercato (2031) | 11.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.22% CAGR |
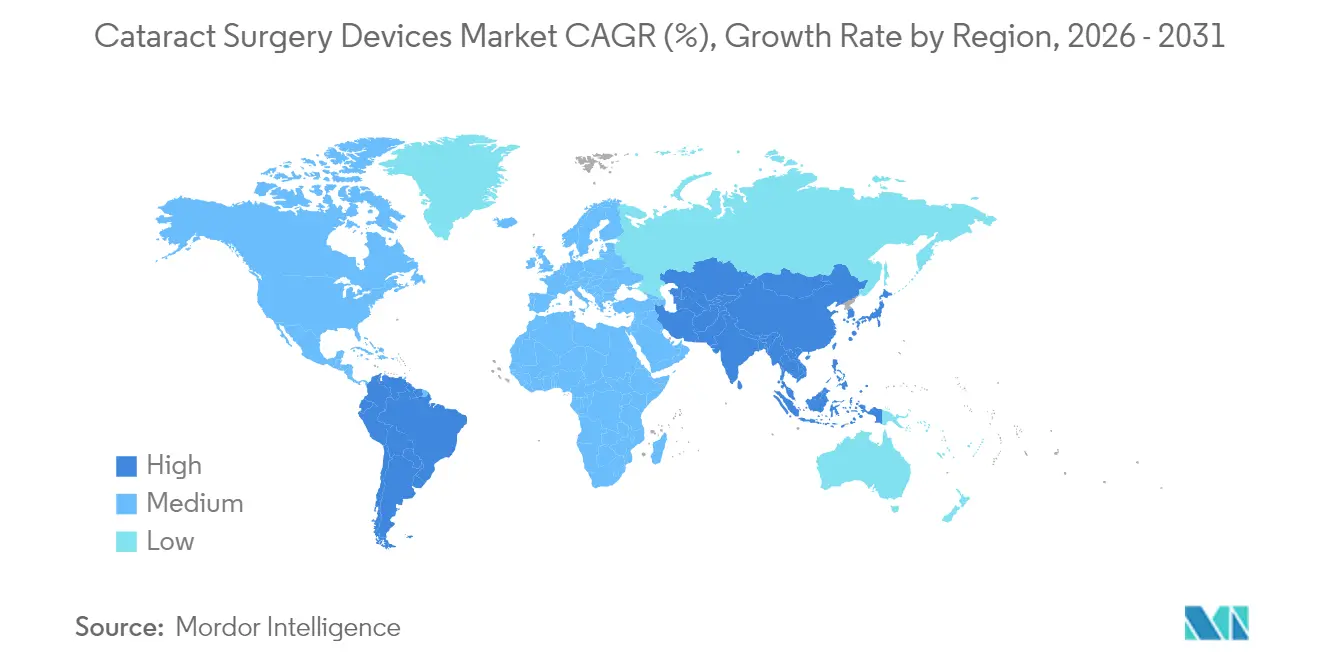
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
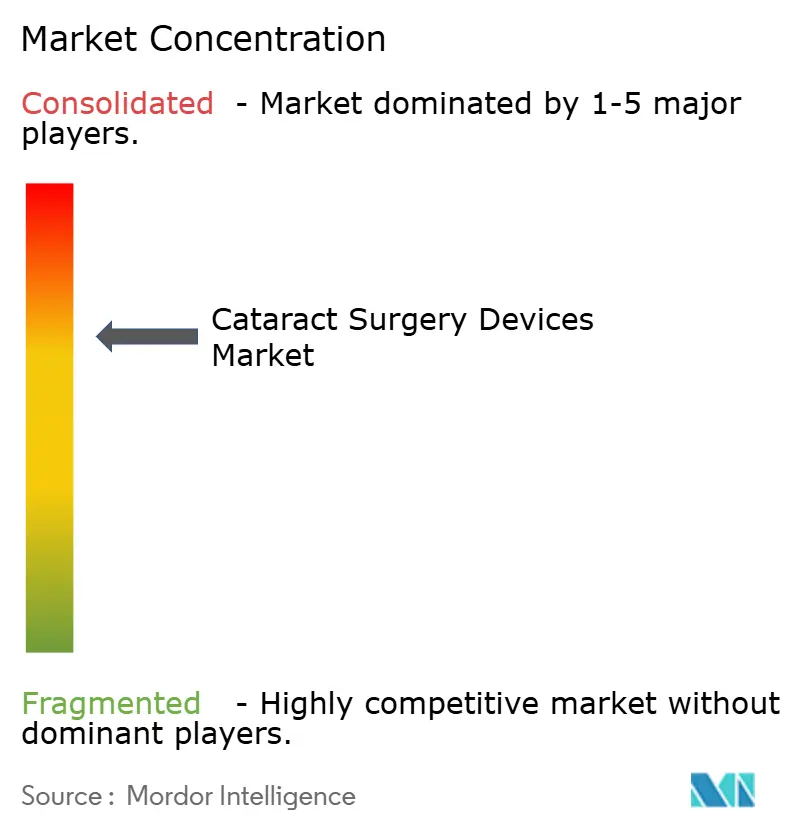
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi per la chirurgia della cataratta di Mordor Intelligence
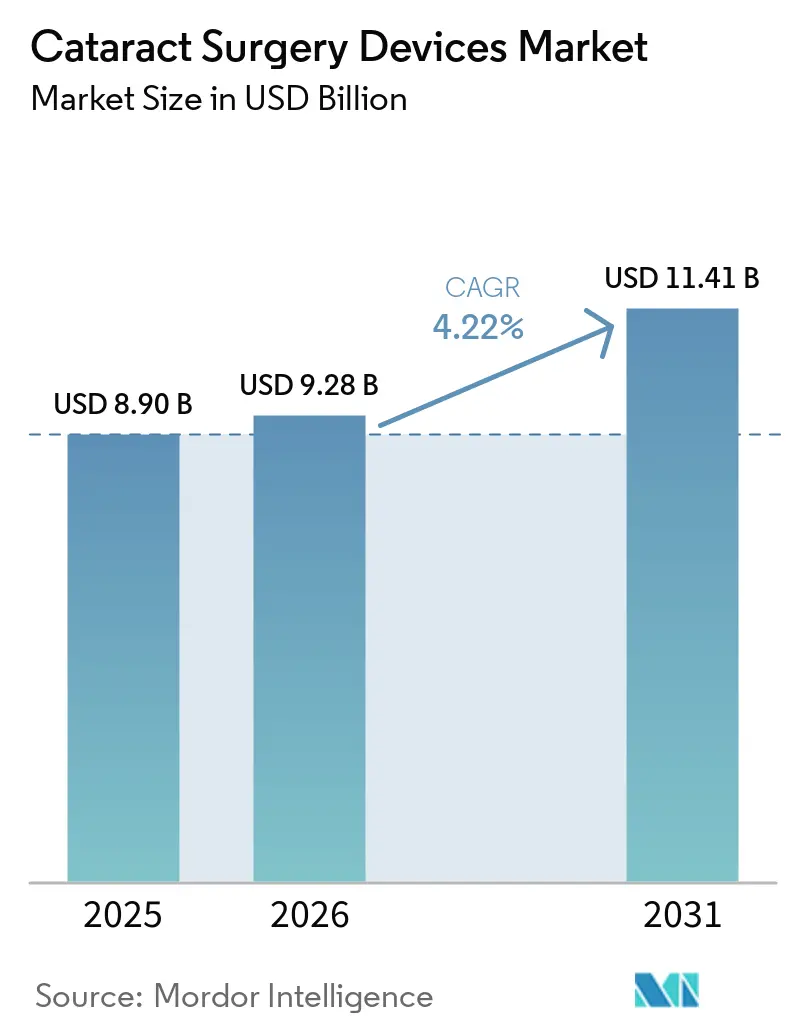
Si prevede che il mercato dei dispositivi per la chirurgia della cataratta crescerà da 8.90 miliardi di dollari nel 2025 a 9.28 miliardi di dollari nel 2026, per poi raggiungere gli 11.41 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.22% nel periodo 2026-2031. La domanda è sostenuta da un numero crescente di pazienti anziani, da una maggiore consapevolezza dell'importanza della chirurgia per il ripristino della vista e da rimborsi stabili nelle economie ad alto reddito. Le lenti intraoculari premium, le piattaforme laser a femtosecondi e gli strumenti di pianificazione assistiti dall'intelligenza artificiale stanno guadagnando terreno, poiché i chirurghi puntano a procedure più rapide con minori effetti collaterali visivi. Allo stesso tempo, i sistemi di facoemulsificazione e le lenti monofocali, orientati al rapporto qualità-prezzo, rimangono fondamentali nelle regioni a reddito medio, alle prese con un elevato numero di interventi chirurgici in lista d'attesa. L'intensità competitiva è in aumento, poiché i principali produttori perseguono accordi di espansione del portafoglio, integrano software di guida digitale e ampliano i programmi di formazione per proteggere la propria quota di mercato in un contesto sempre più sensibile ai prezzi.
Punti chiave del rapporto
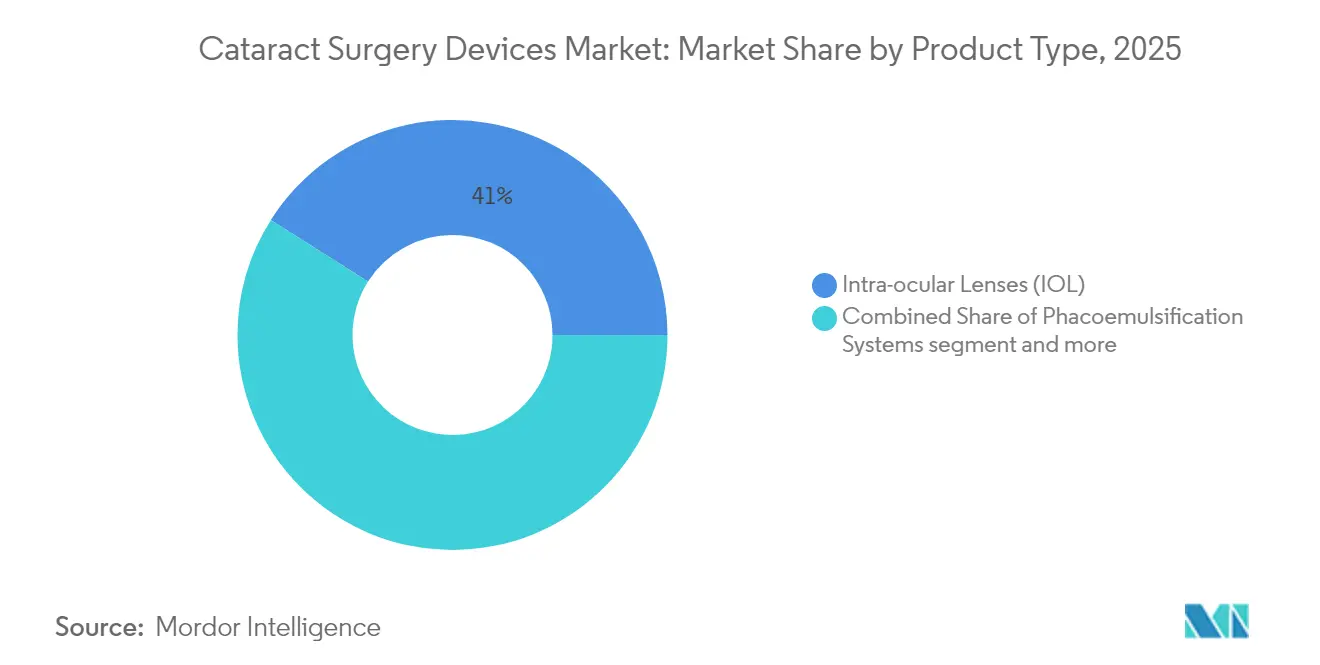
- Per tipologia di prodotto, nel 41.02 le lenti intraoculari detenevano il 2025% della quota di mercato dei dispositivi per la chirurgia della cataratta, mentre si prevede che i sistemi laser a femtosecondi cresceranno a un CAGR del 6.12% fino al 2031.
- In base alla tecnica chirurgica, la chirurgia standard basata sulla facoemulsificazione ha registrato una quota di fatturato del 34.05% nel 2025; la chirurgia della cataratta assistita da laser a femtosecondi è destinata a crescere più rapidamente, con un CAGR del 5.73% entro il 2031.
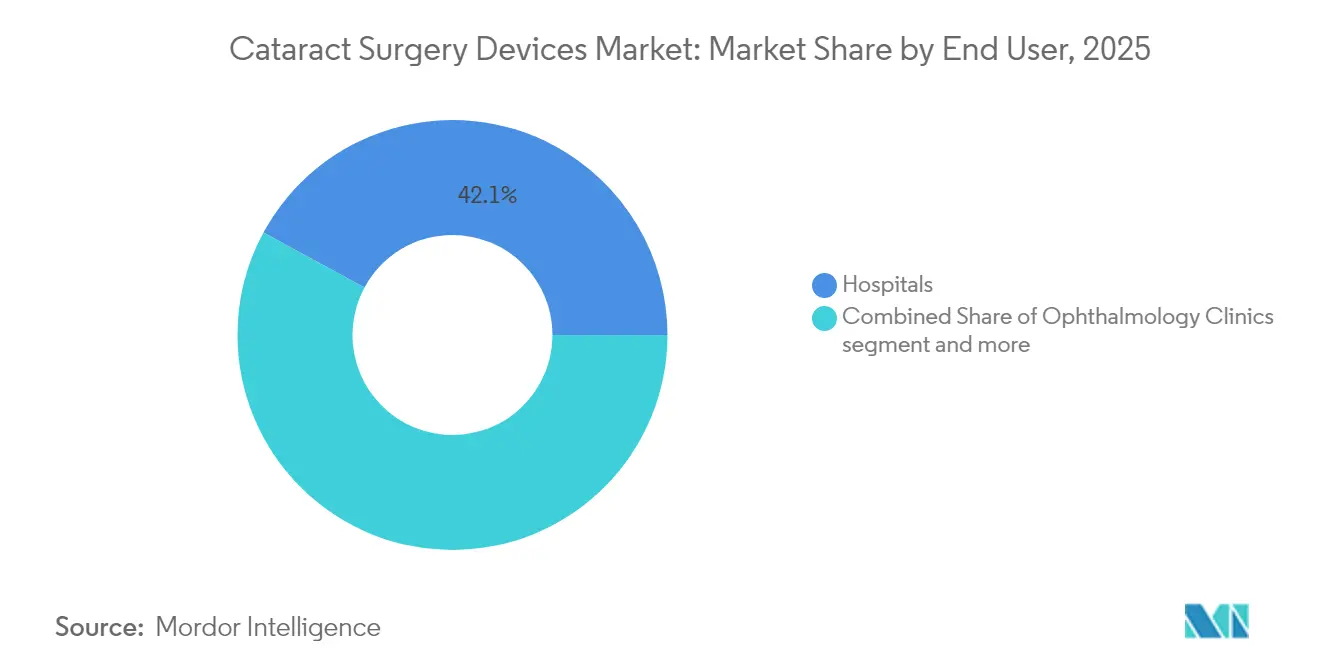
- In base all'utente finale, nel 42.10 gli ospedali rappresentavano il 2025% del mercato dei dispositivi per la chirurgia della cataratta, mentre si prevede che i centri chirurgici ambulatoriali registreranno un CAGR del 5.61% nel periodo 2026-2031.
- In termini geografici, il Nord America ha dominato con una quota del 38.20% nel 2025; l'Asia-Pacifico è la regione in più rapida crescita con una previsione di CAGR del 6.04% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi per la chirurgia della cataratta
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza della cataratta e invecchiamento della popolazione | + 1.8% | Globale (più elevato in Nord America, Europa e Asia orientale) | A lungo termine (≥ 4 anni) |
| Salti tecnologici nelle IOL premium e FLACS | + 1.2% | Nord America, Europa, paesi APAC ad alto reddito | Medio termine (2-4 anni) |
| Crescente domanda di procedure di cataratta in centri diurni/ASC | + 0.7% | Nord America, Europa occidentale, Australia | Medio termine (2-4 anni) |
| Rimborso emergente nei mercati APAC a medio reddito | + 0.5% | Cina, India, Asia sud-orientale | A breve termine (≤ 2 anni) |
| Aumento degli sforzi del governo per affrontare la disabilità visiva | + 0.3% | Globale (più elevato nelle regioni in via di sviluppo) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza della cataratta e invecchiamento della popolazione
La cataratta colpisce circa 100 milioni di persone in tutto il mondo ed è responsabile di quasi il 45% della cecità globale. Si prevede che il numero di individui di età pari o superiore a 65 anni raddoppierà entro il 2050, intensificando la domanda di interventi chirurgici, in particolare nei paesi che stanno ancora sviluppando le infrastrutture oftalmiche. La compromissione della vista legata alla cataratta causa perdite di produttività annuali stimate in 411 miliardi di dollari [1] Crystal Vision Ltd, “Cataract Statistics Worldwide For 2025,” contactlenses.co.uk , creando una forte motivazione economica per i governi a smaltire gli arretrati chirurgici. I pazienti più anziani tendono inoltre a presentare comorbilità e aspettative più elevate, stimolando l'adozione di IOL asferiche e toriche che affrontano aberrazioni complesse. Insieme, questi fattori mantengono in aumento il volume delle procedure anche nei mercati maturi, sostenendo la crescita sia dei materiali di consumo di ricambio che delle apparecchiature capitali.
Salti tecnologici nelle IOL premium e FLACS
I recenti lanci di lenti ridefiniscono le aspettative dei pazienti riducendo gli aloni, migliorando il contrasto e consentendo una messa a punto post-operatoria. La TECNIS Odyssey di Johnson & Johnson (lanciata a settembre 2024) [2] Johnson & Johnson, “Johnson & Johnson Rolls Out New TECNIS Odyssey Next-Generation Intraocular Lens,” jnj.com minimizza la disfotopsia, mentre la enVista Envy di Bausch + Lomb (approvazione FDA ottobre 2024) utilizza ottiche ottimizzate per il fronte d'onda per una chiarezza ad ampio raggio. La lente regolabile dalla luce di RxSight consente un affinamento refrattivo su richiesta e la lente Galaxy di Rayner, progettata con intelligenza artificiale e attualmente in fase di sperimentazione clinica, utilizza ottiche a spirale continua per una profondità di fuoco quasi continua. I progressi paralleli nelle piattaforme a femtosecondi, come il laser a doppio impulso ALLY di Lensar con interfaccia robotica per il paziente, riducono i tempi delle procedure e standardizzano le capsulotomie, aiutando i chirurghi a giustificare tariffe più elevate in determinate categorie di pazienti.
Crescente domanda di procedure di cataratta in centri diurni/ASC
Gli operatori sanitari privilegiano gli ASC perché i pagamenti sono inferiori a quelli dei pazienti ambulatoriali ospedalieri e i pazienti apprezzano degenze più brevi. Questo cambiamento spinge i produttori di dispositivi a riprogettare le console con ingombri ridotti, touchscreen intuitivi e confezioni monouso che semplificano il turnover. I kit di strumenti ottimizzati per i flussi di lavoro degli ASC a due sale sono ormai comuni e i programmi di formazione si concentrano su protocolli efficienti per l'anestesia con lampade. Con la crescente diffusione degli ASC in Europa occidentale e Australia, i produttori in grado di bilanciare costi e risultati di alta qualità hanno maggiori probabilità di acquisire posizioni incrementali.
Rimborso emergente nei mercati APAC a medio reddito
I sistemi di assicurazione nazionale in Cina e India ora rimborsano le principali procedure di cataratta, aprendo l'accesso a centinaia di milioni di anziani idonei. I bandi provinciali includono sempre più limiti per i contratti di locazione a femtosecondi e maggiorazioni per le IOL premium, promuovendo l'adattamento locale di sistemi di facoemulsione a basso costo e lenti monofocali economiche. Gli ospedali urbani perseguono offerte differenziate, come lenti a profondità di campo estesa, per attrarre i pazienti più abbienti. Allo stesso tempo, i programmi rurali enfatizzano le tecniche di facoemulsione manuale ad alto volume o a bassa energia, supportate da strumentazione riutilizzabile. La dinamica a doppio livello richiede portafogli di prodotti flessibili che spaziano dalle pompe entry-level alle suite premium guidate dall'intelligenza artificiale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo di capitale dei sistemi laser a femtosecondi | -0.6% | Globale (più elevato nelle regioni in via di sviluppo) | Medio termine (2-4 anni) |
| Carenza di chirurghi specializzati in cataratta nei paesi in via di sviluppo | -0.4% | Africa, Asia meridionale, parti dell'America Latina | A lungo termine (≥ 4 anni) |
| La crescente concorrenza dei produttori di IOL a basso costo | -0.3% | Globale (più elevato nei mercati sensibili al prezzo) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo di capitale dei sistemi laser a femtosecondi
I prezzi di acquisto superiori a 400,000 USD [3] Jonathan Stein, “Pricing the Laser Cataract Procedure,” CRST, crstoday.com , i contratti di servizio annuali e la necessità di materiali monouso rendono difficile il ritorno sull'investimento quando i tassi di rimborso rimangono invariati. Le strutture più piccole spesso esternalizzano a fornitori mobili che posizionano i laser su base giornaliera, un modello introdotto da aziende che offrono “precisione senza investimento”. Sebbene ciò ampli l'accesso, la variabilità dell'utilizzo limita ancora la diffusione nei mercati sensibili al prezzo, mantenendo predominanti le sale per la sola facoemulsificazione al di fuori dei principali centri urbani.
Carenza di chirurghi specializzati in cataratta nei paesi in via di sviluppo
Nei paesi ad alto reddito, ci sono circa 76 oculisti per ogni milione di persone, mentre nei paesi a basso reddito questo numero scende drasticamente a circa 3.7 per milione. Il numero limitato di docenti, i lunghi cicli di formazione e la migrazione degli specialisti verso studi privati urbani limitano la produttività chirurgica. In risposta, i produttori puntano su impostazioni guidate da software, fluidica standardizzata e protocolli di task-shifting che consentono al personale di livello intermedio di gestire le fasi pre e post-operatorie, ma le incisioni finali richiedono ancora chirurghi qualificati. Pertanto, i colli di bottiglia in termini di risorse umane rimangono un ostacolo strutturale al mercato dei dispositivi per la chirurgia della cataratta nelle regioni a basso reddito.
Analisi del segmento
Per tipo di prodotto: Le IOL premium rimodellano la proposta di valore
Nel 2025, le lenti intraoculari hanno conquistato il 41.02% della quota di mercato dei dispositivi per la chirurgia della cataratta, a testimonianza del loro ruolo imprescindibile in ogni procedura. La diffusione di modelli multifocali, torici e a profondità di fuoco estesa spinge al rialzo i prezzi medi di vendita, creando un interessante bacino di profitti per i produttori integrati di dispositivi per la chirurgia refrattiva . I continui miglioramenti, come i materiali idrofobici antiriflesso e i cromofori con filtro per la luce blu, alimentano l'interesse dei chirurghi alla ricerca di una maggiore soddisfazione post-operatoria. I sistemi laser a femtosecondi, pur rappresentando una base di ricavi inferiore, dovrebbero crescere a un CAGR del 6.12% fino al 2031, man mano che aumentano le prove che capsulotomie eseguite in modo coerente si traducono in un minor numero di dislocazioni del cristallino e in un recupero refrattivo più rapido.
Le console per facoemulsione a costi ottimizzati continuano a vendere bene nelle economie emergenti, dove il supporto alla manutenzione può essere disomogeneo. I fornitori spesso le abbinano a manipoli riutilizzabili e roulotte di formazione multi-paese. Sul mercato premium, le pompe per facoemulsione di nuova generazione con fluidica Venturi e rilevamento dell'occlusione in tempo reale offrono tempi di facoemulsione effettivi inferiori a 10 secondi, riducendo il rischio di edema corneale nei casi di nuclei densi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnica chirurgica: i progressi tecnologici guidano l'evoluzione procedurale
La chirurgia standard basata sulla facoemulsificazione ha mantenuto una quota del 34.05% nel 2025 e rimane il punto di riferimento grazie a decenni di esperienza, una solida base di evidenze e la compatibilità con piccole incisioni corneali trasparenti. I chirurghi continuano a perfezionare parametri come il movimento torsionale della punta e la fluidica a doppia pompa per ridurre l'energia cumulativa dissipata, riducendo così la perdita di cellule endoteliali. Si prevede che le dimensioni del mercato dei dispositivi per la chirurgia della cataratta attribuite ai sistemi facoemulsificazione aumenteranno costantemente, supportate dai cicli di sostituzione e dagli acquisti nei mercati emergenti. Il FLACS, con una crescita annua del 5.73%, beneficia delle capsulotomie automatizzate, dei modelli di frammentazione del cristallino e dell'attrattiva del marketing per i pazienti esperti di tecnologia.
La chirurgia della cataratta manuale a piccola incisione mantiene la sua rilevanza laddove il volume chirurgico supera i budget di investimento. I continui perfezionamenti, tra cui lenti in PMMA precaricate e manicotti di inserimento pieghevoli, contribuiscono a standardizzare i risultati, pur mantenendo bassi i costi. Tecniche di microincisione e metodi ibridi che combinano la facoemulsificazione a bassa energia con la rimozione manuale del nucleo sono in fase di sperimentazione per colmare il divario tra convenienza ed efficienza. Nell'orizzonte temporale previsto, la scelta della procedura sarà sempre più personalizzata in base alla densità del nucleo, alla salute della cornea e alla capacità di pagamento del paziente, mantenendo tutte e tre le principali tecniche attive nel mercato dei dispositivi per la chirurgia della cataratta.
Per utente finale: i centri ambulatoriali accelerano la migrazione delle procedure
Gli ospedali hanno generato il 42.10% del fatturato globale nel 2025, a dimostrazione della loro capacità di gestire cataratte complesse, comorbilità con uveite e casi di retina combinata. Molti centri accademici gestiscono anche programmi di borse di studio che influenzano la preferenza del marchio tra i chirurghi all'inizio della carriera, consolidando una solida base installata di console facoelettriche di grandi dimensioni e torri di visualizzazione premium. Tuttavia, i centri di chirurgia ambulatoriale sono sulla buona strada per crescere del 5.61% all'anno fino al 2031, attraendo i contribuenti con tariffe di struttura più basse e pazienti che apprezzano le dimissioni in giornata. Negli Stati Uniti, le conversioni ASC superano ora il 70% per i casi di cataratta di routine in alcuni stati, stimolando la domanda di microscopi trasportabili e ibridi laser facoelettrici compatti.
Le cliniche dedicate all'oftalmologia mantengono la loro importanza nell'Europa occidentale e in alcune parti dell'America Latina, dove i sistemi pubblici cedevano i volumi a centri specializzati privati. Questi centri bilanciavano una produttività moderata con un'assistenza personalizzata, creando una nicchia per la diagnostica a prezzo medio abbinata alla facoemulsificazione standard. In tutti i contesti, i software per il flusso di lavoro che integrano biometria, pianificazione chirurgica, controllo dell'inventario e reporting dei risultati guadagnano terreno, evidenziando il passaggio da dispositivi stand-alone a ecosistemi connessi nel mercato dei dispositivi per la chirurgia della cataratta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei dispositivi per la chirurgia della cataratta in Nord America
Il Nord America si è confermato il principale acquirente regionale, contribuendo al 38.20% del fatturato globale nel 2025, grazie a meccanismi di rimborso avanzati e alla forte penetrazione degli ASC che sostengono elevati volumi di procedure. Gli Stati Uniti rafforzano la loro attenzione sui parametri di qualità; a partire dal 2025, le norme Medicare aggiornate collegano il pagamento della struttura alle tariffe per i rientri in sala operatoria non pianificati per la "rimozione della cataratta con impianto di lente intraoculare", spingendo i fornitori ad adottare piattaforme di pianificazione digitale per la riduzione degli errori. Il modello canadese a pagatore unico, al contrario, enfatizza la gestione delle code, rafforzando la domanda di sistemi facoemulsionanti ad alta produttività abbinati a pacchetti riutilizzabili.
Mercato dei dispositivi per la chirurgia della cataratta nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.04% fino al 2031, in concomitanza con l'espansione della copertura assicurativa e la pressione demografica. Cina e India stanno svolgendo un ruolo fondamentale nel trainare la crescita, grazie alla loro enorme popolazione e ai sistemi sanitari in costante miglioramento. Questi paesi offrono grandi opportunità, soprattutto con l'aumento della domanda in diversi segmenti. Nelle aree urbane e tra i gruppi più abbienti, cresce la domanda di servizi sanitari di alta qualità. Allo stesso tempo, soluzioni più accessibili e basate sul valore stanno contribuendo a soddisfare le esigenze della popolazione più ampia. Il Giappone si distingue come leader nell'adozione di tecnologie mediche avanzate, mentre l'India sta facendo parlare di sé con modelli innovativi ed economici che aumentano l'efficienza e l'accesso alle cure chirurgiche.
Mercato dei dispositivi per la chirurgia della cataratta in EMEA e Sud America
L'Europa mantiene una crescita costante, trainata da Germania, Francia e Regno Unito. Entro il 27, la chirurgia ambulatoriale ha superato le procedure di cataratta in regime di ricovero nella maggior parte dei 2024 membri dell'UE. L'Europa orientale mostra un potenziale di recupero, grazie ai fondi strutturali dell'UE che sovvenzionano l'ammodernamento delle attrezzature diagnostiche e chirurgiche. Sud America, Medio Oriente e Africa registrano volumi inferiori, ma una crescita superiore alla media, grazie ai partenariati pubblico-privati che hanno portato alla creazione di nuovi ospedali oculistici.
Panorama normativo
I dispositivi per la chirurgia della cataratta sono soggetti alla regolamentazione dei dispositivi medici, con percorsi basati sul rischio che variano a seconda del tipo di prodotto, includendo lenti intraoculari (IOL), piattaforme per facoemulsificazione e sistemi laser. Negli Stati Uniti, la FDA disciplina le decisioni di autorizzazione per molti componenti della chirurgia della cataratta tramite la procedura 510(k), mentre gli aggiornamenti del Regolamento sul Sistema di Gestione della Qualità (QMSR) entreranno in vigore a febbraio 2026 per allineare la norma 21 CFR Parte 820 alla ISO 13485:2016 e inasprire i requisiti di documentazione del sistema di qualità lungo le catene di fornitura globali.
Panorama competitivo
I cinque principali produttori – Alcon, Johnson & Johnson Vision, Carl Zeiss Meditec, Bausch + Lomb e NIDEK – controllano una quota considerevole delle vendite globali di dispositivi e materiali di consumo, a causa delle elevate barriere normative e della consolidata distribuzione. L'acquisizione di Lensar da parte di Alcon nel 2025 per 430 milioni di dollari aggiunge la piattaforma laser a doppia pulsazione ALLY, garantendo un sistema pronto per la robotica che riduce i tempi di procedura e garantisce ricavi dai servizi. Johnson & Johnson Vision amplia la sua famiglia di lenti TECNIS con il modello Odyssey, rafforzando una pipeline di lenti intraoculari premium che compete testa a testa con AcrySof IQ Vivity di Alcon. Carl Zeiss Meditec sfrutta la sua esperienza nel campo della refrattività VISUMAX SMILE per effettuare vendite incrociate di microscopi e soluzioni di connettività digitale che monitorano i risultati nelle procedure di cataratta e cornea.
Gli operatori asiatici di fascia media si concentrano su pompe facoelettriche economiche e lenti idrofile prodotte localmente, sfidando i marchi globali nelle gare d'appalto in Asia meridionale e Africa. Le startup esplorano algoritmi di pianificazione basati sull'intelligenza artificiale, sistemi diagnostici portatili innovativi e teste laser modulari che consentono di adattare i microscopi esistenti. La ricerca collaborativa con ospedali universitari sulla frammentazione a bassa energia e sulla visualizzazione 3D heads-up indica una sempre maggiore sfumatura dei confini tra i segmenti dei dispositivi, dei software e dei servizi educativi.
Le opportunità offerte dagli spazi vuoti risiedono nelle unità faco-laser ibride dimensionate per le sale operatorie ASC, negli aberrometri a basso costo che alimentano i dati in suite di pianificazione cloud e nei viscoelastici biodegradabili. Le aziende in grado di integrare questi elementi in soluzioni coese potrebbero accelerarne l'adozione sia nei programmi pubblici ad alto volume che nelle cliniche boutique premium. Nel complesso, il mercato dei dispositivi per la chirurgia della cataratta continua a passare da una competizione incentrata sull'hardware a una differenziazione basata sull'ecosistema.
Leader del settore dei dispositivi per la chirurgia della cataratta
Alcon, Inc.
Bausch & Lomb, Inc.
Johnson & Johnson
Carl Zeiss Meditec AG
NIDEK CO., LTD.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Bausch + Lomb ha annunciato il lancio negli Stati Uniti di EyeGility Inserter, un sistema di inserimento di lenti intraoculari precaricate per la famiglia di lenti enVista. Il sistema mira a rendere più uniformi le fasi di impianto e a ridurre la manipolazione in contesti di chirurgia della cataratta ad alto volume, rafforzando la posizione di Bausch + Lomb nel flusso di lavoro procedurale insieme alla sua gamma di lenti enVista.
- Dicembre 2025: La Commissione europea ha proposto modifiche al regolamento MDR/IVDR tramite la nota COM(2025) 1023, con l'obiettivo di semplificare alcuni elementi della valutazione della conformità e le relative tempistiche. Questa proposta potrebbe influenzare le dinamiche di accesso al mercato delle lenti intraoculari premium e delle relative apparecchiature medicali in tutta Europa.
- Giugno 2024: Alcon ha ottenuto l'autorizzazione 510(k) dalla FDA statunitense per il sistema vitreoretinico per cataratta UNITY (VCS) e il sistema per cataratta UNITY (CS). Queste autorizzazioni hanno rafforzato la strategia di Alcon di integrare la propria piattaforma nei flussi di lavoro per la chirurgia della cataratta e vitreoretinica.
Ambito e metodologia
Secondo lo scopo del rapporto, una cataratta è un annebbiamento del cristallino dell'occhio che inibisce una visione chiara. Sebbene la maggior parte dei casi di cataratta sia associata al processo di invecchiamento, a volte i bambini possono nascere con la condizione o una cataratta può svilupparsi dopo lesioni agli occhi, infiammazioni e alcune altre malattie degli occhi. Il mercato dei dispositivi per la chirurgia della cataratta è segmentato per tipo di prodotto (lenti intraoculari, apparecchiature per facoemulsificazione, dispositivi oftalmici viscoelastici e altri), per utente finale (cliniche oculistiche, ospedali e altri) e per area geografica (Nord America, Europa, Asia- Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi diversi nelle principali regioni a livello globale. Il rapporto offre il valore (in milioni di USD) per tutti i segmenti di cui sopra.
| Lenti intraoculari (IOL) | |
| Sistemi di facoemulsificazione | Macchine standard per facoemulsificazione |
| Macchine avanzate per facoemulsificazione | |
| Dispositivi viscoelastici oftalmici | |
| Sistemi laser a femtosecondi | |
| Altri (coltelli e materiali di consumo a basso costo) |
| Chirurgia della cataratta manuale a piccola incisione |
| Chirurgia standard basata sulla facoemulsificazione |
| Chirurgia della cataratta assistita da laser a femtosecondi (FLACS) |
| Altri (estrazione extracapsulare della cataratta, estrazione intracapsulare della cataratta e chirurgia della cataratta con microincisione) |
| Ospedali |
| Ambulatori di oftalmologia |
| Centri di Chirurgia Ambulatoriale |
| Istituti accademici e di ricerca |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Lenti intraoculari (IOL) | |
| Sistemi di facoemulsificazione | Macchine standard per facoemulsificazione | |
| Macchine avanzate per facoemulsificazione | ||
| Dispositivi viscoelastici oftalmici | ||
| Sistemi laser a femtosecondi | ||
| Altri (coltelli e materiali di consumo a basso costo) | ||
| Per tecnica chirurgica | Chirurgia della cataratta manuale a piccola incisione | |
| Chirurgia standard basata sulla facoemulsificazione | ||
| Chirurgia della cataratta assistita da laser a femtosecondi (FLACS) | ||
| Altri (estrazione extracapsulare della cataratta, estrazione intracapsulare della cataratta e chirurgia della cataratta con microincisione) | ||
| Per utente finale | Ospedali | |
| Ambulatori di oftalmologia | ||
| Centri di Chirurgia Ambulatoriale | ||
| Istituti accademici e di ricerca | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei dispositivi per la chirurgia della cataratta?
Nel 9.28 il mercato dei dispositivi per la chirurgia della cataratta avrebbe raggiunto gli 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato nei prossimi cinque anni?
Si prevede che crescerà a un CAGR del 4.22%, raggiungendo i 11.41 miliardi di USD entro il 2031.
Quale categoria di prodotti detiene la quota di fatturato maggiore?
Le lenti intraoculari rappresentano il 41.02% del fatturato, trainate dalla crescente adozione di modelli multifocali e torici premium.
Perché i centri chirurgici ambulatoriali stanno acquisendo importanza?
Gli ASC offrono interventi di cataratta a costi strutturali inferiori e consentono dimissioni in giornata, con un tasso di crescita annuo composto (CAGR) del 5.61% nella spesa per i dispositivi fino al 2031.
Quale regione offre il potenziale di crescita più elevato?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 6.04%, poiché Cina e India espanderanno i rimborsi e faranno fronte agli arretrati chirurgici.
Quale tendenza tecnologica influenzerà le procedure premium?
Un utilizzo più ampio della chirurgia della cataratta assistita dal laser a femtosecondi, abbinato a lenti intraoculari avanzate e alla pianificazione guidata dall'intelligenza artificiale, è destinato ad aumentare la precisione e la soddisfazione del paziente.


