

Dimensioni e quota di mercato dell'abbigliamento casual
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 664.33 miliardo di dollari |
| Dimensione del mercato (2031) | 812.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.11% CAGR |
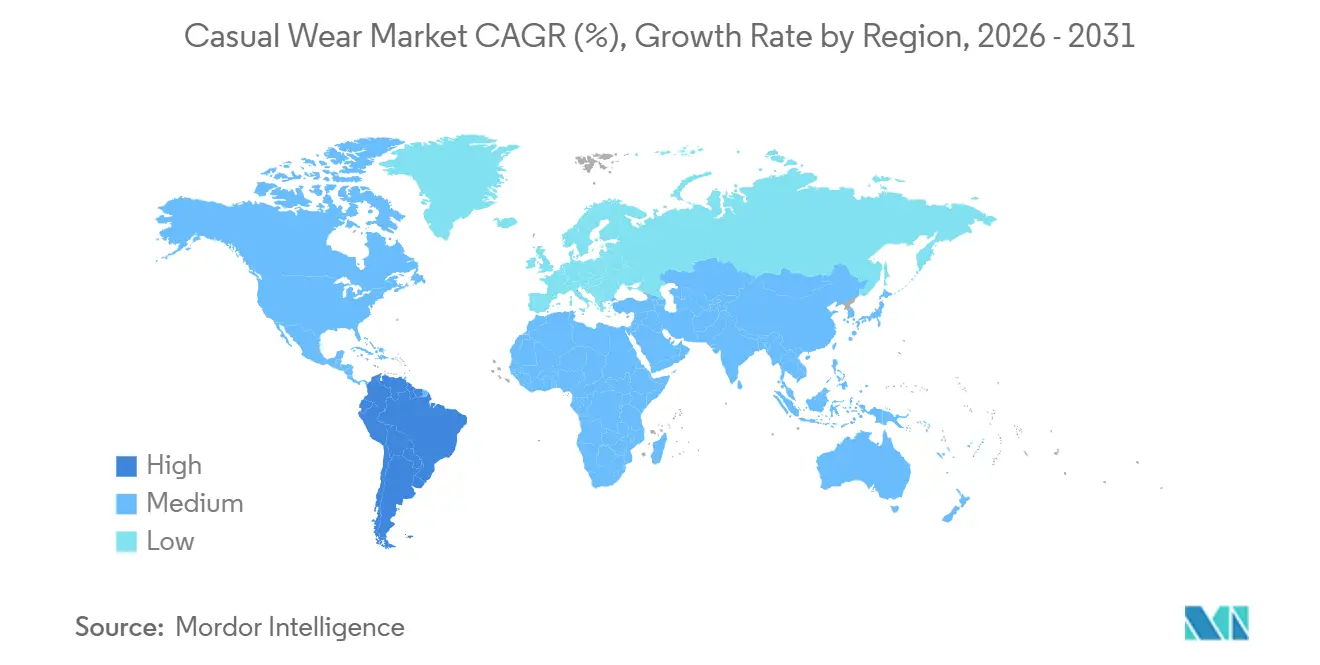
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia-Pacifico |
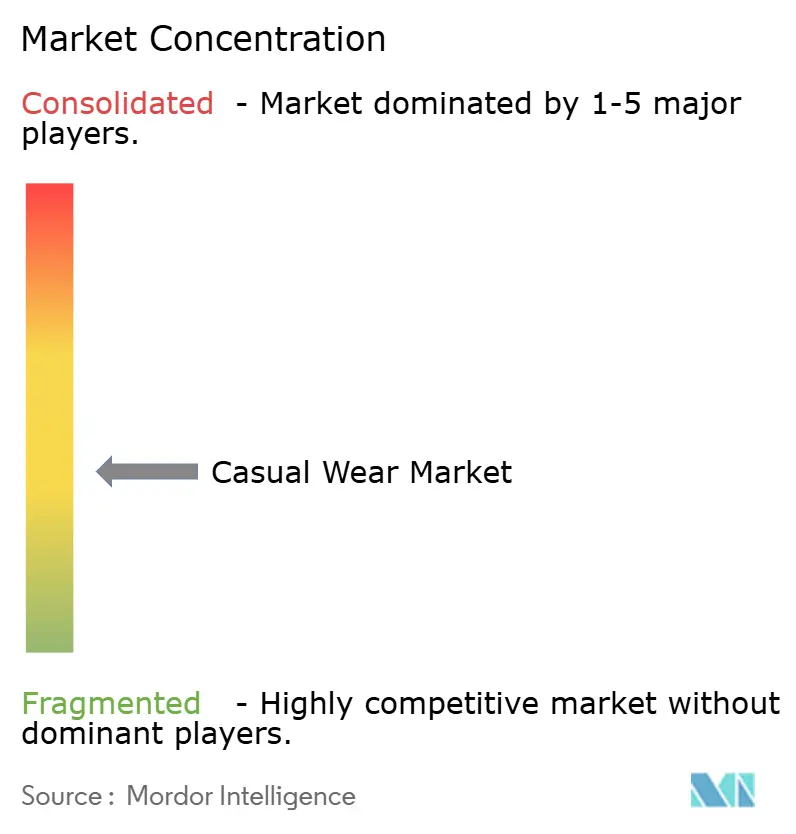
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dell'abbigliamento casual a cura di Mordor Intelligence
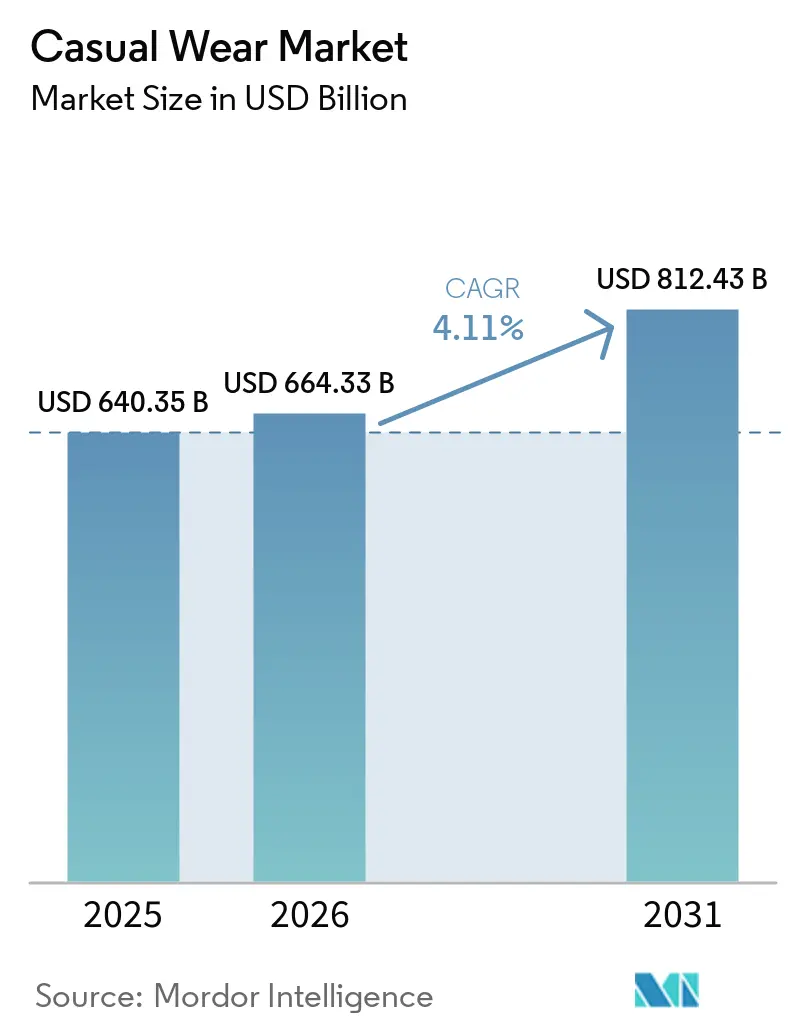
Si prevede che il mercato dell'abbigliamento casual crescerà da 640.35 miliardi di dollari nel 2025 a 664.33 miliardi di dollari nel 2026, per poi raggiungere gli 812.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.11% nel periodo 2026-2031. La crescita del mercato è trainata dalla crescente preferenza per un abbigliamento comodo e versatile per tutti i giorni, supportata dall'adozione diffusa di codici di abbigliamento casual nei luoghi di lavoro, dalla continua popolarità dell'athleisure e dello streetwear e dall'espansione dell'e-commerce e del retail omnicanale. I progressi nelle tecnologie dei tessuti sostenibili e funzionali, insieme al crescente interesse dei consumatori per l'abbigliamento ecocompatibile, stanno ulteriormente influenzando l'innovazione di prodotto e le decisioni di acquisto. Tuttavia, il mercato continua ad affrontare sfide quali la fluttuazione dei costi delle materie prime, l'aumento dei requisiti normativi relativi alla sostenibilità tessile e alla conformità dei prodotti, le tendenze della moda in rapida evoluzione che possono portare all'obsolescenza delle scorte e la proliferazione di prodotti contraffatti, tutti fattori che incidono sulla redditività e sull'efficienza operativa lungo tutta la catena del valore.
Punti chiave del rapporto
- Per tipologia di prodotto, i capi di abbigliamento superiori detenevano il 45.76% della quota di mercato dell'abbigliamento casual nel 2025, mentre si prevede che i capi di abbigliamento inferiori cresceranno a un CAGR del 5.05% dal 2026 al 2031.
- Per categoria, il segmento di massa deteneva una quota del 67.85% nel 2025, mentre si prevede che il segmento premium crescerà a un tasso annuo composto del 5.65% fino al 2031.
- Per tipologia di tessuto, il cotone rappresentava una quota del 42.13% nel 2025, mentre si prevede che il nylon crescerà a un tasso annuo composto del 5.12% dal 2026 al 2031.
- Per tipologia di utente finale, le donne rappresentavano una quota del 51.95% nel 2025, mentre gli uomini registravano il CAGR (tasso di crescita annuale composto) più elevato, pari al 5.96% fino al 2031.
- Per canale di distribuzione, i negozi al dettaglio offline detenevano una quota del 70.05% nel 2025, mentre si prevede che i negozi al dettaglio online cresceranno a un tasso di crescita annuo composto (CAGR) del 6.25% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota del 32.56% nel 2025, mentre si prevede che il Sud America crescerà a un tasso annuo composto del 5.19% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'abbigliamento casual.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'influenza crescente dei social media e delle tendenze della moda digitale | + 0.6% | Globale, con un impatto concentrato in Nord America, Asia-Pacifico ed Europa. | A breve termine (≤ 2 anni) |
| Crescente accettazione di codici di abbigliamento informali nei luoghi di lavoro | + 0.8% | Presente a livello globale; con una presenza maggiore in Nord America, Europa e nelle aree urbane dell'Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Innovazione continua nel campo dei tessuti sostenibili e funzionali. | + 0.5% | Europa (spinta normativa), Nord America, Asia-Pacifico (innovazione manifatturiera) | Medio termine (2-4 anni) |
| Espansione dell'e-commerce e della vendita al dettaglio di moda omnicanale | + 0.8% | A livello globale, la crescita maggiore si registra in Sud America, Asia meridionale/sudorientale, Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Espansione dell'athleisure e della moda ispirata allo sport | + 0.7% | Nord America, nucleo dell'Asia-Pacifico, con ripercussioni sul Medio Oriente e sull'Africa. | A breve termine (≤ 2 anni) |
| La crescente popolarità dello streetwear e della cultura della moda giovanile | + 0.4% | Nord America, Europa, Asia orientale, con crescente rilevanza per il Medio Oriente e l'Africa. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'influenza crescente dei social media e delle tendenze della moda digitale
La crescente influenza dei social media e delle piattaforme digitali sta ridefinendo il modo in cui scopriamo la moda, consentendo ai brand di coinvolgere i consumatori attraverso contenuti di influencer, styling guidato da creator ed esperienze di shopping integrate. Secondo i dati dell'Unione Internazionale delle Telecomunicazioni (ITU) del 2024, 5.5 miliardi di persone, pari al 68% della popolazione mondiale, utilizzavano internet nel 2024, ampliando la potenziale portata dei contenuti digitali di moda.[1]Fonte: Unione Internazionale delle Telecomunicazioni, "Utilizzo di Internet", itu.intLo stesso rapporto ha rilevato che nel 2024 il 79% degli individui di età compresa tra 15 e 24 anni utilizzava internet a livello globale, rispetto al 66% del resto della popolazione, evidenziando il forte coinvolgimento online dei consumatori più giovani.[2]Fonte: Unione Internazionale delle Telecomunicazioni, "Utilizzo di Internet da parte dei giovani", itu.intInoltre, il rapporto OECD Digital Economy Outlook 2024 ha rilevato che gli individui di età compresa tra 18 e 24 anni hanno il 25% di probabilità in più di reperire informazioni dai social media rispetto a quelli di età pari o superiore a 65 anni, rafforzando il ruolo crescente delle piattaforme digitali nell'influenzare le tendenze dell'abbigliamento casual e le decisioni di acquisto.[3]Fonte: Organizzazione per la cooperazione e lo sviluppo economico, "OECD Digital Economy Outlook 2024 (Volume 2)", oecd.org.
Crescente accettazione di codici di abbigliamento informali nei luoghi di lavoro
La crescente accettazione di codici di abbigliamento informali nei luoghi di lavoro sta alimentando la domanda di abbigliamento casual, in quanto le organizzazioni adottano politiche aziendali più flessibili. L'espansione dei modelli di lavoro ibrido e da remoto ha ulteriormente incentivato l'utilizzo di abiti comodi ma presentabili, adatti sia al contesto professionale che a quello personale. I dipendenti sono sempre più alla ricerca di capi versatili che si adattino a diverse situazioni, dal lavoro al tempo libero, stimolando l'acquisto di indumenti smart casual e di ispirazione athleisure. Questo cambiamento nella cultura del lavoro continua a rafforzare la domanda a lungo termine di abbigliamento casual funzionale, comodo ed elegante in diverse fasce di consumatori.
Innovazione continua nei tessuti sostenibili e funzionali
La continua innovazione nel campo dei tessuti sostenibili e funzionali sta trainando la crescita del mercato dell'abbigliamento casual, migliorando le prestazioni dei prodotti e soddisfacendo le aspettative in continua evoluzione dei consumatori. I produttori di abbigliamento stanno integrando sempre più fibre riciclate, materiali organici, tessuti traspiranti, tessuti elasticizzati e tecnologie termoregolatrici per migliorare comfort, durata e funzionalità quotidiana. Anche gli investimenti in materiali ecocompatibili e processi produttivi a basso impatto ambientale stanno rafforzando l'attrattiva dell'abbigliamento casual tra i consumatori attenti alla sostenibilità. Questi sviluppi consentono ai marchi di differenziare la propria offerta di prodotti e di sostenere una domanda costante in diverse categorie di abbigliamento casual.
Espansione dell'e-commerce e del retail omnicanale nel settore della moda
L'espansione dell'e-commerce e del retail omnicanale nel settore della moda sta trainando la crescita del mercato dell'abbigliamento casual, migliorando l'accessibilità dei prodotti e l'esperienza di acquisto complessiva. Le piattaforme digitali consentono ai consumatori di esplorare un vasto assortimento di prodotti, confrontare i prezzi ed effettuare acquisti da qualsiasi luogo, mentre le strategie omnicanale integrano punti di contatto online e offline. Funzionalità come consigli personalizzati, strumenti di prova virtuale, opzioni di consegna flessibili e resi senza problemi stanno rafforzando il coinvolgimento dei consumatori. Con il continuo investimento dei brand nel commercio digitale e negli ecosistemi di vendita al dettaglio unificati, la disponibilità e la diffusione dei prodotti di abbigliamento casual si stanno ampliando in diversi segmenti di consumatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Dipendenza dalle fibre sintetiche e analisi della sostenibilità | -0.3% | Europa (regolamenti), Nord America, poli produttivi dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Proliferazione di prodotti contraffatti e cloni | -0.2% | Globale; impatto maggiore in Asia-Pacifico, Medio Oriente e Africa e Sud America. | A lungo termine (≥ 4 anni) |
| Aumento dei requisiti normativi in materia di sostenibilità tessile e conformità dei prodotti. | -0.2% | Europa (principalmente), seguita da Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Tendenze della moda in rapida evoluzione che portano all'obsolescenza delle scorte. | -0.2% | A livello globale; l'impatto maggiore si riscontra sui marchi con lunghi tempi di approvvigionamento. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Dipendenza dalle fibre sintetiche e analisi della sostenibilità
Il mercato dell'abbigliamento casual si trova ad affrontare delle sfide a causa della sua continua dipendenza dalle fibre sintetiche, sempre più soggette al controllo ambientale da parte di consumatori, autorità di regolamentazione e gruppi ambientalisti. Le preoccupazioni relative all'inquinamento da microplastiche, alle materie prime derivate da combustibili fossili e all'impatto ambientale della produzione tessile stanno alimentando la domanda di alternative sostenibili. Allo stesso tempo, i marchi subiscono pressioni per migliorare la trasparenza della catena di approvvigionamento, adottare pratiche di approvvigionamento responsabili e comprovare le dichiarazioni di sostenibilità, con conseguente aumento dei costi di conformità e operativi. Questi fattori possono limitare la redditività e creare difficoltà per i produttori che desiderano passare a portafogli di prodotti più sostenibili.
Proliferazione di prodotti contraffatti e cloni
La proliferazione di prodotti contraffatti e cloni rappresenta una sfida significativa per il mercato dell'abbigliamento casual, erodendo il valore del marchio e sottraendo vendite ai produttori legittimi. L'ampia disponibilità di abbigliamento contraffatto attraverso canali di vendita al dettaglio informali e marketplace online rende difficile per i consumatori distinguere i prodotti autentici dalle repliche di bassa qualità. Ciò incide sulla fiducia dei consumatori e intensifica la concorrenza sui prezzi, soprattutto per i marchi affermati e di fascia alta. Di conseguenza, le aziende sono costrette a investire maggiormente nella protezione del marchio, nell'autenticazione dei prodotti e nelle misure di controllo, aumentando i costi operativi e la complessità del mercato.
Analisi del segmento
Per tipo di prodotto: Maschere in scala di Top Wear Momentum di Bottom Wear
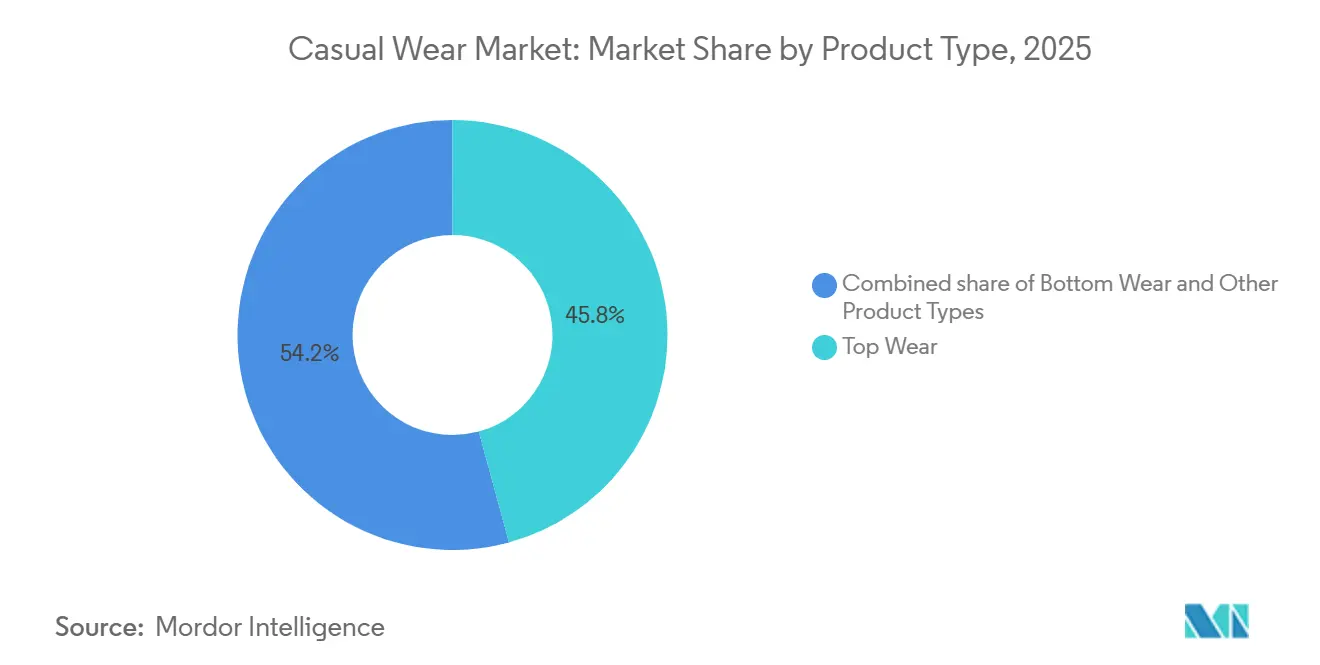
Nel 2025, il segmento dell'abbigliamento superiore ha rappresentato la quota maggiore del mercato dell'abbigliamento casual, con il 45.76%. Ciò è dovuto all'ampia gamma di prodotti offerti, tra cui t-shirt, polo, camicie casual, felpe con cappuccio e felpe senza cappuccio. Questi capi si adattano a una vasta gamma di occasioni quotidiane, dal lavoro e dai viaggi al tempo libero e alle attività sociali, diventando così elementi essenziali del guardaroba per tutte le fasce d'età. I frequenti cicli di rinnovo, la domanda costante durante tutto l'anno e i continui aggiornamenti stilistici consolidano ulteriormente la posizione dominante del segmento sul mercato. Il segmento beneficia anche della sua capacità di adattarsi alle mutevoli preferenze della moda e alle variazioni stagionali. Un'ampia gamma di prezzi e modelli ne facilita ulteriormente l'accesso a diverse fasce di consumatori.
Si prevede che il segmento dei pantaloni registrerà la crescita più rapida, con un CAGR del 5.05% nel periodo 2026-2031. La crescente preferenza dei consumatori per capi versatili come jeans, jogger, chino, pantaloni cargo e pantaloni ispirati all'athleisure sta sostenendo la domanda sia per i guardaroba casual che per quelli smart-casual. I produttori stanno inoltre introducendo vestibilità migliorate, tessuti elasticizzati e materiali sostenibili per aumentare comfort e funzionalità, favorendo una maggiore adozione da parte dei consumatori. La crescente attenzione alla versatilità nell'abbigliamento incoraggia i consumatori a scegliere modelli di pantaloni adatti a diverse occasioni. Anche la maggiore disponibilità di prodotti nei punti vendita al dettaglio contribuisce a sostenere la scelta e l'adozione da parte dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: Accelerazione su scala di massa contro accelerazione premium
Nel 2025, il segmento dell'abbigliamento casual di massa deteneva la quota maggiore del mercato, pari al 67.85%, grazie alla sua convenienza, all'ampia disponibilità di prodotti e all'attrattiva per una vasta gamma di consumatori. Il segmento beneficia di una forte domanda di capi essenziali per tutti i giorni, come t-shirt, jeans, camicie e felpe, soprattutto nei mercati emergenti e sensibili al prezzo. L'ampia distribuzione attraverso supermercati, grandi magazzini, negozi specializzati e piattaforme online rafforza ulteriormente la sua posizione dominante sul mercato.
Si prevede che il segmento premium registrerà la crescita più rapida, con un CAGR del 5.65% nel periodo 2026-2031. La crescente preferenza dei consumatori per materiali di alta qualità, lavorazioni di pregio e design versatili adatti sia a contesti casual che semi-formali sta trainando la domanda di abbigliamento casual premium. Anche l'aumento del reddito disponibile, la tendenza alla premiumizzazione e la crescente propensione dei consumatori a investire in abbigliamento durevole e sostenibile contribuiscono all'espansione del segmento.
In base al tipo di tessuto: base del cotone e altezza del nylon
Nel 2025, il cotone rappresentava la quota maggiore del mercato dell'abbigliamento casual, con il 42.13%, grazie alla sua morbidezza, traspirabilità, resistenza e idoneità per l'abbigliamento di tutti i giorni. Il suo ampio utilizzo in t-shirt, camicie, abiti, jeans e altri capi casual lo rende il tessuto preferito dai consumatori alla ricerca di comfort e versatilità. L'ampia disponibilità del materiale, la facilità di manutenzione e la compatibilità sia con l'abbigliamento di massa che con quello di alta gamma ne rafforzano ulteriormente la posizione dominante sul mercato.
Si prevede che il nylon registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 5.12% nel periodo 2026-2031. La crescente domanda di tessuti leggeri, elastici e traspiranti nell'abbigliamento sportivo e casual ad alte prestazioni sta trainando l'adozione del nylon. I continui progressi nella produzione di nylon riciclato, nell'ingegneria tessile e nelle tecnologie tessili sostenibili ne accrescono ulteriormente l'attrattiva, consentendo ai produttori di combinare funzionalità e migliori prestazioni ambientali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il predominio femminile e la rapida espansione maschile
Nel 2025, le donne rappresentavano la quota maggiore del mercato dell'abbigliamento casual, con il 51.95%, grazie a una più ampia gamma di capi, una maggiore frequenza di acquisto e una forte domanda di abbigliamento quotidiano alla moda. Il segmento comprende diverse categorie di prodotti come top, abiti, jeans, leggings e abbigliamento sportivo, adatti a vari stili di vita e occasioni. Il continuo lancio di nuovi prodotti, le collezioni stagionali e l'evoluzione delle tendenze moda rafforzano ulteriormente la posizione dominante del segmento sul mercato.
Si prevede che gli uomini rappresenteranno il segmento di utenti finali in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 5.96% nel periodo 2026-2031. La crescente accettazione dell'abbigliamento casual sul posto di lavoro, la crescente domanda di capi versatili per tutti i giorni e la popolarità sempre maggiore dell'athleisure stanno trainando la crescita dell'abbigliamento casual maschile. I marchi stanno inoltre ampliando la loro offerta con vestibilità moderne, tessuti tecnici e collezioni orientate al lifestyle, favorendo una maggiore diffusione in diverse fasce d'età e occasioni.
Per canale di distribuzione: scala offline contro velocità online
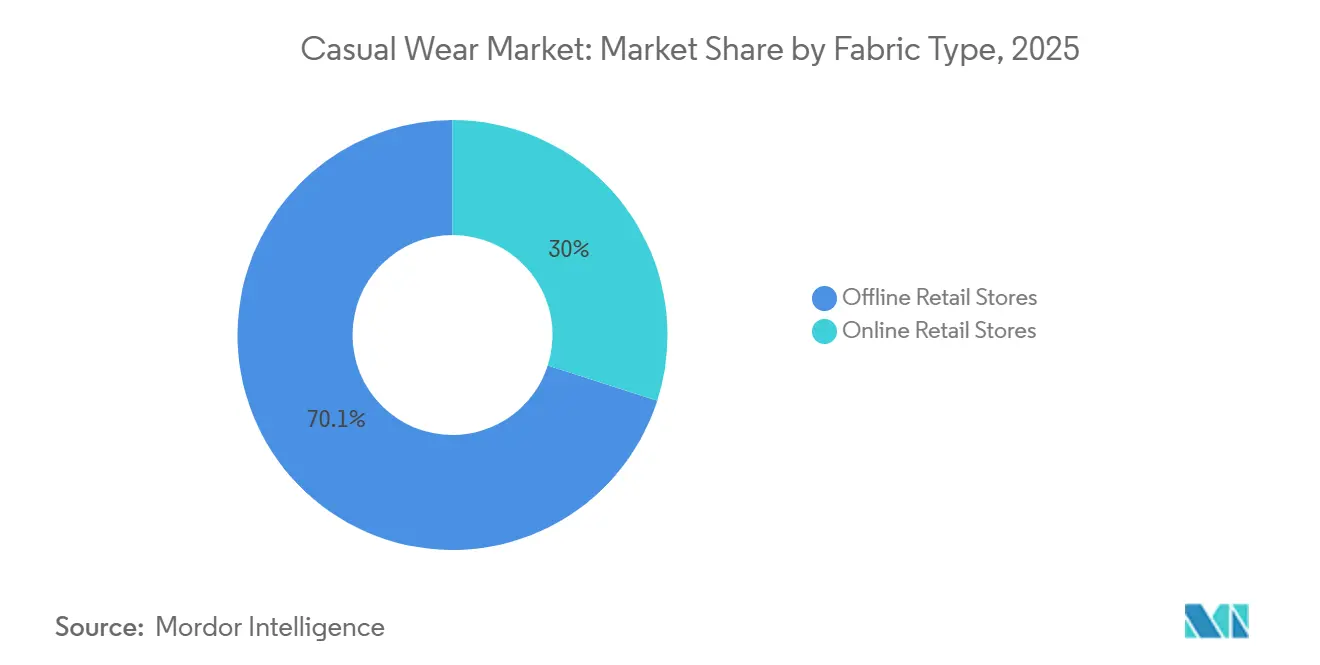
Nel 2025, i negozi fisici rappresentavano la quota maggiore del mercato dell'abbigliamento casual, con il 70.05%, grazie alla preferenza dei consumatori di valutare vestibilità, qualità del tessuto e comfort prima dell'acquisto. Negozi di abbigliamento specializzati, grandi magazzini, supermercati e ipermercati continuano ad attrarre un numero significativo di clienti offrendo un vasto assortimento di prodotti, disponibilità immediata e attività promozionali in negozio. Questi vantaggi contribuiscono a mantenere la posizione dominante di questo canale, soprattutto nei mercati emergenti.
Si prevede che i negozi al dettaglio online registreranno la crescita più rapida, espandendosi a un tasso di crescita annuo composto (CAGR) del 6.25% nel periodo 2026-2031. La crescente diffusione di Internet, l'adozione degli smartphone e la comodità dello shopping digitale stanno incoraggiando i consumatori ad acquistare abbigliamento casual tramite piattaforme di e-commerce. Funzionalità come consigli personalizzati, prove virtuali, opzioni di pagamento flessibili e resi facili migliorano ulteriormente l'esperienza di acquisto online, mentre le strategie omnicanale continuano a rafforzare le vendite digitali.
Analisi geografica
Nel 2025, la regione Asia-Pacifico deteneva la quota maggiore del mercato dell'abbigliamento casual, pari al 32.56%, grazie alla sua ampia base di consumatori, alla rapida urbanizzazione, all'aumento del reddito disponibile e a un solido ecosistema di produzione di abbigliamento. Paesi come Cina, India, Giappone, Corea del Sud e Indonesia continuano a trainare la domanda regionale grazie all'espansione della classe media, all'evoluzione delle preferenze in fatto di moda e alla crescente diffusione di abbigliamento casual e athleisure. La rapida crescita della vendita al dettaglio organizzata e delle piattaforme di e-commerce rafforza ulteriormente la posizione di mercato della regione.
Si prevede che il Sud America registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 5.19% nel periodo 2026-2031. L'aumento della spesa dei consumatori in abbigliamento, la crescente consapevolezza della moda e l'ampliamento dell'accesso alla vendita al dettaglio organizzata e allo shopping online stanno sostenendo la crescita del mercato in tutta la regione. Il Brasile rimane il principale motore di crescita grazie alla sua ampia industria dell'abbigliamento e alla crescente domanda di abbigliamento casual a prezzi accessibili e di alta qualità, mentre altri paesi sudamericani stanno assistendo a una maggiore partecipazione di marchi di moda sia nazionali che internazionali.
Il Nord America e l'Europa rappresentano mercati maturi, caratterizzati da un'elevata spesa pro capite per l'abbigliamento, da infrastrutture di vendita al dettaglio consolidate e da una forte domanda di abbigliamento casual di alta qualità e sostenibile. Il Medio Oriente e l'Africa sono in costante espansione, sostenuti da una popolazione giovane, dalla crescente urbanizzazione e dal graduale sviluppo della vendita al dettaglio organizzata e del commercio digitale. Si prevede che queste regioni offriranno opportunità di crescita a lungo termine, grazie al continuo miglioramento dell'accessibilità alla moda e del potere d'acquisto dei consumatori.
Panorama competitivo
Il mercato dell'abbigliamento casual è moderatamente frammentato, con una concorrenza distribuita tra marchi di abbigliamento globali, produttori regionali e aziende emergenti che vendono direttamente al consumatore. I principali attori, tra cui Nike, Inc., Adidas AG, Hennes & Mauritz AB (H&M), Inditex Group e Lululemon Athletica, mantengono posizioni di mercato solide grazie a un'ampia gamma di prodotti, una consolidata notorietà del marchio e una capillare rete di vendita al dettaglio. I marchi regionali continuano a rafforzare la propria presenza soddisfacendo le preferenze di moda locali e i segmenti di consumatori sensibili al prezzo.
Le aziende leader si stanno concentrando sull'espansione delle capacità di vendita omnicanale, sul rafforzamento del commercio digitale e sull'introduzione di collezioni di abbigliamento sostenibili e funzionali per migliorare il coinvolgimento dei consumatori. Stanno inoltre investendo in tessuti innovativi, personalizzazione del prodotto, merchandising basato sui dati e collaborazioni strategiche per differenziare la propria offerta e rispondere alle mutevoli tendenze della moda. L'espansione geografica nei mercati emergenti e l'ottimizzazione della catena di approvvigionamento rimangono priorità competitive fondamentali.
Il mercato sta inoltre assistendo a una crescente concorrenza da parte di marchi di moda nativi digitali e rivenditori di private label, in particolare attraverso i canali di vendita online. La crescente domanda di abbigliamento sostenibile, abbigliamento casual di alta qualità e capi ispirati all'athleisure sta creando opportunità di crescita sia per le aziende consolidate che per i nuovi entranti. Poiché le preferenze dei consumatori continuano a evolversi, si prevede che l'innovazione di prodotto, le strategie di prezzo e la differenziazione del marchio rimarranno i fattori principali che plasmeranno la concorrenza nel mercato globale dell'abbigliamento casual.
Leader del settore dell'abbigliamento casual
-
Nike, Inc.
-
Adidas AG
-
Hennes e Mauritz AB
-
Gruppo Inditex
-
Lululemon Athletica
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: NikeSKIMS ha lanciato la collezione Studio Stretch, caratterizzata da un materiale performante ultra morbido e leggero, pensato per gli allenamenti in palestra e per l'uso quotidiano. La collezione offre una leggera compressione, un'elasticità superiore e una sensazione di morbidezza al tatto per garantire comfort e flessibilità durante il movimento. Come parte del sistema di abbigliamento completo del marchio, Studio Stretch comprende capi aderenti pensati per essere indossati a strati e per uno stile versatile, adatto sia ad attività sportive che casual.
- Gennaio 2026: ANTA Sports ha annunciato l'intenzione di acquisire una partecipazione del 29.06% in PUMA SE nell'ambito della sua strategia di globalizzazione multimarca. L'acquisizione dovrebbe rafforzare la presenza globale di ANTA Sports, supportando al contempo la crescita di PUMA nei mercati chiave, tra cui la Cina. La partnership mira a sfruttare le competenze complementari in termini di categorie di prodotto, portata regionale e gestione del marchio, preservando al contempo l'indipendenza operativa e l'identità del marchio PUMA.
- Agosto 2025: H&M entra nel mercato brasiliano lanciando contemporaneamente il suo primo negozio fisico e la piattaforma di e-commerce, ampliando la sua presenza nel settore della vendita al dettaglio in Sud America. Questa espansione introduce l'offerta di abbigliamento di H&M ai consumatori brasiliani attraverso canali sia offline che online, supportando la più ampia strategia di crescita globale dell'azienda.
Ambito del rapporto sul mercato globale dell'abbigliamento casual
Il mercato dell'abbigliamento casual comprende capi di abbigliamento per tutti i giorni progettati per comfort, versatilità e stile, adatti a una vasta gamma di stili di vita e occasioni di consumo. Il mercato è segmentato in base al tipo di prodotto (capi superiori, capi inferiori e altri tipi di prodotto), alla categoria (prodotto di massa e premium), al tipo di tessuto (cotone, poliestere, denim, nylon e altri tipi di tessuto), all'utente finale (uomini, donne e bambini), al canale di distribuzione (negozi al dettaglio fisici e negozi al dettaglio online) e all'area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Per ciascun segmento, le dimensioni e le previsioni di mercato sono state espresse in termini di valore (miliardi di dollari USA).
| usura superiore |
| Bottom Wear |
| Altri tipi di prodotto |
| Massa |
| Premium |
| Cotone |
| Poliestere |
| Nylon |
| Denim |
| Altri tipi di tessuto |
| Uomo |
| Donna |
| Bambini |
| Negozi al dettaglio offline | Supermercati / Ipermercati |
| Negozi specializzati | |
| Grandi magazzini | |
| Altri negozi al dettaglio offline | |
| Negozi al dettaglio online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | usura superiore | |
| Bottom Wear | ||
| Altri tipi di prodotto | ||
| Per Categoria | Massa | |
| Premium | ||
| Per tipo di tessuto | Cotone | |
| Poliestere | ||
| Nylon | ||
| Denim | ||
| Altri tipi di tessuto | ||
| Per utente finale | Uomo | |
| Donna | ||
| Bambini | ||
| Per canale di distribuzione | Negozi al dettaglio offline | Supermercati / Ipermercati |
| Negozi specializzati | ||
| Grandi magazzini | ||
| Altri negozi al dettaglio offline | ||
| Negozi al dettaglio online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dell'abbigliamento casual entro il 2031?
Si prevede che il mercato dell'abbigliamento casual raggiungerà gli 812.43 miliardi di dollari entro il 2031, in crescita rispetto ai 664.33 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 4.11%.
Quale segmento di prodotto guida la domanda globale di abbigliamento casual?
Nel 2025, l'abbigliamento top ha rappresentato la tipologia di prodotto più venduta, con una quota del 45.76%, grazie al suo ampio utilizzo in tutte le fasce d'età, livelli di reddito e occasioni.
Quale categoria sta crescendo più velocemente, quella di massa o quella premium?
Nel 2025, il segmento di massa è rimasto quello più ampio, con una quota del 67.85%, mentre il segmento premium sta crescendo più rapidamente, con un tasso di crescita annuo composto (CAGR) del 5.65% fino al 2031.
Perché i canali online stanno diventando sempre più importanti per i marchi di abbigliamento?
Si prevede che i negozi al dettaglio online cresceranno a un tasso annuo composto del 6.25%, grazie allo shopping da dispositivi mobili, agli acquisti ripetuti e a una maggiore integrazione con le reti di negozi fisici.


