

Dimensioni e quota del mercato del gioco d'azzardo nei casinò
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
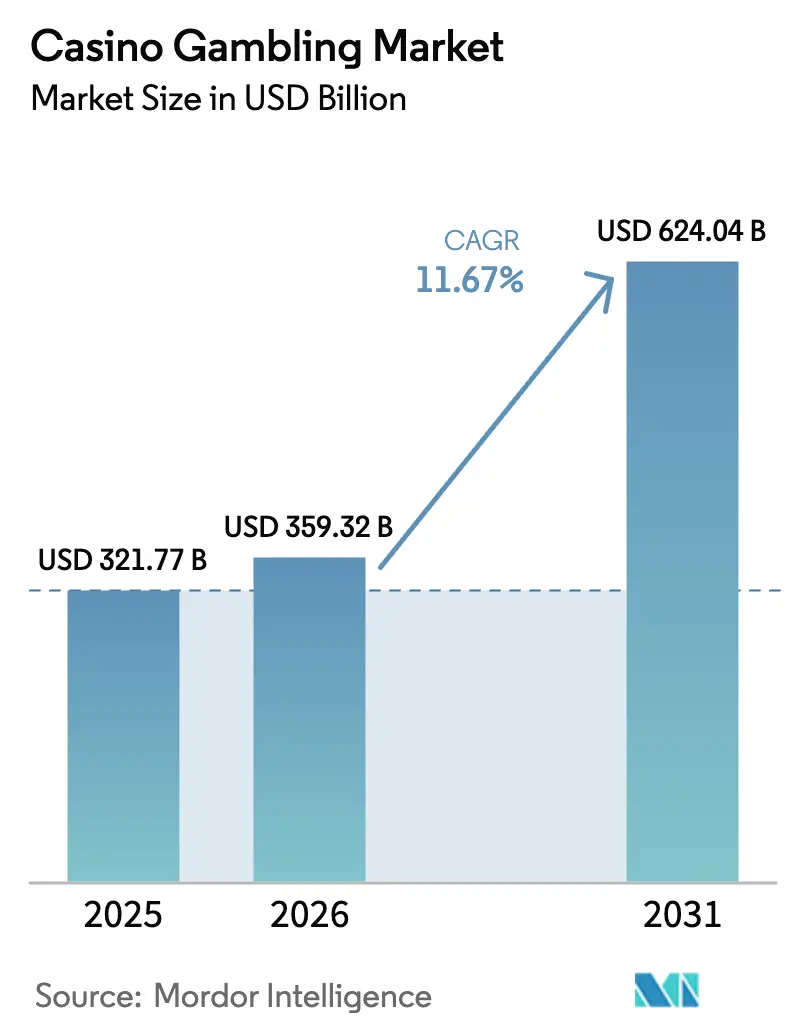
| Dimensione del mercato (2026) | 359.32 miliardo di dollari |
| Dimensione del mercato (2031) | 624.04 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.67% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del gioco d'azzardo nei casinò di Mordor Intelligence
Il mercato del gioco d'azzardo nei casinò è stato valutato a 321.77 miliardi di dollari nel 2025 e si stima che crescerà da 359.32 miliardi di dollari nel 2026 a 624.04 miliardi di dollari entro il 2031, con un CAGR dell'11.67% durante il periodo di previsione (2026-2031).
Gli operatori continuano a spostarsi da modelli fortemente orientati ai VIP verso canali premium-mass e di massa che catturano una spesa più stabile attraverso formati di resort integrati che combinano il gioco d'azzardo con hotel, MICE, vendita al dettaglio e intrattenimento. Le dinamiche di prodotto stanno cambiando poiché i contenuti con croupier dal vivo crescono più rapidamente rispetto ai formati RNG tradizionali, supportati da investimenti in studi e collaborazioni di alto livello che provengono da proprietà iconiche per elevare l'autenticità. La crescita regionale è più forte nell'Asia-Pacifico, dove Macao e Singapore sono i pilastri della ripresa, mentre progetti greenfield selettivi in Medio Oriente definiscono una nuova frontiera per i resort di destinazione che collegano il gioco d'azzardo con l'ospitalità di fascia alta [1] Fonte: Macau Gaming Inspection and Coordination Bureau, “Gross Gaming Revenue Statistics,” DICJ, dicj.gov.mo. Il posizionamento competitivo favorisce un equilibrio tra esperienze in loco ed ecosistemi digitali connessi che unificano fedeltà, pagamenti e conformità attraverso i punti di contatto per proteggere la quota nel mercato del gioco d'azzardo dei casinò.
Punti chiave del rapporto
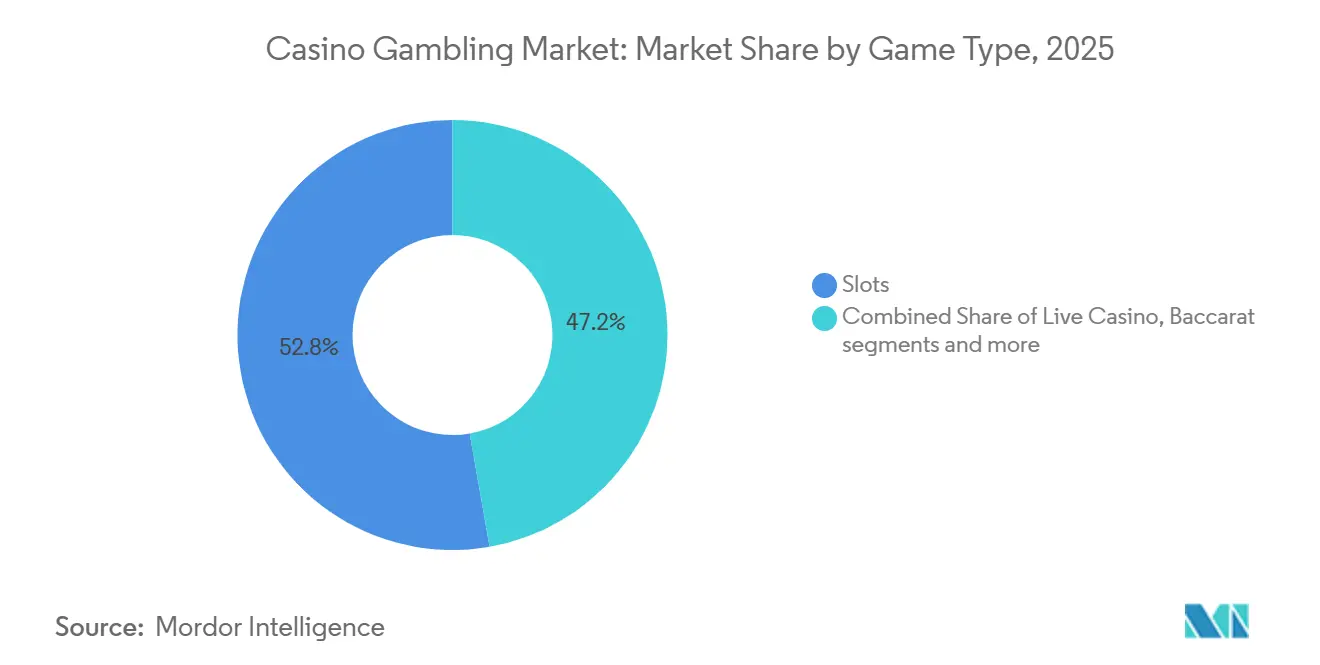
- Per tipologia di gioco, nel 2025 le slot machine detenevano il 52.76% della quota di mercato del gioco d'azzardo nei casinò, mentre si prevede che il gioco nei casinò dal vivo crescerà a un CAGR dell'11.83% fino al 2031.
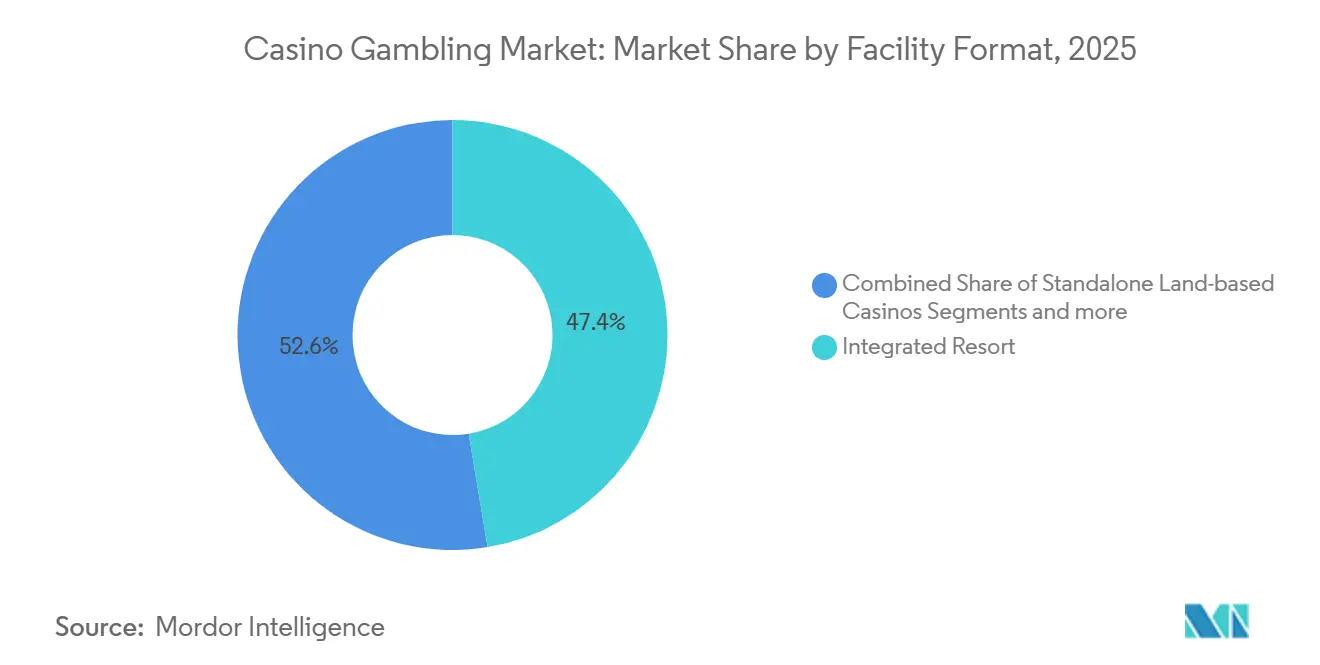
- In base al formato della struttura, i casinò resort integrati rappresentavano il 47.39% della quota di mercato del gioco d'azzardo nei casinò nel 2025, mentre si prevede che le strutture delle navi da crociera cresceranno a un CAGR del 10.76% tra il 2026 e il 2031.
- In base al modello di proprietà, gli operatori commerciali hanno registrato il 61.74% dei ricavi nel 2025, mentre si prevede che i casinò tribali e indigeni negli Stati Uniti cresceranno a un CAGR del 9.39% dal 2026 al 2031.
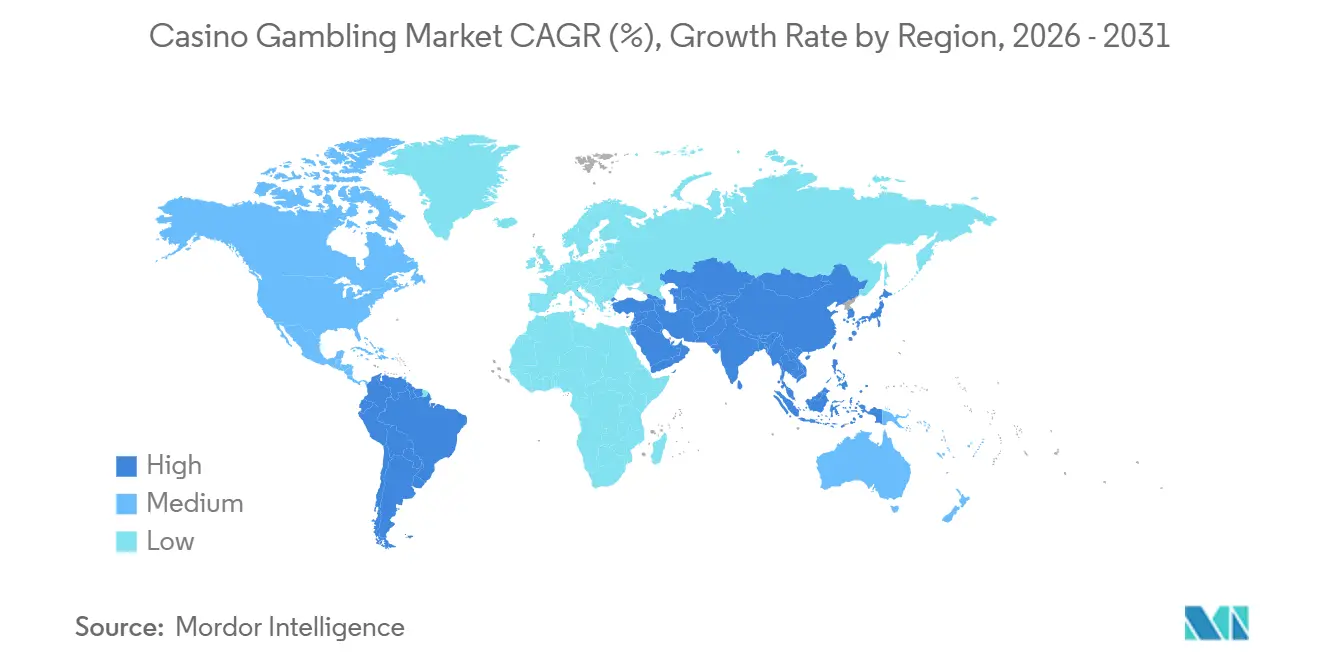
- In termini geografici, l'area Asia-Pacifico ha contribuito per il 38.38% al fatturato del 2025, mentre si prevede che il segmento Medio Oriente e Africa crescerà a un CAGR dell'8.39% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del gioco d'azzardo nei casinò
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle visite nei resort integrati | 2.1% | Globale, più forte nel nucleo dell'Asia-Pacifico (Giappone, Thailandia, Filippine) e in Medio Oriente e Africa (Emirati Arabi Uniti, Arabia Saudita) | Medio termine (2-4 anni) |
| Espansione normativa nell'area ASIA-PACIFICO | 1.8% | Area centrale dell'Asia-Pacifico (Giappone, Thailandia, Filippine, India), con ricadute sugli operatori globali | A lungo termine (≥ 4 anni) |
| Ripresa della capacità aerea post-COVID | 1.5% | Corridoi di ripresa globali, in particolare Nord America ed Europa | A breve termine (≤ 2 anni) |
| Adozione dell'analisi RFID senza contanti | 1.3% | Giurisdizioni early adopter del Nord America e dell'Europa, lancio nell'area Asia-Pacifico (Macao, Singapore) | Medio termine (2-4 anni) |
| Turismo ad alto reddito nel GCC | 0.9% | Medio Oriente e Africa, con concentrazione negli Emirati Arabi Uniti e in Arabia Saudita | Medio termine (2-4 anni) |
| Varianti di tabella basate sulle competenze | 0.6% | Globale, con dati demografici dei millennial/Gen Z degli Stati Uniti e dell'Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incremento delle visite nei resort integrati
Il fattore trainante principale è il modello di resort integrato, dove Marina Bay Sands riporta il 65% delle entrate da servizi non legati al gioco d'azzardo che includono negozi di lusso, ristoranti stellati Michelin e MICE su larga scala, che stabilizzano gli utili rispetto alle strutture dedicate esclusivamente al gioco d'azzardo nel mercato dei casinò. Il resort integrato di Osaka, sviluppato da MGM e ORIX, punta a 20 milioni di visite annuali, con un'ampia capacità per conferenze, hotel di lusso e strutture di intrattenimento progettate per competere direttamente con Singapore e Macao. In Medio Oriente, il Wynn Al Marjan Island a Ras Al Khaimah aprirà con 1,530 camere, una vasta area di gioco e un accesso VVIP dedicato, rivolto a visitatori con patrimoni elevatissimi provenienti dal Golfo e dall'Asia meridionale. [2] Fonte: General Commercial Gaming Regulatory Authority, "Operator Licensing Framework", GCGRA, gcgra.ae Anche le compagnie di crociera stanno aumentando la capacità di gioco, con il debutto di Legend of the Seas di Royal Caribbean nel luglio 2026 che aggiunge un Casino Royale a due piani che segnala una più ampia svolta della flotta verso il gioco d'azzardo come pilastro fondamentale dell'intrattenimento. Il Sud-est asiatico continua a confermare la validità del modello: il City of Dreams Manila ha registrato ottime performance di massa nel 2025, mentre l'ampia offerta di attività non legate al gioco d'azzardo del Galaxy Macau prolunga i soggiorni e amplia la spesa all'interno della struttura.
Espansione normativa nell'area Asia-Pacifico
L'approvazione da parte del Giappone del resort integrato di Osaka rappresenta una svolta che limita lo spazio dedicato ai casinò e impone il MICE (Meeting, Incentives, Conferences and Exhibitions), in linea con un modello di licenza sociale e che invita alla partecipazione globale in un quadro normativo con elevate barriere all'ingresso che supporta il mercato del gioco d'azzardo nei casinò. A Singapore, la Gambling Regulatory Authority ha esteso la licenza del Marina Bay Sands di tre anni, rilasciando al contempo un'estensione più breve per il Resorts World Sentosa, evidenziando i rinnovi basati sulle prestazioni legati al turismo e ai risultati non legati al gioco d'azzardo [3] Fonte: Singapore Tourism Board, “Visitor Arrivals and Market Insights,” STB, stb.gov.sg. Macao richiede 14.85 miliardi di dollari di investimenti collettivi non legati al gioco d'azzardo dal 2023 al 2033, accelerando la diversificazione dal VIP e rafforzando l'attrattiva a lungo termine delle proprietà integrate. Nelle Filippine, gli operatori lavorano all'interno della struttura di PAGCOR che impone obblighi di proprietà, rendicontazione e gioco responsabile che modellano sia il ritmo di espansione che le pratiche operative [4] Fonte: PAGCOR, “Regulatory Compliance and Licensing,” Philippine Amusement and Gaming Corporation, pagcor.ph . Il mix di casinò riservati agli stranieri in Corea del Sud e l'accesso interno di Kangwon Land creano una variabilità politica che gli operatori monitorano mentre pianificano l'impiego di capitali e marchi nell'Asia nord-orientale.
Ripresa della capacità aerea post-COVID
La normalizzazione della capacità aerea sostiene le visite nei mercati di destinazione, con Singapore che registra una costante ripresa del turismo che incrementa le basi di fatturato, sia legate al gioco d'azzardo che ad altri settori, al Marina Bay Sands. Gli operatori della Las Vegas Strip hanno registrato una domanda più debole nel 2025 e hanno adeguato i prezzi per ridefinire la percezione del valore, ricalibrando le tariffe delle camere e il marketing per stabilizzare i volumi. Lo slancio di Macao nel 2024 è in linea con il miglioramento dei flussi di viaggio dalla Cina continentale e dal Sud-est asiatico, anche se i volumi non hanno ancora raggiunto i picchi pre-pandemici, il che mantiene l'attenzione sul segmento premium-mass nel mercato del gioco d'azzardo nei casinò. I casinò regionali degli Stati Uniti con bacino di utenza raggiungibile in auto mostrano resilienza, poiché queste proprietà sono meno esposte alla dipendenza dai voli internazionali e catturano il gioco locale ricorrente. Gli itinerari delle crociere aggiungono una copertura complementare monetizzando il pubblico di bordo, il che riduce la dipendenza dai modelli di trasporto aereo che influenzano i casinò di destinazione.
Adozione dell'analisi RFID senza contanti
I casinò stanno implementando chip RFID, visione artificiale e portafogli digitali per ridurre la gestione del contante, automatizzare la segnalazione AML e rafforzare il processo decisionale basato sui dati nel mercato del gioco d'azzardo nei casinò. L'ecosistema mobile di MGM consolida le funzioni del portafoglio, il servizio in-app e l'accumulo di fedeltà per unificare i percorsi online e in struttura nei resort BetMGM e Strip. Wynn integra i pagamenti cashless con i flussi di lavoro di conformità per ridurre la riconciliazione manuale e accelerare la preparazione agli audit in base alle aspettative del Nevada e federali. Gli operatori tribali utilizzano framework sovrani per testare l'autenticazione biometrica, i finanziamenti tramite dispositivi mobili e le implementazioni cashless anticipate prima delle implementazioni commerciali, il che supporta cicli di innovazione più rapidi. I programmi fedeltà di Genting, Galaxy e Hard Rock collegano la spesa cross-property a offerte personalizzate che aumentano il valore del ciclo di vita del cliente e la sua fidelizzazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle aliquote fiscali | -1.4% | Nord America e Europa | Medio termine (2-4 anni) |
| Inasprimento delle norme sul gioco responsabile | -0.8% | Globale, guidato dal Regno Unito e dall'Europa, con Brasile/India che introducono quadri normativi rigorosi | Medio termine (2-4 anni) |
| Carenza di talenti nei concessionari | -0.5% | Stati Uniti (settore alberghiero), Macao (chiusura dei casinò satellite), Asia-Pacifico regionale | A breve termine (≤ 2 anni) |
| Rischio informatico dei dati di fedeltà | -0.3% | Globale, con la più alta esposizione nei mercati digitalmente maturi (Stati Uniti, Singapore, Europa) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'aliquota fiscale
L'aumento delle tasse sul gioco d'azzardo in alcuni stati degli Stati Uniti, come il regime a livelli in Illinois, grava sull'EBITDA immobiliare e rialloca i fondi dal reinvestimento alle rimesse. L'imposta composita del 40% di Macao, oltre alla spesa obbligatoria non legata al gioco d'azzardo in base ai termini della concessione, spinge gli operatori a perseguire rendimenti di mercato di massa e una disciplina dei costi su larga scala. Le discussioni in Massachusetts sull'aumento delle aliquote fiscali online riflettono un modello più ampio di inasprimento fiscale nei mercati maturi che gli operatori monitorano attentamente. Queste dinamiche influenzano la pianificazione del capitale, come si evince dagli operatori che segnalano impegni di investimento pluriennali per proteggere la competitività sotto i maggiori oneri fiscali nel mercato del gioco d'azzardo nei casinò. Gli operatori tribali mantengono un vantaggio relativo grazie allo status sovrano, che sostiene margini strutturalmente più elevati che supportano cicli di reinvestimento sostenuti.
Inasprimento delle norme sul gioco responsabile
Il Regno Unito ha introdotto standard di progettazione più rigorosi per le slot remote e controlli di convenienza più rigorosi, che hanno richiesto modifiche al software e al monitoraggio tra operatori e fornitori. Singapore lega la durata e i termini di rinnovo delle licenze ai risultati del gioco responsabile, rafforzando il legame tra la tutela dei giocatori e l'accesso al mercato per i resort integrati. Il quadro normativo brasiliano del 2025 prevede verifiche dell'identità, obblighi di riserva di capitale e canoni di licenza che aumentano la base di costi fissi per gli operatori digitali. Macao sta perseguendo un'applicazione più rigorosa delle norme pubblicitarie e di autoesclusione, che comporta costi operativi e supervisione procedurale aggiuntivi per le operazioni quotidiane nel mercato del gioco d'azzardo nei casinò. Gli operatori rispondono ampliando i budget per la conformità, la tecnologia e la garanzia di terze parti per mantenere la fiducia normativa e del marchio.
Analisi del segmento
Per tipo di gioco: il casinò live guadagna terreno nonostante il predominio delle slot
Le slot machine hanno rappresentato il 52.76% dei ricavi nel 2025, sottolineando il ruolo fondamentale dei formati ad alta velocità e a bassa manodopera che consolidano la produttività del casinò nel mercato del gioco d'azzardo. I contenuti con croupier dal vivo si stanno espandendo a un CAGR dell'11.83% fino al 2031, poiché i giocatori cercano un'autenticità guidata dal croupier che elevi il coinvolgimento oltre i risultati RNG. I principali fornitori promuovono pipeline differenziate, con lanci di studi e tavoli con limiti elevati che si rivolgono a gruppi premium-mass e VIP con esperienze personalizzate. L'ampia quota di mercato del Baccarat a Macao conferma la centralità dei giochi da tavolo in alcuni hub, anche se le dinamiche del mercato di massa stanno rimodellando il mix. Questi cambiamenti supportano una strategia di prodotto equilibrata, in linea con le mutevoli preferenze e la direzione omnicanale del mercato del gioco d'azzardo nei casinò.
La pipeline di titoli live si è ampliata, con studi leader e streaming a marchio di operatori che creano nuove opportunità per giocare e rimanere all'interno di ecosistemi connessi. Proprietà premium selezionate trasmettono in streaming roulette e baccarat a marchio da sedi iconiche, unendo l'attrattiva della destinazione alla portata digitale in tutte le giurisdizioni. Le dimensioni del mercato del gioco d'azzardo nei casinò per i contenuti con croupier dal vivo aumentano parallelamente agli effetti di rete derivanti dalla distribuzione, dalle partnership con i creatori e dalla promozione incrociata all'interno delle proprietà, che aumenta i tassi di acquisizione. I fornitori di apparecchiature ampliano i portfolio per includere cabinet multi-gioco e funzionalità che introducono elementi di scelta e abilità senza superare le soglie normative. Le attivazioni di gioco competitivo ed eSport creano vettori di coinvolgimento adiacenti che supportano la consapevolezza dei giochi da tavolo e l'espansione della coorte per il settore del gioco d'azzardo nei casinò.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato struttura: le navi da crociera superano le aspettative di crescita
I casinò resort integrati hanno generato il 47.39% dei ricavi delle strutture ricettive nel 2025, trainati da asset che abbinano il gioco d'azzardo ad hotel, vendita al dettaglio, ristorazione, intrattenimento e grandi capacità congressuali nel mercato del gioco d'azzardo nei casinò. Le navi da crociera sono destinate a un CAGR del 10.76% dal 2026 al 2031, poiché le principali compagnie di navigazione stanno riconfigurando i ponti per offrire aree di gioco dedicate con canali di pagamento senza contanti e ampie librerie di contenuti. Gli itinerari delle crociere monetizzano la domanda captive e presentano nuovi legami di fidelizzazione in grado di convertire i giocatori premium-mass terrestri in gruppi premium marittimi. I casinò regionali mantengono il loro ruolo nei mercati drive-to ottimizzando slot e promozioni per il gioco ripetuto, integrando i cicli di domanda dei resort di destinazione. Questa diversificazione a livello di portafoglio rafforza la stabilità dei ricavi e la portata all'interno del mercato del gioco d'azzardo nei casinò.
Gli operatori di crociera stanno adottando tavoli premium, sale con limiti elevati e integrazioni con croupier dal vivo per allinearsi agli standard dei migliori resort a terra. Le dimensioni del mercato del gioco d'azzardo nei casinò ne beneficiano poiché i marchi di crociere investono in profondità di prodotto e reciprocità di fidelizzazione, che si traducono in propensione alle prenotazioni e spesa a bordo. I leader del settore a terra mantengono un vantaggio nei viaggi di destinazione guidati da MICE, ancorando eventi, concerti ed esperienze culinarie che prolungano i soggiorni e aumentano la spesa per visita. Le strutture regionali e focalizzate sulla clientela locale sfruttano una minore intensità di lavoro e la vicinanza ai quartieri per sostenere il flusso di cassa anche in periodi macroeconomici più deboli per i viaggi a lungo raggio. L'effetto combinato è una rete più ampia in cui i formati si rafforzano a vicenda e preservano la rilevanza della presenza nel settore del gioco d'azzardo nei casinò.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per struttura proprietaria: i casinò tribali sfruttano il vantaggio della sovranità
Gli operatori commerciali hanno detenuto il 61.74% dei ricavi del 2025, grazie a portafogli scalabili con marchi forti, un'ampia copertura di fidelizzazione e una geografia diversificata nel mercato del gioco d'azzardo nei casinò. Si prevede che i casinò tribali e indigeni negli Stati Uniti cresceranno a un CAGR del 9.39% dal 2026 al 2031, sfruttando i quadri normativi sovrani per accelerare l'innovazione e gestire la conformità in modo efficiente. I ricavi del gioco d'azzardo tribale hanno raggiunto i 43.9 miliardi di dollari nell'anno fiscale 2024, il che riflette la resilienza e i continui reinvestimenti in ammodernamenti immobiliari e nuovi servizi. Le partnership che combinano la governance tribale con l'esperienza operativa globale offrono asset di livello mondiale che competono efficacemente con i resort commerciali. Questo equilibrio sostiene l'opzionalità per i giocatori e rafforza la profondità dell'ecosistema nel mercato del gioco d'azzardo nei casinò.
Le proprietà tribali promuovono il gioco senza contanti, i progetti pilota di autenticazione biometrica e i legami di fidelizzazione integrati nel settore retail e dell'ospitalità, supportando offerte e coinvolgimento basati sui dati. I portafogli commerciali continuano a espandere i collegamenti omnicanale tra scommesse in loco e scommesse digitali per difendere la quota di mercato, incrementare il cross-selling e migliorare il rendimento. Il settore del gioco d'azzardo nei casinò vede entrambi i gruppi proprietari investire in tecnologia, privacy e controlli antifrode per proteggere la fiducia dei clienti e la posizione normativa. La diversità regionale mitiga la volatilità dovuta a cambiamenti fiscali o politici, bilanciando l'esposizione a più regimi e fattori di domanda. Insieme, questo mix migliora la stabilità e supporta la pianificazione pluriennale per le spese in conto capitale e lo sviluppo della forza lavoro nel mercato del gioco d'azzardo nei casinò.
Analisi geografica
APAC Casino Gambling Market
L'area Asia-Pacifico ha rappresentato il 38.38% dei ricavi del 2025, con un fatturato lordo di Macao nel 2024 di 28.35 miliardi di dollari, con il mercato che si è evoluto verso il segmento di massa e premium. Singapore ha mantenuto un tasso di occupazione elevato e una performance record a livello di proprietà presso il Marina Bay Sands, supportata da un'estensione della licenza triennale in linea con la futura espansione. Il complesso residenziale giapponese di Osaka sta avanzando con significativi obiettivi di capitale e visite che lo collocano tra i futuri hub di destinazione più attesi della regione nel mercato del gioco d'azzardo nei casinò. L'Entertainment City di Manila continua a registrare solidi indicatori di mercato di massa, mentre i tempi di realizzazione dei progetti possono variare in risposta a fattori di costruzione e finanziamento. La Corea del Sud bilancia le sedi riservate agli stranieri con un'unica proprietà con accesso nazionale che sta eseguendo espansioni approvate per migliorare la propria offerta.
North America and Europe Casino Gambling Market
Il Nord America fonde la destinazione con la presenza regionale, con le proprietà della Strip che ricalibrano prezzo e valore nel 2025, mentre le proprietà regionali ottengono risultati più stabili grazie alla domanda diretta. Il gioco tribale contribuisce a una base di ricavi ampia e strutturalmente resiliente che supporta la modernizzazione dei pagamenti, della fidelizzazione e della sicurezza. Il contesto normativo europeo continua a evolversi, con il Regno Unito che rafforza i controlli sul gioco responsabile e definisce le regole per le slot remote per ridurre i danni. I fornitori con solide capacità di conformità e un'infrastruttura di studio paneuropea guidano la distribuzione di croupier dal vivo e l'integrazione di piattaforme nei mercati regolamentati. Queste condizioni favoriscono l'intensità competitiva e incoraggiano strategie omnicanale che proteggono la quota di mercato del gioco d'azzardo nei casinò.
MEA and South America Casino Gambling Market
Il Medio Oriente e l'Africa rappresentano un nodo di crescita emergente, guidato dall'apertura del Wynn Al Marjan Island nel 2027, con camere di dimensioni maggiori, accesso VVIP e un'ampia sala da gioco, ancorata a una visione più ampia di destinazione di lusso. Il principale sviluppatore di Ras Al Khaimah ha anche segnalato il potenziale per un secondo lotto di resort integrato per creare un effetto cluster nel tempo. Il Sudafrica mostra uno spostamento della spesa verso le scommesse online, guidando gli operatori storici a investire in capacità digitali e a sostenere l'armonizzazione fiscale. Il percorso del Sud America prevede il quadro regolamentato online del Brasile entro il 2025, con requisiti di identità e di riserva che stabiliscono elevati limiti di ingresso, ma aprono l'accesso a un ampio mercato potenziale. Questi sviluppi ampliano la mappa a lungo termine per la partecipazione e aggiungono nuovi corridoi di domanda al mercato del gioco d'azzardo nei casinò.
Panorama normativo
Il settore del gioco d'azzardo nei casinò rimane fortemente influenzato dalle normative locali, con licenze, tassazione e norme a tutela dei giocatori che determinano l'accesso al mercato sia nei canali terrestri che digitali. Negli Stati Uniti, il Nevada Gaming Control Board e la Nevada Gaming Commission continuano a fissare standard elevati in termini di adeguatezza e conformità, come dimostra l'azione di contrasto al riciclaggio di denaro per un importo di 27 milioni di dollari, resa pubblica nel gennaio 2026, contro Caesars Entertainment, MGM Resorts e Resorts World Las Vegas, legata a violazioni delle procedure di controllo antiriciclaggio. Nell'area Asia-Pacifico, le autorità di regolamentazione continuano a orientare gli investimenti verso la realizzazione di resort integrati, come dimostrano la supervisione delle licenze di Singapore per Marina Bay Sands e Resorts World Sentosa e i termini di concessione di Macao che prevedono impegni collettivi di investimento in attività non legate al gioco d'azzardo fino al 2033.
La conformità transfrontaliera si sta inasprendo in materia di antiriciclaggio, standard pubblicitari e controlli sul gioco responsabile, il che aumenta i costi operativi su larga scala e innalza le barriere all'ingresso. Un'iniziativa multi-autorità di regolamentazione, annunciata il 25 novembre 2025 e che coinvolge le autorità di Austria, Francia, Germania, Gran Bretagna, Italia, Portogallo e Spagna, prevede un'azione coordinata contro gli operatori online non autorizzati. Le tempistiche di consolidamento dipendono anche da approvazioni a più livelli, tra cui le licenze di gioco multi-giurisdizionali e la procedura di notifica statunitense Hart-Scott-Rodino, legata alla proposta di acquisizione di Caesars Entertainment da parte di Fertitta Entertainment.
Analisi della catena del valore
La catena del valore del gioco d'azzardo nei casinò inizia con le licenze e la supervisione da parte degli enti regolatori e si estende allo sviluppo delle destinazioni, alle operazioni di gioco e a un più ampio ecosistema di fornitori. Gli operatori integrati di resort e casinò, che comprendono modelli di proprietà commerciali, tribali/indigeni e statali, coordinano la costruzione delle strutture e le operazioni quotidiane in ambito di gioco, hotel, vendita al dettaglio, intrattenimento e MICE (Meeting, Incentives, Conferences and Exhibitions). Sono inoltre i principali responsabili della conformità alle normative antiriciclaggio (AML), al gioco responsabile e alla protezione dei dati/privacy, il che ha elevato le funzioni di conformità, rischio e pagamenti a capacità operative fondamentali.
Tra i fornitori a monte e abilitanti figurano i fornitori di contenuti e apparecchiature di gioco per slot machine e sistemi da tavolo, gli integratori di sistemi, le piattaforme di fidelizzazione e CRM, nonché i sistemi di pagamento senza contanti e gli strumenti di identificazione/KYC che supportano il gioco verificabile. Organismi indipendenti di test e certificazione come Gaming Laboratories International (GLI) ed eCOGRA convalidano l'integrità del gioco e i controlli delle piattaforme nelle giurisdizioni regolamentate. La distribuzione e la monetizzazione si basano sempre più su stack omnicanale che collegano account in loco, portafogli digitali e programmi fedeltà, aiutando operatori di grandi dimensioni come MGM e Wynn a unificare i percorsi del cliente e a standardizzare la reportistica e i controlli nei diversi mercati.
Panorama competitivo
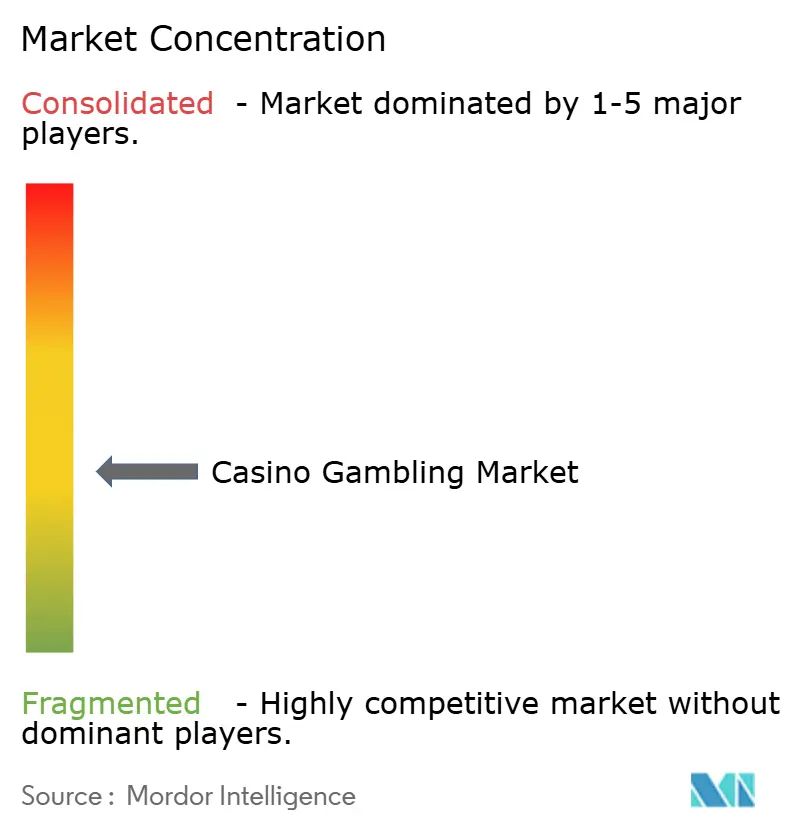
I primi cinque operatori terrestri detengono collettivamente una quota bassa-media del fatturato totale, mentre una lunga coda di proprietà commerciali regionali e un ampio settore tribale rappresentano la parte restante, il che si allinea a una concentrazione da moderata ad alta senza predominio di un singolo operatore. Tra i leader globali figurano Las Vegas Sands, MGM Resorts, Caesars Entertainment, Wynn Resorts, Galaxy Entertainment, Melco Resorts, Genting, SJM Holdings, Crown Resorts e Hard Rock, mentre la restante parte è detenuta da proprietà commerciali regionali e tribali nel mercato del gioco d'azzardo nei casinò. L'attenzione competitiva abbraccia l'espansione geografica, l'integrazione omnicanale e la monetizzazione non legata al gioco, che moltiplica la spesa per visitatore tra hotel, negozi, ristoranti e MICE. Le piattaforme online aumentano la pressione sulle visite nei negozi fisici, accelerando così i programmi fedeltà unificati che premiano il gioco multicanale. Il mercato del gioco d'azzardo nei casinò premia gli operatori che sviluppano sistemi di dati solidi, semplificano i pagamenti e migliorano la varietà di contenuti su larga scala per aumentare la conversione e la fidelizzazione. Gli operatori dotati di capitale, solidità del marchio e disciplina esecutiva mantengono un vantaggio duraturo mentre le politiche e la tecnologia continuano a evolversi.
Le mosse strategiche includono lo sviluppo di Osaka IR attraverso una joint venture che coniuga l'esperienza del mercato locale con l'esperienza operativa e la base di capitale globali. Negli Emirati Arabi Uniti, Wynn collabora con sviluppatori locali per allineare i percorsi immobiliari, di pianificazione e normativi per il primo resort integrato del Golfo. Le strategie di crescita omnicanale integrano scommesse sportive mobili e casinò digitali con premi in loco che unificano portafogli, accesso e livelli di status. La differenziazione tecnologica include RFID, visione artificiale e marketing dinamico che perfezionano la gestione dei tavoli, automatizzano le attività AML e personalizzano le offerte in tempo reale. Questi programmi contribuiscono a ridurre la dispersione verso piattaforme online pure-play e a mantenere il legame con le esperienze di destinazione nel mercato del gioco d'azzardo nei casinò.
Sicurezza, talento e conformità sono aspetti chiave dell'esecuzione che influenzano costi, agilità e fiducia nel marchio nel mercato del gioco d'azzardo nei casinò. La preparazione informatica è una priorità evidente a causa dell'elevato rischio nei database fedeltà, nelle integrazioni con terze parti e nei flussi di dati transfrontalieri. I miglioramenti del gioco responsabile continuano in tutti i mercati, collegando i termini di licenza ai risultati di protezione e alla trasparenza dei report. Lo sviluppo della forza lavoro include percorsi di formazione per i dealer, orari flessibili e programmi di fidelizzazione per stabilizzare il personale in bacini di manodopera ristretti. L'esecuzione su questi fronti sostiene l'acquisizione di quote di mercato a lungo termine e la resilienza del mercato del gioco d'azzardo nei casinò.
Leader del settore del gioco d'azzardo nei casinò
Las Vegas Sands Corp.
MGM Resorts International
Caesar Entertainment Inc.
Gruppo di intrattenimento Galaxy
Genting Berhad
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: i dirigenti di Fertitta Entertainment hanno ricevuto una raccomandazione di idoneità unanime dal Nevada Gaming Control Board in relazione alla proposta di acquisizione di Caesars Entertainment per 17.6 miliardi di dollari. Questo passo rappresenta un importante cambio di proprietà in un mercato chiave dei casinò statunitensi e fa progredire la transazione lungo il percorso di ottenimento delle licenze in diverse giurisdizioni.
- Marzo 2026: Las Vegas Sands ha fatto un ulteriore passo avanti nell'espansione del Marina Bay Sands IR2, assegnando un importante contratto di costruzione all'impresa locale Woh Hup per il progetto di Singapore. L'assegnazione supporta uno dei più grandi programmi di espansione di resort integrati attualmente in corso nella regione Asia-Pacifico e rafforza la capacità di attrarre turismo di lusso, eventi MICE (Meeting, Incentives, Conferences and Exhibitions) e investimenti legati al gioco d'azzardo all'interno della struttura.
- Gennaio 2026: le autorità di regolamentazione del Nevada hanno reso note sanzioni per 27 milioni di dollari relative a violazioni delle norme antiriciclaggio, a carico di Caesars Entertainment, MGM Resorts e Resorts World Las Vegas, legate a carenze nei controlli connesse a un caso di scommesse illegali. L'azione di contrasto sottolinea l'importanza operativa del monitoraggio delle transazioni, delle verifiche sulla provenienza dei fondi e dei flussi di lavoro senza contanti tracciabili nelle sale da gioco dei casinò.
Ambito del rapporto sul mercato globale del gioco d'azzardo nei casinò
I clienti giocano d'azzardo giocando a giochi d'azzardo, a volte con un elemento di abilità, come craps, roulette, baccarat, blackjack e video poker. La maggior parte dei giochi ha quote determinate matematicamente che garantiscono al banco un vantaggio sui giocatori.
Il mercato del gioco d'azzardo nei casinò è segmentato in base alla tipologia di gioco, al formato della struttura, alla struttura proprietaria e all'area geografica. Per tipologia di gioco, il mercato è suddiviso in casinò dal vivo, baccarat, blackjack, poker, slot machine e altri giochi da casinò. Per formato della struttura, il mercato è suddiviso in resort casinò integrati, casinò terrestri indipendenti, casinò fluviali, casinò su navi da crociera e racino. Per struttura proprietaria, il mercato è suddiviso in casinò commerciali, tribali/indigeni e statali. Per area geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa. Il rapporto fornisce informazioni sulle dimensioni e sul valore del mercato (in USD) durante il periodo di previsione per i segmenti sopra indicati.
| Casinò dal vivo |
| Baccarat |
| Blackjack |
| Poker |
| Slot machine |
| Altri giochi da casinò |
| Casinò Resort Integrati |
| Casinò terrestri autonomi |
| Casinò fluviali |
| Casinò sulle navi da crociera |
| Racino |
| Commerciale |
| Tribale/Indigeno |
| Stato-run |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di gioco | Casinò dal vivo | |
| Baccarat | ||
| Blackjack | ||
| Poker | ||
| Slot machine | ||
| Altri giochi da casinò | ||
| Per formato struttura | Casinò Resort Integrati | |
| Casinò terrestri autonomi | ||
| Casinò fluviali | ||
| Casinò sulle navi da crociera | ||
| Racino | ||
| Per struttura proprietaria | Commerciale | |
| Tribale/Indigeno | ||
| Stato-run | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive di crescita del mercato globale del gioco d'azzardo nei casinò fino al 2031?
Il mercato globale del gioco d'azzardo nei casinò ha una dimensione di 359.32 miliardi di dollari nel 2026 e si prevede che raggiungerà i 624.04 miliardi di dollari entro il 2031, con un CAGR dell'11.67%, supportato da resort integrati e strategie omnicanale.
Quali categorie di prodotti stanno determinando il cambiamento nel gioco d'azzardo nei casinò?
Le slot machine restano la principale fonte di reddito, mentre il gioco con croupier dal vivo è in espansione a un CAGR dell'11.83% fino al 2031, sostenuto dall'autenticità guidata dai croupier e dalle collaborazioni di streaming premium.
In che modo i resort integrati stanno plasmando le dinamiche competitive nel gioco d'azzardo nei casinò?
I resort integrati combinano il gioco con gli hotel, la vendita al dettaglio, la ristorazione, l'intrattenimento e il settore MICE per aumentare la spesa per visitatore e prolungare la durata media dei soggiorni, stabilizzando così i ricavi e ampliando la domanda indirizzabile.
Quali regioni contribuiscono maggiormente alle entrate globali del gioco d'azzardo nei casinò oggi?
L'Asia-Pacifico è in testa con una quota del 38.38% nel 2025, trainata da Macao e Singapore, mentre Medio Oriente e Africa sono le regioni in più rapida crescita nel 2031 grazie ai progetti di punta nel Golfo.
Quali tecnologie stanno migliorando i margini e la conformità nel gioco d'azzardo nei casinò?
RFID, visione artificiale e portafogli senza contanti automatizzano le attività AML, migliorano la permanenza al tavolo e unificano la fidelizzazione, aumentando la fidelizzazione e riducendo l'attrito tra i punti di contatto all'interno della struttura e quelli digitali.
In che modo le tasse e le norme sul gioco responsabile incidono sugli operatori dei casinò?
Aliquote fiscali più elevate e norme RG più severe aumentano i costi e influenzano le decisioni in materia di capitale, spingendo gli operatori a concentrarsi sulla massa dei premi, sulla diversificazione non legata al gioco d'azzardo e su sistemi di conformità più rigorosi.


