

Dimensioni e quota del mercato dei farmaci cardiovascolari
Panoramica di mercato
| Periodo di studio | 2021 - 2032 |
|---|---|
| Dimensione del mercato (2027) | 171.25 miliardo di dollari |
| Dimensione del mercato (2032) | 201.58 miliardo di dollari |
| Tasso di crescita (2027 - 2032) | 3.31% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei farmaci cardiovascolari di Mordor Intelligence
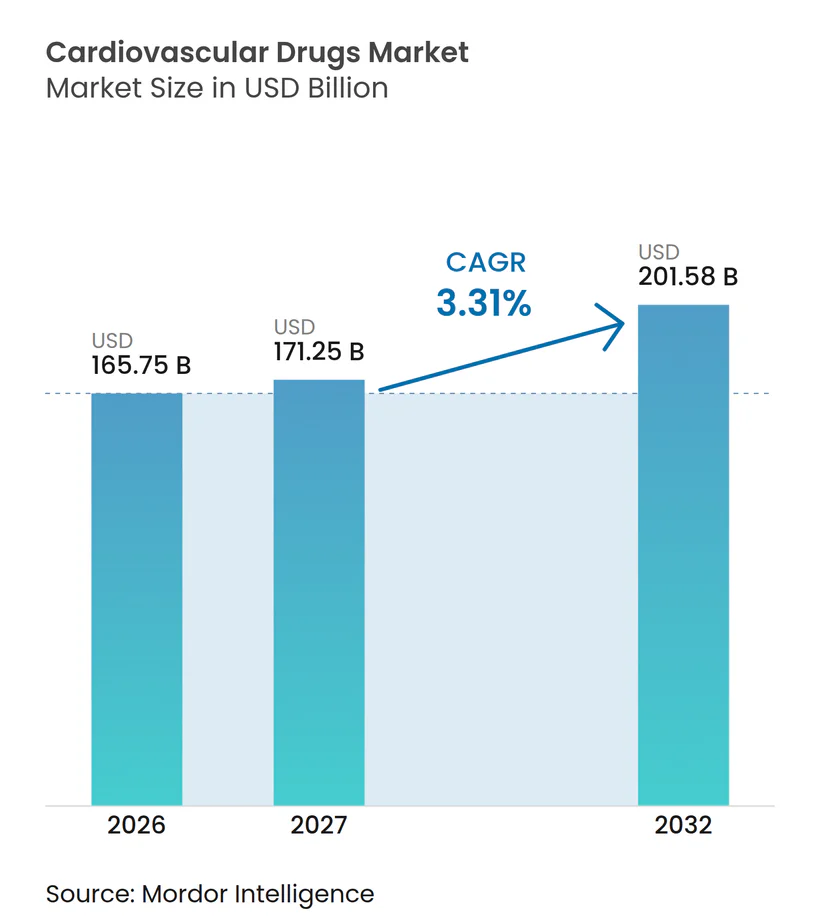
Si prevede che il mercato dei farmaci cardiovascolari raggiungerà un valore di 165.75 miliardi di dollari nel 2026, 171.25 miliardi di dollari nel 2027 e 201.58 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) del 3.31% dal 2027 al 2032.
La continua scadenza dei brevetti sta spingendo le aziende farmaceutiche a passare dalle piccole molecole ad alto potenziale terapeutico ai farmaci biologici mirati e ai percorsi di cura digitali, mentre i sistemi sanitari stanno spostando i modelli di rimborso dal volume al valore. L'adozione degli inibitori di PCSK9, degli inibitori del co-trasportatore sodio-glucosio 2 (SGLT-2) e dei nuovi anticoagulanti orali (NOAC) sta accelerando perché le autorità regolatorie ora accettano dati di pratica clinica reale per l'ampliamento delle indicazioni terapeutiche, il che riduce i tempi di immissione sul mercato. Allo stesso tempo, gli enti pagatori richiedono contratti basati sui risultati che colleghino il rimborso alla riduzione dei principali eventi cardiovascolari avversi, costringendo le aziende ad affiancare alle terapie analisi e programmi di aderenza. La resilienza della catena di approvvigionamento è emersa come fattore di differenziazione competitiva dopo che le recenti carenze di principi attivi farmaceutici hanno evidenziato il rischio di un approvvigionamento concentrato in Cina e India.
Punti chiave del rapporto
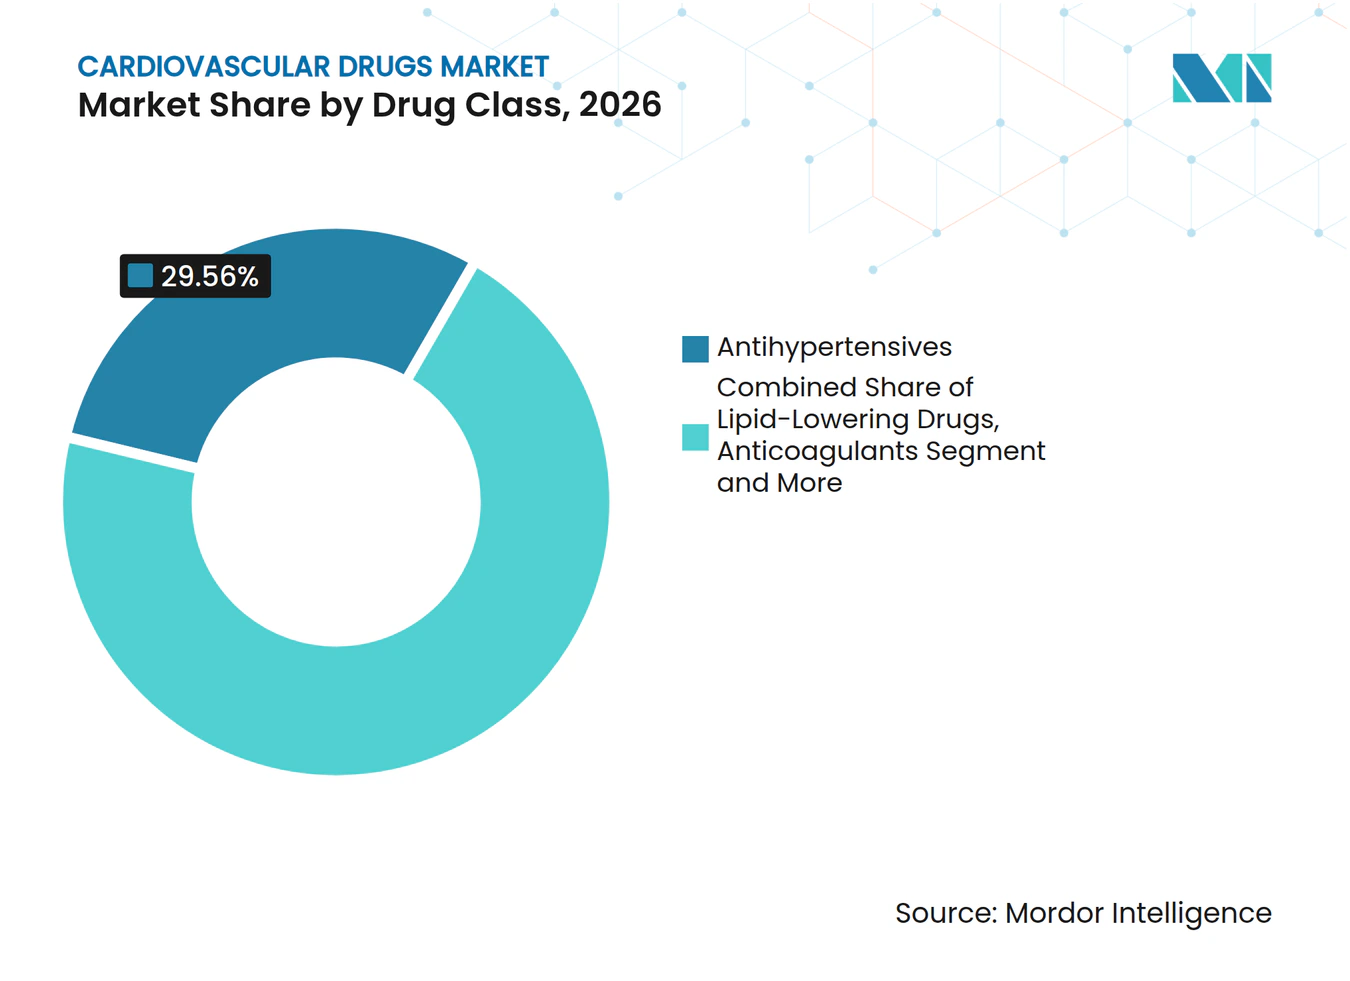
- Per classe di farmaci, gli antipertensivi detenevano il 29.56% della quota di mercato dei farmaci cardiovascolari nel 2026, mentre si prevede che gli agenti ipolipemizzanti cresceranno a un tasso di crescita annuo composto (CAGR) del 4.85% fino al 2032.
- Per indicazione terapeutica, l'ipertensione ha rappresentato il 31.53% del fatturato nel 2026, mentre la dislipidemia è il segmento in più rapida crescita, con un CAGR del 4.75% fino al 2032.
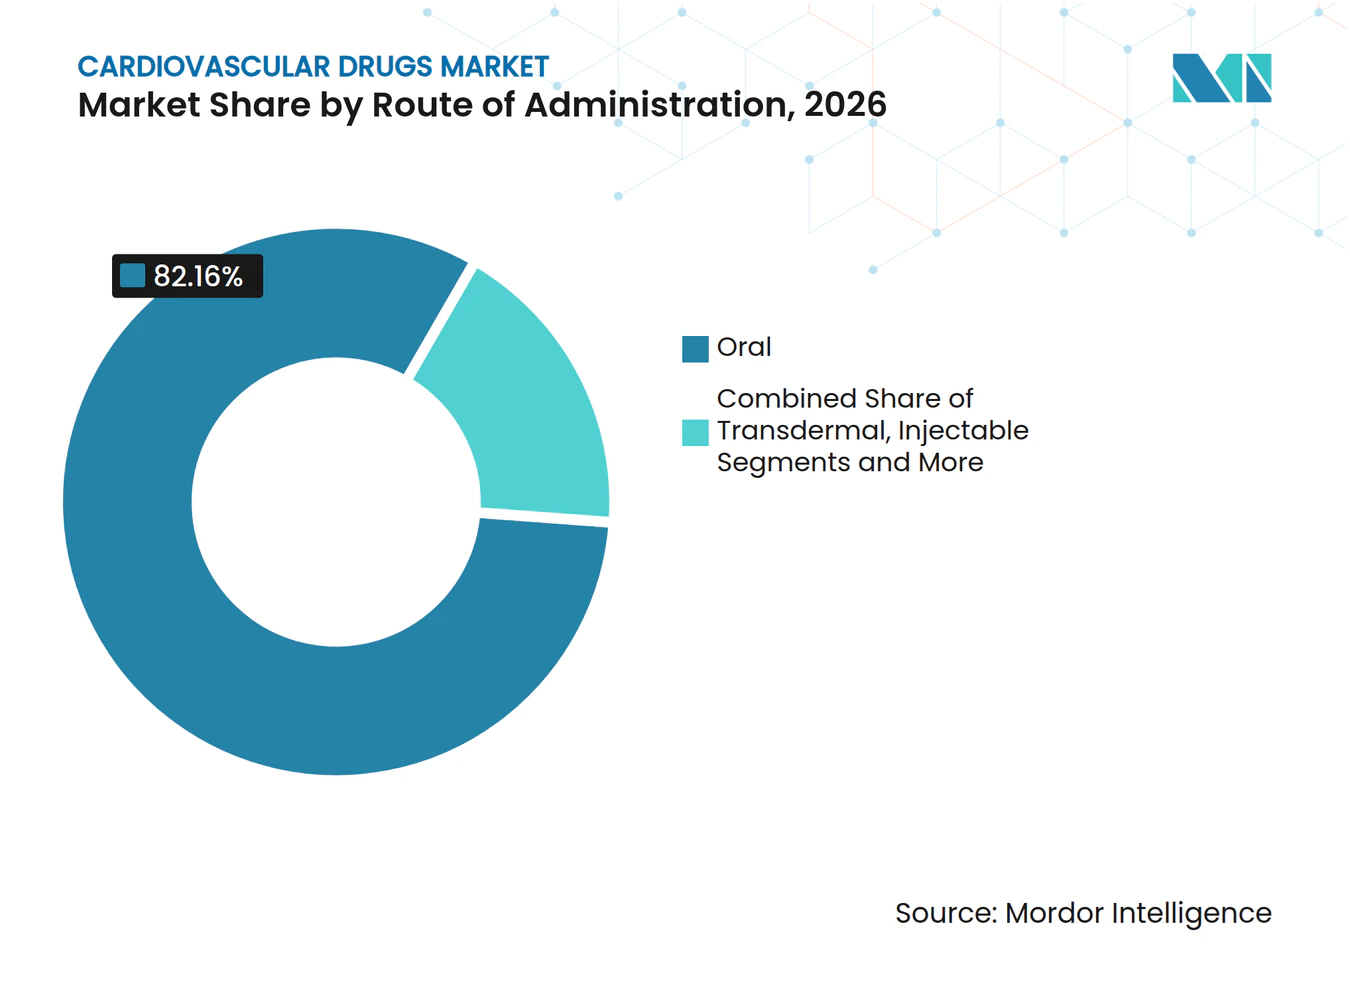
- Per via di somministrazione, le formulazioni orali hanno dominato con una quota dell'82.16% nel 2026, tuttavia la somministrazione transdermica è destinata a crescere a un CAGR del 5.82% grazie ai cerotti alla nitroglicerina di nuova generazione.
- Per canale di distribuzione, le farmacie ospedaliere hanno rappresentato il 45.52% delle vendite nel 2026, mentre le farmacie online stanno crescendo a un tasso annuo composto del 6.12%, grazie alla diffusione della prescrizione tramite telemedicina.
- Dal punto di vista geografico, il Nord America ha mantenuto una quota del 38.55% nel 2026, ma l'Asia-Pacifico è la regione in più rapida crescita con un CAGR del 5.72% fino al 2032, a seguito dell'ampliamento della copertura assicurativa che ora include i NOAC e gli inibitori SGLT-2.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei farmaci cardiovascolari
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza delle malattie cardiovascolari nelle popolazioni che invecchiano | + 0.9% | Globale, più forte in Asia-Pacifico e in Europa | A lungo termine (≥4 anni) |
| Rapido assorbimento dei NOAC e degli inibitori SGLT-2 | + 1.2% | Centro operativo in Nord America e nell'UE, con espansione nelle città di secondo livello dell'area Asia-Pacifico. | Medio termine (2-4 anni) |
| Ampliamento del rimborso nei mercati emergenti | + 0.7% | Asia-Pacifico, America Latina, Medio Oriente | Medio termine (2-4 anni) |
| Affidamento normativo su dati concreti per l'estensione delle etichette | + 0.4% | Nord America e UE, progetti pilota in Giappone e Australia | A breve termine (≤2 anni) |
| Il riutilizzo in silico guidato dall'IA accelera il processo | + 0.3% | Centri globali di ricerca e sviluppo | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza delle malattie cardiovascolari nelle popolazioni che invecchiano
La percentuale di adulti di età pari o superiore a 65 anni sta crescendo più rapidamente di qualsiasi altro gruppo demografico e le malattie cardiovascolari (MCV) rimangono la principale causa di morte nel mondo.[1]Organizzazione Mondiale della Sanità, "Malattie cardiovascolari", who.intIn Giappone, nel 2025, è stato riportato che il 68% dei pazienti cardiovascolari di età pari o superiore a 75 anni assume almeno cinque farmaci contemporaneamente, il che complica l'aderenza alla terapia e aumenta il rischio di interazioni farmacologiche. Gli enti regolatori ora richiedono studi di dosaggio specifici per la popolazione geriatrica, il che allunga i tempi di sviluppo fino a 18 mesi, ma migliora la sicurezza post-commercializzazione. I piani sanitari stanno spostando le risorse verso opzioni preventive come gli inibitori di PCSK9, a condizione che i produttori colleghino il rimborso a parametri di riduzione degli eventi. Questa crescita epidemiologica garantisce una domanda costante di terapie che affrontino la polifarmacoterapia e la multimorbidità.
Rapida assunzione di NOAC e inibitori SGLT-2
Tra il 2024 e il 2025, la Food and Drug Administration statunitense ha approvato sette ampliamenti delle indicazioni terapeutiche per gli inibitori SGLT-2, che ora includono l'insufficienza cardiaca con frazione di eiezione preservata, una popolazione di pazienti che in precedenza non disponeva di farmaci modificanti la malattia. L'Agenzia europea per i medicinali ha rilevato che, nel 2025, le prescrizioni di NOAC per la fibrillazione atriale hanno superato per la prima volta quelle di warfarin nei mercati dell'Europa orientale, grazie anche alla riduzione dei costi di monitoraggio. L'adozione rimane disomogenea in America Latina e nell'Africa subsahariana, dove il warfarin generico è ancora predominante nei prontuari terapeutici. Le aziende offrono prezzi differenziati e licenze volontarie, ma le trattative per l'accesso al mercato spesso si protraggono per due o tre anni dopo l'approvazione. Nonostante le disparità, la più rapida diffusione nelle regioni ad alto reddito sta stimolando la crescita dei ricavi globali.
Espansione del rimborso nei mercati emergenti
Nel 2025, l'Amministrazione nazionale cinese per la sicurezza sanitaria ha aggiunto 12 farmaci cardiovascolari all'elenco dei farmaci rimborsabili, riducendo i costi a carico dei pazienti fino all'80% e generando una domanda superiore alle previsioni di offerta.[2]Amministrazione nazionale cinese per la sicurezza sanitaria, "Elenco nazionale dei farmaci rimborsabili 2025", nhsa.gov.cnIl programma indiano Ayushman Bharat ha iniziato a coprire gli anticoagulanti orali diretti nel 2024, sebbene l'implementazione a livello statale sia ancora disomogenea. Il Brasile ha ridotto a nove mesi i tempi di revisione normativa per i farmaci approvati dalla FDA nel 2024, tuttavia le compagnie assicurative private limitano i farmaci di marca a meno che i generici non si rivelino inefficaci. Queste dinamiche incoraggiano i produttori a localizzare la produzione e a condurre studi in condizioni reali che soddisfino le esigenze di valutazione delle tecnologie sanitarie di ciascun paese. Un sistema di rimborso più ampio sta riducendo il divario terapeutico, ma sta comprimendo i prezzi attraverso gare d'appalto per grandi volumi.
Affidamento normativo su dati reali per le estensioni di etichettatura
L'iniziativa Sentinel della FDA ha analizzato le cartelle cliniche elettroniche di 12 milioni di pazienti tra il 2024 e il 2025 per confermare i segnali di sicurezza cardiovascolare senza la necessità di nuovi studi randomizzati. La piattaforma europea DARWIN EU collega 150 milioni di cartelle cliniche longitudinali, consentendo alle aziende di richiedere l'estensione delle indicazioni terapeutiche qualora vengano raggiunti risultati predefiniti. Il Giappone ha adottato nel 2025 un percorso di approvazione condizionata per le rare dislipidemie, che impone alle aziende di registrare i pazienti nei registri post-marketing per cinque anni. Le piccole aziende biotecnologiche ottengono un accesso più rapido al mercato, ma si assumono anche maggiori obblighi di sorveglianza. Le evidenze del mondo reale rappresentano quindi sia un fattore acceleratore che un obbligo di conformità continuo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scadenza dei brevetti e erosione da parte dei farmaci generici dei marchi di successo | -0.8% | Globale, più marcato in Nord America e UE | A breve termine (≤2 anni) |
| Elevato costo delle terapie biologiche e geniche | -0.5% | Barriere di accesso globali nei mercati emergenti | A lungo termine (≥4 anni) |
| L'approvvigionamento di API da un'unica regione crea rischi per la catena di fornitura. | -0.3% | Globale, concentrato in Cina e India | Medio termine (2-4 anni) |
| rischio di cannibalizzazione delle terapie digitali | -0.2% | Nord America e UE, piani sponsorizzati dai datori di lavoro | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scadenza dei brevetti e declino dei marchi di successo
Apixaban ha perso l'esclusività nel 2024 e, sei mesi dopo, i volumi di vendita del farmaco di marca sono diminuiti del 42% negli Stati Uniti, secondo quanto riportato nei documenti aziendali.[3]Bristol Myers Squibb, "Modulo 10-K Rapporto annuale", sec.govNel 2025 è arrivato il rivaroxaban, seguito da otto farmaci generici concorrenti, e si prevede che l'erosione dei prezzi raggiungerà il 70% entro il 2027. Le aziende rispondono lanciando farmaci generici autorizzati e combinazioni a dose fissa, ma ora gli enti pagatori esaminano attentamente le affermazioni relative all'innovazione incrementale. I contratti basati sui risultati, che dipendono da parametri di prevenzione dell'ictus, stanno sostituendo gli sconti tradizionali. Il calo dei ricavi a breve termine pesa sul mercato dei farmaci cardiovascolari fino a quando i farmaci biologici in fase di sviluppo non compenseranno la perdita di valore dei generici.
Elevato costo delle terapie cardiovascolari biologiche e basate sui geni
Negli Stati Uniti, l'inclisiran costa circa 6,500 dollari all'anno, una cifra di gran lunga superiore ai 300 dollari delle statine generiche, limitandone l'utilizzo ai pazienti ad alto rischio. Il candidato farmaco basato su CRISPR, VERVE-101, è entrato nella fase 1b nel 2024 con un prezzo previsto a sei cifre, scatenando un dibattito sulle soglie di costo-efficacia. Gli enti di regolamentazione delle tecnologie sanitarie nel Regno Unito e in Germania hanno respinto diversi farmaci biologici ad alto costo perché i risultati a lungo termine non sono ancora stati dimostrati. I produttori propongono pagamenti rateali e condivisione del rischio, ma la complessità della gestione ritarda l'ingresso sul mercato. Gli ostacoli all'accessibilità economica, pertanto, frenano il contributo alla crescita delle terapie innovative, nonostante le forti promesse cliniche.
Analisi del segmento
Per classe di farmaci: gli agenti ipolipemizzanti guidano l'innovazione
Nel 2026, gli antipertensivi hanno conquistato una quota del 29.56% del mercato dei farmaci cardiovascolari, a testimonianza di una domanda consolidata in tutte le fasce di reddito. Gli agenti ipolipemizzanti stanno crescendo più rapidamente, con un CAGR del 4.85%, grazie agli inibitori di PCSK9 e all'acido bempedoico, che contrastano l'intolleranza alle statine. La quota di mercato degli anticoagulanti nel settore cardiovascolare si sta riducendo a causa della pressione sui prezzi esercitata dai farmaci generici apixaban e rivaroxaban, mentre edoxaban sta guadagnando terreno in Asia, dove la somministrazione una volta al giorno si adatta ai modelli di aderenza locali. Le terapie per l'insufficienza cardiaca ora includono gli inibitori di SGLT-2 e gli ARNI, ampliando il trattamento oltre i diuretici e gli ACE-inibitori.
L'ipertensione arteriosa polmonare rimane una nicchia redditizia, grazie agli antagonisti del recettore dell'endotelina ad alto costo e al recente lancio di sotatercept. Gli antiaritmici detengono una quota modesta, ma beneficiano dell'integrazione con i servizi di ablazione transcatetere. Le aziende farmaceutiche puntano su combinazioni a dose fissa di tre farmaci che migliorano l'aderenza alla terapia e prolungano la durata della proprietà intellettuale. Nel complesso, la diversificazione delle classi di farmaci protegge il mercato dei farmaci cardiovascolari dalla volatilità dei singoli segmenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per indicazione patologica: la dislipidemia guadagna terreno
Nel 2026, l'ipertensione ha rappresentato il 31.53% del fatturato, in linea con l'avvio precoce del trattamento raccomandato dalle linee guida. La dislipidemia è in crescita con un CAGR del 4.75%, a causa dell'invecchiamento della popolazione che accumula fattori di rischio cardiometabolico e dell'approvazione da parte degli enti pagatori degli inibitori di PCSK9 nell'ambito di contratti basati sui risultati. La malattia coronarica rimane un problema rilevante, ma l'aderenza alla doppia terapia antiaggregante a lungo termine è ostacolata dalla stanchezza da politerapia. Le indicazioni per l'insufficienza cardiaca beneficiano di regimi terapeutici quadrupli che riducono i ricoveri ospedalieri fino al 40% rispetto alle terapie tradizionali.
La gestione delle aritmie si sta orientando verso soluzioni con dispositivi che modificano il mix farmacologico ma aumentano la domanda di anticoagulazione peri-procedurale. La durata della terapia per il tromboembolismo venoso si sta allungando, poiché le linee guida raccomandano un trattamento a tempo indeterminato per gli eventi non provocati, sostenendo la domanda di anticoagulanti orali anche in un contesto di erosione dei prezzi. Nel complesso, l'evoluzione dei modelli di comorbilità diversifica le fonti di reddito tra le varie indicazioni nel mercato dei farmaci cardiovascolari.
Via di somministrazione: la somministrazione transdermica acquisisce trazione
Nel 2026, le forme farmaceutiche orali rappresentavano l'82.16% delle vendite, grazie alla familiarità dei pazienti con il farmaco e ai bassi costi di produzione. Si prevede che i sistemi transdermici cresceranno a un tasso di crescita annuo composto (CAGR) del 5.82%, poiché le tecnologie dei cerotti a microaghi garantiscono livelli plasmatici stabili e migliorano l'aderenza alla terapia per l'angina cronica. Le vie di somministrazione iniettabili dominano la somministrazione di farmaci biologici, con gli inibitori di PCSK9 e gli agenti di inversione che si basano su formulazioni sottocutanee o endovenose.
Nel 2025, le autorità di regolamentazione hanno pubblicato delle linee guida che chiariscono la bioequivalenza degli autoiniettori, il che dovrebbe stimolare la concorrenza dei farmaci generici per gli anticorpi monoclonali. I farmaci iniettabili a lunga durata d'azione per i beta-bloccanti sono stati lanciati nel 2024, ma incontrano ostacoli al rimborso. La domanda di formulazioni per la somministrazione domiciliare cresce con la telemedicina, sostenendo gli investimenti in combinazioni farmaco-dispositivo compatibili con dispositivi indossabili che integrano promemoria per la somministrazione e monitoraggio remoto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: aumento delle farmacie online
Nel 2026, le farmacie ospedaliere detenevano una quota di mercato del 45.52%, grazie al loro ruolo centrale nell'assistenza acuta e nella distribuzione di farmaci biologici specialistici. Le piattaforme online sono in crescita con un tasso di crescita annuo composto (CAGR) del 6.12%, trainate dagli incentivi per gli ordini per corrispondenza che riducono i costi a carico del paziente e garantiscono la continuità di fornitura per le terapie croniche. Le catene di negozi al dettaglio stanno aggiornando i servizi di ordinazione digitale e di gestione delle terapie farmacologiche per tutelare l'afflusso di clienti.
Le autorità di regolamentazione impongono la serializzazione ai sensi della Direttiva europea sui medicinali falsificati, il che aumenta i costi di conformità ma al contempo accresce la fiducia dei consumatori. Le modifiche normative statunitensi del 2024 hanno consentito il rinnovo delle prescrizioni per la maggior parte dei farmaci cardiovascolari tramite telemedicina, rafforzando la crescita della distribuzione diretta ai pazienti. Nel periodo di previsione, il mercato dei farmaci cardiovascolari si dividerà probabilmente tra la vendita al dettaglio con un approccio personalizzato per le terapie complesse e i canali online automatizzati per la terapia di mantenimento stabile.
Analisi geografica
Mercato dei farmaci cardiovascolari nella regione Asia-Pacifico
Nel 2026, la regione Asia-Pacifico ha guidato il mercato dei farmaci cardiovascolari con una quota del 34.35%, e il suo tasso di crescita annuo composto (CAGR) del 5.25% ha superato quello di tutte le altre regioni, grazie alle riforme degli appalti in Cina e all'espansione delle infrastrutture in India. Le aziende locali si sono aggiudicate il 71% delle nuove iscrizioni all'NRDL (National Register of Drug List), segnalando una maggiore pressione competitiva interna per le multinazionali. Le procedure di approvazione semplificate in Giappone agevolano ulteriormente l'ingresso nel mercato di terapie all'avanguardia, promuovendo una costante diffusione degli agonisti del GLP-1 e degli anticoagulanti di nuova generazione.
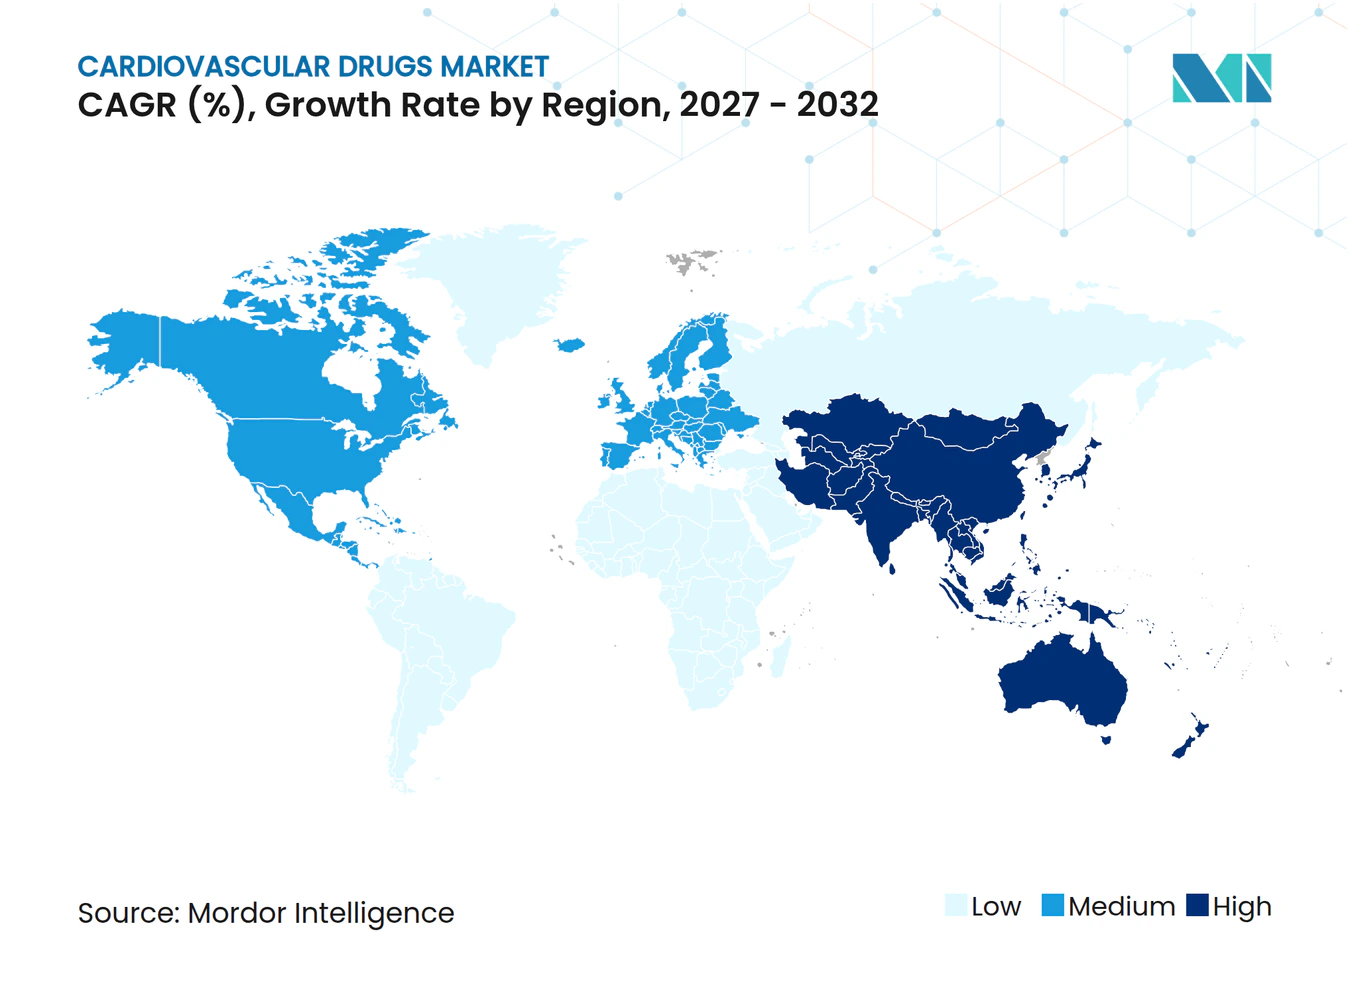
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Mercato nordamericano dei farmaci cardiovascolari
Il Nord America rimane un polo di innovazione fondamentale nel mercato dei farmaci cardiovascolari, sostenuto da sistemi di rimborso che assorbono rapidamente le terapie innovative. Ciononostante, l'Inflation Reduction Act introduce un'incertezza nella negoziazione dei prezzi che potrebbe rimodellare le strategie di lancio di farmaci cardiovascolari di alto valore.
Mercato dei farmaci cardiovascolari in EMEA e America Latina
L'Europa beneficia di percorsi normativi armonizzati che accelerano le richieste di brevetto parallele, sebbene permangano gli adeguamenti logistici legati alla Brexit. Le politiche dell'America Latina orientate verso la produzione nazionale – esemplificate dai margini preferenziali del Brasile – creano un duplice imperativo di localizzazione e controllo dei costi. Il Medio Oriente e l'Africa registrano progressi incrementali, in linea con le campagne di sensibilizzazione sulle malattie cardiovascolari, ma le lacune infrastrutturali continuano a limitare la penetrazione dei farmaci biologici ad alto costo.
Panorama competitivo
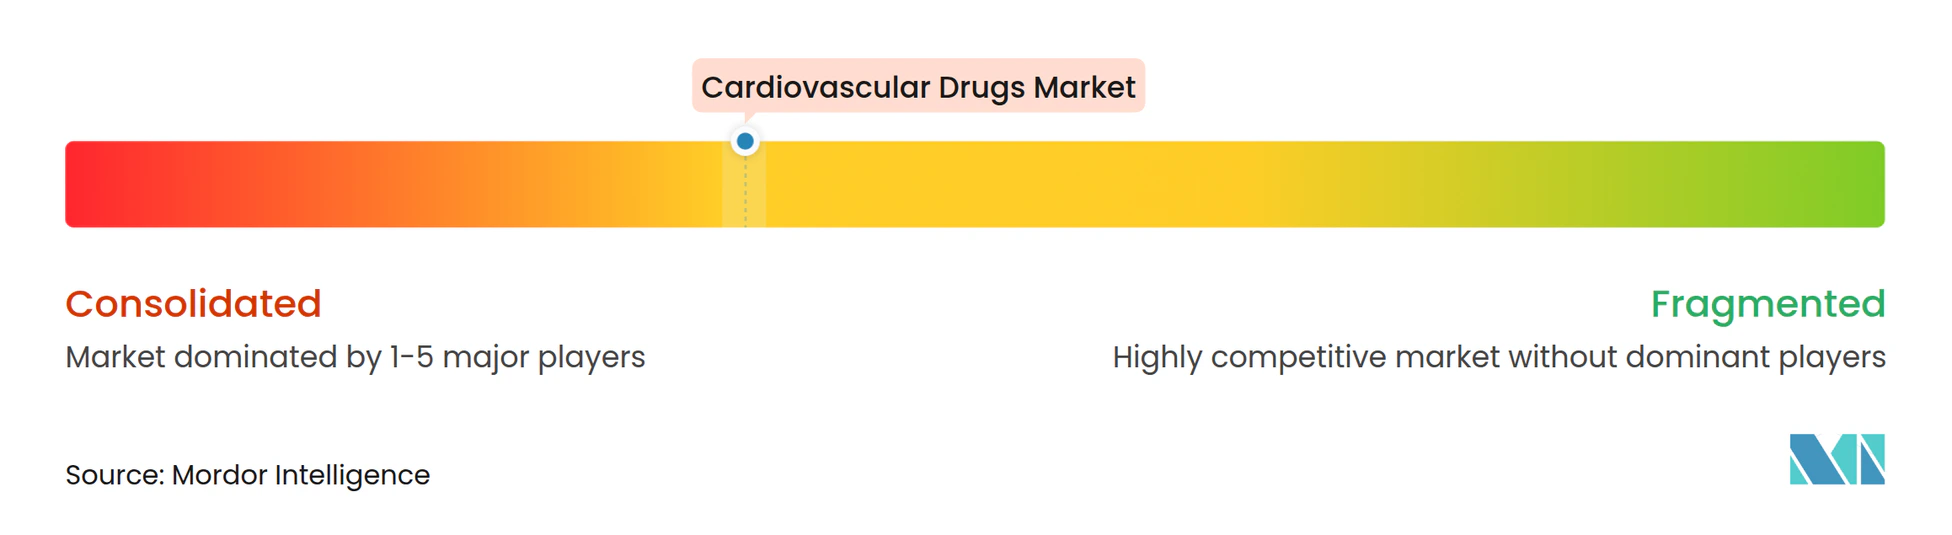
Il mercato dei farmaci cardiovascolari mostra un moderato consolidamento, con le prime 10 aziende che detengono una quota sostanziale nel 2026, tuttavia la concorrenza rimane intensa a causa della scadenza dei brevetti, dell'ingresso dei biosimilari e della disruption della sanità digitale. Bristol Myers Squibb e Pfizer hanno lanciato i generici autorizzati per apixaban dopo la scadenza dell'esclusiva nel 2024, spostando l'attenzione verso le popolazioni a basso rischio di fibrillazione atriale. Novartis persegue l'estensione delle indicazioni per sacubitril-valsartan al trattamento dell'infarto miocardico e all'ipertensione, supportata da dati di real-world evidence che dimostrano benefici in termini di mortalità. Aziende biotecnologiche più piccole come Cytokinetics e Lexicon Pharmaceuticals si concentrano su sottotipi di insufficienza cardiaca con meccanismi innovativi, sfruttando le lacune nella frazione di eiezione preservata e nelle rare dislipidemie genetiche.
Le aziende di terapie digitali presentano la gestione dell'ipertensione basata su algoritmi come complemento alla farmacoterapia, sebbene il rimborso rimanga poco sviluppato e l'adozione sia concentrata nei piani sanitari aziendali. I depositi di brevetti per farmaci cardiovascolari sono aumentati del 12% nel 2024, segnalando investimenti sostenuti nella ricerca nonostante le difficoltà legate ai prezzi. Le aziende si differenziano per la resilienza della catena di approvvigionamento, stabilendo una doppia fonte di approvvigionamento per i principi attivi farmaceutici al fine di mitigare il rischio geopolitico. Le strategie competitive integrano sempre più la gestione del ciclo di vita, i contratti basati sui risultati e le app digitali complementari per mantenere l'accesso al prontuario nelle reti di assistenza sanitaria basate sul valore.
Leader del settore dei farmaci cardiovascolari
-
Pfizer Inc
-
Bristol Myers Squibb
-
Novartis AG
-
AstraZeneca plc
-
Johnson & Johnson
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Cytokinetics ha annunciato la disponibilità negli Stati Uniti della compressa MYQORZO (aficamten), approvata dalla FDA per gli adulti affetti da cardiomiopatia ipertrofica ostruttiva sintomatica, al fine di migliorare la capacità funzionale e i sintomi.
- Agosto 2025: Roche e Alnylam hanno avviato uno studio di fase 3 sugli esiti cardiovascolari per valutare zilebesiran, una terapia a base di RNAi, nella riduzione di eventi cardiovascolari avversi maggiori in pazienti con ipertensione non controllata.
Ambito e metodologia
I farmaci cardiovascolari sono farmaci usati per trattare una classe di malattie legate al cuore o ai vasi sanguigni. La maggior parte dei farmaci cardiovascolari sono prescritti per trattare l’ipertensione e la dislipidemia, che sono i principali responsabili della formazione della placca aterosclerotica all’interno dei vasi sanguigni, limitando il flusso sanguigno alle parti del corpo e dando luogo a molteplici indicazioni cardiache.
Il mercato dei farmaci cardiovascolari è segmentato per classe di farmaci (antiiperlipidemici, antipertensivi, anticoagulanti, antiaritmici e altre classi di farmaci), indicazione (ipertensione, iperlipidemia, malattia coronarica, aritmia e altre indicazioni), distribuzione canale (ospedale, farmacie e altri canali di distribuzione) e geografia. (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo.
Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
| Antipertensivi |
| Anticoagulanti |
| Agenti antipiastrinici |
| Farmaci ipolipemizzanti |
| Farmaci per l'insufficienza cardiaca |
| antiaritmici |
| Farmaci per l'ipertensione polmonare |
| Ipertensione |
| Disfunsione dell'arteria coronaria |
| Insufficienza cardiaca |
| Aritmia |
| Dislipidemia |
| Tromboembolia venosa |
| Orale |
| Iniettabile / EV |
| Transdermica |
| Altro |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Di Drug Class | Antipertensivi | |
| Anticoagulanti | ||
| Agenti antipiastrinici | ||
| Farmaci ipolipemizzanti | ||
| Farmaci per l'insufficienza cardiaca | ||
| antiaritmici | ||
| Farmaci per l'ipertensione polmonare | ||
| Per indicazione di malattia | Ipertensione | |
| Disfunsione dell'arteria coronaria | ||
| Insufficienza cardiaca | ||
| Aritmia | ||
| Dislipidemia | ||
| Tromboembolia venosa | ||
| Per via di amministrazione | Orale | |
| Iniettabile / EV | ||
| Transdermica | ||
| Altro | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| Farmacie online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto entro il 2032?
Si prevede che il mercato globale dei farmaci cardiovascolari raggiungerà un valore di 201.58 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) del 3.31% dal 2027 al 2032.
Quale classe terapeutica si sta espandendo più rapidamente?
I farmaci ipolipemizzanti stanno crescendo a un tasso di crescita annuo composto (CAGR) del 4.85% fino al 2032, grazie all'adozione degli inibitori di PCSK9 e all'utilizzo dell'acido bempedoico tra i pazienti intolleranti alle statine.
Quali sono i principali motori della crescita?
Tra i fattori chiave figurano la crescente prevalenza delle malattie cardiovascolari nelle popolazioni che invecchiano, la rapida diffusione dei NOAC e degli inibitori SGLT-2, l'espansione dei rimborsi nei mercati emergenti e l'accettazione da parte degli enti regolatori dei dati del mondo reale per le estensioni delle indicazioni terapeutiche.
Quale regione sta crescendo più velocemente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 5.72% fino al 2032, grazie all'ampliamento dei sistemi di copertura assicurativa nazionale in Cina e India, che ora includono i nuovi anticoagulanti orali e gli inibitori SGLT-2.
In che modo la scadenza dei brevetti sta influenzando il settore?
Apixaban e rivaroxaban hanno perso l'esclusività rispettivamente nel 2024 e nel 2025, innescando la concorrenza dei farmaci generici e un'erosione dei prezzi fino al 70% entro il 2027, che sta comprimendo i margini di profitto per i produttori di farmaci di marca.
Quale ruolo gioca la terapia digitale?
Le piattaforme per la gestione dell'ipertensione basate su algoritmi si stanno affermando come complemento alla farmacoterapia, e alcuni enti pagatori offrono l'esenzione dal pagamento della quota a carico del paziente per coloro che vi aderiscono, sebbene i sistemi di rimborso rimangano frammentati.


