

Dimensioni e quota di mercato dell'antigene carcinoembrionario (CEA)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.31 miliardo di dollari |
| Dimensione del mercato (2031) | 3.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.24% CAGR |
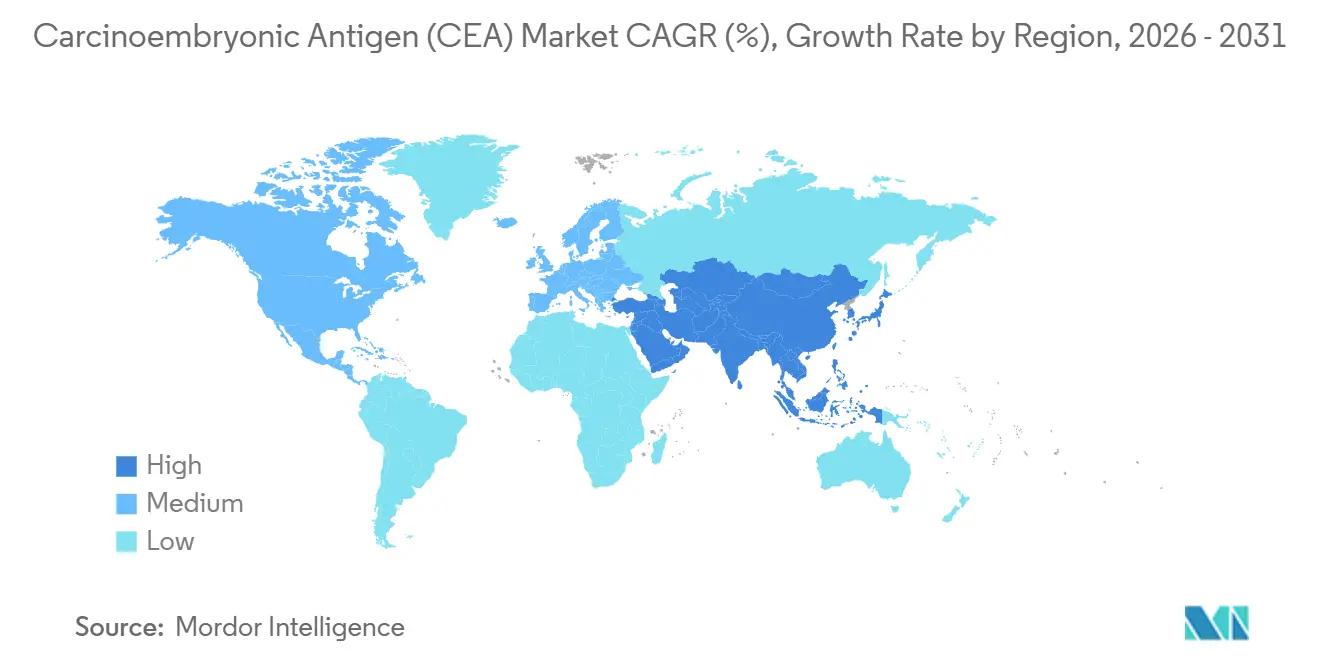
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
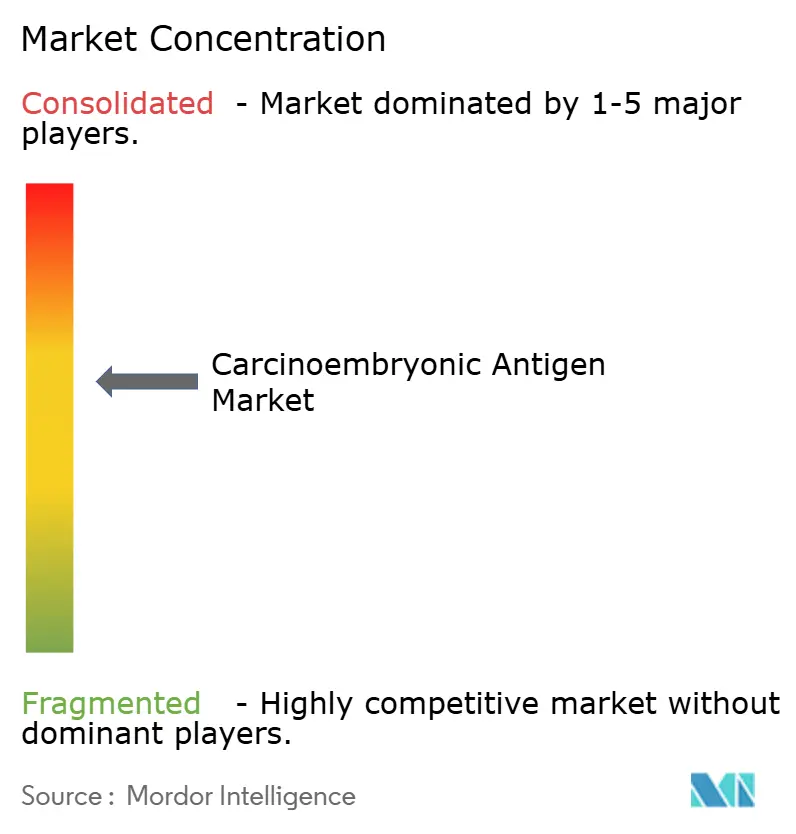
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'antigene carcinoembrionario (CEA) a cura di Mordor Intelligence
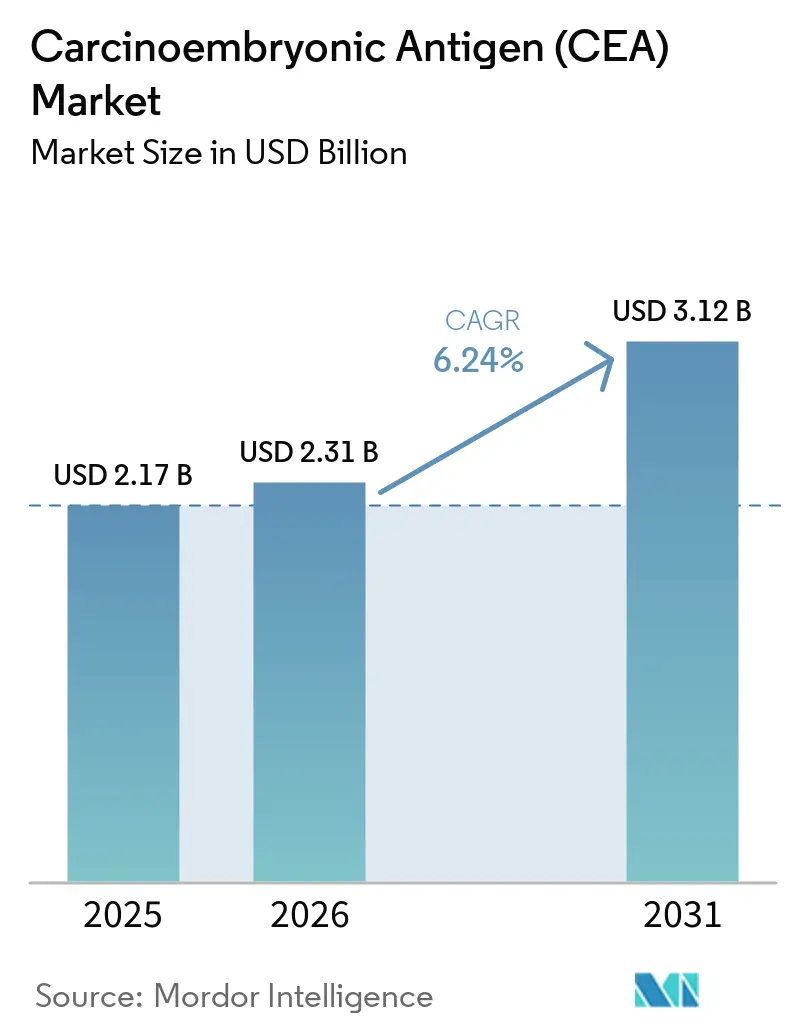
Si prevede che il mercato dell'antigene carcinoembrionario (CEA) crescerà da 2.17 miliardi di dollari nel 2025 a 2.31 miliardi di dollari nel 2026, raggiungendo i 3.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.24% nel periodo 2026-2031. Laboratori diagnostici, ospedali e istituti di ricerca stanno incrementando i volumi di test dei biomarcatori, in quanto l'incidenza del cancro del colon-retto è in aumento sia nelle regioni sviluppate che in quelle emergenti. I progressi negli immunodosaggi multiplex ad alta sensibilità, la maggiore accettazione normativa della biopsia liquida e le iniziative nazionali di screening oncologico stanno ampliando l'adozione clinica del monitoraggio basato sul CEA. Allo stesso tempo, i grandi produttori stanno integrando kit di analisi con analizzatori automatizzati e software basati sull'intelligenza artificiale per ottimizzare i flussi di lavoro, mentre le start-up si concentrano su formati point-of-care ultraveloci. Le partnership strategiche nel campo della diagnostica di accompagnamento segnalano un ambiente competitivo sempre più collaborativo, in cui la standardizzazione dei test esercita pressione sui margini dei prodotti tradizionali.
Punti chiave del rapporto
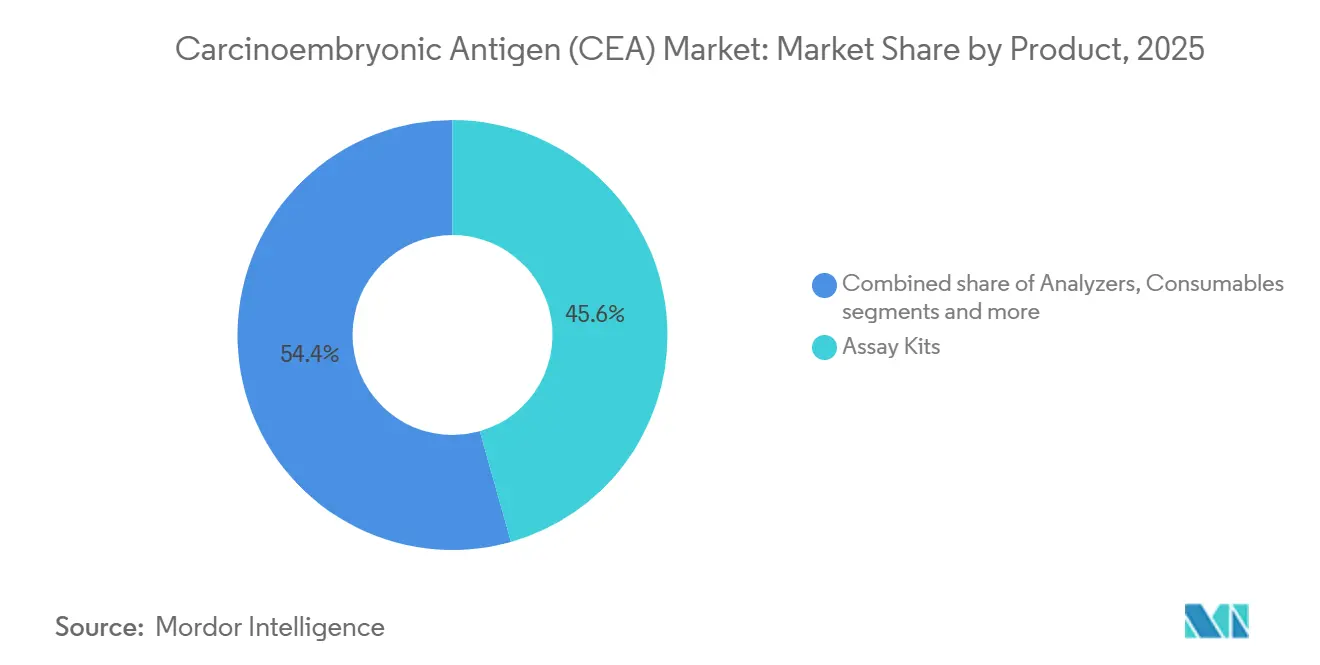
- Per tipologia di prodotto, i kit per l'analisi dell'antigene carcinoembrionario (CEA) hanno conquistato il 45.62% della quota di mercato nel 2025; si prevede che i materiali di consumo e i reagenti registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 7.21%, fino al 2031.
- Per quanto riguarda le applicazioni, il cancro del colon-retto ha generato il 44.05% della quota di mercato dell'antigene carcinoembrionario (CEA) nel 2025, mentre il cancro al fegato sta avanzando a un tasso di crescita annuo composto (CAGR) del 7.07% fino al 2031.
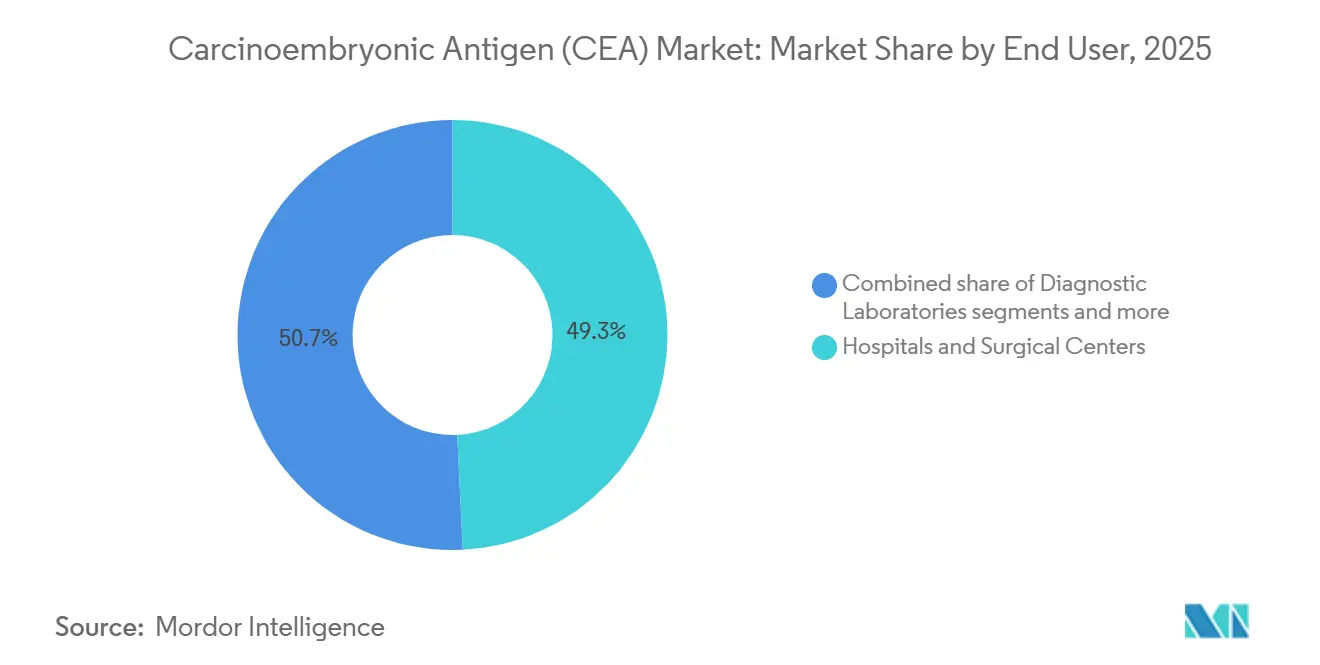
- Per quanto riguarda gli utilizzatori finali, nel 2025 ospedali e centri chirurgici detenevano il 49.25% della quota di mercato dell'antigene carcinoembrionario (CEA); i laboratori di diagnostica registrano il CAGR (tasso di crescita annuale composto) più elevato, pari al 6.95% fino al 2031.
- Dal punto di vista geografico, il Nord America si è classificato al primo posto con il 41.86% della quota di mercato dell'antigene carcinoembrionario (CEA) nel 2025, mentre la regione Asia-Pacifico è destinata a crescere a un tasso annuo composto (CAGR) del 6.82% nello stesso periodo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'antigene carcinoembrionario (CEA).
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prevalenza crescente del cancro del colon-retto a livello globale | + 1.8% | Globale, con il maggiore impatto in Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Passaggio a un monitoraggio minimamente invasivo basato su biomarcatori | + 1.2% | Globale, guidato dai mercati sviluppati | Medio termine (2-4 anni) |
| Progressi tecnologici nei test immunoenzimatici multiplex ad alta sensibilità | + 0.9% | Nord America e UE, espansione in APAC | Medio termine (2-4 anni) |
| Ampliamento dei programmi di screening del cancro finanziati dal governo nell'area Asia-Pacifico | + 0.7% | Core APAC, con ricadute sui mercati emergenti | A lungo termine (≥ 4 anni) |
| Crescente domanda di diagnostica complementare nelle sperimentazioni biologiche | + 0.6% | Nord America e UE, con adozione APAC | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prevalenza crescente del cancro colorettale a livello globale
L'aumento dell'incidenza del cancro del colon-retto è un catalizzatore di crescita strutturale per il mercato del CEA. Solo in Cina sono stati segnalati circa 4.8 milioni di nuovi casi di cancro nel 2022, con i tumori del colon-retto tra le principali cause. I cambiamenti negli stili di vita verso diete occidentali, l'invecchiamento della popolazione e il miglioramento della diagnosi stanno ampliando il bacino di pazienti potenziali in Asia-Pacifico e Nord America. I sistemi sanitari ora integrano la misurazione del CEA nella sorveglianza di routine, come si osserva nel programma thailandese FIT-plus-CEA in due fasi, che indirizza i pazienti verso percorsi di colonscopia. I medici apprezzano il CEA per la sua sensibilità dell'80% nell'identificazione delle metastasi epatiche, rafforzandone il ruolo nel monitoraggio longitudinale. Con l'aumento della partecipazione allo screening, i volumi dei test – e quindi il consumo effettivo – aumentano proporzionalmente. Questa dinamica sostiene la crescita di base anche quando l'adozione di strumenti genomici concorrenti accelera.
Passaggio al monitoraggio minimamente invasivo basato sui biomarcatori
I medici mostrano una crescente preferenza per i test basati sul sangue che riducono l'onere procedurale pur mantenendo l'accuratezza diagnostica. L'approvazione da parte della FDA del test Shield nel 2024, che rileva il cancro del colon-retto con una sensibilità dell'83%, esemplifica questa tendenza non invasiva [1] Fonte: Center for Devices and Radiological Health, “Shield – P230009,” fda.gov . I dispositivi per la micro-raccolta di sangue capillare ora eguagliano l'accuratezza del prelievo venoso, consentendo frequenti test ambulatoriali senza code per la flebotomia. I protocolli di sorveglianza post-operatoria sostituiscono sempre più spesso l'imaging con la misurazione seriale del CEA, riducendo l'esposizione del paziente alle radiazioni e i costi. L'aderenza del paziente migliora notevolmente quando il follow-up richiede una puntura del dito anziché una colonscopia e gli algoritmi di intelligenza artificiale che analizzano le traiettorie del CEA stanno ulteriormente aumentando la fiducia clinica. Questi fattori, nel loro insieme, ampliano la finestra clinica per l'intervento precoce e rafforzano la domanda ricorrente di reagenti.
Progressi tecnologici nei test immunoenzimatici multiplex ad alta sensibilità
Le piattaforme di nuova generazione offrono una rilevazione a livello di sub-nanogrammi, misurando contemporaneamente diverse proteine oncologiche e ridefinendo le proposte di valore nel mercato del CEA. Gli ELISA basati su nanopori hanno raggiunto limiti di rilevazione di 500 ng/mL e consentono di analizzare simultaneamente fino a quattro marcatori. Le piastre ibride microfluidiche "carta in stagno polimerico" spingono la sensibilità a 0.32 ng/mL con tempi di analisi più brevi. I laboratori adottano questi sistemi per analizzare CA19-9, AFP e NSE insieme al CEA, creando un contesto clinico più ricco senza aumentare il volume del campione. La spettroscopia Raman potenziata dalla superficie (SERS) migliora ulteriormente il rapporto segnale/rumore, consentendo la rilevazione nelle fasi iniziali della malattia. I fornitori che integrano la capacità di multiplexing con l'automazione del flusso di dati ottengono un vantaggio strategico, poiché gli oncologi si stanno orientando verso pannelli di biomarcatori olistici.
Espansione dei programmi di screening del cancro finanziati dal governo nell'area Asia-Pacifico
Le agenzie sanitarie pubbliche di Cina, Giappone e Thailandia stanno implementando iniziative di screening di massa che prevedono budget per i test dei biomarcatori, immettendo volumi prevedibili nel mercato del CEA. Il più recente piano di prevenzione cinese approva esplicitamente i marcatori tumorali ematici per la diagnosi precoce. Il Giappone raccomanda controlli endoscopici ogni due anni per gli adulti di età superiore ai 50 anni, con monitoraggio del CEA in caso di risultati positivi. La strategia thailandese "FIT-first" indirizza gli individui ad alto rischio verso la sorveglianza dei biomarcatori, supportata da modelli di costo-efficacia che dimostrano un maggior numero di anni di vita aggiustati per la qualità quando viene incluso il CEA. Il rimborso governativo riduce le spese a carico dei pazienti, incentivando l'acquisto da parte delle istituzioni di kit di analisi e analizzatori.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Specificità limitata del CEA che porta a falsi positivi | -1.4% | Globale, con un impatto maggiore nelle applicazioni di screening | Medio termine (2-4 anni) |
| Concorrenza dei biomarcatori genomici e proteomici emergenti | -0.8% | Nord America e UE, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Pressione sui prezzi derivante dalla mercificazione dei test | -0.6% | Globale, con il maggiore impatto nei mercati sensibili ai costi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Specificità limitata del CEA che porta a falsi positivi
Nonostante l'ubiquità, il CEA presenta un aumento non maligno nei fumatori, nei diabetici e nei pazienti con polipi benigni, producendo tassi di falsi positivi fino al 99.5% nella banda 5.1-10 ng/mL [KAMJE.ORG]. Nella sorveglianza di routine, quasi la metà dei sopravvissuti al cancro del colon-retto registra picchi sporadici di CEA non correlati a recidiva, causando esami di diagnostica per immagini non necessari e ansia nei pazienti.
I laboratori adottano quindi algoritmi di test reflex che ritardano l'azione clinica fino alla conferma di aumenti sequenziali, ma questo allunga i tempi di risposta e aumenta i costi. La mancanza di specificità limita l'utilità del CEA nello screening di popolazione, limitandone il valore fondamentale al monitoraggio del trattamento. La ricerca si sta ora orientando verso modelli multi-analita che combinano il CEA con il ctDNA o le firme proteomiche per mitigare i risultati positivi errati.
Concorrenza dei biomarcatori genomici e proteomici emergenti
I test di biopsia liquida mirati al DNA tumorale circolante rilevano la malattia minima residua fino a due anni prima rispetto alle tecniche di imaging, erodendo il vantaggio comparativo del CEA. I test ematici per la diagnosi precoce di più tumori riportano sensibilità per lo stadio I superiori al 90% con una specificità del 99%, stabilendo nuovi parametri di riferimento in termini di prestazioni. Le aziende farmaceutiche privilegiano la diagnostica genomica complementare che si collega direttamente alle mutazioni trattabili, limitando il CEA a ruoli di monitoraggio aggiuntivo. Le piattaforme proteomiche basate sull'intelligenza artificiale estraggono centinaia di caratteristiche proteiche contemporaneamente, offrendo informazioni più complete rispetto alla lettura di un singolo marcatore. Con l'evoluzione dei sistemi di rimborso, gli enti pagatori potrebbero convogliare i fondi verso test genomici di maggior valore, mettendo a dura prova l'elasticità dei prezzi per i test CEA tradizionali.
Analisi del segmento
Per prodotto: la standardizzazione mantiene i kit di analisi in primo piano
I kit di analisi hanno raggiunto una quota di mercato del 45.62% nel 2025, a dimostrazione del loro ruolo centrale nella standardizzazione dei test CEA in diversi ambienti di laboratorio. Il predominio dei kit di analisi deriva dalla loro natura completa, che offre soluzioni di analisi complete che garantiscono riproducibilità e conformità normativa in diversi contesti sanitari. Tuttavia, si prevede che il segmento dei materiali di consumo e dei reagenti crescerà a un CAGR del 7.21% fino al 2031, trainato dall'aumento dei volumi di analisi e dal modello di fatturato ricorrente insito nei materiali di consumo. Analizzatori e strumenti rappresentano il segmento più piccolo, ma forniscono la base tecnologica per i test CEA ad alta produttività, con aziende come BD che stanno lanciando piattaforme avanzate come l'analizzatore cellulare FACSDiscover A8, dotato di tecnologie innovative di imaging spettrale e in tempo reale.
Il passaggio all'automazione e ai test ad alta produttività sta rimodellando i modelli di domanda di prodotti, con Siemens Healthineers che si concentra sull'ingegneria incentrata sull'uomo nell'automazione di laboratorio per migliorare i flussi di lavoro diagnostici e ridurre la necessità di interventi manuali. Le piattaforme di test point-of-care stanno emergendo come una forza dirompente, con l'acquisizione di SpinChip Diagnostics da parte di bioMérieux nel gennaio 2025, che ha introdotto una tecnologia di immunoanalisi in grado di fornire risultati da campioni di sangue intero in 10 minuti. Questa evoluzione tecnologica sta creando nuove categorie di prodotti che sfumano i confini tradizionali tra kit di analisi, strumenti e materiali di consumo, poiché le piattaforme integrate offrono soluzioni di test complete con un intervento minimo da parte dell'utente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: il cancro colorettale prevale, il cancro al fegato accelera
Nel 2025, il cancro del colon-retto ha rappresentato il 44.05% della domanda, consolidando il mercato del CEA. L'80% di sensibilità del biomarcatore per la diffusione metastatica epatica ne rafforza il ruolo nella gestione perioperatoria, mentre gli aggiornamenti delle linee guida in Nord America ed Europa raccomandano il monitoraggio trimestrale durante i primi due anni di sorveglianza. Il mercato dei test per il cancro al fegato, sebbene più piccolo, è destinato a crescere del 7.07% annuo, grazie all'utilizzo del CEA da parte dei medici per stratificare la prognosi del carcinoma epatocellulare e monitorare la risposta post-ablazione.
I paradigmi di rilevamento multi-tumorale aggiungono complessità: gli studi di ricerca integrano il CEA all'interno di classificatori multi-proteici per assegnare i pazienti ai percorsi di imaging, ampliandone l'utilità indiretta. I segmenti del cancro al pancreas e al seno utilizzano il CEA in combinazione con CA 15-3 o CA 19-9 per valutare l'efficacia della terapia, sebbene i volumi assoluti rimangano modesti. Gli studi sull'adenocarcinoma polmonare mostrano il valore prognostico aggiuntivo del CEA se abbinato a CA-125 e CA-199, suggerendo una nuova inclusione nei protocolli. L'ampiezza diversificata delle applicazioni supporta la quota di mercato del CEA anche se i test genomici si stanno diffondendo nella diagnostica di prima linea.
Per utente finale: gli ospedali resistono mentre i laboratori centrali guadagnano velocità
Ospedali e centri chirurgici hanno generato il 49.25% del fatturato nel 2025, riflettendo l'inserimento dell'ordinazione di CEA nei percorsi di degenza oncologica. I flussi di lavoro perioperatori programmano regolarmente i test sierici pre e post resezione, consolidando i volumi all'interno dei laboratori ospedalieri. I laboratori diagnostici esternalizzati, tuttavia, stanno crescendo a un CAGR del 6.95%, poiché gli enti pagatori incoraggiano la centralizzazione per l'efficienza dei costi. I laboratori di riferimento ad alta produttività implementano piattaforme robotiche che elaborano in batch migliaia di test al giorno, favorendo economie di scala dei reagenti e rafforzando i contratti di approvvigionamento.
Gli istituti accademici e di ricerca utilizzano pannelli CEA ultra-sensibili durante le sperimentazioni cliniche, spesso in combinazione con l'analisi del ctDNA, influenzando la progettazione dei protocolli di nuova generazione. I nuovi centri di assistenza point-of-care, come le cliniche oncologiche diurne e i centri di chirurgia ambulatoriale, adottano cartucce microfluidiche da 10 minuti che supportano decisioni terapeutiche rapide. Con il passaggio dei sistemi di rimborso verso pagamenti forfettari, gli operatori sanitari cercano test a basso costo ma ad alta affidabilità, il che stimola gare d'appalto competitive che rimodellano la distribuzione delle dimensioni del mercato CEA tra gli utenti finali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dell'antigene carcinoembrionario (CEA)
La quota di fatturato del 41.86% del Nord America nel 2025 sottolinea la profonda integrazione di diagnostica complementare, generosa copertura assicurativa e solide infrastrutture oncologiche. Gli Stati Uniti beneficiano del rimborso Medicare per il monitoraggio CEA nel carcinoma colorettale resecato, mentre la FDA accelera i test innovativi, sostenendo i cicli di aggiornamento tecnologico. Il consolidamento tra i pagatori privati esercita una pressione sui laboratori in termini di prezzi, ma l'elevato volume di test mantiene stabili i ricavi aggregati. Canada e Messico contribuiscono a una crescita incrementale attraverso l'implementazione di screening nazionali e collaborazioni transfrontaliere con laboratori di riferimento.
Mercato APAC dell’antigene carcinoembrionale (CEA).
La regione Asia-Pacifico registra il tasso di crescita annuo composto (CAGR) più rapido, pari al 6.82%, e contribuirà in modo significativo al valore assoluto del mercato CEA entro il 2031. La Cina finanzia progetti pilota di screening multitumorale che integrano biomarcatori ematici, con programmi provinciali che acquistano lotti di kit per l'analisi tramite gare d'appalto centralizzate. Il regime biennale di endoscopia e monitoraggio dei biomarcatori in Giappone favorisce un consumo costante di kit. L'ecosistema diagnostico oncologico indiano, potenziato dall'intelligenza artificiale, combina test multiplex a prezzi accessibili con analisi in cloud, ampliando l'accesso alle aree rurali e incrementando la domanda di reagenti.
Mercato dell'antigene carcinoembrionario (CEA) in EMEA e Sud America
L'Europa mostra una crescita costante a una sola cifra grazie a percorsi armonizzati di valutazione delle tecnologie sanitarie che raccomandano il CEA per la sorveglianza piuttosto che per lo screening. I servizi sanitari nazionali negoziano sconti basati sul volume, spingendo i fornitori verso contratti basati sul valore. Il Sud America e il Medio Oriente e l'Africa sono ancora in fase iniziale ma promettenti: il miglioramento dei registri dei tumori e i progetti pilota di screening finanziati da donatori faranno gradualmente aumentare gli ordini di test CEA. Nel complesso, l'eterogeneità regionale bilancia il mercato globale del CEA, con i mercati emergenti ad alta crescita che compensano l'erosione dei prezzi nelle regioni mature.

Panorama competitivo
Il mercato CEA mostra una moderata concentrazione, con operatori consolidati che sfruttano l'innovazione tecnologica e le partnership strategiche per mantenere vantaggi competitivi. Abbott Laboratories, F. Hoffmann-La Roche e Thermo Fisher Scientific dominano grazie a portafogli diagnostici completi e reti di distribuzione globali, mentre gli operatori emergenti si concentrano su applicazioni specializzate e tecnologie di nuova generazione. L'intensità competitiva sta aumentando con gli investimenti delle aziende nello sviluppo di diagnostica di accompagnamento, con la partnership di BD con Quest Diagnostics che esemplifica l'approccio collaborativo necessario per portare sul mercato nuove diagnostiche. Le acquisizioni strategiche stanno rimodellando il panorama, con l'acquisizione di SpinChip Diagnostics da parte di bioMérieux nel gennaio 2025 che ha portato una tecnologia di immunodosaggio da 10 minuti che potrebbe rivoluzionare i flussi di lavoro di test tradizionali [2] Fonte: LabMedica International, “bioMérieux Acquires SpinChip,” labmedica.com.
Esistono opportunità di business nei test point-of-care e nell'integrazione dell'intelligenza artificiale, dove le aziende possono differenziarsi grazie a risultati rapidi e una maggiore accuratezza diagnostica. Siemens Healthineers sta promuovendo l'automazione di laboratorio attraverso il suo portafoglio Atellica, che migliora l'efficienza e riduce i tempi di risposta per i test diagnostici, incluso il CEA. I nuovi innovatori si stanno concentrando su piattaforme di diagnosi precoce multi-cancro che combinano il CEA con altri biomarcatori, rendendo potenzialmente commodity i test a singolo analita e creando nuove proposte di valore. Il panorama normativo si sta evolvendo per supportare l'innovazione, con l'approccio graduale della FDA ai test sviluppati in laboratorio che crea percorsi più chiari per l'approvazione diagnostica, mantenendo al contempo gli standard di sicurezza. L'adozione della tecnologia sta diventando un fattore di differenziazione chiave, con le aziende che sfruttano l'automazione, l'intelligenza artificiale e l'analisi avanzata per migliorare l'efficienza dei test e l'utilità clinica.
Leader del settore dell'antigene carcinoembrionario (CEA)
F. Hoffmann-La Roche AG
Laboratorio Corporation of America Holdings
Merck KGaA
Quest Diagnostics
Diagnostica creativa
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2024: ImmunityBio ha avviato l'arruolamento e il follow-up iniziale per le parti di sicurezza di una sperimentazione clinica di una combinazione trivalente di antigeni somministrati da un vettore adenovirus di seconda generazione (Tri-Ad5 CEA/MUC1/brachyury).
- Febbraio 2024: Aster Labs ha lanciato il suo nuovo esame del sangue per rilevare i livelli di CEA (antigene carcinoembrionario) nel sangue. Il CEA è una proteina formata dal tessuto gastrointestinale durante lo sviluppo fetale. La sua produzione diminuisce con l'avanzare della gravidanza e si ferma prima della nascita del bambino.


Ambito del rapporto sul mercato globale dell’antigene carcinoembrionario (CEA).
Secondo l'ambito del rapporto, il test CEA quantifica una glicoproteina del sangue, nota come antigene carcinoembrionario (CEA), caratterizzata da un'abbondanza di zuccheri ad essa legati da cellule normali e cancerose. Spesso definito marcatore tumorale o antigene, il CEA, come altri marcatori tumorali, è prodotto e rilasciato da specifiche cellule tumorali nei fluidi corporei.
Il mercato dell'antigene carcinoembrionario (CEA) è segmentato per tipologia di test, applicazione, utente finale e area geografica. Il segmento relativo alla tipologia di test è ulteriormente suddiviso in test sierologici e test molecolari. Il segmento relativo all'applicazione è ulteriormente suddiviso in diagnosi del cancro e monitoraggio del trattamento. Per quanto riguarda l'utente finale, il mercato è segmentato in ospedali, centri diagnostici e altri. Il segmento geografico è ulteriormente suddiviso in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto fornisce il valore (in USD) per tutti i segmenti sopra menzionati.
| Kit di analisi |
| Analizzatori / Strumenti |
| Materiali di consumo e reagenti |
| Cancro del colon-retto |
| Cancro del pancreas |
| Lung Cancer |
| Cancro al seno |
| Cancro al fegato |
| Altro |
| Ospedali e centri chirurgici |
| Laboratori diagnostici |
| Istituti accademici e di ricerca |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per prodotto (valore) | Kit di analisi | |
| Analizzatori / Strumenti | ||
| Materiali di consumo e reagenti | ||
| Per applicazione (valore) | Cancro del colon-retto | |
| Cancro del pancreas | ||
| Lung Cancer | ||
| Cancro al seno | ||
| Cancro al fegato | ||
| Altro | ||
| Per utente finale (valore) | Ospedali e centri chirurgici | |
| Laboratori diagnostici | ||
| Istituti accademici e di ricerca | ||
| Altro | ||
| Per geografia (valore) | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato dell'antigene carcinoembrionario (CEA)?
Si prevede che il mercato dell'antigene carcinoembrionario (CEA) raggiungerà un valore di 2.31 miliardi di dollari nel 2026 e crescerà a un tasso annuo composto (CAGR) del 6.24% fino a raggiungere i 3.12 miliardi di dollari entro il 2031.
Qual è l'attuale dimensione del mercato dell'antigene carcinoembrionario (CEA)?
Nel 2026, si prevede che il mercato dell'antigene carcinoembrionario (CEA) raggiungerà un valore di 2.31 miliardi di dollari.
Chi sono i principali attori nel mercato dell'antigene carcinoembrionario (CEA)?
F. Hoffmann-La Roche AG, Laboratory Corporation of America Holdings, Merck KGaA, Quest Diagnostics e Creative Diagnostics sono le principali aziende operanti nel mercato dell'antigene carcinoembrionario (CEA).
Qual è la regione con la crescita più rapida nel mercato dell'antigene carcinoembrionario (CEA)?
Si stima che l'Asia del Pacifico cresca al CAGR più elevato nel periodo di previsione (2026-2031).
Quale regione detiene la quota maggiore del mercato dell'antigene carcinoembrionario (CEA)?
Nel 2025, il Nord America detiene la quota di mercato maggiore nel mercato dell'antigene carcinoembrionario (CEA).
Quali anni copre questo mercato dell'antigene carcinoembrionario (CEA) e qual era la dimensione del mercato nel 2025?
Nel 2025, il mercato dell'antigene carcinoembrionario (CEA) ha raggiunto un valore stimato di 2.17 miliardi di dollari. Il rapporto analizza l'andamento storico del mercato del CEA per gli anni 2019, 2020, 2021, 2022, 2023, 2024 e 2025. Il rapporto prevede inoltre l'andamento del mercato del CEA per gli anni 2026, 2027, 2028, 2029, 2030 e 2031.
Pagina aggiornata l'ultima volta il:



