

Dimensioni e quota del mercato dei nanotubi di carbonio
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
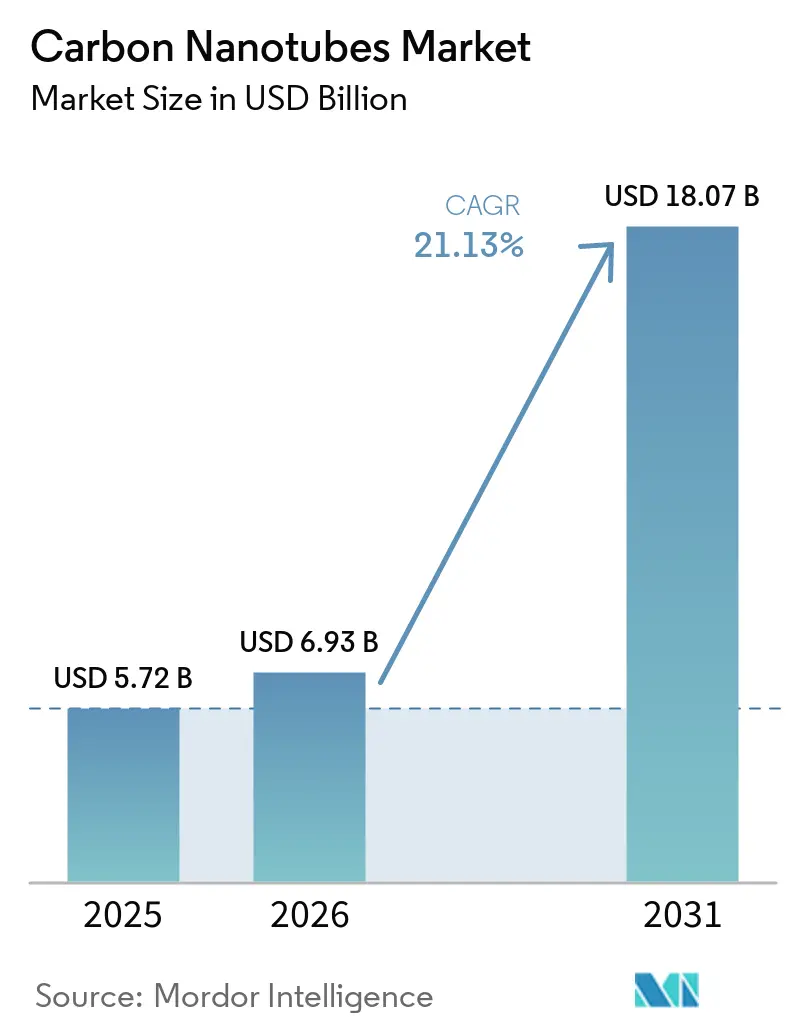
| Dimensione del mercato (2026) | 6.93 miliardo di dollari |
| Dimensione del mercato (2031) | 18.07 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 21.13% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei nanotubi di carbonio di Mordor Intelligence
Si prevede che il mercato dei nanotubi di carbonio crescerà da 5.72 miliardi di dollari nel 2025 a 6.93 miliardi di dollari nel 2026 e raggiungerà i 18.07 miliardi di dollari entro il 2031, con un CAGR del 21.13% nel periodo 2026-2031. La domanda è in forte crescita poiché i produttori di celle agli ioni di litio stanno sostituendo il nerofumo con additivi per nanotubi che aumentano la conduttività elettrica del 10%, riducendo al contempo il carico di additivi del 30%. Questo cambiamento alimenta varianti multiparete che bilanciano prestazioni e costi per elettrodi per batterie, compositi polimerici e plastiche conduttive. Le linee di deposizione chimica da vapore (CVD) a flusso continuo offrono ora rendimenti otto volte superiori rispetto ai reattori a letto fisso, comprimendo i costi di produzione e ampliando i margini lordi per i fornitori ad alto volume. L'area Asia-Pacifico guida l'espansione della capacità, guidata da Cina e Corea del Sud, dove gli impianti per batterie da gigawattora consolidano impegni di prelievo a lungo termine.
Punti chiave del rapporto
- Per tipologia, le varianti multiparete detenevano il 90.03% della quota di mercato dei nanotubi di carbonio nel 2025 e si prevede che cresceranno a un CAGR del 20.67% nel periodo 2026-2031.
- In base al metodo di produzione, la deposizione chimica da vapore (CVD) ha rappresentato il 70.21% della quota di mercato dei nanotubi di carbonio nel 2025 e si prevede che crescerà a un CAGR del 21.80% nel periodo 2026-2031.
- Per quanto riguarda il settore di utilizzo finale, le applicazioni energetiche hanno registrato il primo posto con una quota di fatturato del 31.06% nel 2025; si prevede che l'assistenza sanitaria crescerà a un CAGR del 32.42% nel periodo 2026-2031.
- In termini geografici, l'area Asia-Pacifico ha conquistato il 54.45% della quota di mercato dei nanotubi di carbonio nel 2025 e si prevede che registrerà un CAGR del 21.67% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei nanotubi di carbonio
Analisi dell'impatto del conducente
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il boom della mobilità elettrica accelera la domanda di CNT | + 6.2% | Globale, forte in Cina, UE, Nord America | Medio termine (2-4 anni) |
| Un balzo in avanti nella produzione di batterie agli ioni di litio ad alta densità energetica e di supercondensatori | + 5.8% | Nucleo APAC, ricadute sul Nord America e sull'UE | Medio termine (2-4 anni) |
| L'industria aerospaziale spinge per i compositi strutturali ultraleggeri | + 3.1% | Nord America, UE, Medio Oriente emergente | A lungo termine (≥ 4 anni) |
| Integrazione della produzione additiva per filamenti conduttivi | + 2.4% | Nord America, UE, Giappone | Medio termine (2-4 anni) |
| Requisiti di cablaggio per l'interconnessione del calcolo quantistico | + 1.2% | Nord America, centri di ricerca selezionati dell'UE e dell'APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il boom della mobilità elettrica accelera la domanda di CNT
I pacchi batteria dei veicoli elettrici ora incorporano CNT allo 0.5-2.0% in peso per mantenere i percorsi degli elettroni attraverso gli anodi di silicio-grafite che si gonfiano durante il ciclo. I quattro stabilimenti sudcoreani di LG Chem producono 6,100 tonnellate/anno nell'ambito di contratti pluriennali con case automobilistiche di primo livello, bloccando la fornitura per i lanci di piattaforme globali. Il piano cinese per i veicoli a nuova energia prevede un fabbisogno di CNT di 50,000 tonnellate/anno entro il 2025, già soddisfatto dalla capacità di 12,000 tonnellate/anno di Jiangsu Cnano in un unico sito. La migrazione verso le chimiche litio-ferro-fosfato intensifica la domanda poiché le celle LFP necessitano di carichi conduttivi-additivi più elevati. I prototipi a stato solido di QuantumScape e Samsung SDI incorporano collettori di corrente a nanotubi, posizionando i CNT come soluzione ponte fino al 2030.
Un balzo in avanti nella produzione di batterie agli ioni di litio e supercondensatori ad alta densità energetica
Le foreste di CNT allineate verticalmente forniscono superfici superiori a 1,000 m²/g che generano densità di potenza dei supercondensatori di 10-15 kW/kg. Resonac Holdings fornisce dispersioni per moduli ibridi leggeri da 48 V che tamponano i picchi di carico e prolungano la durata dei pacchi. I catodi di laboratorio CNT-zolfo hanno raggiunto i 400 Wh/kg, sebbene le tempistiche commerciali dipendano dalla mitigazione dei polisolfuri. Kumho Petrochemical gestisce un impianto da 1,200 tonnellate/anno che fornisce gradi ultra puri con metalli <100 ppm per supercondensatori. Progetti di rete in California e Germania sperimentano banchi di supercondensatori CNT-CNT che potrebbero assorbire 5,000 tonnellate/anno entro il 2030, una volta che i costi scenderanno sotto i 200 USD/kWh.
L'industria aerospaziale spinge per i compositi strutturali ultraleggeri
Toray Industries ha investito 5 miliardi di JPY dal 2024 al 2026 per scalare i preimpregnati migliorati con CNT che riducono il peso della cellula del 20% aggiungendo al contempo una schermatura EMI superiore a 60 dB [1] Toray Industries, “Annual Report 2025,” toray.com . I test della NASA mostrano che l'1% in peso di CNT nell'epossidica aumenta la resistenza ai fulmini del 40%, facilitando gli ostacoli alla certificazione. Airbus e Boeing valutano resine dopate con CNT per longheroni alari che possono fornire un risparmio di carburante del 12% durante l'intera vita utile. I programmi di difesa cercano radome in CNT che resistano a carichi termici di Mach 5 rimanendo trasparenti ai radar. La funzionalizzazione NC7000 di Nanocyl migliora la dispersione del laminato, sebbene la qualificazione aerospaziale si estenda da tre a cinque anni.
Integrazione della produzione additiva per filamenti conduttivi
I filamenti per stampa 3D riempiti di CNT consentono la produzione rapida di alloggiamenti per antenne, guarnizioni EMI e circuiti flessibili, riducendo i cicli di prototipazione da settimane a ore. Applied Nanostructures fornisce gradi a parete singola per utensili aerospaziali, dove la dissipazione statica è fondamentale. Gli stabilimenti automobilistici stampano involucri per sensori in CNT-PLA, raggiungendo una conduttività di 10^6 S/m con un carico del 10% in peso, eliminando i passaggi di metallizzazione secondaria. Stratasys e Ultimaker forniscono stampanti con profili di filamento in CNT, trasferendo la tecnologia dal laboratorio alla fabbrica. Le sfide legate all'abrasione degli ugelli hanno stimolato la progettazione di punta in rubino che quintuplicano la durata, riducendo il costo totale di proprietà. Gli emendamenti ISO/ASTM 52900 per includere i compositi in CNT accelereranno l'adozione nei settori regolamentati.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tossicologia occupazionale e inasprimento della nanoregolamentazione nell'UE e negli USA | -2.8% | UE, Nord America, monitoraggio nell'APAC | A breve termine (≤ 2 anni) |
| Concorrenza di nanotubi di grafene e nitruro di boro nelle applicazioni termiche | -1.9% | Globale, intensa nell'elettronica e nei compositi | Medio termine (2-4 anni) |
| Volatilità nell'offerta di materie prime petrolchimiche durante la transizione verde | -1.5% | Globale, acuto dove dominano le importazioni di gas | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Tossicologia professionale e inasprimento della regolamentazione sulle nanotecnologie nell'UE e negli USA
Nel 2024, l'Agenzia europea per le sostanze chimiche (ECHA) ha classificato i nanotubi di carbonio a pareti multiple (CNT) come sostanze estremamente preoccupanti ai sensi dell'allegato XIV del regolamento REACH, innescando costose procedure di autorizzazione per gli utilizzatori con un consumo superiore a 1 tonnellata/anno [2] European Chemicals Agency, “REACH Annex XIV Decision 2024,” echa.europa.eu . Il NIOSH ha stabilito un limite di esposizione di 1 µg/m³ che impone la manipolazione in ambienti chiusi e il monitoraggio degli aerosol in tempo reale, aggiungendo 2-5 milioni di dollari di investimenti per gli impianti di medie dimensioni. Le fibre di CNT lunghe più di 15 µm mostrano un'infiammazione simile a quella dell'amianto nei polmoni dei roditori, sebbene l'epidemiologia umana rimanga limitata. Le piccole imprese europee vedono i costi di conformità superare il 15% del fatturato, accelerando il consolidamento. L'armonizzazione della terminologia ISO 80004 è d'aiuto, ma le diverse implementazioni nazionali ostacolano ancora le catene di approvvigionamento transfrontaliere. I produttori investono in trattamenti superficiali che riducono il rapporto d'aspetto al di sotto di 10:1, una strategia che, secondo i primi test in vitro, diminuisce la citotossicità.
Concorrenza di nanotubi di grafene e nitruro di boro nelle applicazioni termiche
Le nanopiastrine di grafene raggiungono conduttività termiche nel piano di 3,000-5,000 W/mK, superando i compositi CNT nei dissipatori di calore bidimensionali per smartphone e moduli LED. I nanotubi di nitruro di boro offrono una conduzione termica simile pur mantenendo un isolamento elettrico, caratteristica preferita nell'elettronica di potenza ad alta tensione. Gli impianti cinesi di grafene su larga scala hanno ridotto i prezzi dei materiali multistrato a 100-200 dollari al kg nel 2025, riducendo il vantaggio di costo del CNT nei ruoli non conduttivi. Le miscele ibride di grafene-CNT aggiungono complessità alle catene di approvvigionamento e al controllo qualità. Le domande di brevetto per inchiostri conduttivi al grafene sono aumentate del 40% su base annua nel 2024, suggerendo un rischio di sostituzione nell'elettronica stampata se i problemi di risoluzione di stampa dovessero risolversi. I fornitori di CNT rispondono sottolineando i migliori rapporti di aspetto per la percolazione, la flessibilità per i dispositivi indossabili e la comprovata esperienza aerospaziale.
Analisi del segmento
Per tipo: le varianti multi-parete dominano i volumi sensibili ai costi
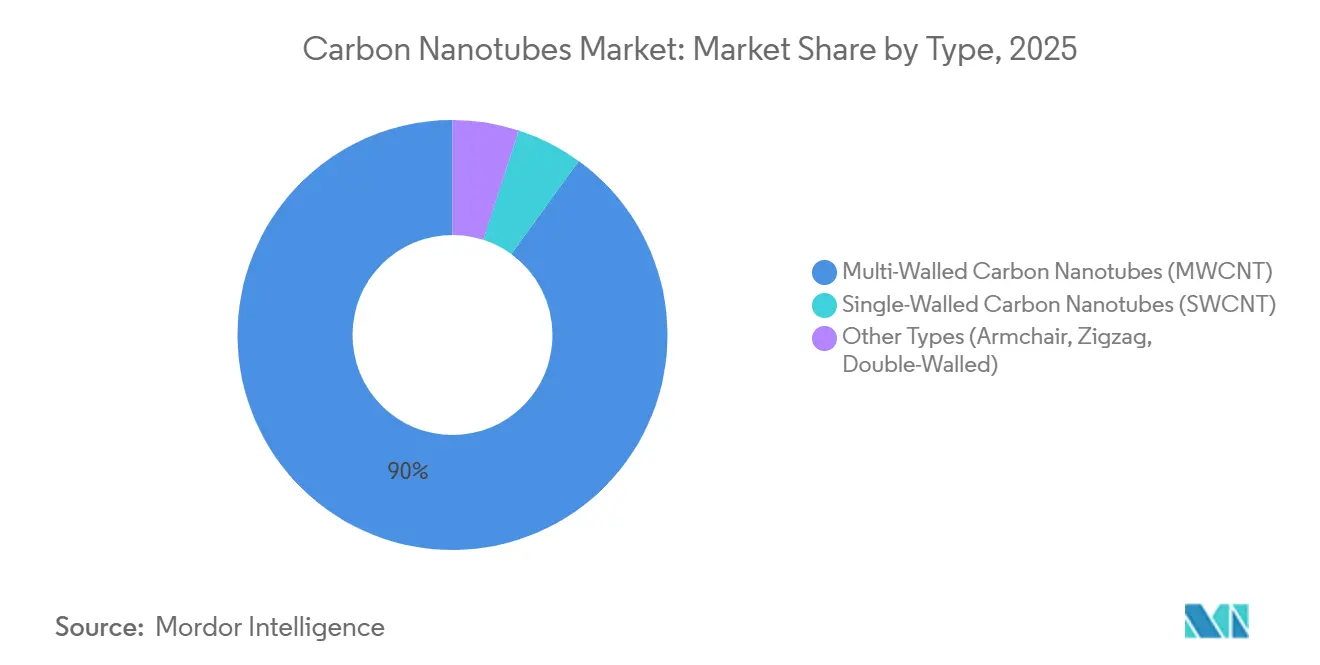
Nel 2025, i nanotubi a pareti multiple (MWNT) detenevano il 90.03% della quota di mercato dei nanotubi di carbonio e si prevede che cresceranno a un tasso annuo composto (CAGR) del 20.67% fino al 2031. I prezzi, compresi tra 50 e 300 dollari/kg, ne garantiscono l'impiego nei settori delle batterie, dei compositi e delle materie plastiche, dove la sensibilità al costo prevale sulla conduttività. I prezzi dei nanotubi a parete singola (SWCNT), compresi tra 1,500 e 2,000 dollari/kg, li limitano alle applicazioni nei semiconduttori e nel calcolo quantistico, settori in cui la purezza e la ridotta dispersione del diametro sono prioritarie. Le nuove varianti a poche pareti di OCSiAl preservano il 70% della conduttività degli SWCNT a un costo inferiore del 40%, risultando interessanti per i produttori di batterie che mirano a ridurre la quantità di additivi senza compromettere le prestazioni. Gli SWCNT "da poltrona" sono destinati alle pellicole conduttive per OLED, una volta che la resistenza superficiale scenderà al di sotto dei 100 Ω/quadrato, un traguardo previsto entro tre anni.
La scalabilità dell'offerta favorisce le materie prime multi-parete, poiché i mega-impianti CVD forniscono volumi irraggiungibili con HiPco o ablazione laser. Si prevede che il mercato dei nanotubi di carbonio per prodotti multi-parete supererà i 13 miliardi di dollari entro il 2031, in base a scenari di domanda base. L'autorizzazione normativa è più agevole, poiché diametri maggiori riducono la biopersistenza delle fibre. Tuttavia, le linee premium a parete singola mantengono elevati i margini grazie alla purificazione protetta da IP, con un EBIT del 30-40%. I produttori che operano su entrambi i livelli proteggono i flussi di fatturato, aggiudicandosi vendite di materie prime in grandi volumi e coltivando al contempo nicchie specializzate nella fotonica e nei dispositivi quantistici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Con metodo di produzione: CVD si riduce mentre la scarica ad arco si ritira
I processi CVD hanno generato il 70.21% della produzione del 2025 e sosterranno un CAGR del 21.80%, consolidando la leadership grazie ai reattori a ciclo continuo che portano l'efficienza di conversione al 95% e riciclano i catalizzatori. HiPco mantiene una dimensione di mercato considerevole per le linee a parete singola per applicazioni elettroniche, sebbene i limiti di lotto e le elevate pressioni di CO2 limitino la produzione giornaliera. La scarica ad arco si è ridotta e il volume di ablazione laser è relegato alle forniture di laboratorio, dove la purezza prevale sull'economicità. Il recupero di metano a ciclo chiuso di Raymor riduce i costi delle materie prime del 60%, a sostegno di un contratto da 25 milioni di dollari nel settore delle batterie firmato nel 2025.
Le prospettive dipendono dall'intensità energetica e dalla conformità normativa. La deposizione CVD potenziata al plasma a 400 °C promette una crescita diretta nei film polimerici per l'elettronica indossabile, una nicchia che potrebbe catturare il 5% del mercato dei nanotubi di carbonio nel periodo di previsione, se i test di scalabilità avranno successo. La scarica ad arco rimane essenziale per la ricerca sui prototipi in quanto produce cristalli incontaminati, ma il consumo di elettricità di 10 kWh/g ne compromette la fattibilità commerciale. I produttori si orientano verso linee di deposizione CVD modulari in grado di monitorare la domanda regionale, riducendo i tempi di consegna logistici da trimestri a settimane.
Per settore di utilizzo finale: l'energia è in testa mentre l'assistenza sanitaria è in crescita
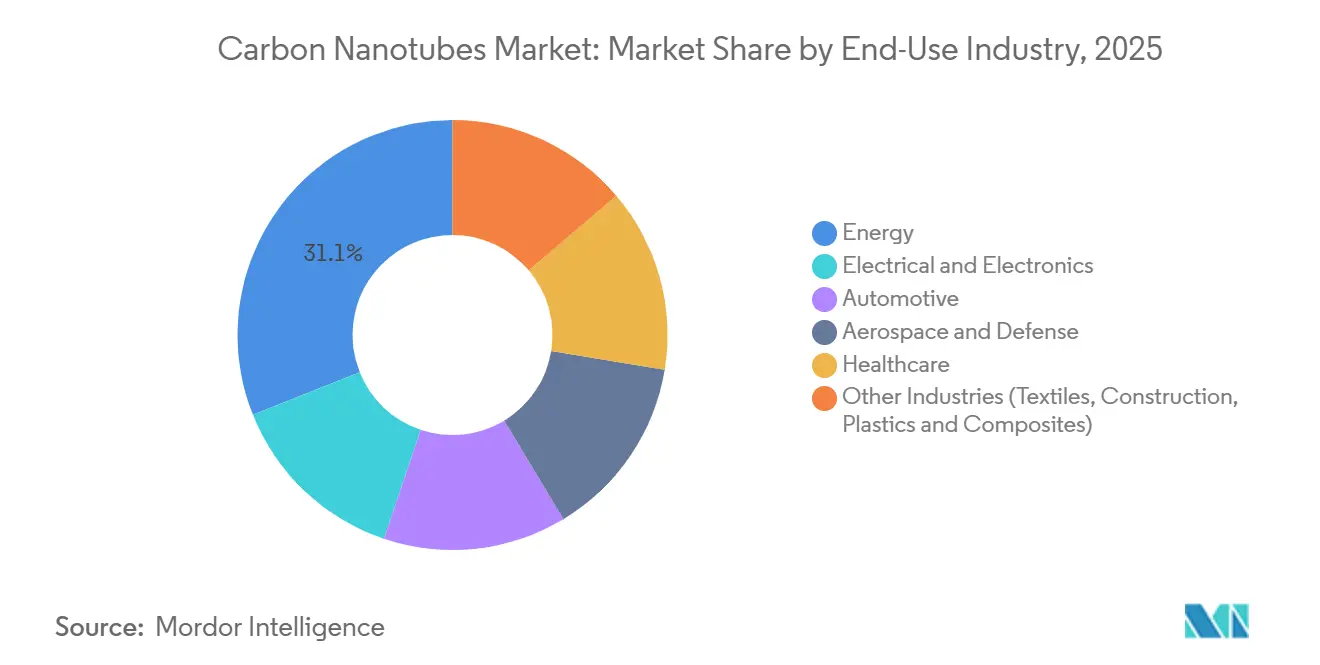
Le applicazioni energetiche hanno assorbito il 31.06% del volume del 2025, riflettendo l'uso consolidato nelle batterie agli ioni di litio e nei supercondensatori. Il settore sanitario registra il CAGR più rapido, pari al 32.42%, con i biosensori e i vettori di farmaci basati su CNT che superano la Fase I degli studi clinici. La domanda nel settore elettrico ed elettronico è trainata dagli inchiostri conduttivi per PCB e dai film schermanti per radiofrequenza. Nel settore automobilistico, i compositi rinforzati con CNT riducono il peso dei componenti senza sacrificare la rigidità. La domanda nei settori aerospaziale e della difesa è trainata dalla protezione dai fulmini e dai compositi trasparenti ai radar.
Entro il 2031, si prevede che il mercato dei nanotubi di carbonio per l'assistenza sanitaria acquisirà un notevole slancio una volta che le piattaforme di biosensori, imaging e distribuzione mirata otterranno l'autorizzazione normativa. La domanda automobilistica cresce con la produzione di veicoli elettrici; 50-200 g di CNT per pacco batteria si traducono in volumi di diversi kilotoni quando la produzione globale di veicoli elettrici raggiungerà i 30 milioni di unità. La crescita del settore aerospaziale dipende dalle tempistiche di qualificazione, tuttavia le specifiche dei longheroni alari del 777X di Boeing potrebbero consumarne 500 tonnellate all'anno dal 2027 in poi. Edilizia e tessuti rimangono settori di nicchia, ma sono in costante espansione man mano che i tessuti intelligenti e il calcestruzzo schermato dalle radiofrequenze trovano nuovi acquirenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei nanotubi di carbonio nella regione Asia-Pacifico
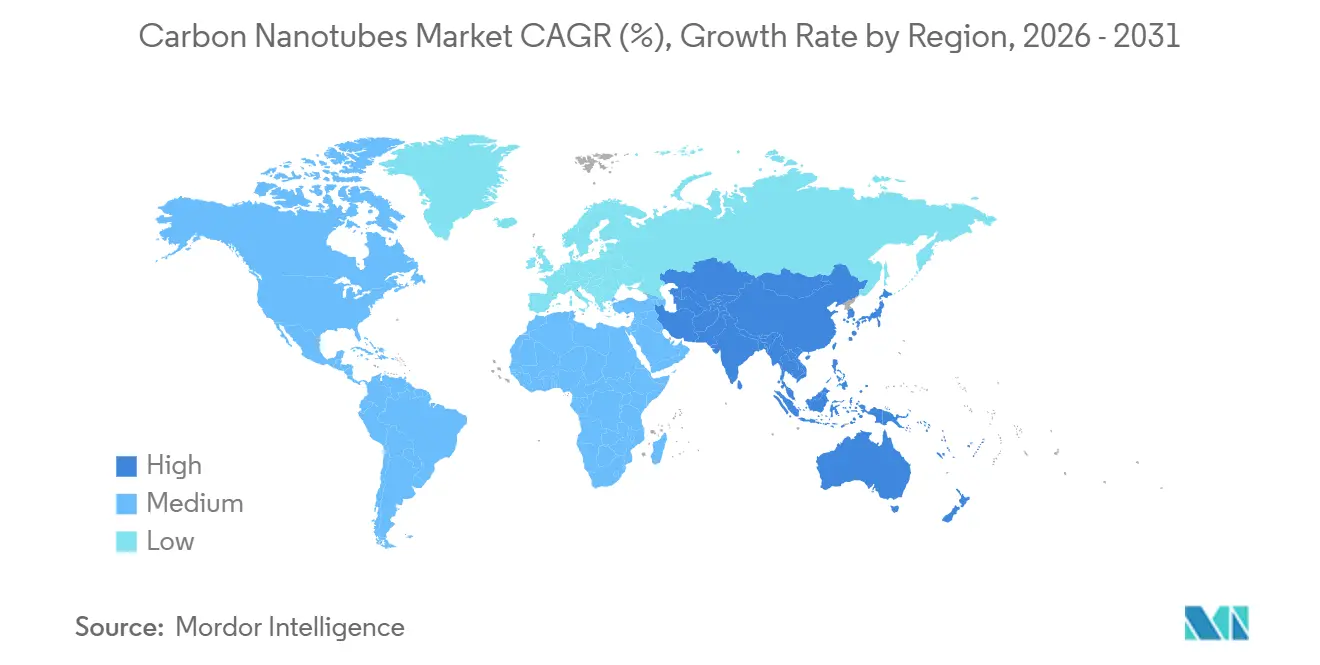
L'area Asia-Pacifico ha dominato con il 54.45% del volume del 2025 e si prevede che aumenterà a un CAGR del 21.67% nel periodo 2026-2031. Il complesso cinese Jiangsu Cnano da 12,000 tonnellate/anno e la rete sudcoreana LG Chem da 6,100 tonnellate/anno ancorano le condutture di fornitura regionali a CATL, BYD, Samsung SDI e SK Innovation. Il Giappone dà priorità alle linee ad alta purezza per il settore aerospaziale e dei semiconduttori, sfruttando l'espansione di Toray nel settore dei preimpregnati da 5 miliardi di yen. L'India oggi dipende dalle importazioni, ma gli incentivi previsti dal suo programma PLI potrebbero dare impulso a progetti nazionali di CVD entro il 2028. I prezzi regionali si attestano sui 50-80 dollari/kg per i gradi multiparete, grazie all'integrazione nelle materie prime petrolchimiche e alle economie di scala.
Mercato dei nanotubi di carbonio in Nord America
La crescita del mercato nordamericano è influenzata dall'approvvigionamento interno nei settori aerospaziale, della difesa e dell'accumulo di energia. I crediti d'imposta previsti dall'Inflation Reduction Act supportano una potenziale nuova capacità produttiva di 2,000 tonnellate/anno, co-locata presso le gigafabbriche di batterie. La canadese Raymor commercializza CNT a basse emissioni di carbonio alimentati da energia idroelettrica tramite torcia al plasma, mentre il Messico offre servizi di dispersione e compounding per i fornitori del settore automobilistico.
Mercato dei nanotubi di carbonio in EMEA e Sud America
La domanda di CNT in Europa è sostenuta dall'impegno della European Battery Alliance per l'acquisto di additivi conduttivi locali. Nanocyl e Arkema gestiscono impianti di medie dimensioni che servono le piattaforme Airbus e Stellantis, ma la conformità al REACH aggiunge livelli di costo che mettono sotto pressione i concorrenti più piccoli. Le linee di Thomas Swan nel Regno Unito garantiscono la domanda nel settore della difesa, laddove le norme ITAR scoraggiano le importazioni dall'Asia. Il Sud America e il Medio Oriente-Africa stanno assistendo a una graduale crescita del mercato, con il Brasile che importa CNT per l'agrochimica e l'Arabia Saudita che studia l'integrazione petrolchimica nell'ambito di Vision 2030.
Panorama normativo
La regolamentazione relativa ai nanotubi di carbonio si sta inasprendo per quanto riguarda l'identificazione specifica delle nanoforme, il controllo dell'esposizione sul luogo di lavoro e la comunicazione standardizzata dei rischi. Nell'Unione Europea, l'Agenzia europea per le sostanze chimiche (ECHA) applica i requisiti REACH relativi alle nanoforme per la caratterizzazione e la registrazione, e il contesto del rapporto rileva che i nanotubi di carbonio a pareti multiple saranno inseriti nell'elenco delle sostanze estremamente preoccupanti nel 2024, il che aumenta gli oneri di autorizzazione e conformità per gli utilizzatori al di sopra di determinate soglie di volume. Negli Stati Uniti, l'Agenzia per la protezione ambientale (EPA) ha finalizzato le norme sui nuovi usi significativi (SNUR) per alcuni nanotubi di carbonio a pareti multiple (in vigore dal 10 febbraio 2025), che estendono gli obblighi di notifica e di gestione del rischio per i nuovi usi designati.
Gli enti di normazione stanno inoltre influenzando l'accesso al mercato definendo le modalità di misurazione e documentazione dei nanotubi di carbonio (CNT). La norma ISO/TS 13329:2024 fornisce linee guida per la preparazione delle schede di dati di sicurezza (SDS) per i nanomateriali, mentre la norma ISO/TS 23690:2023 supporta i test di impurità per i CNT a pareti multiple, contribuendo ad armonizzare la qualificazione dei clienti e la documentazione per le spedizioni transfrontaliere. Nel maggio 2026, il comitato tecnico ISO/TC 229 ha approvato un nuovo progetto incentrato sulla caratterizzazione di campioni di polvere di nanotubi di carbonio a pareti multiple, rafforzando il passaggio a specifiche tracciabili e supportate da metodi, sempre più richieste dai grandi acquirenti nei settori delle batterie, aerospaziale ed elettronico.
Analisi della catena del valore
La catena del valore inizia con materie prime a base di idrocarburi e carbonio (gas naturale, flussi petrolchimici) e fornitori di catalizzatori o materiali di consumo, per poi passare alla sintesi dei nanotubi di carbonio (CNT), principalmente tramite deposizione chimica da fase vapore (CVD) per volumi commerciali, seguita da purificazione, funzionalizzazione e formulazione in polveri, sospensioni e masterbatch. Le capacità di formulazione e dispersione sono nodi chiave per la creazione di valore aggiunto, poiché traducono le prestazioni dei CNT in sospensioni per elettrodi, composti polimerici, inchiostri conduttivi e sistemi siliconici che i trasformatori a valle possono processare su larga scala. La catena si estende ai materiali per batterie e alla produzione di celle, ai produttori di compound di materie plastiche e compositi, ai formulisti di preimpregnati e resine per il settore aerospaziale, ai fornitori di materiali elettronici e, in volumi minori, agli sviluppatori di dispositivi biomedici e sensori.
Le recenti partnership indicano anche catene di approvvigionamento regionalizzate e specifiche per applicazione. CHASM Advanced Materials e Ingevity hanno firmato un accordo di licenza (novembre 2025) per la tecnologia di produzione di nanotubi di carbonio NTeC-E di CHASM per la produzione di additivi a base di nanotubi di carbonio per batterie in Nord America e in alcuni paesi europei, a testimonianza della localizzazione degli ecosistemi delle gigafactory. In Asia, UP Catalyst e SGC Energy hanno annunciato una partnership dimostrativa in Corea del Sud (aprile 2026) per la produzione locale di nanotubi di carbonio e grafite, mentre OCSiAl ha integrato il suo stabilimento in Serbia in una piattaforma per batterie automobilistiche tramite la selezione di un cliente per PowerCo (Gruppo Volkswagen) annunciata nel giugno 2026. Queste mosse evidenziano dove si concentra il potere contrattuale: le piattaforme per batterie ad alto volume e le dispersioni qualificate generano valore a valle, mentre le risorse CVD su larga scala, il controllo qualità analitico e i dati di sicurezza e caratterizzazione conformi alle normative supportano il posizionamento dei fornitori a monte.
Panorama competitivo
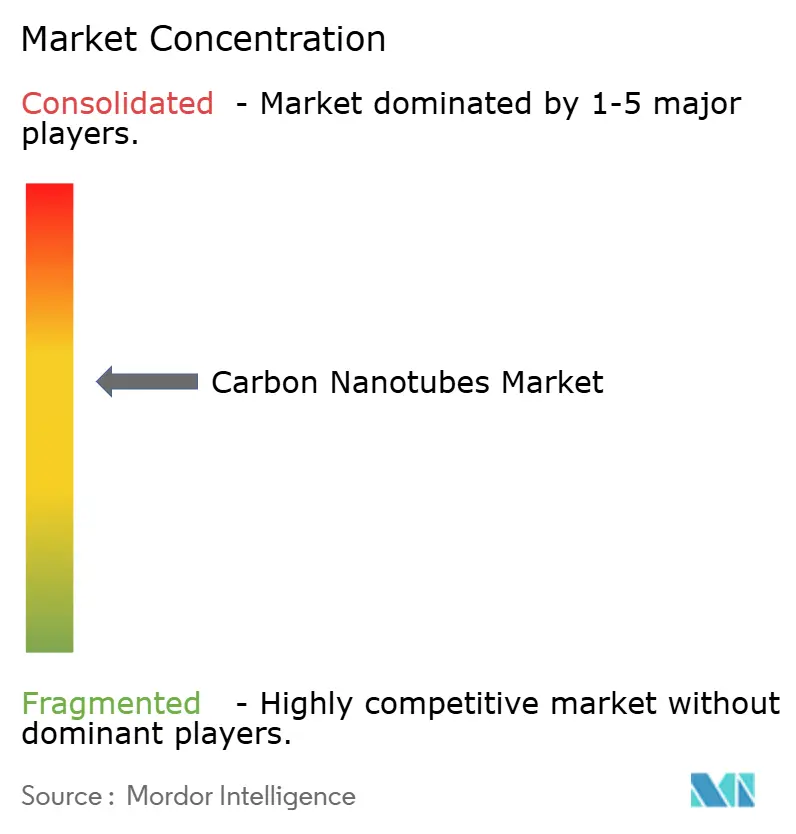
Il mercato dei nanotubi di carbonio è moderatamente frammentato. I leader asiatici perseguono la leadership di scala e di prezzo, integrando le materie prime e bloccando i clienti con contratti pluriennali per le batterie. Le controparti occidentali si concentrano su nicchie ad alto margine nei settori aerospaziale, della difesa e dei semiconduttori, dove le certificazioni e gli obblighi di sicurezza dell'approvvigionamento prevalgono sul prezzo. La corsa ai brevetti si concentra sulla progettazione e la funzionalizzazione dei catalizzatori; OCSiAl detiene 180 brevetti per catalizzatori flottanti, Toray detiene 95 brevetti per interfacce composite e Hyperion Catalysis protegge la fibra fondamentale.
I disruptor emergono nella pirolisi del metano e nella deposizione CVD potenziata al plasma. C-Zero punta a materie prime a costo negativo tramite coprodotti di idrogeno, mentre FutureCarbon persegue la deposizione a bassa temperatura su polimeri. L'integrazione verticale si intensifica con LG Chem che si integra nei cracker di etilene e OCSiAl che si integra nei masterbatch, generando valore lungo tutta la filiera. La standardizzazione ISO 80004 semplifica il multisourcing dei clienti, spostando il vantaggio verso fornitori competitivi in termini di costi. Le aziende che offrono dispersioni pronte all'uso nei solventi dei clienti ottengono premi di prezzo del 20-30% semplificando la lavorazione a valle.
Leader del settore dei nanotubi di carbonio
OCSiAl
LG Chem
Jiangsu Cnano Technology Co., Ltd.
Società Cabot
Toray Industries, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: OCSiAl è stata selezionata da PowerCo (Gruppo Volkswagen) per la fornitura di additivi TUBALL a base di nanotubi di carbonio a parete singola per anodi di grafite utilizzati nella piattaforma di batterie Unified Cell, con materiale prodotto nello stabilimento OCSiAl di Stara Pazova, in Serbia. La selezione integra i nanotubi di carbonio in un'architettura di celle per veicoli elettrici standardizzata e ad alto volume e rafforza le catene di approvvigionamento di additivi conduttivi focalizzate sull'Europa.
- Dicembre 2025: OCSiAl ha inaugurato un nuovo laboratorio in Serbia, focalizzato sullo sviluppo di soluzioni a base di nanotubi di grafene per gomma siliconica liquida (LSR) e sistemi di vulcanizzazione a temperatura ambiente (RTV). Questa iniziativa amplia le capacità di sviluppo di formulazioni e applicazioni correlate ai nanotubi di carbonio, favorendo la diversificazione verso elastomeri industriali e composti speciali di maggior valore.
- Luglio 2025: Imerys Graphite & Carbon e Cnano Technology hanno annunciato una partnership per fornire prodotti su scala commerciale, combinando materiali a base di carbonio e capacità nel campo dei nanotubi di carbonio (CNT) per i clienti a valle. La collaborazione mira a fornire soluzioni più complete per le filiere di fornitura di batterie e materiali industriali, dove gli acquirenti prediligono sempre più portafogli di additivi a base di carbonio qualificati e pronti per l'applicazione.
Ambito e metodologia
I nanotubi di carbonio sono molecole cilindriche costituite da fogli arrotolati di atomi di carbonio a strato singolo (grafene). Possono essere a parete singola (SWCNT) con un diametro inferiore a 1 nanometro (nm) o a parete multipla (MWCNT), costituiti da diversi nanotubi collegati concentricamente con diametri che raggiungono più di 100 nm. La loro lunghezza può raggiungere diversi micrometri o addirittura millimetri.
Il mercato dei nanotubi di carbonio è segmentato per tipo, settore utente finale e area geografica. Per tipologia, il mercato è segmentato in nanotubi di carbonio a parete multipla, nanotubi di carbonio a parete singola e altri tipi. In base all'industria dell'utente finale, il mercato è segmentato in elettronica, aerospaziale e difesa, automobilistico, tessile, sanitario, energetico e altri settori dell'utente finale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei nanotubi di carbonio in 16 paesi nelle principali regioni. Per ciascun segmento, il dimensionamento e le previsioni del mercato vengono effettuati in termini di volume (tonnellate) e entrate (USD).
| Nanotubi di carbonio a parete multipla (MWCNT) |
| Nanotubi di carbonio a parete singola (SWCNT) |
| Altri tipi (poltrona, zigzag, doppia parete) |
| Deposizione chimica in fase di vapore (CVD) |
| Monossido di carbonio ad alta pressione (HiPco) |
| Scarica dell'arco |
| Ablazione laser |
| Elettrico ed Elettronica |
| Energy |
| Automotive |
| Aerospazio e Difesa |
| Settore Sanitario |
| Altri settori (tessile, edilizia, materie plastiche e compositi) |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Nanotubi di carbonio a parete multipla (MWCNT) | |
| Nanotubi di carbonio a parete singola (SWCNT) | ||
| Altri tipi (poltrona, zigzag, doppia parete) | ||
| Per metodo di produzione | Deposizione chimica in fase di vapore (CVD) | |
| Monossido di carbonio ad alta pressione (HiPco) | ||
| Scarica dell'arco | ||
| Ablazione laser | ||
| Per settore di utilizzo finale | Elettrico ed Elettronica | |
| Energy | ||
| Automotive | ||
| Aerospazio e Difesa | ||
| Settore Sanitario | ||
| Altri settori (tessile, edilizia, materie plastiche e compositi) | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei nanotubi di carbonio nel 2026?
Il mercato dei nanotubi di carbonio raggiungerà i 6.93 miliardi di dollari nel 2026, con un CAGR previsto del 21.13% entro il 2031.
Quale segmento detiene la quota maggiore della domanda globale?
Le varianti multiparete dominano con il 90.03% della quota di mercato dei nanotubi di carbonio nel 2025, trainate dall'uso in batterie e materiali compositi.
Quale regione è leader nella produzione e nei consumi?
L'area Asia-Pacifico rappresenta il 54.45% del volume del 2025 e continua a espandersi man mano che Cina e Corea del Sud aggiungono capacità CVD su larga scala.
Perché i CNT sono importanti per le batterie dei veicoli elettrici?
L'aggiunta di CNT pari allo 0.5-2.0% in peso aumenta la conduttività degli elettrodi, consentendo una maggiore capacità di velocità e una maggiore durata del ciclo nei pacchi agli ioni di litio.
Quali sono le principali sfide normative che i produttori devono affrontare?
La classificazione REACH dell'UE come sostanza estremamente preoccupante e i limiti di esposizione NIOSH richiedono costosi sistemi di contenimento e conformità.
Quali aziende stanno investendo in nuove capacità?
OCSiAl sta costruendo un impianto da 10,000 tonnellate/anno in Lussemburgo, LG Chem ha aumentato la produzione sudcoreana a 6,100 tonnellate/anno e Jiangsu Cnano l'ha ampliata a 12,000 tonnellate/anno.


