

Dimensioni e quota di mercato del feltro di carbonio e del feltro di grafite
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | USD 644.06 milioni |
| Dimensione del mercato (2031) | USD 947.73 milioni |
| Tasso di crescita (2026 - 2031) | 8.04% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del feltro di carbonio e del feltro di grafite a cura di Mordor Intelligence
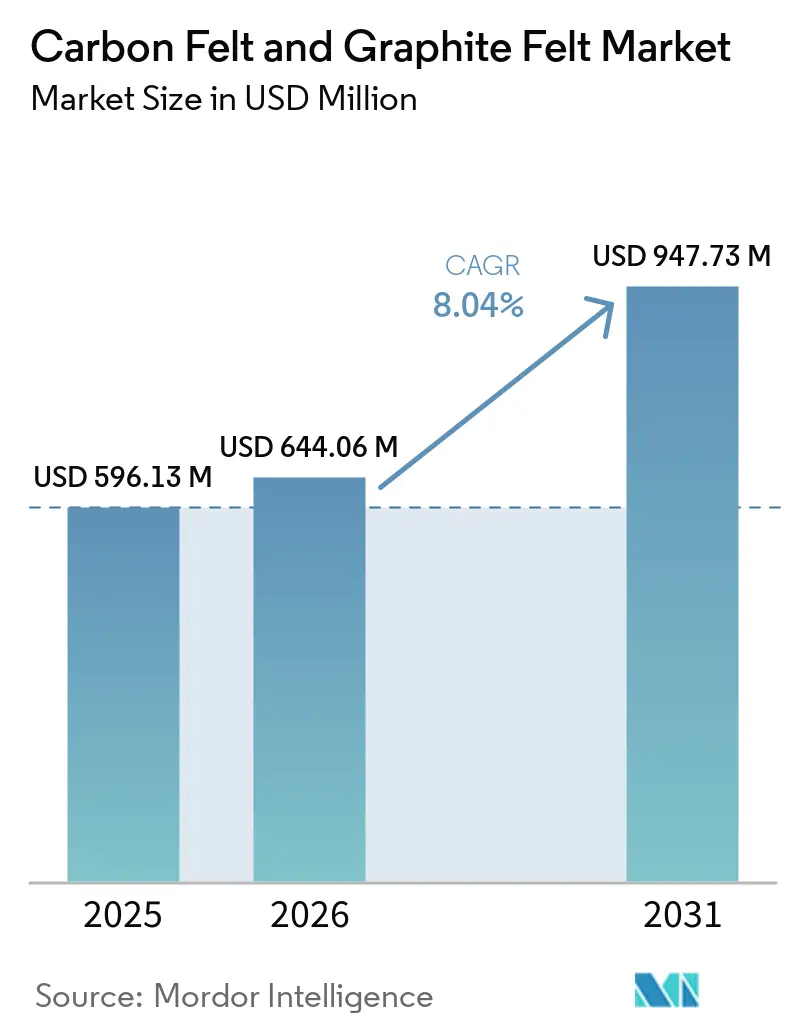
Si prevede che il mercato del feltro di carbonio e del feltro di grafite crescerà da 596.13 milioni di dollari nel 2025 a 644.06 milioni di dollari nel 2026 e raggiungerà i 947.73 milioni di dollari entro il 2031, con un CAGR dell'8.04% nel periodo 2026-2031. L'impulso alla domanda deriva dall'espansione dell'accumulo di energia, in particolare delle batterie agli ioni di litio e a flusso redox, dall'ammodernamento dei forni ad alta temperatura e dalle linee di lavorazione dei semiconduttori che ora gestiscono formati di wafer più grandi. Le catene di fornitura integrate nell'area Asia-Pacifico riducono i costi di produzione, mentre le politiche di localizzazione in Nord America ed Europa introducono premi di prezzo regionali. Le fibre derivate dal poliacrilonitrile, i trattamenti superficiali grafitizzati e le innovazioni di processo continue mantengono elevati i costi di switching e salvaguardano i margini nel mercato del feltro di carbonio e del feltro di grafite. L'intensità competitiva rimane moderata perché i requisiti prestazionali personalizzati inibiscono la mercificazione e favoriscono i fornitori verticalmente integrati che controllano la chimica dei precursori, il know-how di grafitizzazione e le tecnologie di rivestimento.
Punti chiave del rapporto
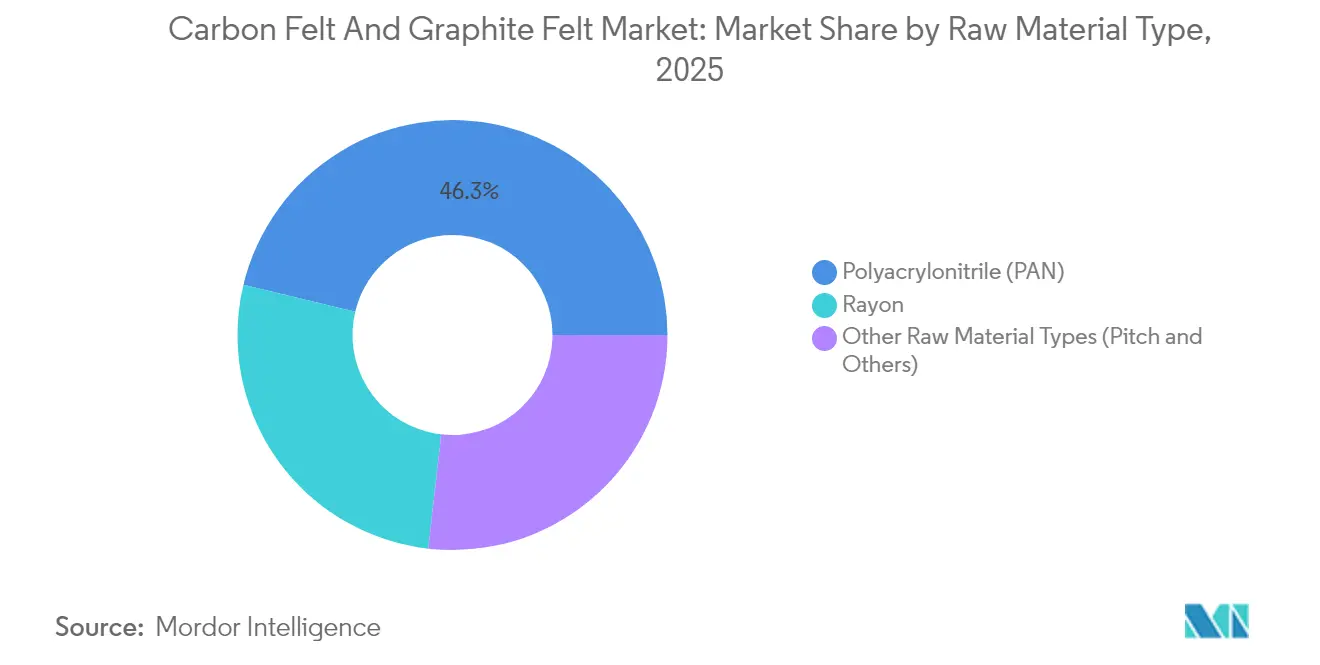
- In base alle materie prime, i prodotti a base di PAN hanno registrato una quota di fatturato del 46.25% nel 2025; si prevede inoltre che il PAN crescerà a un CAGR del 9.28% entro il 2031.
- In base al trattamento superficiale, nel 40.10 i materiali carbonizzati detenevano una quota del 2025%, mentre i gradi grafitizzati registrano l'espansione più rapida, con un CAGR del 8.77%.
- Per tipologia, il feltro di carbonio ha catturato il 59.55% del feltro di carbonio e sta aumentando a un CAGR del 9.38% fino al 2031.
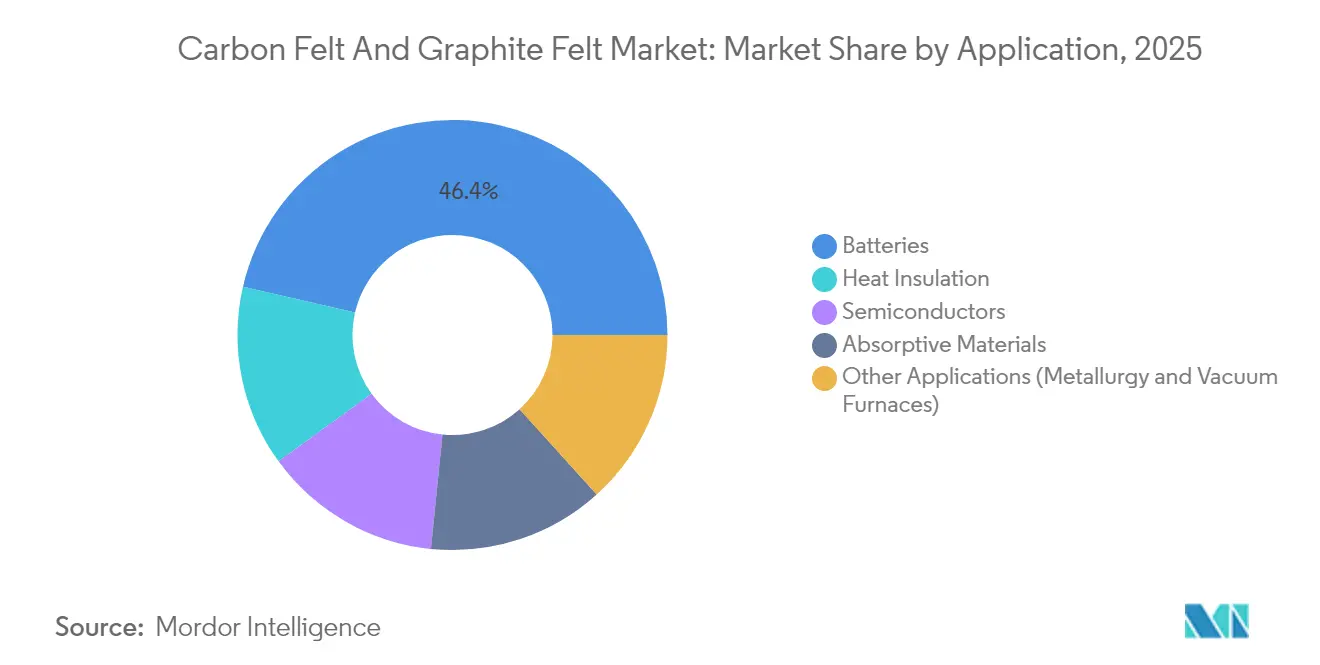
- Per applicazione, nel 46.40 le batterie rappresentavano il 2025% del mercato del feltro di carbonio e del feltro di grafite e stanno crescendo a un CAGR del 10.11%.
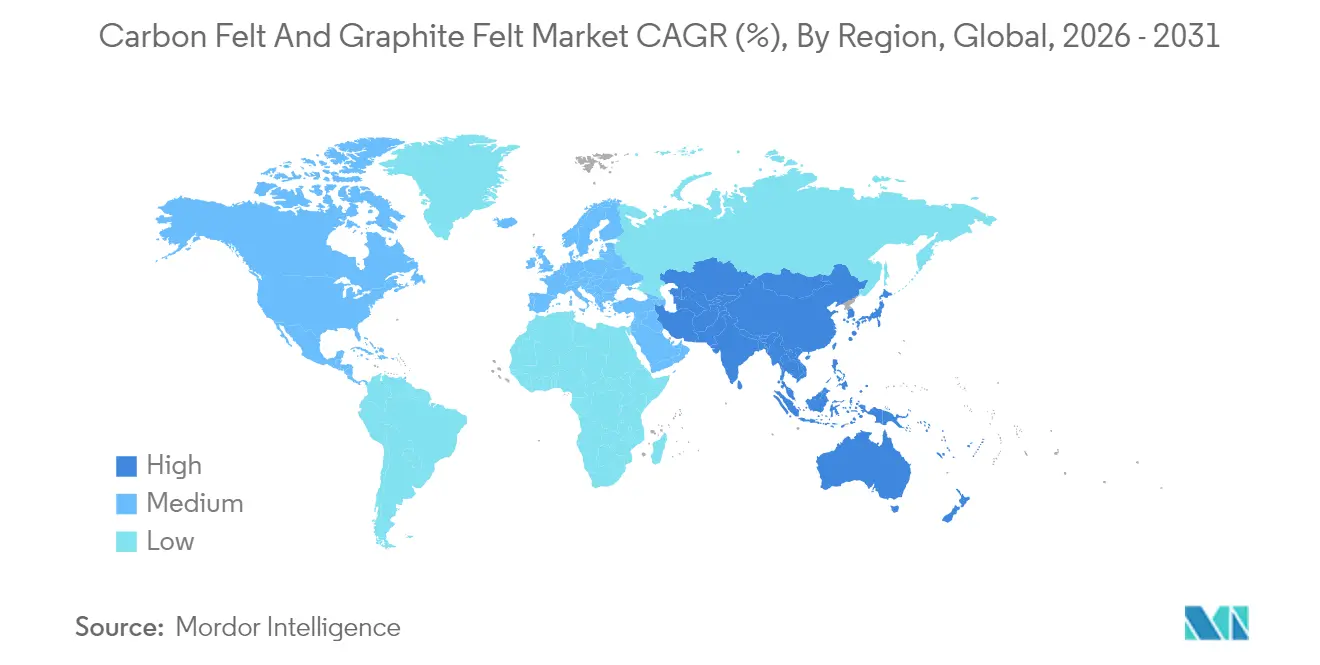
- In termini geografici, nel 45.20 la regione Asia-Pacifico ha rappresentato il 2025% del mercato del feltro di carbonio e del feltro di grafite e si prevede che aumenterà a un CAGR del 9.41% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del feltro di carbonio e del feltro di grafite
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prestazioni migliorate del feltro di carbonio ad alte temperature | + 2.10% | Globale con concentrazione in Asia-Pacifico ed Europa | Medio termine (2-4 anni) |
| Crescente domanda da parte dei produttori di batterie agli ioni di litio e a flusso redox | + 2.80% | Globale, guidato dall'Asia-Pacifico, che si estende al Nord America e all'Europa | A breve termine (≤ 2 anni) |
| Mandati governativi sulla localizzazione della grafite per le batterie dei veicoli elettrici | + 1.90% | Nord America ed Europa, con ricaduta sull'area Asia-Pacifico | Medio termine (2-4 anni) |
| Nuovi reattori di pirolisi dell'idrogeno che utilizzano feltro di grafite | + 1.20% | Europa e Nord America, adozione precoce nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Unità di cattura del carbonio ad alta temperatura che adottano assorbenti in feltro di carbonio | + 0.80% | Implementazione globale e anticipata in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prestazioni migliorate del feltro di carbonio ad alte temperature
Il feltro di carbonio resiste a temperature in atmosfera inerte superiori a 2,000 °C, isolando i forni dal 15 al 30% in più rispetto alla ceramica, riducendo i costi energetici per le acciaierie e le linee di produzione di semiconduttori epitassia. I rivestimenti in SiC depositati da vapore prolungano ulteriormente la durata dei componenti del 40-60% senza sacrificare le proprietà termiche, con conseguente riduzione dei fermi macchina per manutenzione. I produttori di utensili per semiconduttori che passano a wafer in carburo di silicio da 200 mm specificano il feltro di carbonio esclusivamente per la sua stabilità dimensionale sotto cicli termici. Con l'accelerazione della decarbonizzazione da parte delle industrie a valle, questo vantaggio del materiale diventa uno standard di approvvigionamento piuttosto che un'opzione di nicchia nel mercato del feltro di carbonio e del feltro di grafite. I fornitori in grado di abbinare il controllo dell'architettura delle fibre a rivestimenti avanzati si assicurano prezzi premium e contratti di fornitura pluriennali.
Crescente domanda da parte dei produttori di batterie agli ioni di litio e a flusso redox
Dal 2019, il numero di fabbriche nordamericane di celle agli ioni di litio è passato da tre a dieci, incrementando notevolmente la domanda regionale di elettrodi. La tecnologia a flusso redox rafforza questa tendenza; gli elettrodi in feltro di grafite raggiungono una penetrazione dell'elettrolita superiore e un'efficienza di tensione di pilotaggio superiore all'87% se modificati con nanocompositi derivati da MOF [1] Elisa Cagnin et al., “High-Performance Flow Battery Electrodes via MOF-Derived Modifications,” MDPI, mdpi.com . Gli integratori di sistemi di accumulo di rete apprezzano l'equilibrio tra superficie elettrochimica e permeabilità del feltro, promuovendo programmi di qualificazione continui per i nuovi gradi. Questo slancio assicura un ruolo centrale al mercato del feltro di carbonio e del feltro di grafite nelle roadmap globali per la transizione energetica, garantendo impegni di acquisto multigigawattora.
Mandati governativi sulla localizzazione della grafite per le batterie dei veicoli elettrici
Il finanziamento di 754.8 milioni di dollari da parte del Dipartimento dell'Energia statunitense all'impianto di grafite sintetica NOVONIX in Tennessee sottolinea l'urgenza occidentale di reindirizzare le catene di approvvigionamento. Le disposizioni dell'IRA escludono la grafite cinese dai crediti d'imposta per i veicoli elettrici, creando un premio di prezzo del 15-25% per il materiale conforme e incentivando la produzione nei paesi alleati. Norme simili emergono in Europa, stimolando la creazione di joint venture che abbinano la purificazione locale a materie prime importate. I vincoli di fornitura a breve termine garantiscono ai produttori diversificati consolidati margini di profitto inaspettati sul mercato del feltro di carbonio e del feltro di grafite fino alla stabilizzazione dei progetti greenfield.
Nuovi reattori di pirolisi dell'idrogeno che utilizzano feltro di grafite
Le unità di pirolisi del metano che impiegano riscaldatori in feltro di grafite registrano una conversione del 94% a 1,673 K e producono idrogeno turchese senza emissioni di CO₂ [2] A. George et al., “Methane Pyrolysis in Joule-Heated Reactors,” Chemical Engineering Journal, sciencedirect.com . I progetti riscaldati a Joule producono coprodotti di carbonio che presentano rapporti Raman ID/IG di 0.1, aprendo flussi di entrate di qualità speciale chemrxiv.org. L'economia del doppio prodotto riduce i tempi di ammortamento, rendendo la selezione del feltro fondamentale per i costruttori di reattori che scalano a volumi commerciali. I fornitori lungimiranti stanno già valutando la resistenza all'ossidazione delle fibre in atmosfere reattive per catturare questo nodo nascente ma redditizio del mercato del feltro di carbonio e del feltro di grafite.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione e intensità energetica della grafitizzazione | -1.80% | Globale, pronunciato dove i prezzi dell'elettricità sono alti | A breve termine (≤ 2 anni) |
| Controlli volatili sulle esportazioni cinesi di grafite sintetica | -1.40% | Globale, acuto in Nord America ed Europa | Medio termine (2-4 anni) |
| Limiti di esposizione professionale alle emissioni di polvere di carbonio | -0.70% | Globale, più rigoroso nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione e intensità energetica della grafitizzazione
I forni di grafite consumano 15-20 MWh per tonnellata, con un conseguente aumento dei costi operativi dovuto all'aumento delle tariffe per l'elettricità e il carbonio. L'intensità di capitale – oltre 50 milioni di dollari per linea – scoraggia l'ingresso di nuovi operatori e rallenta l'aumento di capacità produttiva. Alcuni impianti recuperano il 20-30% del calore tramite progetti di recupero, ma il ritorno sull'investimento dipende ancora dalle tariffe elettriche regionali. Per il mercato del feltro di carbonio e del feltro di grafite, queste economie riducono l'offerta durante le fasi di crescita della domanda, consentendo agli operatori storici di stabilire i prezzi, ma frenando la crescita complessiva dei volumi.
Limiti di esposizione professionale alle emissioni di polvere di carbonio
Il NIOSH ora raccomanda limiti di 1 µg/m³ per il carbonio elementare, inasprendo gli standard sul posto di lavoro [3] National Institute for Occupational Safety and Health, “Elemental Carbon Exposure Limit Guidance,” cdc.gov . Gli impianti investono in sistemi di filtrazione ad alta efficienza, monitoraggio ambientale e sorveglianza medica, aggiungendo il 5-10% al costo di conversione. Le lacune in materia di conformità innescano spostamenti della produzione verso località con normative meno stringenti, tuttavia i fornitori di alto livello sfruttano impianti aggiornati come prova per i clienti del settore dei semiconduttori e medicale nel mercato del feltro di carbonio e del feltro di grafite.
Analisi del segmento
Per tipo di materia prima: predominio PAN nelle applicazioni
I gradi a base di poliacrilonitrile hanno conquistato il 46.25% della quota di mercato del feltro di carbonio e del feltro di grafite nel 2025 e si prevede che cresceranno a un CAGR del 9.28% fino al 2031. I precursori del PAN consentono una stabilizzazione e una carbonizzazione controllate, producendo fibre con diametro uniforme e basso contenuto di impurità, richieste dai clienti del settore delle batterie e dei semiconduttori. Il rayon mantiene una posizione di rilievo nei servizi di isolamento meno gravosi, mentre i feltri a base di pece soddisfano specifiche esigenze di elevata conduttività termica, ma sono soggetti a controlli ambientali.
L'integrazione della catena di fornitura favorisce la leadership di PAN. I progressi nella filatura dei precursori riducono i tassi di scarto e riducono il costo unitario del 15-20%, ampliando il divario rispetto al rayon. I progetti pilota per materie prime rinnovabili in acrilonitrile rafforzano inoltre le credenziali di sostenibilità, accrescendo l'attrattiva di PAN. Con la stipula di contratti pluriennali per gli elettrodi da parte dei produttori, la qualità costante di PAN diventa imprescindibile, rafforzando la sua leadership nel mercato del feltro di carbonio e del feltro di grafite.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Con il trattamento superficiale: i materiali grafitizzati guadagnano slancio
I feltri carbonizzati detenevano una quota di mercato del 40.10% nel 2025, apprezzati per la convenienza e le prestazioni adeguate al di sotto dei 2,000 °C. I prodotti grafitizzati, sebbene più costosi, registrano un CAGR del 8.77% grazie all'aumento delle temperature dei forni nei processi aerospaziali e dei semiconduttori. Le varianti ossidate o funzionalizzate guadagnano terreno nelle batterie a flusso, dove la chimica di superficie ottimizza il comportamento catalitico.
La sofisticatezza del processo differenzia i fornitori; la serie SIGRAFINE rivestita in SiC di SGL Carbon estende la durata del 40-60%, riducendo il costo totale di proprietà per gli operatori di fabbrica. I clienti richiedono sempre più spesso portfolio ibridi che spaziano dai blocchi isolanti carbonizzati al feltro rivestito in grafite per zone calde, garantendo contratti a pacchetto e incrementando la diversificazione dei ricavi nel mercato del feltro in carbonio e del feltro in grafite.
Per tipo: feltro di carbonio La versatilità guida la leadership
Nel 59.55, il feltro di carbonio ha rappresentato il 2025% del mercato del feltro di carbonio e del feltro di grafite per le apparecchiature di processo, grazie al suo equilibrio tra resistenza meccanica e isolamento. Un CAGR del 9.38% al 2031 riflette un impiego sempre più diffuso, dagli elettrodi delle batterie ai reattori a idrogeno. Il feltro di grafite mantiene un'adozione di nicchia, dove la massima conduttività termica è fondamentale, ma la sua fase di grafitizzazione, caratterizzata da un elevato CAPEX, ne frena l'aumento di quota.
L'innovazione continua ad ampliare i confini del feltro di carbonio. La fibra di carbonio porosa di Toray, con pori continui su scala nanometrica, apre le porte ad applicazioni di separazione dei gas, segnando un'espansione orizzontale per il mercato del feltro di carbonio e del feltro di grafite. L'abbinamento di queste innovazioni con una produzione scalabile consolida il dominio del materiale.
Per applicazione: la trasformazione del settore delle batterie accelera
Gli elettrodi per batterie hanno rappresentato il 46.40% della domanda complessiva nel 2025 e cresceranno a un CAGR del 10.11% fino al 2031, riflettendo il forte aumento degli impianti di accumulo per veicoli elettrici e fissi. Il ruolo dell'isolamento termico nella metallurgia e nei forni a vuoto rimane stabile, mentre l'adozione dei semiconduttori aumenta grazie alla proliferazione dei dispositivi in carburo di silicio.
I parametri prestazionali determinano le specifiche. Recenti studi di laboratorio hanno dimostrato che le batterie a flusso di vanadio che utilizzano feltro di grafite modificato hanno raggiunto un'efficienza energetica dell'84% su 250 cicli, superando di gran lunga gli elettrodi in tessuto. Tali risultati consolidano lo status del feltro come tecnologia abilitante, sostenendo i ricavi futuri nel mercato del feltro di carbonio e del feltro di grafite.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del feltro di carbonio e del feltro di grafite nella regione Asia-Pacifico
L'area Asia-Pacifico detiene una quota del 45.20% del mercato del feltro di carbonio e del feltro di grafite e sta crescendo a un CAGR del 9.41%, poiché il dominio della Cina sulle materie prime incontra la precisione di processo del Giappone e la domanda di chip della Corea del Sud. I fornitori cinesi beneficiano della grafite locale, che rappresenta il 77% della produzione globale, garantendo costi di input bassi e sicurezza dell'approvvigionamento. Le joint venture con specialisti giapponesi nel rivestimento migliorano la qualità del prodotto, consentendo alle aziende regionali di aggiudicarsi gare d'appalto globali per la fabbricazione di wafer. I programmi di incentivi legati alla produzione (PMI) dell'India accelerano gli impianti di celle nazionali, sostenendo il consumo di feltro a medio termine.
Mercato nordamericano del feltro di carbonio e del feltro di grafite
L'espansione del Nord America si basa sulla localizzazione sostenuta a livello federale. Il solo stabilimento NOVONIX del Tennessee è in grado di supportare 325,000 veicoli elettrici all'anno, consolidando una filiera di grafite sintetica locale. Gli accordi di pre-acquisto con i produttori di batterie assorbono la produzione iniziale, garantendo un utilizzo di base per i fornitori locali di feltro. Gli incentivi politici abbreviano i cicli decisionali, rendendo la regione il concorrente in più rapida crescita nel mercato del feltro di carbonio e del feltro di grafite al di fuori dell'area Asia-Pacifico.
Mercato del feltro di carbonio e del feltro di grafite in EMEA e Sud America
L'Europa si concentra su applicazioni a valore aggiunto e su una produzione più ecologica. L'ammodernamento dell'impianto di Meitingen di SGL Carbon punta a progetti su semiconduttori e idrogeno con input di elettricità riciclata per ridurre le emissioni di Scope-2. Nel frattempo, l'espansione delle miniere in Brasile e Madagascar offre a entrambi i continenti un'opportunità, dato l'inasprimento dei controlli sulle esportazioni cinesi. Medio Oriente, Africa e Sud America sono indietro in termini di volumi, ma presentano un potenziale di crescita a lungo termine una volta che i progetti di decarbonizzazione industriale saranno maturi, posizionandoli come mercati di frontiera strategici per il mercato del feltro di carbonio e del feltro di grafite.

Panorama competitivo
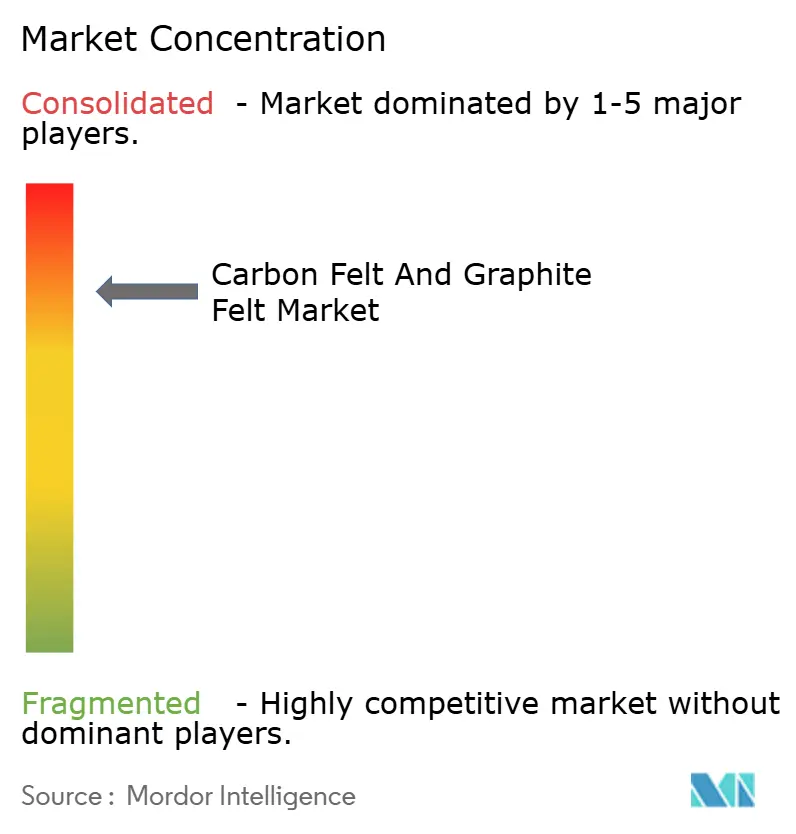
Il mercato rimane consolidato e concentrato; i principali attori sfruttano la chimica proprietaria delle fibre, le risorse dei forni ad alta temperatura e la proprietà intellettuale per i trattamenti superficiali per contrastare la commodizzazione. SGL Carbon integra la produzione di precursori PAN con i rivestimenti in SiC, consentendo rapidi incrementi produttivi in caso di picco degli ordini di utensili per semiconduttori. Morgan Advanced Materials ha stanziato 100 milioni di sterline per aumentare la capacità produttiva di semiconduttori, raggiungendo una crescita organica del 12.6% nel 2024 e puntando su nicchie ad alto margine. Toray capitalizza la sua esperienza nella fibra di carbonio per lanciare feltri porosi che diversificano i ricavi oltre l'isolamento.
Le mosse strategiche in genere abbinano investimenti in conto capitale a garanzie di prelievo. L'accordo di fornitura pluriennale di SGL con un produttore leader di batterie per veicoli elettrici garantisce il carico di base dei forni, mentre l'espansione dello stabilimento europeo di Morgan si basa su ordini già prenotati dai produttori di chip. I trattamenti superficiali ad alta intensità di proprietà intellettuale comportano elevati costi di cambio fornitore; gli utenti finali raramente cambiano fornitore a metà programma a causa di ostacoli alla qualificazione, garantendo agli operatori storici un potere di determinazione dei prezzi costante nel mercato del feltro di carbonio e del feltro di grafite.
I nuovi operatori perseguono innovazioni di nicchia piuttosto che una concorrenza diretta sui volumi. Le start-up che offrono feltri funzionalizzati al plasma per la cattura diretta dell'aria collaborano con società di progettazione e realizzazione di impianti pilota, sperando di scalare una volta convalidati i dati sulle prestazioni. Tuttavia, la presenza globale dei grandi operatori e il catalogo prodotti più ampio rimangono barriere formidabili, mantenendo la concorrenza moderata anziché spietata.
Leader del settore del feltro di carbonio e del feltro di grafite
Morgan materiali avanzati plc
Nippon Carbon Co. Ltd.
SGL Carbon
Toray Industries Inc.
Società Kureha
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2025: SGL Carbon, nel suo rapporto annuale 2024, ha evidenziato la costruzione in corso di un nuovo impianto a Meitingen, in Germania, per la produzione di feltro morbido carbonizzato e grafitato. Questo sviluppo, avviato nel 2022, dovrebbe rafforzare il mercato del feltro di carbonio e grafite aumentandone la capacità produttiva.
- Ottobre 2023: Toray Industries, Inc. prevede di aumentare la capacità produttiva della sua filiale francese, Toray Carbon Fibers Europe SA, portando la produzione annua dello stabilimento di Abidos da 5,000 a 6,000 tonnellate entro il 2025. Si prevede che questa iniziativa rafforzerà il mercato in esame, poiché il feltro di carbonio è realizzato in fibra di carbonio.


Ambito e metodologia
Il feltro di carbonio e il feltro di grafite sono materiali morbidi e flessibili utilizzati per l'isolamento ad alta temperatura nei forni a gas inerte e sotto vuoto. Il mercato del feltro di carbonio e del feltro di grafite è segmentato per tipo di materia prima, tipo, applicazione e area geografica. Per tipo di materia prima, il mercato è segmentato in poliacrilonitrile, rayon e altri tipi di materie prime. Per tipologia, il mercato è segmentato in feltro di carbonio e feltro di grafite. Per applicazione, il mercato è segmentato in isolamento termico, batterie, semiconduttori, materiali assorbenti e altre applicazioni. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato del feltro di carbonio e grafite in 15 paesi nelle principali regioni. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati sulla base del valore (milioni di dollari).
| Poliacrilonitrile (PAN) |
| Raion |
| Altri tipi di materie prime (pece e altre) |
| Carbonizzato |
| Grafitizzato |
| Ossidato / Funzionalizzato |
| Feltro di carbonio |
| Feltro di grafite |
| Isolamento termico |
| Batterie |
| Semiconduttori |
| Materiali assorbenti |
| Altre applicazioni (metallurgia e forni sotto vuoto) |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di materia prima | Poliacrilonitrile (PAN) | |
| Raion | ||
| Altri tipi di materie prime (pece e altre) | ||
| Per trattamento superficiale | Carbonizzato | |
| Grafitizzato | ||
| Ossidato / Funzionalizzato | ||
| Per tipo | Feltro di carbonio | |
| Feltro di grafite | ||
| Per Applicazione | Isolamento termico | |
| Batterie | ||
| Semiconduttori | ||
| Materiali assorbenti | ||
| Altre applicazioni (metallurgia e forni sotto vuoto) | ||
| Per geografia | Asia-Pacifico | Cina |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni del mercato del feltro di carbonio e del feltro di grafite e con quale rapidità sta crescendo?
Nel 644.06 il mercato valeva 2026 milioni di dollari e si prevede che raggiungerà i 947.73 milioni di dollari entro il 2031, con un CAGR dell'8.04%.
Quale applicazione rappresenta la quota maggiore della domanda?
Le batterie saranno dominanti con il 46.40% della domanda di mercato nel 2025 e cresceranno a un CAGR del 10.11% fino al 2031.
Perché i produttori preferiscono il feltro di carbonio a base di PAN?
I precursori del poliacrilonitrile producono fibre costantemente uniformi, consentendo la realizzazione di componenti affidabili per batterie e semiconduttori, supportando al contempo la crescita più elevata del segmento con un CAGR del 9.28%.
Quali sono le regioni destinate a registrare la crescita più rapida?
L'area Asia-Pacifico rimane la regione più grande e in più rapida crescita, con un CAGR del 9.41%, mentre il Nord America sta rapidamente aumentando la capacità attraverso progetti di localizzazione sostenuti dal governo.
Pagina aggiornata l'ultima volta il:



