

Dimensione e quota del mercato dei crediti di carbonio
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
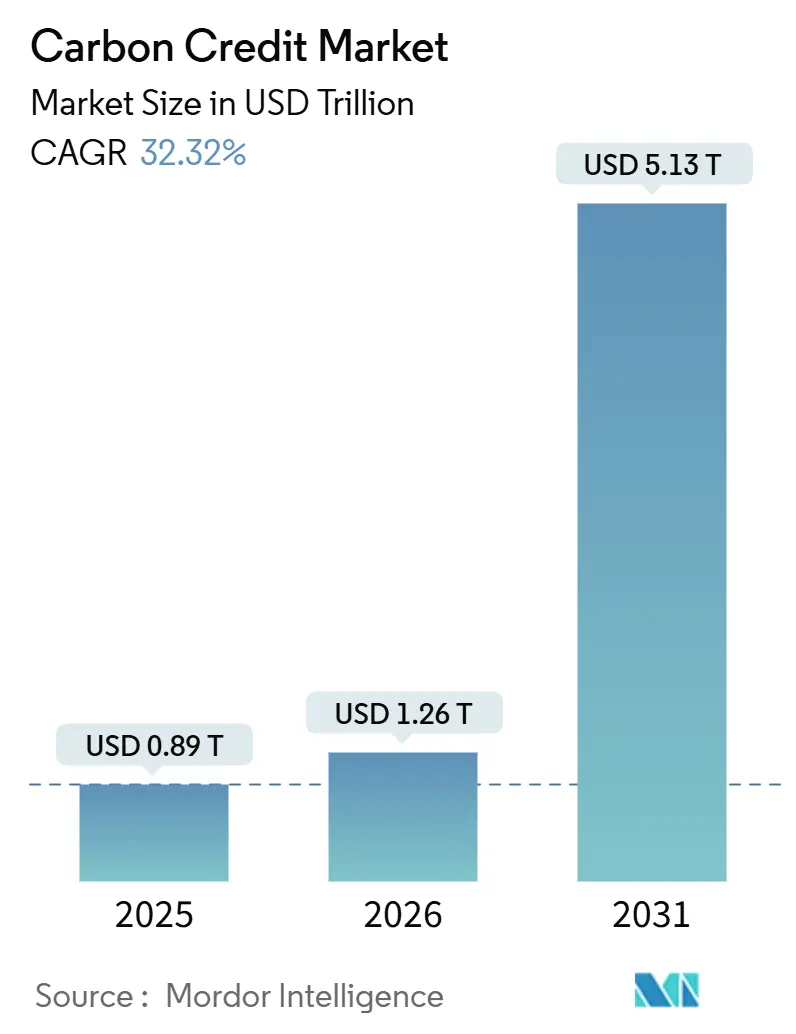
| Dimensione del mercato (2026) | 1.26 trilioni di dollari |
| Dimensione del mercato (2031) | 5.13 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 32.32% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
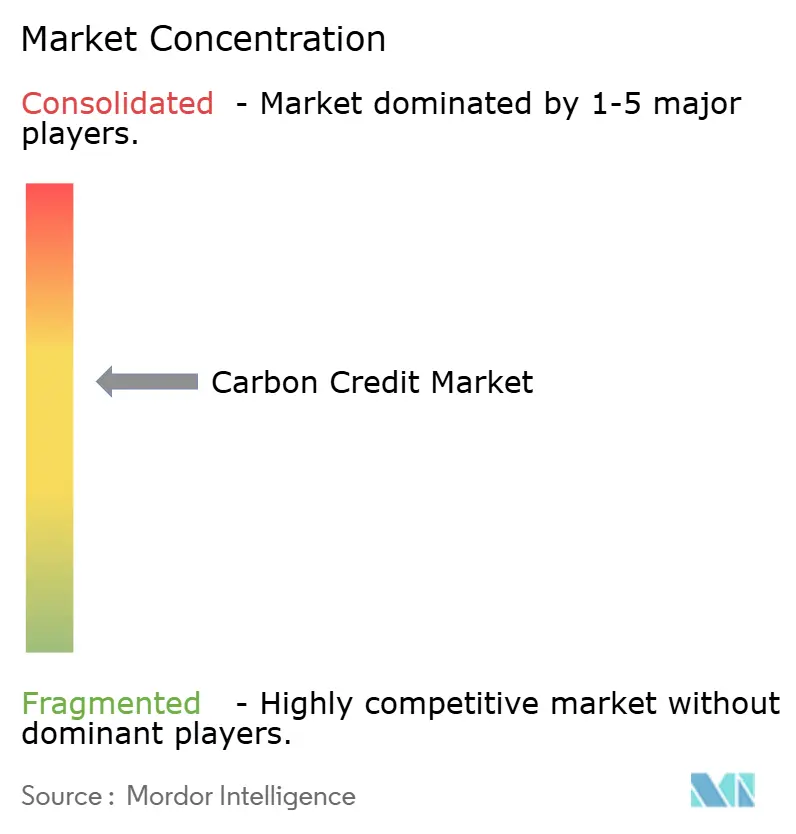
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei crediti di carbonio di Mordor Intelligence
Si prevede che il mercato dei crediti di carbonio crescerà da 0.89 trilioni di dollari nel 2025 e 1.26 trilioni di dollari nel 2026 a 5.13 trilioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 32.32% tra il 2026 e il 2031. La crescente domanda di conformità derivante dalla Fase IV del sistema ETS dell'UE e dall'ampliamento del sistema nazionale cinese, unitamente alla ripresa degli acquisti volontari legati agli obblighi di divulgazione di Scope 3, sta generando volumi di transazione senza precedenti. I prezzi record delle quote di emissione UE, il lancio della Fase 2 del CORSIA e oltre 10,000 impegni aziendali per le emissioni nette zero stanno definendo un solido prezzo minimo che sta rimodellando i flussi di investimento verso progetti incentrati sulla rimozione del carbonio e sulla tutela della natura. Le piattaforme digitali di monitoraggio, rendicontazione e verifica (MRV) e i registri blockchain stanno riducendo i costi di verifica e accorciando i cicli di emissione, attirando nuovi sviluppatori di progetti e investitori istituzionali. Nel frattempo, il Meccanismo di adeguamento del carbonio alle frontiere sta internazionalizzando i costi del carbonio in stile UE, stimolando i flussi di credito transfrontalieri e le opportunità di arbitraggio, anche se si amplia la differenza qualitativa tra le compensazioni ad alta integrità e quelle tradizionali.
Punti chiave del rapporto
- Per tipologia, i sistemi di adempimento degli obblighi hanno dominato con il 98.22% della quota di mercato dei crediti di carbonio nel 2025; si prevede che il segmento volontario registrerà un CAGR del 42.15% fino al 2031.
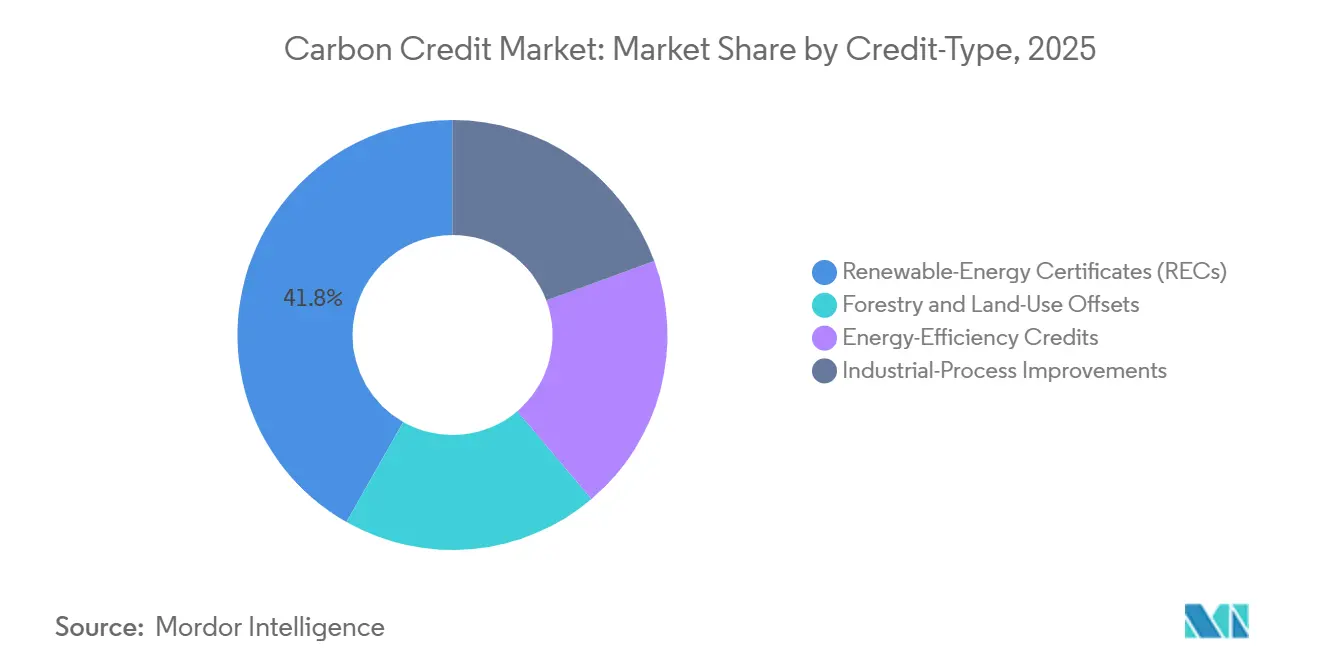
- Per tipologia di credito, i certificati per le energie rinnovabili hanno dominato con una quota del 41.8% nel 2025, mentre i crediti di compensazione per la silvicoltura e l'uso del suolo sono sulla buona strada per registrare il tasso di crescita annuo composto (CAGR) più rapido, pari al 39.2%, fino al 2031.
- Per modalità di consegna, le transazioni spot hanno rappresentato il 59.9% del volume nel 2025; si prevede che i contratti futures e forward cresceranno a un tasso di crescita annuo composto (CAGR) del 37.4% fino al 2031.
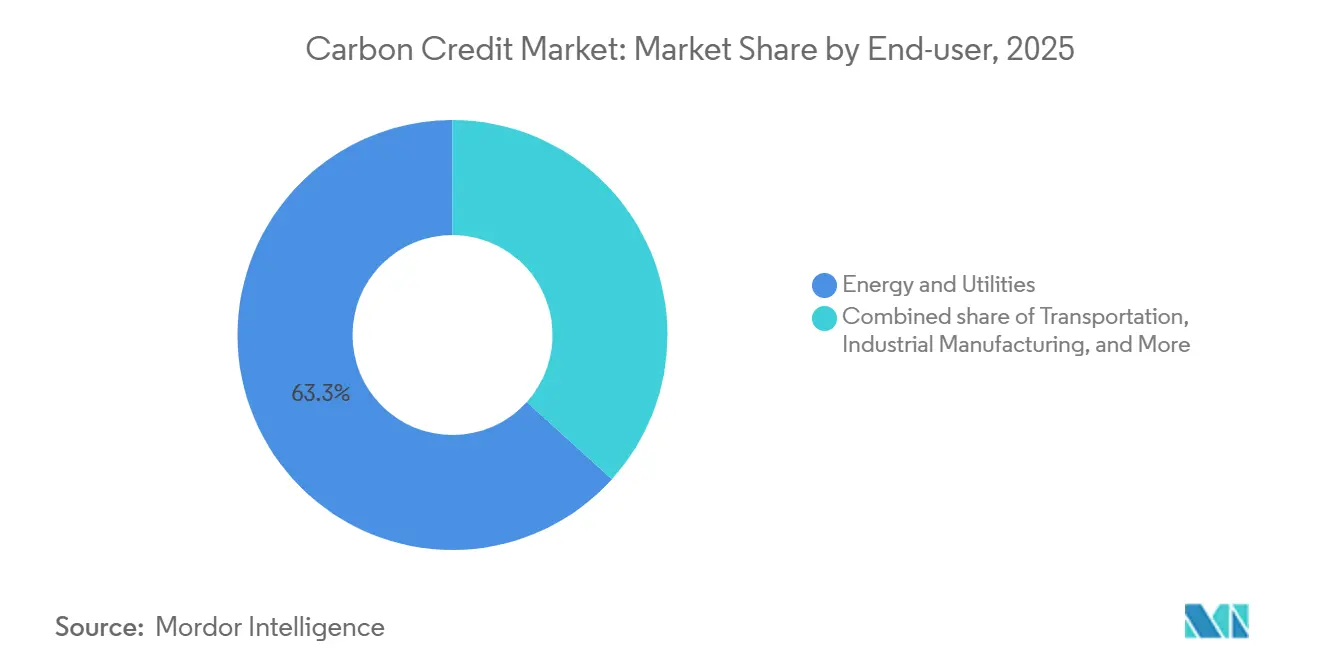
- Per quanto riguarda gli utenti finali, l'energia e i servizi di pubblica utilità detenevano una quota del 63.3% nel 2025, mentre i trasporti mostrano il più alto tasso di crescita annuo composto (CAGR) del 40.3% fino al 2031, sostenuto dagli obblighi previsti dalla Fase 2 del CORSIA.
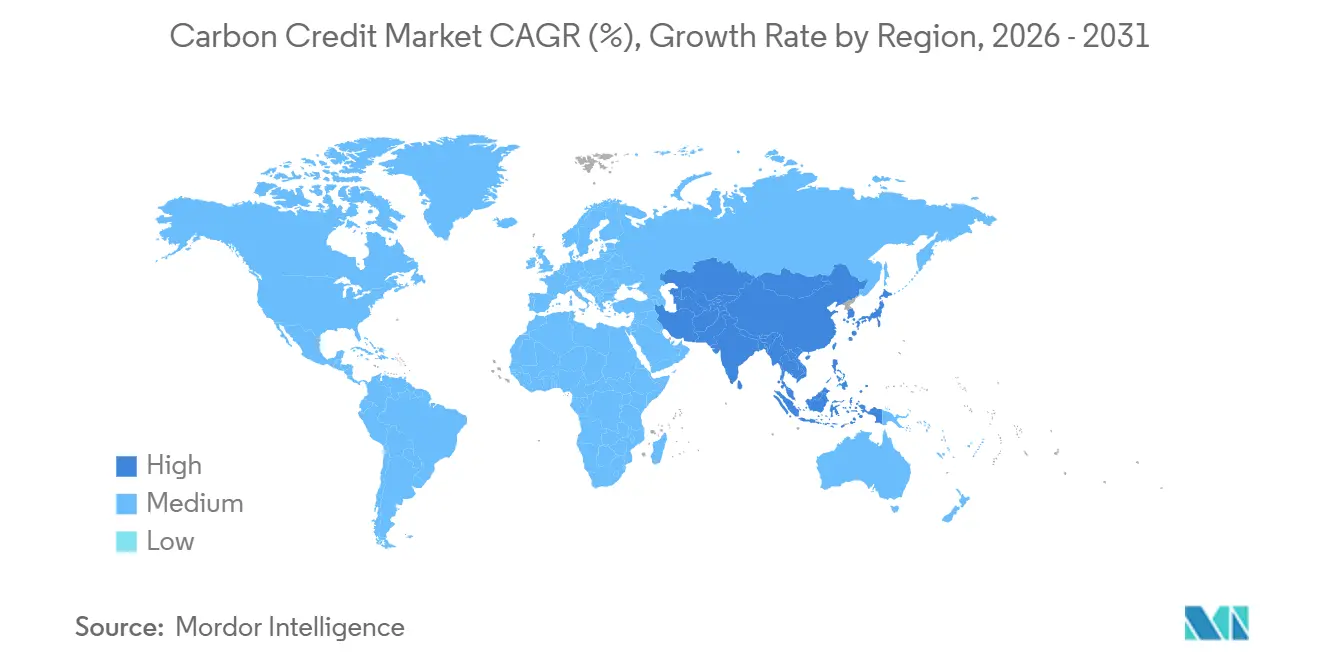
- Dal punto di vista geografico, l'Europa ha conquistato il 76.1% della quota di mercato nel 2025; l'Asia-Pacifico è la regione in più rapida crescita con un CAGR del 38.7% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei crediti di carbonio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della conformità ETS nelle economie emergenti | + 8.20% | Nucleo dell'Asia-Pacifico (Cina, India, Indonesia), con ripercussioni sul Medio Oriente (Emirati Arabi Uniti, Arabia Saudita) | Medio termine (2-4 anni) |
| Gli impegni aziendali per raggiungere zero emissioni nette accelerano la domanda di VCM | + 9.50% | Globale, con concentrazione in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Aumento dei meccanismi di fissazione del prezzo del carbonio e prezzi più elevati delle quote | + 7.80% | Europa e Nord America, emergenti nell'Asia-Pacifico | Medio termine (2-4 anni) |
| MRV digitale e blockchain aumentano la trasparenza del credito | + 3.10% | Adozione globale e anticipata in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| L'obbligo di divulgazione dello Scopo 3 elimina la richiesta di credito di rimozione | + 6.40% | Europa (CSRD), Nord America (proposta SEC), Asia-Pacifico (adottanti ISSB) | A breve termine (≤ 2 anni) |
| Il rafforzamento della fase 2 del CORSIA stimola i crediti basati sulla natura | + 4.70% | Hub aeronautici globali in Europa, Asia-Pacifico e Medio Oriente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della conformità ETS nelle economie emergenti
Nel 2025, la Cina ha incluso acciaio, alluminio e cemento nel suo sistema nazionale di scambio di quote di emissioni, coprendo 8 miliardi di tonnellate di CO₂e, pari a circa il 60-65% delle sue emissioni interne. I prezzi del carbonio sono stati fissati a 60-70 CNY per tonnellata di CO₂, creando il più grande mercato di compensazione al mondo. L'India si appresta a lanciare un mercato nazionale nel 2026, mentre l'Indonesia ha avviato un progetto pilota per l'energia a carbone nel 2025, indicando un effetto a catena in tutta l'ASEAN. Gli Emirati Arabi Uniti hanno introdotto un quadro volontario e l'Arabia Saudita ha stanziato 10 miliardi di dollari per progetti di compensazione, posizionando i paesi del Golfo sia come acquirenti che come fornitori nel mercato del carbonio. Sebbene la liquidità rimanga inferiore a quella dell'EU ETS, si prevede che i limiti combinati di questi sistemi supereranno i 3-4 miliardi di tonnellate di CO₂e entro il 2030, ampliando la portata del mercato dei crediti di carbonio. Gli scambi transfrontalieri ai sensi dell'articolo 6 stanno prendendo slancio, con 99 accordi bilaterali e oltre 1,000 progetti di gasdotti registrati entro la fine del 2025. (1) Convenzione quadro delle Nazioni Unite sui cambiamenti climatici, "Database delle attività dell'articolo 6", unfccc.int
Gli impegni aziendali per raggiungere zero emissioni nette accelerano la domanda di VCM
Oltre 10,000 aziende si sono impegnate a raggiungere emissioni nette pari a zero entro il 2025, e più di 5,000 hanno ottenuto la convalida dall'iniziativa Science Based Targets. Tale convalida richiede una riduzione annuale delle emissioni del 4.2%, in linea con un percorso di 1.5 °C. L'introduzione del quadro Net Zero V2 nel febbraio 2025 ha incorporato il concetto di "Responsabilità Continua in materia di Emissioni", riconoscendo formalmente i crediti ex post all'interno dei percorsi obiettivo. Questo cambiamento di politica ha contribuito a un aumento delle rinunce volontarie, raggiungendo 211 milioni di tCO₂e nel 2025, con una crescita del 9% su base annua. I crediti di rimozione, inclusi quelli derivanti dalla cattura diretta dall'aria, dal biochar e dall'alterazione accelerata, sono quotati tra 100 e 300 dollari USA per tCO₂, il che rappresenta un premio da 20 a 60 volte superiore rispetto ai tradizionali crediti di compensazione, a testimonianza della preferenza degli acquirenti per la permanenza. Inoltre, l'Integrity Council ha etichettato 400 milioni di crediti entro la fine del 2024, il che ha aumentato i ritiri di crediti con etichetta CCP dal 3% al 7% del volume totale nel 2025, evidenziando un passaggio verso un'offerta di crediti ad alta integrità. (2) The Integrity Council for the Voluntary Carbon Market , icvcm.org
Aumento dei meccanismi di fissazione del prezzo del carbonio e prezzi più elevati delle quote
Nel 2026, i prezzi delle quote UE si sono attestati in media tra 84 e 93 euro per tCO₂ nell'ambito della riduzione annua del 4.3% del limite massimo della Fase IV. (3) Commissione europea, “Sistema di scambio delle emissioni dell'UE (EU ETS)”, europa.eu. Il programma della California ha registrato cessioni d'asta superiori a 35 dollari USA per tCO₂, mentre le quote RGGI sono state scambiate a circa 15 dollari USA. In Corea del Sud, il K-ETS ha ridotto le assegnazioni gratuite, spingendo i prezzi a 25,000-30,000 KRW (19-23 dollari USA) per tCO₂. I prezzi di conformità più elevati stanno innalzando la base per i crediti volontari che soddisfano i criteri di robustezza, aumentando così le opportunità di arbitraggio tra i mercati. Il Meccanismo di accreditamento congiunto del Giappone, che collabora con 29 nazioni partner, facilita il trasferimento tecnologico e la generazione di compensazioni nel Sud-est asiatico e in Africa, dimostrando come i sistemi nazionali possano contribuire a un'offerta volontaria aggiuntiva.
Obblighi di divulgazione di ambito 3: revoca della richiesta di credito
La Direttiva UE sulla rendicontazione di sostenibilità aziendale è entrata in vigore nel 2024, imponendo alle grandi aziende di misurare le emissioni lungo la catena del valore, che spesso sono da cinque a dieci volte superiori alle emissioni operative. Entro il 2025, gli standard IFRS S1 e S2 sono stati adottati in oltre 20 giurisdizioni, standardizzando i requisiti di informativa e ponendo l'accento sulle emissioni residue in settori come l'aviazione, il cemento e l'acciaio. Con opzioni di abbattimento interne limitate, le aziende si affidano sempre più ai crediti di rimozione. Ad esempio, l'impianto Mammoth di Climeworks ha aumentato la sua capacità di catturare 36,000 tCO₂ all'anno nel 2024, mentre il progetto North Star BECCS di Svante cattura 140,000 tCO₂ all'anno. BloombergNEF prevede che l'offerta volontaria di crediti di carbonio raggiungerà i 2.6 miliardi di tCO₂e entro il 2030, con i processi di rimozione che rappresenteranno una quota crescente, evidenziando il costante aumento della domanda.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L’eccesso di offerta di crediti di bassa qualità erode la fiducia degli acquirenti | -4.30% | Mercati volontari globali | A breve termine (≤ 2 anni) |
| Standard globali frammentati e rischi di doppio conteggio | -3.70% | Scambi transfrontalieri ai sensi dell'articolo 6 | Medio termine (2-4 anni) |
| Le tensioni geopolitiche tra CBAM e Paesi Bassi limitano i flussi. | -2.80% | corridoi commerciali dell'UE | Medio termine (2-4 anni) |
| Le preoccupazioni relative alla responsabilità di storno stanno danneggiando il finanziamento del settore forestale. | -2.10% | Regioni tropicali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'eccesso di offerta di crediti di bassa qualità erode la fiducia degli acquirenti
I crediti di carbonio per le energie rinnovabili e le stufe emessi prima del 2020 sono entrati nel mercato nel 2025 a prezzi inferiori a 5 dollari per tonnellata di CO₂, con un impatto negativo sulla percezione dell'addizionalità. Secondo le valutazioni di BeZero Carbon, le unità con classificazione C vengono scambiate a un sesto del prezzo dei progetti con classificazione BBB+. Shell ha ridotto i suoi ritiri da 14 milioni di tonnellate di CO₂ equivalente nel 2024 a 9.75 milioni nel 2025, spostando la sua attenzione sulle rimozioni. Dei 650 milioni di crediti emessi nel 2024, solo 400 milioni sono stati etichettati dall'Integrity Council, lasciando le scorte non etichettate in difficoltà nell'attrarre acquirenti. Di conseguenza, gli sviluppatori si trovano ad affrontare periodi di ammortamento più lunghi quando i prezzi dei crediti di carbonio scendono al di sotto dei 10 dollari per tonnellata di CO₂, ritardando nuovi progetti forestali e di energia rinnovabile. La fiducia del mercato dipenderà dalla rapida espansione dei sistemi di valutazione e delle verifiche da parte di terzi per distinguere la qualità del prodotto.
Standard globali frammentati e rischi di doppio conteggio
Alla fine del 2025, l'attuazione dell'articolo 6 mostrava progressi limitati, con solo 99 accordi bilaterali e 1,041 progetti di gasdotti in essere, privi di standard contabili uniformi. L'assenza di adeguamenti corrispondenti coerenti consente sia ai paesi ospitanti che a quelli acquirenti di rivendicare le stesse riduzioni delle emissioni, compromettendo l'integrità del sistema. Diversi standard volontari, tra cui Verra VCS, Gold Standard e Climate Action Reserve, utilizzano metodologie differenti, il che comporta costi di conformità più elevati per la multicertificazione e crea confusione tra gli acquirenti aziendali. Inoltre, la mancanza di un registro universale ostacola il monitoraggio in tempo reale delle transazioni. Tuttavia, la partnership di Verra con S&P Global, prevista per il 2025, mira a risolvere questo problema entro il 2026. Fino a quando non si raggiungerà l'armonizzazione, l'arbitraggio nelle giurisdizioni con normative permissive sopprimerà i segnali di prezzo di alta qualità e smorzerà l'interesse degli investitori.
Analisi del segmento
Per tipologia: Conformità Dominanza Maschere Aumento volontario
Nel 2025, i sistemi di conformità hanno rappresentato il 98.22% del volume totale, trainati principalmente dal sistema EU ETS e dal limite imposto dalla Cina a 8 miliardi di tCO₂e. La liquidità degli scambi ha facilitato solide attività di copertura, con l'Intercontinental Exchange che ha compensato 20.9 milioni di contratti ambientali durante l'anno. Nel frattempo, il segmento volontario ha mostrato una forte traiettoria di crescita, con un CAGR del 42.15%, supportato dall'iniziativa Science Based Targets (SBTi) che riconosce i crediti ex post e dalle crescenti pressioni legate alle emissioni di Scope 3. Questa crescita sta gradualmente riducendo il tradizionale divario tra i mercati di conformità e quelli volontari.
Sembra probabile una convergenza dei prezzi, dato che le compagnie aeree acquistano unità idonee al CORSIA e integrano la domanda di rimozioni con tag di integrità. Questa tendenza sta incoraggiando gli emittenti volontari ad adottare standard di monitoraggio, rendicontazione e verifica (MRV) di livello conforme. Se raggiunta, una convergenza di successo potrebbe espandere il mercato dei crediti di carbonio per gli sviluppatori di progetti in grado di soddisfare i requisiti sia dei regimi di conformità che di quelli volontari.
Per tipologia di credito: i crediti di compensazione forestale superano i REC
Nel 2025, i certificati di energia rinnovabile rappresentavano il 41.8% della quota di mercato, ma erano oggetto di scetticismo in merito all'addizionalità, il che limitava i prezzi al di sotto dei 5 dollari USA per tonnellata di CO₂. I crediti forestali e di utilizzo del suolo, che si prevede cresceranno a un CAGR del 39.2%, beneficiano dei vantaggi collaterali in termini di biodiversità e dell'ammissibilità ai sensi del CORSIA, sebbene gli investitori rimangano preoccupati per i rischi di inversione. Le tecnologie emergenti di rimozione, pur essendo più costose, soddisfano i criteri di permanenza apprezzati dai marchi globali, indicando un potenziale spostamento a lungo termine verso unità ad alta integrità, nonostante le iniziali limitazioni dell'offerta.
La copertura assicurativa per il 5-10% delle emissioni forestali nel 2025 è in espansione, mentre il monitoraggio, la rendicontazione e la verifica (MRV) basato su satellite riduce significativamente i costi di verifica, attirando capitali istituzionali. Con premi per le rimozioni che vanno da 100 a 300 dollari per tonnellata di CO₂, si prevede un aumento della quota di mercato delle rimozioni basate sulla natura e su interventi ingegneristici, influenzando l'andamento dei prezzi nei vari registri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di consegna: i derivati guadagnano terreno con l'intensificarsi delle operazioni di copertura.
Nel 2025, le transazioni spot hanno rappresentato il 59.9% del totale, spinte dagli obblighi di conformità immediati e dai pensionamenti aziendali. Al contrario, si prevede che i contratti futures e forward cresceranno a un tasso di crescita annuo composto (CAGR) del 37.4% fino al 2031, poiché le aziende privilegiano la stabilità dei prezzi a fronte delle fluttuazioni dei prezzi delle quote UE, che hanno oscillato tra 60 e 100 euro (da 68.60 a 114.33 dollari) nell'arco di dodici mesi. L'introduzione del contratto CORSIA CP1 di ICE e dei futures sulla Garanzia di Origine di EEX evidenzia le prime fasi di sviluppo del mercato dei derivati.
La standardizzazione rimane una sfida fondamentale nel mercato volontario, dove la diversità degli attributi dei progetti ostacola la quotazione in borsa. Se le iniziative di tokenizzazione si rivelassero efficaci, la creazione di panieri fungibili potrebbe incrementare l'attività del mercato secondario ed espandere il mercato dei crediti di carbonio, attirando capitali focalizzati sulle opportunità di trading.
Per utente finale: i trasporti si affermano come settore leader nella crescita
Nel 2025, il settore dell'energia e dei servizi di pubblica utilità ha rappresentato il 63.3% della domanda, trainato dai limiti imposti per legge alle centrali a carbone e a gas. Si prevede che il settore dei trasporti registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 40.3%, grazie al mandato di compensazione di 79.25 milioni di tonnellate previsto dalla Fase 2 del CORSIA e agli obiettivi di emissioni nette zero dell'Organizzazione marittima internazionale.
La disponibilità limitata di carburante sostenibile per l'aviazione, stimata a soli 600 milioni di litri nel 2025, rende necessario un significativo ricorso ai crediti di compensazione da parte delle compagnie aeree. Poiché le compagnie aeree e di navigazione si trovano ad affrontare scadenze sempre più stringenti per la decarbonizzazione, è probabile che i crediti di rimozione e le unità di carbonio di origine naturale con permanenza garantita occupino posizioni di rilievo nelle strategie di approvvigionamento, ampliando così il mercato dei crediti di carbonio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato europeo dei crediti di carbonio
La quota di mercato prevista per l'Europa, pari al 76.1% nel 2025, evidenzia l'impatto del Sistema di scambio di quote di emissione dell'UE (EU ETS), che impone una riduzione annuale del limite massimo del 4.3%. Questo sistema è ulteriormente supportato dalla Riserva di stabilità del mercato, che ha contribuito a limitare l'offerta. I prezzi medi delle quote di emissione UE, compresi tra 84 e 93 euro (da 96.04 a 106.33 dollari) per tonnellata di CO₂ nel 2026, hanno generato una liquidità record su ICE ed EEX. Inoltre, il Meccanismo di adeguamento del carbonio alle frontiere ha esteso i costi interni del carbonio anche alle importazioni, consolidando la leadership di prezzo della regione. I ritiri volontari di crediti di carbonio hanno raggiunto i 50 milioni di tonnellate di CO₂, principalmente da parte di aziende con sede a Londra, Zurigo e Amsterdam, in quanto si stanno adeguando alla Direttiva sulla rendicontazione di sostenibilità aziendale.
Mercato dei crediti di carbonio nella regione Asia-Pacifico
La regione Asia-Pacifico è sulla buona strada per un tasso di crescita annuo composto (CAGR) del 38.7% fino al 2031, trainata dall'ampliamento del sistema ETS cinese, che fissa un limite massimo di 8 miliardi di tonnellate di CO₂ equivalente a prezzi compresi tra 60 e 70 CNY (8.83-10.30 USD) per tonnellata di CO₂. L'India si sta preparando a lanciare il proprio programma nazionale nel 2026. Altri sviluppi includono il sistema K-ETS della Corea del Sud, il programma pilota indonesiano e gli emergenti scambi bilaterali ai sensi dell'articolo 6, che nel complesso stanno plasmando un ecosistema multi-mercato. A supporto di questa crescita, l'infrastruttura di scambio si sta evolvendo: Xpansiv ha stretto una partnership con la Borsa di Macao nel febbraio 2026 per stabilire benchmark regionali, mentre AirCarbon Exchange si rivolge agli acquirenti del settore aeronautico.
Mercato dei crediti di carbonio in Nord America, America Latina e Medio Oriente e Africa
Nel 2025, il Nord America ha rappresentato circa 500 milioni di tonnellate di CO₂ di emissioni soggette a limitazioni, attraverso programmi come il sistema cap-and-trade della California, la Regional Greenhouse Gas Initiative (RGGI) e il meccanismo di backstop del Canada, con prezzi compresi tra 15 e 35 dollari USA per tonnellata di CO₂. Nodal Exchange ha raggiunto livelli record di assegnazione di quote di emissione, a testimonianza della crescente partecipazione alle operazioni di copertura. Nel frattempo, l'America Latina, il Medio Oriente e l'Africa si trovano ancora nelle fasi iniziali dello sviluppo del mercato, ma sono fondamentali come fornitori di crediti di compensazione. Il sistema ETS previsto dal Brasile e il fondo di progetto da 10 miliardi di dollari USA dell'Arabia Saudita hanno il potenziale per incrementare la generazione di crediti di origine naturale da esportare agli acquirenti in Europa e Asia.
Panorama competitivo
Il mercato è moderatamente frammentato. Verra e Gold Standard hanno rappresentato la maggior parte delle emissioni volontarie nel 2025, mentre piattaforme digitali come Climate Impact X e Thallo utilizzano la tecnologia blockchain per ridurre gli attriti legati all'emissione. Le borse dominano i flussi di compliance, con ICE da sola che elabora oltre 1 miliardi di dollari di valore ambientale nozionale. Tuttavia, il lancio previsto di Xpansiv nella regione Asia-Pacifico nel 2026 indica un potenziale spostamento verso la decentralizzazione regionale. Gli accordi di offtake aziendali bypassano sempre più gli intermediari, come dimostrano i 9.75 milioni di tonnellate di CO₂ eliminate da Shell nel 2025 e l'aumento dell'80% a 6.44 milioni di tonnellate da parte di Eni, a testimonianza di diverse strategie di approvvigionamento e di una crescente preferenza per i crediti di rimozione.
Esistono opportunità nel settore della rimozione di CO2 ad alta integrità, con BloombergNEF che riporta una capacità di cattura operativa inferiore a 1 milione di tonnellate oggi, rispetto ai 4.8 miliardi di tonnellate previsti entro il 2050. L'integrazione verticale sta prendendo piede, come dimostra l'acquisizione di Pachama da parte di Carbon Direct nel novembre 2025, che mira a integrare MRV, sviluppo di progetti e trading. Allo stesso modo, la partnership di Verra con S&P Global cerca di combinare i dati di registro con l'analisi per migliorare la trasparenza lungo tutta la catena del valore. Le aziende che integrano con successo MRV, tokenizzazione e fornitura di liquidità sono ben posizionate per assicurarsi margini elevati in un ecosistema caratterizzato da asimmetria informativa.
Leader del settore dei crediti di carbonio
Polo Sud
Un nuovo clima (Bluesource)
Impatto climatico X
Prodotti ambientali Shell
Mercati in evoluzione
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Svante ha acquisito Carbon Alpha per promuovere il progetto North Star BECCS in Canada. Questa iniziativa cattura 140,000 tonnellate di CO2 all'anno da una cartiera e le stocca permanentemente nel sottosuolo. Si tratta di uno dei più grandi impianti di cattura del carbonio da bioenergia operativi al mondo, a dimostrazione della fattibilità commerciale dei crediti di rimozione su larga scala.
- Gennaio 2025: l'Indonesia lancia IDXCarbon con un prezzo di apertura di 8 USD a tonnellata e 1.735 milioni di tCO₂e quotate da progetti energetici.
- Dicembre 2024: Verra collabora con la Carbon Roundtable argentina, una coalizione composta da oltre 45 entità coinvolte nei mercati del carbonio del paese. La Roundtable mira a rafforzare la posizione dell'Argentina come partecipante di spicco nei mercati globali del carbonio.
- Maggio 2024: Google, Meta, Microsoft e Salesforce hanno fondato la Symbiosis Coalition, con l'obiettivo di raggiungere 20 milioni di tonnellate di CO₂e di assorbimento di CO₂e attraverso metodi naturali entro il 2030.
Ambito del rapporto sul mercato globale dei crediti di carbonio
Un credito di carbonio è un certificato negoziabile che rappresenta la rimozione o la prevenzione dell'emissione di una tonnellata di anidride carbonica o di gas serra equivalenti dall'atmosfera. Consente alle organizzazioni di compensare le proprie emissioni finanziando iniziative come la riforestazione o progetti di energia rinnovabile, supportando un approccio basato sul mercato per la mitigazione dei cambiamenti climatici.
Il rapporto sul mercato globale dei crediti di carbonio è segmentato per tipologia, tipo di credito, modalità di consegna, utente finale e area geografica. Per tipologia, il mercato è segmentato in mercato del carbonio di conformità e mercato del carbonio volontario. Per tipo di credito, il mercato è segmentato in certificati di energia rinnovabile, compensazioni forestali e di utilizzo del suolo, crediti di efficienza energetica e miglioramenti dei processi industriali. Per modalità di consegna, il mercato è segmentato in spot e future/forward. Per utente finale, il mercato è segmentato in energia e servizi di pubblica utilità, trasporti, produzione industriale, agricoltura e silvicoltura. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei crediti di carbonio in 18 paesi delle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate sulla base del valore (USD).
| Conformità al mercato del carbonio |
| Mercato volontario del carbonio |
| Certificati di energia rinnovabile (REC) |
| Compensazioni forestali e di uso del suolo |
| Titoli di Efficienza Energetica |
| Miglioramenti dei processi industriali |
| Spot (fisico) |
| Contratti futures/forward |
| Energia e Utilities |
| Trasporti |
| Industria manifatturiera |
| Agricoltura e silvicoltura |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Conformità al mercato del carbonio | |
| Mercato volontario del carbonio | ||
| Per tipo di credito | Certificati di energia rinnovabile (REC) | |
| Compensazioni forestali e di uso del suolo | ||
| Titoli di Efficienza Energetica | ||
| Miglioramenti dei processi industriali | ||
| Per tipo di consegna | Spot (fisico) | |
| Contratti futures/forward | ||
| Per utente finale | Energia e Utilities | |
| Trasporti | ||
| Industria manifatturiera | ||
| Agricoltura e silvicoltura | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei crediti di carbonio entro il 2031?
Si prevede che il mercato dei crediti di carbonio raggiungerà un valore di 5.13 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 32.32% a partire dal 2026.
Quale segmento sta crescendo più velocemente?
Il segmento delle emissioni di carbonio volontarie guida la crescita con un CAGR previsto del 42.15% fino al 2031, grazie all'accelerazione delle strategie di emissioni zero da parte degli acquirenti aziendali.
Perché i crediti per la rimozione hanno un prezzo superiore rispetto ai crediti per l'evitamento?
Le opzioni di rimozione come la cattura diretta dell'aria offrono una soluzione permanente, con costi che variano dai 100 ai 300 dollari per tonnellata di CO₂ rispetto ai 10-50 dollari della maggior parte dei sistemi di riduzione delle emissioni basati sulla natura.
Cosa determina la rapida crescita nell'area Asia-Pacifico?
L'ampliamento del sistema ETS cinese, l'imminente ingresso dell'India nel mercato e i nuovi progetti pilota dell'ASEAN stanno incrementando la domanda regionale, generando una prospettiva di crescita annua composta (CAGR) del 38.7%.
In che modo il modello CBAM influenza il commercio globale?
Il meccanismo di adeguamento del carbonio alle frontiere applica alle importazioni i costi del carbonio a livello UE, limitando la fungibilità dei crediti esteri più economici e orientando le catene di approvvigionamento verso una produzione a basse emissioni di carbonio.


