

Dimensioni e quota del mercato dell'audio per auto
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
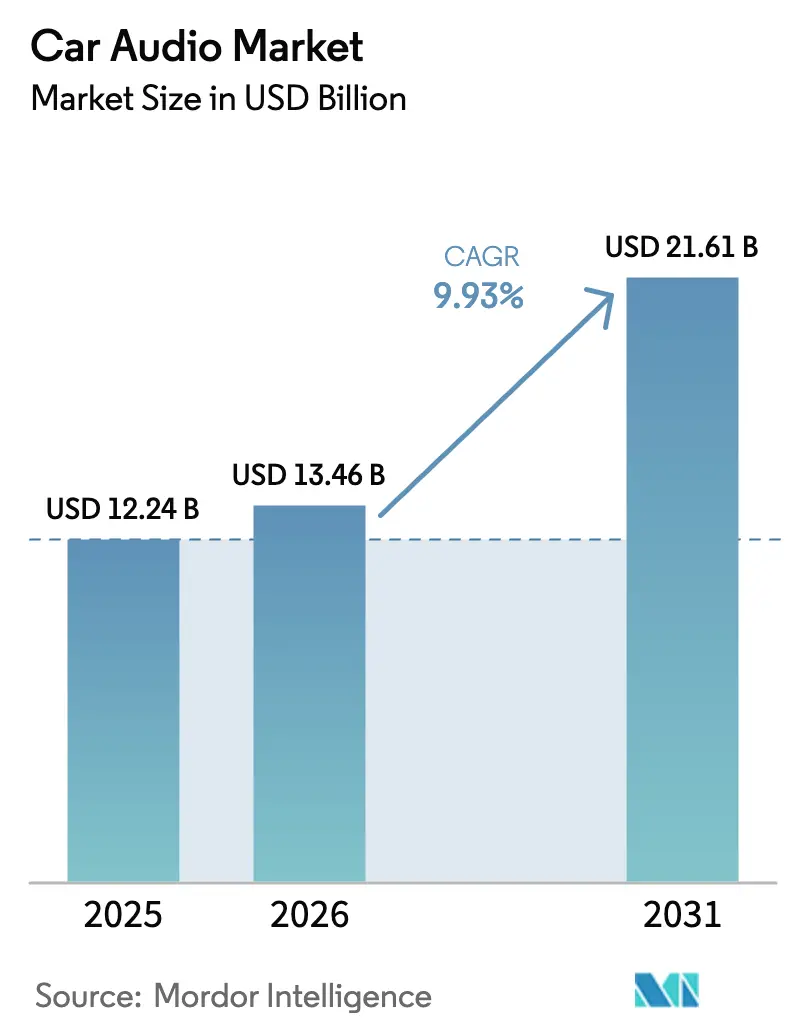
| Dimensione del mercato (2026) | 13.46 miliardo di dollari |
| Dimensione del mercato (2031) | 21.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.93% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato audio per auto di Mordor Intelligence
Il mercato dell'audio per auto aveva un valore di 12.24 miliardi di dollari nel 2025 e si prevede che crescerà da 13.46 miliardi di dollari nel 2026 a 21.61 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.93% durante il periodo di previsione (2026-2031). L'espansione è trainata dalla rapida migrazione verso veicoli definiti via software, dalla crescente domanda dei consumatori di interfacce a controllo vocale e dalla vendita di pacchetti audio immersivi 3D. Le case automobilistiche considerano l'acustica premium dell'abitacolo come un elemento distintivo che supporta il posizionamento del marchio e i flussi di entrate da abbonamento nel mercato dell'audio per auto. I fornitori sono impegnati nella corsa all'ottimizzazione degli amplificatori di Classe D per risparmiare energia della batteria nei veicoli elettrici, mentre gli aggiornamenti over-the-air (OTA) mantengono aggiornate le flotte in servizio senza la necessità di modifiche fisiche. La spinta regionale è più forte nell'Asia-Pacifico, dove i cicli di prodotto brevi e l'elevata penetrazione dei veicoli elettrici accelerano l'aggiornamento tecnologico.
Punti chiave del rapporto
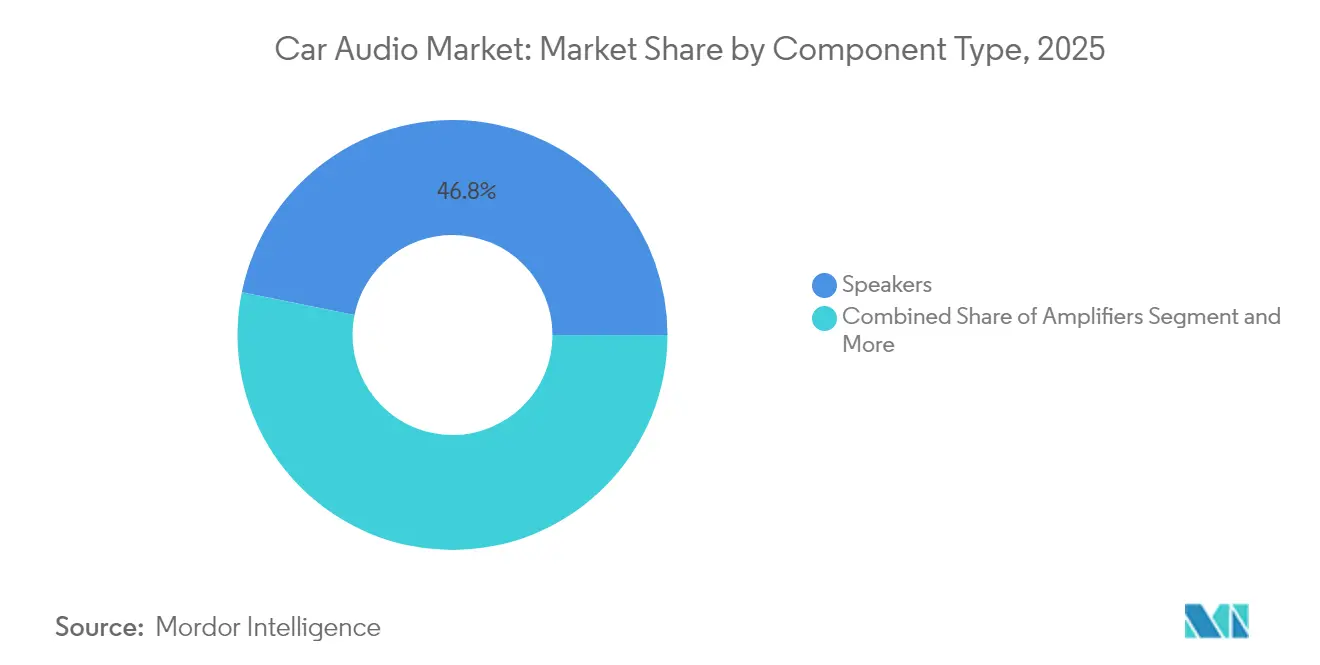
- In base al tipo di componente, nel 46.81 gli altoparlanti erano i principali protagonisti del mercato dell'audio per auto, con una quota del 2025%; si prevede che gli amplificatori di classe D registreranno il CAGR più rapido, pari all'11.41%, fino al 2031.
- In base alla tipologia di veicolo, nel 41.63 i SUV hanno conquistato una quota del 2025% del mercato dell'audio per auto e sono destinati a crescere a un CAGR dell'11.19% entro il 2031.
- Per quanto riguarda la modalità di gestione del suono, nel 62.74 il controllo manuale deteneva una quota del 2025% del mercato dell'audio per auto, mentre la personalizzazione basata sull'intelligenza artificiale si sta espandendo a un CAGR del 20.06%.
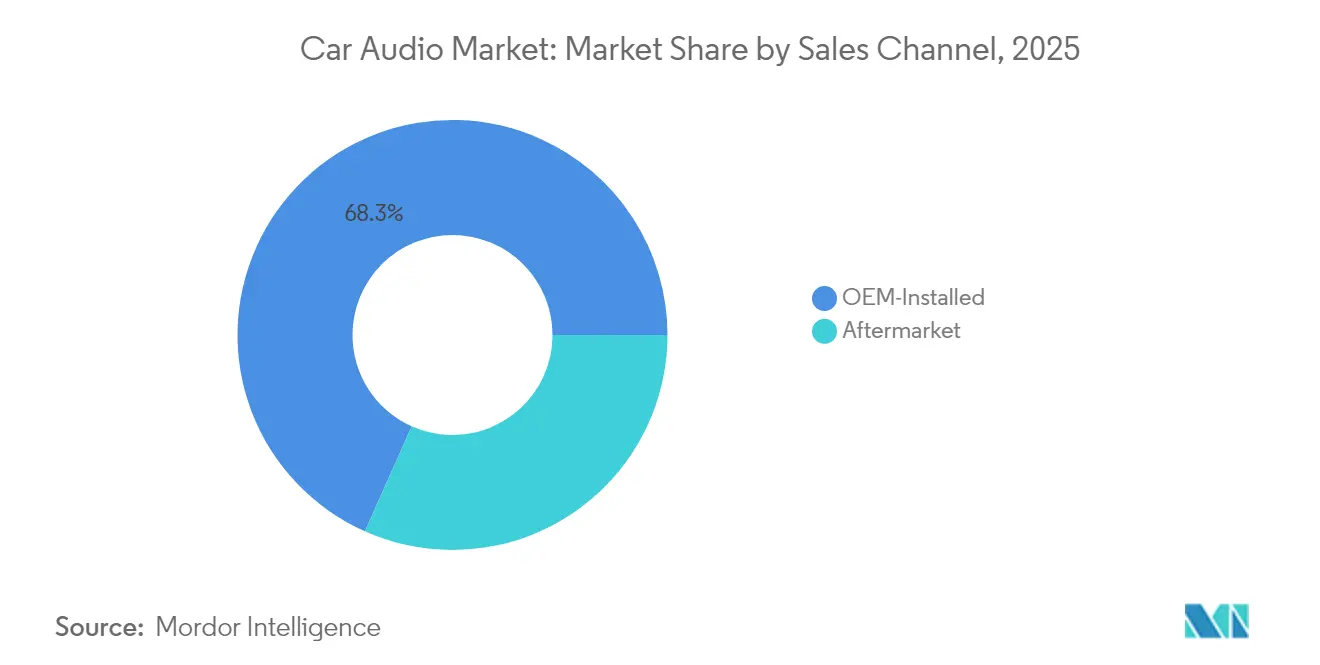
- Per canale di vendita, nel 68.32 i sistemi installati dagli OEM rappresentavano il 2025% del mercato car audio; il mercato aftermarket sta avanzando a un CAGR del 12.18%.
- In base alla tecnologia di connettività, nel 51.97 le soluzioni cablate hanno mantenuto il 2025% della quota di mercato dell'audio per auto, mentre la banda ultralarga wireless sta crescendo a un CAGR del 15.48%.
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota del 43.23% del mercato dell'audio per auto nel 2025 e la più alta previsione di CAGR dell'11.14% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'audio per auto
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Baseline audio a controllo vocale | + 2.8% | Globale, con adozione anticipata in Nord America e UE | Medio termine (2-4 anni) |
| Migrazione degli amplificatori di classe D | + 2.1% | Globale, concentrato nei mercati dei veicoli elettrici dell'APAC e del Nord America | A lungo termine (≥ 4 anni) |
| Pacchetti audio 3D/immersivi | + 1.9% | Segmenti premium del Nord America e dell'UE, in espansione verso l'APAC | Medio termine (2-4 anni) |
| Funzionalità audio SDV | + 1.7% | Globale, guidata da Tesla e dagli OEM cinesi | A breve termine (≤ 2 anni) |
| Kit di aggiornamento Plug-And-Play | + 1.4% | Mercato post-vendita in Nord America e UE, emergente nell'APAC | A breve termine (≤ 2 anni) |
| Design degli altoparlanti più leggeri | + 1.2% | Globale, priorità nei mercati focalizzati sui veicoli elettrici | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Audio di base a controllo vocale nei veicoli MY-27
Volkswagen integra già un assistente basato su ChatGPT nel suo portfolio europeo che supporta i comandi conversazionali [1] “Volkswagen Voice Command Integration,” Volkswagen Newsroom, volkswagen.com . Il cambiamento elimina i pulsanti fisici, libera spazio sul cruscotto e consente aggiornamenti a pagamento erogati tramite voce, influenzando l'innovazione in tutto il mercato dell'audio per auto. I fornitori devono assicurarsi partnership con l'IA in anticipo perché le case automobilistiche vincolano gli stack preferiti a lunghi cicli di sviluppo che congelano le specifiche con anni di anticipo. La tendenza aumenta anche le aspettative in materia di privacy, spingendo verso l'elaborazione on-device che evita la latenza del cloud e l'esposizione dei dati.
Migrazione degli amplificatori di classe D per l'efficienza dei veicoli elettrici
Le architetture dei veicoli elettrici non tollerano sprechi di watt. I modelli in Classe D raggiungono un'efficienza del 90%, estendendo l'autonomia e riducendo il carico termico. Gli stabilimenti asiatici specificano la Classe D nei modelli di fascia media, spingendo gli ingegneri nordamericani a seguire l'esempio. Il nuovo silicio integra la modulazione a singolo induttore che riduce il numero di componenti e le dimensioni della scheda, semplificando l'installazione in cruscotti affollati. I team di approvvigionamento OEM preferiscono fornitori che offrono moduli predisposti per il retrofit su piattaforme legacy, garantendo una riproduzione audio uniforme e soddisfacendo al contempo requisiti di efficienza più rigorosi. Il risparmio energetico incrementale, sebbene limitato per veicolo, si estende a milioni di unità e quindi ha un peso strategico per la conformità alle emissioni di carbonio a livello di flotta nel mercato dell'audio per auto.
Upselling di pacchetti audio 3D/immersivi
I sistemi surround immersivi creano opzioni ad alto margine che gli acquirenti aggiungono volentieri alla schermata di pagamento. Dolby Laboratories equipaggerà la gamma elettrica Cadillac del 2026 con funzionalità Atmos, segnalando che l'audio spaziale è passato dalle concept car al lusso mainstream [2] "Dolby e General Motors portano Dolby Atmos sull'intera gamma di veicoli elettrici Cadillac del 2026", Dolby Laboratories Investor Relations, dolby.com . Il profitto lordo sulle modalità audio abilitate dal software spesso supera il 60%, sostenendo le entrate oltre la vendita iniziale. Poiché le funzioni autonome aumentano il tempo di permanenza in cabina, i consumatori apprezzano la riproduzione di qualità cinematografica che trasforma i veicoli in centri di intrattenimento personali. I costi dei componenti diminuiscono con il volume, consentendo alle funzionalità premium di estendersi ai livelli di allestimento di prezzo medio in tutto il mercato dell'audio per auto.
La funzione audio SDV si sblocca tramite OTA
Una volta che un veicolo esce dalla linea di produzione, le funzionalità audio non rimangono più statiche. Le case automobilistiche ora rilasciano aggiornamenti OTA (Over-The-Air) che attivano preset dell'equalizzatore, canali audio aggiuntivi o la cancellazione adattiva del rumore. Questo modello orientato ai servizi può dimezzare i costi di sviluppo, spostando le modifiche tardive nelle release software. L'OTA fornisce anche dati utente anonimizzati che guidano la messa a punto iterativa, influenzando le future roadmap di prodotto. I primi ad adottare questa tecnologia, come gli specialisti globali di veicoli elettrici, dimostrano che i download a pagamento migliorano il valore a vita del prodotto, e i marchi tradizionali stanno replicando questo modello per mantenere la competitività nel mercato dell'audio per auto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ritardi nella certificazione della sicurezza informatica | -2.3% | Globale, in particolare UE ai sensi del regolamento ONU n. 155 | A breve termine (≤ 2 anni) |
| Carenza di microfoni DSP e MEMS | -1.8% | Catena di fornitura globale, impatto concentrato sulla produzione APAC | Medio termine (2-4 anni) |
| Compressione del margine di diritto alla riparazione | -1.2% | Focus normativo su Nord America e UE | Medio termine (2-4 anni) |
| Limitazioni del numero di altoparlanti | -0.9% | Mercati globali dei veicoli elettrici, priorità in Europa e Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ritardi nella certificazione di sicurezza informatica SDV
Da luglio 2024, tutte le nuove auto vendute nell'UE devono essere conformi al Regolamento ONU n. 155. Laboratori come TÜV SÜD segnalano code per gli slot di approvazione, il che posticipa i programmi di lancio e il riconoscimento dei ricavi [3] “Mandatory digital shield for all new cars,” TÜV SÜD, tuvsud.com . I fornitori di audio più piccoli non dispongono di team dedicati alla sicurezza informatica, il che mette a dura prova i budget di progetto e talvolta porta gli OEM a isolare i domini audio dalle reti ad alto rischio, limitando l'integrazione di funzionalità avanzate. Ogni ritardo comprime la roadmap tecnologica e riduce la finestra per monetizzare gli aggiornamenti audio, frenando la crescita a breve termine del mercato dell'audio per auto.
Carenza di DSP e microfoni MEMS di livello automobilistico
La qualificazione per il settore automobilistico richiede componenti che resistano a vibrazioni e temperature estreme per 15 anni, condizioni che i componenti di consumo non possono soddisfare. La capacità produttiva delle fonderie rimane limitata, in particolare per i nodi a segnale misto a 28 nanometri utilizzati nei processori di segnale digitale. Tempi di consegna fino a 60 settimane impongono la riprogettazione incentrata su silicio di seconda fonte, spesso compromettendo il numero di canali o il sovraccarico di elaborazione. Gli array di riconoscimento vocale richiedono più microfoni MEMS e la disponibilità limitata costringe gli OEM a scaglionare il lancio delle funzionalità, ritardando la penetrazione della personalizzazione basata sull'intelligenza artificiale nel mercato dell'audio per auto.
Analisi del segmento
Per tipo di componente: altoparlanti Valore acustico di ancoraggio
Gli altoparlanti hanno contribuito per il 46.81% alla quota di mercato dell'audio per auto nel 2025, sottolineando il loro ruolo di principale driver percettivo della qualità audio. La domanda di design a diaframma sottile che utilizzano materiali compositi leggeri è in aumento, consentendo alle case automobilistiche di integrare i driver all'interno di rivestimenti interni e sedili senza aggiungere massa. Gli amplificatori in classe D seguono come componente ad alta crescita con un CAGR dell'11.41%, spinti dai budget energetici dei veicoli elettrici che penalizzano l'inefficienza. Le tendenze all'integrazione favoriscono i controller audio system-on-chip che uniscono elaborazione digitale, amplificazione e diagnostica in un unico contenitore, riducendo il peso del cablaggio e i tempi di assemblaggio.
Nel mercato dell'audio per auto, le architetture software-defined spostano l'equalizzazione e la gestione del volume da unità DSP discrete a domini di elaborazione centralizzati. Questa semplificazione libera spazio sul cruscotto, ma impone requisiti di precisione più elevati ai coni degli altoparlanti, che devono riprodurre fedelmente gli output algoritmici. I produttori rispondono con woofer a basso profilo che estendono la risposta in frequenza al di sotto dei 30 Hz senza la necessità di ingombranti casse acustiche. Gli eccitatori piezoelettrici, in grado di trasformare i pannelli delle portiere in superfici risonanti, entrano nella fase di produzione pilota, promettendo una riduzione del volume di imballaggio fino al 90%.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: i SUV superano gli altri formati
I SUV rappresentavano il 41.63% del mercato dell'audio per auto nel 2025 e detengono le previsioni di CAGR più elevate, pari all'11.19%, fino al 2031. I loro abitacoli più ampi consentono il posizionamento di ulteriori altoparlanti, consentendo sistemi immersivi a 19 canali a un prezzo premium. Le linee del tetto alte facilitano l'installazione di antenne per subwoofer wireless che mantengono le prestazioni dei bassi senza vibrazioni strutturali. Le berline a due volumi e a due volumi perdono quote di mercato a favore dei crossover, ma mantengono volumi di vendita in regioni sensibili ai costi, dove le carrozzerie compatte rimangono popolari. Le auto sportive occupano posizioni di nicchia, ma spesso specificano sistemi audio di punta per giustificare il pedigree del marchio.
Con la diffusione dell'elettrificazione, i SUV si stanno trasformando in veri e propri hub lifestyle, consentendo chiamate di lavoro, sessioni di gioco e streaming di contenuti durante le soste di ricarica. Questo profilo di utilizzo aumenta il tempo di permanenza, stimolando la propensione dei consumatori a pagare per un audio di qualità superiore. I produttori sfruttano piattaforme audio modulari che passano da 8 altoparlanti negli allestimenti base a 24 altoparlanti nelle varianti di lusso senza dover ricablare il sistema, ottimizzando i margini di profitto nel mercato dell'audio per auto.
Con la modalità di gestione del suono: la personalizzazione dell'IA si adatta rapidamente
La regolazione manuale ha dominato il mercato dell'audio per auto, con una quota del 62.74% nel 2025, ma si prevede che la personalizzazione basata sull'intelligenza artificiale si espanderà a un CAGR del 20.06%. Il cambiamento si basa su sensori biometrici che rilevano lo stress, la frequenza cardiaca e il tono vocale per creare playlist e regolare automaticamente l'equalizzazione. Il riconoscimento vocale rimane una modalità di transizione, a cavallo tra il controllo manuale e l'orchestrazione completa tramite intelligenza artificiale. Le case automobilistiche implementano modelli basati sul cloud che vengono eseguiti localmente per consentire un adattamento senza latenza durante la guida in galleria o in zone rurali con scarsa connettività.
I ricavi derivano da piani di abbonamento a livelli che sbloccano profili avanzati come l'audio anti-affaticamento o la modalità sonno per i bambini, rafforzando la redditività nel mercato dell'audio per auto. Le implementazioni dimostrano già una mappatura emozionale che allinea le tonalità musicali allo stato d'animo del conducente, rafforzando la differenziazione del marchio. I primi utilizzatori segnalano guadagni in termini di Net Promoter Score fino a 15 punti, a dimostrazione di un potenziale di crescita commerciale che va oltre l'ammortamento dell'hardware.
Per canale di vendita: il mercato dei ricambi torna a crescere
I sistemi OEM hanno contribuito a una quota di mercato del 68.32% nel settore car audio nel 2025, ma l'aftermarket cresce a un CAGR del 12.18%, trainato dai clienti fai-da-te che acquistano kit plug-and-play online. I configuratori basati su cloud abbinano i VIN dei veicoli agli adattatori per cablaggi, eliminando le incertezze di installazione. I proprietari di veicoli elettrici spesso richiedono aggiornamenti per i subwoofer per sostituire il mascheramento del rumore del motore rimosso con l'interruttore del gruppo propulsore, ottenendo così nuovi cicli di sostituzione.
Gli specialisti di car audio tradizionali passano dai margini hardware ai servizi di aggiornamento software che attivano le modalità surround o aggiornano i profili degli amplificatori. Queste tendenze aumentano il fatturato totale per veicolo, consolidando la rilevanza strategica dell'aftermarket nel mercato dell'audio per auto. Le dinamiche di canale creano opportunità per i fornitori che possono soddisfare sia i requisiti di integrazione OEM sia le richieste di personalizzazione aftermarket attraverso architetture di prodotto modulari e strategie di distribuzione flessibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Con la tecnologia di connettività: l'adozione wireless accelera
Protocolli cablati come MOST e A2B rappresentavano il 51.97% del mercato audio per auto nel 2025, poiché garantiscono una larghezza di banda costante e una latenza minima. Tuttavia, il supporto wireless a banda ultralarga (UWB) sta crescendo a un CAGR del 15.48%; entro il 2030, si prevede che il wireless supererà il cablaggio tradizionale negli allestimenti premium. L'UWB consente un posizionamento su scala centimetrica che associa i dispositivi personali a specifiche zone dei sedili, consentendo flussi di volume e contenuti personalizzati.
I chip dual-mode ora integrano Wi-Fi 7, Bluetooth 5.4 e UWB in un unico pacchetto, riducendo i materiali di costruzione di circa il 20%. Con l'avvento dei robo-taxi senza conducente, le linee guida per la sanificazione contactless favoriscono interni senza cavi, accelerando lo slancio del wireless nel mercato dell'audio per auto.
Analisi geografica
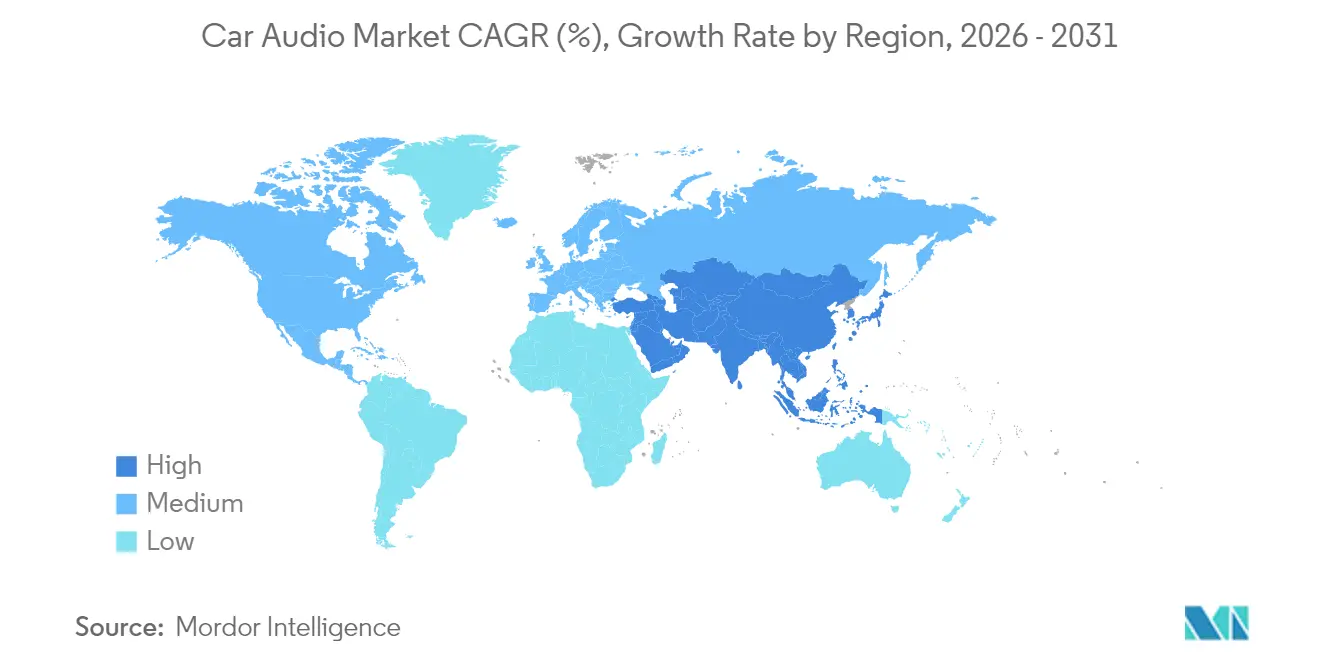
L'Asia-Pacifico era leader con una quota del 43.23% del mercato dell'audio per auto nel 2025 e si prevede che crescerà a un CAGR dell'11.14%. Si prevede che le case automobilistiche cinesi si assicureranno circa un quarto della quota di veicoli globali entro il 2030, sostenendo la domanda di grandi volumi di altoparlanti e amplificatori prodotti localmente. La politica industriale nazionale sovvenziona le catene di approvvigionamento nazionali, consentendo agli integratori di sistemi di ridurre i tempi di consegna a 20 mesi, la metà della durata dei programmi tradizionali. Corea del Sud e Giappone rafforzano lo slancio regionale attraverso ecosistemi avanzati di semiconduttori che alimentano moduli di amplificazione in Classe D, mentre l'India emerge come un hub di assemblaggio per le unità principali di infotainment del segmento entry-level.
Il Nord America è il secondo acquirente, trainato dalla preferenza dei consumatori per SUV e pick-up di grandi dimensioni che offrono un abitacolo spazioso per l'audio multicanale. La crescita è più lenta perché la penetrazione supera il 90%, tuttavia i tassi di aggiornamento rimangono elevati poiché le funzioni OTA prolungano il ciclo di vita delle funzionalità. I concessionari offrono in abbonamento periodi di prova con i nuovi modelli, convertendo circa il 25% dei proprietari in piani di ricavi ricorrenti.
L'Europa recepisce rigide normative informatiche che allungano i cicli di convalida. Ciononostante, l'Unione definisce tendenze nella progettazione acustica che alla fine si globalizzano, come i segnali acustici obbligatori per i pedoni sulle auto elettriche, che richiedono amplificazione intelligente e altoparlanti direzionali. Il Medio Oriente e l'America Latina presentano valori di riferimento più bassi, ma un'espansione a due cifre dovuta all'aumento del reddito disponibile e alle importazioni di unità principali premium dal mercato grigio. L'Africa rimane un mercato emergente, ma la domanda di integrazione con gli smartphone alimenta la futura adozione dell'audio wireless a costi ottimizzati nel mercato dell'audio per auto.
Panorama competitivo
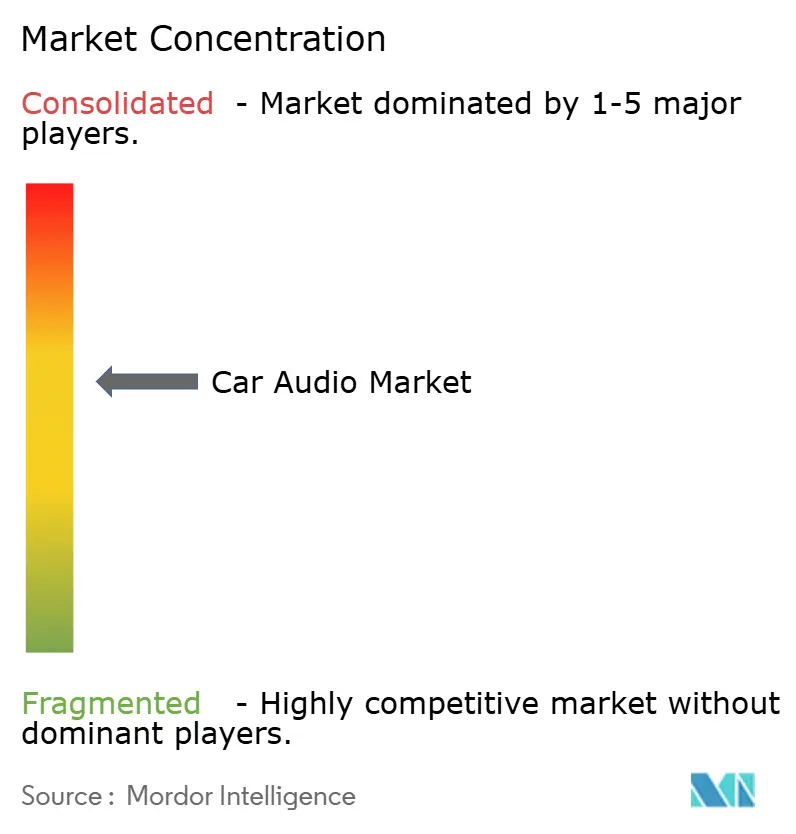
Il mercato dell'audio per auto è moderatamente concentrato. Le recenti transazioni ne rafforzano la profondità del portafoglio. Harman ha siglato un accordo per l'acquisizione dei marchi consumer di Sound United per 350 milioni di dollari a maggio 2025, ampliando la sua offerta di marchi premium. Gentex ha concluso l'acquisizione di VOXX International per 196 milioni di dollari ad aprile 2025, acquisendo le linee di prodotti Klipsch e Onkyo, in linea con le applicazioni acustiche dei veicoli. Dolby si è aggiudicata progetti vincenti che integrano Atmos nella gamma elettrica di Cadillac, dimostrando che è la proprietà dell'algoritmo, non l'hardware, a determinare il margine.
Le startup che si concentrano sull'analisi vocale basata sull'intelligenza artificiale concedono in licenza modelli di business a più fornitori di primo livello, a dimostrazione del fatto che la proprietà intellettuale rimane frammentata. Gli operatori storici rispondono istituendo fondi di venture capital per assicurarsi l'accesso anticipato a basi di codice promettenti.
Il potere contrattuale si sposta verso le case automobilistiche esperte nella gestione di software interno, costringendo i fornitori a offrire API aperte e framework firmware over-the-air. L'ecosistema risultante favorisce le aziende che integrano array di microfoni, amplificatori e back-end cloud in offerte coese, preservando la propria rilevanza nel mercato dell'audio per auto in continua evoluzione.
Leader del settore audio per auto
Bose Corporation
Panasonic Holdings Corp.
Harman International Industries Inc.
Continental AG
Hyundai Mobis Co.Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Harman International ha annunciato un accordo definitivo per l'acquisizione della divisione audio consumer Sound United di Masimo Corporation per 350 milioni di USD.
- Aprile 2025: Gentex Corporation completa l'acquisizione di VOXX International, integrando marchi audio premium e moduli irideo-biometrici.
- Marzo 2025: Dolby Laboratories e General Motors hanno confermato l'implementazione di Dolby Atmos nell'intera gamma di veicoli elettrici Cadillac del 2026, inclusi i modelli Escalade IQL e Lyriq-V.
Ambito del rapporto sul mercato globale dell'audio per auto
I sistemi audio per auto, installati nei veicoli, intrattengono e informano i passeggeri. Questi sistemi comprendono più componenti, tutti collaboranti per ottenere una qualità del suono ottimale.
Car Audio System è segmentato in base al tipo di componente, al tipo di veicolo, alla gestione del suono, al canale di vendita e all'area geografica. In base al tipo di componente, il mercato è segmentato in altoparlanti, amplificatori e unità principali. In base al tipo di veicolo, il mercato è segmentato in hatchback, berline, veicoli utilitari sportivi e veicoli multiuso. In base alla gestione del suono, il mercato è segmentato in riconoscimento vocale e manuale. In base al canale di vendita, il mercato è segmentato in produttori di apparecchiature originali e aftermarket. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e Resto del mondo. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (USD) per tutti i segmenti sopra indicati.
| RELATORI | 2-Way |
| 3-Way | |
| 4 vie e coassiale | |
| Amplificatori | Classe AB |
| Class-D | |
| Unità principali / DSP | |
| Microfoni e controller ANC |
| Hatchback |
| Berlina |
| SUV |
| Monovolume |
| Manuale |
| Riconoscimento vocale |
| Personalizzazione basata sull'intelligenza artificiale |
| Installato dall'OEM |
| aftermarket |
| Cablato (MOST, A2B) |
| Senza fili (Bluetooth, Wi-Fi, UWB) |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di componente | RELATORI | 2-Way |
| 3-Way | ||
| 4 vie e coassiale | ||
| Amplificatori | Classe AB | |
| Class-D | ||
| Unità principali / DSP | ||
| Microfoni e controller ANC | ||
| Per tipo di veicolo | Hatchback | |
| Berlina | ||
| SUV | ||
| Monovolume | ||
| Per modalità di gestione del suono | Manuale | |
| Riconoscimento vocale | ||
| Personalizzazione basata sull'intelligenza artificiale | ||
| Per canale di vendita | Installato dall'OEM | |
| aftermarket | ||
| Dalla tecnologia di connettività | Cablato (MOST, A2B) | |
| Senza fili (Bluetooth, Wi-Fi, UWB) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'audio per auto?
Nel 13.46 il mercato dell'audio per auto avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato dell'audio per auto?
Si prevede che crescerà a un CAGR del 9.93%, raggiungendo i 21.61 miliardi di USD entro il 2031.
Quale regione è leader nel mercato dell'audio per auto?
L'area Asia-Pacifico rappresenta il 43.23% del fatturato globale e registra il CAGR più elevato, pari all'11.14%.
Perché gli amplificatori di classe D sono importanti per i veicoli elettrici?
Le architetture di classe D garantiscono un'efficienza fino al 90%, riducendo il carico sulla batteria e aumentando l'autonomia di guida.
Quale ruolo svolgono gli aggiornamenti over-the-air nell'audio automobilistico?
Gli aggiornamenti OTA consentono ai produttori di sbloccare nuove funzionalità audio dopo l'acquisto, generando entrate ricorrenti e mantenendo aggiornati i veicoli in servizio.


