

Dimensioni e quota del mercato delle centrali elettriche captive
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 241.6 miliardo di dollari |
| Dimensione del mercato (2031) | 323.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.03% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle centrali elettriche captive di Mordor Intelligence
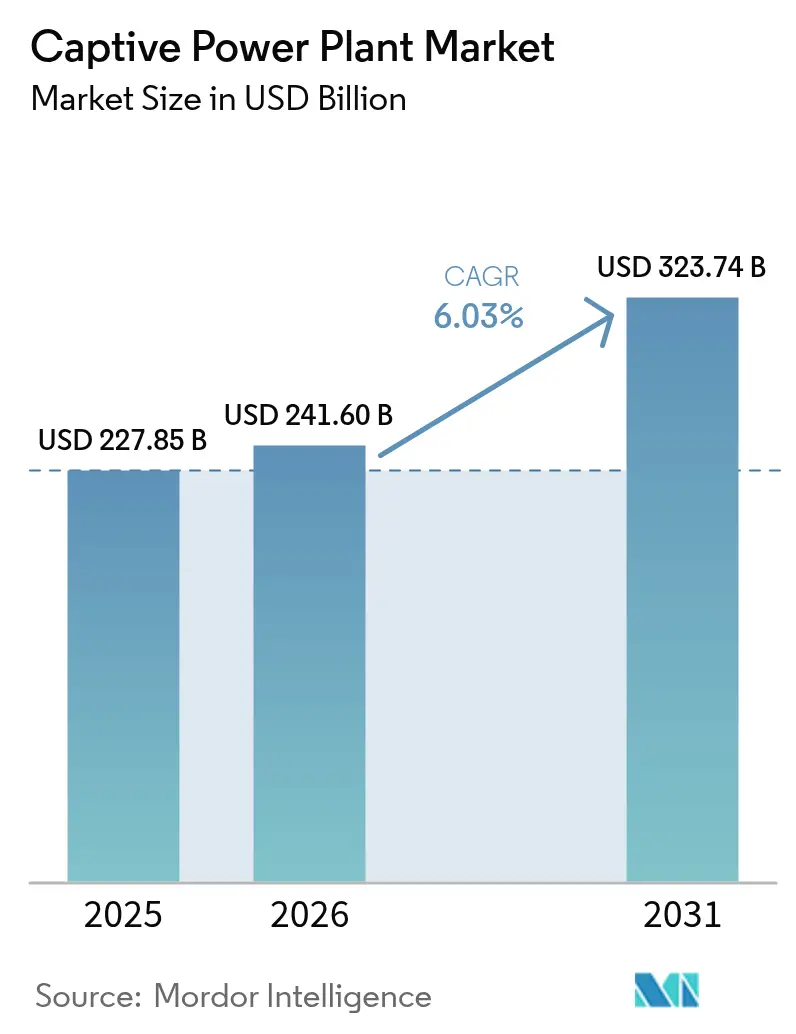
Si stima che il mercato delle centrali elettriche captive nel 2026 raggiungerà i 241.6 miliardi di dollari, in crescita rispetto al valore del 2025 di 227.85 miliardi di dollari, mentre le proiezioni per il 2031 indicano 323.74 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 6.03% nel periodo 2026-2031.
L'aumento delle tariffe elettriche, le frequenti interruzioni della rete e l'espansione dei data center stanno spingendo le aziende industriali a internalizzare la generazione, proteggendo così le operazioni dalla volatilità dei prezzi e dalle interruzioni. Le aziende considerano inoltre l'energia in loco come un ponte verso la decarbonizzazione, poiché le turbine a gas pronte per l'idrogeno e le microreti rinnovabili possono essere implementate più rapidamente rispetto agli aggiornamenti su scala di rete. La rigidità della catena di fornitura nelle turbine e nei sistemi di batterie sta allungando i tempi di consegna, tuttavia la domanda a lungo termine rimane solida, poiché il reshoring industriale, i carichi di lavoro dell'intelligenza artificiale e l'elettrificazione dei processi superano la crescita della trasmissione. Gli asset captive svolgono quindi un ruolo sia di mitigazione del rischio che di conformità normativa, sostenendo un'ampia traiettoria di crescita per il mercato delle centrali elettriche captive.
Punti chiave del rapporto
- Per quanto riguarda la fonte di combustibile, il diesel e l'olio combustibile pesante hanno guidato il mercato delle centrali elettriche vincolate con una quota del 37.15% nel 2025, mentre si prevede che i sistemi rinnovabili cresceranno a un CAGR del 12.05% fino al 2031.
- In base alla capacità, gli impianti con potenza superiore a 150 MW rappresentavano il 33.75% del mercato delle centrali elettriche vincolate nel 2025, mentre si prevede che i sistemi con una capacità fino a 10 MW cresceranno a un CAGR dell'10.86% entro il 2031.
- In base alla tecnologia, nel 2025 i motori alternativi detenevano una quota del 28.60% del mercato delle centrali elettriche vincolate, mentre si prevede che le celle a combustibile e i sistemi a idrogeno cresceranno a un CAGR del 24.1% entro il 2031.
- Per settore, la lavorazione dei metalli ha conquistato il 38.10% della quota di mercato delle centrali elettriche captive nel 2025, mentre i data center hanno registrato il CAGR più rapido, pari al 14.55% fino al 2031.
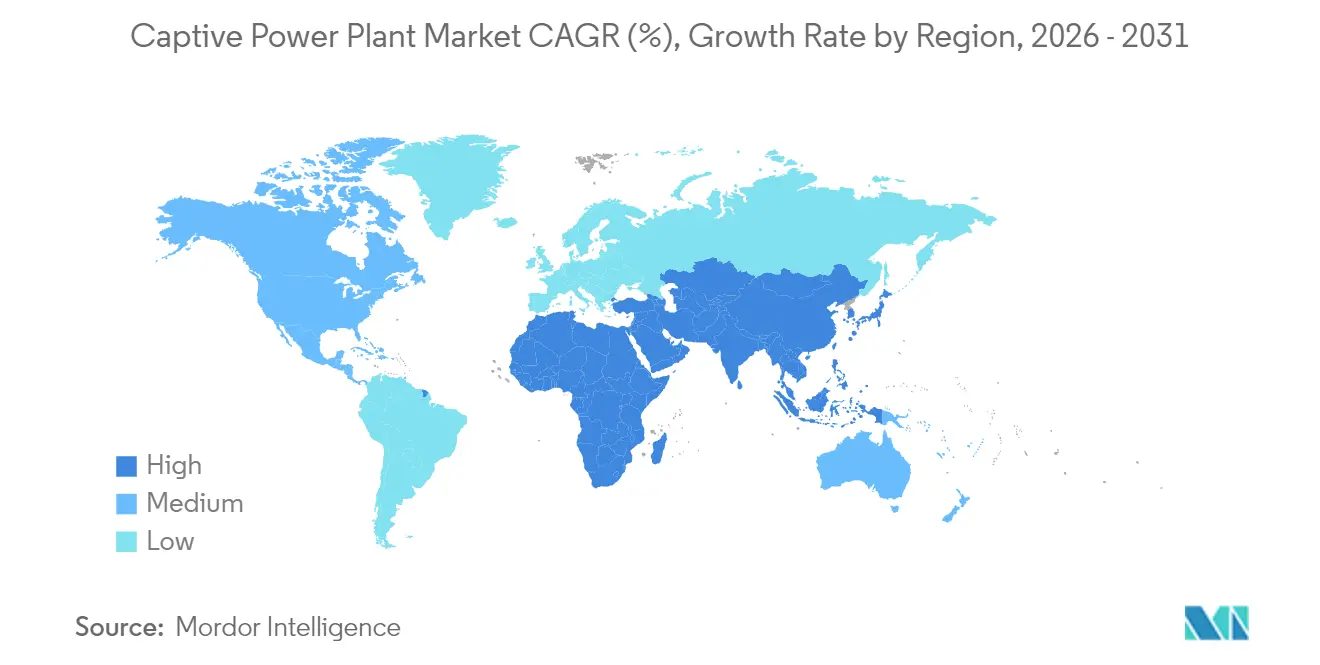
- In termini geografici, il Nord America ha dominato il mercato con una quota di mercato del 36.25% nel 2025, mentre si prevede che la regione del Medio Oriente e Africa registrerà un CAGR del 10.25% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle centrali elettriche captive
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di elettricità industriale e reti inaffidabili | 1.80% | Asia-Pacifico, Africa subsahariana, globale | Medio termine (2-4 anni) |
| Spinta alla riduzione delle emissioni di carbonio verso gas e fonti rinnovabili | 1.20% | Nord America, UE, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Regolamentazioni favorevoli all'accesso libero e alla circolazione su ruote | 0.90% | India, alcuni stati degli Stati Uniti, America Latina | A breve termine (≤ 2 anni) |
| Il boom dei data center richiede energia critica per le missioni | 1.10% | Hub del Nord America, del Nord Europa, dell'Asia-Pacifico | Medio termine (2-4 anni) |
| I motori a gas predisposti per l'idrogeno riducono i rischi di conformità futura | 0.70% | UE, Australia, Giappone, California | A lungo termine (≥ 4 anni) |
| La manutenzione predittiva basata sull'intelligenza artificiale riduce i costi operativi | 0.50% | Globale (adozione anticipata nei mercati sviluppati) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di elettricità industriale e reti inaffidabili
Il rientro della produzione in patria, l'implementazione dell'IA e l'elettrificazione dei processi stanno aumentando i carichi industriali più velocemente di quanto le aziende elettriche possano costruire nuove linee di trasmissione. Il CSIS prevede che la domanda di picco invernale negli Stati Uniti aumenterà di 78 GW entro un decennio, erodendo le riserve della rete e aumentando la probabilità di limitazioni. [1] CSIS Energy Security Program, “Managing Rising Electricity Demand in the United States,” csis.org Simili carenze di approvvigionamento emergono nell'Africa subsahariana, dove la Nigeria ha generato un record di 6,003 MW nel 2024, ma ha potuto distribuire in media solo 5,700 MW a causa dei limiti della rete. Gli operatori industriali, pertanto, installano impianti in loco per evitare perdite di produzione e per sfruttare le tariffe; in India, le unità di autoconsumo forniscono energia a tariffe inferiori a 5 INR/kWh, rispetto alle tariffe di rete di quasi 8 INR/kWh. Questo divario economico, unito ai premi di affidabilità, rafforza l'adozione in tutto il mercato degli impianti di autoconsumo.
Spinta alla riduzione del carbonio verso il gas e le energie rinnovabili
Gli impegni aziendali per le emissioni nette zero stanno accelerando il passaggio dal carbone e dal diesel verso il gas naturale e le configurazioni di energia rinnovabile. Gli standard di prestazione in fase di approvazione dell'EPA statunitense richiedono che le grandi turbine a combustione rispettino un limite di 3 ppm di NOx sul gas, obbligando di fatto all'uso della riduzione catalitica selettiva per i nuovi progetti. [2] US Environmental Protection Agency, “Standards of Performance for Stationary Combustion Turbines,” epa.gov I fornitori di apparecchiature hanno risposto con macchine compatibili con l'idrogeno; GE Vernova ha convalidato la combustione al 100% di H₂ sui suoi telai di classe B ed E, ottenendo guadagni di efficienza del 4%-7% rispetto ai sistemi precedenti. [3] GE Vernova, “Validated 100% Hydrogen Combustion on B- and E-Class Turbines,” ge.com I progetti pilota sul campo, come il test di miscela di idrogeno al 60% di Chevron in California, dimostrano la fattibilità tecnica del percorso. Questi sviluppi riducono i rischi di non conformità a lungo termine e rendono più accessibile il finanziamento di progetti a basse emissioni di carbonio, dando ulteriore impulso al mercato degli impianti di produzione di energia per autoconsumo.
Regolamentazioni favorevoli all'accesso aperto e al trasporto
Le riforme politiche che consentono ai consumatori industriali di acquistare o vendere energia attraverso le reti di distribuzione stanno migliorando la redditività dei progetti. Le norme indiane sull'accesso aperto all'energia verde hanno ridotto la soglia minima di transazione da 1 MW a 100 kW e rimosso gli oneri di trasmissione interstatale per i progetti di energia rinnovabile commissionati prima di giugno 2025. [4] Ministero dell'Energia (India), "Norme sull'accesso aperto all'energia verde 2022", powermin.gov.in Simili iniziative in alcuni stati degli Stati Uniti e nei mercati latinoamericani semplificano l'interconnessione per le unità di proprietà privata. L'accesso aperto trasforma risorse un tempo isolate in risorse che generano entrate, consentendo alla produzione in eccesso di fluire nella rete durante i periodi di basso carico. Le modifiche alle norme, insieme alle disposizioni bancarie, riducono i tempi di ammortamento e ampliano il mercato indirizzabile degli impianti di produzione di energia per autoconsumo.
Il boom dei data center richiede energia critica per le missioni
Si prevede che la domanda di data center iperscalabili raggiungerà i 35 GW di carico negli Stati Uniti entro cinque anni, con i cluster di intelligenza artificiale che puntano a tariffe inferiori a 0.05 dollari/kWh e un uptime del 99.999%. Le interruzioni possono costare agli operatori milioni di dollari al minuto, spingendoli a costruire centrali elettriche vincolate appositamente progettate piuttosto che affidarsi esclusivamente alla rete. Le partnership nucleari e le turbine a gas pronte per l'idrogeno sono in fase di valutazione per le loro caratteristiche di carico di base a zero emissioni di carbonio. La NERC sta elaborando nuove linee guida sull'affidabilità, pensate appositamente per i grandi carichi digitali, approvando implicitamente l'autogenerazione come mezzo per migliorare la resilienza. Con la moltiplicazione di queste strutture, si crea una nicchia di mercato di alto valore che sostiene la crescita del mercato delle centrali elettriche vincolate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati requisiti CAPEX e OPEX | -1.40% | Mercati emergenti con capitale limitato | Medio termine (2-4 anni) |
| Inasprimento delle norme sulle emissioni dei CPP fossili | -0.80% | UE, California, espansione globale | A lungo termine (≥ 4 anni) |
| L'ascesa dei PPA aziendali fuori sede | -0.60% | Nord America, Europa, Australia | Medio termine (2-4 anni) |
| Colli di bottiglia nella catena di fornitura di turbine/BESS | -0.90% | Nord America, Europa, globale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati requisiti CAPEX e OPEX
I progetti a ciclo combinato e di cogenerazione possono variare da 5 a 200 milioni di dollari, e i vincoli di bilancio scoraggiano le piccole imprese, nonostante gli interessanti risparmi a lungo termine. L'accumulo di energia tramite batterie, vitale per le microreti rinnovabili, vedrà un alleggerimento dei costi di capitale solo del 18%-52% entro il 2035, limitando il ROI a breve termine per molti siti. Esistono modelli di leasing e di proprietà di terze parti, ma aggiungono complessità contrattuale, quindi la penetrazione rimane sbilanciata verso grandi conglomerati con rating investment grade. Questo ostacolo finanziario frena il mercato delle centrali elettriche vincolate nelle regioni con scarsità di capitale.
Inasprimento delle norme sulle emissioni dei CPP fossili
Gli impianti di riduzione catalitica selettiva gonfiano i budget di investimento e aggiungono costi operativi (OPEX) per la gestione dell'ammoniaca, aumentando il costo di pareggio dei progetti basati sui combustibili fossili. I limiti divergenti a livello statale e nazionale per NOx, SOx e mercurio creano incertezza sulla conformità per gli operatori multi-sito. L'onere cumulativo riduce la durata di vita degli impianti e incoraggia una migrazione anticipata verso combustibili più puliti, frenando la crescita delle unità fossili tradizionali nel settore delle centrali elettriche captive.
Analisi del segmento
Per fonte di carburante: il predominio del diesel affronta la crisi delle energie rinnovabili
Il diesel e l'olio combustibile pesante hanno mantenuto il 37.15% della quota di mercato delle centrali elettriche captive nel 2025, poiché i generatori tradizionali continuano a supportare le operazioni in aree remote dove la logistica del carburante supera i costi ambientali. Le opzioni rinnovabili, tuttavia, stanno crescendo più rapidamente, con un CAGR previsto del 12.05%, spinte dal calo dei prezzi del solare fotovoltaico e dagli obblighi aziendali di decarbonizzazione. Le unità diesel offrono un'affidabilità collaudata e una rapida crescita, ma i loro elevati costi operativi e le emissioni espongono gli utenti a sanzioni per le emissioni di carbonio, spingendo verso architetture a gas e ibride a batterie solari.
Gli impianti a gas naturale fungono da tecnologia di transizione, colmando il divario tra obiettivi di affidabilità ed emissioni fino a quando le miscele di idrogeno non diventeranno più comuni. Gli impianti captive a carbone si stanno avviando verso il ritiro strategico, soprattutto nei mercati con un prezzo del carbonio. I progetti ibridi di accumulo solare raggiungono la parità con il diesel su base di costi livellati nelle giurisdizioni insulari e minerarie, accelerando il passaggio a un altro combustibile. Queste dinamiche mantengono il mercato degli impianti captive diversificato, seppur in chiara tendenza verso le energie rinnovabili.
Per intervallo di capacità: efficienza su larga scala contro flessibilità distribuita
Nel 2025, le unità con potenza superiore a 150 MW hanno assorbito il 33.75% del mercato delle centrali elettriche captive, grazie alle economie di scala che si adattano ai settori siderurgico, dell'alluminio e petrolchimico. Le configurazioni a ciclo combinato multialbero utilizzano il calore di scarico per generare vapore di processo, aumentando così l'efficienza complessiva a oltre il 60%.
Gli impianti di potenza inferiore a 10 MW, sebbene più piccoli, registreranno il CAGR più rapido, pari all'10.86%, poiché i sistemi containerizzati standardizzati riducono i tempi di consegna e i costi di progettazione. Questi micro-impianti si abbinano bene ai sistemi solari e di gestione energetica sui tetti, offrendo alle fabbriche coperture tariffarie senza richiedere l'espansione della rete. Con l'evoluzione delle normative sulle risorse energetiche distribuite, numerosi piccoli progetti espandono collettivamente il mercato delle centrali elettriche vincolate.
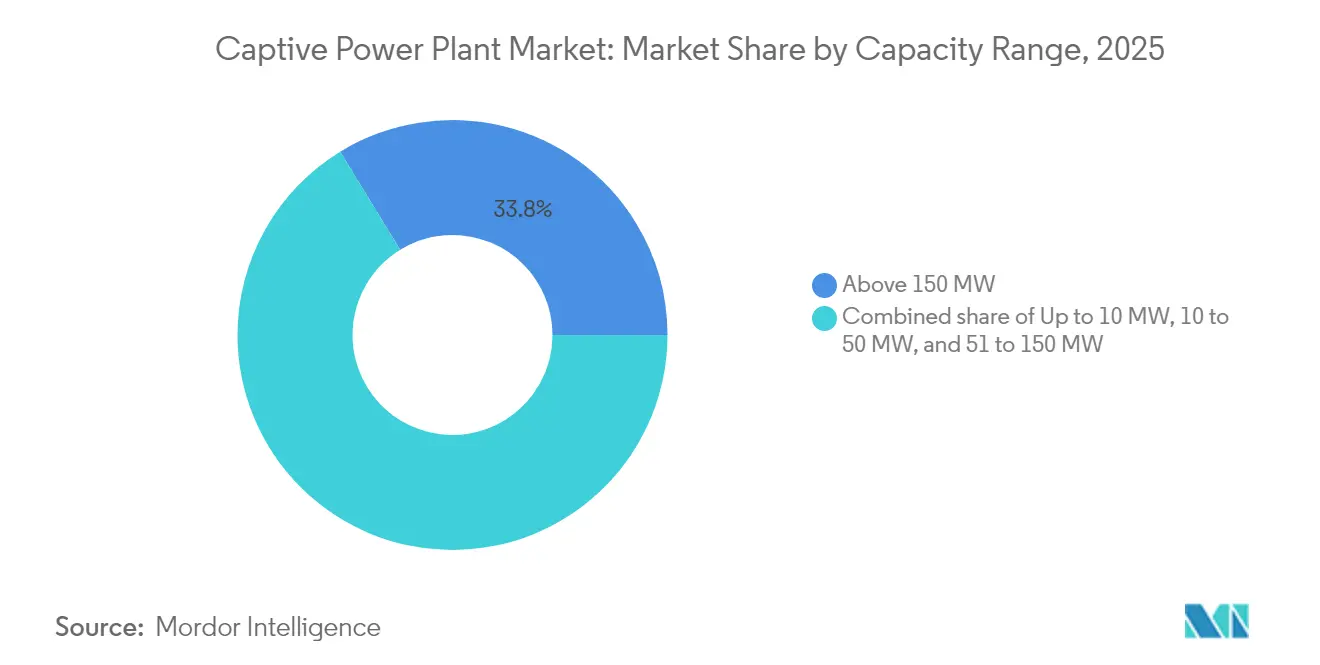
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: i motori alternativi sono in testa mentre le celle a combustibile aumentano
I motori alternativi hanno rappresentato il 28.60% del fatturato del 2025 perché gestiscono carichi variabili e avviamenti frequenti meglio delle turbine. Le turbine a gas dominano il carico di base a servizio continuo, ma i progetti di cogenerazione monoblocco offrono un vantaggio in termini di efficienza catturando il calore di scarico. Si prevede che le celle a combustibile e i sistemi a idrogeno cresceranno a un CAGR del 24.1%, trainati dagli incentivi politici per l'idrogeno verde previsti dall'Inflation Reduction Act statunitense e da analoghi programmi UE.
Efficienze elettriche superiori al 60% e zero emissioni di combustione rendono le celle a combustibile interessanti per i data center e le centrali elettriche elettroniche che necessitano di energia di qualità. Le microreti rinnovabili che integrano fotovoltaico, eolico e sistemi di accumulo agli ioni di litio ampliano le applicazioni di nicchia in cui i vincoli di ingombro e i limiti di rumore sono importanti. Questo mix di innovazione arricchisce la gamma tecnologica del mercato delle centrali elettriche vincolate.
Per settore: il predominio dei metalli incontra il dinamismo dei data center
Nel 2025, la lavorazione di metalli e minerali rappresentava il 38.10% della quota di mercato delle centrali elettriche captive, utilizzando gas di processo e calore di scarto per creare circuiti energetici integrati. Le acciaierie, ad esempio, riciclano il gas di altoforno per ridurre gli acquisti netti di combustibile e le tasse sulle emissioni di carbonio. I forni per cemento utilizzano unità di conversione del calore di scarto in energia, migliorando l'autosufficienza energetica senza richiedere nuovo apporto di combustibili fossili.
I data center registreranno un CAGR del 14.55% entro il 2031, poiché i siti iperscalabili richiederanno pacchetti di potenza multi-gigawatt con un'affidabilità del 99%. Partnership come il programma da 50 miliardi di dollari di KKR ed ECP evidenziano l'entità del capitale che affluisce nella generazione dedicata per i cluster di intelligenza artificiale. Questa diversificazione garantisce che il mercato delle centrali elettriche vincolate attragga sia gli operatori storici dell'industria pesante sia i nuovi operatori dell'economia digitale.
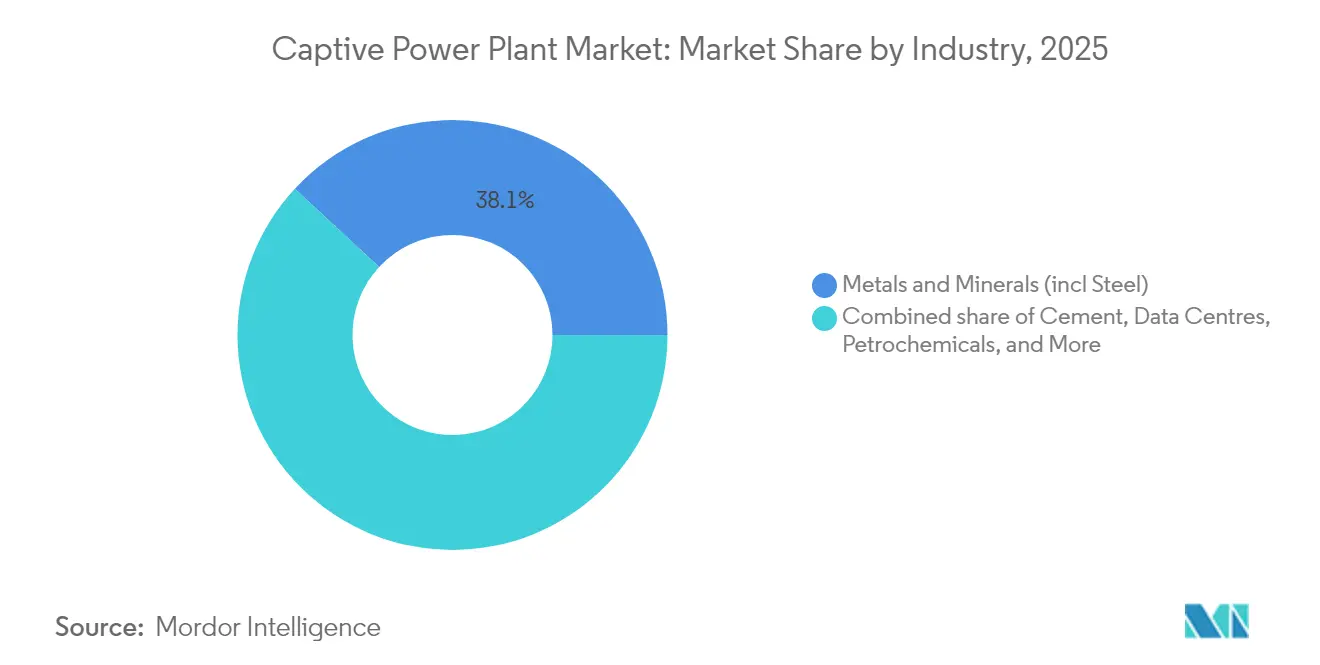
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano delle centrali elettriche autonome
La quota del 36.25% del Nord America si basa sull'abbondanza di gas di scisto, su un sofisticato project finance e su una robusta domanda da parte degli hub dei data center. La crescita del 16% del mercato elettrico statunitense entro il 2029, confermata dalle code di interconnessione dei gasdotti, sottolinea il motivo per cui gli operatori di fabbriche e server farm si rivolgono a impianti in loco. Gli elevati arretrati di turbine favoriscono le aziende che si muovono per prime con riserve di apparecchiature, mentre Canada e Messico contribuiscono attraverso investimenti nel settore minerario e automobilistico in regioni con limitazioni nella trasmissione.
Mercato europeo degli impianti di produzione di energia per autoconsumo
L'Europa si colloca al secondo posto, caratterizzata da rigidi limiti alle emissioni e generosi incentivi per la cogenerazione. Le turbine a gas pronte per l'idrogeno acquisiscono importanza mentre Bruxelles punta alla decarbonizzazione industriale, e le norme sulla cogenerazione supportano i siti integrati. I meccanismi di partecipazione al mercato consentono la vendita di energia in eccesso, monetizzando ulteriormente i progetti.
Mercato degli impianti di produzione di energia autogestiti in Medio Oriente e Asia-Pacifico
La regione del Medio Oriente e dell'Africa guida la crescita globale con un CAGR del 10.25%, alimentata dalla diversificazione industriale e da progetti di risorse isolate. I governi implementano sistemi di energia solare e accumulo captive presso campi minerari e zone industriali, mentre gli stati del Golfo ricchi di gas naturale investono in turbine pronte per l'idrogeno per soddisfare la crescita del carico senza compromettere gli obiettivi climatici. Lo slancio dell'area Asia-Pacifico poggia su Cina e India, dove la generazione captive fornisce il 14% del consumo industriale totale e spesso supera ampiamente le tariffe delle utenze. Con la tensione delle reti, l'autogenerazione colma il divario, ampliando il mercato delle centrali elettriche captive.
Panorama normativo
La normativa sull'autoproduzione di energia si sta inasprendo in termini di chiarezza definitoria e verifica, con modifiche mirate ai mercati industriali in forte crescita. In India, il Ministero dell'Energia ha notificato le Regole sull'Elettricità (Emendamento) del 2026 (che sostituiscono la Regola 3 delle Regole sull'Elettricità del 2005), riaffermando i principali test di qualificazione per l'autoproduzione, come una quota minima di proprietà del 26% da parte dell'utente e almeno il 51% del consumo annuo complessivo destinato all'autoproduzione, con alcune sotto-regole di conformità in vigore da aprile 2026. Le regole formalizzano anche la verifica da parte degli enti di dispacciamento del carico, indirizzando la conformità dell'autoproduzione a livello di singolo stato alle autorità statali e i progetti interstatali al Centro Nazionale di Dispacciamento del Carico (NLDC), riducendo così le ambiguità per le strutture di autoproduzione di gruppo e di libero accesso.
Le norme e gli standard legati alla decarbonizzazione continuano a influenzare le scelte tecnologiche per la generazione in loco. Negli Stati Uniti, gli standard prestazionali dell'Agenzia per la Protezione Ambientale (EPA), citati nel contesto del rapporto, tra cui un limite di 3 ppm di NOx per le nuove turbine a gas di grandi dimensioni, innalzano gli standard di conformità per gli impianti di autoproduzione di energia da combustibili fossili e accrescono il ruolo delle apparecchiature di abbattimento come la riduzione catalitica selettiva. In India, l'integrazione dell'accumulo di energia nelle definizioni delle normative per l'autoproduzione supporta i modelli di autoproduzione 24 ore su 24, consentendo all'energia immagazzinata di mantenere le caratteristiche di autoproduzione e migliorando la bancabilità delle microreti ibride rinnovabili per utenti commerciali e industriali.
Panorama competitivo
Il mercato delle centrali elettriche captive è moderatamente frammentato. General Electric, Siemens Energy e Wärtsilä si occupano principalmente della fornitura di turbine e motori, sfruttando un ampio portafoglio di servizi. Sviluppatori di energie rinnovabili come Capton Energy ed Enerwhere si concentrano su soluzioni solari con accumulo per siti off-grid, mentre Bloom Energy e INNIO promuovono piattaforme ad alta efficienza basate su celle a combustibile e motori a gas.
I veicoli di investimento strategici stanno crescendo; ADQ ed Energy Capital Partners hanno costituito una joint venture statunitense da 25 miliardi di dollari nel 2025, focalizzata su progetti basati su gas naturale e sistemi ibridi che servono i data center. I produttori di apparecchiature si differenziano per la loro predisposizione all'idrogeno e per i livelli di servizio digitale che riducono i tempi di inattività. I colli di bottiglia della supply chain favoriscono gli operatori verticalmente integrati, in grado di assicurarsi componenti con tempi di consegna lunghi.
Le opportunità offerte dagli spazi vuoti includono il recupero del calore di scarto, che potrebbe sostituire il 9% dell'energia industriale statunitense riducendo i costi del 10-20%. Le aziende che combinano l'integrazione dei processi con competenze finanziarie sono ben posizionate per conquistare quote di mercato, poiché i clienti privilegiano sempre più modelli di energia come servizio chiavi in mano. Questa dinamica competitiva continua ad ampliare il mercato delle centrali elettriche captive.
Leader del settore delle centrali elettriche captive
General Electric Company
Wartsila Oyj Mons
Siemens AG
Caterpillar Inc.
Mitsubishi Heavy Industries Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: NALCO e NLC India firmano un accordo di joint venture per lo sviluppo di una centrale termoelettrica di proprietà da 1,080 MW ad Anugola, Odisha, collegata all'ampliamento dell'impianto di fusione dell'alluminio di NALCO. Il progetto evidenzia come le industrie ad alta intensità energetica stiano acquisendo grandi quantità di capacità produttiva interna per ridurre il rischio e i costi legati alla disponibilità di energia durante i cicli di espansione.
- Marzo 2026: Atlas Energy Solutions ha annunciato un accordo quadro globale con Caterpillar che riguarda circa 1.4 GW di capacità di generazione di energia aggiuntiva, inclusi gruppi elettrogeni a pistoni a gas naturale per installazioni "behind-the-meter". La scalabilità e la standardizzazione dell'approvvigionamento dei gruppi elettrogeni favoriscono una più rapida implementazione della capacità modulare per uso interno per gli utenti industriali che devono affrontare le limitazioni della rete.
- Giugno 2024: DCM Shriram ha annunciato l'avvio delle operazioni del suo impianto di produzione di energia elettrica da 120 MW. La messa in funzione di una grande capacità in loco aumenta la resilienza delle operazioni industriali a processo continuo e dimostra il continuo investimento nell'autoproduzione laddove considerazioni tariffarie e di affidabilità giustificano la realizzazione di impianti dedicati.
Ambito del rapporto sul mercato globale delle centrali elettriche captive
Una centrale elettrica vincolata è una struttura che offre una fonte di energia localizzata a un utente energetico. Questi utenti sono in genere complessi industriali, grandi uffici o data center. Questi impianti possono funzionare in modalità parallela alla rete con la possibilità di esportare l'elettricità in eccesso verso la rete di distribuzione elettrica locale. D'altro canto, possono funzionare indipendentemente dal sistema di distribuzione elettrica locale.
Il mercato delle centrali elettriche vincolate è segmentato in base all’uso di carburante, all’industria e alla geografia (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). In base al consumo di carburante, il mercato è segmentato in carbone, gas, diesel, fonti rinnovabili e altri. Per settore, il mercato è segmentato in cemento, acciaio, metalli e minerali, prodotti petrolchimici e altri settori. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle centrali elettriche vincolate nelle principali regioni.
Per ciascun segmento, la capacità installata e le previsioni sono state effettuate in base ai ricavi (USD).
| Carbone |
| Gas Naturale |
| Diesel/HFO |
| Rinnovabili (solare, eolica, biomassa, WHR) |
| Ibrido e altri |
| Fino a 10MW |
| da 10 a 50 MW |
| da 51 a 150 MW |
| Oltre 150 MW |
| Turbina a gas |
| Motore alternativo |
| Combinazione di calore ed energia (CHP) |
| Microrete rinnovabile (fotovoltaico/eolico + BESS) |
| Celle a combustibile/idrogeno |
| Cemento |
| Metalli e minerali (incluso acciaio) |
| Petrolchimico |
| Data Center |
| Cellulosa e carta |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per fonte di carburante | Carbone | |
| Gas Naturale | ||
| Diesel/HFO | ||
| Rinnovabili (solare, eolica, biomassa, WHR) | ||
| Ibrido e altri | ||
| Per gamma di capacità | Fino a 10MW | |
| da 10 a 50 MW | ||
| da 51 a 150 MW | ||
| Oltre 150 MW | ||
| Per tecnologia | Turbina a gas | |
| Motore alternativo | ||
| Combinazione di calore ed energia (CHP) | ||
| Microrete rinnovabile (fotovoltaico/eolico + BESS) | ||
| Celle a combustibile/idrogeno | ||
| Per settore | Cemento | |
| Metalli e minerali (incluso acciaio) | ||
| Petrolchimico | ||
| Data Center | ||
| Cellulosa e carta | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle centrali elettriche captive entro il 2031?
Si prevede che il mercato delle centrali elettriche captive raggiungerà i 323.74 miliardi di dollari entro il 2031, rispetto ai 241.6 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 6.03% tra il 2026 e il 2031.
Perché le aziende industriali investono in centrali elettriche captive invece di affidarsi alla rete?
La generazione in loco offre risparmi sulle tariffe, protegge le attività dalle interruzioni e aiuta le aziende a raggiungere gli obiettivi di decarbonizzazione più rapidamente rispetto all'attesa degli aggiornamenti della rete.
Quali combustibili prevalgono negli attuali impianti di energia captiva?
Il gasolio e l'olio combustibile pesante continueranno a essere i principali con una quota del 37.15% nel 2025, ma i sistemi rinnovabili registreranno la crescita più elevata, con un CAGR del 12.05% fino al 2031.
Quanto è grande l'opportunità offerta dai data center per il mercato delle centrali elettriche captive?
Si prevede che i data center cresceranno a un CAGR del 14.55%, determinando una domanda di diversi gigawatt per soluzioni energetiche mission-critical e a basse emissioni di carbonio entro il 2031.
Esistono turbine a gas pronte per l'idrogeno disponibili in commercio?
Sì. GE Vernova ha convalidato la combustione al 100% di idrogeno su telai standard e prevede il lancio commerciale entro il 2026, offrendo agli operatori un'opzione a prova di futuro.
Quali sono i principali ostacoli alla realizzazione di una centrale elettrica captive?
L'elevato capitale iniziale, le normative più severe sulle emissioni per le unità a combustibili fossili, i ritardi nella catena di fornitura per turbine e batterie e la disponibilità di PPA fuori sede sono tutti fattori che limitano l'adozione.
Quale regione si espanderà più rapidamente nel periodo di previsione?
Si prevede che la regione del Medio Oriente e dell'Africa registrerà un CAGR del 10.25% entro il 2031, grazie alla diversificazione industriale e alle esigenze energetiche delle aree remote.


