

Dimensioni e quota di mercato della capecitabina
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
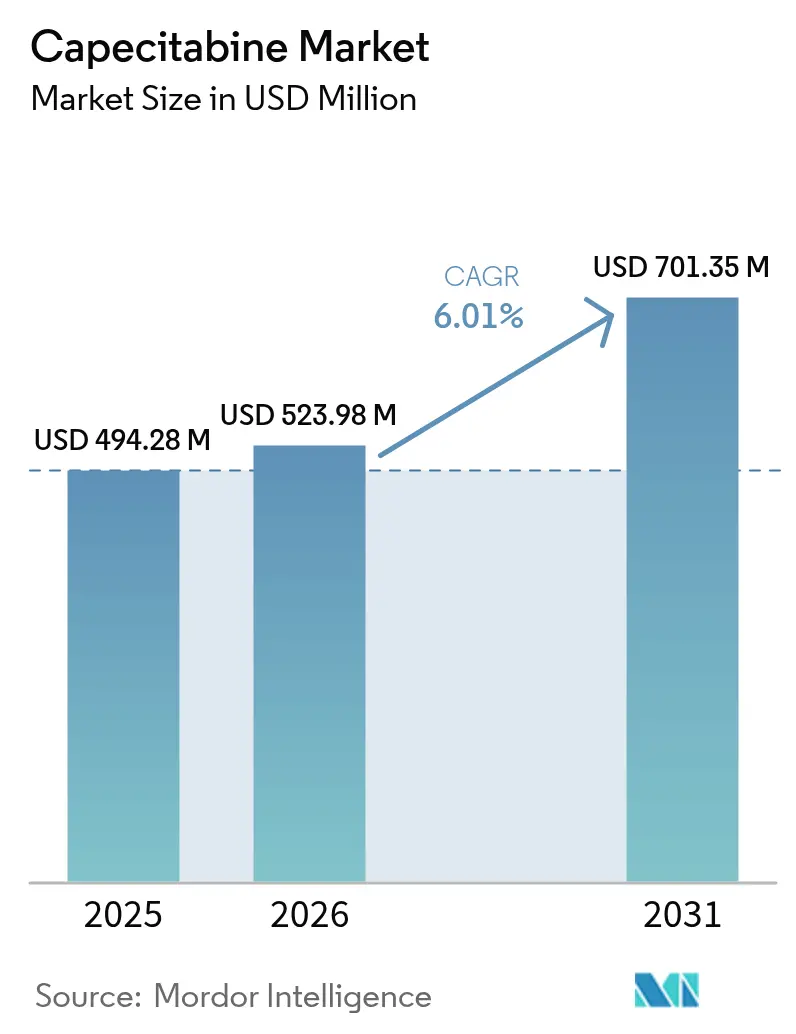
| Dimensione del mercato (2026) | USD 523.98 milioni |
| Dimensione del mercato (2031) | USD 701.35 milioni |
| Tasso di crescita (2026 - 2031) | 6.01% CAGR |
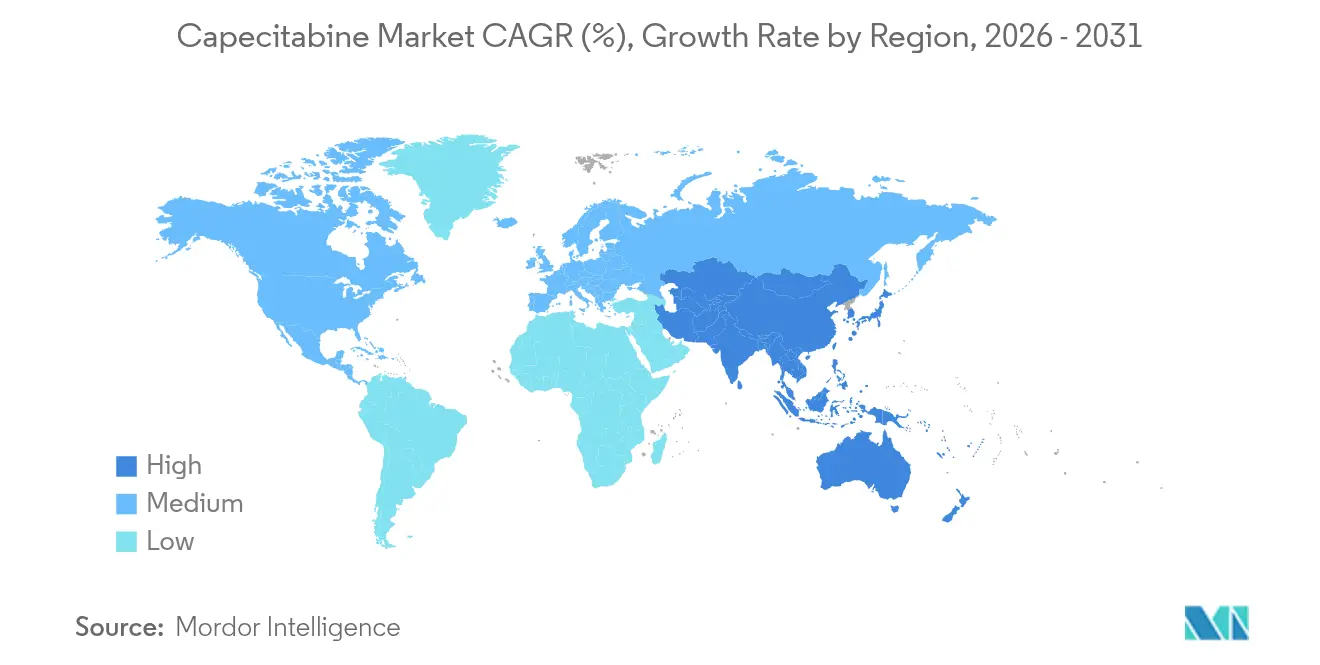
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
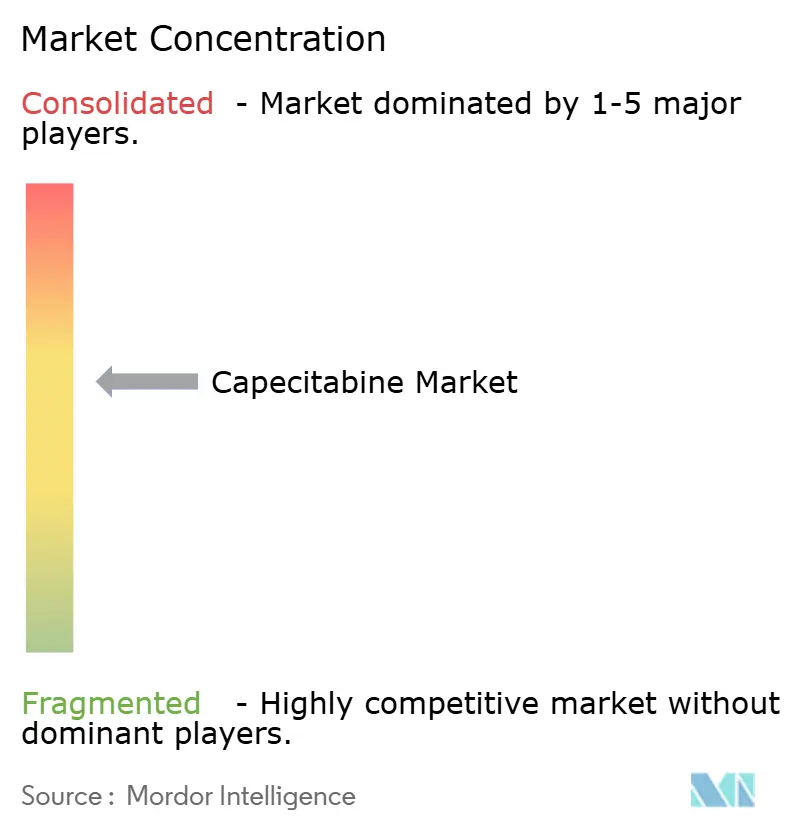
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della capecitabina di Mordor Intelligence
Si prevede che il mercato della capecitabina crescerà da 494.28 milioni di dollari nel 2025 a 523.98 milioni di dollari nel 2026, per poi raggiungere i 701.35 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.01% nel periodo 2026-2031. La domanda costante di chemioterapia orale domiciliare, l'aumento dell'incidenza del cancro e la crescente accessibilità alle cure nelle economie emergenti sono alla base di questa traiettoria di crescita. Il cancro del colon-retto continua ad assorbire il maggior volume di prescrizioni di capecitabina, mentre il cancro del pancreas registra la crescita più rapida grazie all'adozione di nuovi protocolli di combinazione. Le farmacie ospedaliere dominano ancora la distribuzione, ma i canali di vendita al dettaglio e online stanno guadagnando terreno con l'espansione dei modelli di sistema sanitario verticalmente integrati. Il Nord America mantiene la leadership di mercato grazie a un solido sistema di rimborso e a un'infrastruttura oncologica matura, ma la regione Asia-Pacifico è destinata a diventare il principale motore di crescita fino al 2030, grazie agli incentivi politici per la produzione nazionale di principi attivi farmaceutici (API) e a programmi di screening più ampi. Un panorama competitivo in continua evoluzione, caratterizzato da una rapida diffusione dei farmaci generici, dall'espansione dei test farmacogenetici e da una rinnovata attenzione alla resilienza della catena di approvvigionamento, conferisce ulteriore slancio al mercato della capecitabina.
Punti chiave del rapporto
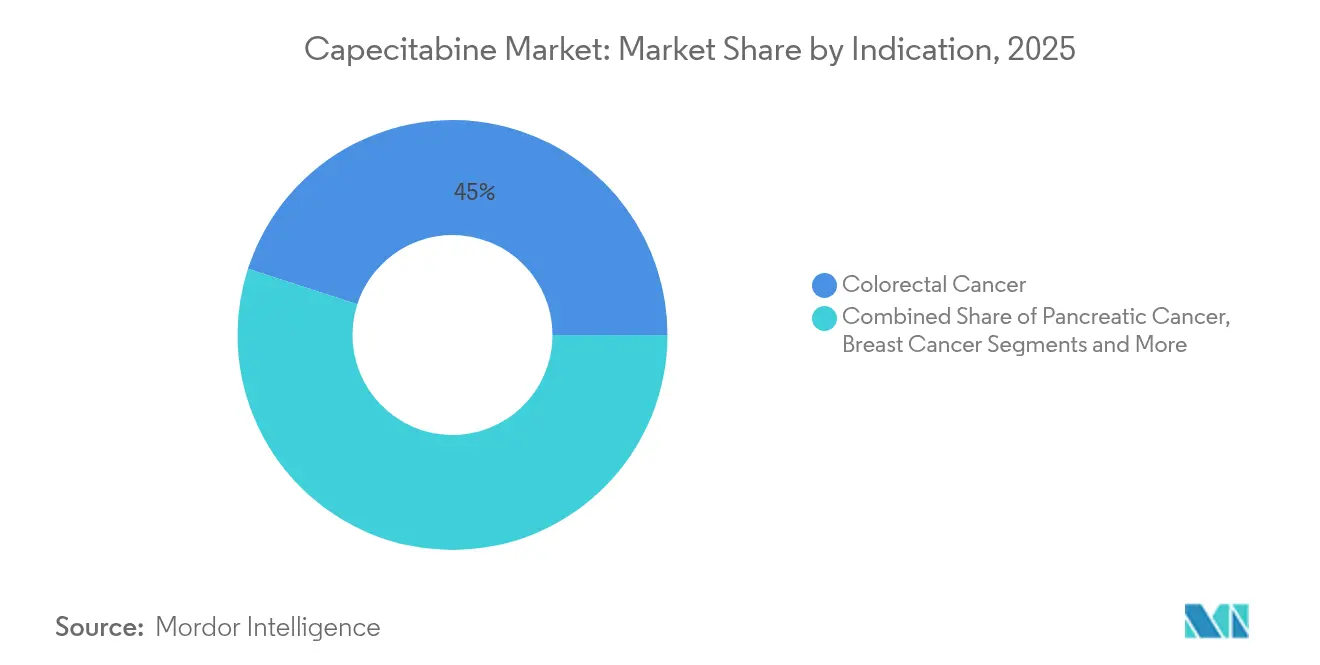
- Per indicazione, nel 45.02 il cancro del colon-retto deteneva il 2025% della quota di mercato della capecitabina, mentre si prevede che il cancro al pancreas registrerà il CAGR più rapido, pari al 7.22%, fino al 2031.
- In base al canale di distribuzione, nel 52.90 gli ospedali rappresentavano il 2025% del mercato della capecitabina e si prevede che i punti vendita al dettaglio e online cresceranno a un CAGR dell'8.33% nel periodo 2026-2031.
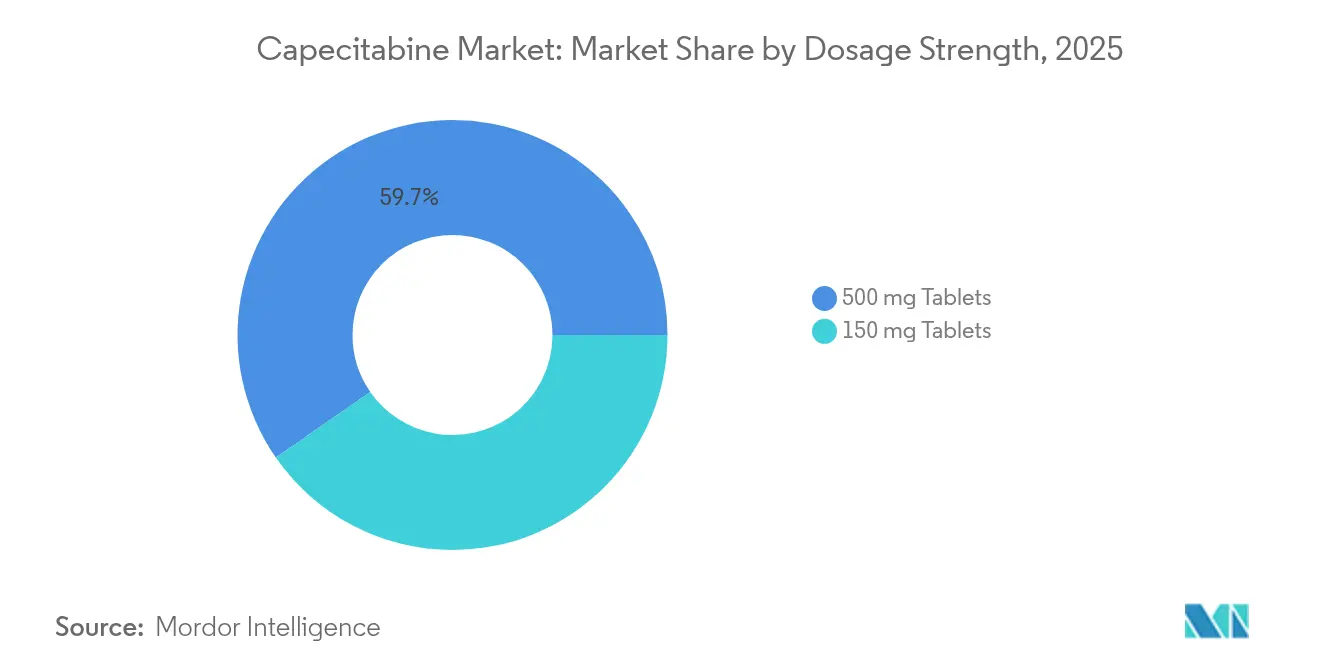
- In base al dosaggio, la compressa da 500 mg ha rappresentato il 59.65% del mercato della capecitabina nel 2025, mentre si prevede che la compressa da 150 mg crescerà a un CAGR del 7.41% entro il 2031.
- In base alla formulazione, i prodotti di marca hanno mantenuto il 69.35% della quota di mercato della capecitabina nel 2025, ma si prevede che i farmaci generici cresceranno a un CAGR del 9.05% man mano che un numero maggiore di produttori otterrà le approvazioni normative.
- In termini geografici, il Nord America ha conquistato il 38.95% del mercato della capecitabina nel 2025; si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 7.18%, grazie a iniziative di supporto alla produzione e allo screening.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della capecitabina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incidenza globale crescente del cancro | + 1.8% | Global | A lungo termine (≥ 4 anni) |
| Intensificare le iniziative oncologiche del governo | + 1.2% | Nord America e UE, nucleo APAC | Medio termine (2-4 anni) |
| Rapida penetrazione del farmaco generico dopo la scadenza del brevetto Xeloda | + 1.5% | Globale, con i primi guadagni in Nord America e UE | A breve termine (≤ 2 anni) |
| Preferenza del paziente per la chemioterapia orale e domiciliare | + 0.9% | Mercati globali, in particolare quelli sviluppati | Medio termine (2-4 anni) |
| Assorbimento nei regimi di combinazione di immunoterapia (MSI-H) | + 0.6% | Nord America e UE, con ripercussioni sull'APAC | A lungo termine (≥ 4 anni) |
| Adozione emergente del dosaggio metronomico nelle cure palliative nei paesi a basso e medio reddito | + 0.4% | APAC, MEA, America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incidenza globale crescente del cancro
L'Organizzazione Mondiale della Sanità riporta che i casi di cancro a livello mondiale raggiungeranno i 35 milioni entro il 2050, con un aumento del 77% rispetto ai livelli attuali [1] Organizzazione Mondiale della Sanità, “Global Cancer Burden Growing, Amidst Mounting Need for Services,” who.int . Il cancro del colon-retto e quello al seno, due dei principali usi della capecitabina, figurano in modo prominente in questa tendenza al rialzo, ampliando il bacino di trattamento per le fluoropirimidine orali. I paesi a basso e medio reddito, dove il 39% delle strutture non dispone ancora di servizi oncologici completi, considerano i regimi orali come sostituti pratici della terapia infusionale grazie a una logistica più semplice e a minori esigenze infrastrutturali. L'invecchiamento demografico nei paesi industrializzati favorisce inoltre modalità ambulatoriali meno tossiche che consentono di preservare la qualità della vita. Questi fattori epidemiologici convergenti supportano costantemente la crescita del mercato della capecitabina a lungo termine.
Intensificare le iniziative oncologiche del governo
La spesa pubblica continua a dare maggiore importanza all'oncologia nelle agende di sanità pubblica. Negli Stati Uniti, il Congressionally Directed Medical Research Program ha stanziato 650 milioni di dollari per la ricerca sul cancro nel 2025, finanziando sia programmi di scoperta che di accesso [2] Congressionally Directed Medical Research Program, “2025 Breast Cancer Research Program,” cdmrp.health.mil . Impegni simili in Europa sostengono il rientro in patria di principi attivi critici per salvaguardare l'approvvigionamento. I sussidi per la chemioterapia orale, insieme all'espansione della tele-oncologia, ampliano la diffusione dei trattamenti domiciliari sia nei mercati sviluppati che in quelli emergenti. Queste politiche creano un ambiente favorevole per il mercato della capecitabina, aumentando la certezza dei rimborsi e promuovendo canali di distribuzione al di là degli ambienti di cura acuta.
Rapida penetrazione del farmaco generico dopo la scadenza del brevetto Xeloda
La scadenza dell'esclusiva di Xeloda ha scatenato una forte concorrenza sui farmaci generici. La FDA statunitense ha autorizzato l'immissione sul mercato di farmaci generici a base di capecitabina da diversi produttori, tra cui Teva e Camber Pharmaceuticals, sia nei dosaggi da 150 mg che da 500 mg. L'ingresso sul mercato dei farmaci generici riduce in genere i costi di acquisizione dei farmaci fino all'85%, incoraggiando gli enti pagatori ad ampliare l'accesso dei pazienti e riducendo al contempo i sovrapprezzi dei farmaci di marca. L'acquisizione dei diritti di Xeloda da parte di CHEPLAPHARM esemplifica le tattiche difensive degli originatori, ma l'intensità competitiva complessiva favorisce l'espansione del volume di mercato.
Preferenza del paziente per la chemioterapia orale e domiciliare
Un sondaggio del 2024 condotto tra i pazienti affetti da carcinoma mammario metastatico ha riportato che l'86.1% ha manifestato effetti collaterali significativi, suscitando una forte disponibilità a discutere di un dosaggio flessibile che bilanci efficacia e qualità della vita. La capecitabina orale elimina la necessità di accesso venoso centrale e riduce le visite in ambulatorio per infusioni, risultando interessante sia per i pazienti che per i sistemi sanitari. Le lezioni apprese in ambito di controllo delle infezioni durante la pandemia hanno accelerato l'accettazione dei regimi terapeutici dispensati a domicilio, mentre le farmacie con dispensazione integrata hanno accresciuto il loro ruolo nel monitoraggio dell'aderenza e nella consulenza finanziaria. Questo allineamento tra efficacia clinica e preferenze di stile di vita dei pazienti continua a sostenere l'adozione della capecitabina sul mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo totale del trattamento multiciclo di capecitabina | -0.8% | Globale, in particolare le popolazioni dei paesi a basso e medio reddito e quelle non assicurate | Medio termine (2-4 anni) |
| Sindrome mano-piede: limitazione dell'aderenza e del dosaggio | -0.6% | Global | A breve termine (≤ 2 anni) |
| Carenza di forniture di API e interruzioni della produzione | -0.9% | Globale, con un impatto acuto in Nord America e nell'UE | A breve termine (≤ 2 anni) |
| Ritardi nei test genetici obbligatori per la carenza di DPD | -0.4% | UE, espansione in Nord America e sviluppo nell'APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo totale del trattamento multiciclo con capecitabina
Anche dopo l'ingresso dei farmaci generici, i costi cumulativi della terapia nell'arco di diversi mesi possono gravare sui pazienti non assicurati e sugli enti paganti pubblici. Le disparità di copertura tra farmaci orali e infusionali persistono in molti sistemi, limitandone l'utilizzo nonostante la documentata parità clinica. La recente legislazione statunitense che pone un tetto alla spesa diretta per Medicare Parte D potrebbe alterare questo equilibrio, tuttavia le prospettive a medio termine rimangono sensibili alle riforme dei rimborsi nazionali.
Sindrome mano-piede: limitazione dell'aderenza e del dosaggio
Oltre il 50% degli utilizzatori manifesta un certo grado di eritrodisestesia palmo-plantare, con interruzioni del trattamento in circa un quarto dei casi. I dati farmacogenetici implicano i polimorfismi MTHFR e TYMS come fattori di rischio, spingendo la comunità oncologica ad adottare modifiche preventive del dosaggio e protocolli di terapia di supporto. Sebbene la ricerca sugli agenti protettivi sia attiva, il profilo di tossicità limita il dosaggio ottimale in una sottocoorte considerevole.
Analisi del segmento
Per indicazione: il cancro colorettale rimane l'ancora di volume
Il cancro colorettale ha generato il 45.02% del mercato della capecitabina nel 2025, sostenuto dai protocolli CAPOX approvati dalle linee guida in ambito adiuvante e metastatico. La parità clinica con infusioni continue di 5-fluorouracile e la maggiore praticità sostengono una domanda duratura. Le neoplasie pancreatiche, sebbene attualmente di dimensioni minori in termini assoluti, sono destinate a registrare un CAGR del 7.22% fino al 2031, con l'aumento delle evidenze a favore dei benefici della capecitabina in regimi di associazione come gemcitabina-capecitabina dopo resezione chirurgica.
Il crescente interesse per le strategie basate sull'immunoterapia posiziona la capecitabina in una nicchia di mercato che va oltre le applicazioni di prima linea nel colon-retto. Studi avviati da sperimentatori stanno anche esplorando i tumori dell'esofago e delle vie biliari, segnalando un progressivo ampliamento del mercato della capecitabina. Le approvazioni normative per queste ulteriori patologie ne rafforzerebbero la multiindicazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: gli ospedali mantengono il primato mentre il commercio al dettaglio accelera
Gli ospedali hanno conquistato il 52.90% della quota di mercato della capecitabina nel 2025 grazie alle cliniche oncologiche integrate nei centri terziari. L'integrazione medico-farmacia consente la dispensazione in loco e un attento monitoraggio dell'aderenza terapeutica, rafforzando il predominio istituzionale. Ciononostante, le farmacie al dettaglio e online sono destinate a crescere dell'8.33% all'anno, poiché i sistemi sanitari perseguono strategie omnicanale che migliorano la praticità di rifornimento e la copertura geografica.
È stato dimostrato che i modelli di dispensazione integrati dal punto di vista medico all'interno dei sistemi sanitari offrono prezzi inferiori sui farmaci oncologici orali ad alto costo rispetto ai negozi esterni. Le farmacie specializzate rafforzano ulteriormente il supporto ai pazienti attraverso consulenza e supporto finanziario. Di conseguenza, la diversificazione dei canali offre ridondanza che rafforza la resilienza complessiva del mercato della capecitabina in caso di carenze localizzate.
Per dosaggio: compresse da 500 mg per ridurre il carico della pillola
Il dosaggio da 500 mg rappresentava il 59.65% del mercato della capecitabina nel 2025, riflettendo la preferenza dei medici per un minor numero di compresse per ciclo di dosaggio. I regimi standard basati sulla superficie corporea si allineano spesso perfettamente con i multipli da 500 mg, semplificando l'aderenza terapeutica. Nel frattempo, si prevede che il dosaggio da 150 mg aumenterà con un CAGR del 7.41%, poiché offre una preziosa flessibilità ai pazienti che necessitano di riduzioni di dose a causa di tossicità o deficit genetico di DPD.
La crescente diffusione dei test farmacogenetici rivela che circa l'8.4% dei pazienti oncologici presenta varianti DPYD che impongono una modifica anticipata della dose. La disponibilità di entrambi i dosaggi consente quindi ai medici prescrittori di essere flessibili, consentendo una titolazione precisa senza compromettere i programmi di trattamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formulazione: i farmaci generici si avvicinano alla leadership del marchio
La capecitabina di marca ha mantenuto il 69.35% della quota di mercato nel 2025, grazie alla familiarità dei medici con il farmaco e a programmi completi di supporto ai pazienti. Le formulazioni generiche, tuttavia, stanno registrando una rapida espansione, con un CAGR del 9.05%, in linea con la pressione dei pagatori e i dati di bioequivalenza. Il lancio negli Stati Uniti delle compresse da 150 mg e 500 mg di Teva convalida la qualità di produzione e rafforza la fiducia dei medici nella sostituibilità.
Le aziende originator rispondono puntando sulla garanzia di qualità premium e valutando prodotti co-formulati o combinati. Nell'orizzonte di previsione, si prevede una struttura biforcuta, in cui i segmenti sensibili al prezzo migrano verso i farmaci generici, mentre le linee di marca si rivolgono a pazienti che apprezzano la continuità e i servizi accessori.
Analisi geografica
Mercato della capecitabina in Nord America
La consolidata infrastruttura oncologica del Nord America, completa di un sistema di dispensazione medicalmente integrato, garantisce un accesso affidabile e il rimborso della capecitabina. L'elevata prevalenza di cancro del colon-retto nella regione mantiene stabile la domanda, mentre l'espansione dell'uso del dosaggio metronomico nei pazienti anziani affetti da cancro al pancreas delinea un potenziale di crescita incrementale. I produttori che si tutelano dalle carenze nazionali stanno collaborando con organizzazioni di sviluppo e produzione a contratto per mantenere scorte di riserva.
Mercato della capecitabina nella regione Asia-Pacifico
Lo slancio positivo dell'area Asia-Pacifico deriva dai rapidi miglioramenti nella capacità diagnostica e nella sensibilizzazione dell'opinione pubblica. Campagne di screening su larga scala stanno identificando precocemente i tumori del colon-retto e dello stomaco, portando i pazienti in corridoi terapeutici dove i regimi orali offrono praticità logistica. I contributi governativi che compensano i costi di capitale per gli stabilimenti locali di produzione di API riducono la vulnerabilità agli shock di approvvigionamento esterni, favorendo una crescita sostenibile del mercato della capecitabina.
Mercato europeo della capecitabina
I sistemi sanitari universali europei facilitano un accesso equo, ma i rigorosi standard di farmacovigilanza richiedono la genotipizzazione preventiva e il monitoraggio terapeutico dei farmaci, allungando leggermente il percorso di trattamento. I produttori regionali stanno investendo in iniziative di intensificazione dei processi e di chimica verde per allinearsi agli obiettivi di sostenibilità dell'Unione Europea, azioni che potrebbero tradursi in posizioni competitive sul mercato delle esportazioni a lungo termine.
Panorama competitivo
Il mercato della capecitabina presenta una moderata frammentazione. I produttori di farmaci generici affermati, tra cui Teva, Cipla e Dr Reddy's, sfruttano catene di approvvigionamento verticalmente integrate per competere aggressivamente sul prezzo. Il gestore del marchio CHEPLAPHARM cerca di proteggere il proprio franchise attraverso servizi di supporto ai pazienti e la ricerca di nuovi regimi di combinazione.
La resilienza della supply chain è diventata un fattore di differenziazione; le aziende stanno adottando strategie di doppio approvvigionamento e commissionando linee di produzione a flusso continuo che riducono i tempi di ciclo e migliorano la costanza della qualità. I produttori con una presenza geografica diversificata sono meglio posizionati per affrontare le interruzioni normative o logistiche.
Le collaborazioni strategiche tra aziende farmaceutiche e aziende diagnostiche mirano a semplificare i test DPYD, riducendo l'inizio della terapia e migliorando i profili di sicurezza. Inoltre, le partnership con farmacie specializzate rafforzano i programmi di aderenza terapeutica dei pazienti, un aspetto apprezzato dagli enti pagatori che mirano a ridurre al minimo gli sprechi e massimizzare i risultati terapeutici.
Leader del settore della capecitabina
CHEPLAPHARM Arzneimittel GmbH
Teva Pharmaceuticals
Viatri Inc
Prodotti farmaceutici Hikma
Laboratori del dottor Reddy
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Mira Precision Health ha lanciato negli Stati Uniti ToxNav Advantage, un test farmacogenomico progettato per identificare i pazienti a maggior rischio di tossicità gravi derivanti dalla chemioterapia a base di fluoropirimidine, tra cui la capecitabina. Il lancio arricchisce il supporto diagnostico per l'uso della capecitabina, contribuendo a definire percorsi di aggiustamento del dosaggio più strutturati per la prescrizione ambulatoriale.
- Luglio 2025: CivicaScript ha lanciato negli Stati Uniti le compresse generiche di capecitabina (150 mg e 500 mg) nell'ambito del suo modello di prezzi trasparenti e senza scopo di lucro. Questa novità ha introdotto un'ulteriore opzione di fornitura e di prezzo per farmacie e sistemi sanitari che gestiscono i budget per i farmaci oncologici orali, con implicazioni per l'accessibilità economica e la fruibilità da parte dei pazienti.
- Agosto 2024: Camber Pharmaceuticals ha introdotto negli Stati Uniti le compresse di capecitabina nei dosaggi da 150 mg e 500 mg in flaconi da 60 compresse. Il lancio ha ampliato la disponibilità del farmaco generico e ha aggiunto opzioni di acquisto per i canali ospedalieri e di vendita al dettaglio che supportano la dispensazione domiciliare della chemioterapia orale.
Ambito del rapporto sul mercato globale della capecitabina
La capecitabina è un inibitore metabolico nucleosidico che agisce da profarmaco. La molecola viene convertita in fluorouracile e inibisce la sintesi del DNA, riducendo così la progressione delle cellule tumorali. Viene somministrato per via orale e approvato per il trattamento di vari tipi di cancro del colon-retto metastatico, cancro al seno e altri.
| Cancro del colon-retto |
| Cancro al seno |
| Tumore gastrico |
| Cancro del pancreas |
| Altri tumori |
| Ospedali |
| Cliniche oncologiche / Laboratori clinici |
| Farmacie al dettaglio e online |
| Altro |
| Compresse da 150 mg |
| Compresse da 500 mg |
| Marcato |
| Generico |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per indicazione | Cancro del colon-retto | |
| Cancro al seno | ||
| Tumore gastrico | ||
| Cancro del pancreas | ||
| Altri tumori | ||
| Per canale di distribuzione | Ospedali | |
| Cliniche oncologiche / Laboratori clinici | ||
| Farmacie al dettaglio e online | ||
| Altro | ||
| Per forza del dosaggio | Compresse da 150 mg | |
| Compresse da 500 mg | ||
| Per formulazione | Marcato | |
| Generico | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della capecitabina?
Il mercato della capecitabina ha raggiunto i 523.98 milioni di dollari nel 2026 e si prevede che raggiungerà i 701.35 milioni di dollari entro il 2031, con un CAGR del 6.01%.
Quale tipo di tumore determina la maggiore richiesta di capecitabina?
Il cancro del colon-retto è stato il tumore più utilizzato, con una quota di mercato della capecitabina pari al 45.02% nel 2025, grazie ai regimi CAPOX conformi alle linee guida.
Perché la regione Asia-Pacifico è considerata il mercato regionale in più rapida crescita?
L'area Asia-Pacifico mostra un CAGR previsto del 7.18% grazie a uno screening più ampio, all'aumento del reddito disponibile e agli incentivi governativi per la produzione nazionale di API che stabilizzano l'offerta.
Con quale rapidità i farmaci generici stanno conquistando le prescrizioni di capecitabina?
Si prevede che le formulazioni generiche cresceranno a un CAGR del 9.05% nel periodo 2026-2031, poiché più produttori otterranno le approvazioni e gli enti pagatori daranno priorità al risparmio sui costi.
Qual è il principale problema di sicurezza che limita l'aderenza alla terapia con capecitabina?
La sindrome mano-piede colpisce oltre la metà dei pazienti trattati e in circa un quarto dei casi richiede interruzioni o riduzioni della dose, rendendo necessarie strategie proattive di gestione della tossicità.


