

Dimensioni e quota del mercato dei condensatori
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
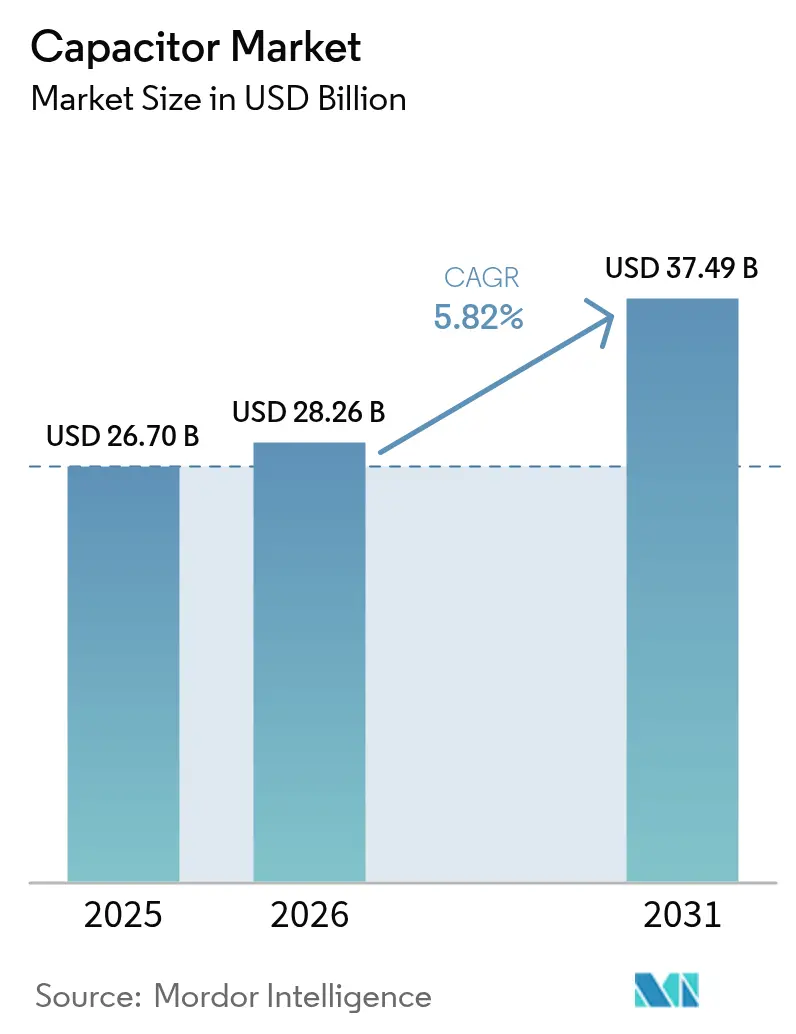
| Dimensione del mercato (2026) | 28.26 miliardo di dollari |
| Dimensione del mercato (2031) | 37.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.82% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei condensatori di Mordor Intelligence
Il mercato dei condensatori aveva un valore di 26.7 miliardi di dollari nel 2025 e si prevede che crescerà da 28.26 miliardi di dollari nel 2026 a 37.49 miliardi di dollari entro il 2031, con un CAGR del 5.82% durante il periodo di previsione (2026-2031). L'adozione ininterrotta dei veicoli elettrici, le risorse energetiche distribuite e la densificazione del 5G costituiscono un solido insieme di tre fattori trainanti che sostengono le prospettive di crescita del settore. I condensatori ceramici MLCC mantengono il predominio nel design socket grazie all'affidabilità in un ampio intervallo di temperature, mentre i supercondensatori registrano la crescita di fatturato più rapida, poiché le utility stanno sperimentando topologie di accumulo ibride. L'aumento delle spese in conto capitale nei nodi dei data center per l'intelligenza artificiale amplifica ulteriormente la domanda di condensatori a bassissima ESR e ad alta corrente di ripple, disaccoppiando di fatto i volumi dalla stagionalità degli smartphone tradizionali. Gli investimenti paralleli nella produzione localizzata attenuano il rischio geopolitico e creano nuove sacche di domanda elastica rispetto al prezzo, soprattutto tra le startup nordamericane della mobilità elettrica. Gli incentivi agli appalti dei responsabili politici rafforzano la visibilità dei ricavi delle aziende disposte a regionalizzare le catene di approvvigionamento in cambio di crediti d'imposta. [1] Fonte: Agenzia internazionale dell'energia, "Tendenze nel settore delle auto elettriche - Prospettive globali sui veicoli elettrici 2025", iea.org
Punti chiave del rapporto
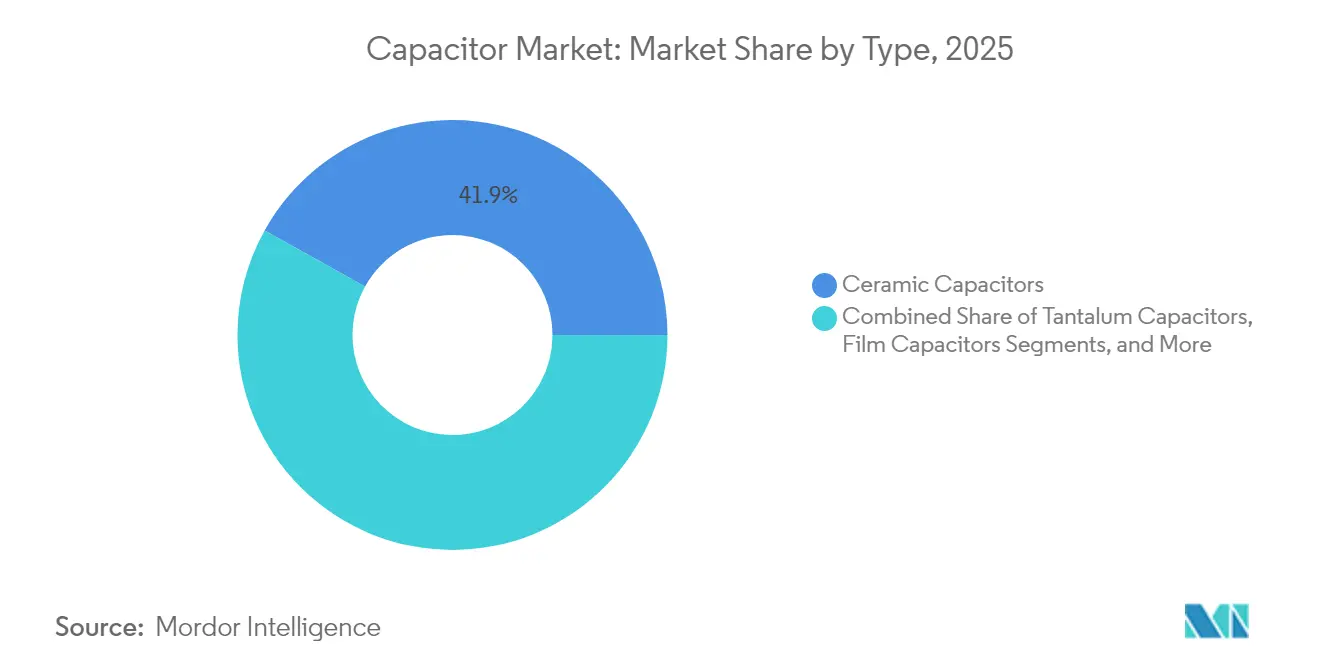
- Per tipologia, i condensatori ceramici hanno rappresentato il 41.92% della quota di mercato dei condensatori nel 2025, mentre i super/ultracondensatori stanno avanzando a un CAGR del 7.38% fino al 2031.
- In base all'intervallo di tensione, i dispositivi a bassa tensione (≤100 V) rappresentavano il 48.74% della quota di mercato dei condensatori nel 2025, mentre la classe ad alta tensione (>1 kV) si espande a un CAGR del 6.33%.
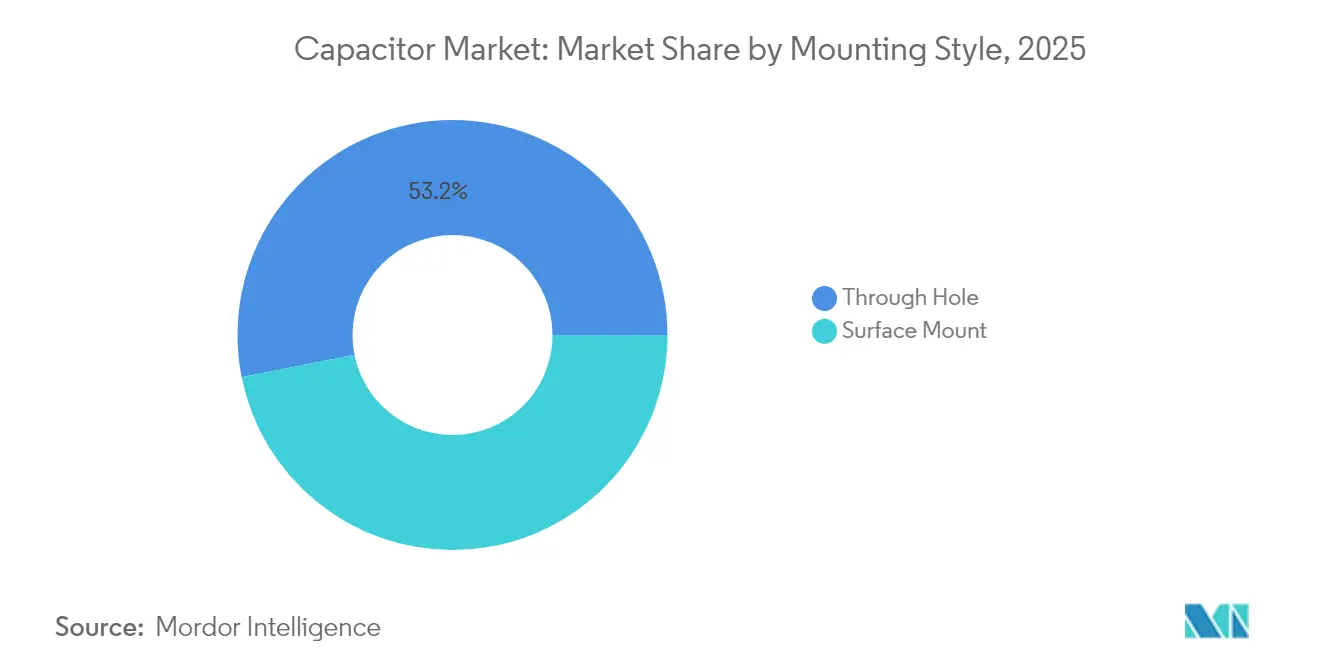
- In base al tipo di montaggio, i prodotti a montaggio superficiale hanno registrato una quota di fatturato del 46.85% nel 2025; le unità a foro passante hanno registrato il CAGR più rapido, pari al 7.09%, fino al 2031.
- Per settore di utilizzo finale, l'elettronica di consumo ha rappresentato il 26.12% del mercato dei condensatori nel 2025, mentre si prevede che il settore energetico e della potenza crescerà a un CAGR del 6.71% durante il periodo di previsione.
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota di mercato dei condensatori del 46.28% nel 2025, mentre il Nord America ha registrato il CAGR regionale più alto, pari al 7.29% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei condensatori
Analisi dell'impatto del driver
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Crescente adozione di elettronica di potenza per veicoli elettrici | + 1.8% | Globale, con i primi guadagni in Cina, Europa e Nord America | Medio termine (2-4 anni) |
| I rapidi roll-out 5G/FTTx stimolano la domanda di MLCC ad alta frequenza | + 1.2% | Globale, concentrato in Asia-Pacifico e Nord America | A breve termine (≤ 2 anni) |
| Distribuzione di sistemi di accumulo di batterie su scala di rete | + 1.0% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Architetture E/E zonali automobilistiche | + 0.9% | Mercati automobilistici globali | Medio termine (2-4 anni) |
| Nodi IoT per la raccolta di energia che necessitano di limiti ESR ultra bassi | + 0.6% | Globale, con una concentrazione nelle regioni industriali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione dell'elettronica di potenza per veicoli elettrici
La produzione di veicoli elettrici è salita a 17.3 milioni di unità nel 2024, un aumento del 25% su base annua che si traduce direttamente in una maggiore domanda di condensatori a film ad alta tensione negli inverter di trazione. Ogni auto elettrica a batteria integra ora oltre 15,000 MLCC, quadruplicando il contenuto di base presente nei modelli a combustione tradizionali, mentre le trasmissioni premium da 800 V richiedono dispositivi con tensioni nominali e stabilità termica migliorate. I fornitori di condensatori in grado di superare le qualifiche AEC-Q200 godono di successi progettuali pluriennali che li proteggono dalla volatilità dell'elettronica di consumo. L'MLCC da 100 V e 10 µF di TDK nel case 3225 esemplifica come le roadmap di prodotto estendano i limiti prestazionali senza aumentare l'ingombro. Il risultato è un aumento strutturale del prezzo medio di vendita per veicolo, rafforzando il volano positivo tra l'elettrificazione e il mercato dei condensatori.
Rapidi roll-out 5G/FTTx stimolano la domanda di MLCC ad alta frequenza
Entro la fine del 2024, oltre 300 operatori di rete attiveranno il servizio 5G commerciale e gli analisti prevedono che entro il 2029 il 75% dei dati mobili globali transiterà attraverso l'infrastruttura 5G. [2] Fonte: Ericsson, "Backhaul Capacity Evolution 2024", ericsson.com Gli array di antenne Massive-MIMO richiedono condensatori con perdite dielettriche ultra-basse a frequenze superiori a 6 GHz, una specifica che le formulazioni ceramiche tradizionali faticano a soddisfare. Samsung Electro-Mechanics, pertanto, punta a 1 trilione di KRW di fatturato nel settore automobilistico MLCC, sfruttando il know-how originariamente sviluppato per le stazioni base di telecomunicazione per servire le piattaforme dei veicoli connessi. L'MLCC da 006003 pollici di Murata, il 75% più piccolo del suo predecessore, incarna la perpetua corsa alla miniaturizzazione salvaguardando al contempo le metriche delle prestazioni elettriche. Poiché ogni scheda radio di stazione base ospita decine di migliaia di condensatori, la traiettoria ascendente delle implementazioni 5G garantisce che il mercato dei condensatori rimanga strettamente legato alle tendenze globali del consumo di banda larga.
Distribuzione di sistemi di accumulo di batterie su scala di rete
Nel 2024, la generazione variabile da fonti rinnovabili ha superato il 40% dell'approvvigionamento elettrico nelle principali economie, spingendo gli operatori di servizi pubblici a investire in modo aggressivo nei sistemi di accumulo di energia a batteria su scala di rete. I supercondensatori integrano i pacchi agli ioni di litio offrendo una risposta a livello di millisecondi per la regolazione della frequenza, come dimostrato dalla messa in funzione di un impianto da 5 MW in Cina che risponde 14 volte più velocemente delle batterie convenzionali. I produttori di condensatori a film forniscono dispositivi in polipropilene autoriparanti per i collegamenti CC ad alta tensione che collegano i blocchi di accumulo con le stazioni inverter. [3] Fonte: Arrow Electronics, “New Capacitors in Battery Energy Storage Systems,” arrow.com Il Dipartimento dell'Energia degli Stati Uniti prevede che i costi dei supercondensatori potrebbero diminuire del 90% entro il 2030, eliminando gli ostacoli economici per la diffusione su larga scala e aprendo un'altra strada di crescita per l'industria dei condensatori.
Architetture E/E zonali per l'automotive
Le case automobilistiche stanno migrando dalle unità di controllo distribuite verso architetture zonali che consolidano l'elaborazione in una manciata di controller di dominio collegati da dorsali gigabit. Questa modifica riduce il peso del cablaggio, ma aumenta i requisiti per la soppressione delle interferenze elettromagnetiche nei nodi situati in prossimità dei gruppi propulsori. Il fornitore di supercondensatori Clarios ha lanciato moduli da 12 V e 48 V per supportare i sistemi brake-by-wire in cui l'erogazione di potenza istantanea non è negoziabile. Man mano che i carichi elettronici si avvicinano alle fonti di calore, i condensatori devono tollerare escursioni termiche più ampie, il che ha spinto all'adozione di formulazioni dielettriche ad alta affidabilità convalidate con protocolli di cicli termici estesi.
Analisi dell'impatto delle restrizioni
| RESTRIZIONI | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Volatilità nella catena di fornitura MLCC per ceramiche ad alta capacità | -0.8% | Globale, concentrato nella produzione dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Lacuna di know-how tecnico per gli ultracondensatori allo stato solido | -0.6% | Globale, che colpisce i mercati occidentali | A lungo termine (≥ 4 anni) |
| Pressione di eliminazione graduale dei PFAS sui condensatori a film di PTFE | -0.4% | Europa e Nord America | Medio termine (2-4 anni) |
| Aumento del costo delle materie prime del minerale di tantalio | -0.3% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità nella catena di fornitura MLCC per ceramiche ad alta capacità
La carenza di titanato di bario ha allungato i tempi di consegna dei MLCC di grado automobilistico oltre i sei mesi nel 2024, sottolineando i rischi di concentrazione geografica poiché la Cina domina la lavorazione dei precursori. [4] Fonte: Kearney, “Unpacking Risks in the Electronics Supply Chain,” kearney.com I tassi di resa dei condensatori che soddisfano gli standard AEC-Q200 rimangono inferiori al 70%, creando battaglie di allocazione tra clienti del settore automobilistico e delle telecomunicazioni ogni volta che l'offerta si riduce. Gli aggiornamenti delle apparecchiature che consentono strati dielettrici più sottili aggravano i vincoli richiedendo materie prime ultrapure man mano che lo spessore dello strato si avvicina ai limiti fisici. I produttori occidentali hanno annunciato espansioni di capacità, tuttavia le nuove fabbriche necessitano fino a due anni per qualificarsi, prolungando gli squilibri di offerta a breve termine.
Lacuna di know-how tecnico per gli ultracondensatori allo stato solido
Gli ultracondensatori a stato solido promettono miglioramenti di un ordine di grandezza nella durata del ciclo, ma le conduttività ioniche superiori a 10-3 Ω-1 cm-1 rimangono irraggiungibili a temperatura ambiente. [5] Fonte: RSC Advances, “High-Energy-Density Solid-State Supercapacitors,” rsc.org I prototipi della NASA evidenziano la fattibilità, sebbene i prezzi siano al di fuori delle soglie del mercato di massa. L'ulteriore scalabilità della produzione richiede apparecchiature di deposizione personalizzate e protocolli di test standardizzati, barriere che scoraggiano i nuovi arrivati. L'assenza di catene di approvvigionamento commercialmente collaudate tiene molti sviluppatori del settore automobilistico e dello stoccaggio di rete ai margini, ritardando di fatto il contributo della tecnologia al fatturato del mercato dei condensatori.
Analisi del segmento
Per tipo: il dominio della ceramica guida l'innovazione
I condensatori ceramici hanno conquistato il 41.92% della quota di mercato nel 2025, bilanciando l'efficienza volumetrica con una solida tolleranza alla temperatura, mantenendo la leadership in termini di fatturato anche mentre i dielettrici alternativi guadagnano posizioni di nicchia. Lo slancio del segmento deriva dall'incessante aumento del numero di strati e da un controllo più preciso, come dimostrato dal lancio da parte di Murata di un MLCC da 006003 pollici che mantiene la capacità nonostante una riduzione del 75% dell'ingombro. La crescita futura dipende dall'integrazione di terminazioni con barriera al nichel che riducono l'esposizione ai costi dell'argento-palladio, prevenendo al contempo la migrazione ad alte temperature.
I super/ultracondensatori registrano un CAGR del 7.38%, il più rapido tra tutte le tipologie, alimentati da linee bus ibride che abbinano pacchi di litio ad alta tensione con buffer di potenza a base di carbonio. I componenti in tantalio mantengono la loro rilevanza negli impianti medicali e nei moduli avionici, dove l'efficienza volumetrica compensa i sovrapprezzi, sebbene l'approvvigionamento di minerali aggiunga volatilità ai prezzi. Gli elettrolitici in alluminio mantengono prese di alimentazione ad alta tensione, dove la capacità di sopportare correnti di picco supera i problemi di resistenza. I condensatori a film registrano una domanda biforcuta: i film di polipropilene crescono nei convertitori per le energie rinnovabili, mentre le varianti a base di PTFE devono far fronte a obblighi di riduzione graduale legati ai PFAS.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per intervallo di tensione: accelerazione ad alta tensione
I dispositivi a bassa tensione (≤100 V) hanno generato il 48.74% del fatturato del 2025, trainati da smartphone, dispositivi indossabili e console di infotainment. Tuttavia, si prevede che la classe ad alta tensione (>1 kV) accelererà a un CAGR del 6.33% con la proliferazione di veicoli elettrici a batteria da 800 V e banchi di condensatori in serie; insieme, stanno espandendo le dimensioni del mercato dei condensatori dedicati al condizionamento della trasmissione di potenza. I componenti a media tensione (100 V–1 kV) crescono costantemente perché la robotica e i retrofit dell'automazione industriale migrano verso livelli di bus CC più elevati per ottenere miglioramenti in termini di efficienza.
I progettisti richiedono sempre più stack ad alta tensione con controllo di impedenza che combinano tecnologie ceramiche e a film per gestire le oscillazioni negli interruttori a semiconduttore a banda larga. I fornitori che rispondono con moduli ibridi ottengono prezzi più elevati, dimostrando che il valore si accumula in soluzioni in grado di gestire sia un'elevata corrente di ripple che la resistenza alle scariche parziali. La conseguente differenziazione del prodotto mantiene modesta l'erosione dei prezzi anche con l'aumento dei volumi unitari.
Per stile di montaggio: montaggio superficiale
La tecnologia a montaggio superficiale (SMT) ha rappresentato il 46.85% delle vendite nel 2025, trainata dalle linee di posizionamento automatizzate che dominano l'hardware consumer e per le telecomunicazioni. La continua migrazione dalle dimensioni 0603 a 0201 nei telefoni di punta aumenta ulteriormente la quota di mercato dei condensatori SMT, mantenendo al contempo gli obiettivi di resa della saldatura a rifusione. Allo stesso tempo, i componenti through-hole registrano un sano CAGR del 7.09%, poiché i sistemi di azionamento industriali, la trazione ferroviaria e l'avionica militare richiedono robustezza meccanica in condizioni estreme di vibrazioni e cicli termici.
Con la riduzione dello spazio disponibile sulle schede, gli OEM adottano strategie di montaggio miste: SMT per aree logiche con vincoli di spazio e contenitori con terminali radiali o a vite per nodi di storage di massa. I progressi nell'automazione riducono le differenze di costo tra i due stili di montaggio, consentendo agli ingegneri di effettuare scelte basate sull'affidabilità senza superare i limiti di budget. Di conseguenza, entrambi i formati offrono chiare proposte di valore all'interno del più ampio mercato dei condensatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: Emergenza del settore energetico
L'elettronica di consumo ha mantenuto il 26.12% delle dimensioni del mercato dei condensatori nel 2025 grazie alla produzione in grandi volumi di telefoni cellulari e notebook, ma la crescita delle unità si sta attenuando con la saturazione della penetrazione nelle regioni mature. Si prevede che il settore energia e potenza si espanderà a un CAGR del 6.71% fino al 2031, sostenuto dai sistemi di accumulo di energia a batteria su scala di rete e dai convertitori di generazione distribuita che dipendono da film e supercondensatori per il condizionamento dell'alimentazione.
La domanda nel settore automobilistico aumenta di pari passo con la penetrazione dei veicoli elettrici, portando il costo medio dei condensatori a oltre 85 dollari per veicolo. I segmenti dell'automazione industriale, dei data center e dell'aerospaziale-difesa completano il panorama con applicazioni mission-critical a prezzi premium che proteggono i ricavi dalla ciclicità dei consumi. Questa diversificazione del mercato finale preserva il margine di crescita complessivo anche durante le correzioni delle scorte di dispositivi mobili.
Analisi geografica
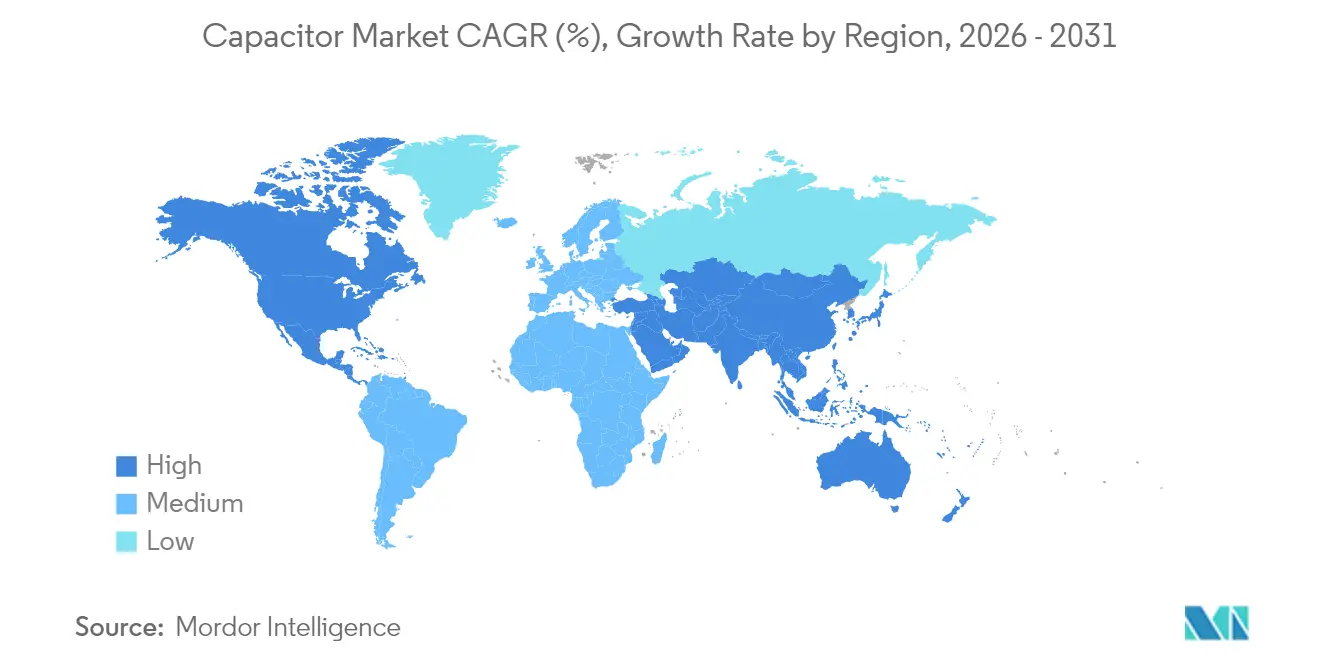
L'area Asia-Pacifico ha generato il 46.28% del fatturato mondiale del 2025 grazie a catene di fornitura integrate verticalmente in Cina, Giappone e Corea del Sud. La calcinazione di polveri ceramiche mature, la sinterizzazione automatizzata di MLCC e la vicinanza ai cluster OEM di componenti elettronici offrono economie di scala che rafforzano la posizione della regione sulla produzione di base. I fornitori giapponesi sfruttano i brevetti di miniaturizzazione per garantire prezzi di vendita medi più elevati nonostante i premi per il costo del lavoro, mentre le linee sudcoreane sono specializzate in lotti di qualità automobilistica che soddisfano i limiti di shock termico AEC-Q200.
Si prevede che il Nord America registrerà un CAGR del 7.29% fino al 2031, il più rapido tra le principali regioni. Gli incentivi federali previsti dal CHIPS and Science Act incoraggiano il reshoring dei componenti passivi in concomitanza con gli investimenti nella fabbricazione di wafer, e i nuovi impianti di assemblaggio di veicoli elettrici utilizzano l'approvvigionamento localizzato per sbloccare crediti d'imposta per veicoli puliti. Anche gli operatori di data center aumentano la domanda, poiché gli acceleratori di intelligenza artificiale gonfiano i budget di capacità a livello di scheda di circa il 25%, sostenendo un aumento pluriennale dei dispositivi ceramici e in polimero-alluminio ad alta affidabilità.
L'Europa deve bilanciare la costante domanda di automazione industriale con le difficoltà normative che rimodellano la scelta dei materiali. L'eliminazione graduale dei PFAS impone una rapida sostituzione con film in polipropilene e polietilene naftalato, mentre il Regolamento sulle batterie 2023/1542 introduce norme di responsabilità estesa del produttore che favoriscono i fornitori in grado di documentare il riciclo a circuito chiuso.
I mercati emergenti in Sud America e in Medio Oriente e Africa registrano un rialzo episodico grazie alle aste di energia rinnovabile e all'espansione delle reti di telecomunicazioni, ma le lacune infrastrutturali mantengono bassi i volumi assoluti. Nel complesso, la diversificazione geografica attenua gli shock a livello di singola regione e rafforza l'espansione a lungo termine del mercato dei condensatori.

Panorama normativo
I requisiti di conformità dei materiali rimangono fondamentali per i produttori di condensatori che riforniscono i produttori di apparecchiature elettroniche a livello globale, in particolare per il mercato UE ai sensi della direttiva RoHS (2011/65/UE) e del regolamento REACH. Nel luglio 2026, la Commissione europea ha pubblicato una bozza di direttiva delegata che propone revisioni a diverse voci di esenzione RoHS per piombo e cadmio, con un periodo di consultazione pubblica che si è concluso il 5 agosto 2026. Parallelamente, le tempistiche di esenzione RoHS stabiliscono specifici traguardi di conformità per le ceramiche dei condensatori, tra cui la scadenza dell'esenzione 7(c)-I dell'allegato III il 31 dicembre 2026 e la scadenza dichiarata dell'esenzione 7(c)-II il 31 dicembre 2027 per il piombo nella ceramica dielettrica dei condensatori al di sopra di determinate soglie di tensione.
Il regolamento REACH continua ad ampliare gli obblighi di screening delle sostanze lungo le catene di fornitura dell'elettronica, con l'ECHA che ha segnalato 253 sostanze candidate SVHC (sostanze estremamente preoccupanti) nella lista a febbraio 2026, il che rafforza la necessità di dichiarazioni continue dei materiali e flussi di lavoro di documentazione per i clienti UE. A livello nazionale, l'Irlanda ha emanato il decreto legislativo n. 110/2026 per attuare le direttive delegate (UE) 2025/1802, 2025/2363 e 2025/2364 della Commissione sulle esenzioni RoHS relative al piombo in specifiche applicazioni di saldatura e vetro/ceramica, aggiungendo un ulteriore punto di controllo concreto per la conformità dei fornitori che spediscono condensatori e assemblaggi contenenti condensatori nell'UE.
Analisi della catena del valore
La catena del valore dei condensatori inizia con materie prime e input speciali a monte, tra cui il titanato di bario per i dielettrici MLCC, il tantalio come materia prima per i condensatori al tantalio, fogli di alluminio incisi ed elettroliti per i condensatori elettrolitici in alluminio e film polimerici (come il polipropilene) per i condensatori a film. L'offerta di MLCC è caratterizzata da una profonda integrazione verticale nelle polveri e nel know-how di processo, con i principali produttori che internalizzano le fasi critiche e collaborano per la capacità di produzione di polveri ceramiche. Le attrezzature specializzate (ad esempio forni a rulli e forni a cono per il quarzo) aggiungono un ulteriore livello di barriera all'ingresso, supportato da aziende come Noritake, Tokai Carbon e NGK Insulators. Queste dipendenze, insieme ai requisiti di qualificazione come AEC-Q200 per il settore automobilistico, concentrano la produzione avanzata nelle mani di attori consolidati e allungano i tempi per l'aggiunta di capacità qualificata.
La fase intermedia della produzione comprende l'impilamento e la sinterizzazione dei chip MLCC, l'avvolgimento e l'impregnazione per i condensatori a film, la lavorazione di anodi e catodi per il tantalio e le fasi di formazione e invecchiamento per gli elettrolitici, seguite da test e classificazione per i livelli di affidabilità dell'utente finale (settore automobilistico, industriale, telecomunicazioni e data center). A valle, i distributori e i rapporti diretti con gli OEM indirizzano la fornitura verso l'elettronica automobilistica, le infrastrutture di comunicazione, i server e l'archiviazione dati, nonché le applicazioni energetiche, dove i cicli di progettazione e la documentazione sull'affidabilità influenzano la selezione dei fornitori. L'evoluzione della catena del valore si sta inoltre muovendo verso approcci basati su condensatori al silicio e capacità integrate per l'hardware AI, come dimostra l'annuncio da parte di Analog Devices di un'acquisizione in contanti di Empower per 1.5 miliardi di dollari a maggio 2026 e il rafforzamento dello slancio di Samsung Electro-Mechanics nel settore dei substrati integrati attraverso un contratto di fornitura a lungo termine di substrati integrati Si-Cap a maggio 2026 e i piani di aprile 2026 per espandere le relative linee di produzione in Vietnam.
Panorama competitivo
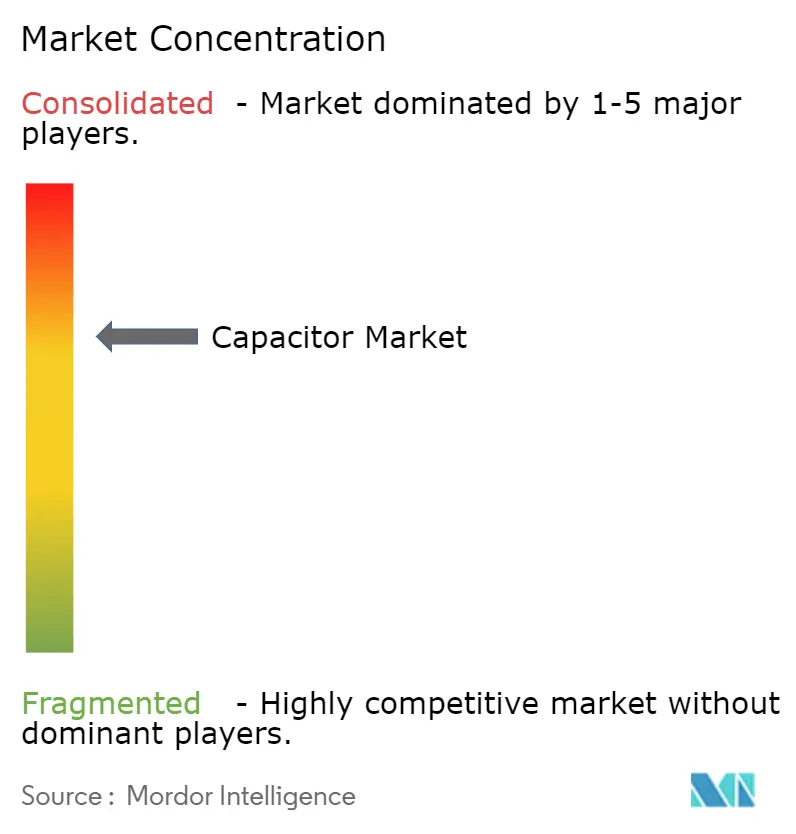
La concorrenza globale rimane moderatamente consolidata, poiché Murata, TDK e Samsung Electro-Mechanics controllano collettivamente circa il 60% del sottosegmento MLCC, sfruttando una profonda competenza nella scienza dei materiali e una tecnologia di sinterizzazione ad alta intensità di capitale. I loro vantaggi di scala preservano la leadership in termini di margine lordo, in particolare nei gradi per il settore automobilistico, dove i cicli di qualificazione si estendono oltre i due anni e scoraggiano i nuovi entranti. Gli operatori storici giapponesi ampliano ulteriormente i propri margini integrando verticalmente la produzione di polvere ceramica e formando joint venture, come la partnership di Murata con QuantumScape volta alla produzione di ceramiche per batterie allo stato solido.
La diversificazione regionale rappresenta la risposta strategica prevalente alla fragilità della supply chain. L'acquisizione di Shibaura Electronics da parte di YAGEO per i sensori ad alta temperatura e l'acquisizione da parte di Delta Electronics delle attività di induttori di potenza di Alps Alpine dimostrano la convergenza tra i portafogli di componenti passivi. Tali iniziative consentono il cross-selling nei sistemi di propulsione elettrificati, dove condensatori, induttori e sensori coabitano in spazi ristretti e condividono budget termici. I piccoli operatori di nicchia sfruttano gli spazi vuoti concentrandosi su applicazioni per ambienti estremi e difesa; la joint venture di CAP-XX per l'ossido di grafene mira a incrementare la densità di potenza oltre i tradizionali processi chimici a carbone attivo.
Le pressioni dal lato dell'offerta relative alle materie prime di tantalio e titanato di bario mettono in primo piano la strategia delle materie prime come competenza chiave. Le aziende investono nel riciclo a circuito chiuso e in sistemi dielettrici alternativi come l'ossido di niobio per proteggersi dagli shock dei prezzi dei minerali. La parallela pressione normativa per l'eliminazione dei PFAS spinge i fornitori di condensatori a film ad accelerare i programmi di ricerca e sviluppo che privilegiano il polipropilene e nuovi polimeri privi di fluoro. Nel complesso, queste dinamiche suggeriscono un settore in transizione controllata, con gli operatori storici che difendono le economie di scala mentre i concorrenti puntano a nicchie adiacenti, garantendo che il mercato dei condensatori mantenga una moderata tensione competitiva nell'orizzonte di previsione.
Leader del settore dei condensatori
Società TDK
Murata Manufacturing Co., Ltd.
Vishay Intertechnology, Inc.
KYOCERA AVX Components Corp.
KEMET (Gruppo Yageo)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: TDK ha stipulato un accordo definitivo per l'acquisizione di Fabric8Labs, Inc. per un valore massimo di 400 milioni di dollari, ampliando la propria presenza nel settore delle capacità di produzione avanzate utilizzate nell'integrazione termica e dei componenti per i data center. L'operazione supporta l'alimentazione ad alta densità e l'integrazione passiva legata al packaging, collegando TDK più direttamente alla realizzazione di infrastrutture per l'intelligenza artificiale.
- Ottobre 2025: Murata ha lanciato condensatori MLCC con terminali metallici certificati per la sicurezza, con una tensione nominale di 500 Vac (rms) nelle classi Y2/X1, destinati ad applicazioni in cui le prestazioni certificate tra fase e terra e tra fase e fase sono obbligatorie. Questo lancio rafforza la posizione di Murata nei progetti di alimentazione e industriali critici per la sicurezza, che richiedono condensatori MLCC certificati anziché componenti generici.
- Ottobre 2024: Murata ha annunciato un'iniziativa strategica per ampliare la propria base tecnologica oltre i componenti passivi convenzionali, rafforzando la propria attenzione sui materiali e sui processi produttivi di nuova generazione. Questa direzione è in linea con la transizione del settore verso condensatori ad alta affidabilità e prestazioni superiori, utilizzati nell'elettrificazione automobilistica e nell'hardware dei data center.


Ambito del rapporto sul mercato globale dei condensatori
Un condensatore è un componente o dispositivo elettronico passivo in grado di immagazzinare energia sotto forma di carica elettrica. È costituito da due conduttori vicini e isolati l'uno dall'altro.
Il mercato dei condensatori è segmentato per tipologia (condensatori ceramici, condensatori al tantalio, condensatori elettrolitici in alluminio, condensatori in carta e film plastico, supercondensatori/EDLC), per settore utente finale (automobilistico, industriale, aerospaziale e difesa, energia, comunicazioni/server/dati). archiviazione, elettronica di consumo, medicina) e per area geografica (Americhe, Europa, Medio Oriente e Africa, Asia-Pacifico (esclusi Giappone e Corea del Sud), Giappone e Corea del Sud). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Condensatori ceramici |
| Condensatori al tantalio |
| Condensatori elettrolitici in alluminio |
| Condensatori a film (carta e plastica) |
| Super-/Ultracondensatori |
| Bassa tensione (≤100 V) |
| Media tensione (100 V–1 kV) |
| Alta tensione (oltre 1 kV) |
| Montaggio superficiale |
| Foro passante |
| Automotive |
| Industriale |
| Energia e potenza |
| Comunicazioni / Server / Archiviazione dati |
| Elettronica di consumo |
| Aerospazio e Difesa |
| Dispositivi medicali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo | Condensatori ceramici | ||
| Condensatori al tantalio | |||
| Condensatori elettrolitici in alluminio | |||
| Condensatori a film (carta e plastica) | |||
| Super-/Ultracondensatori | |||
| Per intervallo di tensione | Bassa tensione (≤100 V) | ||
| Media tensione (100 V–1 kV) | |||
| Alta tensione (oltre 1 kV) | |||
| Per stile di montaggio | Montaggio superficiale | ||
| Foro passante | |||
| Per settore degli utenti finali | Automotive | ||
| Industriale | |||
| Energia e potenza | |||
| Comunicazioni / Server / Archiviazione dati | |||
| Elettronica di consumo | |||
| Aerospazio e Difesa | |||
| Dispositivi medicali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Sud-Est asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è il valore globale del mercato dei condensatori nel 2026?
Nel 28.26 il mercato dei condensatori varrà 2026 miliardi di dollari.
Quale tipo di condensatore determina la quota di fatturato?
I condensatori ceramici rappresentano il 41.92% del fatturato del 2025, mantenendo la quota maggiore.
Quale regione crescerà più rapidamente entro il 2031?
Il Nord America registra il CAGR regionale più elevato, pari al 7.29%, grazie agli investimenti in infrastrutture per veicoli elettrici e data center.
Quanto velocemente si stanno espandendo i supercondensatori?
I super/ultracondensatori registrano un CAGR del 7.38% fino al 2031, il che li rende il segmento in più rapida crescita.
Pagina aggiornata l'ultima volta il:



