

Dimensioni e quota del mercato dell'olio di canola
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
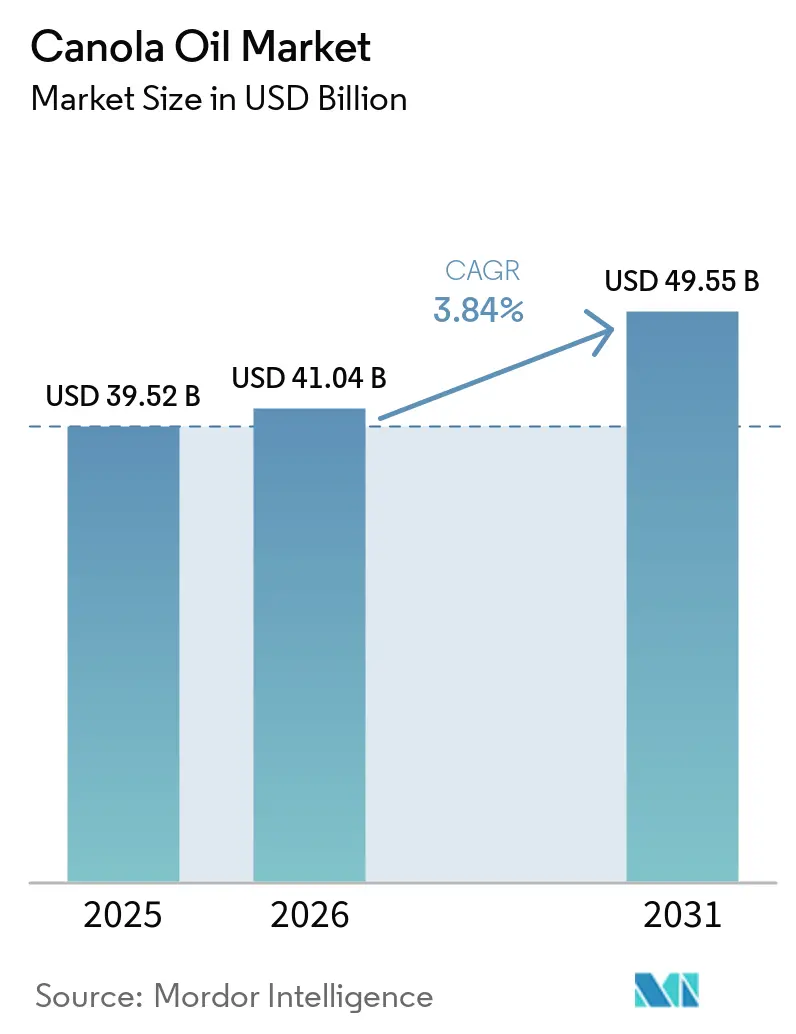
| Dimensione del mercato (2026) | 41.04 miliardo di dollari |
| Dimensione del mercato (2031) | 49.55 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.84% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dell'olio di canola di Mordor Intelligence
Si prevede che il mercato dell'olio di colza crescerà da 39.52 miliardi di dollari nel 2025 e 41.04 miliardi di dollari nel 2026 a 49.55 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 3.84% tra il 2026 e il 2031. Gli oli da cucina dal sapore neutro sono molto richiesti, alimentando la crescita nel settore degli snack confezionati, della frittura nei ristoranti fast food e degli alimenti a base vegetale. Allo stesso tempo, i metodi di estrazione basati sulla tecnologia stanno incrementando l'offerta. Il mercato è particolarmente in espansione nella produzione di diesel rinnovabile. In seguito all'approvazione dell'EPA, le importazioni statunitensi di olio di colza sono aumentate vertiginosamente, portando la quota statunitense delle esportazioni canadesi di olio di colza dal 50-60% a un notevole 91% nel 2024.[1]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "La crescita della produzione di diesel rinnovabile negli Stati Uniti ha un impatto drastico sul commercio globale di materie prime", fas.usda.govNella regione Asia-Pacifico, i trasformatori cinesi e indiani stanno optando per l'olio di colza RBD rispetto agli oli di soia e di palma per una migliore stabilità ossidativa. Allo stesso tempo, i produttori in Nord America ed Europa stanno promuovendo varianti premium ad alto contenuto di acido oleico e biologiche per proteggere i propri margini di profitto. Nonostante le difficoltà incontrate a causa delle campagne contro gli oli di semi, gli agricoltori ripongono speranza nella definizione rivista di "sano" da parte della FDA, che ora approva l'olio di colza, contrastando potenzialmente la diffusione di informazioni errate.[2]Fonte: Canola Council of Canada, "L'olio di canola definito sano", canolacouncil.orgIn Medio Oriente e in Africa, la rapida urbanizzazione e la modernizzazione del settore della vendita al dettaglio presentano un duplice scenario: se da un lato l'accessibilità economica guida la maggior parte delle decisioni di acquisto, dall'altro un segmento di nicchia con redditi disponibili più elevati ricerca offerte premium come le miscele di omega-3 DHA. Il panorama competitivo rimane moderatamente intenso. In Canada e in Australia, l'espansione della capacità produttiva sta contribuendo a stabilizzare i prezzi, che spesso fluttuano a causa delle condizioni meteorologiche. Allo stesso tempo, i trasformatori di cereali a livello globale stanno adottando strategie di integrazione verticale per garantire la disponibilità delle sementi, soprattutto in un contesto di standard di sostenibilità sempre più stringenti.
Punti chiave del rapporto
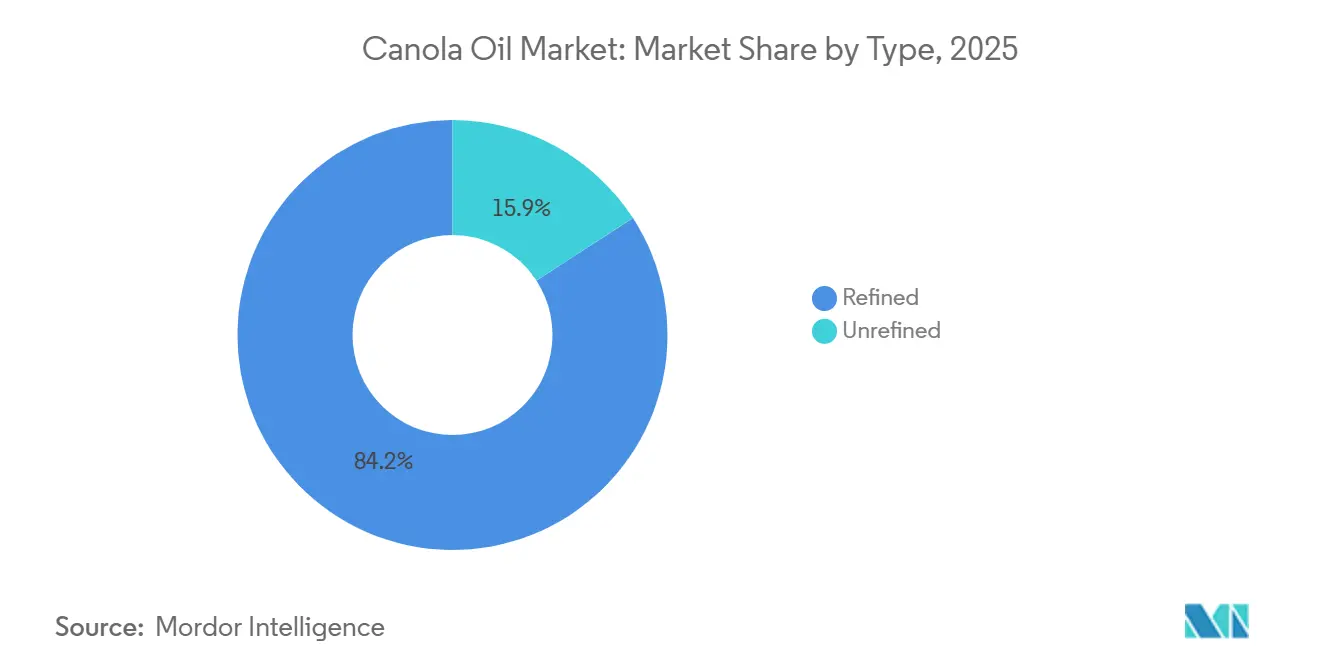
- Per tipologia di prodotto, l'olio di canola RBD deteneva l'84.15% della quota di mercato dell'olio di canola RBD nel 2025, mentre si prevede che le varianti raffinate ad alto contenuto di acido oleico cresceranno a un CAGR del 5.21% fino al 2031.
- Per sua natura, il tipo convenzionale ha dominato con una quota del 91.23% nel 2025; si prevede che il tipo biologico crescerà a un tasso annuo composto del 5.90% dal 2026 al 2031.
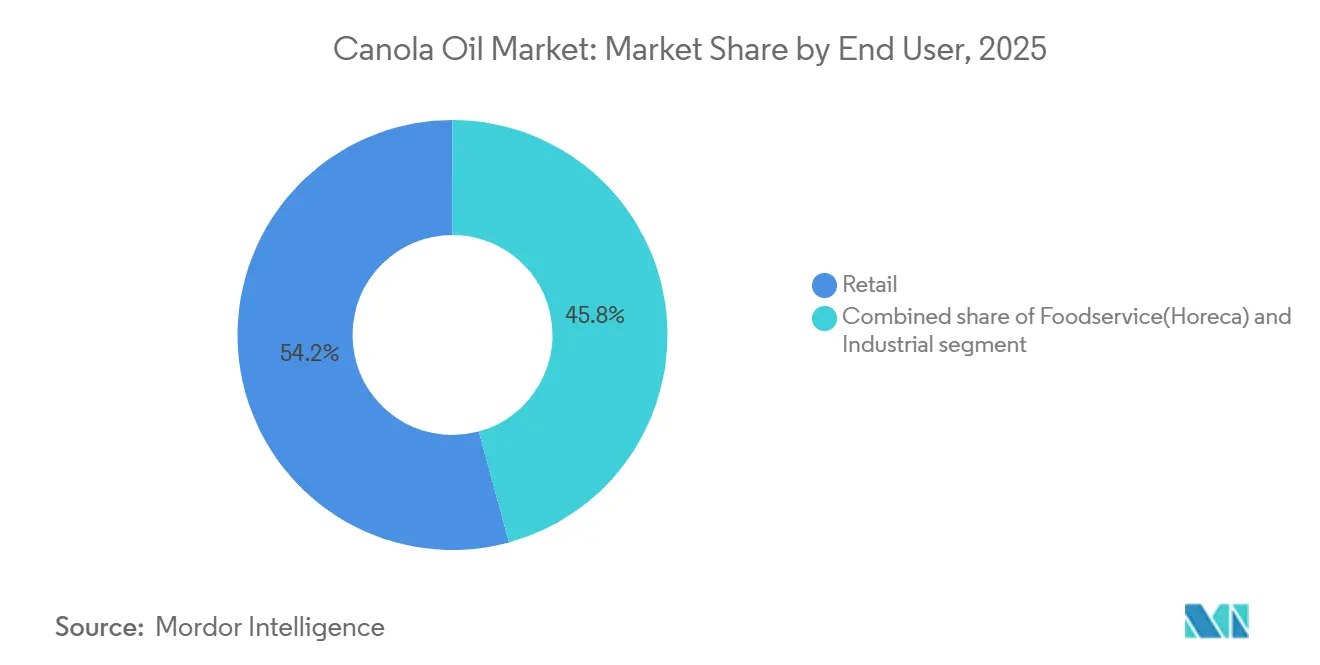
- Per tipologia di utente finale, i canali di vendita al dettaglio hanno rappresentato il 54.24% del fatturato del 2025, mentre si prevede che i canali della ristorazione e dell'HoReCa cresceranno a un tasso annuo composto del 5.14% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha dominato con una quota del 37.17% nel 2025, e si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto del 5.52% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'olio di canola
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza per oli alimentari a basso contenuto di grassi e più salutari. | + 0.8% | Globale, più forte in Nord America, Europa, Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Crescente domanda di oli dal sapore neutro negli alimenti confezionati e trasformati | + 0.6% | Globale, guidato da Asia-Pacifico e Nord America | A breve termine (≤ 2 anni) |
| Aumento della domanda di prodotti a base vegetale e con etichetta pulita. | + 0.7% | Nord America, Europa, ricche città dell'Asia-Pacifico | Medio termine (2-4 anni) |
| La crescente adozione negli esercizi di ristorazione sostiene la domanda | + 0.5% | Corridoi di espansione globali, in particolare per la ristorazione rapida (QSR). | A breve termine (≤ 2 anni) |
| Progressi nelle tecnologie di estrazione e raffinazione del petrolio | + 0.4% | Nord America ed Europa, con trasferimento tecnologico in Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Innovazione di prodotto, comprese le varianti fortificate e miscelate. | + 0.5% | Prima il Nord America e l'Europa, poi i livelli premium dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza per oli alimentari a basso contenuto di grassi e più salutari.
L'olio di canola raffinato, denaturato e filtrato (RBD) sta guadagnando terreno in quanto i consumatori danno priorità alla salute cardiovascolare. Con un contenuto di grassi saturi pari al 7%, l'olio di canola RBD si distingue nettamente dal 49% dell'olio di palma e dall'elevato 87% dell'olio di cocco. La Food and Drug Administration (FDA) statunitense ha approvato l'inserimento in etichetta di diciture che collegano il consumo di olio di canola a una riduzione del rischio di malattie coronariche. Questa approvazione sta stimolando la riformulazione di snack, prodotti da forno e condimenti, che saranno lanciati sul mercato tra il 2025 e il 2026. Uno studio clinico peer-reviewed del 2024 ha rilevato che la sostituzione del 5% dell'apporto energetico derivante dai grassi saturi con olio di canola ha portato a una riduzione dell'8-10% del colesterolo LDL. Con un contenuto di acido alfa-linolenico del 9-11%, un cucchiaio di olio di canola soddisfa il 75% del fabbisogno giornaliero di omega-3 di origine vegetale. Questo permette ai rivenditori di commercializzare l'olio di canola come un'alternativa salutare per il cuore, in grado di competere con il prezzo elevato dell'olio d'oliva. Sfruttando questi benefici nutrizionali, le linee a marchio del distributore in Nord America ed Europa stanno ottenendo risultati significativi, sfidando i marchi affermati nel segmento maturo e premium del mercato dell'olio di colza raffinato, demineralizzato e filtrato (RBD).
Crescente domanda di oli dal sapore neutro negli alimenti confezionati e trasformati
Le aziende di trasformazione alimentare danno priorità alla neutralità del sapore per mantenere la coerenza del gusto a livello regionale. Il ciclo di raffinazione dell'olio di canola RBD riduce efficacemente gli acidi grassi liberi a meno dello 0.05%, eliminando al contempo pigmenti e sostanze volatili che potrebbero influenzare il sapore del prodotto. Dal 2020 al 2025, il settore alimentare cinese ha registrato una crescita annua dell'8.3%. In particolare, il settore ha iniziato a sostituire l'olio di soia con l'olio di colza nella produzione di biscotti, noodles e cracker, raddoppiando con successo la durata di conservazione da 6 a 12 mesi a temperatura ambiente. I colossi degli snack, con attività in oltre 50 paesi, hanno adottato questo olio per garantire una consistenza e una croccantezza costanti lungo tutta la loro catena di approvvigionamento globale. I dati confermano questa tendenza: entro il 2025, il consumo di olio di colza nell'industria alimentare cinese ha raggiunto i 3.2 milioni di tonnellate, con un aumento del 18% in due anni. A ulteriore conferma di questa tendenza, nel 2024 McDonald's ha effettuato un passaggio globale a una miscela per frittura a base di colza, sottolineando la spinta verso la standardizzazione nel mercato dell'olio di colza raffinato, denaturato e sbiancato (RBD).
Aumento della domanda di prodotti a base vegetale e con etichetta pulita.
In un sondaggio del 2024 condotto dall'International Food Information Council, il 75% dei partecipanti ha dichiarato di esaminare attentamente le liste degli ingredienti. Questa tendenza ha reso i grassi monocomponenti di origine vegetale sempre più attraenti. L'olio di canola RBD, in linea con gli standard "clean label" che vietano gli additivi sintetici e i grassi idrogenati, vanta un profilo ambientale che evita le controversie sulla deforestazione associate agli oli tropicali. Entro il 2025, le vendite di carne a base vegetale sono salite a 7.5 miliardi di dollari, con i leader del settore Beyond Meat e Impossible Foods che si sono rivolti all'olio di canola per replicare la succosità del grasso animale. La popolazione vegana europea è cresciuta fino a raggiungere i 78 milioni nel 2025, amplificando la domanda. Tuttavia, le limitazioni alla superficie coltivata con metodo biologico hanno ridotto l'offerta certificata, con conseguenti prezzi elevati per l'olio di canola RBD biologico.
La crescente adozione negli esercizi di ristorazione sostiene la domanda
Nel 2025, i ristoranti a servizio rapido (QSR) e le catene di hotel-ristoranti-caffetterie hanno optato sempre più per l'olio di canola RBD ad alto contenuto di acido oleico grazie alla sua capacità di prolungare la durata di frittura fino a 7-10 giorni, il doppio rispetto agli oli convenzionali. Questa scelta strategica ha ridotto significativamente i costi di produzione e migliorato l'efficienza operativa, contribuendo a un aumento dei margini di profitto. I ricavi del settore della ristorazione in Nord America hanno superato del 12% i livelli del 2019, trainati dall'aumento della domanda dei consumatori e dall'ottimizzazione delle operazioni. Le cucine cloud urbane nella regione Asia-Pacifico hanno fatto molto affidamento sulla maggiore durata di conservazione dell'olio per proteggere i loro esigui margini del 5-8%, garantendo la sostenibilità in un ambiente competitivo. La superiore stabilità ossidativa dell'olio ad alto contenuto di acido oleico, dimostrata dai valori di perossido che rimangono inferiori a 2 meq/kg dopo 72 ore a 180 °C, ha svolto un ruolo fondamentale nella riduzione delle esigenze di smaltimento dei rifiuti e nel taglio dei budget di approvvigionamento fino al 50%. Inoltre, nel 2025, i produttori di imballaggi hanno mostrato una crescente preferenza per le taniche da 35 libbre e i contenitori da 400 libbre, che insieme rappresentavano il 42% del volume destinato al settore della ristorazione in Nord America. Questo cambiamento nelle preferenze di imballaggio ha ulteriormente rafforzato la penetrazione dell'olio di canola RBD nel mercato, evidenziandone la crescente importanza nel settore della ristorazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi dei semi di colza dovuta alle condizioni meteorologiche e alla logistica. | –0.4% | Canada, Australia, Asia dipendente dalle importazioni | A breve termine (≤ 2 anni) |
| Forte concorrenza da parte degli oli di palma, soia e girasole. | –0.5% | Asia-Pacifico, Africa, America Latina, Nord America | Medio termine (2-4 anni) |
| Rigorosi requisiti di etichettatura e normativi | –0.2% | Europa, Nord America, paesi emergenti che adottano le normative | A lungo termine (≥ 4 anni) |
| Rischio di adulterazione e incoerenza della qualità | –0.2% | Asia meridionale, Sud-est asiatico, Africa, America Latina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi dei semi di colza dovuta alle fluttuazioni meteorologiche e alle interruzioni della catena di approvvigionamento.
Nel 2025, il Canada ha esportato 18.80 milioni di tonnellate di colza. Tuttavia, poiché l'80% della superficie coltivata a colza si trova in Alberta e Saskatchewan, le colture sono altamente suscettibili al gelo e alla siccità, che possono ridurre i raccolti del 15-25%. Queste regioni sono cruciali per la produzione di colza del Canada e le condizioni meteorologiche avverse possono avere un impatto significativo sulla produzione complessiva. Ad esempio, una cupola di calore nel Canada occidentale nel 2021 ha ridotto il raccolto a 12.6 milioni di tonnellate, causando un'impennata del 45% dei futures sulla colza dell'ICE, che hanno raggiunto i 900 dollari canadesi a tonnellata. Allo stesso modo, le esportazioni australiane del 2025, pari a 5.22 milioni di tonnellate, devono affrontare le difficoltà derivanti dalle fluttuazioni meteorologiche, che possono interrompere la produzione e i volumi di esportazione. Inoltre, il conflitto in corso in Ucraina ha interrotto le rotte di approvvigionamento dell'olio di girasole, sottolineando ulteriormente la fragilità delle catene di approvvigionamento globali di semi oleosi. Nel marzo 2026, la Cina ha eliminato un dazio del 3% sulle importazioni canadesi, una mossa che si prevede aumenterà le importazioni di ulteriori 500,000 tonnellate metriche all'anno. Si prevede che questo aumento intensificherà la domanda durante le stagioni di semina, particolarmente sensibili ai cambiamenti climatici, potenzialmente esacerbando la scarsità di offerta sul mercato.
Forte concorrenza da parte di oli alimentari alternativi come l'olio di palma, di soia e di girasole.
L'olio di palma, con un prezzo di 600-700 dollari a tonnellata, si pone in netto contrasto con l'olio di colza, il cui prezzo si aggira sui 1,100-1,200 dollari. Questo significativo vantaggio di prezzo consolida il dominio dell'olio di palma nei mercati sensibili al prezzo dell'ASEAN e dell'Africa, dove, nel 2025, ha rappresentato il 38% del consumo globale di oli commestibili. Queste regioni dipendono fortemente da oli commestibili a basso costo a causa di vincoli economici, il che rende l'olio di palma la scelta preferita. Negli Stati Uniti, i flussi di entrate integrati derivanti dalla lavorazione della soia, che includono sottoprodotti come la farina di soia, facilitano aggressive strategie di sconto. Ciò ha contribuito a un volume di produzione di 11.8 milioni di tonnellate nel 2025, superando significativamente gli 1.4 milioni di tonnellate dell'olio di colza. Nel frattempo, l'olio di girasole, proveniente principalmente da Ucraina e Russia, vanta un punto di fumo di 230 °C, simile a quello dell'olio di colza, il che lo rende un sostituto altamente adatto per le applicazioni di frittura industriale in Europa, soprattutto nel settore della trasformazione alimentare. Inoltre, studi sull'elasticità dei prezzi rivelano che un aumento del 10% dei prezzi dell'olio di colza RBD, rispetto all'olio di palma, innesca uno spostamento del 6-8% verso la sostituzione. Questa tendenza esercita pressione sui produttori di olio di colza, comprimendo ulteriormente i margini di profitto nei mercati competitivi.
Analisi del segmento
Per tipologia di prodotto: domanda industriale di ancoraggi RBD Dominance
Nel 2025, l'olio di canola ha conquistato una quota di mercato dominante dell'84.15%, principalmente grazie alla sua efficacia in applicazioni industriali come la panificazione, la frittura di snack e la produzione di margarina. I produttori prediligono l'olio di canola per la sua qualità costante, in particolare per il colore stabile e i valori di perossido mantenuti al di sotto di 1 meq/kg. Attraverso un meticoloso processo di raffinazione a più fasi che comprende degommazione, neutralizzazione, sbiancamento e deodorizzazione a vapore, i produttori ottengono bassi livelli di acidi grassi liberi e di ossidazione. Questa raffinazione non solo soddisfa le esigenze di conservazione prolungata fino a 12 mesi, ma risponde anche alle necessità di affidabilità dei produttori globali di snack. Sebbene esistano alternative di qualità superiore, l'olio RBD rimane il punto di riferimento del mercato, apprezzato per la sua scalabilità e l'efficienza in termini di costi.
L'olio di colza raffinato ad alto contenuto di acido oleico è in crescita, con proiezioni che indicano un CAGR del 5.21% fino al 2031. Questa impennata è in gran parte attribuibile alla domanda, da parte dei ristoranti a servizio rapido, di oli che offrono una maggiore durata di frittura, minimizzando così gli sprechi e riducendo i costi operativi. La sua superiore stabilità ossidativa consente un utilizzo prolungato, rendendolo uno dei preferiti nelle fritture ad alto volume. Sebbene formati di nicchia come gli oli spremuti a freddo e spremuti a freddo vantino una quota di mercato del 10.64% e godano di un sovrapprezzo del 60-80%, la loro limitata scalabilità ne ostacola una più ampia diffusione. Sul fronte dell'innovazione, progressi come la degommazione assistita da enzimi stanno aprendo la strada alla produzione di RBD certificato biologico, rafforzando il posizionamento competitivo in diversi segmenti.
Per sua natura: la crescita organica è limitata dall'offerta.
Nel 2025, l'olio di colza convenzionale ha rappresentato il 91.23% dei ricavi, grazie all'ottimizzazione agronomica, alle sementi tolleranti agli erbicidi e alle pratiche di non lavorazione del terreno che riducono i costi e l'intensità di carbonio. Queste pratiche sono state ampiamente adottate per la loro capacità di migliorare l'efficienza e la sostenibilità delle operazioni agricole. Si prevede che l'offerta convenzionale del mercato dell'olio di colza RBD crescerà costantemente, in linea con le tendenze generali della domanda. Tuttavia, il segmento premium continua ad attrarre significativi sforzi di branding, poiché le aziende mirano a differenziare i propri prodotti e a cogliere opportunità di mercato di maggior valore. Questa attenzione al branding premium evidenzia le dinamiche in evoluzione all'interno del mercato, dove l'innovazione e le preferenze dei consumatori giocano un ruolo cruciale.
Entro il 2025, la superficie coltivata a biologico in Canada ha raggiunto i 185,000 acri, pari solo al 3.5% della superficie totale. Questa quota limitata, nonostante una crescita annua composta (CAGR) prevista del 5.90%, frena l'espansione a breve termine. Ottenere la certificazione biologica USDA o UE richiede un periodo di transizione di tre anni e i relativi costi di ispezione, che possono rappresentare un ostacolo per molti produttori. Tuttavia, questi costi vengono spesso compensati da un sovrapprezzo del 30-40% sui prezzi di vendita al dettaglio, rendendo l'agricoltura biologica un'opzione redditizia per coloro che riescono a superare le difficoltà. Ciononostante, la logistica che preserva l'identità del prodotto presenta delle sfide; senza linee di frantumazione dedicate, eventuali problemi di tracciabilità potrebbero compromettere la certificazione, con conseguenti potenziali perdite di fatturato. Per questo motivo, alcuni grandi produttori di olio di colza stanno investendo in soluzioni specializzate di pulizia e stoccaggio, con l'obiettivo di incrementare la produzione biologica. Questi investimenti rappresentano una cauta opportunità per il settore dell'olio di colza RBD, in quanto potrebbero contribuire a risolvere i colli di bottiglia della catena di approvvigionamento e a sostenere la crescita del segmento biologico.
Per utente finale: il settore della ristorazione aumenta la sua quota di mercato grazie all'espansione dei ristoranti a servizio rapido.
Nel 2025, il settore della vendita al dettaglio si è aggiudicato il primo posto, generando il 54.24% del fatturato globale, grazie al predominio degli oli a marchio del distributore, offerti a prezzi inferiori del 20-30% rispetto alle controparti nazionali. Supermercati e ipermercati svolgono un ruolo fondamentale nel mantenere questa supremazia nel settore della vendita al dettaglio, garantendo la facile accessibilità dei prodotti e una domanda costante. I consumatori prediligono l'olio di canola raffinato, denaturato e filtrato (RBD) nella vendita al dettaglio per la sua convenienza, il sapore neutro e i presunti benefici per la salute. Questo segmento gode di un consumo domestico stabile sia nei mercati sviluppati che in quelli emergenti. Anche in un contesto di difficoltà legate ai prezzi, la vendita al dettaglio mantiene la sua posizione, sostenuta dalle economie di scala, dalle tendenze alla sostituzione dei marchi e da catene di approvvigionamento consolidate.
Il settore della ristorazione collettiva è quello da tenere d'occhio, con proiezioni che indicano un robusto tasso di crescita annuo composto (CAGR) del 5.14% fino al 2031. La rinascita dei ristoranti a servizio rapido e la rapida diffusione delle "cloud kitchen" (cucine virtuali) in centri urbani come India, Indonesia e Paesi del Golfo stanno alimentando questa crescita. Entro il 2031, il settore dovrebbe contribuire con ulteriori 2 miliardi di dollari al valore di mercato, trainato dalla domanda di oli che promettono una maggiore durata di frittura e risparmi economici. Le varianti di olio ad alto contenuto di acido oleico aumentano l'efficienza operativa, riducendo la frequenza di sostituzione dell'olio e i costi di manodopera. Questa combinazione di vantaggi economici e funzionali sta spingendo il settore della ristorazione collettiva ad adottare rapidamente questi oli.
Analisi geografica
Mercato dell'olio di colza nella regione Asia-Pacifico
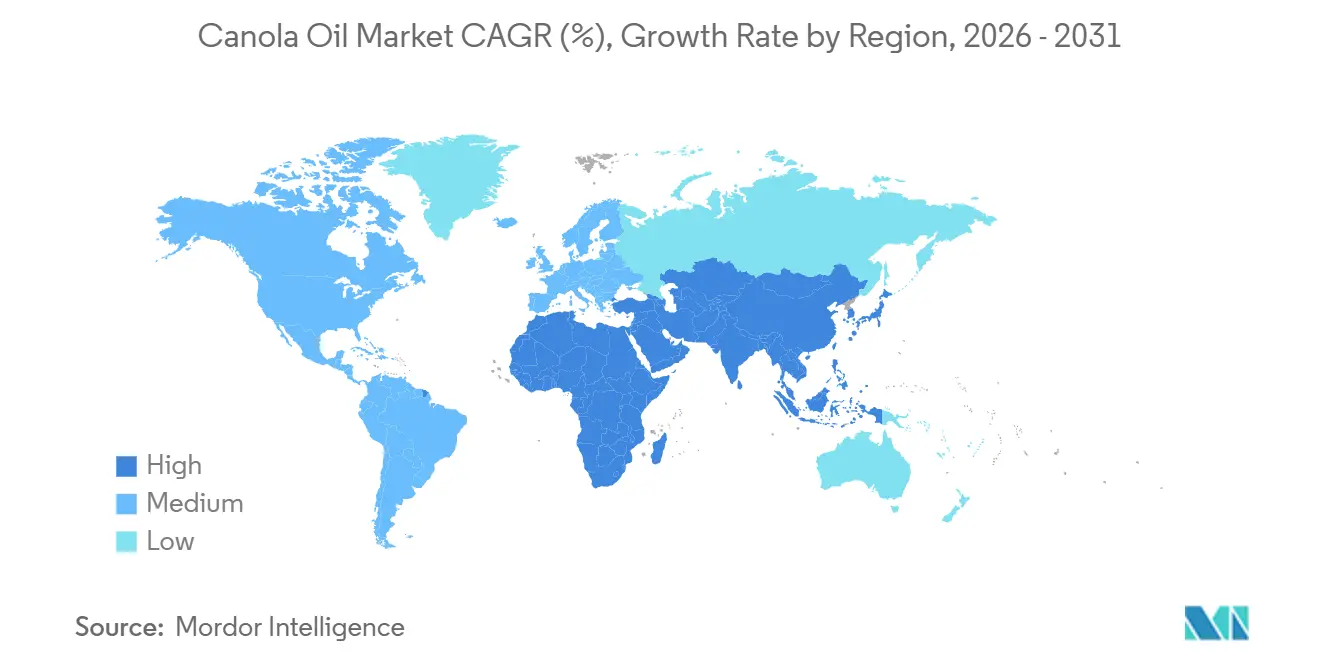
Nel 2025, la regione Asia-Pacifico ha dominato il mercato dell'olio di colza RBD, conquistando una quota del 37.17%, trainata dal consumo di olio di colza in Cina, che ha raggiunto i 6.8 milioni di tonnellate, e dalla crescente dipendenza dell'India, pari al 70%, dalle importazioni di oli commestibili. Con la Cina che si appresta a revocare i dazi sulle spedizioni canadesi a partire da marzo 2026, si prevede un aumento di 500,000 tonnellate all'anno, con conseguente riduzione dell'offerta globale. L'Autorità indiana per la sicurezza alimentare e gli standard ha dato il via libera alle miscele di senape e colza, accelerando la diffusione di oli confezionati di marca nella grande distribuzione e nell'e-commerce. La giapponese J-Oil Mills, con una capacità di raffinazione di 450,000 tonnellate, rifornisce i segmenti della tempura e della maionese, che richiedono un sapore neutro. Nel frattempo, le esportazioni australiane di olio di colza, pari a 5.22 milioni di tonnellate, sono destinate principalmente agli acquirenti asiatici alla ricerca di forniture non OGM.[3]Fonte: Banca Mondiale, "Sviluppo economico socialista", worldbank.org .
Mercato dell'olio di colza in Medio Oriente e Africa
Il Medio Oriente e l'Africa sono destinati a registrare la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 5.52% fino al 2031. Questa crescita è sostenuta da un tasso di urbanizzazione annuo del 4% in Arabia Saudita, Emirati Arabi Uniti ed Egitto. Catene di ipermercati come Carrefour e Lulu stanno superando il commercio tradizionale, ampliando lo spazio sugli scaffali per i marchi globali. Nel 2025, le importazioni degli Emirati Arabi Uniti sono aumentate a 1.2 milioni di tonnellate, con la colza a rappresentare il 18% di tale volume. Contemporaneamente, la Vision 2030 dell'Arabia Saudita sta convogliando 4 miliardi di dollari (2023-2025) in investimenti nel settore della trasformazione alimentare, amplificando la domanda industriale. Sebbene Nigeria e Marocco mostrino un potenziale iniziale, sfide come le strozzature logistiche e la volatilità valutaria ostacolano l'immediata penetrazione del mercato.
Il mercato dell'olio di colza nelle Americhe e in Europa
Nel 2025, il Nord America ha rappresentato il 28.50% del fatturato globale. Il Canada ha celebrato un raccolto record di 21.8 milioni di tonnellate, che ha portato a una lavorazione di 11.6 milioni di tonnellate. In particolare, il 76.7% delle esportazioni canadesi di olio di colza è stato destinato agli Stati Uniti. Con l'inasprimento delle politiche statunitensi sull'eliminazione dei grassi trans, i clienti del settore della ristorazione si stanno orientando sempre più dall'olio di soia all'olio di colza RBD ad alto contenuto di acido oleico. Nel 2025, il Messico ha importato 380,000 tonnellate, sostenuto dalla crescita dei ristoranti a servizio rapido (QSR) e da una crescente domanda di snack confezionati. La produzione europea di olio di colza, pari a 9.2 milioni di tonnellate, ha soddisfatto l'85% del suo fabbisogno interno, riducendo la dipendenza dalle importazioni. Al contrario, il Sud America, limitato dal predominio della soia e da infrastrutture di lavorazione insufficienti, è rimasto indietro con una modesta produzione di 180,000 tonnellate.
Panorama competitivo
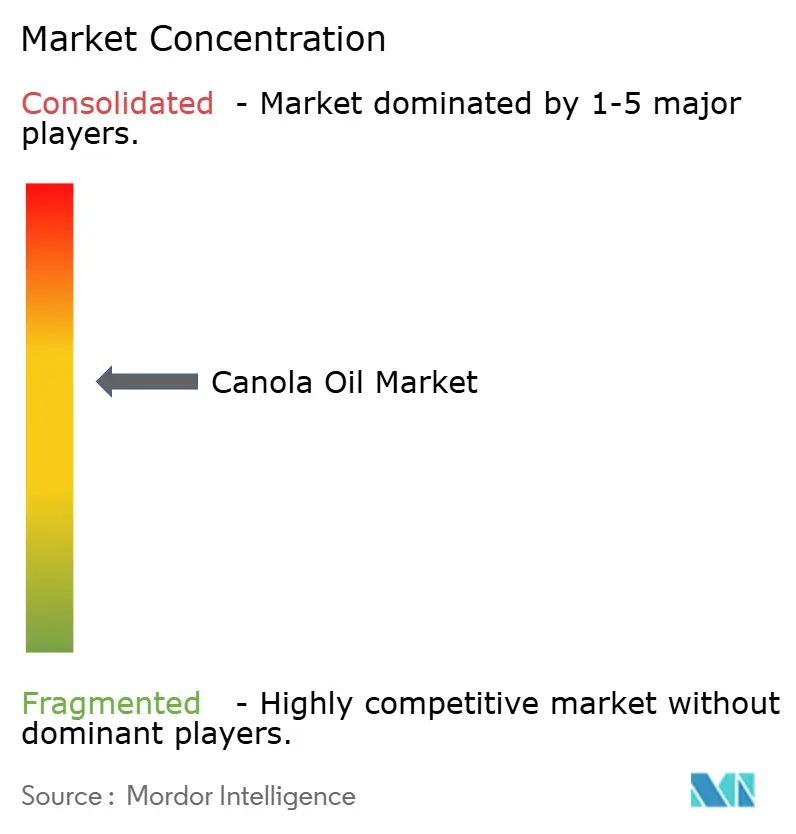
Il mercato dell'olio di colza sta assistendo a un moderato consolidamento. Nel giugno 2024, la fusione tra Bunge e Viterra, valutata 8.2 miliardi di dollari, ha dato vita al terzo impianto di trasformazione di semi oleosi, con una capacità di colza superiore a 5 milioni di tonnellate. Nel febbraio 2026, Cargill ha presentato un piano per incrementare la produzione di Camrose del 30%, evidenziando la corsa alla crescita del settore. Nel frattempo, ADM ha investito 75 milioni di dollari nell'ammodernamento dell'impianto di Lloydminster, raggiungendo un recupero di esano del 99.8%, un'iniziativa volta a rispondere alle problematiche di sostenibilità. Richardson International, per non essere da meno, ha raddoppiato la capacità di Yorkton portandola a 2.5 milioni di tonnellate, ha introdotto la raffinazione enzimatica e si è aggiudicata con orgoglio il titolo di più grande impianto di frantumazione in un'unica sede, segnalando un passaggio verso un'efficienza guidata dalla tecnologia.
Il controllo delle caratteristiche delle sementi rappresenta un punto di forza cruciale: la varietà Pioneer P523HO di Corteva Agriscience, che vanta il 78% di acido oleico e una durata di frittura di 10 giorni, garantisce flussi di royalty e scoraggia la concorrenza grazie alla copertura brevettuale che si estende fino al 2037. Sul fronte della distribuzione, l'olio di DHA omega-3 Nutriterra di Nuseed, dopo aver ottenuto le approvazioni della FDA e di Health Canada, si ritaglia una nicchia nei mercati premium dell'alimentazione infantile. Nel frattempo, realtà più piccole come l'indiana Jivo Wellness e la spagnola Borges International si affacciano ai segmenti del latte spremuto a freddo e biologico, beneficiando di premi al dettaglio del 60-80%, seppur su volumi limitati. Per contrastare la volatilità del mercato delle sementi e garantire una fornitura costante di colture ad alto contenuto di acido oleico o biologiche, aspetto particolarmente vitale a fronte delle sfide di approvvigionamento indotte dai cambiamenti climatici, i contratti di integrazione verticale con i coltivatori canadesi e australiani sono diventati una mossa strategica.
I produttori di olio di colza RBD stanno risentendo delle disparità strutturali di costo dell'olio di palma. In risposta, stanno intensificando l'automazione e accelerando i tempi di ammortamento del recupero dei solventi, cercando di rimanere competitivi senza erodere i margini di profitto. Sebbene l'espansione della capacità produttiva in Saskatchewan, Alberta e Australia Occidentale sia destinata a superare i 3 milioni di tonnellate entro il 2027, le condizioni meteorologiche imprevedibili rappresentano una minaccia per questi incrementi previsti. Data questa volatilità, il settore si affida fortemente agli investimenti tecnologici e alla differenziazione del prodotto come strategie chiave per una crescita sostenuta nel mercato dell'olio di colza RBD.
Leader del settore dell'olio di canola
-
Archer Daniels Midland Company
-
Cargill, incorporata.
-
Bungee.
-
Wilmar International Ltd
-
Richardson International Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Cargill Inc. ha consolidato la sua presenza sul mercato inaugurando l'impianto di colza di Regina, in Canada. Questo impianto, con una capacità di lavorazione annua di 1 milione di tonnellate di colza, non solo amplifica la domanda locale, ma facilita anche la trasformazione del raccolto in prodotti di alta qualità. Tra questi, olio per uso alimentare, biocarburanti e farina ad alto contenuto proteico destinata all'alimentazione animale.
- Aprile 2025: Good Earth Oils (GEO) ha integrato con successo il suo olio di colza nella catena di approvvigionamento di JD.com, grazie all'impegno di Australian Oilseeds Holdings Limited, società con sede nelle Isole Cayman. Grazie al coordinamento dedicato di quest'ultima, l'olio di colza di GEO ora soddisfa con orgoglio gli standard stabiliti dalla piattaforma gestita direttamente da JD.com.
- Gennaio 2025: Bayer ha stretto una collaborazione con Neste, società quotata alla Borsa di Helsinki specializzata nella trasformazione dei rifiuti in combustibili rinnovabili e materie prime circolari. Insieme, hanno firmato un memorandum d'intesa (MOU) per coltivare un ecosistema di colza invernale nelle Grandi Pianure meridionali degli Stati Uniti.
- Settembre 2024: Nell'ottobre 2024, Scoular ha inaugurato il suo nuovo impianto, progettato per la lavorazione di semi oleosi di colza e soia. Questa iniziativa consente ai produttori di accedere ai mercati in espansione dei biocarburanti e delle farine proteiche destinate all'alimentazione animale. La doppia capacità di lavorazione di colza e soia aumenta la versatilità dell'impianto e ne garantisce la sostenibilità a lungo termine.
Ambito del rapporto sul mercato globale dell'olio di canola
L'olio di canola è definito come un olio vegetale leggero e commestibile estratto dai semi della pianta di canola, una varietà di colza appositamente selezionata. Il mercato è segmentato per tipologia di prodotto, natura, utente finale e area geografica. Per tipologia di prodotto, il mercato è segmentato in RBD (raffinato, sbiancato e deodorizzato), raffinato ad alto contenuto di acido oleico e altri. Per natura, il mercato è segmentato in biologico e convenzionale. Per utente finale, il mercato è segmentato in industria, ristorazione e vendita al dettaglio. Lo studio fornisce un'analisi dettagliata per le principali economie del Nord America, Sud America, Asia-Pacifico, Europa e Medio Oriente e Africa.
| RBD (Raffinato, Sbiancato e Deodorizzato) |
| Raffinato ad alto contenuto di acido oleico |
| Altro |
| Organic |
| Convenzionale |
| Industriale |
| Ristorazione (HoReCa) |
| Settore Retail |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | RBD (Raffinato, Sbiancato e Deodorizzato) | |
| Raffinato ad alto contenuto di acido oleico | ||
| Altro | ||
| Dalla natura | Organic | |
| Convenzionale | ||
| Per utente finale | Industriale | |
| Ristorazione (HoReCa) | ||
| Settore Retail | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'olio di colza RBD nel 2026 e a quale ritmo sta crescendo?
Il suo valore è stimato a 41.04 miliardi di dollari nel 2026 e si prevede che raggiungerà i 49.55 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.84%.
Quale regione detiene la quota maggiore della domanda globale?
La regione Asia-Pacifico rappresenterà il 37.17% della domanda prevista per il 2025, trainata da Cina e India.
Quale segmento si espanderà più rapidamente tra il 2026 e il 2031?
L'olio di colza raffinato ad alto contenuto di acido oleico registra la crescita più rapida, con un CAGR del 5.21%, trainata dai vantaggi in termini di durata di conservazione per la frittura nel settore della ristorazione.
In che modo l'offerta biologica influisce sulla disponibilità complessiva?
La superficie coltivata con metodo biologico rappresenta solo il 3.5% delle piantagioni, quindi, nonostante un tasso di crescita annuo composto (CAGR) del 5.90%, l'offerta limitata mantiene alti i prezzi.


