

Dimensioni e quota di mercato dell'artrite canina
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
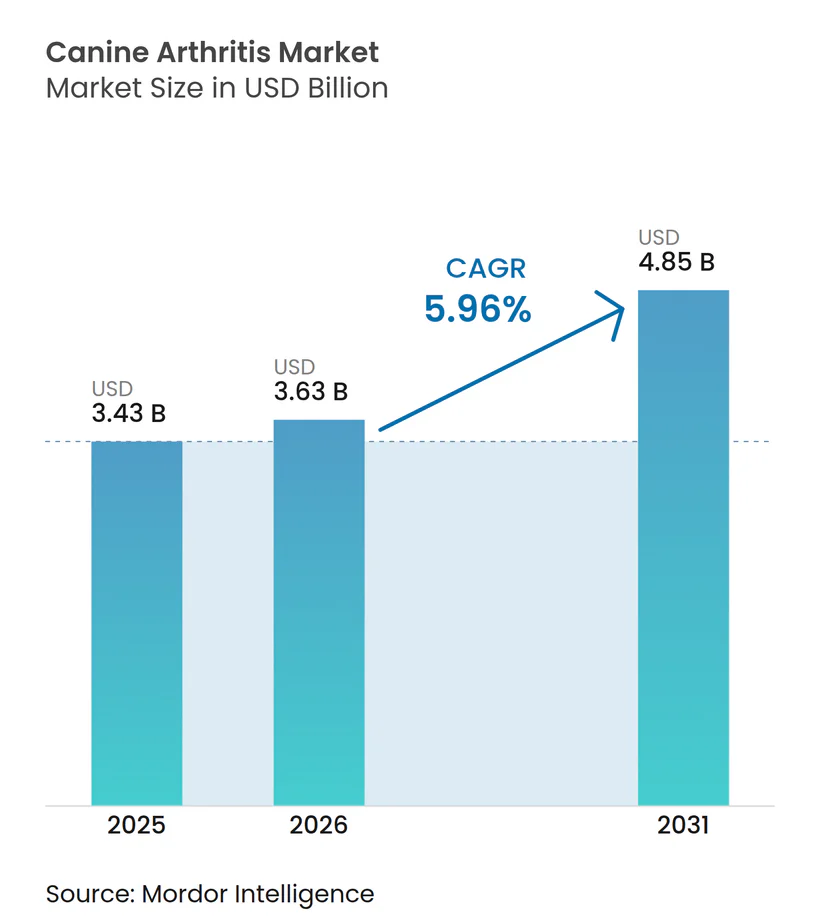
| Dimensione del mercato (2026) | 3.63 miliardo di dollari |
| Dimensione del mercato (2031) | 4.85 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.96% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'artrite canina di Mordor Intelligence
Si prevede che il mercato dell'artrite canina crescerà da 3.43 miliardi di dollari nel 2025 a 3.63 miliardi di dollari nel 2026 e che raggiungerà i 4.85 miliardi di dollari entro il 2031, con un CAGR del 5.96% nel periodo 2026-2031. La crescita è trainata da tre fattori strutturali: una popolazione di cani anziani in aumento, percorsi normativi più rapidi per i farmaci biologici veterinari e l'imaging basato sull'intelligenza artificiale che rileva l'osteoartrite preclinica. Il record di 25 approvazioni veterinarie da parte dell'Agenzia europea per i medicinali nel 2024, inclusi gli anticorpi monoclonali per l'inibizione del fattore di crescita nervoso, illustra come il supporto politico stia comprimendo i cicli di lancio dei prodotti. [1] Agenzia europea per i medicinali, "Medicinali veterinari nel 2024", ema.europa.eu Allo stesso tempo, le piattaforme di radiomica basate sull'IA integrate con l'analisi dell'andatura tramite piattaforma di forza consentono ai veterinari di iniziare la terapia modificante la malattia fino a 18 mesi prima della zoppia conclamata. Questi progressi incoraggiano un passaggio dal controllo dei sintomi alla preservazione delle articolazioni e stanno ampliando il mercato potenziale per il trattamento e la diagnosi dell'artrite canina.
Punti chiave del rapporto
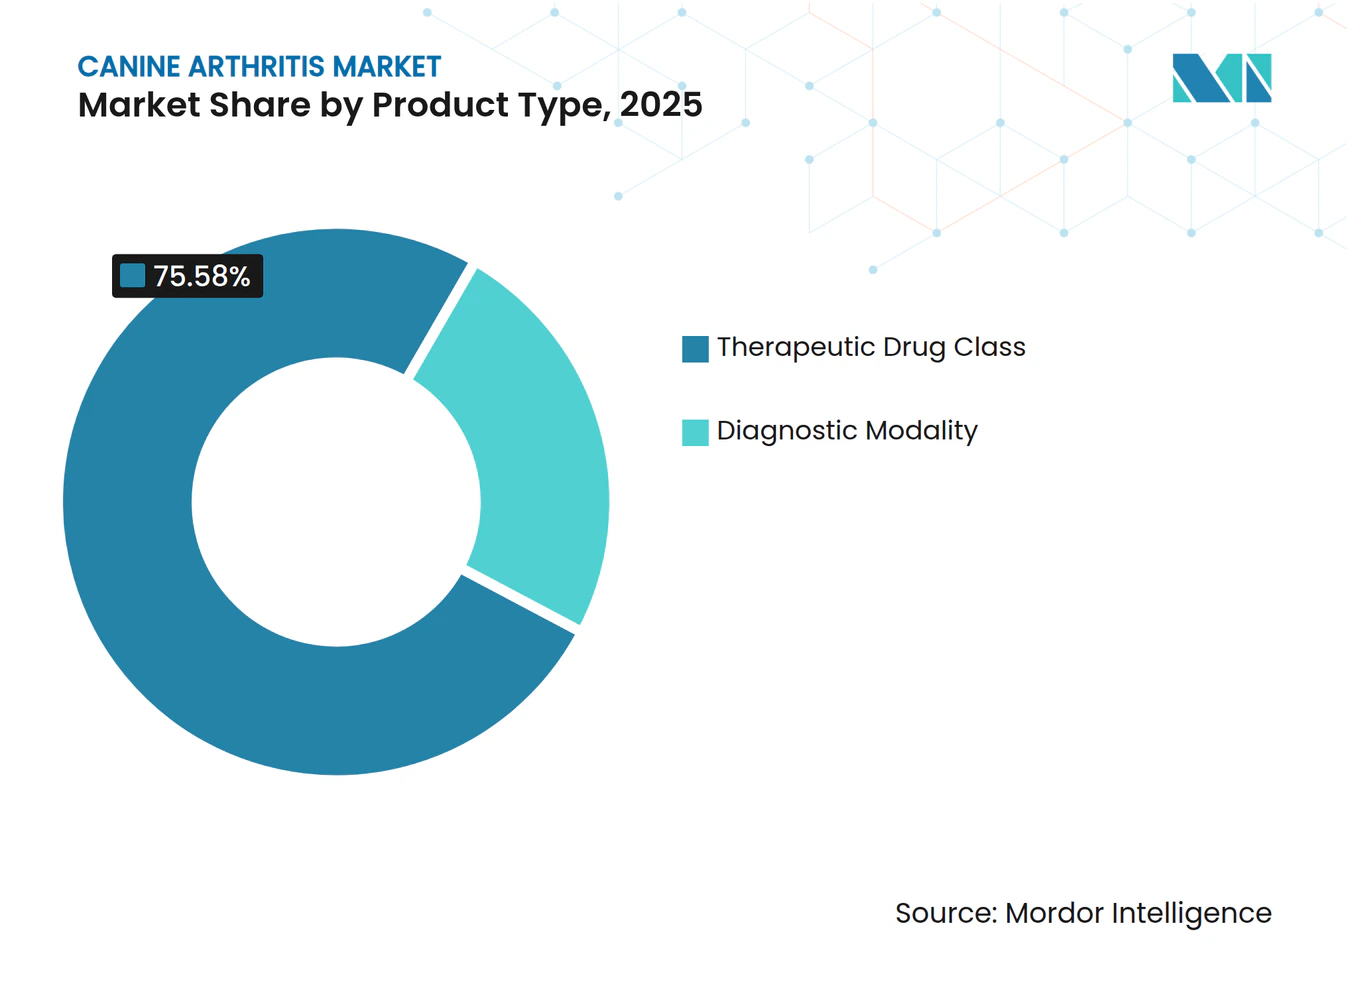
- Per tipologia di prodotto, le classi di farmaci terapeutici hanno registrato una quota di fatturato del 75.58% nel 2025; si prevede che le modalità diagnostiche cresceranno a un CAGR del 6.78% entro il 2031.
- In base allo stadio della malattia, l'artrite moderata (grado 3) ha rappresentato il 33.89% dei casi nel 2025, mentre gli interventi preclinici e di grado 0-1 stanno avanzando a un CAGR del 7.01% fino al 2031.
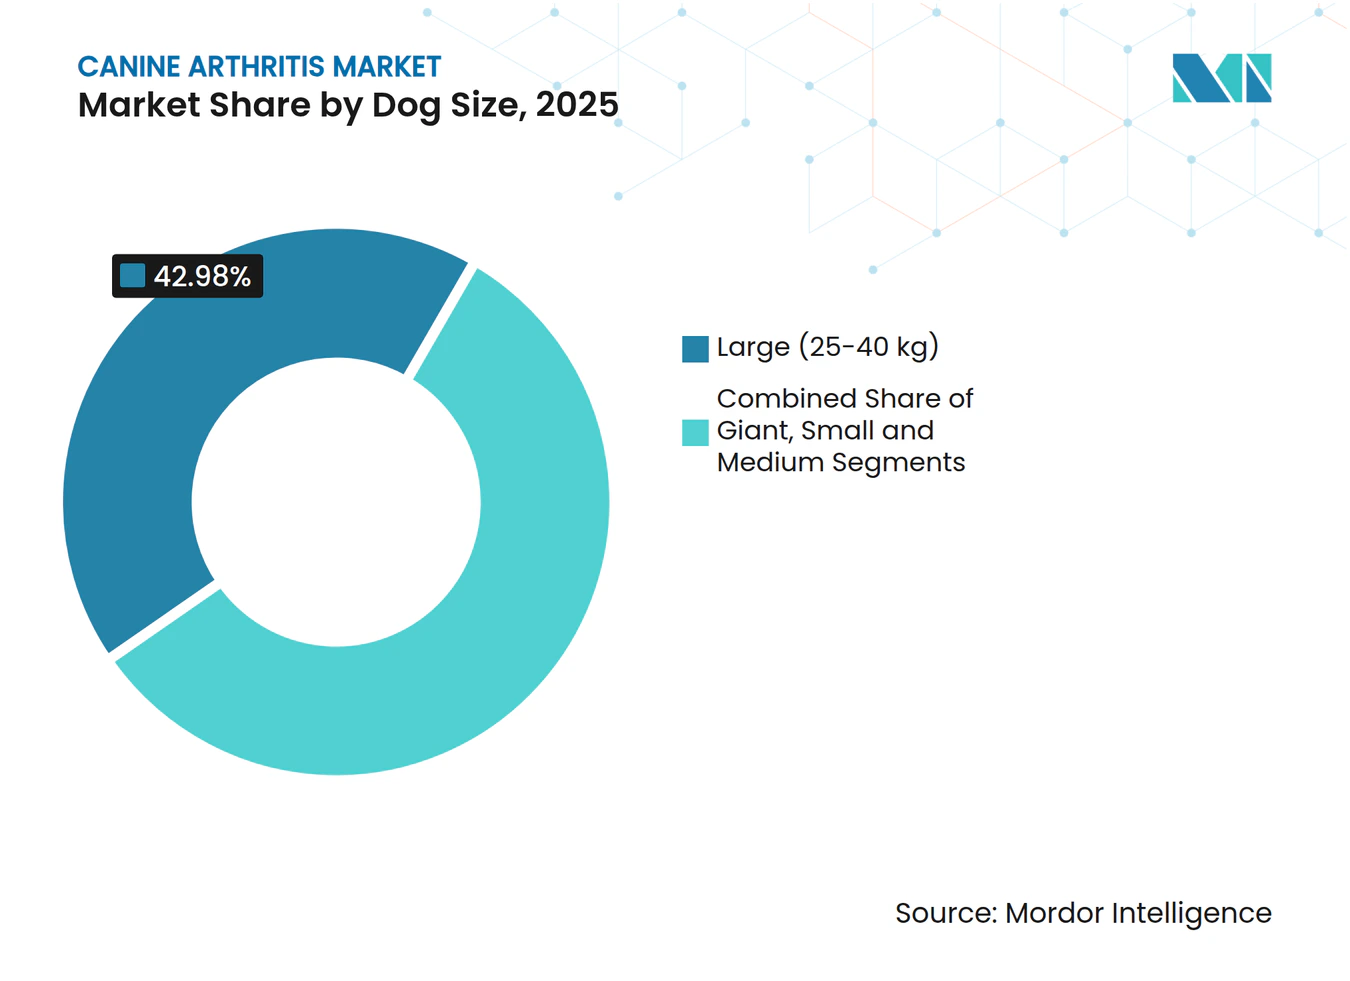
- In base alle dimensioni dei cani, nel 2025 le razze di taglia grande rappresentavano il 42.98% della quota di mercato dei trattamenti e della diagnosi dell'artrite canina; si prevede che le razze giganti cresceranno a un CAGR dell'8.45% entro il 2031.
- Per fascia d'età, nel 2025 i cani anziani costituivano il 57.74% dei pazienti; i cani adulti rappresentano la coorte in più rapida crescita, con un CAGR del 9.07% entro il 2031.
- Per utente finale, gli ospedali veterinari e le cliniche specialistiche hanno rappresentato il 45.62% del fatturato del 2025, mentre le strutture di assistenza domiciliare stanno crescendo a un CAGR del 9.68% grazie all'adozione della telemedicina.
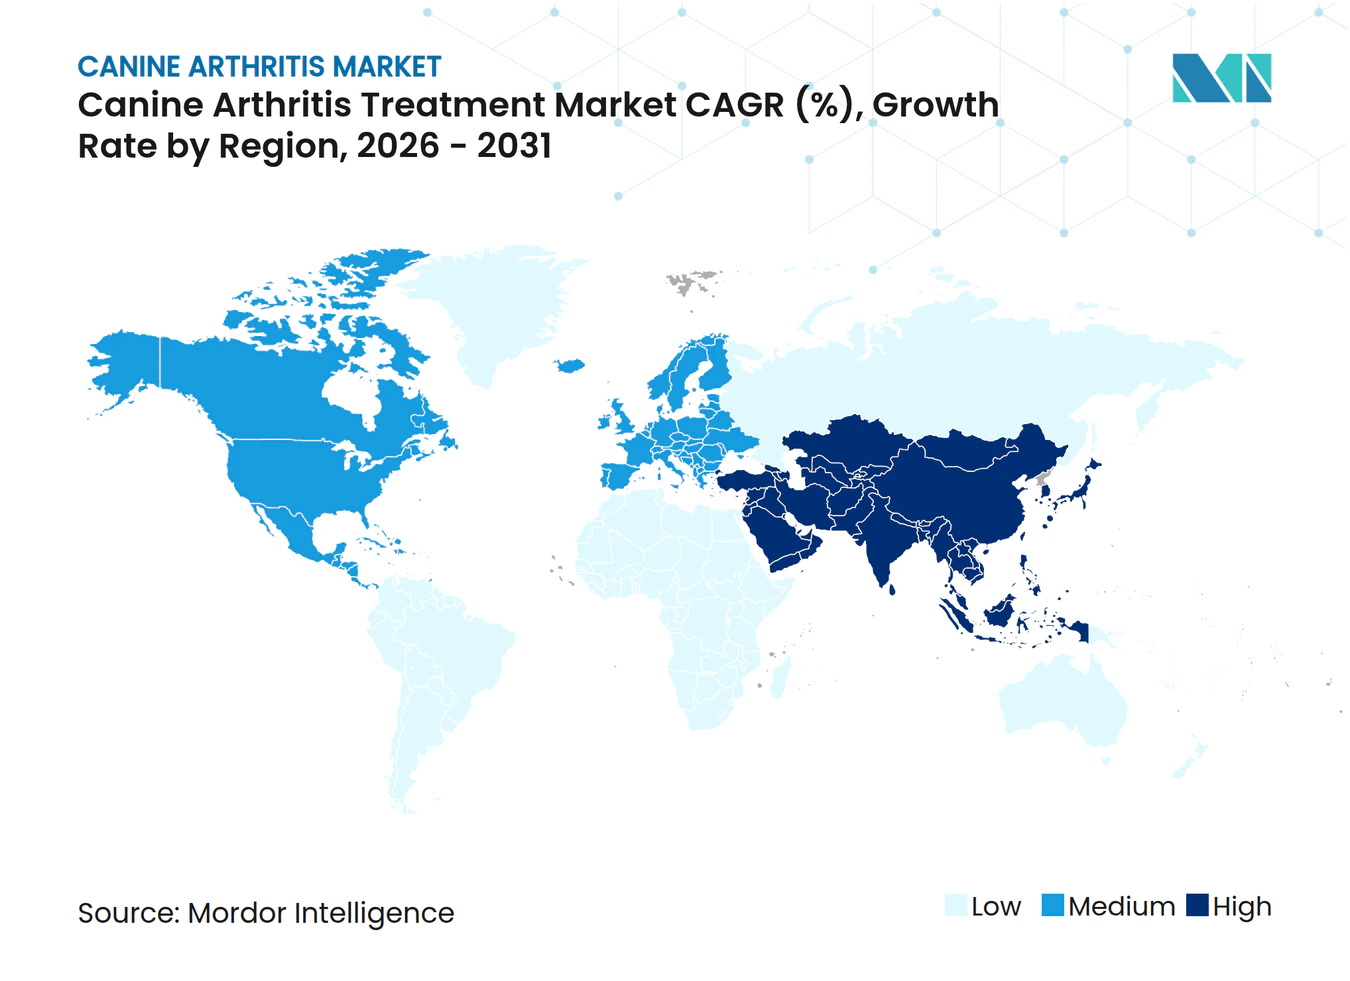
- In termini geografici, il Nord America ha rappresentato il 34.88% del fatturato del 2025, mentre l'area Asia-Pacifico sta crescendo a un CAGR del 9.88%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'artrite canina
Analisi dell'impatto dei conducenti
| Guidatore | ~ (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alta prevalenza di obesità canina e lesioni da movimento | + 0.9% | Nord America, Europa occidentale | Medio termine (2-4 anni) |
| Invecchiamento della popolazione di animali domestici e tendenza all'umanizzazione degli animali domestici | + 1.2% | Nord America, Europa, Asia-Pacifico urbano | A lungo termine (≥ 4 anni) |
| Crescente penetrazione delle assicurazioni per animali domestici e della spesa veterinaria | + 0.8% | Nord America, Europa, Asia-Pacifico emergente | Medio termine (2-4 anni) |
| Procedura accelerata di regolamentazione per gli anticorpi monoclonali veterinari | + 1.0% | Nord America, UE, Australia, Giappone | A breve termine (≤ 2 anni) |
| Radiomica basata sull'intelligenza artificiale che consente il rilevamento dell'OA subclinica | + 0.7% | Nord America, Europa, Asia-Pacifico follow-on | Medio termine (2-4 anni) |
| Snack funzionali preventivi per la salute delle articolazioni | + 0.6% | Segmenti premium globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alta prevalenza di obesità canina e lesioni da movimento
Nel 2024, il 59% dei cani statunitensi era in sovrappeso o obeso, un carico biomeccanico che accelera l'usura della cartilagine nelle articolazioni portanti. [2] Banfield Pet Hospital, “State of Pet Health 2024 Report,” banfield.com Indagini comparabili nel Regno Unito hanno rilevato un tasso di obesità del 50% e un aumento di 2.8 volte delle diagnosi di osteoartrite prima degli 8 anni tra i cani in sovrappeso. [3] PDSA, “Animal Wellbeing Report 2024,” pdsa.org.uk L'eccesso di adiposità aumenta le citochine sistemiche come l'interleuchina-6, erodendo la viscosità sinoviale. Gli sport di agility e l'esercizio urbano su superfici dure aggravano ulteriormente il trauma articolare nelle razze da lavoro. Con il 67% delle famiglie statunitensi che ora possiede animali domestici, circa 38 milioni di cani presentano un rischio elevato di artrite. Questa pressione demografica sostiene la domanda di diagnosi precoci e nutraceutici per la gestione del peso che affrontano l'infiammazione prima che si verifichino danni irreversibili.
Invecchiamento della popolazione di animali domestici e tendenza all'umanizzazione degli animali domestici
L'età media dei cani negli Stati Uniti è salita a 6.2 anni nel 2024, riflettendo una migliore alimentazione e una migliore medicina preventiva. I cani anziani rappresentano già il 58.38% dei pazienti affetti da artrite e i proprietari li trattano sempre più come membri della famiglia, spendendo 1,543 dollari a cane per cure veterinarie nel 2024. I proprietari di animali domestici della Generazione Z destinano il reddito discrezionale al plasma ricco di piastrine e all'idroterapia, un tempo riservati agli animali da competizione. In Giappone, il 38% delle famiglie assicura i propri compagni canini, rafforzando una cultura di cura proattiva della longevità. Questa propensione a investire sostiene la costante adozione di terapie modificatrici della malattia e rigenerative nel mercato del trattamento e della diagnostica dell'artrite canina.
Crescente penetrazione delle assicurazioni per animali domestici e della spesa veterinaria
Nel 2024, oltre 5 milioni di cani negli Stati Uniti avevano un'assicurazione, con tassi di rimborso ortopedici che raggiungevano il 90% nelle fasce di premio. La penetrazione del 90% in Svezia e del 25% nel Regno Unito dimostrano che l'assicurazione è un catalizzatore per l'adozione di tecniche di imaging avanzate. Le richieste di rimborso ortopediche medie sono aumentate del 12% su base annua, a indicare che i proprietari optano per una diagnostica completa quando il rischio finanziario è limitato. Questa riserva finanziaria amplia il mercato del trattamento e della diagnostica dell'artrite canina, aprendo le porte a farmaci biologici e cure specialistiche.
Procedura accelerata di regolamentazione per gli anticorpi monoclonali veterinari
L'EMA ha autorizzato 25 farmaci veterinari nel 2024, inclusi gli inibitori del fattore di crescita nervoso per l'osteoartrite. Parallelamente, la riautorizzazione statunitense ADUFA 2024 ha ridotto i cicli di revisione dei farmaci biologici a 12 mesi. Bedinvetmab di Zoetis ha ottenuto l'approvazione della FDA nel 2023 e ha generato 120 milioni di dollari di vendite nel primo anno, convalidando percorsi accelerati. Le linee guida VICH armonizzate, introdotte nel 2025, semplificano ulteriormente i lanci globali, riducendo gli ostacoli di capitale per gli innovatori di medie dimensioni.
Analisi dell'impatto delle restrizioni
| moderazione | ~ (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi a vita della terapia analgesica e biologica a lungo termine | -0.7% | Globale, più acuto nei mercati con bassi tassi assicurativi | Medio termine (2-4 anni) |
| Problemi di sicurezza correlati ai FANS | -0.5% | Nord America, focus normativo UE | A breve termine (≤ 2 anni) |
| Rimborso limitato per imaging avanzato e analisi dell'andatura | -0.4% | Nord America, Europa | Medio termine (2-4 anni) |
| Regole globali divergenti per le terapie cellulari e geniche autologhe | -0.3% | Nel Mondo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi a vita della terapia analgesica e biologica a lungo termine
Le iniezioni mensili di anticorpi monoclonali costano tra gli 80 e i 120 dollari, portando la spesa complessiva a oltre 3,000 dollari per i cani diagnosticati all'età di 8 anni. I cicli di cellule staminali autologhe costano tra i 2,500 e i 4,500 dollari, limitandone l'utilizzo ai proprietari benestanti. I FANS generici rimangono più economici, ma richiedono un dosaggio indefinito e un monitoraggio frequente. Dove la penetrazione assicurativa è bassa, il costo diventa un ostacolo primario che frena l'espansione del mercato del trattamento e della diagnostica dell'artrite canina.
Problemi di sicurezza correlati ai FANS
La FDA ha imposto avvertenze più severe per i FANS nel 2024, dopo che il carprofene ha rappresentato il 47% delle segnalazioni di eventi avversi. Il ritiro volontario del deracoxib in Europa ha evidenziato rischi gastrointestinali. L'esitazione dei proprietari e i 150-300 dollari in più per le analisi del sangue annuali frenano l'uso di FANS di prima linea, spingendo i medici verso farmaci biologici più costosi, pur continuando a limitare il volume complessivo della terapia.
Analisi del segmento
Per tipo di prodotto: dominano i prodotti terapeutici, accelerano i prodotti diagnostici
Le classi terapeutiche hanno controllato il 75.58% del fatturato del 2025, sottolineando la dipendenza farmacologica nel mercato del trattamento e della diagnostica dell'artrite canina. I FANS sono ancora alla base del controllo quotidiano del dolore, ma gli anticorpi monoclonali NGF (Nerve Growth Factor) come Bedinvetmab hanno registrato 120 milioni di dollari di vendite negli Stati Uniti nel primo anno, a dimostrazione di una rapida adozione da parte dei medici. Agenti modificatori della malattia come i glicosaminoglicani polisolfati ampliano le possibilità di trattamento della malattia in fase iniziale.
La diagnostica ha rappresentato una base più piccola, ma sta crescendo a un CAGR del 6.78%, sostenuta dalla radiomica basata sull'intelligenza artificiale e dai test sui biomarcatori che individuano la degradazione prima della conferma radiografica. Le piattaforme di analisi in abbonamento espandono l'utilizzo oltre gli ospedali specialistici, creando nuovi punti di contatto che ampliano le dimensioni del mercato del trattamento e della diagnostica dell'artrite canina.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per stadio della malattia: gli interventi preclinici prendono slancio
L'artrite moderata è rimasta la coorte più numerosa, con il 33.89% dei casi nel 2025, in linea con il primo punto in cui i proprietari notano un declino della mobilità. La malattia grave di grado 4 spesso impone discussioni sull'eutanasia, nonostante l'analgesia multimodale.
Al contrario, i casi preclinici e di grado 0-1 stanno aumentando a un CAGR del 7.01%, poiché la radiomica e gli screening con piastra di forza stanno diventando routine nelle visite di controllo. L'intervento precoce con farmaci modificatori della malattia preserva la cartilagine e ritarda costosi interventi chirurgici. Questo cambiamento dimostra come la tecnologia stia attraendo ricavi nella fase iniziale del mercato del trattamento e della diagnostica dell'artrite canina.
Per taglia del cane: le razze giganti guidano le terapie premium
Le razze di taglia grande hanno rappresentato il 42.98% del fatturato nel 2025, ma le razze giganti sono in cima alla classifica di crescita con un CAGR dell'8.45%. Un'analisi longitudinale di 4.9 milioni di cani ha rivelato che le razze giganti sviluppano l'osteoartrite 3.2 anni prima rispetto ai cani di piccola taglia. L'economia del dosaggio favorisce i FANS per i cani di taglia grande, ma rende i biologici proporzionalmente più costosi, influenzando le decisioni sul mix di prodotti per veterinari e proprietari. Messaggi mirati sulla qualità della vita stanno convertendo i proprietari di cani di taglia grande in clienti di alto valore nel mercato del trattamento e della diagnostica dell'artrite canina.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia d'età: i cani adulti entrano nel paradigma preventivo
I cani anziani continuano a dominare con una quota del 57.74%, ma i cani adulti di età compresa tra 1 e 7 anni stanno crescendo più rapidamente, con un CAGR del 9.07%. Allevatori e conduttori di cani da competizione hanno diffuso integratori profilattici a partire dai 6 mesi di età, e i proprietari tradizionali stanno seguendo l'esempio. Lo screening dell'andatura con pedana di forza durante i controlli annuali sta rilevando zoppie subcliniche che un tempo passavano inosservate. Questo orientamento preventivo rafforza il valore del ciclo di vita per paziente ed espande le dimensioni complessive del mercato del trattamento e della diagnostica dell'artrite canina per soluzioni basate sul benessere.
Per utente finale: le strutture di assistenza domiciliare interrompono l'erogazione tradizionale
Gli ospedali veterinari e le cliniche specialistiche hanno generato il 45.62% del fatturato del 2025, trainato da TC, RM e interventi chirurgici. Tuttavia, la telemedicina sta spostando il fatturato verso il domicilio, dove le consulenze a distanza si affiancano alla spedizione di FANS e nutraceutici per posta. L'accettazione normativa della prescrizione a distanza nel 2024 ha sbloccato un canale di CAGR del 9.68% che aumenta la portata, riduce i costi di acquisizione dei clienti e diversifica il mercato del trattamento e della diagnostica dell'artrite canina.
Analisi geografica
Mercato nordamericano dell'artrite canina
Il Nord America ha trattenuto il 34.88% dei ricavi del 2025. La spesa veterinaria statunitense è stata in media di 1,500 dollari per cane e il 22% dei cani affetti da artrite ha ricevuto un'iniezione di anticorpi monoclonali entro 12 mesi dal lancio di Librela, a dimostrazione dell'interesse per i farmaci biologici. Gli incentivi assicurativi provinciali canadesi per l'imaging aumentano ulteriormente i tassi di diagnosi precoce, mentre la classe media emergente in Messico è sensibile al prezzo, frenando l'adozione dei farmaci biologici ma stimolando le vendite di FANS generici.
Mercato dell'artrite canina nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 9.88%. L'economia cinese degli animali domestici ha raggiunto i 130 miliardi di RMB (18.2 miliardi di USD) nel 2024, con i proprietari di animali della generazione Y che danno priorità alla prevenzione. L'elevata penetrazione assicurativa e i servizi di hospice in Giappone dimostrano la maturità del mercato. L'India e i paesi del Sud-Est asiatico stanno allentando le norme sull'importazione di prodotti biologici veterinari, un cambiamento di politica che dovrebbe accelerare la crescita del mercato del trattamento e della diagnostica dell'artrite canina.
Mercato dell'artrite canina in Europa, Sud America e Medio Oriente
L'Europa ha detenuto il 27.62% del fatturato del 2025. Germania e Francia privilegiano i farmaci integrativi olistici, mentre la penetrazione assicurativa del 25% del Regno Unito aumenta la domanda di terapia riabilitativa. La procedura centralizzata dell'EMA per i farmaci biologici biosimilari promette concorrenza sui prezzi e un accesso più ampio. Le regioni emergenti del Sud America e del Medio Oriente sono oggi più piccole, ma mostrano curve di crescita a due cifre, alimentate dall'aumento del reddito disponibile e dalla maggiore disponibilità di terapie importate.
Panorama normativo
La regolamentazione dei farmaci per l'osteoartrite canina è plasmata da percorsi paralleli per i farmaci biologici innovativi e i FANS generici ad alto volume. Nell'Unione Europea, l'Agenzia europea per i medicinali (EMA) ha evidenziato un'elevata frequenza di autorizzazioni veterinarie nel 2024 e la Commissione europea ha concesso l'autorizzazione all'immissione in commercio di Zoetis Lenivia (izenivetmab) nel novembre 2025. Questa revisione centralizzata favorisce lanci più rapidi in diversi paesi per gli anticorpi monoclonali che hanno come bersaglio il NGF.
Negli Stati Uniti, il Centro per la Medicina Veterinaria (CVM) della FDA continua ad approvare le domande abbreviate di autorizzazione all'immissione in commercio di nuovi farmaci veterinari (ANADA) per i FANS già in uso per l'osteoartrite, tra cui diverse approvazioni della sospensione orale di meloxicam nel corso del 2025 e un'approvazione definitiva (ANADA 141-459) nel giugno 2026. Rimane inoltre attiva la gestione amministrativa, con una norma del Registro Federale della FDA, in vigore dal 16 aprile 2026, che aggiorna la normativa sui farmaci veterinari per riflettere le precedenti decisioni relative alle domande NADA e ANADA. Permane il dibattito politico sugli incentivi per l'approvazione condizionata, a seguito di una revisione dei programmi di sviluppo di farmaci veterinari condotta dal GAO nel 2026.
Analisi della catena del valore
La catena del valore inizia con i principi attivi farmaceutici e gli eccipienti per i FANS e i nutraceutici, e si estende alla produzione di farmaci biologici specializzati per gli anticorpi monoclonali. Questi farmaci biologici richiedono una produzione controllata per le endotossine, una garanzia di sterilità validata e test specie-specifici. Gli input innovativi includono sempre più spesso livelli di dati e software per la diagnosi precoce, tra cui analisi di immagini basate sull'intelligenza artificiale e strumenti di misurazione dell'andatura, che possono anticipare la prescrizione e l'inizio della terapia nel corso della malattia.
I produttori (ad esempio, Zoetis, Boehringer Ingelheim Animal Health, Merck Animal Health, Elanco e American Regent) distribuiscono attraverso canali focalizzati sul settore veterinario, che supportano la gestione della catena del freddo per i farmaci iniettabili e la conformità alle normative sulle sostanze controllate, ove applicabile. A valle, gli ospedali veterinari e le cliniche specializzate rimangono punti di somministrazione chiave per i farmaci iniettabili a lunga durata d'azione, mentre le farmacie online e la telemedicina ampliano l'accesso ai FANS orali e agli integratori. Il lancio di Zoetis Lenivia in Canada e nell'Unione Europea nel luglio 2026 evidenzia come l'approvazione regolatoria si traduca rapidamente in nuove strategie di stoccaggio, logistica della catena del freddo e protocolli a livello clinico per i farmaci biologici a somministrazione trimestrale.
Panorama competitivo
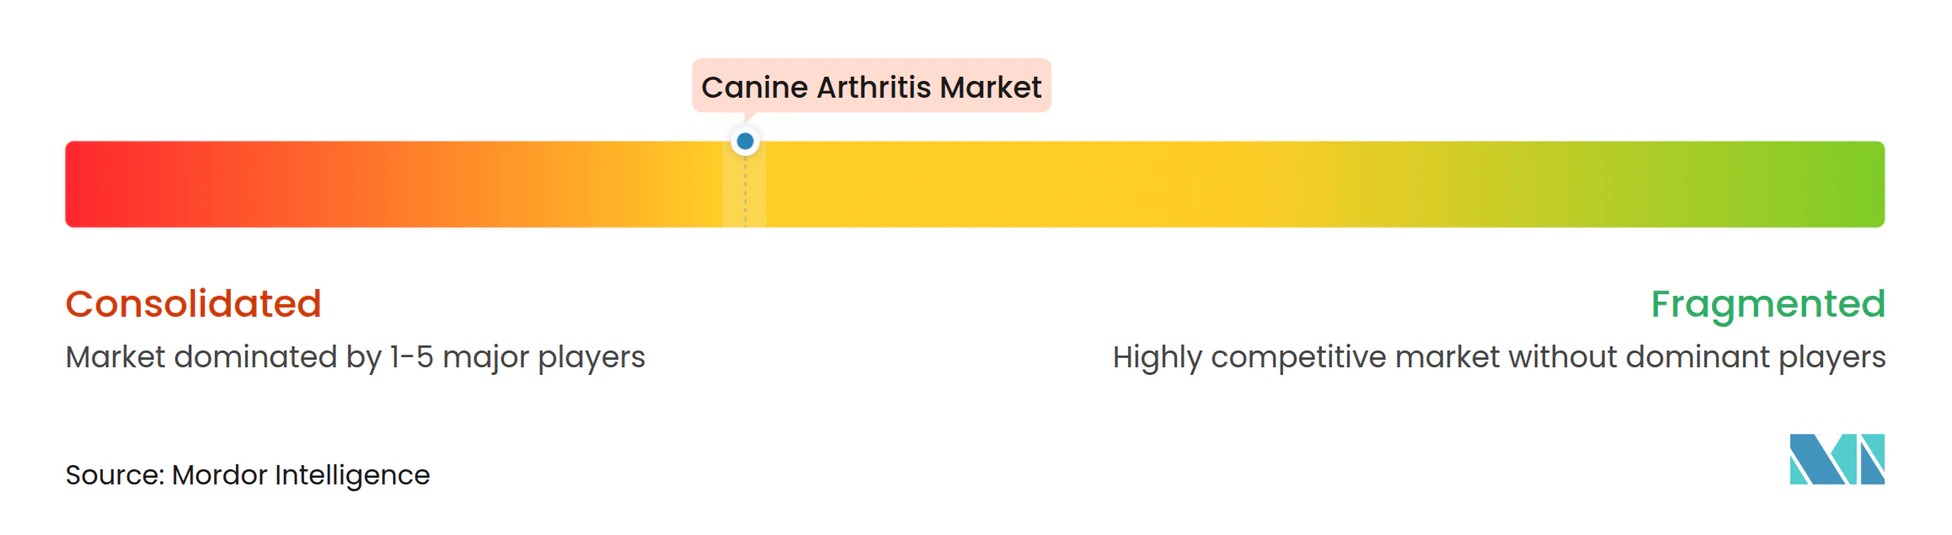
I primi cinque operatori hanno conquistato una quota significativa del fatturato del 2024, a indicare una concentrazione moderata. Zoetis domina la nicchia degli anticorpi monoclonali con bedinvetmab, con l'obiettivo di raggiungere un fatturato annuo di 500 milioni di dollari entro il 2027. Credelio Plus di Elanco combina FANS e ingredienti nutraceutici per attrarre i casi in fase iniziale, mentre Boehringer Ingelheim sta sviluppando una terapia cellulare autologa con VetStem. Dechra si concentra sui FANS generici certificati ISO, mentre Ceva si concentra sulla formazione dei professionisti. Operatori della telemedicina come Vetster stanno costruendo ecosistemi verticalmente integrati che integrano diagnostica, farmacia online e analisi dei dati in percorsi di assistenza remota, espandendo il settore digitale del mercato del trattamento e della diagnostica dell'artrite canina.
Le spinte strategiche includono acquisizioni diagnostiche che uniscono imaging e terapia, joint venture per ridurre i costi di produzione per prodotti rigenerativi e ricerca e sviluppo su anticorpi monoclonali biosimilari prima della crisi dei brevetti nel 2027. La bozza di linee guida della FDA sui dispositivi basati sull'intelligenza artificiale offre una pista più chiara per gli innovatori del software, definendo soglie di sensibilità e specificità commercialmente raggiungibili.
Leader del settore dell'artrite canina
Boehringer Ingelheim
zoetis
Elanco
Boehringer Ingelheim
Prodotti farmaceutici Dechra
Merck Salute Animale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Zoetis ha lanciato Lenivia (izenivetmab iniettabile) in Canada e nell'Unione Europea per la riduzione del dolore associato all'osteoartrite nei cani. Il lancio amplia l'accesso a un modello di dosaggio di anticorpi monoclonali mirati al NGF, progettato per intervalli prolungati, rafforzando i farmaci biologici come alternativa principale agli analgesici orali giornalieri. Aumenta inoltre la pressione competitiva sui trattamenti per l'osteoartrite attualmente in uso nei mercati in cui l'autorizzazione centralizzata a livello europeo può tradursi rapidamente in una commercializzazione multi-paese.
- Novembre 2025: la Commissione europea ha concesso l'autorizzazione all'immissione in commercio di Zoetis Lenivia (izenivetmab) per la riduzione del dolore associato all'osteoartrite nei cani. Tale approvazione ha rafforzato il percorso UE per i nuovi anticorpi monoclonali veterinari e ha consentito i successivi lanci a livello nazionale nell'ambito di un unico quadro di autorizzazione. La decisione ha inoltre segnalato una certa fiducia da parte delle autorità regolatorie nei confronti dei farmaci biologici a lunga durata d'azione, supportati da obblighi di farmacovigilanza post-autorizzazione.
- Aprile 2024: Uno studio pilota ha riportato che il carbonato di calcio amorfo ha raggiunto un tasso di successo del 45.5% rispetto al 21.4% del placebo nei cani affetti da osteoartrite, spingendo a condurre studi successivi su larga scala. I risultati hanno supportato la continua esplorazione di approcci aggiuntivi e non tradizionali, in aggiunta ai FANS e agli anticorpi monoclonali. I primi segnali clinici positivi relativi agli integratori e alle nuove modalità di trattamento ampliano il campo competitivo per il posizionamento di prodotti da banco e preventivi per la salute articolare.
Ambito e metodologia
L'artrite canina è una malattia degenerativa delle articolazioni nei cani, che causa l'infiammazione delle articolazioni. Questa malattia altamente diffusa, non curabile e invalidante si concentra inizialmente sulle articolazioni mobili, ma colpisce ulteriormente l’intero corpo. L’artrite canina potrebbe anche portare all’eutanasia, a causa della perdita di qualità della vita. Coinvolge sintomi come zoppia, rigidità nei movimenti, postura curva, aggressività, ansia, cambiamento dell'appetito e difficoltà a camminare e saltare. Sebbene la malattia possa colpire sia i gatti che i cani, è più diffusa nei cani.
| Classe di farmaci terapeutici | FANS |
| Anticorpi monoclonali | |
| Supplementi nutraceutici | |
| Farmaci modificatori della malattia (DMOAD) | |
| Terapie cellulari e geniche autologhe | |
| Altro | |
| Modalità diagnostica | Esame fisico / Palpazione |
| Radiografia (raggi X) | |
| Imaging avanzato (TC / RM / Ecografia) | |
| Dispositivi indossabili per analisi dell'andatura e pedana di forza | |
| Pannelli di biomarcatori (siero/liquido sinoviale) |
| Preclinico / Grado 0–1 |
| Lieve / Grado 2 |
| Moderato / Grado 3 |
| Grave / Grado 4 |
| Piccolo (meno di 10 kg) |
| Medio (10–25 kg) |
| Grande (25–40 kg) |
| Gigante (più di 40 kg) |
| Minorenni (meno di 1 anno) |
| Adulto (1–7 anni) |
| Senior (più di 7 anni) |
| Ospedali veterinari e cliniche specialistiche |
| Studi veterinari generali |
| Istituti di ricerca e accademici |
| Impostazioni di assistenza domiciliare |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Classe di farmaci terapeutici | FANS |
| Anticorpi monoclonali | ||
| Supplementi nutraceutici | ||
| Farmaci modificatori della malattia (DMOAD) | ||
| Terapie cellulari e geniche autologhe | ||
| Altro | ||
| Modalità diagnostica | Esame fisico / Palpazione | |
| Radiografia (raggi X) | ||
| Imaging avanzato (TC / RM / Ecografia) | ||
| Dispositivi indossabili per analisi dell'andatura e pedana di forza | ||
| Pannelli di biomarcatori (siero/liquido sinoviale) | ||
| Per stadio della malattia | Preclinico / Grado 0–1 | |
| Lieve / Grado 2 | ||
| Moderato / Grado 3 | ||
| Grave / Grado 4 | ||
| Per taglia del cane | Piccolo (meno di 10 kg) | |
| Medio (10–25 kg) | ||
| Grande (25–40 kg) | ||
| Gigante (più di 40 kg) | ||
| Per gruppo di età | Minorenni (meno di 1 anno) | |
| Adulto (1–7 anni) | ||
| Senior (più di 7 anni) | ||
| Per utente finale | Ospedali veterinari e cliniche specialistiche | |
| Studi veterinari generali | ||
| Istituti di ricerca e accademici | ||
| Impostazioni di assistenza domiciliare | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della diagnosi e del trattamento dell'artrite canina nel 2026?
Nel 3.63 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 4.85 miliardi di dollari entro il 2031.
Quale categoria di prodotto è quella che genera la spesa corrente?
Le classi di farmaci terapeutici, dominate dai FANS e dagli anticorpi monoclonali, hanno assorbito il 75.58% dei ricavi del 2025.
Quale regione si sta espandendo più rapidamente?
La regione Asia-Pacifico registra la crescita più elevata, con un CAGR del 9.88%, sostenuta dall'aumento delle proprietà di animali domestici e dalle approvazioni più facili per i prodotti biologici.
Cosa spinge a passare alla diagnosi precoce?
La radiomica basata sull'intelligenza artificiale e l'analisi dell'andatura con pedana di forza rilevano cambiamenti subclinici delle articolazioni, consentendo di intervenire fino a 18 mesi prima della zoppia.
Quanto sono costose le terapie biologiche a lungo termine?
Le iniezioni mensili di anticorpi monoclonali costano tra gli 80 e i 120 dollari, il che comporta una spesa complessiva per tutta la vita di un cane anziano superiore ai 3,000 dollari.
Quali aziende dominano il mercato degli anticorpi monoclonali?
Zoetis è leader con bedinvetmab, mentre Elanco e Boehringer Ingelheim investono in modo aggressivo nei biologici di nuova generazione.


