

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
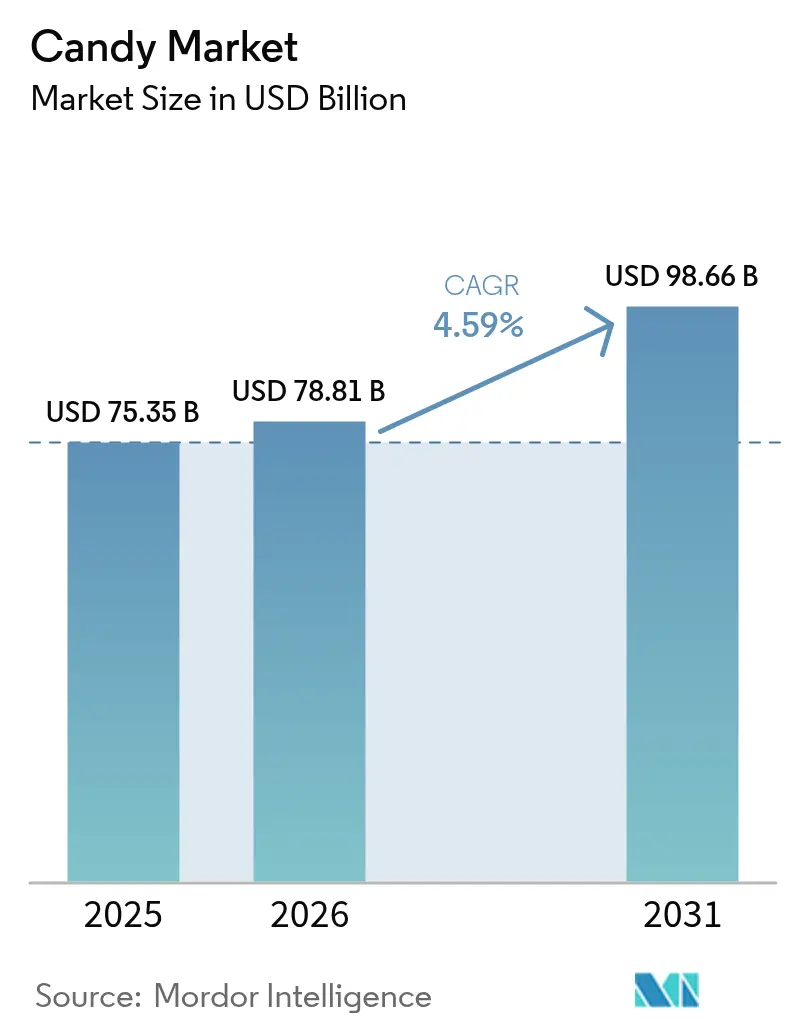
| Dimensione del mercato (2026) | 78.81 miliardo di dollari |
| Dimensione del mercato (2031) | 98.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.59% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
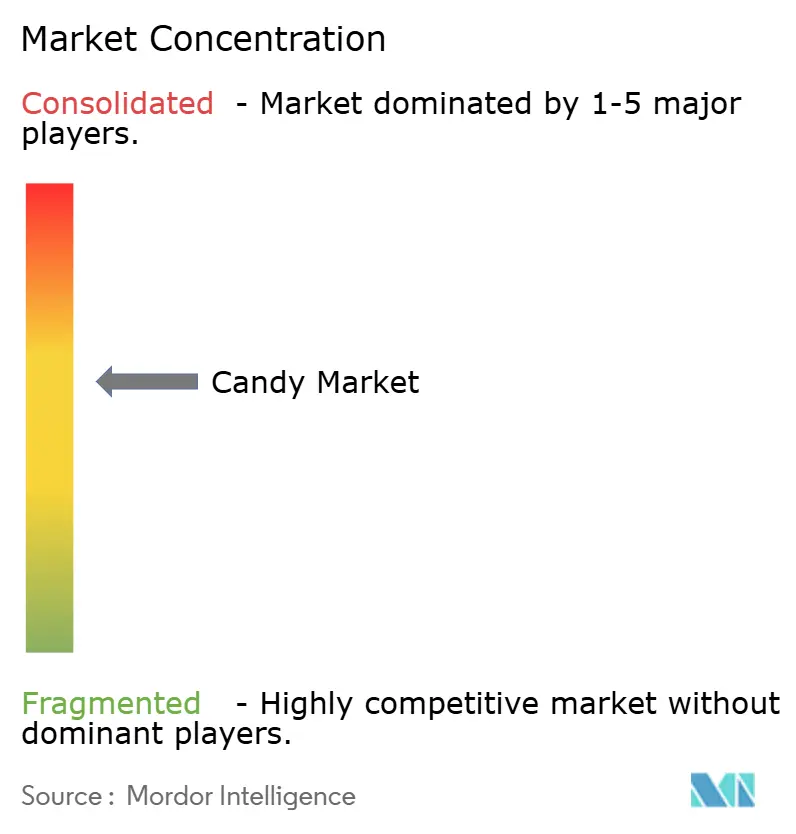
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei dolciumi di Mordor Intelligence
Il mercato delle caramelle aveva un valore di 75.35 miliardi di dollari nel 2025 e si prevede che crescerà da 78.81 miliardi di dollari nel 2026 a 98.66 miliardi di dollari entro il 2031, con un CAGR del 4.59% durante il periodo di previsione (2026-2031). Nonostante la pressione inflazionistica e la rapida evoluzione delle abitudini legate al benessere, il mercato delle caramelle mantiene la domanda ancorando i prodotti a rituali culturali, regali celebrativi e snack golosi. La crescente premiumizzazione, la continua sperimentazione di nuovi gusti e l'adozione del commercio digitale sostengono una crescita costante del valore, mentre le forti oscillazioni del prezzo del cacao e le normative più severe sulla riduzione dello zucchero influenzano le strutture dei costi. La resilienza del settore riflette anche il mix di prodotti equilibrato del mercato delle caramelle, con il cioccolato che detiene la quota maggiore di fatturato e i segmenti non al cioccolato che assorbono le ondate di innovazione guidate dalla consistenza. L'intensità competitiva rimane moderata, poiché le principali aziende globali perseguono acquisizioni e aggiornamenti produttivi per garantire economie di scala e proteggere i margini dalle fluttuazioni delle materie prime.
Punti chiave del rapporto
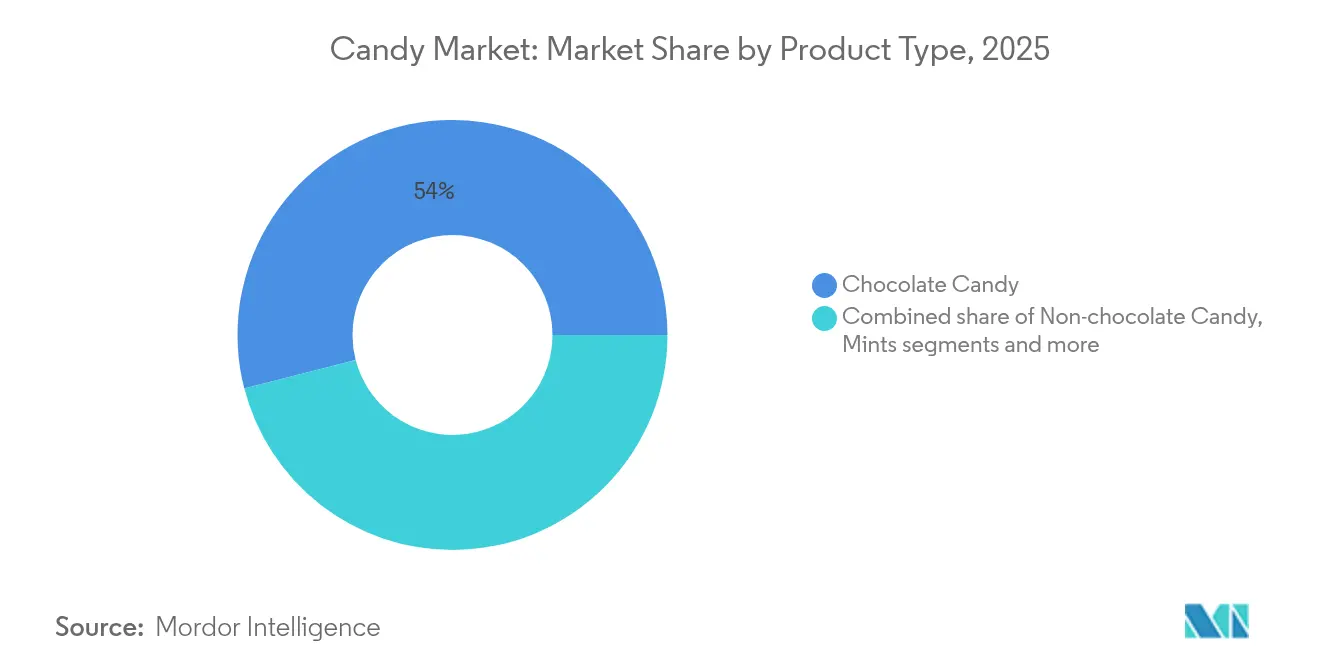
- Per tipologia di prodotto, i cioccolatini hanno dominato il mercato con una quota del 54.01% nel 2025, mentre si prevede che pastiglie, gomme da masticare, gelatine e caramelle da masticare cresceranno a un CAGR dell'8.30% entro il 2031.
- Per ingrediente, le caramelle a base di zucchero rappresentavano il 79.15% della quota di mercato delle caramelle nel 2025; si prevede che i formati senza zucchero raggiungeranno un CAGR del 7.12% entro il 2031.
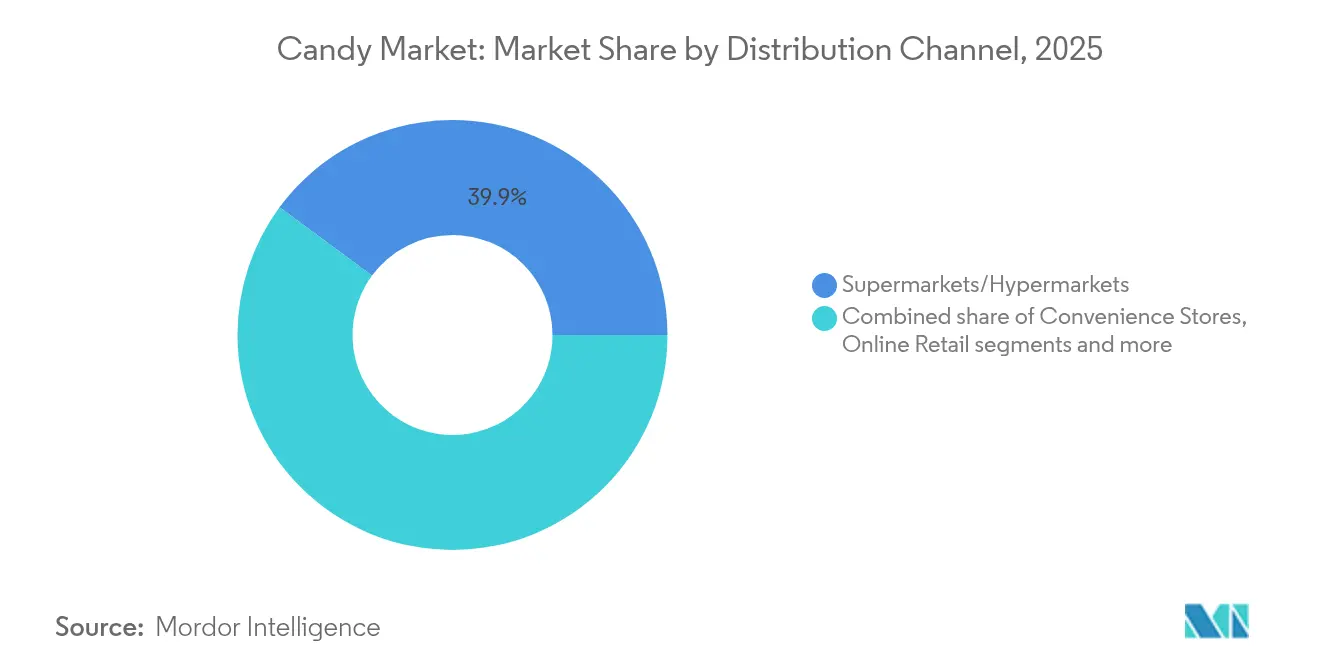
- Per canale di distribuzione, nel 39.88 i supermercati e gli ipermercati detenevano il 2025% delle dimensioni del mercato dei dolciumi, mentre la vendita al dettaglio online si sta espandendo a un CAGR del 6.58% fino al 2031.
- Per categoria, nel 72.10 le offerte di massa rappresentavano il 2025% delle dimensioni del mercato dei dolciumi; le offerte premium stanno aumentando a un CAGR del 6.32% fino al 2031.
- In termini geografici, nel 2025 il Nord America rappresentava il 35.92% del mercato dei dolciumi; si prevede che l'area Asia-Pacifico crescerà a un CAGR del 7.06% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle caramelle
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di dolciumi artigianali e di alta qualità | + 0.8% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione del commercio al dettaglio organizzato e dell'e-commerce | + 0.9% | Globale, con la crescita più forte nell'Asia-Pacifico e nel Sud America | A breve termine (≤ 2 anni) |
| Innovazione continua di sapori e consistenze | + 0.6% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Crescente cultura del dono e picchi stagionali | + 0.7% | Globale, particolarmente forte nei mercati emergenti dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Lancio di caramelle funzionali/nutraceutiche | + 0.5% | Nord America ed Europa, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Adozione della produzione in microlotti basata sull'intelligenza artificiale | + 0.3% | Globale, inizialmente concentrato nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Aumento della domanda di dolciumi artigianali e di alta qualità
Il mercato dei dolciumi sta assistendo a una crescita significativa grazie alla crescente domanda di caramelle artigianali e di alta qualità. I consumatori sono sempre più alla ricerca di prodotti dolciari di alta qualità, unici e artigianali, che offrano un gusto superiore e aromi innovativi. Questa tendenza è guidata dalla crescente preferenza per esperienze di piacere e dalla disponibilità a pagare un prezzo più alto per prodotti percepiti come lussuosi o esclusivi. Inoltre, l'enfasi sugli ingredienti naturali e biologici nelle caramelle artigianali è in linea con la crescente attenzione dei consumatori per la salute e il benessere. Le caramelle artigianali presentano spesso etichette pulite, prive di additivi artificiali, che attraggono ulteriormente i consumatori attenti alla salute. Il segmento delle caramelle artigianali e di alta qualità sta inoltre beneficiando della crescente tendenza a regalare dolciumi di alta qualità durante le festività, le celebrazioni e le occasioni speciali, poiché questi prodotti sono spesso visti come regali ponderati e sofisticati. Inoltre, l'espansione delle piattaforme di e-commerce e dei canali di vendita diretta al consumatore ha permesso ai produttori di raggiungere un pubblico più ampio, compresi i mercati di nicchia, offrendo al contempo opzioni personalizzate e personalizzabili.
Espansione del commercio al dettaglio organizzato e dell'e-commerce
La rapida espansione della vendita al dettaglio organizzata e dell'e-commerce è un fattore determinante per il mercato globale dei dolciumi. Le catene di vendita al dettaglio organizzata offrono ai consumatori un facile accesso a un'ampia varietà di prodotti dolciari, mentre le piattaforme di e-commerce offrono la comodità di acquistare questi prodotti online. La crescita di questi canali è ulteriormente alimentata dagli acquisti d'impulso, facilitati dall'integrazione con i social media, dai servizi di subscription box e dagli algoritmi di raccomandazione personalizzati che aumentano le dimensioni del carrello. Inoltre, l'espansione della vendita al dettaglio organizzata nei mercati emergenti, in particolare nella regione Asia-Pacifico, sta creando una solida infrastruttura distributiva che supporta la penetrazione di marchi nazionali e internazionali. I moderni formati commerciali in queste regioni offrono anche ambienti a temperatura controllata, essenziali per la conservazione del cioccolato nei climi tropicali. Questa crescita a doppio canale sta migliorando la disponibilità e l'accessibilità dei prodotti, alimentando così la domanda del mercato.
Innovazione continua di sapori e consistenze
Le continue innovazioni in termini di sapori e consistenze stanno guidando la crescita del mercato globale dei dolciumi. I produttori sperimentano continuamente nuove combinazioni di sapori e consistenze per soddisfare le preferenze dei consumatori in continua evoluzione. Questa tendenza è particolarmente evidente nei segmenti dei dolciumi premium e gourmet, dove sapori unici ed esotici, insieme a consistenze innovative, stanno guadagnando popolarità. Inoltre, i progressi nella tecnologia alimentare consentono alle aziende di creare dolciumi con esperienze sensoriali migliorate, aumentando ulteriormente l'interesse dei consumatori e la domanda del mercato. Secondo la National Confectioners Association, il 98% degli acquirenti negli Stati Uniti ha dichiarato di aver acquistato prodotti dolciari nel corso del 2024. [1]Fonte: National Confectioners Association, "NCA: vendite di Candy Dollar in aumento, vendite unitarie in calo nel 2024", candyusa.comQuesta statistica evidenzia che i consumatori continuano a destinare una parte del loro budget a dolcetti come cioccolato e caramelle, spesso associati alla valorizzazione di momenti speciali. Questo comportamento dei consumatori sottolinea l'importanza di un'innovazione continua in termini di sapore e consistenza per mantenere il coinvolgimento e incrementare le vendite nel mercato delle caramelle.
Crescente cultura del dono e picchi stagionali
I picchi stagionali svolgono un ruolo significativo nel guidare la crescita della cultura del regalo. I comportamenti legati al dono si sono evoluti oltre le festività tradizionali, includendo celebrazioni emergenti come "Summerween", guidate dai trend dei social media della Generazione Z. Queste tendenze creano ulteriori opportunità di vendita durante tutto l'anno, incoraggiando i consumatori a partecipare a occasioni di regali non tradizionali. I mercati dell'Asia-Pacifico, in particolare, mostrano una forte adozione della cultura del regalo, dove il cioccolato si posiziona sempre più come articolo da regalo di alta qualità. Questa tendenza sostiene prezzi più elevati e contribuisce all'espansione del mercato, soprattutto nelle regioni con consumi pro capite storicamente più bassi. Secondo la National Confectioners Association, le quattro principali stagioni dolciarie (San Valentino, Pasqua, Halloween e le festività invernali) hanno rappresentato il 62% di tutte le vendite di dolciumi nel 2024 negli Stati Uniti, evidenziando il ruolo significativo dei regali stagionali nel guidare la crescita del mercato. [2]Fonte: National Confectioners Association, "NCA: vendite di Candy Dollar in aumento, vendite unitarie in calo nel 2024", candyusa.com.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consapevolezza della salute e riduzione dello zucchero | -0.6% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Prezzi volatili delle materie prime del cacao e dello zucchero | -1.2% | L'impatto più grave a livello globale riguarda i segmenti del cioccolato | A breve termine (≤ 2 anni) |
| Normativa più severa sui rifiuti di plastica monouso | -0.3% | Europa e Nord America, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Variabilità della resa del cacao legata al clima | -0.8% | Impatto sull'offerta globale, zone di produzione dell'Africa occidentale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente consapevolezza della salute e riduzione dello zucchero
I consumatori attenti alla salute spingono per una riduzione dell'assunzione di zucchero, che rappresenta un freno significativo nel mercato dei dolciumi. Con la crescente consapevolezza degli effetti negativi di un consumo eccessivo di zucchero, i consumatori si stanno orientando verso alternative più salutari. Secondo l'International Diabetes Federation (IDF), circa 589 milioni di adulti (20-79 anni) convivevano con il diabete nel 2024, e si prevede che questo numero salirà a 853 milioni entro il 2050. [3]Fonte: International Diabetes Federation, "Il diabete nel mondo nel 2024", idf.org Questo allarmante aumento dei casi di diabete evidenzia la crescente necessità di prodotti senza zucchero o a basso contenuto di zucchero, poiché le persone con diabete e quelle a rischio stanno attivamente evitando alimenti ad alto contenuto di zucchero, comprese le caramelle tradizionali. Inoltre, governi e organizzazioni sanitarie in tutto il mondo stanno implementando normative e campagne più severe per ridurre il consumo di zucchero, spingendo ulteriormente i produttori di caramelle ad adattarsi. Questi fattori, nel loro insieme, spingono i produttori di caramelle a investire in ricerca e sviluppo per creare alternative più sane, come caramelle realizzate con dolcificanti naturali o sostituti dello zucchero.
Prezzi volatili delle materie prime del cacao e dello zucchero
La volatilità dei prezzi del cacao e dello zucchero rappresenta un freno significativo per il mercato globale dei dolciumi. Le frequenti fluttuazioni dei prezzi di queste materie prime chiave hanno un impatto diretto sui costi di produzione, rendendo difficile per i produttori mantenere prezzi e margini di profitto costanti. Tale volatilità è spesso causata da fattori come condizioni meteorologiche imprevedibili, tensioni geopolitiche, fluttuazioni valutarie e interruzioni della catena di approvvigionamento, che incidono sulla disponibilità e sul costo di queste materie prime. Ad esempio, condizioni meteorologiche avverse nelle regioni produttrici di cacao possono portare a una riduzione delle rese, con conseguente aumento dei prezzi. Analogamente, tensioni geopolitiche o restrizioni commerciali possono interrompere la catena di approvvigionamento, aggravando ulteriormente l'instabilità dei prezzi. Di conseguenza, i produttori incontrano difficoltà nella pianificazione a lungo termine, nella definizione del budget e nel mantenimento dell'accessibilità economica dei prodotti, il che può in ultima analisi ostacolare la crescita del mercato. Inoltre, la crescente domanda di cacao e zucchero sostenibili e di provenienza etica aggiunge ulteriore pressione sui produttori affinché gestiscano i costi in modo efficace, nel rispetto delle aspettative dei consumatori e dei requisiti normativi.
Analisi del segmento
Per tipo di prodotto: dominano le caramelle al cioccolato, mentre aumentano pastiglie, gomme, gelatine e gomme da masticare
Nel 2025, i cioccolatini domineranno il mercato dolciario con una quota sostanziale del 54.01%. Questa posizione dominante evidenzia la consolidata preferenza dei consumatori, guidata dal gusto ricco, dalla varietà e dal significato culturale nei mercati globali. Il segmento beneficia di una forte fedeltà al marchio, di frequenti innovazioni di prodotto e di picchi di domanda stagionali durante le festività e le celebrazioni. Inoltre, la crescente disponibilità di opzioni di cioccolato premium e artigianale ha ulteriormente consolidato la sua posizione sul mercato. I produttori si stanno inoltre concentrando sui consumatori attenti alla salute, introducendo varianti di cioccolato a basso contenuto di zucchero, biologiche e vegane, che stanno guadagnando terreno.
D'altro canto, si prevede che il segmento delle pastiglie, gomme da masticare, gelatine e caramelle gommose crescerà a un robusto CAGR dell'8.30% entro il 2031. Questa crescita è attribuibile principalmente ai progressi nell'innovazione delle texture, che migliorano l'esperienza sensoriale dei consumatori. Anche i trend dei social media svolgono un ruolo fondamentale nel guidare la domanda, poiché prodotti visivamente accattivanti e unici stanno guadagnando popolarità tra i giovani. La versatilità del segmento in termini di gusti e formati, unita al suo appeal come snack divertente e pratico, continua ad attrarre una base di consumatori diversificata a livello globale. Inoltre, la crescente attenzione alle caramelle funzionali, come quelle arricchite con vitamine o altri benefici per la salute, sta ampliando la portata del segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per tipo di ingrediente: le caramelle a base di zucchero sono in testa, quelle senza zucchero guadagnano slancio
Nel 2025, le caramelle a base di zucchero domineranno il mercato dolciario con una quota sostanziale del 79.15%. Questa posizione dominante può essere attribuita al loro ampio appeal per i consumatori, alla convenienza e all'ampia varietà di prodotti. Le caramelle a base di zucchero continuano ad attrarre un ampio pubblico, dai bambini agli adulti, grazie ai loro gusti tradizionali, alle loro consistenze e al loro valore nostalgico. Inoltre, la forte presenza di marchi affermati e la loro costante innovazione in termini di gusti e packaging rafforzano ulteriormente la posizione di mercato del segmento. Nonostante le crescenti preoccupazioni per la salute, le caramelle a base di zucchero rimangono un punto fermo nell'industria dolciaria, in particolare nei mercati emergenti dove le pressioni normative sono meno severe.
Al contrario, le alternative senza zucchero e a ridotto contenuto di zucchero stanno guadagnando terreno, registrando un notevole CAGR del 7.12% fino al 2031. Questa crescita riflette un cambiamento nelle preferenze dei consumatori, guidato dalla crescente consapevolezza della salute e dalla crescente prevalenza di malattie legate allo stile di vita come diabete e obesità. Anche le pressioni normative nei mercati sviluppati, tra cui requisiti di etichettatura più severi e iniziative di riduzione dello zucchero, stanno alimentando la domanda di queste alternative. I produttori stanno rispondendo introducendo prodotti innovativi che utilizzano dolcificanti naturali, come la stevia e il frutto del monaco, per soddisfare i consumatori attenti alla salute senza compromettere il gusto. Si prevede che questo segmento registrerà una crescita sostenuta, poiché i consumatori danno priorità a opzioni più salutari e i governi continuano ad applicare politiche di riduzione dello zucchero a livello globale.
Per categoria: il segmento premium supera il mercato di massa
Nel 2025, i prodotti di largo consumo domineranno il mercato delle caramelle con una quota sostanziale del 72.10%. Questi prodotti si rivolgono principalmente a consumatori attenti al prezzo che danno priorità a convenienza e accessibilità. Le caramelle di largo consumo sono progettate per il consumo quotidiano, il che le rende una scelta popolare per una vasta gamma di consumatori, inclusi bambini, famiglie e individui che cercano spuntini veloci e convenienti. La loro disponibilità su diversi canali di vendita al dettaglio, come supermercati, minimarket, distributori automatici e piattaforme online, rafforza ulteriormente la loro presenza sul mercato. I produttori di questo segmento si concentrano su metodi di produzione convenienti, sfruttando le economie di scala per offrire prezzi competitivi mantenendo una qualità costante. Inoltre, le caramelle di largo consumo presentano spesso gusti familiari e un marchio riconoscibile, che risuonano tra i consumatori in cerca di comfort e nostalgia.
D'altro canto, l'offerta di caramelle premium sta registrando una crescita significativa, con un CAGR previsto del 6.32% entro il 2031. Questa crescita è trainata dalla crescente preferenza dei consumatori per la qualità artigianale, i profili aromatici unici e un'esperienza più appagante. Le caramelle premium utilizzano spesso ingredienti di alta qualità, come componenti biologici, del commercio equo e solidale o di provenienza sostenibile, che attraggono consumatori attenti alla salute e all'etica. Questi prodotti sono spesso realizzati a mano o in piccoli lotti, enfatizzando l'esclusività e l'attenzione ai dettagli. Le caramelle premium si distinguono anche per il design innovativo del packaging, che ne esalta l'appeal come articoli di lusso o come idee regalo. Il segmento si rivolge a mercati di nicchia, tra cui consumatori in cerca di sfiziosità, occasioni speciali o esperienze gourmet.
Per canale di distribuzione: supermercati/ipermercati dominano mentre la rivoluzione digitale accelera
Nel 2025, supermercati e ipermercati detengono una quota dominante del 39.88% del mercato dei dolciumi. Questa significativa presenza sul mercato è attribuibile alla loro capacità di sfruttare efficacemente il comportamento di acquisto d'impulso. Posizionando strategicamente i prodotti dolciari vicino alle casse e nelle aree ad alto traffico, questi formati di vendita al dettaglio incoraggiano gli acquisti non pianificati, che sono un fattore chiave per le vendite di dolciumi. Inoltre, la loro ampia portata di consumatori, supportata da un'ampia rete di negozi fisici, garantisce l'accessibilità a un'ampia fascia demografica, inclusi i consumatori urbani, suburbani e rurali. Supermercati e ipermercati traggono inoltre vantaggio dall'offerta di una gamma diversificata di prodotti dolciari, che soddisfa le diverse preferenze dei consumatori, esigenze alimentari e fasce di prezzo, il che consolida ulteriormente la loro posizione sul mercato.
D'altro canto, si prevede che la vendita al dettaglio online crescerà a un CAGR del 6.58% fino al 2031, trainata dall'evoluzione delle abitudini di acquisto dei consumatori e dai progressi tecnologici. L'integrazione delle piattaforme di social media nelle strategie di vendita al dettaglio online ha svolto un ruolo fondamentale in questa crescita, consentendo marketing mirato, collaborazioni con influencer e raccomandazioni di prodotti personalizzate che si rivolgono a specifici segmenti di consumatori. Anche i modelli di servizi in abbonamento hanno guadagnato terreno, offrendo ai consumatori comodità, risparmi sui costi e consegne regolari dei loro prodotti dolciari preferiti, favorendo la fidelizzazione. Inoltre, la crescente adozione di piattaforme di e-commerce, unita alla crescente preferenza per la consegna a domicilio, ha ampliato la portata della vendita al dettaglio online, rendendola un fattore chiave di crescita nel mercato dei dolciumi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dolciario del Nord America
Nel 2025, il Nord America detiene una quota del 35.92% del mercato dolciario, trainata da modelli di consumo consolidati, una solida rete di distribuzione e una forte tradizione di regali stagionali che incrementano i prezzi premium durante le principali festività. La regione beneficia di un'infrastruttura di vendita al dettaglio ben sviluppata, che supporta la disponibilità di un'ampia gamma di prodotti dolciari, rivolgendosi sia ai consumatori di massa che a quelli premium. Inoltre, gli elevati tassi di consumo pro capite e la preferenza per offerte di prodotti innovative consolidano ulteriormente la posizione del Nord America come attore chiave nel mercato globale dei dolciumi. La natura matura del mercato consente alle aziende di implementare strategie di marketing sofisticate e di sfruttare efficacemente la fidelizzazione dei consumatori.
Mercato europeo dei dolciumi
L'Europa rappresenta un segmento significativo del mercato dolciario, sostenuto dalle sue tradizioni di cioccolato di alta qualità, dal patrimonio di produzione artigianale e da normative di sostenibilità sempre più severe che plasmano le pratiche del settore. Le diverse preferenze dei consumatori nei vari paesi creano opportunità per lo sviluppo di prodotti localizzati e l'innovazione dei sapori. Le normative UE sugli imballaggi promuovono ulteriormente l'adozione di imballaggi sostenibili, influenzando gli standard industriali globali. Mercati importanti come Germania, Regno Unito, Francia e Italia presentano modelli di consumo e requisiti normativi distinti, mentre l'Europa orientale mostra un potenziale di crescita grazie all'aumento del reddito disponibile e alla diffusione delle tendenze di consumo occidentali.
Mercato dei dolciumi in APAC, Medio Oriente e Africa e Sud America
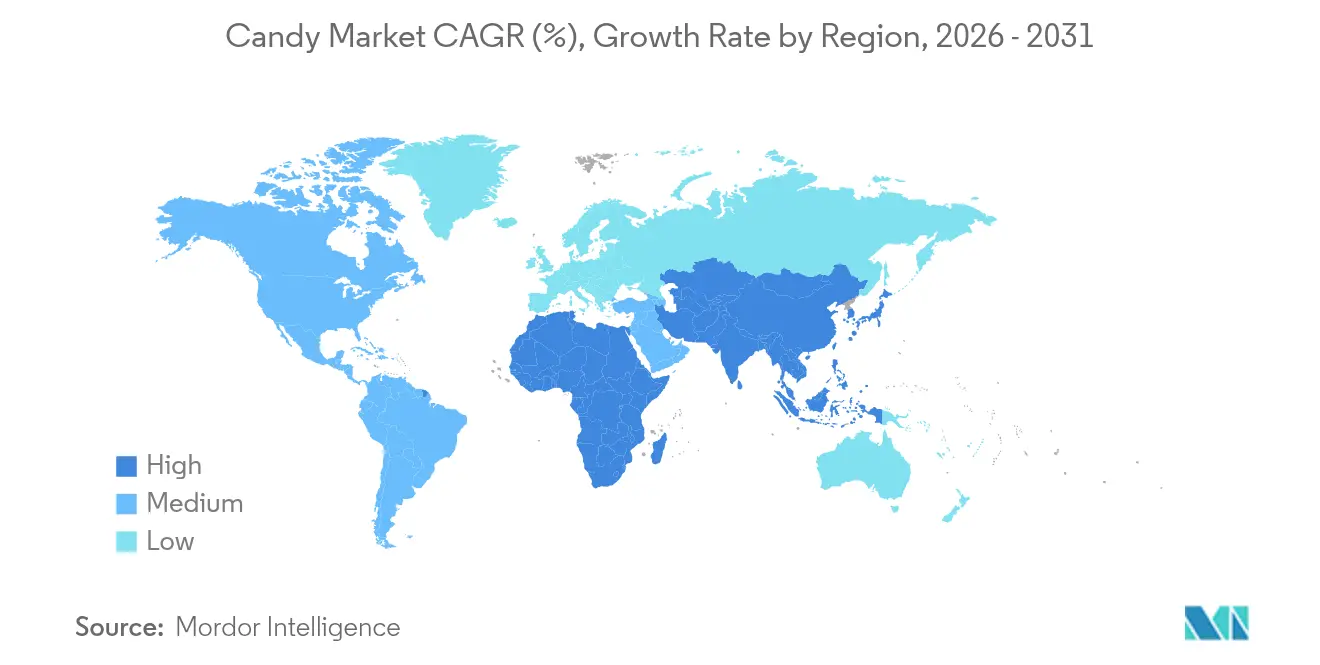
L'Asia-Pacifico emerge come la regione in più rapida crescita nel mercato dei dolciumi, con un CAGR previsto del 7.06% fino al 2031. L'urbanizzazione, l'aumento dei redditi della classe media e la crescente penetrazione del mercato in paesi con un consumo pro capite di dolciumi storicamente basso guidano questa crescita. La Cina è leader nella regione con una crescita a due cifre nel consumo di dolciumi, attraendo investimenti significativi da parte di aziende multinazionali nella produzione e nella distribuzione. India, Giappone, Australia e Sud-est asiatico presentano opportunità e sfide uniche, che vanno dalla conformità normativa alle preferenze culturali che influenzano la formulazione dei prodotti e le strategie di marketing. Sud America, Medio Oriente e Africa rappresentano mercati emergenti con un potenziale significativo a lungo termine, nonostante le attuali quote di mercato più ridotte, beneficiando dello sviluppo economico, della crescita demografica e della crescente esposizione ai marchi dolciari globali attraverso reti di distribuzione migliorate e connettività digitale.

Panorama normativo
I produttori di dolciumi operano in un contesto di normative globali sempre più stringenti in materia di etichettatura, additivi e dolcificanti, che influenzano le scelte di formulazione e la validità delle dichiarazioni relative al cioccolato e ai prodotti dolciari a base di zucchero. Nel febbraio 2026, il Dipartimento della Salute e dei Servizi Umani degli Stati Uniti (HHS/FDA) ha introdotto un nuovo approccio alle dichiarazioni volontarie "senza coloranti artificiali" e ha anticipato le approvazioni per i coloranti di origine naturale utilizzati nei prodotti dolciari, comprese le azioni relative al rosso di barbabietola (esente da certificazione) e al colorante blu di gardenia (genipina) per alimenti come caramelle dure e morbide. Nell'UE, la conformità in materia di additivi e aromi continua ad evolversi, come dimostra l'autorizzazione, da parte della Commissione Europea nel 2025, di una specifica sostanza aromatizzante per la categoria alimentare 5 (prodotti dolciari) e le continue revisioni scientifiche e le aspettative in termini di dati da parte dell'Autorità europea per la sicurezza alimentare (EFSA).
Gli aggiornamenti normativi si estendono all'etichettatura a tutela dei consumatori e al controllo degli ingredienti anche al di fuori del Nord America e dell'Europa. Nel giugno 2026, il Centro per la sicurezza alimentare di Hong Kong ha proposto emendamenti al suo Regolamento sugli edulcoranti negli alimenti (Cap. 132U) per aggiornare l'ambito di applicazione e i livelli massimi consentiti per alcuni edulcoranti, il che può avere un impatto sulle ricette di caramelle senza zucchero o a ridotto contenuto di zucchero vendute sul mercato. A livello internazionale, la Commissione del Codex Alimentarius ha adottato nuove linee guida sull'etichettatura precauzionale degli allergeni ("può contenere") nel luglio 2026, rafforzando la necessità di una valutazione più rigorosa del rischio allergenico e di dichiarazioni PAL più chiare nei portafogli di marchi globali, in particolare per i prodotti con rischi di contaminazione incrociata da frutta a guscio, latte o soia.
Analisi della catena del valore
La catena del valore dei dolciumi inizia con le materie prime agricole e gli ingredienti (cacao, zucchero, latticini, olio di palma, frutta secca, aromi e coloranti), seguiti dalla lavorazione (macinazione del cacao, raffinazione dello zucchero, miscelazione degli ingredienti), dalla produzione (cottura, deposizione, estrusione, stampaggio, ricopertura, confezionamento), dal confezionamento e infine dalla distribuzione multicanale attraverso la grande distribuzione, i negozi di prossimità, i rivenditori specializzati e la vendita al dettaglio online. L'offerta di cioccolato è particolarmente esposta a vincoli a monte, poiché una quota significativa di cacao proviene dall'Africa occidentale, mentre molti marchi di dolciumi si affidano a fornitori globali di ingredienti e produttori a contratto per la produzione su larga scala di formati non al cioccolato. La gestione a temperatura controllata (che in genere richiede temperature tra i 15 e i 18 gradi Celsius per la logistica del cioccolato) e l'integrità del confezionamento sono fondamentali per ridurre l'affioramento, la deformazione e i resi, il che aumenta la complessità operativa nei climi più caldi e per la logistica e-commerce a lunga distanza.
Le recenti priorità operative si sono concentrate sulla tracciabilità, la resilienza logistica e i programmi di approvvigionamento sostenibile per gestire i costi e l'esposizione normativa. Le comunicazioni aziendali indicano una maggiore visibilità a livello di singola azienda agricola e controlli più rigorosi sul rischio di deforestazione, come ad esempio la mappatura di oltre 1.5 milioni di piantagioni di cacao da parte di Barry Callebaut entro il 2024/25 per garantire la conformità al Regolamento UE sulla deforestazione, e la dichiarazione di Hershey secondo cui l'80% della sua catena di approvvigionamento delle materie prime principali è stata valutata come esente da deforestazione e conversione entro il 2025. Anche le interruzioni del trasporto merci hanno rappresentato un fattore rilevante, con le catene di approvvigionamento del 2025 che si troveranno ad affrontare maggiori rischi e costi di spedizione (incluse le deviazioni legate al Mar Rosso), spingendo i produttori a rafforzare i magazzini regionali, diversificare le aree geografiche di approvvigionamento e accelerare l'adozione di strumenti di pianificazione digitale per bilanciare la domanda e le scorte.
Panorama competitivo
Il mercato dei dolciumi opera in un contesto competitivo moderatamente consolidato, in cui multinazionali affermate come Mars, Mondelez, Hershey e Ferrero detengono quote di mercato significative. Queste aziende mantengono la loro posizione dominante attraverso un'ampia gestione del portafoglio marchi, l'innovazione continua e acquisizioni strategiche. Tali strategie consentono a questi attori di diversificare le loro categorie di prodotto e di ampliare la loro presenza geografica, garantendo una crescita sostenibile in un contesto competitivo.
Anche gli operatori regionali e i produttori artigianali svolgono un ruolo cruciale nel plasmare le dinamiche di mercato. Queste aziende sfruttano il loro posizionamento specializzato e la profonda conoscenza delle preferenze dei consumatori locali per conquistare quote di mercato. Ad esempio, i produttori di cioccolato artigianale in Europa si concentrano su prodotti artigianali premium che si rivolgono a mercati di nicchia, mentre i marchi regionali in Asia si rivolgono a profili di sapore unici, preferiti dai consumatori locali. Questo approccio localizzato consente agli operatori più piccoli di competere efficacemente con i giganti globali, in particolare nei mercati in cui le preferenze culturali influenzano fortemente le decisioni di acquisto.
La concorrenza nel mercato dei dolciumi è ulteriormente intensificata dalle strategie di integrazione verticale adottate dalle aziende leader. Per mitigare i rischi della supply chain e gestire la volatilità dei costi, le aziende investono sempre di più nelle capacità di approvvigionamento e lavorazione del cacao. Ad esempio, Hershey ha implementato programmi di approvvigionamento sostenibile del cacao per garantire una fornitura stabile di materie prime, affrontando al contempo le problematiche etiche. Analogamente, Ferrero ha investito nei propri impianti di lavorazione del cacao per ridurre la dipendenza da fornitori terzi. Queste iniziative non solo rafforzano la resilienza della supply chain, ma forniscono anche un vantaggio competitivo in termini di efficienza dei costi e qualità del prodotto, plasmando ulteriormente le dinamiche competitive del settore.
Leader del settore dolciario
-
The Hershey Company
-
Mondelez International, Inc.
-
Marte, incorporata
-
Nestlè SA
-
Ferrero International SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: La Hershey Company ha lanciato a livello nazionale negli Stati Uniti REESE'S PIECES al gusto di biscotto al cioccolato. Il lancio estende il franchise REESE'S PIECES a un nuovo formato con consistenza e sapore inediti, favorendo un aumento delle vendite nei punti vendita della grande distribuzione e nei negozi di alimentari durante le occasioni di consumo stagionale e quotidiano.
- Maggio 2026: Mars, Incorporated ha annunciato un investimento di 190 milioni di sterline nel suo storico stabilimento di produzione di cioccolato a Slough, nel Regno Unito, per trasformare il sito in un polo produttivo di nuova generazione entro il 2028. Il programma prevede un continuo ammodernamento e potenziamento delle capacità produttive nel settore del cioccolato, contribuendo a rafforzare la resilienza dell'approvvigionamento regionale in un contesto di volatilità delle materie prime e della logistica.
- Maggio 2024: Ferrero International SpA ha lanciato Tic Tac Chewy, aggiungendo una variante dalla consistenza gommosa al portfolio Tic Tac, che comprende già i gusti Fruit Adventure e Sour Adventure. Il lancio dimostra come i principali produttori utilizzino l'innovazione di formato per rinnovare marchi consolidati e intercettare la domanda nel segmento delle caramelle non al cioccolato, dove la sperimentazione con le diverse consistenze stimola la prova del prodotto.


Ambito del rapporto sul mercato globale delle caramelle
Le caramelle, spesso conosciute come caramelle o lecca lecca, sono una confezione dolce composta principalmente da zucchero. Qualsiasi confezione dolce, inclusi cioccolato, gomme da masticare e zucchero candito, rientra nel genere dei dolciumi. Il mercato globale delle caramelle è segmentato per tipo, canale di distribuzione e area geografica. In base alla tipologia, il mercato delle caramelle è segmentato in Caramelle al cioccolato e Caramelle non al cioccolato. Il segmento delle caramelle non al cioccolato è ulteriormente segmentato in caramelle sode, pastiglie, gomme da masticare, gelatine, caramelle gommose, caramelle mou, caramelle, torrone, mentine e altre caramelle non al cioccolato. Gli altri tipi di caramelle non al cioccolato includono liquirizia, lecca-lecca e dolciumi medicati. In base ai canali di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, rivenditori specializzati, vendita al dettaglio online e altri canali di distribuzione. Per fornire una prospettiva più ampia, il mercato è studiato per paesi potenziali e promettenti in diverse regioni tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, il dimensionamento e le previsioni del mercato vengono effettuati in base al valore (in milioni di dollari).
Per tipo di prodotto
| Caramelle al cioccolato |
| Caramelle non al cioccolato |
| Caramelle dure |
| Pastiglie, gomme, gelatine e gomme da masticare |
| Caramelle, Caramelle e Torrone |
| Menta |
| Altre caramelle non al cioccolato |
Per tipo di ingrediente
| Caramelle a base di zucchero |
| Caramelle senza zucchero / a ridotto contenuto di zucchero |
Per Categoria
| Massa |
| Premium |
Per canale di distribuzione
| Supermercati/Ipermercati |
| MINIMARKET |
| Rivenditori specializzati |
| Vendita al dettaglio online |
| Altri canali di distribuzione |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Caramelle al cioccolato | |
| Caramelle non al cioccolato | ||
| Caramelle dure | ||
| Pastiglie, gomme, gelatine e gomme da masticare | ||
| Caramelle, Caramelle e Torrone | ||
| Menta | ||
| Altre caramelle non al cioccolato | ||
| Per tipo di ingrediente | Caramelle a base di zucchero | |
| Caramelle senza zucchero / a ridotto contenuto di zucchero | ||
| Per Categoria | Massa | |
| Premium | ||
| Per canale di distribuzione | Supermercati/Ipermercati | |
| MINIMARKET | ||
| Rivenditori specializzati | ||
| Vendita al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei dolciumi entro il 2031?
Si prevede che il mercato dei dolciumi raggiungerà i 98.66 miliardi di dollari entro il 2031, con un CAGR del 4.59% a partire dal 2026.
Quale gruppo di prodotti sta crescendo più velocemente all'interno della categoria?
Pastiglie, gomme da masticare, gelatine e caramelle da masticare guideranno la crescita con un CAGR dell'8.30% fino al 2031.
Quanto è importante il contributo del canale online alle vendite di dolciumi?
Mentre i supermercati detengono il 39.88% del fatturato, la vendita al dettaglio online è quella in più rapida espansione, registrando un CAGR del 6.58% entro il 2031.
Quali fattori alimentano la domanda nell'area Asia-Pacifico?
L'urbanizzazione, l'aumento del reddito della classe media e l'espansione dei moderni supermercati stanno determinando un CAGR del 7.06% per le vendite regionali di dolciumi.
Pagina aggiornata l'ultima volta il:



