

Dimensioni e quota del mercato della diagnostica del cancro
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
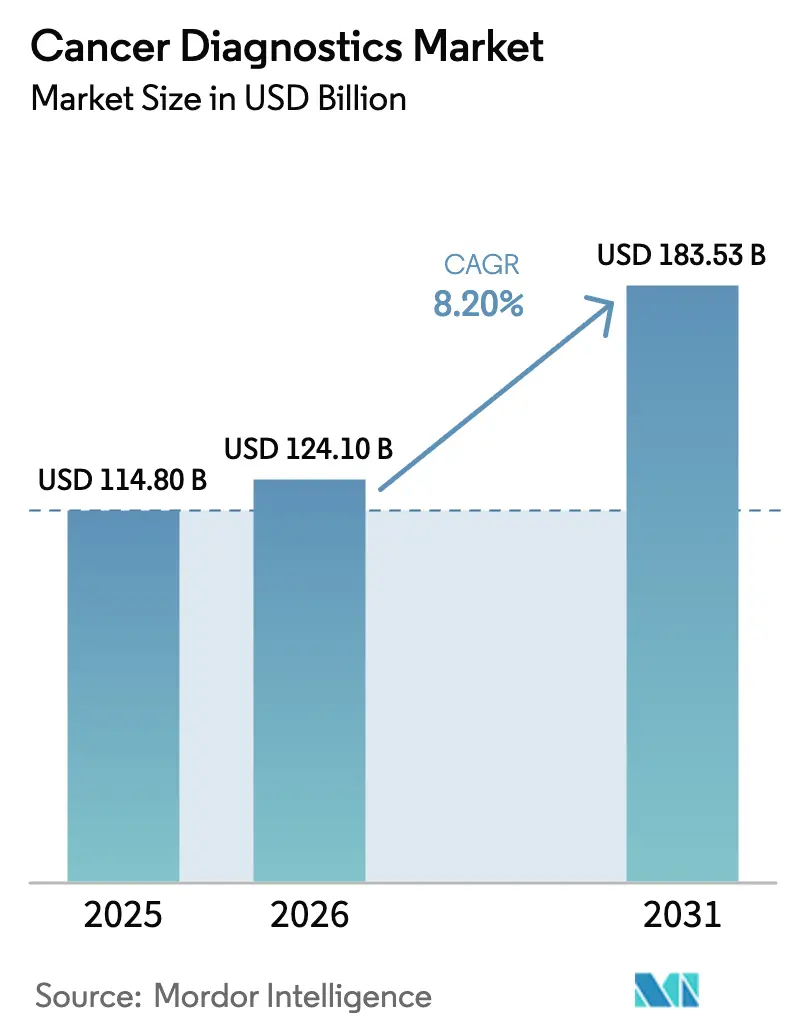
| Dimensione del mercato (2026) | 124.10 miliardo di dollari |
| Dimensione del mercato (2031) | 183.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.20% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
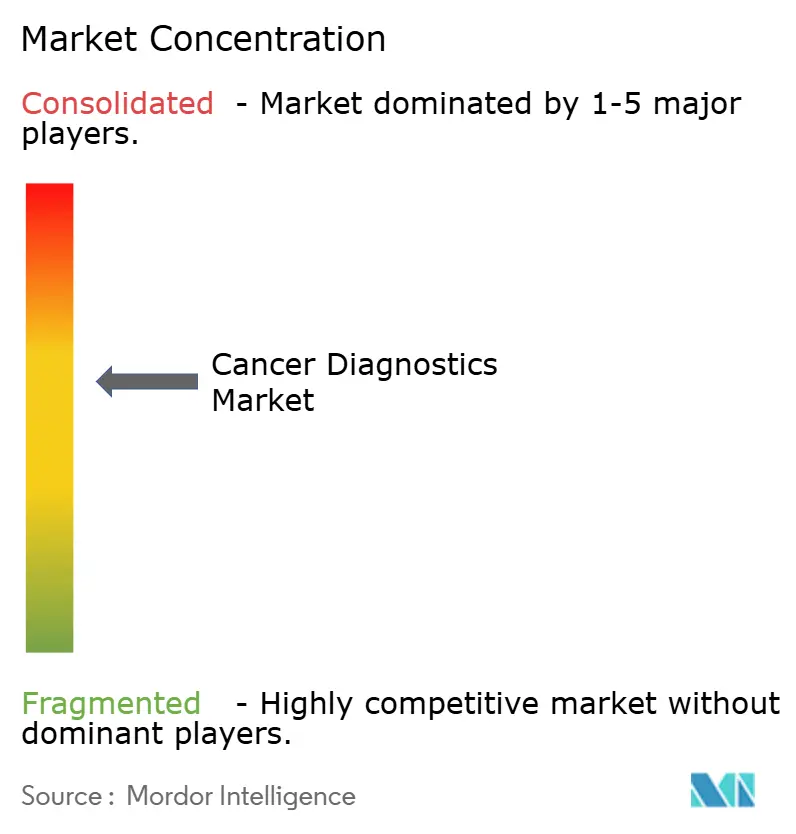
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della diagnostica del cancro di Mordor Intelligence
Si prevede che il mercato della diagnostica oncologica aumenterà da 114.80 miliardi di dollari nel 2025 e 124.10 miliardi di dollari nel 2026 a 183.53 miliardi di dollari entro il 2031, registrando un CAGR dell'8.20% tra il 2026 e il 2031.
I principali motori dell'espansione sono l'aumento dei finanziamenti pubblici per lo screening a livello di popolazione, la rapida commercializzazione di piattaforme di biopsia liquida che forniscono informazioni molecolari entro 48 ore e l'analisi delle immagini basata sull'intelligenza artificiale che standardizza l'interpretazione. Il Nord America ha mantenuto la quota maggiore nel 2025, poiché le reti ospedaliere hanno continuato a investire nell'automazione dei laboratori centrali, ma le riforme politiche in Cina e India stanno reindirizzando lo slancio futuro verso l'area Asia-Pacifico. Gli ospedali continuano a consolidare gli appalti, ma i sistemi di imaging portatili e le cartucce microfluidiche stanno spostando i test nelle cliniche di comunità, riducendo l'intervallo tra sospetto e diagnosi da settimane a ore. L'intensificarsi della concorrenza tra i player delle piattaforme integrate e le aziende emergenti di biopsia liquida sta accelerando i cicli di produzione, mentre i rimborsi per i test di diagnosi precoce multi-cancro stanno ampliando il bacino di pazienti a cui rivolgersi.
Punti chiave del rapporto
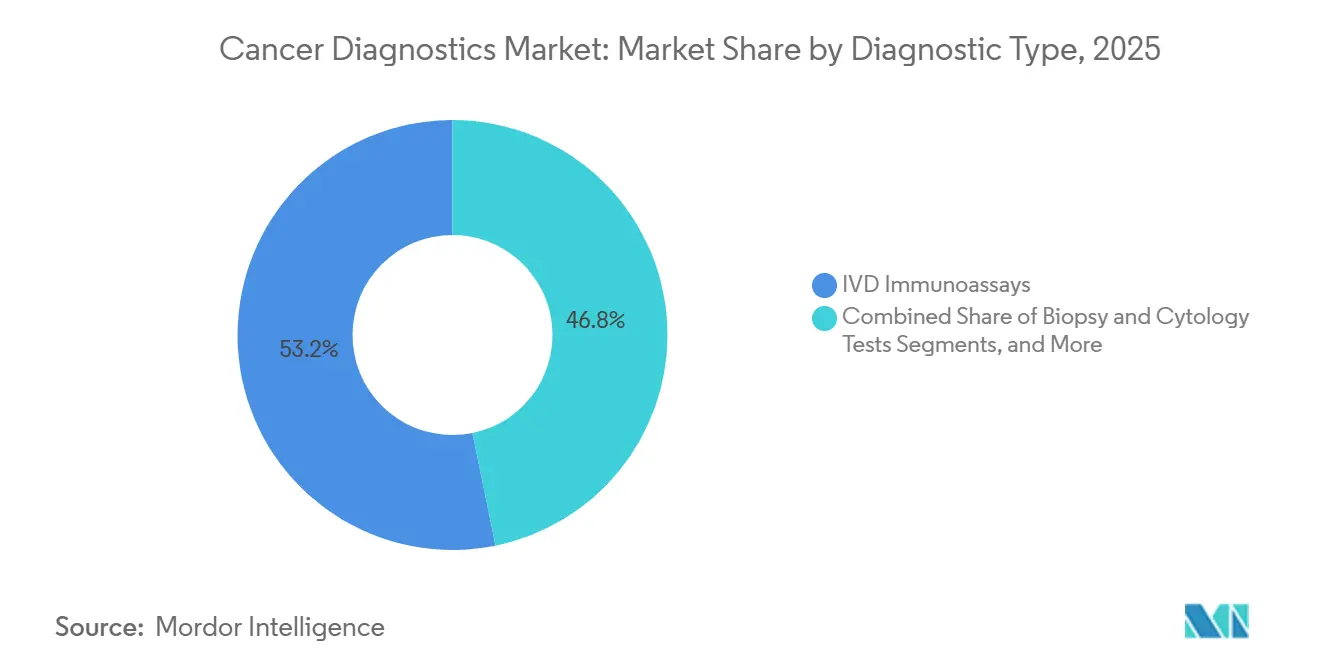
- Per tipologia diagnostica, gli immunoassay IVD hanno dominato con una quota di fatturato del 53.22% nel 2025, mentre si prevede che i test genomici e di biopsia liquida cresceranno a un CAGR del 9.29% fino al 2031.
- Per tipologia di tumore, il tumore al seno ha generato il 26.58% della domanda nel 2025, mentre la diagnosi del tumore al polmone è destinata a crescere più rapidamente, con un CAGR del 9.97% entro il 2031.
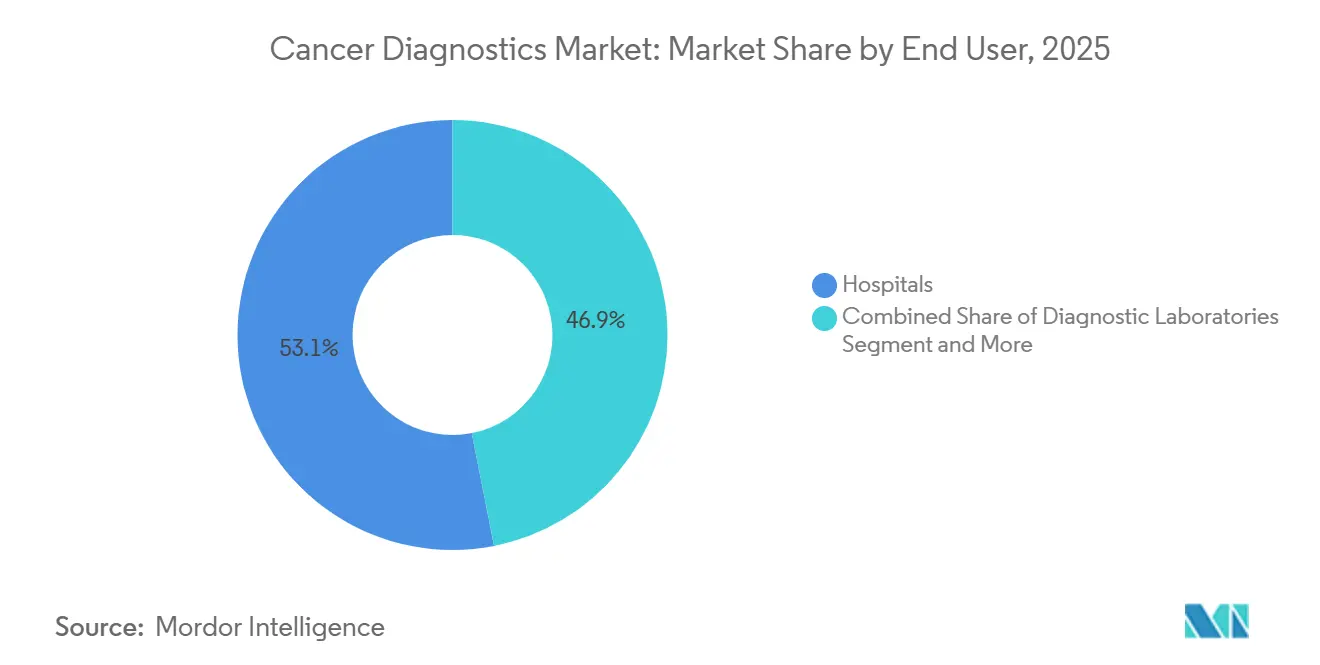
- In base all'utente finale, gli ospedali hanno rappresentato il 53.14% delle spese nel 2025, ma si prevede che i centri ambulatoriali e i punti di cura cresceranno a un CAGR del 10.11% nello stesso periodo.
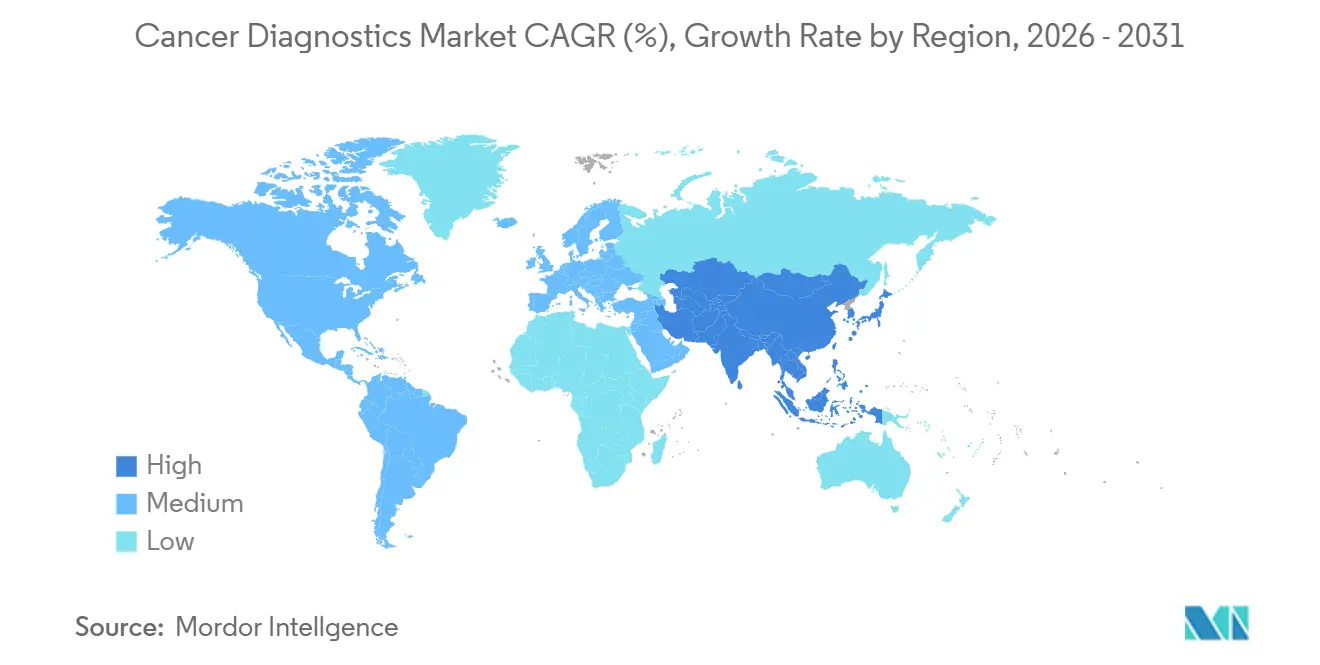
- In termini geografici, il Nord America ha registrato il 39.26% nel 2025, mentre l'Asia-Pacifico è destinata a crescere a un CAGR dell'8.92%, il ritmo regionale più rapido.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della diagnostica del cancro
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei programmi di screening finanziati dal governo | + 1.8% | Globale, più forte in Cina, India, Stati Uniti, Unione Europea | Medio termine (2–4 anni) |
| Aumento dell'incidenza globale del cancro e invecchiamento della popolazione | + 1.5% | Globale, pronunciato in Asia-Pacifico e in Europa | A lungo termine (≥ 4 anni) |
| Rapida adozione dei test di biopsia liquida e ctDNA | + 1.4% | Nord America ed Europa, estendendosi all'area urbana dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Espansione dell'imaging e della diagnostica point-of-care | + 1.2% | Nord America, Europa occidentale, principali città dell'APAC | Medio termine (2–4 anni) |
| Piattaforme di rilevamento precoce multi-omica basate sull'intelligenza artificiale | + 1.0% | Nord America, UE, Giappone, Corea del Sud | Medio termine (2–4 anni) |
| Sistemi microfluidici decentralizzati da campione a risposta | + 0.9% | Trazione globale e precoce nelle zone rurali degli Stati Uniti, in India e nell'Africa subsahariana | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei programmi di screening finanziati dal governo
I governi ora considerano lo screening del cancro un'infrastruttura essenziale perché la diagnosi precoce riduce la spesa per i trattamenti fino al 60-80% rispetto alle terapie in fase avanzata. Il piano cinese "Healthy China 2030" mira anche ad alleviare l'onere finanziario per i cittadini raccomandando di ridurre i costi sanitari individuali al 25% entro il 2030. Per sostenere questi obiettivi, la Cina sta investendo massicciamente nell'innovazione biotecnologica e nella salute digitale, puntando specificamente a 3 medici e 4.7 infermieri ogni 1,000 residenti entro il 2030. Nel 2024, l'Health Resources and Services Administration (HRSA) ha assegnato quasi 9 milioni di dollari a 18 centri sanitari attraverso il programma "Acceleration Cancer Screening" (AxCS) per migliorare l'accesso ai servizi di screening, come lo screening del cancro del colon-retto. In India, dal 20 febbraio al 31 marzo 2025 è stata lanciata una campagna nazionale di screening per le malattie non trasmissibili (MNT), tra cui tumori del cavo orale, del seno e della cervice uterina, rivolta a persone di età pari o superiore a 30 anni in tutto il Paese. Inoltre, il Bilancio dell'Unione 2025-26 ha annunciato l'intenzione di istituire 200 Centri Oncologici diurni negli ospedali distrettuali in tutta l'India per decentralizzare l'assistenza oncologica e migliorarne l'accessibilità. Nel complesso, questi programmi aumentano i volumi di test di base, migliorano la visibilità dei fornitori e subordinano i contratti a lungo termine all'interoperabilità con gli scambi di informazioni sanitarie nazionali.
Aumento dell'incidenza globale del cancro e invecchiamento della popolazione
Nel 2025, negli Stati Uniti si prevedevano circa 2 milioni di nuovi casi di cancro e 0.6 milioni di decessi per cancro. La quota della popolazione mondiale di età pari o superiore a 65 anni passerà dal 10% nel 2025 al 16% entro il 2050, spingendo la domanda nelle regioni in cui la densità di oncologi rimane al di sotto delle norme OCSE. [1] Divisione Popolazione delle Nazioni Unite, “World Population Prospects”, UN.ORG Giappone e Corea del Sud, con un'età media superiore a 48 anni, ora rimborsano i pannelli di biopsia liquida insieme alle indagini diagnostiche biennali per i cittadini di età superiore a 40 anni, con l'obiettivo di compensare la carenza di specialisti attraverso l'automazione. Il rapporto oncologi-popolazione in Cina è la metà della media OCSE, il che spinge alla rapida adozione di piattaforme di patologia assistite dall'IA che mantengono la produttività nonostante le carenze di personale. La traiettoria demografica garantisce una crescita sostenuta del volume dei test, ma sottolinea anche l'urgenza di software di supporto decisionale per prevenire colli di bottiglia.
Rapida adozione dei test di biopsia liquida e ctDNA
Tra il 2024 e il 2026, le biopsie liquide sono passate da strumenti di ricerca a test clinici rimborsabili dopo che le prove hanno dimostrato che rilevano la recidiva in media 8.7 mesi prima rispetto all'imaging. [2] New England Journal of Medicine, “Circulating Tumor DNA Detection,” NEJM.ORG La FDA statunitense ha concesso lo status di "breakthrough" a quattro test di rilevamento precoce multicancro nel 2025 e Medicare ha finalizzato la copertura a livello nazionale nel gennaio 2026 per 41 milioni di beneficiari. Germania e Francia hanno seguito con il rimborso nazionale nel 2025, confermando un consenso panatlantico sull'utilità clinica. I volumi di Guardant360 CDx di Guardant Health sono aumentati del 67% su base annua nel primo semestre del 2025, riflettendo la preferenza degli oncologi per la profilazione non invasiva. I tempi di risposta sono scesi a cinque giorni entro il 2026 dopo che i laboratori hanno automatizzato l'estrazione del DNA e la preparazione della libreria, rendendo i test basati sul sangue fattibili per la pianificazione del trattamento nella stessa settimana.
Espansione dell'imaging e della diagnostica point-of-care
I dispositivi point-of-care spostano i test dai laboratori ospedalieri principali a cliniche, farmacie e persino furgoni mobili, riducendo i cicli decisionali clinici a meno di un'ora. GE HealthCare ha introdotto un ecografo portatile con rilevamento delle lesioni tramite intelligenza artificiale che ha fornito una sensibilità del 91% per le masse mammarie in studi clinici condotti nelle zone rurali degli Stati Uniti. Siemens Healthineers ha seguito nel 2026 con un sistema di immunoanalisi da banco in grado di elaborare 40 campioni all'ora, un'opzione interessante per i centri di pronto soccorso con problemi di spazio. Sebbene negli Stati Uniti i pagamenti a prestazione rimangano inferiori per i test point-of-care, le organizzazioni di assistenza sanitaria responsabile li preferiscono perché i risultati più rapidi riducono le perdite di referti e migliorano l'aderenza.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo della diagnostica molecolare avanzata | -0.9% | Globale, acuto nei paesi a basso e medio reddito | Medio termine (2–4 anni) |
| Rimborso limitato nei paesi a basso reddito | -0.7% | Africa subsahariana, Asia meridionale, parti dell'America Latina | A lungo termine (≥ 4 anni) |
| Carenza di patologi molecolari qualificati | -0.5% | Globale, grave in Asia-Pacifico e Africa | A lungo termine (≥ 4 anni) |
| Problemi di privacy dei dati nei flussi di lavoro cloud dell'intelligenza artificiale | -0.3% | Europa, Stati Uniti, Cina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo della diagnostica molecolare avanzata
I test di sequenziamento di nuova generazione e di biopsia liquida costano tra i 2,800 e i 5,000 dollari, un livello inaccessibile nelle regioni in cui la spesa sanitaria pro capite annua è inferiore a 500 dollari. In India, un pannello genomico da 3,500 dollari equivale a 1.4 volte il reddito familiare mensile mediano, limitandone l'utilizzo ai centri metropolitani. L'assicurazione pubblica del Kenya paga solo 12 dollari per un emocromo completo e non offre alcuna copertura per i test genomici, lasciando i pazienti privati a spendere tre mesi di stipendio per un singolo test BRCA. Persino negli Stati Uniti, i piani con franchigie elevate trasferiscono 1,000 dollari o più ai pazienti, portando il 23% degli individui idonei a rinunciare al test nel 2025. I produttori stanno lanciando pannelli genomici ridotti da 50 geni a un prezzo vicino ai 1,000 dollari, ma questi non rilevano mutazioni su cui è possibile intervenire in quasi un caso su cinque.
Rimborso limitato nei paesi a basso reddito
I ministeri della Salute nei paesi a basso e medio reddito continuano a dare priorità alle malattie infettive e alla salute materna, ritardando il rimborso per la diagnosi del cancro. Il programma nazionale nigeriano copre solo il 4% della popolazione e finanzia la patologia di base, escludendo i test molecolari, contribuendo alla scoperta del 68% dei tumori in stadio III o IV. Il Bangladesh ha aggiunto la mammografia ai suoi benefici essenziali nel 2024, ma non disponeva di budget per le attrezzature in 58 dei 64 distretti. L'Indonesia rimborsa i test di biopsia liquida a 150 dollari, solo il 5% del prezzo commerciale, quindi i laboratori si tirano indietro e i pazienti devono pagare di tasca propria. La Banca Mondiale ha erogato 340 milioni di dollari nel 2025 per progetti pilota di screening in una dozzina di nazioni, ma la maggior parte dei programmi rimane finanziata da sovvenzioni anziché essere integrata nei sistemi assicurativi nazionali.
Analisi del segmento
Per tipo di diagnosi: le biopsie liquide aumentano mentre gli immunoassaggi rafforzano le entrate
I test immunoenzimatici IVD hanno contribuito per il 53.22% al fatturato del 2025, supportati da analizzatori ad alta produttività che elaborano fino a 400 campioni all'ora a costi unitari inferiori a 5 dollari USA. [3] US Food and Drug Administration, “Breakthrough Devices Program,” FDA.GOV Si prevede che le piattaforme genomiche e di biopsia liquida si espanderanno del 9.29% all'anno fino al 2031, man mano che le decisioni di copertura proliferano e i tempi di risposta standard si riducono a meno di 48 ore. La diagnostica per immagini mantiene una quota a due cifre e beneficia degli algoritmi di intelligenza artificiale che riducono i falsi positivi del 22%, incoraggiando l'adozione da parte dei radiologi. I volumi dei test di biopsia e citologia si stanno stabilizzando perché gli oncologi ora utilizzano test basati sul sangue per la selezione della terapia, eliminando le procedure ripetute sui tessuti. I test dei biomarcatori tumorali rimangono indispensabili per il monitoraggio continuo, ma crescono più lentamente rispetto al mercato complessivo della diagnostica oncologica.
I profili di margine variano notevolmente. I fornitori di immunodosaggi ottengono ricavi stabili dai reagenti grazie ad ampie basi installate, mentre le aziende di genomica si affidano ad analisi dei dati protette da proprietà intellettuale. NovaSeq X di Illumina ha ridotto il costo del sequenziamento per genoma a 200 dollari, consentendo ai laboratori di prezzare pannelli completi a 1,500 dollari con margini lordi del 40%. L'unità PCR "sample-to-answer" di Thermo Fisher Scientific fornisce il rilevamento di 28 geni in quattro ore senza estrazione manuale, aprendo i test molecolari agli ospedali comunitari privi di personale specializzato. Le autorità di regolamentazione rafforzano lo slancio; la FDA ha approvato 17 piattaforme oncologiche innovative nel 2025 e l'Agenzia europea per i medicinali ha ridotto di nove mesi i tempi medi di revisione per i test con solide evidenze cliniche. Di conseguenza, gli immunodosaggi continueranno a sostenere i ricavi, ma le biopsie liquide saranno quelle che registreranno la crescita incrementale maggiore, rimodellando il mercato della diagnostica oncologica entro il 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di cancro: la diagnostica del cancro ai polmoni accelera l'espansione dello screening
Il cancro al seno ha rappresentato il 26.58% del fatturato del 2025, poiché le consolidate linee guida per lo screening garantiscono volumi costanti per mammografia, ecografia e pannelli genomici. La diagnostica del cancro al polmone è destinata a crescere più rapidamente, al 9.97% fino al 2031, trainata dall'ampliamento dell'idoneità alla TC a basso dosaggio e dall'emergere di test per la diagnosi precoce basati sul sangue. La US Preventive Services Task Force ha ampliato i suoi criteri nel 2024, aggiungendo 6.4 milioni di adulti idonei, mentre la Cina ha imposto la TAC annuale per 87 milioni di fumatori nel 2025. La diagnostica colorettale trae vantaggio dai test del DNA fecale che offrono una sensibilità del 92% per gli adenomi avanzati, portando l'aderenza tra i beneficiari di Medicare al 78%.
Lo screening della prostata è in fase di revisione, ma le biopsie guidate da risonanza magnetica lanciate nel 2024 hanno ridotto significativamente la sovradiagnosi, migliorando l'accettazione da parte dei pagatori. Le strutture con risorse limitate spostano lo screening cervicale sui test del DNA dell'HPV, poiché Roche ha elaborato 14 milioni di campioni in India e nell'Africa subsahariana nel 2025. La diagnostica epatica e pancreatica rimane limitata ma promettente, a seguito di uno studio del 2025 che ha riportato una sensibilità dell'83% per i test di metilazione della biopsia liquida nei tumori pancreatici in fase iniziale. Lo screening ovarico manca ancora di strumenti ad alta specificità e l'USPSTF ha emesso una raccomandazione di grado D contro i test di popolazione. La diagnosi di reni e vescica si basa su imaging incidentale e cistoscopia, mantenendo una crescita contenuta. Lo slancio del segmento si basa quindi sulla preparazione tecnologica e sull'allineamento delle politiche piuttosto che sulla sola incidenza, spingendo i test polmonari in avanti nel mercato della diagnostica oncologica.
Per utente finale: i centri ambulatoriali guadagnano con la decentralizzazione dei test
Gli ospedali hanno rappresentato il 53.14% della spesa nel 2025, grazie ai budget di capitale per le sale di imaging e i laboratori di sequenziamento. Tuttavia, si prevede che i siti ambulatoriali e point-of-care cresceranno del 10.11% annuo, alimentati da analizzatori immunoenzimatici compatti e dispositivi di imaging portatili. I grandi laboratori commerciali sfruttano la scala; Quest Diagnostics ha elaborato 178 milioni di test oncologici nel 2025 a costi inferiori del 40% rispetto ai concorrenti ospedalieri, preservando una quota di mercato di circa 25 milioni di unità. Centri accademici come il Memorial Sloan Kettering convertono i test proprietari in standard nazionali, come dimostra l'ascesa del panel MSK-IMPACT nei flussi di lavoro oncologici statunitensi.
La politica di pagamento accelera la decentralizzazione. Il CMS ha ridotto del 3.8% le tariffe ambulatoriali per i servizi di diagnostica per immagini e di laboratorio nel 2026, aumentando al contempo le tariffe dei centri chirurgici ambulatoriali, creando un vantaggio di 150-300 dollari per test al di fuori delle mura ospedaliere. Le catene di vendita al dettaglio statunitensi rispondono; Walgreens installerà chioschi diagnostici in 1,500 negozi entro il 2027, mentre CVS Health co-localizzerà stazioni di prelievo del sangue in 800 MinuteClinics. In India, catene come Dr. Lal PathLabs hanno aperto 340 centri di raccolta in città di secondo e terzo livello nel corso del 2025, aumentando i volumi del 28%. Le strutture rurali statunitensi subiscono pressioni di consolidamento, poiché 19 ospedali hanno chiuso nel 2025, esternalizzando test complessi a hub regionali. La decentralizzazione riequilibra quindi gli appalti, ma gli ospedali rimangono indispensabili per i casi multidisciplinari che integrano i dipartimenti di diagnostica per immagini, patologia e oncologia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
North America, Europe and APAC Cancer Diagnostics Market
Il Nord America ha rappresentato il 39.26% delle vendite nel 2025, sostenuto da una spesa sanitaria pro capite di 12,500 dollari e da un'ampia copertura per la diagnostica avanzata, mentre l'Asia-Pacifico è destinata a crescere a un CAGR dell'8.92%, il ritmo regionale più rapido. Il mercato regionale della diagnostica oncologica sosterrà una crescita a una cifra media, con l'entrata in vigore della copertura Medicare per la diagnosi precoce di tumori multipli nel 2026, che ha aggiunto 41 milioni di vite rimborsate. Il Regno Unito ha ritardato l'implementazione nazionale della biopsia liquida a causa di un deficit di finanziamento di 2.1 miliardi di sterline, segnalando tassi di adozione divergenti in tutta Europa.
Il programma indiano Ayushman Bharat copre 550 milioni di cittadini di età pari o superiore a 50 anni. Le catene diagnostiche nazionali cinesi ora gestiscono 1,800 laboratori, favorendo l'approvvigionamento locale e riducendo i cicli di installazione da 16 a sei settimane. La diminuzione della popolazione giapponese maschera l'aumento della spesa pro capite, che è aumentata del 6.2% nel 2025 dopo che il governo ha dato priorità alla diagnosi precoce per controllare i costi delle terapie in fase avanzata. Il programma di screening della Corea del Sud ha raggiunto il 76% di partecipazione nel 2025, il più alto a livello globale, e il nuovo monitoraggio della biopsia liquida rimborsato per i sopravvissuti al cancro del colon-retto sosterrà i futuri volumi di test. L'Australia ha ampliato la copertura della diagnostica di accompagnamento nel 2025, rafforzando una tendenza regionale verso il rimborso dell'oncologia di precisione.
The Americas and EMEA Cancer Diagnostics Market
Medio Oriente e Africa mantengono una quota bassa, a una sola cifra, ma mostrano investimenti mirati. L'Arabia Saudita ha stanziato 1.2 miliardi di dollari nell'ambito di Vision 2030 per installare 45 scanner PET-CT e allestire laboratori di genomica in tre grandi città. Gli Emirati Arabi Uniti stanno istituendo centri oncologici che integrano la patologia basata sull'intelligenza artificiale, con l'obiettivo di servire il turismo medico. Il Sud America presenta segnali contrastanti; il sistema nazionale brasiliano ha aggiunto mammografia e colonscopia alla copertura nel 2024, ma negli stati del nord persiste la carenza di attrezzature. Nel complesso, mentre Nord America ed Europa continuano a generare ricavi assoluti, l'area Asia-Pacifico contribuirà alla maggior parte della nuova spesa netta, ridefinendo l'orientamento competitivo nel mercato della diagnostica oncologica.
Panorama normativo
Il Centro di Eccellenza per l'Oncologia della FDA statunitense continua a plasmare la diagnostica in vitro in oncologia attraverso l'attività di approvazione PMA e la supervisione della diagnostica di accompagnamento, con le decisioni normative relative ai test ad alto impatto che influenzano la commercializzazione. Le approvazioni PMA della FDA, come ColoSense (maggio 2025) e il test Alinity m HR HPV (settembre 2025), sono fondamentali per l'integrazione del processo decisionale diagnostico e terapeutico in oncologia.
La transizione europea al Regolamento IVDR continua a ridefinire le tempistiche di conformità e le dipendenze dagli organismi notificati; una tappa fondamentale prevista per la metà del 2026 è stata raggiunta il 26 maggio 2026, data in cui i produttori di dispositivi IVD di classe C preesistenti hanno dovuto presentare domande formali agli organismi notificati designati dall'IVDR per accedere alle disposizioni transitorie estese. In Cina, la NMPA ha aggiornato le aspettative relative ai dispositivi IVD oncologici attraverso le linee guida per la valutazione clinica dello screening oncologico (agosto 2025) e, più recentemente, la modernizzazione della revisione orientata al sequenziamento di nuova generazione (NGS), inclusi i punti chiave della revisione della registrazione provvisoria pubblicati a marzo 2026 e i punti di revisione tecnica per i reagenti per il rilevamento delle varianti genetiche tumorali (sperimentazione) pubblicati a giugno 2026, rafforzando i requisiti di standardizzazione dei metodi e delle evidenze locali per i reagenti per il rilevamento delle mutazioni tumorali.
Panorama competitivo
I cinque maggiori fornitori, Roche, Abbott, Siemens Healthineers, Thermo Fisher Scientific e Danaher, detenevano circa la maggioranza della quota di fatturato nel 2025, a indicare una moderata concentrazione. L'integrazione verticale definisce la strategia, poiché i produttori di piattaforme acquisiscono laboratori certificati CLIA per ottenere un reddito ricorrente per test, oltre alla vendita di strumenti. Illumina ha aperto la strada assorbendo GRAIL, seguita dall'acquisizione di Genomic Health da parte di Exact Sciences per 1.2 miliardi di dollari nel 2025. Le integrazioni con le cartelle cliniche elettroniche rafforzano i fossati; Exact Sciences ha integrato gli ordini di Cologuard in 280 sistemi basati su Epic, aumentando i volumi del 19% in sei mesi.
I player emergenti utilizzano l'intelligenza artificiale per affrontare i punti critici del flusso di lavoro. PathAI ha elaborato 2.3 milioni di vetrini nel 2025 con una concordanza del 94% con i patologi umani, consentendo ai laboratori di aumentare la produttività del 40% senza nuove assunzioni. Freenome ha combinato ctDNA, biomarcatori proteici e classificatori ad apprendimento automatico in un test multi-cancro lanciato nel 2025, differenziandosi dai concorrenti che utilizzano un singolo analita. La trazione normativa è un filtro vitale; solo l'8% dei richiedenti Breakthrough-Device ha ottenuto la designazione FDA nel 2025, orientando il vantaggio verso le aziende con una solida gestione degli studi clinici. I portafogli brevettuali continuano a essere importanti; BRACAnalysis di Myriad Genetics ha generato 312 milioni di dollari nel 2025 con rivendicazioni di metodo valide fino al 2029.
I concorrenti regionali stanno avanzando. I produttori cinesi e indiani offrono analizzatori immunoenzimatici a prezzi fino al 60% inferiori rispetto agli equivalenti occidentali, attraendo gli ospedali attenti ai costi. Siemens Healthineers ha raddoppiato la capacità produttiva nella regione Asia-Pacifico con un nuovo stabilimento di Shanghai, riducendo i tempi di consegna da 16 a sei settimane. Guardant Health ha stretto una partnership con il Servizio Sanitario Nazionale del Regno Unito nel 2025 per fornire 50,000 test di biopsia liquida all'anno, convalidando il monitoraggio basato sul sangue nei sistemi finanziati con fondi pubblici. Il mercato competitivo bilancia quindi l'economia di scala con la velocità dell'innovazione, con l'analisi dei dati e le piattaforme decentralizzate che aprono nuovi punti di ingresso nel mercato della diagnostica oncologica.
Leader del settore della diagnostica del cancro
F. Hoffmann-La Roche SA
Termo Fisher Scientific Inc.
Abbott Laboratori Inc.
Siemens Healthineers
Società Danaher
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Roche ha annunciato l'approvazione da parte della FDA per il test VENTANA PTEN (SP218) RxDx, un test diagnostico complementare di immunoistochimica per identificare la perdita della proteina PTEN nei pazienti affetti da adenocarcinoma prostatico idonei alla terapia TRUQAP di AstraZeneca. L'approvazione rafforza l'utilizzo di test diagnostici correlati alla terapia e consolida le dinamiche di co-sviluppo tra i fornitori di diagnostica e le aziende biofarmaceutiche.
- Marzo 2026: Abbott ha completato l'acquisizione di Exact Sciences, aggiungendo importanti risorse per lo screening oncologico e l'oncologia di precisione, tra cui Cologuard e Oncotype DX. La combinazione aumenta la portata dei percorsi diagnostici integrati dallo screening al trattamento e intensifica la concorrenza per i contratti a lungo termine con gli enti pagatori.
- Giugno 2025: l'approvazione della FDA per Clairity Breast estende la stratificazione del rischio basata sull'intelligenza artificiale ai flussi di lavoro standard della mammografia, consentendo una prioritizzazione più precoce in base al rischio nei programmi di screening. Questa iniziativa sottolinea la crescente integrazione del software nei flussi di lavoro di imaging di routine e supporta percorsi di screening basati sulla valutazione del rischio.
Ambito e metodologia
Secondo quanto riportato nel documento, la diagnostica oncologica comprende test e procedure per confermare la presenza della malattia e identificare correttamente il tipo di tumore, la sua localizzazione, estensione e stadio. Il documento è segmentato per tipo di diagnosi (test di imaging diagnostico, biopsia, test citologici, biomarcatori tumorali e altri tipi di diagnosi), applicazione (tumore al seno, tumore al polmone, tumore alla cervice uterina, tumore al rene, tumore al fegato, tumore al pancreas, tumore alle ovaie e altre applicazioni) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le stime delle dimensioni e delle tendenze del mercato per 17 diversi paesi nelle principali regioni del mondo . Il documento offre il valore (in milioni di dollari USA) per i segmenti sopra menzionati.
| Test diagnostici per immagini |
| Test di biopsia e citologia |
| Biomarcatori tumorali |
| Test genomici/biopsia liquida |
| Immunoassaggi IVD |
| Altri tipi diagnostici |
| Cancro al seno |
| Lung Cancer |
| Cancro del colon-retto |
| Cancro del collo dell'utero |
| Cancro alla prostata |
| Cancro ai reni |
| Cancro al fegato |
| Cancro del pancreas |
| Tumore ovarico |
| Altri tipi di cancro |
| Ospedali |
| Laboratori diagnostici |
| Istituti accademici e di ricerca |
| POC / Centri ambulatoriali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo diagnostico | Test diagnostici per immagini | |
| Test di biopsia e citologia | ||
| Biomarcatori tumorali | ||
| Test genomici/biopsia liquida | ||
| Immunoassaggi IVD | ||
| Altri tipi diagnostici | ||
| Per tipo di cancro | Cancro al seno | |
| Lung Cancer | ||
| Cancro del colon-retto | ||
| Cancro del collo dell'utero | ||
| Cancro alla prostata | ||
| Cancro ai reni | ||
| Cancro al fegato | ||
| Cancro del pancreas | ||
| Tumore ovarico | ||
| Altri tipi di cancro | ||
| Per utente finale | Ospedali | |
| Laboratori diagnostici | ||
| Istituti accademici e di ricerca | ||
| POC / Centri ambulatoriali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della diagnostica oncologica nel 2026?
Nel 2026 il mercato della diagnostica oncologica varrà 124.10 miliardi di dollari.
Quale tipologia diagnostica si sta diffondendo più rapidamente?
Si prevede che le piattaforme di biopsia genomica e liquida registreranno la crescita più elevata, con un incremento del 9.29% annuo fino al 2031.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
Gli obblighi di screening nazionali in Cina e India, uniti all'aumento della copertura assicurativa privata, determinano un CAGR regionale dell'8.92%.
Quali vincoli potrebbero rallentare la crescita futura?
Gli elevati costi per test e i rimborsi limitati nei paesi a basso reddito restano i principali ostacoli a un'adozione più ampia.
Quali aziende dominano il fatturato globale?
Roche, Abbott, Siemens Healthineers, Thermo Fisher Scientific e Danaher detengono complessivamente una quota significativa del fatturato.
In che modo le biopsie liquide stanno cambiando il panorama dei test?
Gli esami del sangue rilevano le recidive mesi prima dell'imaging, garantiscono un rimborso più ampio e riducono la dipendenza dalle biopsie tissutali invasive.


