

Dimensioni e quota del mercato della biopsia del cancro
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 37.12 miliardo di dollari |
| Dimensione del mercato (2031) | 63.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.27% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della biopsia del cancro di Mordor Intelligence
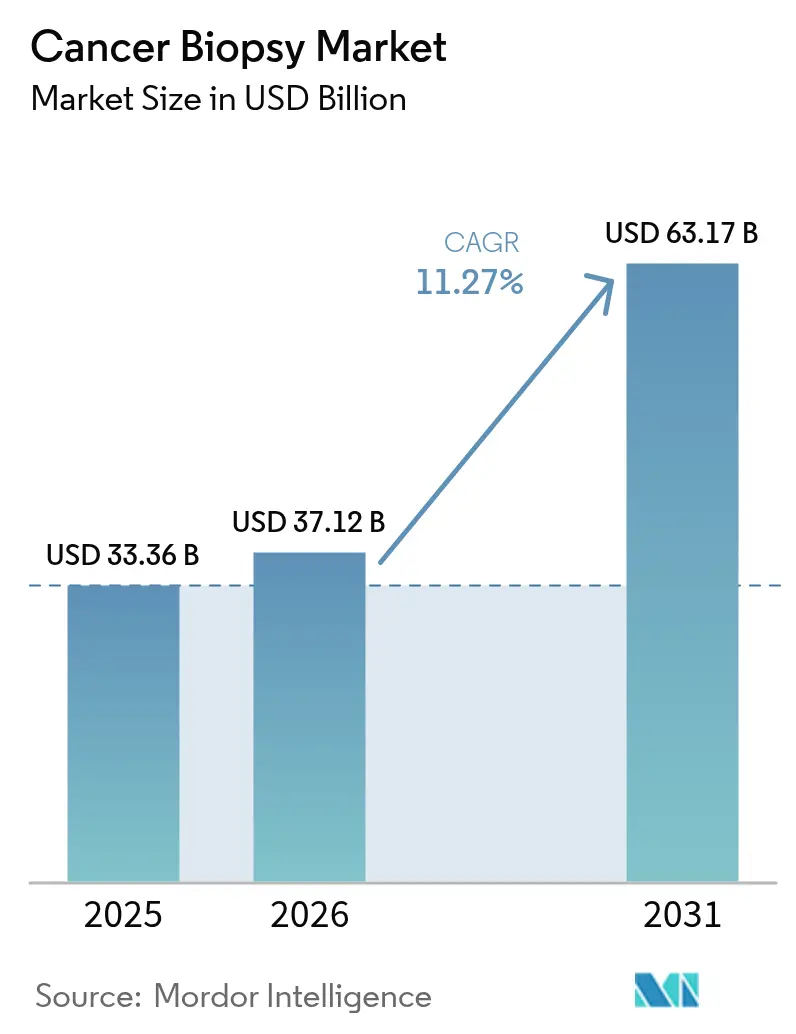
Il mercato della biopsia oncologica è stato valutato a 33.36 miliardi di dollari nel 2025 e si stima che crescerà da 37.12 miliardi di dollari nel 2026 a 63.17 miliardi di dollari entro il 2031, con un CAGR dell'11.27% durante il periodo di previsione (2026-2031). La crescita della domanda deriva dalla rapida adozione delle tecnologie di biopsia liquida, da politiche di rimborso favorevoli e da un invecchiamento della popolazione che sta ampliando il bacino di pazienti oncologici a livello globale. L'approvazione da parte della FDA, nel luglio 2024, del test del sangue Shield di Guardant Health, il primo screening primario del cancro basato sul sangue rimborsato da Medicare, illustra come lo slancio normativo stia spostando la diagnostica dai test tessuti-dipendenti a quelli predittivi basati sul sangue. Sebbene le procedure su tessuti rappresentino ancora il 65.53% dei ricavi del 2024, i volumi di biopsia liquida stanno aumentando più rapidamente, con un CAGR del 14.15%, poiché i medici adottano flussi di lavoro minimamente invasivi. A livello regionale, il Nord America ha detenuto il 38.72% del fatturato del 2024, ma l'Asia-Pacifico sta accelerando a un CAGR del 14.22%, grazie al protocollo nazionale di screening per il cancro al polmone in Cina e all'implementazione dell'intelligenza artificiale negli ospedali indiani. Anche le preferenze di prodotto stanno cambiando: i dispositivi basati su aghi hanno guidato la quota del 38.55% nel 2024, ma i kit monouso e i materiali di consumo stanno aumentando del 12.25% all'anno, poiché i laboratori preferiscono analisi standardizzate e automatizzate. I modelli di utilizzo degli utenti finali riflettono una più ampia decentralizzazione dell'assistenza. Gli ospedali hanno mantenuto una quota del 45.72% nel 2024, ma i centri chirurgici ambulatoriali stanno crescendo del 13.22% all'anno, poiché gli enti pagatori promuovono percorsi ambulatoriali a basso costo.
Punti chiave del rapporto
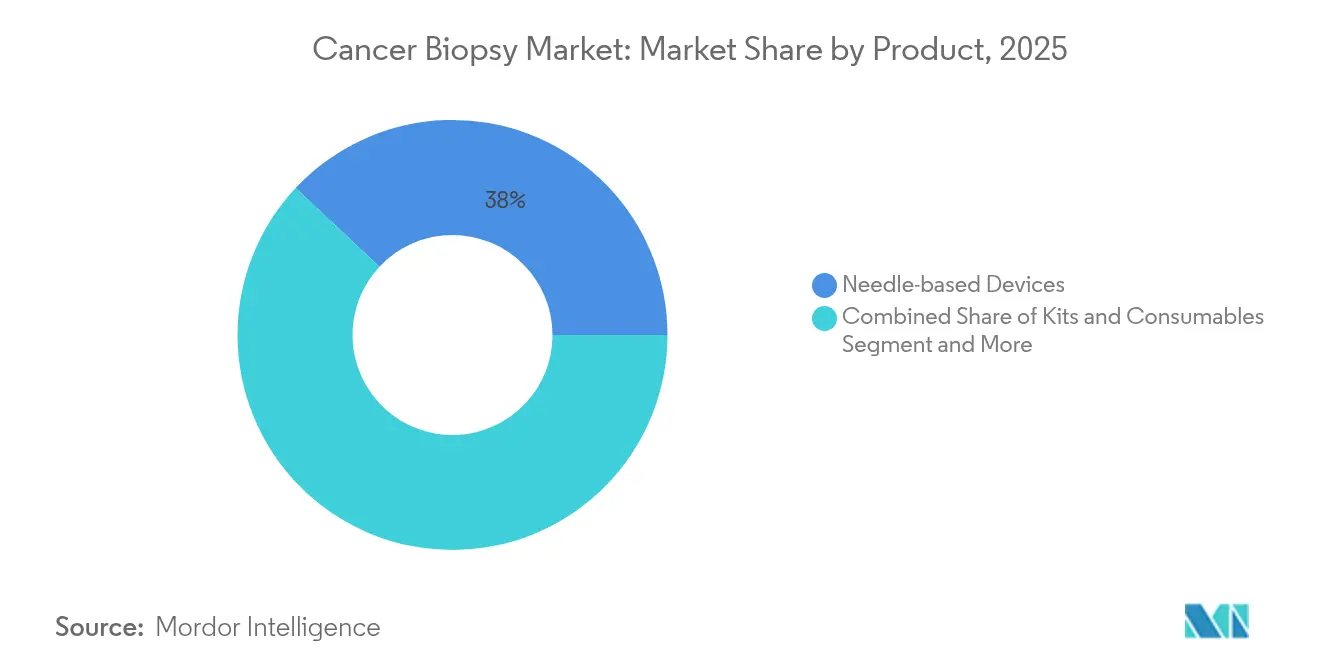
- Per categoria di prodotto, i dispositivi basati su aghi hanno registrato una quota di fatturato del 38.02% nel 2025; si prevede che kit e materiali di consumo cresceranno a un CAGR del 12.05% entro il 2031.
- In base alla procedura, le biopsie tissutali hanno mantenuto il 65.12% della quota di mercato delle biopsie tumorali nel 2025, mentre i volumi delle biopsie liquide sono destinati a crescere a un CAGR del 13.92% fino al 2031.
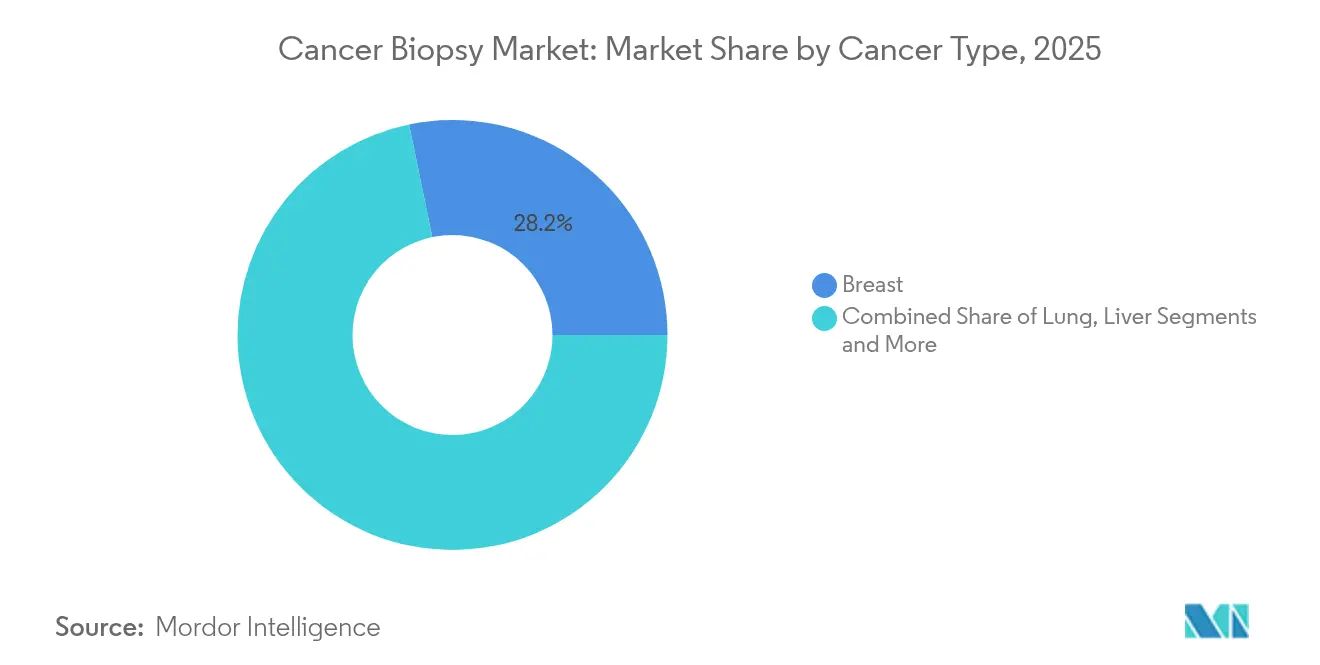
- In base al tipo di tumore, nel 28.24 il tumore al seno rappresentava una quota del 2025% del mercato delle biopsie tumorali, mentre la diagnostica del tumore al pancreas sta registrando un CAGR del 12.96% entro il 2031.
- In base all'utente finale, gli ospedali hanno generato il 45.05% dei ricavi del 2025; i centri chirurgici ambulatoriali presentano il CAGR più elevato, pari al 13.04% entro il 2031.
- In termini geografici, il Nord America ha rappresentato il 38.35% dei ricavi del 2025, mentre l'area Asia-Pacifico dovrebbe registrare un CAGR del 14.03% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della biopsia del cancro
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del carico oncologico globale e invecchiamento della popolazione | + 2.8% | Globale, con impatto concentrato in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nella biopsia liquida basata su NGS | + 3.2% | Globale, adozione precoce in Nord America, rapida espansione nell'APAC | Medio termine (2-4 anni) |
| Domanda dei pazienti per la diagnostica mininvasiva | + 1.9% | Globale, più forte nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Ottenuto il rimborso e ottenuto il via libera normativo per i test CtDNA | + 2.1% | Primarie per Nord America e UE, con ripercussioni sull'APAC | Medio termine (2-4 anni) |
| Sequenziamento dei nanopori in tempo reale e analisi potenziata dall'intelligenza artificiale | + 1.4% | Globale, concentrato nei mercati ad alta intensità di ricerca | A lungo termine (≥ 4 anni) |
| Kit per biopsia point-of-care per contesti a basse risorse | + 0.8% | APAC, MEA, America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del carico oncologico globale e invecchiamento della popolazione
Si prevede che l'incidenza del cancro aumenterà del 47% entro il 2040, un cambiamento che sta ampliando la base di destinatari a lungo termine per i fornitori di servizi diagnostici. In mercati come la Cina, un protocollo nazionale per il cancro al polmone basato sulla ricostruzione TC tridimensionale ha già migliorato i tassi di rilevamento in fase precoce e incrementato i volumi di screening [1] Weimin Li, “China Protocol for Early Screening, Precise Diagnosis, and Individualized Treatment of Lung Cancer,” Nature, nature.com . La combinazione di coorti di pazienti più anziani che vivono più a lungo con il cancro e l'espansione delle infrastrutture per le malattie croniche nelle economie emergenti mantiene alta la curva della domanda sia per i test tissutali che per quelli liquidi. La crescente popolazione di sopravvissuti sostiene anche il monitoraggio ripetuto della malattia residua molecolare, rafforzando l'utilizzo dei test dopo la diagnosi iniziale. Man mano che lo screening su larga scala diventa la norma, i pagatori considerano sempre più la diagnosi precoce come una strategia di contenimento dei costi piuttosto che come una spesa incrementale.
Progressi tecnologici nella biopsia liquida basata su NGS
La convergenza del sequenziamento di nuova generazione con i test ematici consente ora una profilazione genomica completa da una singola provetta di plasma. L'approvazione da parte della FDA di FoundationOne Liquid CDx per l'uso concomitante nel carcinoma polmonare non a piccole cellule nel novembre 2024 ha sottolineato la validità clinica della piattaforma. Il sequenziamento in tempo reale di Oxford Nanopore è in grado di rilevare varianti strutturali e firme di metilazione in meno di due ore, riducendo il ciclo di feedback tra il campionamento e le decisioni terapeutiche. Dimostratori accademici come il flusso di lavoro MRD-EDGE hanno spinto la sensibilità analitica a intervalli di parti per milione, consentendo una diagnosi precoce delle recidive. Queste innovazioni stanno riposizionando il mercato della biopsia oncologica da strumento di conferma a piattaforma longitudinale per la gestione della malattia.
Domanda dei pazienti per la diagnostica mininvasiva
I pazienti optano sempre più spesso per procedure che comportano poco o nessun disagio. I cerotti cutanei nanoneedle, in fase di sviluppo presso il King's College di Londra, promettono un campionamento cellulare indolore che potrebbe sostituire le tradizionali biopsie a punzone. I tassi di completamento dei test ematici si avvicinano al 90%, superando significativamente l'aderenza alla colonscopia e rafforzando così la resa dei programmi di screening. I kit per la spettroscopia Raman salivare estendono ulteriormente le opzioni mini-invasive ai tumori del cavo orale e della mammella, una considerazione fondamentale per gli ambienti a risorse limitate. Poiché i consumatori valutano la praticità insieme al beneficio clinico, la domanda si orienta verso flussi di lavoro che riducono al minimo i tempi di viaggio, la convalescenza e l'ansia.
Ottenuto il rimborso e ottenuto il via libera normativo per i test del ctDNA
Il rimborso costante sta traducendo le scoperte tecniche in flussi di cassa prevedibili. Medicare ora copre sia lo screening Shield che la sorveglianza Guardant Reveal, ancorando le previsioni di fatturato per laboratori e ospedali [2] Guardant Health, “Guardant Health Receives Medicare Coverage for Guardant Reveal™,” guardanthealth.com . Quindici stati degli Stati Uniti hanno emanato mandati sui biomarcatori che obbligano gli assicuratori privati a finanziare i test di precisione quando clinicamente indicati, semplificando il panorama dei rimborsi. Le linee guida della FDA pubblicate nel novembre 2024 hanno chiarito la soglia probatoria per l'uso del ctDNA nello sviluppo di farmaci, catalizzando le alleanze farmaceutiche e diagnostiche. Una chiarezza simile sta emergendo in Europa e Giappone, accelerando la progettazione di studi multiregionali che si basano su endpoint di biopsia liquida.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati dei test e copertura di rimborso discontinua | -1.8% | Globale, più pronunciato nei mercati emergenti | A breve termine (≤ 2 anni) |
| Rischi di errore procedurale e di campionamento (falsi negativi) | -1.2% | Preoccupazioni globali sulla convalida clinica | Medio termine (2-4 anni) |
| Problemi di privacy/proprietà dei dati genomici | -0.9% | Nord America e UE primarie, in espansione a livello globale | Medio termine (2-4 anni) |
| Lacune nella sensibilità della biopsia liquida nei tumori solidi in fase iniziale | -1.5% | Globale, concentrato nei mercati sviluppati con screening avanzato | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati dei test e copertura di rimborso discontinua
I pannelli completi di biopsia liquida spesso superano i 3,000 dollari per campione, un prezzo ancora fuori dalla portata di molti pagatori al di fuori del Nord America e dell'Europa occidentale. Nelle economie emergenti, dove la spesa diretta rimane diffusa, la limitata penetrazione assicurativa limita l'utilizzo dei test nonostante l'elevato carico di malattie. Anche negli Stati Uniti, le compagnie assicurative commerciali spesso ritardano Medicare fino a due anni prima di concedere la copertura, creando divari di fatturato per i laboratori. I laboratori devono inoltre affrontare ingenti spese in conto capitale iniziali per strumenti di estrazione e sequenziamento automatizzati, costi che scoraggiano l'ingresso sul mercato da parte di operatori regionali più piccoli. Finché le dimensioni della catena di approvvigionamento e la concorrenza non comprimeranno i prezzi dei kit, le barriere economiche rallenteranno l'adozione uniforme.
Rischi di errore procedurale e di campionamento (falsi negativi)
La biopsia liquida fatica ancora a rilevare tumori in stadio iniziale con livelli di DNA circolante molto bassi. Ad esempio, la sensibilità di Shield per le lesioni colorettali di stadio I è del 54.5%, una limitazione che induce gli oncologi conservativi a continuare a richiedere la conferma tissutale. Variabili pre-analitiche come la manipolazione del campione o il ritardo nell'elaborazione possono degradare il cfDNA, aggravando il rischio di falsi negativi. L'inadeguatezza dei campioni di tessuto rimane un problema parallelo nelle biopsie solide, con fino al 15% di campioni che non superano i test molecolari a causa di un contenuto tumorale insufficiente. I laboratori devono quindi investire in solide procedure operative standard e controlli di qualità, aggiungendo complessità e costi.
Analisi del segmento
Per prodotto: l'automazione espande l'assorbimento dei materiali di consumo
I dispositivi ad aghi hanno rappresentato il 38.02% del fatturato del 2025, a dimostrazione del loro ruolo consolidato nella raccolta di tessuti in ambito ospedaliero. Tuttavia, si prevede che il mercato dei kit e dei materiali di consumo per biopsia oncologica crescerà a un CAGR del 12.05% tra il 2026 e il 2031, con i laboratori che si orienteranno verso protocolli automatizzati basati su cartucce che riducono l'errore umano e trasformano i costi fissi in costi variabili. QIAsymphony Connect di QIAGEN, il cui lancio è previsto per il 2026, è in grado di analizzare 192 campioni in un singolo turno, incrementando la domanda di reagenti per test e consolidando un modello di fatturato ricorrente.
Gli strumenti rimangono essenziali, ma subiscono una compressione dei prezzi poiché gli acquirenti allocano i budget verso flussi di materiali di consumo ad alto margine. Suite di software e bioinformatica come Ingenuity Pathway Analysis, ora ampliata con un motore di intelligenza artificiale, migliorano i tempi di elaborazione delle annotazioni delle varianti e rafforzano il legame con il fornitore. I sistemi di guida e i dispositivi a vuoto assistiti occupano tipologie di procedure di nicchia in cui il feedback tattile o il volume del tessuto sono critici; la crescita in questo ambito è costante ma non spettacolare. Nell'arco di tempo previsto, le estensioni della linea di prodotti di consumo, dalle provette per la raccolta di cfDNA alle cartucce per il sequenziamento, rappresenteranno una quota crescente del fatturato complessivo del mercato delle biopsie oncologiche, poiché i fornitori privilegiano un'economia basata su un costo per test prevedibile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per procedura: i flussi di lavoro liquidi sfidano il dominio dei tessuti
Nel 65.12, le biopsie tissutali rappresentavano ancora il 2025% della quota di mercato delle biopsie tumorali, ma le procedure liquide acquisiranno una quota crescente di spesa con l'evoluzione della tecnologia. L'estrazione con ago centrale rimane preferita per molti tumori solidi perché bilancia la resa diagnostica con il disagio del paziente. L'aspirazione con ago sottile supporta siti anatomicamente complessi, ma fornisce materiale limitato per la profilazione multi-omica.
Le escissioni chirurgiche continuano per le lesioni complesse, ma la loro frequenza sta diminuendo, poiché i test ematici stanno guadagnando fiducia tra i comitati oncologici multidisciplinari. Per quanto riguarda i liquidi, i test ematici dominano, data la facilità del campionamento seriale e le recenti vittorie normative. I flussi di lavoro basati sulle urine si stanno espandendo nei tumori urologici e la ricerca sulla profilazione della saliva e del liquido cerebrospinale estende il menu dei test ad altre indicazioni difficili da biopsiare. Nel corso dei prossimi cinque anni, i percorsi ibridi – screening iniziale non invasivo seguito da conferma tissutale – diventeranno comuni, riducendo gradualmente il volume delle biopsie chirurgiche di prima linea e reindirizzando i budget di capitale verso laboratori di plasma ad alta produttività.
Per tipo di cancro: la diagnosi precoce del pancreas guida la curva di crescita
Il cancro al seno ha mantenuto una quota di fatturato del 28.24% nel 2025 grazie a programmi di mammografia pluridecennali e a una forte consapevolezza da parte delle pazienti. Ciononostante, si prevede che il mercato delle biopsie tumorali legate ai test pancreatici crescerà più rapidamente, con un CAGR del 12.96%, poiché la biopsia liquida offre finalmente un metodo di sorveglianza pratico per le coorti ad alto rischio. Piattaforme innovative che combinano pannelli mutazionali di KRAS con firme di metilazione stanno mostrando una promettente sensibilità al di sotto dell'1% della frazione tumorale, una performance irraggiungibile con i biomarcatori precedenti.
Nel carcinoma mammario, il test ddPLEX ESR1 di Bio-Rad consente ai laboratori di rilevare mutazioni di resistenza endocrina a livelli di parti per miliardo, supportando le decisioni di aggiustamento della terapia. Il carcinoma polmonare rimane un ampio volume trattabile grazie allo screening TC su scala di popolazione, ma il rimborso per ampi pannelli genici è ancora in fase di negoziazione in molti paesi. I test liquidi per il carcinoma colorettale hanno guadagnato popolarità commerciale dopo l'approvazione di Shield; tuttavia, i dibattiti sulla specificità continuano, evidenziando la continua necessità di prove di un equilibrato rapporto costo-efficacia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Da parte dell'utente finale: il turno ambulatoriale accelera
Gli ospedali hanno detenuto il 45.05% del fatturato del 2025, eppure i centri chirurgici ambulatoriali stanno registrando un CAGR del 13.04%, poiché gli enti pagatori incoraggiano i centri a bassa acuità per la diagnostica di routine. Il mercato delle biopsie oncologiche si sta quindi frammentando in una rete più ampia di punti di raccolta. Grandi laboratori di riferimento come Labcorp e Quest Diagnostics stanno investendo in linee di automazione per la biopsia liquida per centralizzare i volumi di test molecolari; il lancio da parte di Labcorp, nell'aprile 2025, di due test MRD basati sul plasma sottolinea questa spinta. Gli istituti di ricerca sul cancro influenzano l'adozione del protocollo attraverso studi clinici, ma rappresentano una piccola fetta dei test ordinati.
Nel frattempo, le reti di assistenza primaria stanno sperimentando stazioni di prelievo del sangue che alimentano i laboratori centrali ogni notte, riducendo i tempi di risposta e migliorando la fidelizzazione dei pazienti. Con l'aumento del numero di pazienti ambulatoriali, gli ospedali stanno integrando sale di valutazione rapida in loco per ospitare procedure oncologiche più complesse che richiedono comunque competenze chirurgiche e supporto multidisciplinare.
Analisi geografica
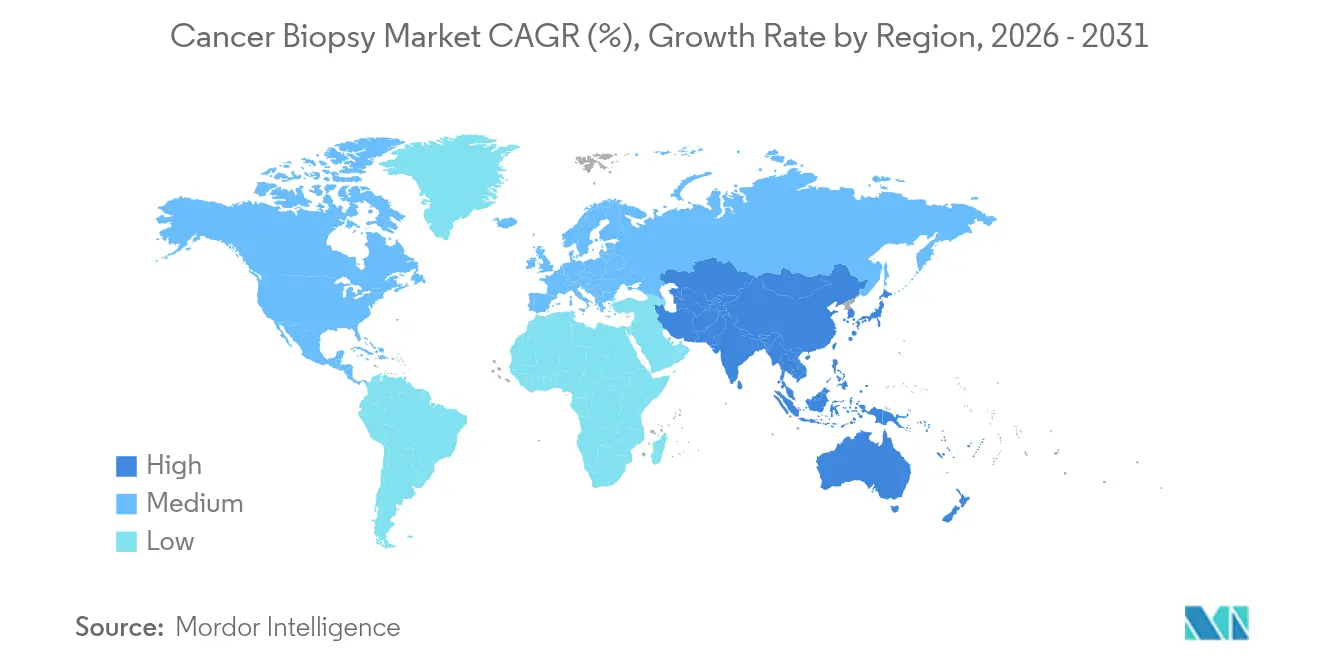
Mercato delle biopsie oncologiche in Nord America e nella regione Asia-Pacifico
Il Nord America ha generato il 38.35% del fatturato globale nel 2025, sostenuto dalla copertura Medicare, dagli obblighi relativi ai biomarcatori in 15 stati e da un flusso costante di approvazioni di dispositivi da parte della FDA. Il Canada beneficia di un rimborso unificato tra le province e di un elenco crescente di progetti pilota di medicina di precisione, mentre il corridoio di esportazione di dispositivi medici del Messico fornisce kit per biopsia monouso a prezzi competitivi. L'Asia-Pacifico è l'area in più rapida espansione, con un CAGR del 14.03% fino al 2031. Il percorso di ricostruzione TC tridimensionale della Cina per lo screening del cancro al polmone e il triage dei noduli assistito dall'intelligenza artificiale è già stato esteso ai centri provinciali, aumentando i volumi di test e creando gare d'appalto per l'acquisto all'ingrosso. L'implementazione della diagnostica ad apprendimento profondo, guidata dall'AIIMS in India, negli ospedali distrettuali mostra un'adozione a razzo in contesti con risorse limitate, mentre l'approvazione da parte del Giappone di Guardant360 CDx come test di accompagnamento allinea l'assistenza oncologica nazionale agli standard globali.
Mercato delle biopsie oncologiche in EMEA
L'Europa avanza a un ritmo più costante, supportata da programmi di ricerca transfrontalieri e da una normativa CE-IVD armonizzata. L'adozione dell'istopatologia basata sull'intelligenza artificiale, insieme alle iniziative nazionali di genomica nel Regno Unito e in Francia, favorisce una più ampia adozione di approcci basati sulla biopsia molecolare. Tuttavia, le disparità nei rimborsi tra gli Stati membri fanno sì che i laboratori privati debbano spesso affrontare cicli di approvazione pluriennali prima che i test liquidi siano completamente finanziati. La regione del Medio Oriente e dell'Africa sta vivendo una moderata espansione, trainata dagli investimenti dei Paesi del Golfo in centri oncologici completi e dal turismo mirato proveniente dai Paesi limitrofi. Il Sudafrica è leader nella capacità diagnostica dell'Africa subsahariana, mentre molti altri mercati africani sono privi di infrastrutture di sequenziamento, il che allunga i tempi necessari per una diffusa disponibilità della biopsia liquida.
Mercato delle biopsie oncologiche in Sud America
Le prospettive per il Sud America sono positive ma volatili. Il Brasile sta destinando fondi pubblici a piani nazionali di controllo del cancro che includono componenti per lo screening molecolare, e il distretto biomedico argentino sta sperimentando la produzione locale di reagenti per ridurre i costi. Le fluttuazioni valutarie e l'eterogeneità normativa, tuttavia, possono ostacolare l'espansione transfrontaliera dei fornitori multinazionali.
Mercato delle biopsie oncologiche in Nord America ed Europa
Nel complesso, le tendenze geografiche segnalano un graduale riequilibrio del mercato delle biopsie oncologiche verso le economie emergenti, sebbene i sistemi di pagamento nordamericani ed europei continueranno a sostenere i ricavi derivanti dai test premium fino al 2030.
Panorama competitivo
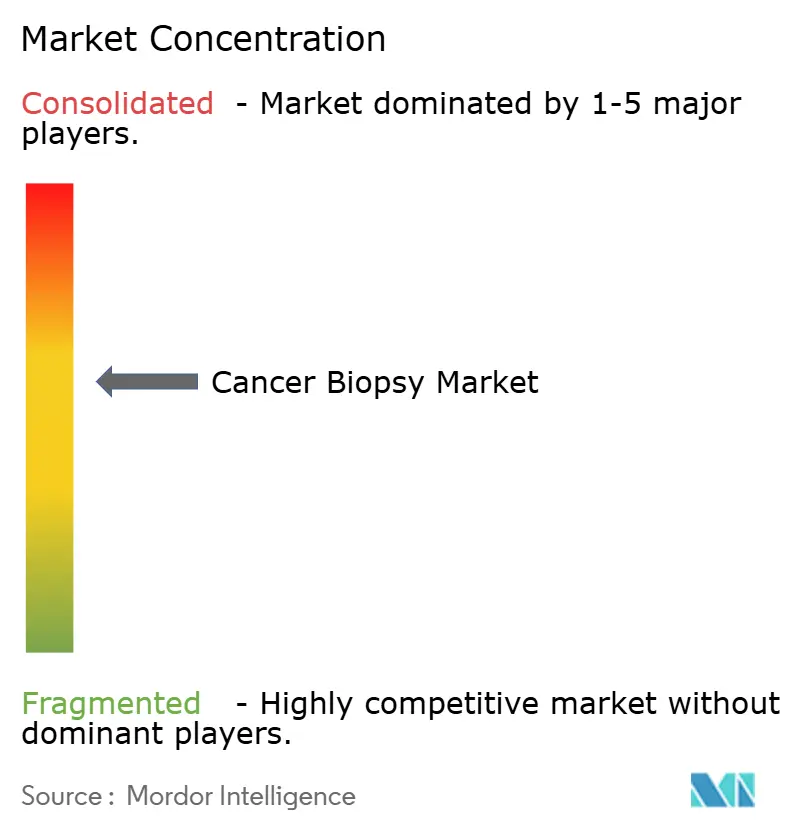
Il mercato delle biopsie oncologiche è moderatamente concentrato, con la differenziazione tecnologica che prevale sulle guerre di prezzo. Illumina, dopo aver ceduto GRAIL nel giugno 2024, sta raddoppiando gli sforzi sulla chimica di sequenziamento di base ed espandendo la sua serie di pannelli TruSight Oncology per alimentare i partner diagnostici a valle [3] Illumina Inc., “Illumina Completes the Divestiture of GRAIL,” illumina.com . QIAGEN sta ampliando la sua unità Digital Insights, integrando funzioni di intelligenza artificiale che interpretano automaticamente il significato delle varianti e alleviano i colli di bottiglia per i patologi ospedalieri. Guardant Health, Exact Sciences e Foundation Medicine mantengono i vantaggi del pioniere nel rimborso negli Stati Uniti, tuttavia i nuovi entranti come Oxford Nanopore e gli ex concorrenti di Grail puntano al point-of-care e alle letture ultra-rapide.
Il consolidamento orizzontale sta accelerando. Labcorp ha annunciato l'acquisizione di asset di patologia regionale a maggio e marzo 2025 per garantire il flusso di campioni e migliorare i menu di analisi oncologiche. Quest Diagnostics sta investendo nella bioinformatica basata su cloud per accelerare la consegna dei referti diagnostici agli oncologi di comunità. Anche i produttori di dispositivi stanno eliminando unità non strategiche: la revisione strategica di BD potrebbe comportare lo scorporo della sua divisione di diagnostica in vitro entro il 2026, con un potenziale rimodellamento delle alleanze nella catena di fornitura.
L'intensità competitiva si sta spostando verso offerte di servizi integrati. I fornitori che combinano dispositivi di raccolta, reagenti e software di interpretazione si assicurano i laboratori e i ricavi ricorrenti derivanti dai materiali di consumo. Allo stesso tempo, i prototipi di screening basati su cerotti cutanei o salivari basati sull'intelligenza artificiale, prodotti da spin-out accademici, minacciano di decentralizzare ulteriormente il campionamento, creando nicchie di mercato vuote. Gli accordi di co-sviluppo tra farmaci e diagnostica rimangono un canale redditizio: l'accordo di gennaio 2024 tra Agilent e Incyte per lo sviluppo congiunto di test di accompagnamento in ematologia esemplifica come gli sviluppatori di test possano legare i flussi di fatturato all'espansione delle etichette dei farmaci.
Leader del settore della biopsia del cancro
Illumina, Inc.
Becton, Dickinson e Company
Una miriade di genetiche
Thermo Fisher Scientific
QIAGEN NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Labcorp lancia due soluzioni di oncologia di precisione: Plasma Detect per la valutazione molecolare della malattia residua e PGDx elio plasma focus Dx, il primo kit per biopsia liquida autorizzato dalla FDA per tumori pan-solidi.
- Gennaio 2025: Guardant Health ottiene la copertura Medicare per la sorveglianza Guardant Reveal nei pazienti affetti da tumore del colon-retto, ampliando l'accesso alla diagnosi della malattia minima residua basata sui campioni di sangue.
Ambito e metodologia
Secondo lo scopo del rapporto, una biopsia tumorale è un test medico in cui vengono prelevati tessuti o cellule del paziente affetto per scoprire la presenza, la causa o l'entità delle malattie tumorali che colpiscono il paziente.
Il mercato delle biopsie tumorali è segmentato per prodotto (strumenti, kit, materiali di consumo e servizi), tipo (biopsia tissutale, biopsia chirurgica, biopsia liquida e altri tipi), applicazione (cancro al seno, cancro del colon-retto, cancro della cervice, cancro del polmone e cancro al polmone). altre applicazioni), utente finale (ospedali, laboratori diagnostici e altri utenti finali) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
| Strumenti |
| Kit e materiali di consumo |
| Software e bioinformatica |
| Dispositivi ad aghi |
| Dispositivi assistiti dal vuoto |
| Sistemi di guida |
| Biopsia tissutale | Ago centrale |
| Aspirazione con ago sottile | |
| Escissione chirurgica | |
| Biopsia liquida | Sangue |
| Urina | |
| saliva | |
| Liquido cerebrospinale |
| Seno |
| Polmone |
| colorettale |
| Prostata |
| Cervicale |
| pancreatico |
| Melanoma |
| Altro |
| Ospedali |
| Laboratori diagnostici |
| Centri chirurgici ambulatoriali |
| Istituti di ricerca sul cancro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Strumenti | |
| Kit e materiali di consumo | ||
| Software e bioinformatica | ||
| Dispositivi ad aghi | ||
| Dispositivi assistiti dal vuoto | ||
| Sistemi di guida | ||
| Per Procedura | Biopsia tissutale | Ago centrale |
| Aspirazione con ago sottile | ||
| Escissione chirurgica | ||
| Biopsia liquida | Sangue | |
| Urina | ||
| saliva | ||
| Liquido cerebrospinale | ||
| Per tipo di cancro | Seno | |
| Polmone | ||
| colorettale | ||
| Prostata | ||
| Cervicale | ||
| pancreatico | ||
| Melanoma | ||
| Altro | ||
| Per utente finale | Ospedali | |
| Laboratori diagnostici | ||
| Centri chirurgici ambulatoriali | ||
| Istituti di ricerca sul cancro | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato della biopsia tumorale?
Il mercato globale è valutato a 37.12 miliardi di dollari nel 2026, con un CAGR previsto dell'11.27% fino al 2031.
Quale procedura di biopsia sta crescendo più rapidamente?
La biopsia liquida si sta espandendo a un CAGR del 13.92% fino al 2031, man mano che i medici adottano metodi di campionamento basati sul sangue e altri metodi minimamente invasivi.
Perché la regione Asia-Pacifico sta crescendo più velocemente di altre regioni?
I programmi di screening sostenuti dal governo in Cina e le iniziative ospedaliere basate sull'intelligenza artificiale in India stanno accelerando l'adozione della tecnologia, determinando un CAGR regionale del 14.03%.
Quale tipo di cancro offre le maggiori opportunità di crescita?
Si prevede che la diagnosi del cancro al pancreas crescerà a un CAGR del 12.96% perché la biopsia liquida consente finalmente una diagnosi precoce e pratica di questa malattia storicamente difficile da individuare.
In che modo le modifiche ai rimborsi incidono sulla crescita del mercato?
La copertura sanitaria Medicare e gli obblighi statali sui biomarcatori negli Stati Uniti, insieme alle politiche in evoluzione dell'UE e del Giappone, stanno riducendo l'incertezza nei pagamenti e aumentando il volume dei test.


