

Dimensioni e quota di mercato della terapia biologica del cancro
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
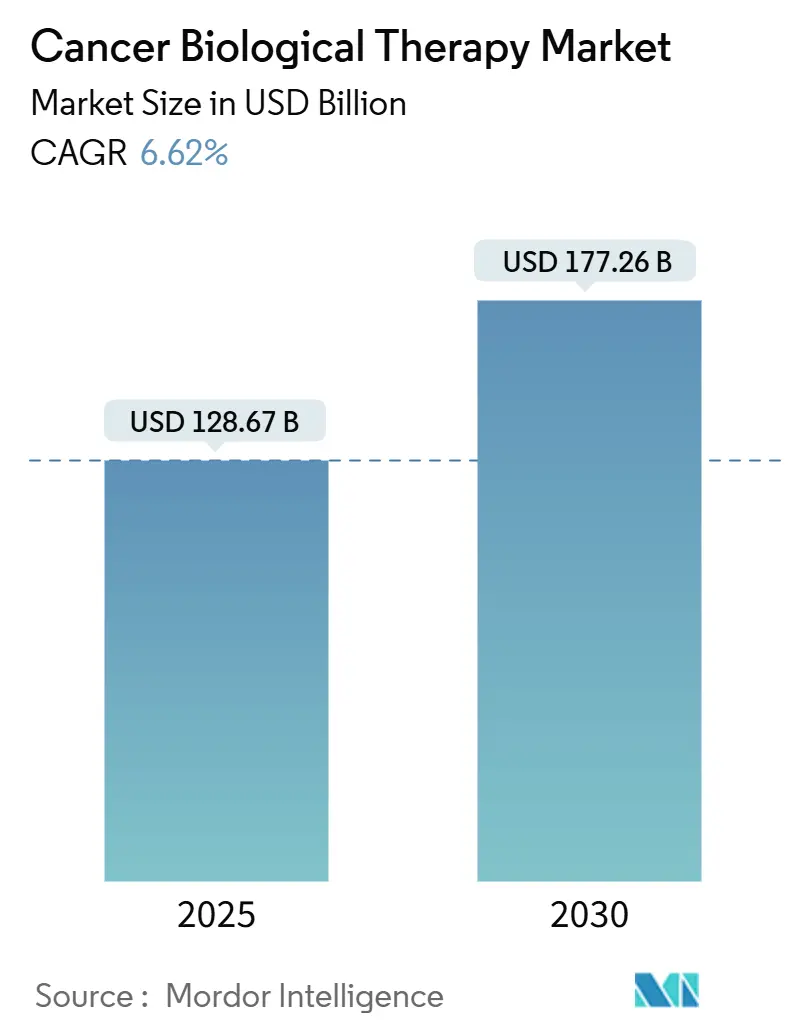
| Dimensione del mercato (2025) | 128.67 miliardo di dollari |
| Dimensione del mercato (2030) | 177.26 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 6.62% CAGR |
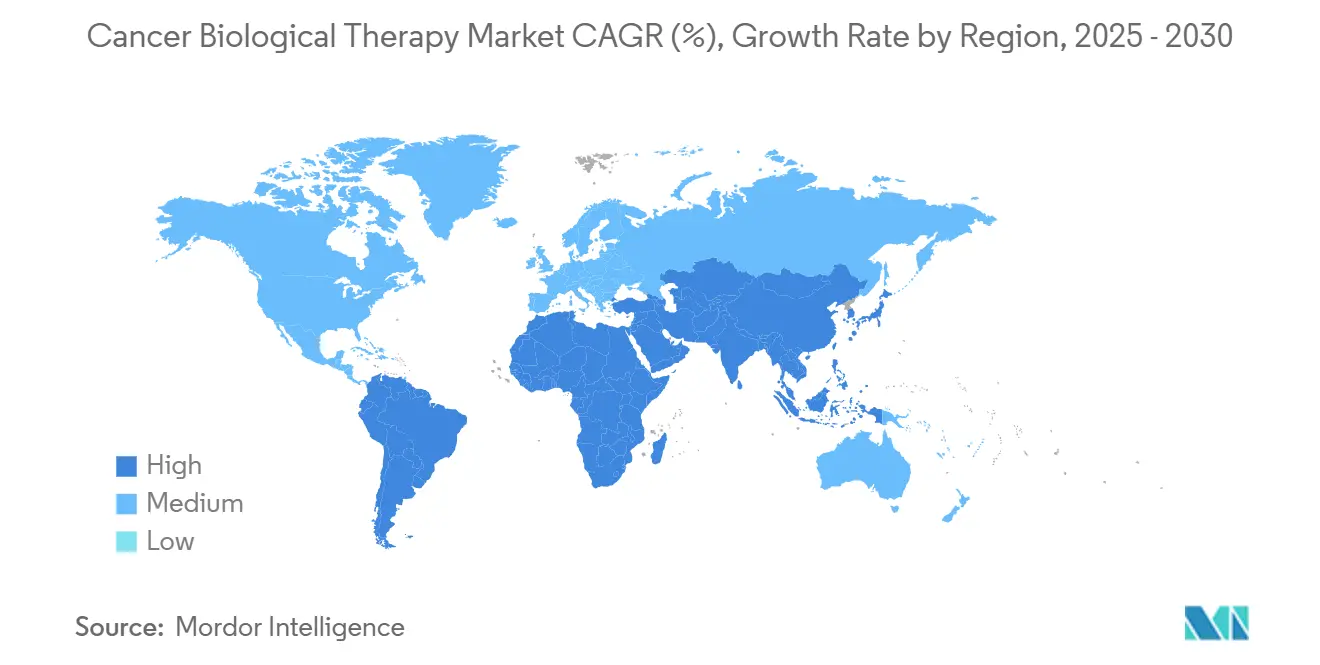
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
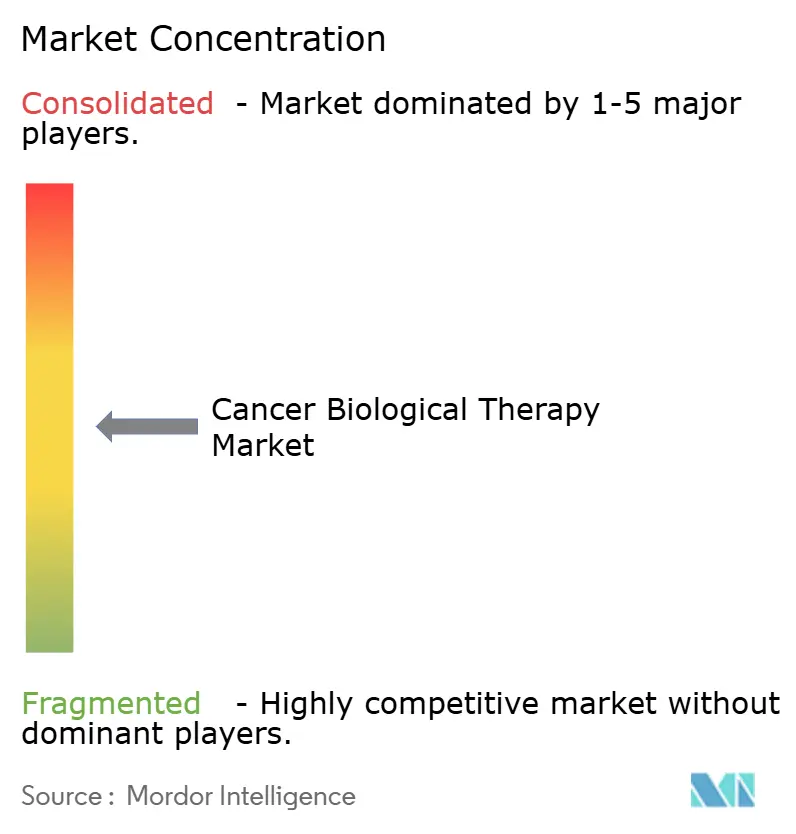
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della terapia biologica contro il cancro di Mordor Intelligence
Il mercato delle terapie biologiche contro il cancro ha raggiunto i 128.67 miliardi di dollari nel 2025 e si prevede che raggiungerà i 177.26 miliardi di dollari entro il 2030, con un CAGR del 6.62%. La domanda resiliente di immunoterapie mirate, la rapida autorizzazione regolatoria delle terapie cellulari di nuova generazione e gli investimenti sostenuti nella medicina di precisione sostengono questa crescita. Le designazioni innovative per i candidati CAR-T come afamitresgene autoleucel e obecabtagene autoleucel esemplificano come percorsi di revisione semplificati riducano il time-to-market e amplino la popolazione trattata. L'intensificarsi del consolidamento – l'acquisizione di Poseida da parte di Roche e l'acquisizione di Ambrx da parte di Johnson & Johnson – segnala l'attenzione del settore su piattaforme differenziate che combinano potenza con profili di sicurezza gestibili. La parallela espansione delle impronte produttive, in particolare il quadruplicamento della produzione di CAR-T da parte di Gilead, mira ad allentare i vincoli di fornitura. Dal lato della domanda, l'ampliamento dei programmi di screening, la selezione della terapia guidata dai biomarcatori e l'invecchiamento demografico ampliano il bacino di pazienti idonei, mentre il controllo dei pagatori e la legislazione sul contenimento dei costi moderano la realizzazione dei prezzi.
Punti chiave del rapporto
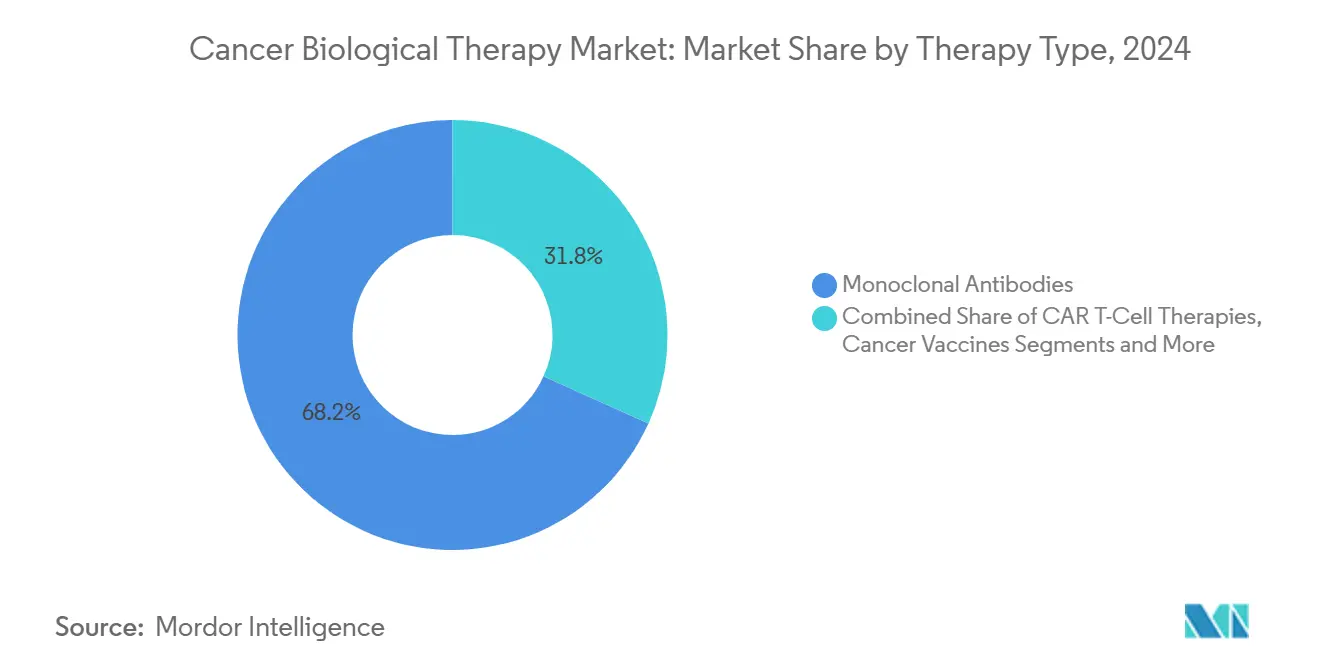
- Per tipologia di terapia, nel 68.24 gli anticorpi monoclonali rappresentavano il 2024% della quota di mercato delle terapie biologiche contro il cancro, mentre le terapie con cellule CAR-T sono destinate a registrare il CAGR più elevato, pari al 9.37%, entro il 2030.
- Per tipologia di tumore, il tumore ai polmoni ha rappresentato il 21.35% dei ricavi del 2024, mentre si prevede che le neoplasie ematologiche cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 10.36%, nel periodo di previsione.
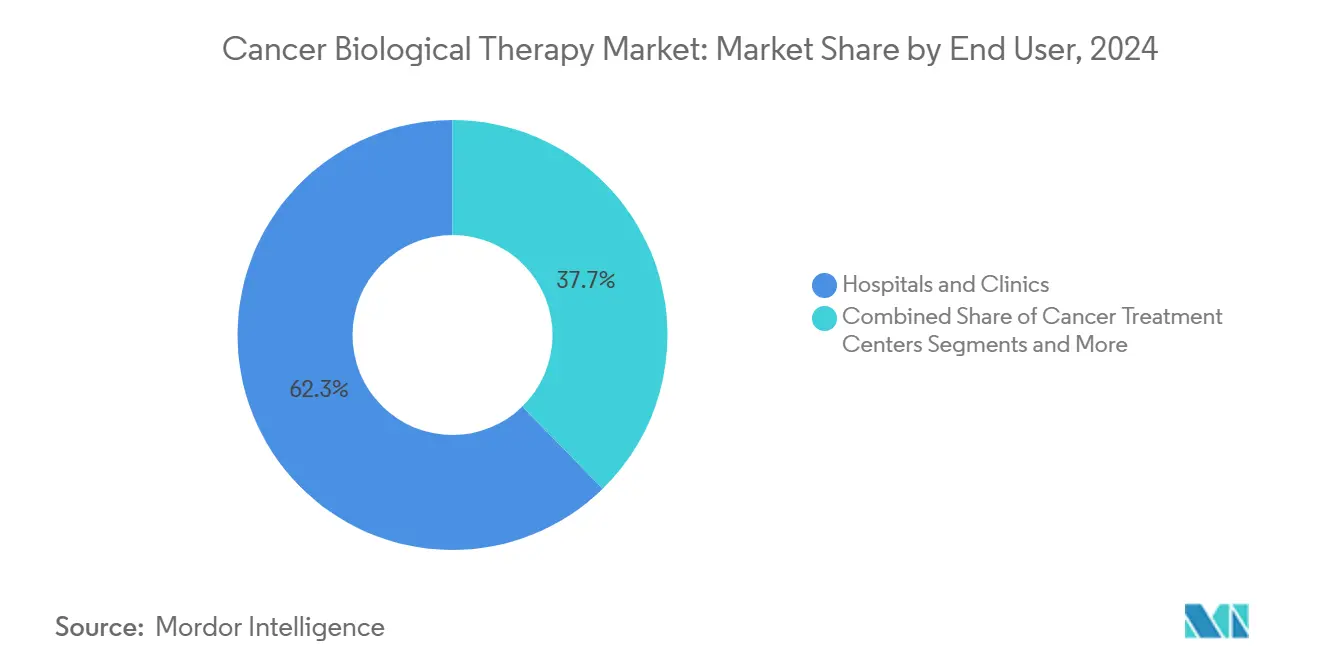
- Per utente finale, ospedali e cliniche hanno detenuto il 62.31% della spesa nel 2024; si prevede che i centri di cura del cancro guideranno la crescita con un CAGR dell'8.24% fino al 2030.
- Per quanto riguarda la via di somministrazione, la somministrazione endovenosa ha catturato il 67.36% dell'assorbimento nel 2024, ma si prevede che la somministrazione intratumorale avanzerà a un CAGR del 9.72%.
- In termini geografici, il Nord America è stato in testa con una quota di fatturato del 33.57% nel 2024, mentre si prevede che l'Asia-Pacifico registrerà il CAGR più rapido, pari all'8.41%, entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle terapie biologiche contro il cancro
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza del cancro e invecchiamento demografico | + 1.8% | Nord America, Europa, mercati emergenti globali | A lungo termine (≥ 4 anni) |
| Approvazioni normative accelerate e designazioni innovative | + 1.2% | Globale, guidato da FDA ed EMA | Medio termine (2-4 anni) |
| Ampliamento delle indicazioni per le immunoterapie esistenti | + 0.9% | Nord America e nucleo dell'UE, emergente APAC | Medio termine (2-4 anni) |
| Crescita dell'oncologia di precisione e delle terapie basate sui biomarcatori | + 1.1% | Mercati sviluppati in tutto il mondo | A lungo termine (≥ 4 anni) |
| La scoperta di anticorpi basata sull'intelligenza artificiale accorcia i cicli di sviluppo | + 0.7% | Nord America e UE, ricaduta nell'APAC | A lungo termine (≥ 4 anni) |
| Biologici multispecifici e di nuova generazione emergenti che consentono una maggiore efficacia | + 0.8% | Stati Uniti, UE, Giappone | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza del cancro e invecchiamento demografico
Il numero di tumori di nuova diagnosi è in aumento, parallelamente all'aumento dell'aspettativa di vita, in particolare in Nord America ed Europa, dove gli individui di età superiore ai 65 anni rappresentano la coorte in più rapida crescita. [1] Vanessa Bernal, “Phase 1 Clinical Trials: Challenges and Opportunities in Latin America,” Journal of Immunotherapy and Precision Oncology, jipo.innovationsjournals.com I programmi di diagnosi precoce aumentano i tassi di diagnosi e allungano i percorsi terapeutici, incrementando la domanda di farmaci biologici. L'America Latina prevede un aumento dell'incidenza del 66% entro il 2040, evidenziando le esigenze di trattamento insoddisfatte. Parallelamente, le economie emergenti stanno convogliando risorse verso farmaci biologici economicamente vantaggiosi e la produzione locale per ridurre le lacune di accesso.
Approvazioni normative accelerate e designazioni innovative per i prodotti biologici
Sette prodotti CAR-T avevano ricevuto l'approvazione della FDA entro gennaio 2025, riflettendo un ritmo senza precedenti di azione regolatoria. [2] US Food and Drug Administration, “International Regulatory Harmonization,” US Food and Drug Administration, fda.gov Le linee guida dell'International Council for Harmonisation hanno ridotto le sperimentazioni duplicate, comprimendo le tempistiche di lancio globali. Il regolamento europeo sulla valutazione delle tecnologie sanitarie, in vigore dal 2025, armonizza la valutazione delle prove tra gli Stati membri, creando un percorso più chiaro per il rimborso.
Ampliamento delle indicazioni per le immunoterapie esistenti
Gli inibitori del checkpoint e gli anticorpi monoclonali ora si rivolgono a tumori definiti da biomarcatori e indipendenti dal tessuto, come le neoplasie dMMR/MSI-H. [3] James Kelland, “Target-Driven Tissue-Agnostic Drug Approvals—A New Path of Drug Development,” Cancers (MDPI), mdpi.com Il fatturato di Opdivo di Bristol Myers Squibb è aumentato del 9% su base annua nel primo trimestre del 2025 dopo le approvazioni di combinazione per il cancro epatocellulare e del colon-retto. L'ampiezza dell'etichetta sfrutta i dati di sicurezza noti, riduce il rischio di sviluppo e sostiene i ricavi del ciclo di vita.
Crescita dell'oncologia di precisione e delle terapie basate sui biomarcatori
Le approvazioni indipendenti dal tumore per gli inibitori della fusione NTRK larotrectinib ed entrectinib illustrano il passaggio dall'istologia alle firme genomiche. La riduzione dei costi di sequenziamento e l'adozione di solide piattaforme bioinformatiche consentono il matching dei biomarcatori in tempo reale, aumentando l'efficacia della terapia e l'accettazione da parte degli enti pagatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati del trattamento e barriere al rimborso | -1.4% | Globale, acuto nei mercati emergenti | A breve termine (≤ 2 anni) |
| Eventi avversi correlati al sistema immunitario e problemi di sicurezza | -0.8% | In tutto il mondo, influenzando l'assorbimento di CAR-T e checkpoint | Medio termine (2-4 anni) |
| Capacità produttiva limitata per vettori virali e terapie cellulari | -1.0% | Stati Uniti, UE, hub selezionati APAC | A breve termine (≤ 2 anni) |
| Ambiguità normativa sui nuovi farmaci biologici modulari | -0.6% | Dipendente dalla regione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati del trattamento e barriere al rimborso
Ventidue dei trentanove nuovi farmaci oncologici non sono stati rimborsati in Marocco nel 2024, a dimostrazione delle lacune in termini di accessibilità economica. L'Inflation Reduction Act statunitense esercita pressioni sui prezzi post-lancio, mentre gli adeguamenti dei pagamenti Medicare mettono a dura prova le strutture oncologiche. Al contrario, il Brasile ha ottenuto un risparmio sui costi del 55.9% grazie alla sostituzione con farmaci biosimilari, segnalando un modello emergente per i mercati con budget limitati.
Eventi avversi correlati al sistema immunitario e problemi di sicurezza
La sindrome da rilascio di citochine (CRS) e la sindrome da neurotossicità associata alle cellule effettrici immunitarie (ICANS) richiedono un monitoraggio intensivo e centri specializzati. Gli avvisi "black-box" della FDA sui tumori secondari pubblicati nel 2024 aumentano la vigilanza dei medici. I protocolli con tocilizumab e corticosteroidi hanno ridotto i tassi di eventi di grado 3/4, ma le preoccupazioni continuano a influenzare il comportamento prescrittivo.
Analisi del segmento
Per tipo di terapia: gli anticorpi monoclonali sono in testa nonostante l'accelerazione CAR-T
Il mercato delle terapie biologiche antitumorali basate sugli anticorpi monoclonali ha raggiunto gli 87.8 miliardi di dollari nel 2024, equivalenti a una quota del 68.24%. Profili di sicurezza familiari, produzione scalabile ed etichette multi-tumorali ne rafforzano il predominio. Gli inibitori dei checkpoint immunitari mantengono la resilienza dei ricavi attraverso combinazioni più ampie. Parallelamente, si prevede che le terapie CAR-T registreranno un CAGR del 9.37% e cattureranno indicazioni ematologiche in aumento fino al 2030. I coniugati anticorpo-farmaco acquisiscono slancio con l'integrazione della tecnologia di linker sito-specifica di Ambrx da parte di Johnson & Johnson, ampliandone l'applicabilità ai tumori solidi.
L'interesse degli investimenti si sta ora spostando verso costrutti adattabili – bispecifici e trispecifici – che promettono una potente citotossicità con una tossicità gestibile. Le ambizioni della terapia genica persistono, ma i colli di bottiglia nella produzione ritardano la scala commerciale. I vaccini contro il cancro e i virus oncolitici rimangono in fasi iniziali di roll-out, spesso associati a inibitori dei checkpoint immunitari per potenziare la risposta immunitaria. Le interleuchine di nuova generazione, come N-803 di ImmunityBio, favoriscono risposte durature in indicazioni di nicchia, sfruttando la codifica a rimborso permanente per accelerarne l'adozione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di cancro: le neoplasie ematologiche superano i tumori solidi
Il tumore al polmone ha mantenuto la quota di fatturato maggiore, pari al 21.35% della quota di mercato delle terapie biologiche contro il cancro nel 2024, grazie agli anticorpi mirati a EGFR e ALK. Le neoplasie ematologiche, tuttavia, sono destinate a registrare un CAGR del 10.36% entro il 2030, con la proliferazione delle approvazioni di CAR-T nel linfoma a cellule B, nella leucemia linfatica cronica e nel mieloma multiplo. La traiettoria stabile del tumore al seno si basa sugli ADC diretti contro HER2, mentre il melanoma beneficia dei regimi a doppio checkpoint. I segmenti prostatico e colorettale sono sottoposti alla pressione dei biosimilari, ma nuovi costrutti mirati a PSMA e combinazioni di CTLA-4 sostengono le pipeline di ricerca.
La profondità della pipeline è più pronunciata nei tumori del sangue, dove gli anticorpi bispecifici e le piattaforme CAR-NK allogeniche mirano a ridurre i tempi di produzione e ad ampliare l'idoneità. I programmi CAR-T per tumori solidi affrontano l'eterogeneità antigenica e le barriere del microambiente tumorale, con i primi dati del progetto ALA-CART dell'Università del Colorado che dimostrano la fattibilità nella leucemia linfatica acuta refrattaria.
Per utente finale: i centri di trattamento specializzati guadagnano terreno
Ospedali e cliniche hanno assorbito il 62.31% del fatturato del 2024, beneficiando di percorsi di assistenza integrati e contratti con i pagatori. Si prevede che i centri dedicati al trattamento del cancro cresceranno a un CAGR dell'8.24% fino al 2030, perfezionando i flussi di lavoro CAR-T e sfruttando la produzione point-of-care. Gli istituti accademici rimangono determinanti, conducendo studi clinici in fase iniziale e ricerca traslazionale che alimentano le pipeline di commercializzazione.
Un maggiore controllo della sicurezza favorisce le strutture con team di terapia intensiva attivi 24 ore su 24, esperti nella mitigazione di CRS e ICANS. Questi centri riducono i tempi di trasferimento e migliorano i risultati, spingendo gli enti pagatori a riconoscere la loro proposta di valore. Le estensioni della tele-oncologia supportano l'assistenza di follow-up, migliorando la fidelizzazione dei pazienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per via di somministrazione: l'innovazione intratumorale accelera
La somministrazione endovenosa ha mantenuto una quota del 67.36% nel 2024, ancorata a protocolli di infusione consolidati. Si prevede che le modalità intratumorali registreranno un CAGR del 9.72%, poiché le iniezioni localizzate di virus oncolitici e anticorpi coniugati a nanoparticelle riducono l'esposizione sistemica.
Le formulazioni sottocutanee ampliano la somministrazione ambulatoriale, migliorando la praticità e riducendo la congestione del centro infusionale. La via orale rimane limitata ad aggiunte a piccole molecole, ma gli impianti a rilascio prolungato sono in fase iniziale di sperimentazione, con l'obiettivo di ridurre le visite ospedaliere.
Analisi geografica
Mercato nordamericano delle terapie biologiche contro il cancro
Il Nord America ha controllato il 33.57% del fatturato globale nel 2024, sostenuto da un'elevata spesa pro capite, dall'adozione precoce di nuovi farmaci biologici e da un sistema di rimborso favorevole. Gli Stati Uniti hanno registrato diverse approvazioni accelerate nel 2025, rafforzando la leadership. La Pan-Canadian Pharmaceutical Alliance canadese negozia accordi collettivi, moderando i prezzi di lancio ma sostenendo l'accesso.
Mercato europeo delle terapie biologiche contro il cancro
L'Europa segue con una solida penetrazione dei biosimilari che modera i prezzi di fatturazione senza ostacolarne l'adozione. Il quadro unificato di HTA della Commissione Europea, in vigore dal 2025, semplifica le revisioni delle evidenze, riducendo le duplicazioni tra gli Stati membri. Germania e Francia continuano a trainare i volumi, mentre l'Europa centrale e orientale riduce il divario attraverso gare d'appalto transfrontaliere.
Mercato delle terapie biologiche contro il cancro nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà un CAGR dell'8.41% entro il 2030, trainato dagli incentivi alla medicina rigenerativa del Giappone e dal canale di revisione prioritaria accelerata della Cina. I siti cinesi rappresentano ora il 24% delle sedi di sperimentazione oncologica a livello globale, fornendo dati approfonditi e accelerando le approvazioni nazionali. Corea del Sud e Singapore investono nella capacità di vettori virali, aspirando alla leadership regionale in termini di CDMO.
Mercato della terapia biologica oncologica in America Latina e Medio Oriente e Africa
L'America Latina si trova ad affrontare un duplice problema: la volatilità della valuta e i limiti dei rimborsi. Ciononostante, Argentina e Brasile stanno rafforzando i programmi di trasferimento tecnologico per localizzare la produzione di biosimilari, migliorandone l'accessibilità economica. Il Medio Oriente e l'Africa registrano una domanda nascente, ma l'adozione da parte dell'Arabia Saudita della piattaforma Cancer BioShield di ImmunityBio esemplifica il crescente interesse per le immunoterapie avanzate.
Panorama competitivo
La struttura del settore bilancia i vantaggi di scala delle grandi aziende farmaceutiche con l'agilità innovativa delle biotecnologie. I leader di mercato diversificano le modalità, riducendo il rischio di fatturato derivante da una singola piattaforma. L'accordo da 1 miliardo di dollari con Poseida di Roche aggiunge asset CAR-T per l'editing genetico, mentre l'acquisizione di Ambrx da 2 miliardi di dollari da parte di Johnson & Johnson rafforza le capacità nel settore degli anticorpi anti-farmaco. L'acquisizione di CN1.3 da parte di Merck per 201 miliardi di dollari sottolinea l'interesse per gli anticorpi bispecifici.
Le collaborazioni proliferano man mano che le aziende sfruttano punti di forza complementari: Bristol Myers Squibb e BioNTech sviluppano congiuntamente un vettore bispecifico PD-1/VEGF, abbinando l'esperienza clinica al know-how sull'mRNA. Le CDMO si affrettano ad espandere la capacità produttiva dei vettori, competendo sulla qualità e sui risultati normativi. Catene di fornitura efficaci conferiscono potere di determinazione dei prezzi e riducono i tempi di consegna degli ordini.
I nuovi biosimilari intensificano la pressione nel segmento maturo degli anticorpi monoclonali, ma gli innovatori proteggono i margini attraverso costrutti di nuova generazione ed estensioni del ciclo di vita. Le aziende con algoritmi di gestione della sicurezza differenziati per la somministrazione di CAR-T ottengono una quota di referral da parte di oncologi di comunità alla ricerca di centri specializzati.
Leader del settore della terapia biologica del cancro
F. Hoffmann-La Roche SA
Merck & Co., Inc.
Azienda Bristol-Myers Squibb
Novartis AG
Pfizer Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: la FDA concede l'approvazione accelerata al sunvozertinib per il trattamento del NSCLC metastatico con inserzione dell'esone 20 dell'EGFR.
- Luglio 2025: la FDA concede l'approvazione accelerata a linvoseltamab-gcpt, un farmaco bispecifico diretto contro il BCMA, per il mieloma multiplo pesantemente pretrattato.
- Giugno 2025: la FDA ha concesso l'approvazione accelerata al datopotamab deruxtecan-dlnk per il NSCLC metastatico con mutazione EGFR dopo precedente terapia EGFR e chemioterapia al platino.
Ambito del rapporto sul mercato globale della terapia biologica del cancro
| Anticorpi monoclonali |
| Inibitori del checkpoint immunitario |
| Citochine e interleuchine |
| Terapie con cellule CAR-T |
| Vaccini contro il cancro |
| Terapie del virus oncolitico |
| Terapie geniche |
| Coniugati anticorpo-farmaco |
| Trasferimento cellulare adottivo |
| Lung Cancer |
| Cancro al seno |
| Neoplasie ematologiche |
| Melanoma |
| Cancro alla prostata |
| Cancro del colon-retto |
| Altri tumori |
| Ospedali e cliniche |
| Centri di cura del cancro |
| Istituti accademici e di ricerca |
| endovenoso |
| Sottocutaneo |
| Orale |
| Intratumorale / Locale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di terapia | Anticorpi monoclonali | |
| Inibitori del checkpoint immunitario | ||
| Citochine e interleuchine | ||
| Terapie con cellule CAR-T | ||
| Vaccini contro il cancro | ||
| Terapie del virus oncolitico | ||
| Terapie geniche | ||
| Coniugati anticorpo-farmaco | ||
| Trasferimento cellulare adottivo | ||
| Per tipo di cancro | Lung Cancer | |
| Cancro al seno | ||
| Neoplasie ematologiche | ||
| Melanoma | ||
| Cancro alla prostata | ||
| Cancro del colon-retto | ||
| Altri tumori | ||
| Per utente finale | Ospedali e cliniche | |
| Centri di cura del cancro | ||
| Istituti accademici e di ricerca | ||
| Per via di amministrazione | endovenoso | |
| Sottocutaneo | ||
| Orale | ||
| Intratumorale / Locale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle terapie biologiche contro il cancro nel 2025?
Ha raggiunto i 128.67 miliardi di dollari e si prevede che salirà a 177.26 miliardi di dollari entro il 2030, con un CAGR del 6.62%.
Quale tipo di terapia genera la quota di fatturato più elevata?
Gli anticorpi monoclonali hanno rappresentato il 68.24% del fatturato globale del 2024.
Quale segmento si sta espandendo più rapidamente?
Si prevede che le terapie CAR-T registreranno un CAGR del 9.37% entro il 2030, soprattutto nei tumori ematologici.
Quale regione sta crescendo più velocemente?
Si prevede che l'area Asia-Pacifico registrerà un CAGR dell'8.41%, trainato dalla modernizzazione della regolamentazione e dagli investimenti nel settore manifatturiero.
Qual è un ostacolo fondamentale a un'adozione più ampia?
Gli elevati costi delle cure e i rimborsi incoerenti ostacolano l'accesso dei pazienti, in particolare nei mercati emergenti.


