

Dimensioni e quota del mercato delle torri per telecomunicazioni in Canada
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
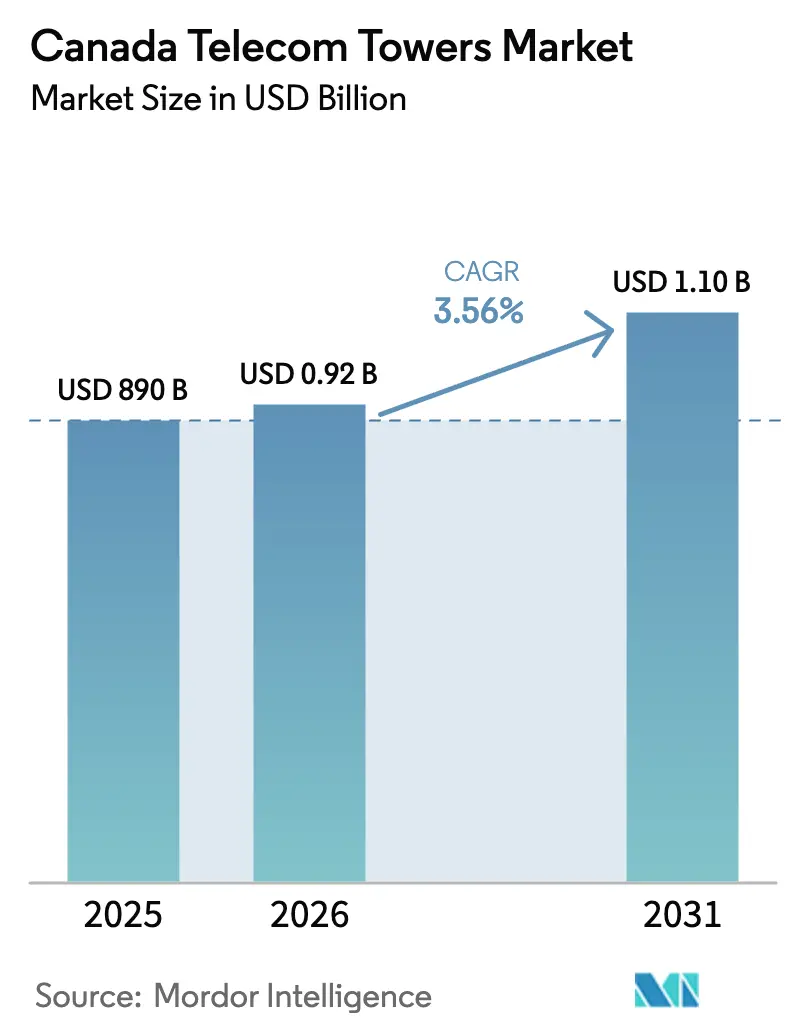
| Dimensione del mercato (2026) | 0.92 miliardo di dollari |
| Dimensione del mercato (2031) | 1.1 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.56% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle torri per telecomunicazioni in Canada di Mordor Intelligence
Si stima che il mercato delle torri per telecomunicazioni in Canada nel 2026 raggiungerà i 920 milioni di dollari, in crescita rispetto al valore del 2025 di 890 milioni di dollari, mentre le proiezioni per il 2031 indicano 1.1 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 3.56% nel periodo 2026-2031.
L'espansione misurata deriva dalla densificazione dei macro-siti esistenti per lo spettro 5G a banda bassa e media, dai finanziamenti governativi costanti per la connettività rurale e dal crescente utilizzo di accordi di condivisione di rete tra gli operatori di rete mobile. Le TowerCo indipendenti accelerano la crescita poiché gli operatori monetizzano gli asset passivi, mentre gli aggiornamenti alle fonti di energia rinnovabile sbloccano nuovi flussi di entrate e soddisfano gli obiettivi aziendali in materia di emissioni di carbonio. Venti macroeconomici sfavorevoli, come tassi di interesse più elevati e tempi lunghi per le autorizzazioni comunali, frenano l'attività greenfield, ma rafforzano la domanda di soluzioni di colocation, rinforzo strutturale e stealth nei centri urbani.
Punti chiave del rapporto
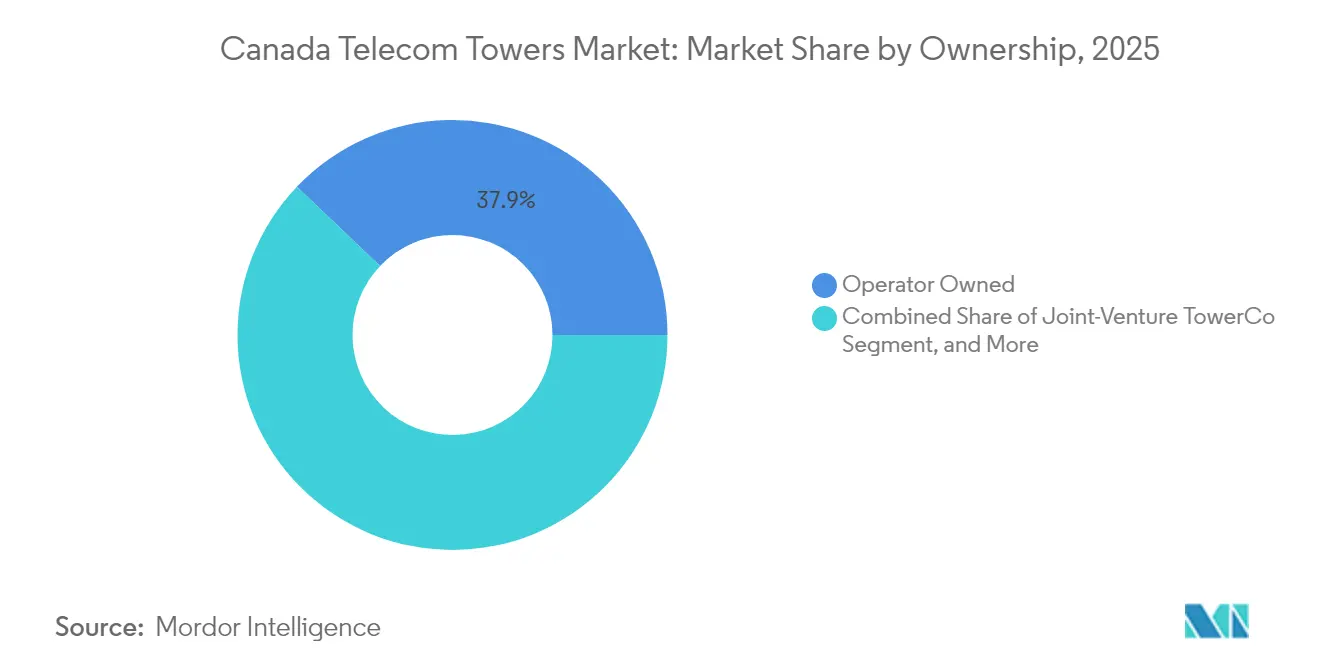
- In termini di proprietà, nel 2025 le attività di proprietà degli operatori controllavano il 37.88% della quota di mercato delle torri per telecomunicazioni in Canada; si prevede che le TowerCo indipendenti cresceranno a un CAGR dell'10.75% fino al 2031.
- Per tipologia di installazione, le torri a terra hanno registrato una quota di fatturato del 64.05% nel 2025, mentre i siti sui tetti stanno avanzando a un CAGR del 4.71% fino al 2031.
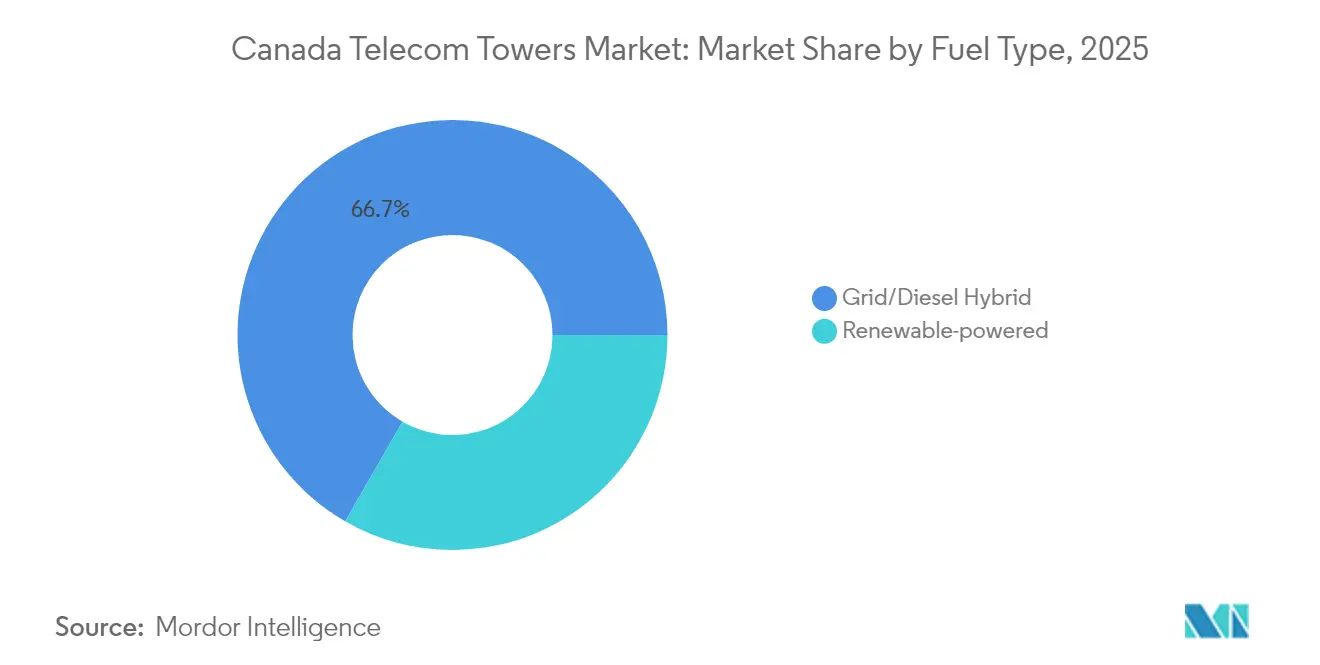
- In base al tipo di carburante, nel 2025 i sistemi ibridi rete/diesel rappresentavano il 66.68% del mercato canadese delle torri per telecomunicazioni; si prevede che i siti alimentati da fonti rinnovabili cresceranno a un CAGR del 13.92% tra il 2026 e il 2031.
- In base al tipo di torre, nel 2025 i monopoli detenevano una quota del 54.72% del mercato canadese delle torri per telecomunicazioni, mentre le strutture stealth e altre strutture nascoste registrano il CAGR più rapido, pari al 6.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle torri per telecomunicazioni in Canada
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Distribuzione accelerata dello spettro 5G sulle bande da 600 MHz e 3.5 GHz | + 1.2% | Nazionale, con concentrazione nelle aree metropolitane di Toronto, Montreal e Vancouver | A breve termine (≤ 2 anni) |
| Programmi di copertura rurale finanziati dal governo (EORN Cell-Gap, Universal Broadband Fund) | + 0.8% | Canada rurale, Ontario settentrionale, province atlantiche, territori indigeni | Medio termine (2-4 anni) |
| Accordi di condivisione della rete e della RAN tra operatori che incrementano i rapporti di colocation | + 0.6% | Nazionale, con i primi guadagni nei mercati suburbani e rurali | Medio termine (2-4 anni) |
| Obiettivi ESG aziendali che guidano la conversione verso siti alimentati da fonti ibride/rinnovabili | + 0.4% | Nazionale, con leadership nella Columbia Britannica e nel Quebec | A lungo termine (≥ 4 anni) |
| Le partnership per l'inclusione digitale delle Prime Nazioni creano domanda di torri remote | + 0.3% | Canada settentrionale, territori indigeni, comunità remote | A lungo termine (≥ 4 anni) |
| L'emergere di micro-data center edge montati su torre consente nuove linee di fatturato | + 0.2% | Centri urbani, corridoi industriali, nodi di trasporto | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Distribuzione accelerata dello spettro 5G
Il rapido utilizzo delle bande a 600 MHz e 3.5 GHz obbliga gli operatori a rafforzare o aggiungere array di antenne sulle strutture esistenti, soprattutto a Toronto, Montréal e Vancouver. La sola asta a 3800 MHz ha raccolto 8.91 miliardi di dollari canadesi e richiede che la copertura 5G raggiunga metà della popolazione entro il 2026. Gli asset a banda bassa estendono la copertura nei corridoi rurali, mentre lo spettro a banda media determina sovrapposizioni urbane dense che si basano su una minore spaziatura tra i siti. La maggior parte degli operatori ora preferisce la modifica delle torri rispetto alle nuove costruzioni, aumentando i ricavi derivanti dall'aggiornamento strutturale e aumentando i rapporti medi di colocation.
Programmi di connettività rurale finanziati dal governo
Il Fondo universale per la banda larga (2.75 miliardi di dollari canadesi) e l'iniziativa Cell-Gap dell'Ontario EORN sovvenzionano fino al 75% dei costi dei progetti di torri nelle comunità con meno di 500 abitanti per chilometro quadrato. [1] Governo del Canada, "Dettagli del programma del Fondo universale per la banda larga", canada.ca I finanziamenti pubblici compensano l'acquisto del terreno, la valutazione ambientale e le spese di costruzione che di norma superano i 400,000 dollari canadesi per macro-sito rurale. Gli obiettivi federali di raggiungere una copertura della popolazione del 98% entro il 2026 implicano 1,200-1,500 torri aggiuntive nelle aree a bassa densità, offrendo visibilità a lungo termine per le TowerCo tramite impegni di servizio obbligatori di 10 anni
Accordi di condivisione di rete
Le reti di accesso radio congiunte tra Bell e Telus, così come gli accordi in evoluzione tra Rogers e Videotron, coprono ora circa 35,000 località e portano la media di utenti da 1.8 a 2.4 per torre. [2] Bell Canada, “Network Sharing Framework With Telus,” bell.ca I siti condivisi sbloccano un fatturato superiore del 40-60% rispetto alle località a singolo utente, riducono i tempi di implementazione e diminuiscono le spese in conto capitale per operatore. La posizione favorevole di Industry Canada accelera i permessi per le infrastrutture condivise, riducendo i cicli di attivazione a nove mesi in molte zone rurali.
Mandati ESG aziendali
I principali operatori si impegnano a raggiungere la neutralità carbonica entro il 2030, spingendo alla conversione su larga scala dei siti alimentati a diesel in sistemi solari-batteria o ibridi. Rogers si è impegnata ad aggiornare 4,500 sedi e Bell si sta ora approvvigionando di elettricità rinnovabile al 100% per le operazioni di rete. [3] Rogers Communications, “Net-Zero Commitment and Tower Energy Strategy,” rogers.com I contratti Energy-as-a-service offrono commissioni ricorrenti per le TowerCo, mentre gli operatori ottengono risparmi operativi annuali di 15,000-25,000 CAD per sito remoto e riducono le emissioni di diesel.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lunghi tempi di approvazione comunale per la zonizzazione e l'estetica dei nuovi macro-siti | -0.9% | Centri urbani, comuni suburbani, quartieri storici | A breve termine (≤ 2 anni) |
| Percezione del rischio per la salute della comunità e opposizione al panorama | -0.6% | Aree residenziali, zone scolastiche, aree sensibili dal punto di vista ambientale | Medio termine (2-4 anni) |
| Elevata intensità di capitale in un contesto di aumento dei tassi di interesse che comprime il ROIC di TowerCo | -0.7% | Nazionale, che riguarda tutti i partecipanti al mercato | A breve termine (≤ 2 anni) |
| L'efficienza del Massive-MIMO rallenta la costruzione incrementale di macro-torri | -0.4% | Mercati urbani, aree di copertura ad alta densità | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sfide di zonizzazione comunale
Città come Toronto ora richiedono arretramenti di 120 metri dalle abitazioni e schermature architettoniche, allungando i cicli di autorizzazione da nove a quasi 24 mesi. Vancouver impone divieti assoluti sui progetti a traliccio entro 500 metri da immobili di interesse storico, indirizzando i richiedenti verso alternative stealth più costose che aggiungono il 40-60% ai costi di costruzione. Le lunghe procedure di approvazione ostacolano l'implementazione del 5G nelle aree urbane e aumentano i costi indiretti a 50,000-75,000 dollari canadesi per progetto.
Aumento dei tassi di interesse
Il costo medio ponderato dei finanziamenti per gli operatori di torri è salito dal 3-4% nel 2021 a circa il 6-8% nel 2024. Il recente rifinanziamento di American Tower ha raggiunto un prezzo prossimo al 5.8%, erodendo le soglie di ritorno sul capitale per le nuove costruzioni. Le TowerCo più piccole ora faticano a superare la soglia del tasso di rendimento interno del 12-15%, incoraggiando la monetizzazione del portafoglio e il riciclo degli asset piuttosto che l'espansione greenfield su larga scala.
Analisi del segmento
Per proprietà: le società di torri indipendenti guadagnano slancio
Gli operatori indipendenti hanno conquistato quote di mercato incrementali man mano che gli operatori si sono orientati verso modelli asset-light. Sebbene le strutture di proprietà degli operatori rappresentassero ancora il 37.88% del mercato canadese delle torri per telecomunicazioni nel 2025, accordi di monetizzazione come la vendita di 2,800 siti da parte di Rogers per 7 miliardi di dollari hanno rimodellato il panorama. I contratti di master lease-back garantiscono l'accesso agli operatori, liberando al contempo capitale per la spesa in spettro e fibra. Le TowerCo specializzate consolidano le operazioni, riducendo i costi operativi per sito fino al 25% attraverso la manutenzione su larga scala, la gestione dell'alimentazione e i risparmi assicurativi. L'hosting neutrale attrae ulteriori inquilini, moltiplicando il flusso di cassa per sede e supportando un CAGR dell'10.75% per la proprietà indipendente fino al 2031. In base alle previsioni, nuove joint venture tra fondi infrastrutturali e operatori regionali approfondiranno la profondità del mercato e diversificheranno il rischio di locazione.
Entità indipendenti implementano analisi avanzate per ottimizzare i tempi di attività, il consumo energetico e i cicli di manutenzione pianificata. Queste pratiche basate sui dati supportano l'aumento dei tassi di locazione e margini EBITDA più ampi rispetto ai portafogli captive degli operatori. Al contrario, le filiali di torri captive offrono agli operatori la flessibilità di cedere quote incrementali quando le condizioni del mercato dei capitali lo consentono. Il mutevole equilibrio tra vendita diretta, scorpori e joint venture fa sì che la frammentazione della proprietà rimanga una caratteristica distintiva del mercato canadese delle torri per telecomunicazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per installazione: le installazioni sui tetti affrontano la densificazione urbana
Le strutture a terra hanno mantenuto una quota del 64.05% del mercato canadese delle torri per telecomunicazioni nel 2025, ma si prevede che le soluzioni sui tetti registreranno un CAGR del 4.71%, in concomitanza con la densificazione del 5G nel centro città. Nel quartiere centrale degli affari di Toronto, circa il 60% dei nuovi siti a 3.5 GHz occupa ora i tetti degli edifici, dove le barriere di zonizzazione sono più leggere e i lotti di terreno vengono scambiati per oltre 1 milione di dollari canadesi. I tetti riducono i costi di investimento del 40-50%, offrono una visuale migliore nei canyon e riducono i tempi di commercializzazione da tre a sei mesi.
I limiti strutturali rimangono un ostacolo perché molti tetti non possono supportare array multi-tenant. I soffitti mono-tenant limitano il potenziale di fatturato rispetto ai macro-siti che ospitano tre o più operatori. Le sovrapposizioni di piccole celle e i DAS interni agli edifici stanno emergendo come complementi che consentono ai proprietari di tetti di lusso di ottenere un reddito da locazione mensile di 2,000-4,000 CAD. In definitiva, gli operatori scelgono tra il terreno e il tetto in base al raggio di copertura, alla densità di popolazione e al rischio di zonizzazione, un calcolo che continuerà a diversificare le tipologie di installazione nel mercato canadese delle torri per telecomunicazioni.
Per tipo di combustibile: l'energia rinnovabile guadagna slancio
Gli ibridi rete/diesel hanno fornito energia al 66.68% dei siti attivi nel 2025, a dimostrazione della loro affidabilità in aree remote. Ciononostante, si prevede che le configurazioni a vocazione rinnovabile cresceranno a un CAGR del 13.92%, il tasso più rapido tra tutti i segmenti. L'implementazione di 200 siti con batterie solari da parte di EdgePoint ne dimostra la convenienza economica: autonomia dell'80-90% nelle province meridionali e tagli al diesel di quasi il 70% nel Nord. I meccanismi provinciali di tariffazione del carbonio nella Columbia Britannica e in Québec, uniti agli impegni netti zero dei vettori, riducono il periodo di ammortamento a soli cinque anni.
Le torri alimentate esclusivamente da fonti rinnovabili rimangono confinate a determinate aree geografiche, dove le ore di luce solare, le risorse eoliche o le microreti idroelettriche forniscono un'adeguata ridondanza. La maggior parte degli operatori preferisce progetti ibridi che integrano il diesel per le lunghe notti invernali. L'energia rinnovabile come servizio offre alle TowerCo una fonte di ricavi aggiuntiva, migliorando al contempo i punteggi ESG degli inquilini. Con il calo dei costi delle batterie, è probabile che la penetrazione delle energie rinnovabili nel mercato canadese delle torri per telecomunicazioni superi i precedenti programmi pilota di energia solare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di torre: le soluzioni stealth affrontano i problemi estetici
I monopoli rappresentavano il 54.72% della quota nel 2025 grazie al loro ingombro ridotto e al loro impatto visivo di medio livello. Le strutture nascoste o stealth, tuttavia, registreranno un CAGR del 6.12% entro il 2031, poiché i comuni attribuiranno sempre maggiore importanza alla salvaguardia dello skyline. Pali che imitano gli alberi, alloggiamenti per antenne nascosti e facciate architettonicamente integrate stanno guadagnando terreno nei quartieri residenziali e storici, dove le costruzioni a traliccio standard incontrano resistenza.
I formati stealth comportano un investimento di capitale superiore del 40-60%, ma accelerano le approvazioni e consentono di ottenere canoni di locazione più elevati nei distretti ad alta densità. Le torri a traliccio dominano ancora i corridoi rurali, dove i requisiti di carico e la disponibilità di terreni superano le preoccupazioni visive. Le torri strallate rimangono una nicchia, riservate a tratti estesi con un numero minimo di abitazioni. I produttori continuano a perfezionare materiali e tecniche di mimetizzazione, consentendo la realizzazione di array di antenne 5G completi senza compromettere gli standard estetici comunali. Il mix di tipologie di torri convergerà quindi verso una suddivisione ibrida, che coniugherà le esigenze strutturali con le preferenze normative locali nel mercato canadese delle torri per telecomunicazioni.
Analisi geografica
Ontario e Québec ospitano insieme circa il 60% del parco nazionale di torri, il che riflette la loro quota combinata del 75% della popolazione canadese e la loro densa presenza urbana. La sola Greater Toronto Area supporta oltre 3,000 siti attivi, con il 5G a banda media che richiede distanze tra i siti di 800-1,200 metri. Al contrario, le aree rurali delle stesse province utilizzano una spaziatura di 5-10 chilometri, richiedendo ulteriori interventi per raggiungere gli obiettivi federali di copertura del 98% entro il 2026. La topografia montuosa della British Columbia gonfia i budget medi per le costruzioni del 25-30% a causa degli elicotteri e delle autorizzazioni estese per l'impatto ambientale.
La rete di torri dell'Alberta rispecchia la geografia del settore energetico; i corridoi che servono sabbie bituminose e oleodotti richiedono tempi di attività critici e ridondanza nel backhaul. Il Canada atlantico fa molto affidamento sui finanziamenti pubblici per superare la bassa densità di popolazione, con EORN e sovvenzioni analoghe che coprono fino a tre quarti delle spese in conto capitale in zone costiere selezionate. I Territori del Nord affrontano permafrost, condizioni meteorologiche estreme e accessi stradali limitati che aumentano il costo per sito a 800,000-1.2 milioni di dollari canadesi, circa il triplo delle spese del sud. Il piano del First Nations Technology Council per collegare 203 comunità indigene attrae investimenti collaborativi da parte di operatori e governo federale, aggiungendo corridoi di crescita di nicchia e prolungando le tempistiche del progetto per i processi di consultazione e condivisione delle entrate.
Le disparità tra le politiche provinciali arricchiscono ulteriormente il mosaico geografico. Il Québec impone la segnaletica in lingua francese sulle torri, aggiungendo oneri di conformità, mentre la Columbia Britannica impone revisioni ambientali più estese, allungando i cicli di progetto. Queste asimmetrie obbligano le società di torri ad adattare modelli operativi, piani di zonizzazione e strategie di coinvolgimento degli stakeholder a seconda della provincia, plasmando l'economia dei siti nel mercato canadese delle torri per telecomunicazioni.
Panorama competitivo
La concentrazione del mercato è moderata, con le prime cinque entità – American Tower, SBA Communications, Rogers, Bell e Telus – che controllano una quota sostanziale di siti attivi. La cessione di 7 miliardi di dollari da parte di Rogers a Blackstone e la successiva vendita a Brookfield per 1.2 miliardi di dollari canadesi illustrano come gli operatori riciclino le attività passive per finanziare programmi di spettro e fibra. Telus sta perseguendo una monetizzazione simile per il suo portafoglio di 13,000 siti, valutato fino a 1.5 miliardi di dollari canadesi. Queste iniziative ampliano il pool di TowerCo indipendenti e creano nuove opzioni di neutral-host per gli operatori più piccoli. American Tower si è assicurata 400 milioni di dollari canadesi per aggiungere 200 siti in Ontario e Québec, dimostrando la continua propensione all'espansione nonostante i maggiori costi di finanziamento.
La leadership tecnologica plasma anche la rivalità. Il modello di energia rinnovabile come servizio di EdgePoint e i micro-data center montati su torre consentono flussi di canoni incrementali di 5,000-8,000 CAD mensili. L'ingresso di SBA attraverso l'acquisizione di 180 asset in Alberta e British Columbia per 300 milioni di CAD segnala l'interesse per le fasce di crescita dei corridoi energetici. La competenza normativa è un altro fattore di differenziazione; gli operatori storici con rapporti decennali con le municipalità possono comprimere le finestre di approvazione che normalmente raggiungono i 18-24 mesi nelle aree metropolitane. Di conseguenza, le barriere all'ingresso rimangono elevate, anche se le strategie asset-light aprono nuove finestre per i fondi infrastrutturali globali nel mercato canadese delle torri per telecomunicazioni.
Le dinamiche emergenti includono programmi di coinvolgimento della comunità per mitigare i problemi di salute, joint venture mirate alla connettività delle Prime Nazioni e un crescente controllo ESG che favorisce gli operatori in grado di dichiarare riduzioni di emissioni di carbonio verificabili. Si prevede che l'intensità competitiva aumenterà con l'aumento dei tassi di locazione e le nuove bande di spettro che richiederanno un altro ciclo di ammodernamenti strutturali e colocation strategiche.
Leader del settore delle torri per telecomunicazioni in Canada
Torri di comunicazione Rogers
Comunicazioni SBA
Shared Tower Inc
SIGNUM Wireless
American Tower Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Marzo 2025: American Tower Corporation ha ottenuto un finanziamento di 400 milioni di dollari canadesi per costruire 200 nuovi siti in Ontario e Québec.
- Febbraio 2025: Telus Communications ha stretto una partnership con Northleaf Capital per valutare la vendita di quote di 13,000 torri, valutando il portafoglio tra 1.2 e 1.5 miliardi di dollari canadesi.
- Gennaio 2025: Rogers Communications conclude il suo programma di monetizzazione delle torri, trasferendo altri 800 siti a Brookfield per 1.2 miliardi di dollari canadesi.
- Dicembre 2024: Bell Canada ha completato la conversione di 1,200 torri all'energia ibrida solare-batteria, al costo di 180 milioni di dollari canadesi.
Ambito del rapporto sul mercato delle torri per telecomunicazioni in Canada
Le torri per telecomunicazioni comprendono una varietà di strutture, come monopoli, tripoli, torri a traliccio, torri tirate, torri autoportanti, pali, alberi e altre forme simili. Queste torri, dotate di una o più antenne per telecomunicazioni, facilitano le comunicazioni radio. Possono essere situate a terra o in cima al tetto di un edificio e spesso includono un deposito per apparecchiature e componenti elettronici.
Il mercato canadese delle torri per telecomunicazioni è segmentato in base alla proprietà (di proprietà dell'operatore, di proprietà privata e siti captive degli MNO), all'installazione (sui tetti e a terra) e al tipo di combustibile (rinnovabile e non rinnovabile).
Le dimensioni e le previsioni del mercato sono fornite in termini di base installata (migliaia di unità) per tutti i segmenti sopra menzionati.
| Di proprietà dell'operatore |
| TowerCo. Indipendente |
| Joint-Venture TowerCo |
| MNO Prigioniero |
| Rooftop |
| A terra |
| Alimentato da fonti rinnovabili |
| Ibrido Grid/Diesel |
| Monopole |
| Reticolo |
| Tirato |
| Stealth / Nascosto |
| Per proprietà | Di proprietà dell'operatore |
| TowerCo. Indipendente | |
| Joint-Venture TowerCo | |
| MNO Prigioniero | |
| Per installazione | Rooftop |
| A terra | |
| Per tipo di carburante | Alimentato da fonti rinnovabili |
| Ibrido Grid/Diesel | |
| Per tipo di torre | Monopole |
| Reticolo | |
| Tirato | |
| Stealth / Nascosto |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato canadese delle torri per le telecomunicazioni nel 2026?
Nel 2026 il mercato varrà 920 milioni di dollari e si prevede che raggiungerà 1.1 miliardi di dollari entro il 2031.
Qual è il tasso di crescita previsto per le infrastrutture delle torri canadesi?
Si prevede che i ricavi del mercato aumenteranno a un CAGR del 3.56% tra il 2026 e il 2031.
Quale modello di proprietà sta crescendo più rapidamente?
Le TowerCo indipendenti stanno crescendo a un CAGR dell'10.75%, poiché gli operatori perseguono strategie asset-light.
In che modo i sistemi di energia rinnovabile influenzano l'economia delle torri?
Le conversioni con batterie solari e ibride riducono il consumo di gasolio fino al 70% e aumentano il reddito derivante dall'energia come servizio per le TowerCo.
Quali sono gli ostacoli che più ostacolano la costruzione di nuove torri nelle aree urbane del Canada?
In molte città, i lunghi processi di zonizzazione comunale e i requisiti estetici estendono ora i tempi di approvazione a 18-24 mesi.
Quali province richiedono il capex più elevato per le torri?
La zona montuosa della British Columbia e i Territori del Nord devono affrontare costi per sito fino a 1.2 milioni di dollari canadesi a causa delle difficoltà legate al territorio e all'accesso.


