

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
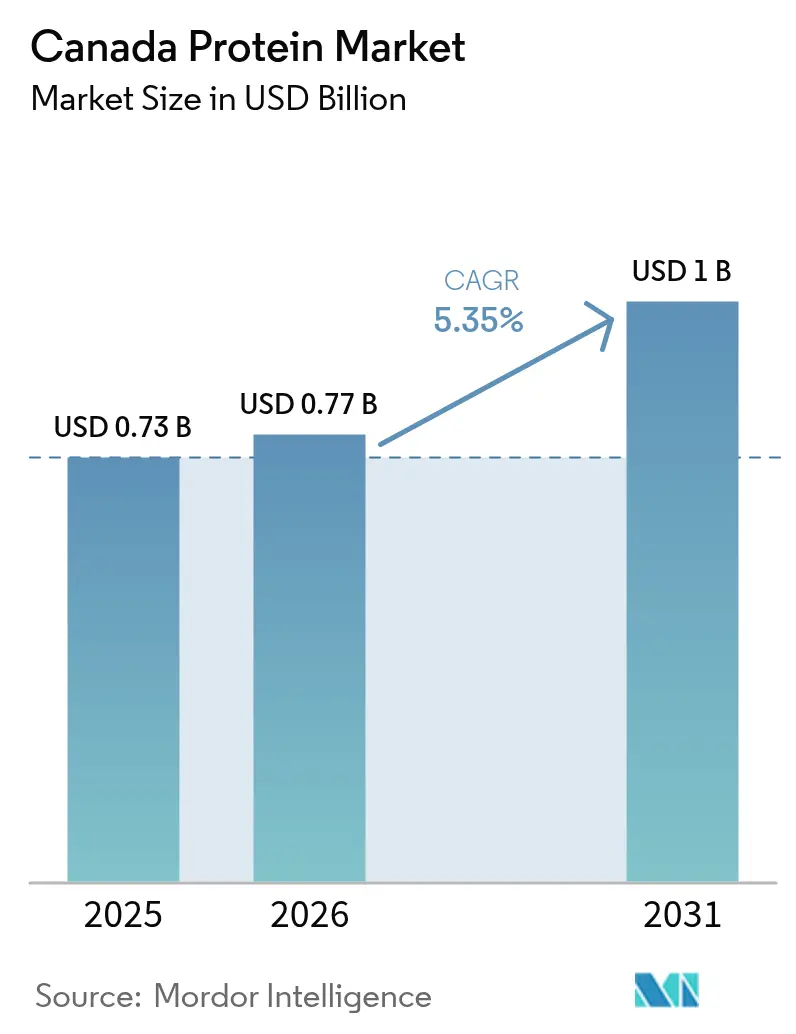
| Dimensione del mercato (2026) | 0.77 miliardo di dollari |
| Dimensione del mercato (2031) | 1 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.35% CAGR |
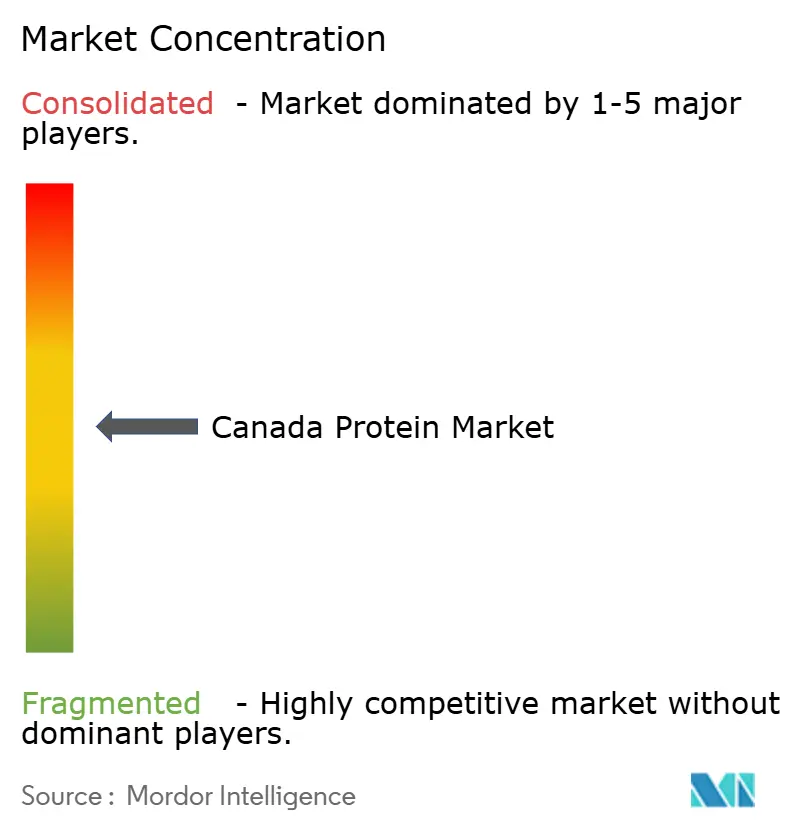
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle proteine in Canada di Mordor Intelligence
Si prevede che il mercato canadese delle proteine raggiungerà 0.73 miliardi di dollari nel 2025, 0.77 miliardi di dollari nel 2026 e 1.00 miliardi di dollari entro il 2031, con un CAGR del 5.35% dal 2026 al 2031. I finanziamenti federali, i grandi centri di lavorazione delle praterie e la transizione nazionale verso abitudini alimentari flessibili stanno orientando la domanda verso proteine vegetali e microbiche. I fornitori multinazionali di ingredienti stanno ampliando gli impianti delle praterie per sfruttare l'energia idroelettrica a basse emissioni di carbonio e l'accesso ferroviario diretto ai terminal di esportazione, mentre gli innovatori regionali concedono in licenza tecnologie di estrazione proprietarie per competere sulla funzionalità piuttosto che sui volumi. Le dinamiche dei beni scambiati sono altrettanto importanti: i trasformatori coprono le oscillazioni valutarie e dei prezzi dei raccolti attraverso contratti a lungo termine con i coltivatori e portafogli proteici diversificati, proteggendo così i guadagni dalla volatilità dei prezzi di piselli e lenticchie indotta dalla siccità. La chiarezza normativa sulle nuove proteine e il crescente controllo delle emissioni di Scope 3 tra gli acquirenti globali rafforzano ulteriormente il vantaggio competitivo del Canada negli ingredienti proteici tracciabili e a basse emissioni di carbonio.
Punti chiave del rapporto
- In base alla fonte, le proteine vegetali hanno dominato il mercato canadese delle proteine con il 59.48% nel 2025, mentre le proteine microbiche sono destinate a registrare la crescita più rapida, con un CAGR del 6.99% entro il 2031.
- Per utente finale, nel 2025 alimenti e bevande rappresentavano il 41.05% del mercato proteico canadese, mentre si prevede che i mangimi per animali registreranno un CAGR del 5.75% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle proteine in Canada
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di alimenti ad alto contenuto proteico per la salute e il benessere | + 1.2% | Nazionale, con concentrazione nei centri urbani (Toronto, Vancouver, Montreal) | Medio termine (2-4 anni) |
| Crescita delle diete a base vegetale e flessibili | + 1.5% | Nazionale, più forte nella Columbia Britannica e in Ontario | Medio termine (2-4 anni) |
| Finanziamento federale del supercluster (Protein Industries Canada) | + 0.9% | Province della prateria (Manitoba, Saskatchewan, Alberta) | A lungo termine (≥ 4 anni) |
| Mega-impianti nella prateria che abbassano i costi di produzione | + 1.0% | Manitoba e Saskatchewan, i vantaggi dell'esportazione a livello nazionale | A lungo termine (≥ 4 anni) |
| Innovazioni nel processo di produzione delle proteine di canola e fava | + 0.6% | Produzione nazionale, accesso al mercato globale | A lungo termine (≥ 4 anni) |
| Vantaggio energetico provinciale a basse emissioni di carbonio (ad esempio, l'energia idroelettrica del Manitoba) | + 0.4% | Manitoba, vantaggio competitivo per le strutture orientate all'export | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di alimenti ad alto contenuto proteico per la salute e il benessere
I canadesi attenti alla salute stanno integrando le proteine nella loro alimentazione quotidiana, dai cereali per la colazione arricchiti con proteine isolate di piselli alle bevande pronte da bere che ne forniscono 20 grammi per porzione, un cambiamento che i produttori alimentari stanno monetizzando attraverso prezzi più elevati. Un sondaggio del 2025 della Dalhousie University ha rivelato che il 51% dei canadesi è disposto a ridurre il consumo di carne, con la qualità delle proteine e il senso di sazietà che guidano le decisioni di acquisto più del solo conteggio delle calorie [1] Fonte: Dalhousie University, “Canadian Consumer Food Trends Survey 2025,” dal.ca . Questo cambiamento comportamentale è più pronunciato tra i millennial e i consumatori della Generazione Z, che considerano le proteine un ingrediente funzionale piuttosto che un macronutriente, spingendo i marchi a riformulare snack, condimenti e alternative ai latticini con indicazioni di 8-12 grammi di proteine. I quadri normativi previsti dal Regolamento sugli alimenti e i farmaci di Health Canada consentono le indicazioni sul contenuto proteico quando i prodotti soddisfano le soglie minime, permettendo ai produttori di differenziare i messaggi sulla confezione e di imporre prezzi più elevati sugli scaffali in categorie competitive. La convergenza tra l'invecchiamento demografico, la ricerca da parte degli anziani di un'alimentazione che preservi la massa muscolare e la mentalità degli atleti che puntano a migliorare le proprie prestazioni sta ampliando i mercati di riferimento, che vanno oltre i tradizionali integratori sportivi, includendo l'alimentazione per anziani e gli alimenti a fini medici speciali, segmenti in cui le proteine del siero di latte e della caseina mantengono vantaggi funzionali nonostante la concorrenza dei prodotti di origine vegetale.
Crescita delle diete a base vegetale e flessibili
Il flexitarianismo sta superando il veganismo come tendenza alimentare dominante in Canada, creando una domanda sostenuta di prodotti ibridi che combinano proteine animali e vegetali per ottimizzare gusto, consistenza e costi. Circa il 15% dei canadesi segue ora diete a base vegetale, ma l'opportunità maggiore risiede nel 40% che si identifica come flexitariano, acquistando alternative vegetali alla carne 2-3 volte al mese pur mantenendo abitudini onnivore, secondo lo studio della Dalhousie University. Questo doppio modello di consumo sta rimodellando lo sviluppo dei prodotti: aziende di trasformazione lattiero-casearia come Saputo e Agropur stanno lanciando yogurt miscelati che combinano siero del latte con proteine di piselli per mantenere la cremosità riducendo al contempo i grassi saturi, una strategia di formulazione che attrae i consumatori attenti alla salute che non sono disposti a rinunciare all'esperienza sensoriale. Secondo la Canadian Food Inspection Agency, la coorte dei flexitariani è meno sensibile al prezzo rispetto agli acquirenti attenti al risparmio, ma più esigente in termini di trasparenza degli ingredienti, spingendo i marchi a rifornirsi di proteine certificate biologiche e non OGM e a indicare il paese di origine sulle etichette, una tendenza che favorisce i legumi coltivati in Canada rispetto alla soia importata.
Finanziamento federale del supercluster (Protein Industries Canada)
I finanziamenti federali canadesi danno priorità a progetti che integrano la spremitura della colza, il frazionamento dei legumi e la fermentazione in un unico sito produttivo, riducendo la logistica tra gli stabilimenti e consentendo la valorizzazione dei coprodotti. La farina di colza, ad esempio, viene ora trasformata in concentrati proteici anziché essere venduta come mangime per animali a basso margine. Tra le iniziative cofinanziate figura l'impianto di produzione di proteine di colza e piselli di Merit Functional Foods da 310 milioni di dollari canadesi (232 milioni di dollari USA) a Winnipeg, che ha raggiunto la produzione commerciale nel 2024 e punta a raggiungere le 20,000 tonnellate di produzione annua entro il 2026. Il modello di super-cluster finanzia anche la ricerca pre-competitiva presso università e laboratori governativi, accelerando le innovazioni di processo, come il frazionamento a secco e la filtrazione a membrana, che riducono il consumo di acqua ed energia per chilogrammo di proteine prodotte, un fattore critico in vista dell'aumento del prezzo del carbonio dovuto alla politica climatica federale. Raggruppando gli investimenti in Manitoba e Saskatchewan, il programma sta creando ecosistemi regionali in cui fornitori di ingredienti, produttori di attrezzature e organizzazioni di ricerca a contratto collaborano, riducendo i tempi di commercializzazione delle nuove proteine da 5-7 anni a 3-4 anni.
Mega-impianti nella prateria che abbassano i costi di produzione
Gli impianti di frazionamento su larga scala stanno raggiungendo economie unitarie che rendono le proteine di piselli e colza canadesi competitive in termini di costi rispetto agli isolati di soia importati, una soglia che apre le porte all'adozione sul mercato di massa in categorie sensibili al prezzo come prodotti da forno e snack. Lo stabilimento di Portage la Prairie di Roquette, che ha iniziato a raddoppiare la capacità nel 2024 per raggiungere le 250,000 tonnellate annue, beneficia dell'automazione e della lavorazione continua che riducono i costi di manodopera per tonnellata del 35% rispetto alle operazioni in batch. Lo stabilimento di Yorkton di Louis Dreyfus Company, entrato in funzione nel 2025 con una capacità di 75,000 tonnellate di proteine di piselli, integra il recupero dell'amido e la valorizzazione delle fibre, generando ricavi da tre flussi di prodotto anziché uno e migliorando la redditività complessiva dell'impianto. Questi mega-impianti negoziano anche contratti a lungo termine con i coltivatori di legumi, bloccando i prezzi delle materie prime e riducendo l'esposizione alla volatilità del mercato spot, una strategia che si è rivelata essenziale durante la siccità del 2024, quando i prezzi dei piselli sono aumentati del 18% in Saskatchewan, secondo Statistics Canada. La vicinanza alle praterie riduce al minimo il trasporto merci in entrata, mentre gli operatori orientati all'esportazione spediscono isolati proteici in cisterne alla rinfusa a clienti statunitensi e asiatici, evitando la diluizione dei margini della distribuzione al dettaglio in piccole confezioni. Il vantaggio in termini di costi è più pronunciato in Manitoba, dove l'energia idroelettrica fornisce tariffe industriali inferiori del 25% rispetto alla rete elettrica dell'Alberta, dipendente dal gas naturale, una differenza che si aggrava nel corso di decenni di vita degli impianti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Etichettatura CFIA e complessità delle approvazioni di nuovi alimenti | -0.5% | Nazionale, colpisce tutte le nuove fonti proteiche | Medio termine (2-4 anni) |
| Volatilità dei prezzi dei legumi dovuta al clima | -0.7% | Province della prateria (Saskatchewan, Alberta, Manitoba) | A breve termine (≤ 2 anni) |
| Colli di bottiglia della capacità ferroviaria dalle praterie ai porti | -0.4% | Manitoba, Saskatchewan, Alberta (strutture dipendenti dall'esportazione) | A breve termine (≤ 2 anni) |
| Barriere gustative culturali per proteine di insetti/microbiche | -0.3% | Resistenza nazionale più forte nelle fasce demografiche rurali e più anziane | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Etichettatura CFIA e complessità delle approvazioni di nuovi alimenti
Il processo di approvazione dei nuovi alimenti dell'Agenzia canadese per l'ispezione degli alimenti (CFIA) richiede dossier di sicurezza esaustivi e può estendersi dai 18 ai 24 mesi dalla presentazione all'autorizzazione, ritardando l'ingresso sul mercato di proteine microbiche e di insetti che non hanno una storia di utilizzo sicuro in Canada. La CFIA classifica le proteine derivate da fermentazione di precisione, coltivazione di alghe e larve di insetti come nuovi alimenti ai sensi della Divisione 28 del Regolamento sugli alimenti e i farmaci, attivando la notifica pre-commercializzazione e la valutazione tossicologica, un percorso che le proteine vegetali convenzionali come quelle di piselli e soia evitano perché derivano da alimenti con una comprovata storia di sicurezza [2] Fonte: Agenzia canadese per l'ispezione degli alimenti, "Novel Foods", inspection.canada.ca . Questa asimmetria normativa svantaggia gli innovatori: Enterra Corporation ha impiegato 3 anni per ottenere l'approvazione della CFIA per le proteine delle larve di mosca soldato nera nei mangimi per acquacoltura, una tempistica che ha consumato capitale circolante e ha permesso ai concorrenti statunitensi di conquistare quote di mercato anticipate nei mercati nordamericani. I requisiti di etichettatura aggiungono complessità; L'Agenzia canadese per l'ispezione degli alimenti (CFIA) impone che le nuove proteine siano identificate con il loro organismo di origine nelle etichette degli ingredienti, il che può scoraggiare i consumatori che non hanno familiarità con termini come "micoproteina di Aspergillus oryzae" o "proteina di Spirulina platensis", costringendo i marchi a investire nell'educazione dei consumatori e nella riformulazione dei prodotti per mascherare i nuovi ingredienti all'interno delle miscele. Il quadro normativo sugli alimenti integrati, previsto dalla Divisione 29, limita ulteriormente i livelli di fortificazione proteica in determinate categorie, ponendo un limite alla quantità di proteine aggiunte in bevande e snack per prevenire dichiarazioni nutrizionali fuorvianti, una regola che limita la flessibilità di formulazione per i marchi che cercano di differenziarsi posizionandosi come produttori ad alto contenuto proteico.
Volatilità dei prezzi dei legumi dovuta al clima
Saskatchewan e Alberta hanno registrato un calo del 15% delle rese di piselli durante la stagione di crescita del 2024 a causa della siccità e dello stress termico, innescando picchi dei prezzi spot che hanno compresso i margini di profitto dei trasformatori e costretto alcuni impianti ad approvvigionarsi di legumi più costosi dal Montana e dal Dakota del Nord. Le colture di legumi, piselli, lenticchie e ceci sono sensibili allo stress idrico durante la fioritura e i modelli climatici prevedono una maggiore frequenza di siccità pluriennali nelle praterie canadesi, introducendo una volatilità strutturale nei costi delle materie prime. I trasformatori con contratti di fornitura a prezzo fisso con i produttori alimentari non possono sopportare l'inflazione dei costi di input, erodendo la redditività; Roquette e Louis Dreyfus mitigano questo rischio stipulando contratti diretti con le cooperative di coltivatori per consegne pluriennali a prezzi basati su formule, ma gli operatori più piccoli non hanno la solidità patrimoniale per offrire tali condizioni. Secondo Agriculture and Agri-Food Canada, la siccità del 2024 ha anche ridotto il contenuto proteico nei piselli raccolti dai livelli tipici del 21-23% al 19-20%, costringendo i trasformatori a miscelare più lotti per soddisfare le specifiche dei clienti e aumentando i costi di gestione. I programmi di assicurazione dei raccolti gestiti dai governi provinciali forniscono una parziale protezione del reddito ai coltivatori, ma non stabilizzano i prezzi per i trasformatori a valle, creando uno squilibrio tra i meccanismi di condivisione del rischio e l'esposizione alla catena del valore. Le strategie di adattamento a lungo termine includono la selezione di varietà di piselli e fave resistenti alla siccità attraverso partenariati pubblico-privati finanziati da Protein Industries Canada, sebbene la distribuzione commerciale di tali cultivar non avverrà prima del 2027-2028.
Analisi del segmento
Per fonte: Le proteine vegetali sono il mercato di riferimento, il segmento microbico accelera
Le proteine vegetali detenevano una quota di mercato del 59.48% nel 2025, con le proteine di pisello dominanti grazie alla capacità di lavorazione di Prairie che ora supera le 200,000 tonnellate all'anno negli stabilimenti di Roquette, Louis Dreyfus e Merit Functional Foods. La piattaforma di estrazione enzimatica di Burcon NutraScience consente alle proteine di canola di competere con quelle di pisello nelle formulazioni di nutrizione sportiva, dove il sapore neutro e i profili ipoallergenici giustificano prezzi più elevati nonostante una minore penetrazione di mercato. Le proteine di soia mantengono una posizione di rilievo nei prodotti da forno e nelle alternative alla carne, sebbene la produzione canadese sia limitata e la maggior parte dell'offerta sia importata dagli impianti di frantumazione del Midwest statunitense, creando una vulnerabilità strategica poiché le frizioni commerciali interrompono periodicamente i flussi transfrontalieri. Le proteine di grano, principalmente glutine estratto dalla macinazione della farina, trovano applicazioni di nicchia nei prodotti da forno e negli alimenti per animali domestici, ma devono far fronte a una domanda stagnante poiché le tendenze senza glutine ne erodono il mercato di riferimento. Le proteine della canapa stanno emergendo nei canali biologici e naturali, supportate dalle modifiche normative del 2018 di Health Canada che hanno legalizzato gli ingredienti alimentari a base di canapa, ma la produzione rimane su piccola scala e il prezzo è 2-3 volte superiore a quello dei piselli, limitandone l'adozione sul mercato di massa. Le proteine del riso, provenienti principalmente da fornitori asiatici, occupano una quota minore nelle formule ipoallergeniche per neonati e nella nutrizione medica, dove la loro bassa allergenicità compensa i costi di importazione più elevati.
Proteine microbiche, alghe e micoproteine, stanno crescendo a un CAGR del 6.99% fino al 2031, il tasso più rapido tra i segmenti di origine, trainato da piattaforme di fermentazione di precisione che producono proteine complete con profili amminoacidici superiori alla maggior parte delle fonti vegetali. Le proteine delle alghe, in particolare quelle di Spirulina e Chlorella, stanno guadagnando terreno negli integratori sportivi e nelle bevande funzionali, dove il loro elevato contenuto di leucina supporta la sintesi proteica muscolare in modo più efficace rispetto a piselli o riso. Le startup canadesi stanno sperimentando sistemi di fotobioreattori a ciclo chiuso che eliminano la variabilità stagionale e consentono una produzione per tutto l'anno, sebbene l'intensità di capitale rimanga un ostacolo alla scalabilità. Le micoproteine, derivate dalla fermentazione fungina, sono commercializzate da operatori internazionali con una produzione canadese limitata ad oggi, sebbene l'approvazione della micoproteina di Fusarium venenatum da parte della CFIA nel 2024 come nuovo ingrediente alimentare apra le porte alla produzione nazionale. Proteine animali, siero di latte, caseina, uova, collagene, gelatina, rappresentano collettivamente una quota significativa, con cooperative lattiero-casearie come Agropur e Saputo che investono nella produzione di concentrati e isolati di proteine del siero di latte per servire i mercati della nutrizione sportiva e del latte artificiale per neonati; l'ampliamento dello stabilimento di Lethbridge di Agropur, da 200 milioni di CAD (150 milioni di USD), completato nel 2025, ha aggiunto 15,000 tonnellate di capacità produttiva di isolati di proteine del siero di latte. Le proteine di insetti, in particolare le larve di mosca soldato nera di Enterra Corporation, sono approvate per mangimi per acquacoltura e razioni avicole, con applicazioni limitate per l'alimentazione umana a causa di barriere di accettazione culturale, sebbene i percorsi normativi siano più chiari per i mangimi che per gli alimenti.
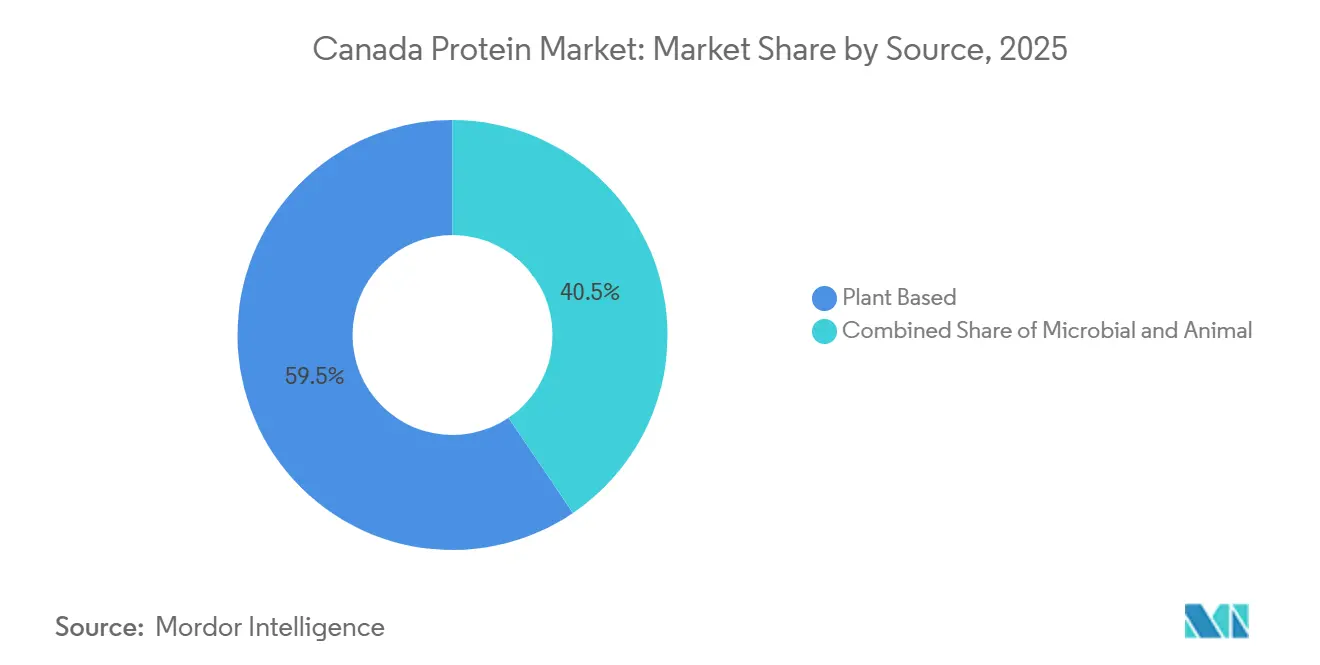
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: i mangimi superano la crescita di alimenti e bevande
Le applicazioni nel settore alimentare e delle bevande hanno registrato una quota di mercato del 41.05% nel 2025, ma si prevede che i mangimi per animali cresceranno a un CAGR del 5.75% fino al 2031, superando tutti gli altri segmenti di utenti finali, poiché gli allevatori e gli acquacoltori sono alla ricerca di fonti proteiche sostenibili e convenienti. Nel settore alimentare e delle bevande, i latticini e i prodotti alternativi rappresentano il sottosegmento più ampio, alimentato da formulazioni vegetali di latte, yogurt e formaggio che combinano proteine di piselli, avena e mandorle per ottimizzare gusto e consistenza; Saputo e Agropur stanno entrambe lanciando prodotti lattiero-caseari ibridi che combinano siero di latte con proteine di piselli per mantenere la cremosità riducendo al contempo i grassi saturi. Carne, pollame, pesce e prodotti alternativi alla carne rappresentano la seconda applicazione più importante, con marchi di hamburger e salsicce a base vegetale che si riforniscono di proteine di piselli e fave da trasformatori canadesi per soddisfare le richieste di etichetta pulita e non OGM. Gli operatori dell'acquacoltura stanno sostituendo il 30-40% della farina di pesce con proteine di larve di insetti e concentrati di legumi, un cambiamento guidato da certificazioni di sostenibilità come l'Aquaculture Stewardship Council, che penalizzano la dipendenza da pesci foraggio pescati in natura. Applicazioni da forno, pane, muffin e barrette proteiche utilizzano glutine di frumento e proteine di piselli per aumentare il contenuto proteico e migliorare la resistenza dell'impasto, sebbene permangano problemi di formulazione relativi alla ritenzione di umidità e alla durata di conservazione. Le bevande, compresi i frullati pronti da bere e le acque proteiche, richiedono isolati altamente solubili dal sapore neutro, una specifica che privilegia le proteine di colza e riso rispetto a quelle di piselli. Cereali per la colazione, snack e prodotti alimentari pronti all'uso/pronti all'uso stanno incorporando proteine per catturare l'attenzione dei consumatori attenti alla salute, con i marchi che stanno riformulando i prodotti per ottenere indicazioni di 8-12 grammi di proteine, che innescano segnalazioni sulla parte anteriore della confezione.
Gli integratori, che comprendono nutrizione sportiva, nutrizione per anziani e latte artificiale per neonati, rappresentano un segmento ad alto margine in cui le proteine del siero del latte e della caseina mantengono vantaggi funzionali, sebbene le alternative vegetali stiano guadagnando quote di mercato tra i consumatori vegani e intolleranti al lattosio. I prodotti per la nutrizione sportiva e per le prestazioni privilegiano l'isolato di proteine del siero del latte per la sua rapida digestione e l'elevato contenuto di leucina, tuttavia le miscele di proteine di piselli e riso stanno conquistando il 25-30% del segmento offrendo profili aminoacidici comparabili a prezzi inferiori. I prodotti per la nutrizione per anziani e la nutrizione medica richiedono proteine ad alta digeribilità e bassa allergenicità, il che stimola la domanda di proteine idrolizzate del siero del latte e del riso che soddisfino gli standard nutrizionali clinici. Gli alimenti per l'infanzia e le formule per lattanti rappresentano un sottosegmento rigidamente regolamentato in cui le proteine del latte dominano grazie ai profili di sicurezza consolidati, sebbene l'approvazione da parte della CFIA di nuove proteine vegetali per uso infantile potrebbe aprire opportunità per formulazioni ipoallergeniche entro il 2027. Le applicazioni per la cura della persona e la cosmetica utilizzano collagene, gelatina e proteine idrolizzate per il condizionamento di capelli e pelle, un segmento di nicchia con un potenziale di crescita limitato ma una domanda stabile da parte dei marchi di bellezza premium. I mangimi per animali, l'utente finale in più rapida crescita, beneficiano dell'approvazione da parte della CFIA del 2024 delle proteine di insetti per le razioni di pollame e suini, espandendo il mercato indirizzabile oltre l'acquacoltura; Enterra Corporation sta aumentando la produzione per soddisfare la domanda degli integratori che cercano di ridurre la dipendenza dalle importazioni di farina di soia.
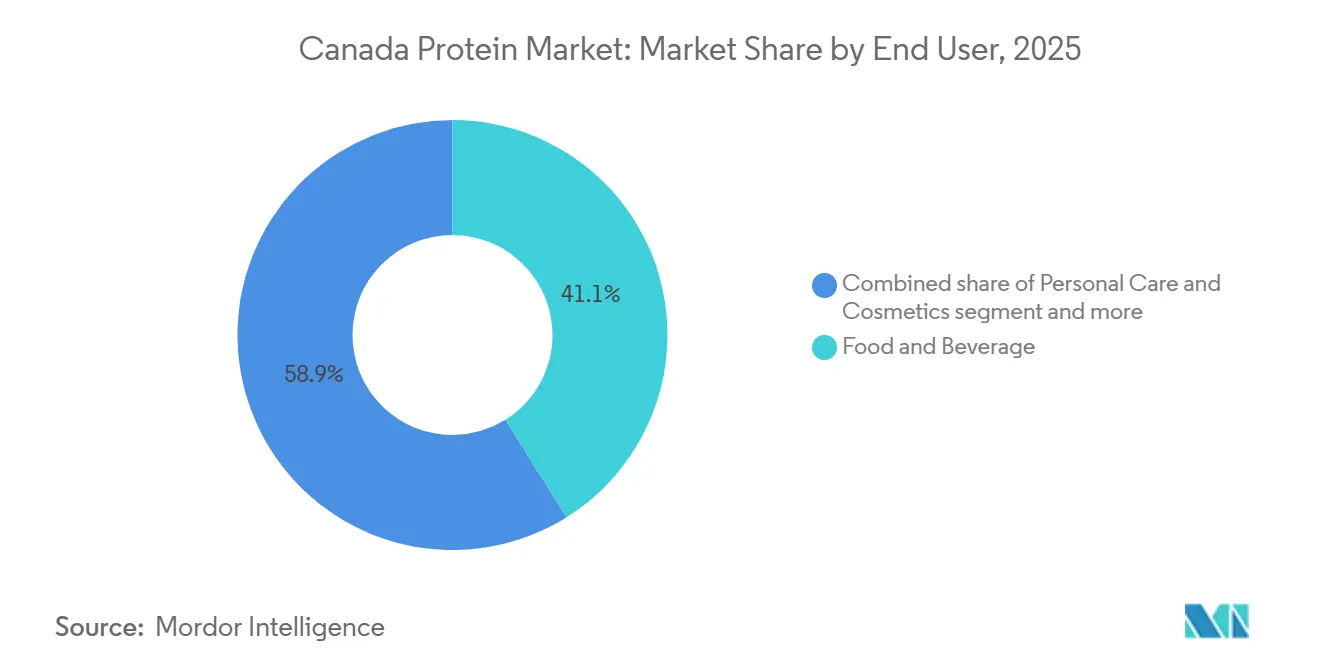
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il mercato canadese delle proteine è geograficamente concentrato nelle province delle Praterie, Manitoba, Saskatchewan e Alberta, che ospitano collettivamente capacità di lavorazione grazie alla vicinanza alle coltivazioni di legumi e all'accesso a energia a basso costo. Tuttavia, Ontario e Quebec rimangono centri di domanda critici, dove si verifica il 60% del consumo finale. La rete elettrica del Manitoba, composta al 97% da fonti rinnovabili, ha attratto 1.4 miliardi di dollari canadesi (1.05 miliardi di dollari) in investimenti nella lavorazione delle proteine dal 2020, tra cui il complesso proteico di piselli di Roquette a Portage la Prairie e lo stabilimento di colza e piselli di Merit Functional Foods a Winnipeg, entrambi con credenziali a basse emissioni di carbonio per gli acquirenti europei e nordamericani che devono rispettare gli obiettivi di emissione di Scope 3. Il Saskatchewan è leader nella produzione di legumi, fornendo il 50% del raccolto canadese di piselli e lenticchie, e ospita l'impianto Yorkton da 500 milioni di dollari canadesi (375 milioni di dollari USA) della Louis Dreyfus Company, che ha avviato la produzione commerciale nel 2025 e si rivolge ai mercati di esportazione asiatici, dove i legumi canadesi sono premiati per la conformità non OGM e per i residui di pesticidi. Il settore proteico dell'Alberta è più piccolo ma in via di diversificazione, con l'impianto per la produzione di proteine di piselli proposto da Phytokana a Strathmore, del valore di 225 milioni di dollari canadesi (169 milioni di dollari USA), che ha ricevuto un finanziamento di 10 milioni di dollari canadesi da Emissions Reduction Alberta, a dimostrazione del sostegno provinciale all'agricoltura a valore aggiunto. La Columbia Britannica e l'Ontario sono importatori netti di ingredienti proteici, con una domanda trainata dai produttori di alimenti e bevande di Metro Vancouver e della Greater Toronto Area; queste province ospitano anche istituti di ricerca come l'Università della Columbia Britannica e l'Università di Guelph, che stanno sviluppando tecnologie di estrazione e funzionalizzazione delle proteine attraverso partnership con Protein Industries Canada.
Le dinamiche delle esportazioni stanno rimodellando le traiettorie di crescita regionali: gli isolati proteici di pisello canadesi stanno soppiantando i fornitori europei e cinesi nei mercati statunitensi della nutrizione sportiva e della carne a base vegetale, dove gli acquirenti danno priorità alla tracciabilità e all'approvvigionamento non OGM. Il porto di Vancouver gestisce il 70% delle esportazioni canadesi di ingredienti proteici, con spedizioni alla rinfusa verso Giappone, Corea del Sud e Taiwan, mentre Thunder Bay funge da porta d'accesso per i carichi diretti in Europa attraverso le rotte dei Grandi Laghi e della Via navigabile del San Lorenzo [3] Fonte: Porto di Vancouver, "Cargo Statistics", portvancouver.com . I vincoli di capacità ferroviaria durante le stagioni del raccolto ritardano periodicamente le spedizioni di proteine, costringendo i trasformatori a costruire scorte più grandi e aumentando i requisiti di capitale circolante; CN Rail e CP Kansas City stanno investendo 500 milioni di dollari canadesi all'anno in miglioramenti del corridoio delle praterie, sebbene persistano colli di bottiglia in snodi chiave vicino a Winnipeg e Saskatoon. Il settore delle proteine del latte del Quebec, trainato da Agropur e Saputo, si sta orientando verso isolati e idrolizzati di siero di latte ad alto valore aggiunto per il latte artificiale e la nutrizione clinica, mercati in cui le barriere normative all'ingresso e le specifiche tecniche limitano la concorrenza delle proteine vegetali. Il Canada atlantico rimane un attore minore nella produzione di proteine, sebbene le attività di acquacoltura di Cooke Inc. nel New Brunswick stiano alimentando la domanda di proteine di insetti e legumi come sostituti della farina di pesce, creando opportunità locali per i fornitori di ingredienti per mangimi. Il programma AgriInnovate del governo federale per il 2024 ha stanziato 75 milioni di dollari canadesi per sostenere l'espansione della trasformazione delle proteine nelle regioni meno servite, con particolare attenzione all'Ontario e al Quebec, al fine di ridurre la dipendenza dalle catene di approvvigionamento delle praterie e migliorare la sicurezza alimentare, secondo quanto affermato da Agriculture and Agri-Food Canada.
Le divergenze politiche provinciali stanno creando asimmetrie competitive: il Manitoba offre crediti d'imposta in conto capitale per gli investimenti nella lavorazione delle proteine, il Saskatchewan concede esenzioni dal pagamento delle royalty sui contratti di locazione dei terreni della Corona per i coltivatori di legumi, e il fondo per l'innovazione tecnologica e la riduzione delle emissioni dell'Alberta cofinanzia attrezzature di lavorazione a basse emissioni di carbonio. Questi incentivi, combinati con i finanziamenti federali per i super-cluster, stanno concentrando gli investimenti nelle praterie e ampliando il divario con le province centrali e orientali, dove i costi energetici più elevati e la limitata disponibilità di materie prime limitano la competitività. Il settore della trasformazione alimentare dell'Ontario sta facendo pressioni per ottenere un sostegno analogo, sostenendo che la vicinanza al 40% della popolazione canadese giustifica la produzione nazionale di proteine per ridurre le emissioni dei trasporti e migliorare la resilienza della filiera, un dibattito che modellerà la politica agricola federale fino al 2027. La concentrazione geografica della capacità di trasformazione in Manitoba e Saskatchewan crea rischi di singoli punti di guasto: uno sciopero ferroviario prolungato o una grave siccità potrebbero interrompere l'approvvigionamento nazionale, evidenziando l'importanza strategica della capacità distribuita su più province.
Panorama normativo
Gli ingredienti proteici venduti in Canada per l'industria alimentare e delle bevande sono soggetti alla Legge sugli alimenti e i farmaci e ai Regolamenti sugli alimenti e i farmaci, con Health Canada (Direzione Alimentare) che si occupa delle valutazioni di sicurezza pre-commercializzazione e l'Agenzia canadese per l'ispezione degli alimenti (CFIA) che garantisce la conformità in materia di etichettatura e composizione. Le proteine innovative, comprese quelle prodotte tramite fermentazione di precisione, coltivazione di alghe o altri processi innovativi, possono essere soggette alla procedura di autorizzazione pre-commercializzazione per i nuovi alimenti e in genere richiedono una lettera di non obiezione da parte di Health Canada prima della commercializzazione. Le norme di etichettatura della CFIA richiedono inoltre l'identificazione trasparente della fonte negli elenchi degli ingredienti e la dichiarazione delle proteine nella tabella dei valori nutrizionali.
Per le formulazioni che si basano su coadiuvanti funzionali o usi simili ad additivi, la conformità dipende dagli elenchi di additivi alimentari consentiti di Health Canada, dove un additivo non presente nell'elenco o un nuovo utilizzo generalmente richiede una presentazione e una valutazione formali. La commercializzazione di prodotti proteici è soggetta a ulteriori vincoli normativi, poiché le dichiarazioni sul contenuto nutrizionale, come la fonte proteica, sono limitate dai regolamenti su alimenti e farmaci (ad esempio, B.01.305) e dipendono dal rispetto dei requisiti di classificazione proteica. Nelle categorie trattate come alimenti integrati, i produttori devono conformarsi alle categorie di alimenti integrati consentiti e agli elenchi di ingredienti supplementari consentiti, il che può limitare le strategie di fortificazione per bevande e snack ad alto contenuto proteico e orientare le scelte di commercializzazione verso proteine vegetali convenzionali o approcci misti, in attesa che i dossier sulle nuove fonti proteiche siano completati.
Panorama competitivo
Il mercato canadese delle proteine presenta una moderata frammentazione, con i primi cinque operatori, Agropur Dairy Cooperative, Archer Daniels Midland, Saputo, Roquette Frères e Lactalis, che detengono collettivamente la quota di mercato maggioritaria, lasciando ampio spazio agli specialisti regionali e ai disruptor tecnologici per conquistare segmenti di nicchia attraverso piattaforme di estrazione proprietarie e strategie di integrazione verticale. I fornitori multinazionali di ingredienti stanno implementando mega-impianti ad alta intensità di capitale per ottenere vantaggi in termini di costo unitario, mentre innovatori canadesi come Burcon NutraScience e AGT Food & Ingredients stanno concedendo in licenza nuove tecnologie di frazionamento a produttori a contratto, monetizzando di fatto la proprietà intellettuale senza assumersi rischi operativi. Le cooperative lattiero-casearie stanno difendendo i franchise di siero di latte e caseina investendo in capacità di ultrafiltrazione e idrolisi che producono isolati ad alta purezza per i mercati del latte artificiale e della nutrizione clinica, dove le proteine vegetali incontrano barriere normative e funzionali. L'espansione di Agropur a Lethbridge, del valore di 200 milioni di CAD (150 milioni di USD), completata nel 2025, è un esempio di questa strategia difensiva.
Stanno emergendo opportunità di mercato in aree inesplorate nel settore delle proteine microbiche, dove le piattaforme di fermentazione di precisione possono produrre proteine complete con profili amminoacidici personalizzati, ma requisiti di capitale di 100-200 milioni di CAD per impianto e tempi di approvazione CFIA pluriennali scoraggiano tutti i concorrenti, tranne quelli con i maggiori capitali. L'intensità competitiva è massima nel settore delle proteine di piselli, dove Roquette, Louis Dreyfus e Merit Functional Foods competono su costi e impatto ambientale, determinando una compressione dei margini che privilegia la scalabilità e l'efficienza operativa rispetto alla differenziazione. L'adozione della tecnologia sta diventando un fattore decisivo: l'implementazione da parte di Roquette dell'ottimizzazione dei processi basata sull'intelligenza artificiale presso il suo stabilimento di Portage la Prairie ha ridotto il consumo energetico per chilogrammo di proteine del 12% nel 2024, un guadagno che si traduce in 3 milioni di CAD di risparmi annuali e rafforza la sua posizione rispetto ai fornitori asiatici a basso costo.
Tra i disruptor emergenti c'è Enterra Corporation, che detiene brevetti su sistemi di allevamento di larve di mosca soldato nera che convertono gli scarti alimentari in proteine, creando una narrativa di economia circolare che trova riscontro negli acquirenti attenti alla sostenibilità; l'espansione della capacità produttiva dell'azienda a 10,000 tonnellate annue entro il 2025 la posiziona come un'alternativa credibile alla farina di soia nell'acquacoltura e nei mangimi per pollame. Concorrenti più piccoli come Avena Foods e Nutri-Pea si stanno rivolgendo ai segmenti biologico e non OGM, dove i premi di certificazione compensano i maggiori costi di produzione e la scala limitata, sebbene i vincoli dimensionali del mercato limitino il potenziale di fatturato al di sotto dei 50 milioni di dollari canadesi all'anno. La conformità normativa è un fattore competitivo fondamentale: le aziende che affrontano in modo efficiente il processo di approvazione dei nuovi alimenti della CFIA ottengono vantaggi da first mover di 18-24 mesi, una dinamica che favorisce gli operatori ben capitalizzati con team interni di affari regolatori rispetto alle startup sottofinanziate che dipendono dai consulenti.
Leader del settore delle proteine in Canada
Cooperativa casearia Agropur
Archer Daniels Midland Company
Saputo Inc.
Roquette Frères
Gruppo Lactalis
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Saputo ha delineato una strategia incentrata sugli ingredienti, che pone l'accento sull'ottimizzazione dei flussi di siero di latte ad alto valore aggiunto e su acquisizioni mirate. Questo approccio segnala la continua priorità data alle categorie di prodotti lattiero-caseari ricchi di proteine e supporta ulteriori miglioramenti in termini di capacità produttiva e mix di prodotti nella sua rete di fornitori legata al Canada.
- Maggio 2026: Archer Daniels Midland ha introdotto in Nord America una serie di nuove soluzioni a base di ingredienti proteici, tra cui isolati proteici di soia e prodotti a base di piselli. L'ampliamento della gamma aumenta le opzioni per i formulisti canadesi alla ricerca di soluzioni funzionali per bevande, prodotti da forno e alternative alla carne, intensificando al contempo la pressione competitiva sui fornitori di proteine vegetali già presenti sul mercato.
- Aprile 2026: Agropur ha annunciato progetti di investimento presso i suoi stabilimenti di Beauceville, in Quebec, e Bedford, in Nuova Scozia, per espandere la produzione di proteine del latte a valore aggiunto. La presenza su più province rafforza la disponibilità sul mercato interno di ingredienti proteici del latte ad alto margine e garantisce la sicurezza dell'approvvigionamento per i produttori canadesi di alimenti nutrizionali e fortificati.
Ambito del rapporto sul mercato delle proteine in Canada
Le proteine sono macronutrienti essenziali che svolgono un ruolo cruciale nell'organismo, tra cui la costruzione e la riparazione dei tessuti, la produzione di ormoni ed enzimi e il supporto del sistema immunitario. Il mercato canadese delle proteine è segmentato in base alla fonte e al consumatore finale. In base alla fonte, il mercato è segmentato in animale, microbico e vegetale. In base alle fonti animali, il mercato è ulteriormente segmentato in caseina e caseinati, collagene, proteine dell'uovo, gelatina, proteine di insetti, proteine del latte, proteine del siero del latte e altre proteine animali. In base alle fonti microbiche, il mercato è ulteriormente segmentato in proteine di alghe e micoproteine. In base alle fonti vegetali, il mercato è ulteriormente segmentato in proteine di canapa, proteine d'avena, proteine di piselli, proteine di patate, proteine di riso, proteine di soia, proteine del grano e altre proteine vegetali. In base al consumatore finale, il mercato è segmentato in mangimi per animali, cura della persona e cosmetici, alimenti e bevande e integratori. Il segmento alimentare e delle bevande per il consumatore finale è ulteriormente suddiviso in prodotti da forno, bevande, cereali per la colazione, condimenti/salse, dolciumi, latticini e prodotti alternativi ai latticini, carne/pollame/frutti di mare e prodotti alternativi alla carne, prodotti alimentari pronti all'uso/pronti al consumo (RTE/RTC) e snack. Il segmento degli integratori per il consumatore finale è ulteriormente suddiviso in alimenti per l'infanzia e formule per lattanti, nutrizione per anziani e nutrizione medica e nutrizione per lo sport/performance. Per ciascun segmento, il rapporto fornisce le dimensioni del mercato in valore (USD) e volume (tonnellate).
Per fonte
| Animale | Caseina e caseinati |
| Collagene | |
| Egg Protein | |
| Gelatina | |
| Proteine degli insetti | |
| proteine del latte | |
| Proteine del siero di latte | |
| Altre proteine animali | |
| microbica | Proteine delle alghe |
| mycoprotein | |
| Impianto | Proteine della canapa |
| Proteina di piselli | |
| Riso Proteine | |
| Proteine di soia | |
| Proteine Di Grano | |
| Altre proteine vegetali |
Per utente finale
| Cibo e bevande | Prodotti da forno |
| Bevande | |
| Cereali da colazione | |
| Condimenti / Salse | |
| Confetteria | |
| Latticini e prodotti lattiero-caseari alternativi | |
| Carne/pollame/frutti di mare e prodotti alternativi alla carne | |
| Prodotti alimentari RTE/RTC | |
| Spuntini/Snacks | |
| Altre applicazioni per alimenti e bevande | |
| Cura personale e cosmetici | |
| Nutrizione Animale | |
| Supplementi | Alimenti per bambini e formula per lattanti |
| Nutrizione dell'anziano e nutrizione medica | |
| Nutrizione sportiva/performativa |
| Per fonte | Animale | Caseina e caseinati |
| Collagene | ||
| Egg Protein | ||
| Gelatina | ||
| Proteine degli insetti | ||
| proteine del latte | ||
| Proteine del siero di latte | ||
| Altre proteine animali | ||
| microbica | Proteine delle alghe | |
| mycoprotein | ||
| Impianto | Proteine della canapa | |
| Proteina di piselli | ||
| Riso Proteine | ||
| Proteine di soia | ||
| Proteine Di Grano | ||
| Altre proteine vegetali | ||
| Per utente finale | Cibo e bevande | Prodotti da forno |
| Bevande | ||
| Cereali da colazione | ||
| Condimenti / Salse | ||
| Confetteria | ||
| Latticini e prodotti lattiero-caseari alternativi | ||
| Carne/pollame/frutti di mare e prodotti alternativi alla carne | ||
| Prodotti alimentari RTE/RTC | ||
| Spuntini/Snacks | ||
| Altre applicazioni per alimenti e bevande | ||
| Cura personale e cosmetici | ||
| Nutrizione Animale | ||
| Supplementi | Alimenti per bambini e formula per lattanti | |
| Nutrizione dell'anziano e nutrizione medica | ||
| Nutrizione sportiva/performativa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato proteico canadese?
Il suo valore è di 0.77 miliardi di dollari nel 2026 e si prevede che raggiungerà i 1.00 miliardi di dollari entro il 2031.
Quale fonte proteica è la principale fonte di produzione canadese?
Nel 2025 le proteine vegetali, principalmente piselli e colza, rappresentavano il 59.48%.
Qual è il segmento di fonti proteiche in più rapida crescita?
Si prevede che le proteine microbiche, tra cui alghe e micoproteine, cresceranno a un CAGR del 6.99% entro il 2031.
Perché le province della prateria sono fondamentali per l'elaborazione?
La vicinanza a superfici coltivate a impulso, all'energia idroelettrica a basse emissioni di carbonio e ai collegamenti ferroviari creano vantaggi in termini di costi e sostenibilità.
Quale segmento di utenti finali crescerà più rapidamente?
Il settore dei mangimi per animali, trainato dall'acquacoltura e dal pollame, è destinato a crescere a un CAGR del 5.75% nel periodo 2026-2031.
Cosa ostacola la commercializzazione di nuove proteine?
I lunghi tempi di approvazione dell'ACIA e i requisiti di etichettatura rallentano la velocità di commercializzazione delle proteine microbiche e di insetti.


