

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 7.56 miliardo di dollari |
| Dimensione del mercato (2031) | 11.7 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.12% CAGR |
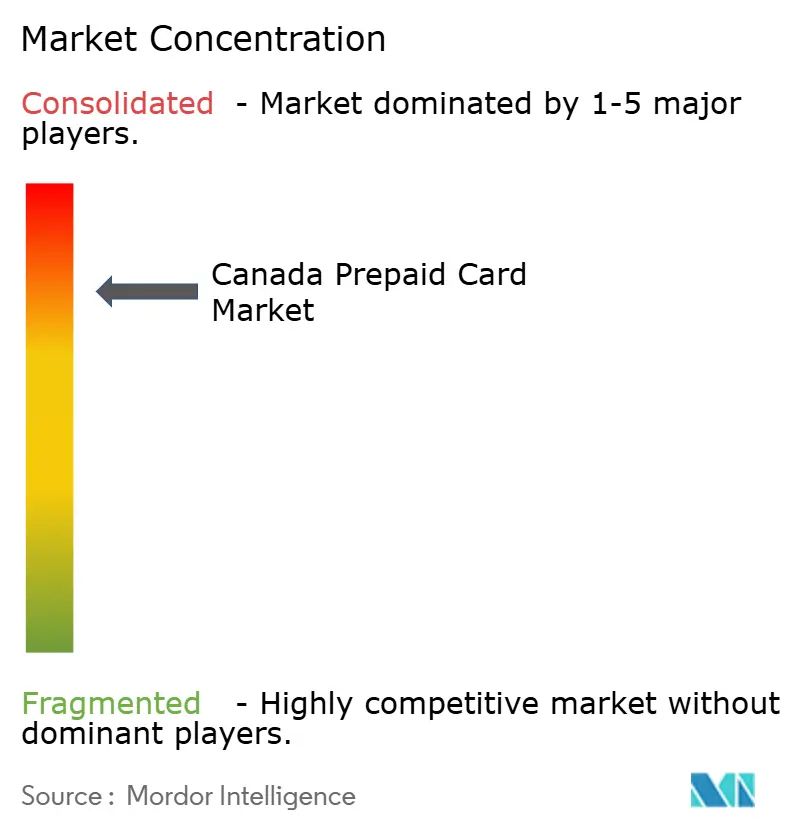
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato canadese delle carte prepagate di Mordor Intelligence
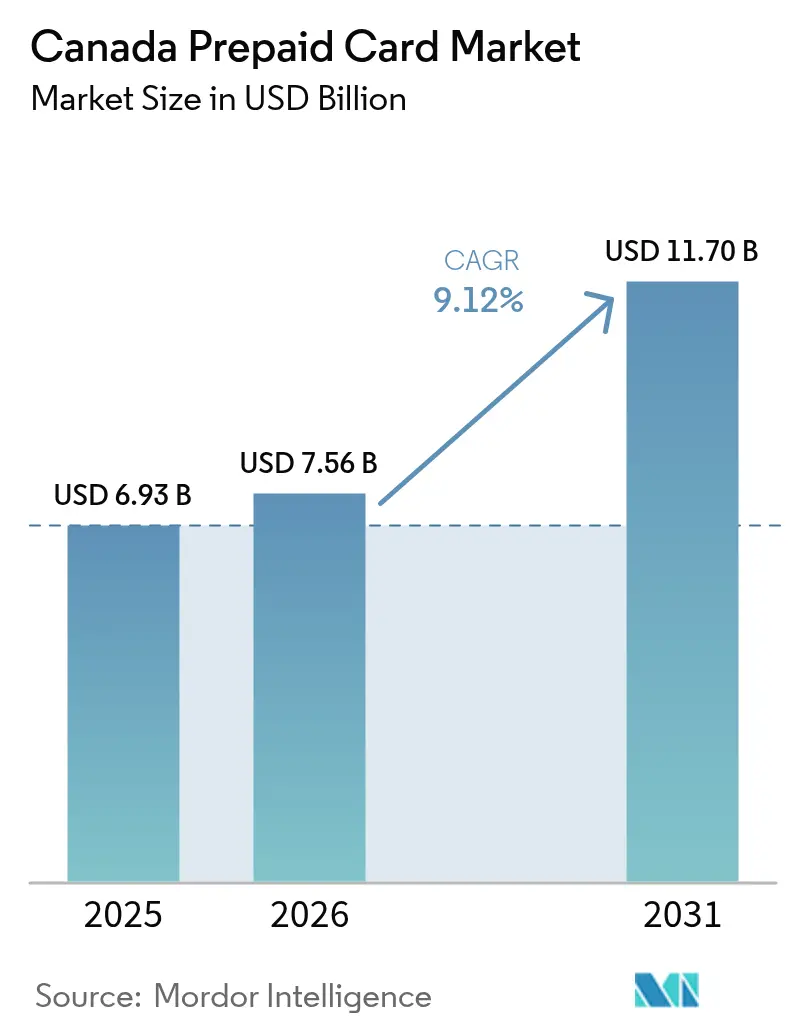
Si stima che il mercato canadese delle carte prepagate raggiungerà i 7.56 miliardi di dollari nel 2026, in crescita rispetto ai 6.93 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 11.7 miliardi di dollari, con un CAGR del 9.12% nel periodo 2026-2031. L'espansione misurata evidenzia un ambiente di pagamento in cui i prodotti prepagati integrano, anziché sostituire, i canali bancari tradizionali. La crescente penetrazione degli smartphone, la migrazione costante verso comportamenti contactless e la digitalizzazione mirata dei sussidi governativi sostengono collettivamente la domanda. Anche le aziende alla ricerca di strumenti di pagamento agili, le piattaforme di gig economy che offrono accesso immediato ai salari e i nuovi arrivati senza rapporti bancari consolidati stimolano le transazioni. Allo stesso tempo, la tokenizzazione di rete e il provisioning di portafogli mobili ne ampliano l'accettazione, posizionando gli strumenti prepagati come sostituti sicuri del denaro digitale.
Punti chiave del rapporto
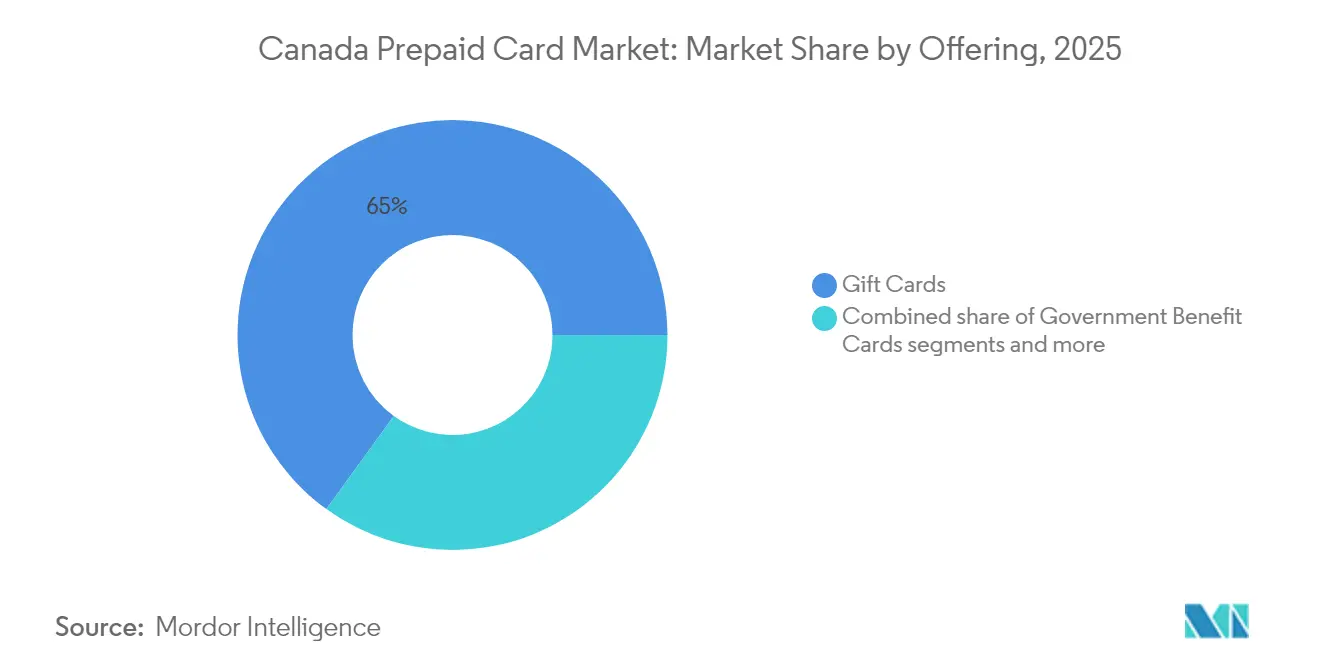
- Grazie all'offerta di carte regalo, nel 2025 hanno conquistato il 65.02% della quota di mercato delle carte prepagate in Canada; si prevede che le carte previdenziali governative cresceranno a un CAGR del 12.43% entro il 2031.
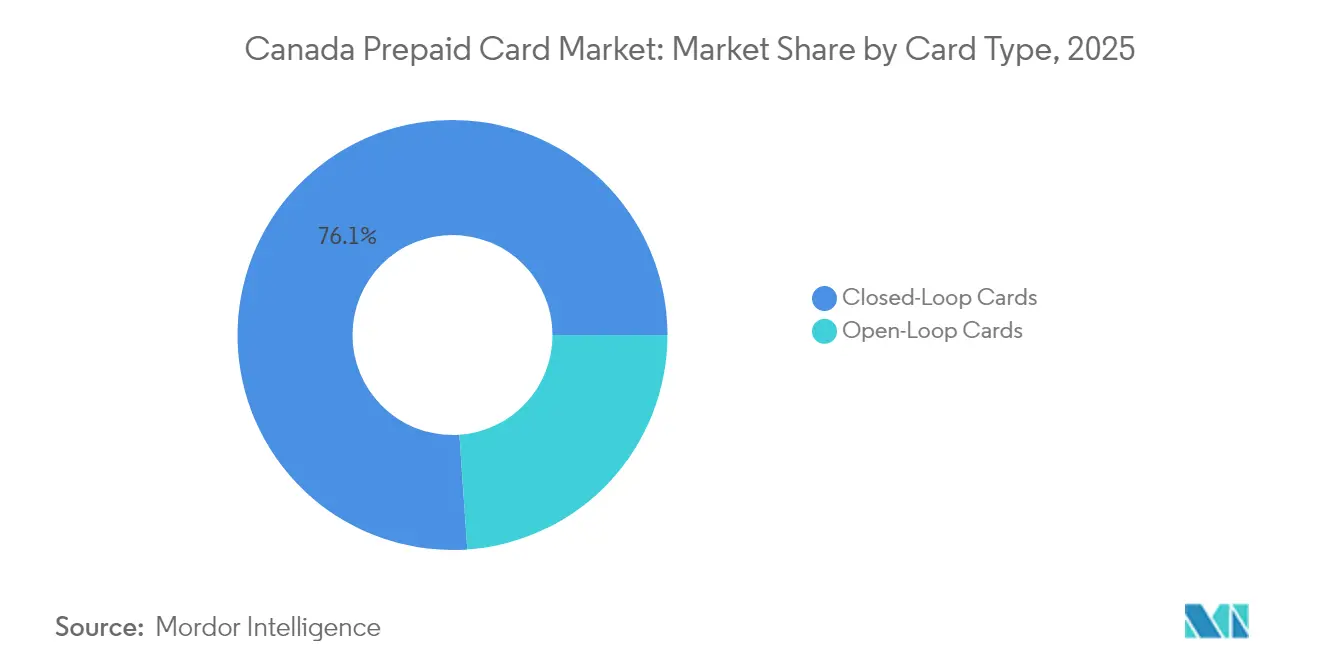
- Per tipologia di carta, nel 2025 le carte a circuito chiuso detenevano una quota del 76.10% del mercato canadese delle carte prepagate, mentre le carte a circuito aperto registrano il CAGR previsto più elevato, pari all'11.05% fino al 2031.
- Per utente finale, nel 2025 le applicazioni al dettaglio rappresentavano il 51.10% del mercato canadese delle carte prepagate, mentre i programmi aziendali stanno registrando un CAGR del 10.05% entro il 2031.
- In termini geografici, l'Ontario è stato il primo Paese a detenere una quota del 44.52% del mercato canadese delle carte prepagate nel 2025; si prevede che il Canada atlantico crescerà a un CAGR del 9.18% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle carte prepagate in Canada
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cultura digitale prima di tutto, senza contanti | + 1.2% | Nazionale, più forte nei centri urbani | Medio termine (2-4 anni) |
| E-commerce e contactless post-COVID-19 | + 0.9% | Nazionale, alto in Quebec e Ontario | A breve termine (≤ 2 anni) |
| Digitalizzazione dei benefici governativi | + 0.8% | Nazionale, primi guadagni in Alberta e Atlantico | A lungo termine (≥ 4 anni) |
| Fintech gig-payroll e carte GPR neo-bancarie | + 0.7% | Centri urbani, espansione suburbana | Medio termine (2-4 anni) |
| Tokenizzazione e provisioning di portafogli mobili | + 0.5% | Nazionale, più veloce nelle metropoli | A breve termine (≤ 2 anni) |
| Distribuzione rurale di Canada Post | + 0.3% | Rurale e indigeno, Territori del Nord | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passare a una cultura dei pagamenti digitali e senza contanti
L'utilizzo delle carte domina ormai la spesa quotidiana, con un tasso di adozione degli smartphone pari al 90% e oltre il 44% dei consumatori che inserisce attivamente le credenziali prepagate nei portafogli Apple Pay o Google Pay. Questa nuova tendenza all'evitamento del contante mantiene il mercato canadese delle carte prepagate saldamente integrato nelle routine omnicanale, dai pagamenti contactless NFC nei negozi ai trasferimenti peer-to-peer abilitati tramite QR. [1] Payments Canada, “Corporate Reports 2025,” payments.ca. . Le generazioni più giovani, spesso avverse al credito ma abili nell'uso del digitale, sono attratte dai conti prepagati che offrono notifiche in tempo reale e limiti di spesa rigidi, consentendo una gestione disciplinata del budget senza le complicazioni dei tradizionali prodotti di conto corrente. Gli istituti finanziari integrano gli emittenti di carte prepagate di marca nelle loro piattaforme mobili più ampie, considerando le carte come punti di accesso convenienti che approfondiscono i cicli di coinvolgimento basati sui dati e le opportunità di cross-selling. La tokenizzazione aumenta la sicurezza, consentendo agli emittenti di limitare l'esposizione anche quando le credenziali si trovano contemporaneamente in più portafogli, ampliando così l'accettazione da parte degli esercenti e rafforzando la fiducia.
Accelerazione dell'e-commerce e dell'adozione contactless dopo il COVID-19
Le restrizioni dovute alla pandemia hanno portato a un reset comportamentale permanente; le interazioni "tap-to-pay" superano regolarmente l'80% del volume di carte presenti nelle principali aree metropolitane e l'e-commerce rimane almeno del 25% superiore ai valori di riferimento del 2019. Il mercato canadese delle carte prepagate è in crescita perché la funzionalità contactless è ora disponibile di serie sulle carte prepagate, colmando un precedente divario di parità con il debito. Presso i commercianti fisici, le carte prepagate effettuano transazioni agli stessi livelli di interscambio del debito, eliminando l'esitazione al punto vendita, un tempo associata allo stigma delle "solo carte regalo". Online, gli utenti caricano senza problemi conti prepagati virtuali nei portafogli dei commercianti, aggirando il tradizionale inserimento di dati a 16 cifre. I rivenditori adottano soluzioni regalo open-loop per attrarre turisti internazionali che preferiscono le carte prepagate per la pianificazione del budget per i viaggi all'estero. La convergenza tra "tap-to-pay" in negozio e "click-to-pay" online elimina gli attriti, ampliando la rilevanza delle carte prepagate in ogni scenario di acquisto.
Digitalizzazione dei benefici governativi e modernizzazione dell'erogazione
I ministeri federali e provinciali hanno dato priorità all'erogazione elettronica dei benefit, tracciabile ed economicamente vantaggiosa. Quando l'Agenzia delle Entrate del Canada ha aggiornato i servizi MyAccount, ha integrato sistemi di erogazione diretta su carta che caricano istantaneamente i rimborsi sulle carte Visa prepagate emesse dal governo. Il Ministero del Lavoro dell'Alberta replica il modello, distribuendo sconti energetici su prodotti prepagati a marchio provinciale. I risparmi amministrativi raggiungono percentuali a due cifre grazie alla riduzione della stampa e della riconciliazione degli assegni cartacei, mentre i beneficiari ricevono i fondi con qualche giorno di anticipo, ancorando il mercato canadese delle carte prepagate all'infrastruttura delle politiche sociali. I mandati a lungo termine previsti dal Retail Payment Activities Act formalizzano le regole di registrazione, coinvolgendo i partner fintech in gare d'appalto pluriennali per l'erogazione dei benefit che garantiscono volumi di transazione per ben il prossimo decennio.
Programmi di carte GPR Neo-Bank e Gig-Payroll basati sulla tecnologia finanziaria
Le economie di piattaforma si basano sulla liquidità in tempo reale. Gli autisti di Uber e Lyft possono accedere ai guadagni giornalieri tramite le credenziali di debito Mastercard emesse da Payfare, alimentando un'attività di ricarica ricorrente che fa progredire il mercato canadese delle carte prepagate. KOHO Financial ha ampliato la sua portata collegando le filiali postali al suo conto MyMoney, offrendo ai canadesi che dipendono dal contante un percorso di ricarica fisica oltre alla ricarica in-app. Round di finanziamento che superano i 140 milioni di dollari confermano l'interesse degli investitori per le neo-banche ancorate al prepagato che raggruppano caveau di risparmio, micro-acquisti azionari e strumenti di creazione di credito in un'unica interfaccia mobile. La risposta della concorrenza vede le banche tradizionali offrire servizi di buste paga prepagate in white-label per mantenere i rapporti con i fornitori, mentre i fornitori di software aziendale integrano soluzioni prepagate per il controllo delle spese. Un ciclo di feedback iterativo tra app per i gig e processori fintech genera continuamente micro-funzionalità, pagamenti istantanei di mance, rimborsi chilometrici e premi che mantengono le soluzioni prepagate fidelizzate.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Commissioni di interscambio e di programma elevate | -0.8% | Nazionale, acuto per i piccoli emittenti | Medio termine (2-4 anni) |
| Frode con carta non presente e costi AML | -0.6% | Nazionale, più alto negli hub dell'e-commerce | A breve termine (≤ 2 anni) |
| Accettazione irregolare di NFC/SMB mobile | -0.4% | Commercianti rurali e di piccole città | Medio termine (2-4 anni) |
| Conformità al limite massimo delle commissioni e alle regole di scadenza | -0.3% | Ambito normativo nazionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevate commissioni di interscambio e di gestione dei programmi che erodono i margini
I programmi prepagati operano con spread più ridotti rispetto al credito. Quando i livelli di interscambio si riducono o le commissioni di valutazione della rete aumentano, gli emittenti più piccoli privi di sussidi incrociati multiprodotto si trovano rapidamente ad affrontare economie unitarie negative. L'ampliamento del Codice di Condotta del 2025 ora sottopone facilitatori e aggregatori a obblighi di informativa, innescando migliaia di dollari di spese di audit incrementali per programma. Il consolidamento accelera man mano che i portafogli a rischio cercano una sponsorizzazione ombrello presso Peoples Trust o equivalenti grandi sponsor BIN che ammortizzano la conformità su larga scala. La compressione delle commissioni spinge simultaneamente gli emittenti a migrare verso strutture esclusivamente virtuali, eliminando i costi di produzione e spedizione della plastica, ma l'adozione rallenta nei segmenti a predominanza di cassa che richiedono la ricarica fisica.
Aumento dei costi per le frodi con carta non presente e per la conformità alle normative AML
Con la crescente diffusione dei pagamenti contactless, i criminali si spostano verso vettori di frode senza presenza fisica della carta, sfruttando i canali di e-commerce dove l'inserimento delle credenziali rimane senza intoppi. Gli emittenti di carte prepagate, che già subiscono commissioni interbancarie, devono acquisire licenze per analisi comportamentali avanzate per rimanere competitivi. FINTRAC ora prevede un monitoraggio in tempo reale delle attività sospette in grado di segnalare schemi di ricarica strutturati che superano le soglie mensili di 10,000 dollari USA [2] : Financial Transactions and Reports Analysis Centre of Canada (FINTRAC), “Guidance on Prepaid Payment Products,” fintrac-canafe.gc.ca. . Le sanzioni per controlli inadeguati sono aumentate a 1.48 milioni di dollari USA (2 milioni di dollari canadesi) per infrazione nel 2025, scoraggiando i nuovi operatori e dissuadendo gli emittenti di nicchia dal perseguire carte di gioco online ad alta velocità. I principali operatori sfruttano la tokenizzazione e il 3-D Secure 2.0 per arginare le frodi, ma gli investimenti di capitale pesano sul conto economico fino al raggiungimento delle soglie di volume.
Analisi del segmento
Offrendo: le carte regalo mantengono la leadership di volume mentre le carte benefit accelerano
Le carte regalo hanno generato il volume di transazioni più elevato nel 2025, assorbendo il 65.02% della spesa, grazie a incentivi aziendali, picchi stagionali di regali e promozioni a marchio dei commercianti che hanno mantenuto stabile l'emissione. Il valore della ricarica è rimasto resiliente, nonostante la più ampia inflazione al dettaglio abbia ridotto i budget discrezionali, confermando il loro ruolo radicato nella cultura dei consumatori. Le carte previdenziali governative, tuttavia, tracciano la traiettoria più dinamica, con un CAGR del 12.43% fino al 2031. Ogni provincia incrementale che trasferisce sussidi energetici o rimborsi fiscali ai canali prepagati incanala milioni di dollari di ricarica ogni anno nel mercato canadese delle carte prepagate. Il rimborso per i lavoratori canadesi, che prevede il pagamento di somme forfettarie di 185 dollari direttamente sui conti Visa prepagati, esemplifica l'aumento dei volumi determinato dalle politiche. Anche i programmi di incentivi aziendali si diversificano, con i datori di lavoro multinazionali che sostituiscono i bonus per le vacanze basati su assegni con codici regalo digitali istantanei per venire incontro alle esigenze dei lavoratori ibridi. Le suite commerciali a circuito chiuso continuano a emettere codici in blocco per l'utilizzo dei programmi fedeltà, anche se la tendenza si sposta gradualmente verso alternative a circuito aperto, poiché i consumatori cercano flessibilità dopo le festività.
All'inizio del 2026, i produttori di carte segnalano un arretrato di ordini per prodotti regalo a doppia rete, in grado di alternare ambienti chiusi e aperti, a dimostrazione della convergenza. Tuttavia, l'economia di rottura controllata dai commercianti mantiene redditizi i modelli regalo a circuito chiuso puro, incoraggiando i rivenditori ad ampliare le esperienze di riscatto omnicanale. Nel frattempo, offerte incentrate sulle popolazioni indigene come OneFeather PAY sfruttano eventi culturali per distribuire onorari tramite carte prepagate, illustrando percorsi di nicchia. Nel complesso, la combinazione di segmenti garantisce sia la stabilità dei volumi che le adiacenze ad alta crescita, rendendo la diversificazione dell'offerta una strategia fondamentale per gli emittenti che mirano al mercato canadese delle carte prepagate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di carta: la sfida dello slancio a circuito aperto contro il dominio a circuito chiuso
Gli strumenti closed-loop hanno rappresentato il 76.10% dei carichi di valore del 2025, sostenuti da ecosistemi di rivenditori consolidati e da una migliore economia promozionale. La loro natura proprietaria consente ai commercianti di finanziare bonus come il "bonus del 10% di ricarica", preservando il potenziale di rialzo in caso di rottura. Tuttavia, dal 2025 in poi, le carte open-loop sembrano destinate a erodere tale quota, crescendo a un CAGR dell'11.05%. La predisposizione ai portafogli mobili è un catalizzatore decisivo: una volta che una carta viene tokenizzata in Apple Pay, i consumatori percepiscono la parità con il debito, spingendo verso un utilizzo più ampio. Le funzionalità transfrontaliere differenziano ulteriormente le credenziali open-loop per i viaggiatori in cerca di neve e gli appassionati di e-commerce transfrontalieri. Anche i commercianti ne traggono vantaggio; i marchi del settore alberghiero emettono carte di rimborso open-loop per i pagamenti dei disagi degli ospiti, semplificando gli scenari multivaluta.
Network Rail collabora con i processori per ridurre il time-to-market offrendo kit di strumenti chiavi in mano per la sponsorizzazione e la conformità BIN, riducendo le barriere per i programmi verticali specifici. L'integrazione di Real-Time Rail nel 2026 promette finanziamenti pressoché istantanei, particolarmente utili per le carte di pagamento dei dipendenti che richiedono una disponibilità del saldo al secondo. Al contrario, i programmi a circuito chiuso si innovano con ricariche in-app ed emissione di codici regalo elettronici in tempo reale per rimanere rilevanti, in particolare negli ecosistemi fedeltà. Gli emittenti che si coprono le scommesse gestiscono un doppio inventario, garantendo la presenza ovunque le preferenze dei consumatori cambino. L'interazione crea un equilibrio competitivo in cui entrambi i tipi di carta coesistono, ma le traiettorie a circuito aperto tirano innegabilmente la gravità del mercato a loro favore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: i portafogli aziendali emergono come motore di crescita ad alta velocità
Il commercio al dettaglio continua a generare la quota maggiore, con il 51.10% dei volumi di carico totali nel 2025, riflettendo il coinvolgimento dei consumatori con carte regalo, abbonamenti per i trasporti pubblici e borse ricaricabili. Tuttavia, l'adozione da parte delle aziende, in crescita a un CAGR del 10.05%, infonde nuovo dinamismo nel mercato canadese delle carte prepagate. I datori di lavoro ora implementano carte di spesa virtuali con regole di spesa parametrizzate che terminano automaticamente dopo il progetto, riducendo drasticamente i cicli di riconciliazione. I pilastri della gig economy distribuiscono i guadagni giornalieri tramite sistemi prepagati, catturando contemporaneamente l'interscambio e rafforzando la fedeltà alla piattaforma. I dipartimenti acquisti emettono carte virtuali monouso per i pagamenti ai fornitori, rafforzando il controllo sulle spese non autorizzate.
Gli utenti finali della pubblica amministrazione crescono gradualmente ma costantemente attraverso la distribuzione dei benefit digitali; ogni nuovo programma digitalizzato diventa un canale di carico stabile con stagionalità prevedibile. La collaborazione intergovernativa con i fornitori fintech promuove piattaforme modulari facilmente clonabili tra le agenzie, riducendo i costi marginali di implementazione e accelerando l'adozione. I team delle risorse umane aziendali sperimentano il prepagato come meccanismo di ricompensa non imponibile, incrementando la quota di portafoglio oltre i tradizionali bonus in denaro. Le analisi del tasso di conversione rivelano che i dipendenti spendono i premi più velocemente quando i fondi raggiungono un saldo prepagato rispetto all'accredito diretto bancario, generando un impatto economico più rapido e rafforzando l'adozione. Nel complesso, la propensione del segmento enterprise per la configurabilità e il finanziamento in tempo reale lo posiziona come il prossimo pilastro multimiliardario del mercato.
Analisi geografica
L'enorme popolazione dell'Ontario e il suo profondo radicamento nei servizi finanziari ne consolidano la quota del 44.52% nel mercato canadese delle carte prepagate nel 2025. Il corridoio fintech di Toronto attrae investimenti di venture capital e partnership globali, come dimostra l'espansione della distribuzione nazionale di KOHO Financial attraverso oltre 6,000 punti vendita di Canada Post. La concentrazione delle sedi centrali delle multinazionali stimola l'emissione di carte di pagamento e incentivi aziendali, mentre l'afflusso di nuovi operatori sostiene l'adozione del GPR da parte dei consumatori. Le autorità di regolamentazione provinciali mantengono linee guida di informativa bilingue e supportano l'innovazione, creando un ambiente favorevole per i progetti pilota. I crescenti programmi di trasporto prepagato suburbano aumentano il volume costante di micropagamenti, collegando le agenzie di trasporto ai corridoi EFT nazionali.
Il Canada Atlantico, con un CAGR del 9.18% fino al 2031, sfrutta strategie di inclusione finanziaria finanziate dal governo e rivolte alle fasce costiere e rurali. Collaborazioni tra poste e cooperative di credito istituiscono chioschi di ricarica in città che in precedenza dipendevano dalle rimesse in contanti. Le carte provinciali per i rimborsi energetici distribuiscono carichi stagionali di alto valore che i beneficiari conservano spesso per gli acquisti quotidiani dopo la cessazione del beneficio, aumentandone la velocità. Le comunità indigene adottano carte con marchi culturali per l'erogazione di sussidi locali, promuovendo la fiducia e la circolazione economica all'interno delle riserve. La ripresa turistica della regione innesca anche l'aggiornamento dei sistemi di accettazione open-loop da parte dei commercianti, con un conseguente maggiore utilizzo delle carte.
Il Quebec si muove in un contesto normativo unico dopo che il disegno di legge 72 ha rafforzato la trasparenza sulle carte prepagate, ma la provincia rimane un polo di innovazione per le carte retail a circuito chiuso, allineate con un branding linguistico distintivo. Piccole agenzie federali testano qui portali prepagati bilingue prima di lanciarli a livello nazionale, gettando le basi per la sperimentazione di mercato. Le province delle praterie e la Columbia Britannica registrano una crescita equilibrata, sostenuta dalle carte di pagamento degli appaltatori del settore delle risorse e dal commercio con il Pacifico, che alimenta la domanda transfrontaliera a circuito aperto. I Territori del Nord fanno molto affidamento sulla distribuzione di Canada Post e sui terminali POS satellitari, rendendo le carte prepagate fondamentali per le comunità con banda larga limitata. Nel complesso, la diversificazione geografica indica che nessuna singola regione monopolizza il vantaggio, garantendo una capacità nazionale costante per il mercato canadese delle carte prepagate.
Panorama normativo
In Canada, le carte prepagate operano nell'ambito di un quadro normativo federale a più livelli che combina la tutela dei consumatori con la supervisione dei pagamenti. Per gli istituti finanziari regolamentati a livello federale, il Regolamento sui prodotti di pagamento prepagati (SOR/2013-209) stabilisce i requisiti fondamentali di informativa (commissioni, termini e condizioni principali, recapiti per le richieste di informazioni) e vieta la scadenza dei fondi caricati sulle carte prepagate, anche se la carta stessa ha una data di scadenza; l'Agenzia canadese per la tutela dei consumatori finanziari (FCAC) sovrintende al rispetto di tali obblighi in materia di tutela dei consumatori.
Con l'entrata in vigore del Retail Payment Activities Act (RPAA) e dei relativi regolamenti, gli obblighi operativi e di salvaguardia si sono ampliati. Il RPAA ha istituito un regime di registrazione e vigilanza per i fornitori di servizi di pagamento sotto la supervisione della Banca del Canada. I requisiti fondamentali per la gestione del rischio operativo, la risposta agli incidenti e la salvaguardia dei fondi degli utenti finali sono entrati in vigore l'8 settembre 2025. Il quadro normativo del RPAA è rimasto attivo fino alla metà del 2026, parallelamente alle modifiche legislative emanate il 26 marzo 2026, che hanno innalzato gli standard di conformità per i gestori di programmi non bancari che detengono fondi o svolgono funzioni di pagamento soggette alla normativa.
Analisi della catena del valore
In Canada, la catena del valore delle carte prepagate si basa su circuiti di carte (Visa e Mastercard), emittenti (banche e società fiduciarie regolamentate), sponsor BIN, processori e gestori di programmi che progettano e distribuiscono prodotti per il settore retail, aziendale e governativo. I programmi di carte regalo e carte prepagate si diffondono in genere attraverso la distribuzione da parte di esercenti e datori di lavoro, canali digitali come l'onboarding tramite app e la tokenizzazione del portafoglio, e punti di accesso fisici per il deposito e il prelievo di contanti, comprese le reti di ricarica postali e al dettaglio. La gestione dei pagamenti, degli storni e del servizio clienti è solitamente affidata ai processori e agli amministratori dei programmi.
I controlli di conformità e di rischio determinano chi può partecipare lungo tutta la catena. Gli obblighi di informativa e di tutela dei diritti dei consumatori, gestiti dalla FCAC, si applicano agli emittenti regolamentati a livello federale, mentre la supervisione della RPAA da parte della Banca del Canada aggiunge requisiti di registrazione, tenuta dei registri, segnalazione degli incidenti e misure di salvaguardia per i fornitori di servizi di pagamento che svolgono funzioni coperte. Questa struttura aumenta la dipendenza dalle partnership, in cui i responsabili dei programmi fintech indirizzano l'emissione e la conformità attraverso sponsor regolamentati. La differenziazione tende a concentrarsi nella distribuzione (e-commerce, copertura di tipo postale), nelle offerte di carte prepagate specifiche per settore e negli strumenti antifrode e antiriciclaggio integrati nelle fasi di onboarding, caricamento e autorizzazione.
Panorama competitivo
Il mercato canadese delle carte prepagate rimane moderatamente concentrato, con le prime cinque entità che detengono una quota sostanziale del valore di ricarica nel 2024. Visa è leader del mercato, rafforzata dalla sua posizione dominante nell'emissione di GPR a circuito aperto e dal solido supporto alla tokenizzazione che riduce le frodi per gli emittenti. Mastercard segue da vicino, sfruttando Mastercard Send per alimentare i pagamenti istantanei della gig economy. People's Trust è il fulcro dell'ecosistema di sponsorizzazione BIN, fornendo infrastrutture di conformità a numerosi marchi fintech. KOHO Financial riflette l'interesse dei consumatori per le neo-banche a commissioni ridotte che integrano risparmi e budget su core prepagati. Le dinamiche di duopolio di rete creano elevati costi di switching per i gestori di programmi, ma i modelli di partnership attenuano le barriere, consentendo ai nuovi specialisti verticali di sfruttare i binari consolidati.
Le alleanze strategiche si moltiplicano: H&R Block emette carte di rimborso fiscale istantaneo tramite Peoples Trust, mentre Payfare integra API Pay-to-Card che erogano stipendi per i lavoratori autonomi in meno di 30 secondi. L'espansione in Canada dell'elaboratore Marqeta offre funzionalità di emissione white-label per le aziende di consegna on-demand, aumentando la competitività per gli elaboratori tradizionali. Le tendenze di consolidamento continuano; le piattaforme di regali a circuito chiuso più piccole stanno vendendo a grandi aggregatori di pagamenti per accedere a strumenti di conformità, mentre le grandi banche acquisiscono silenziosamente fintech di carte di pagamento per ampliare la gamma di prodotti per le PMI.
L'attenzione sull'innovazione si sposta verso sovrapposizioni a valore aggiunto come i controlli di spesa basati sulla posizione in tempo reale e le offerte collegate alle carte. Visa e Mastercard pubblicano toolkit per sviluppatori che consentono alle app di terze parti di orchestrare regole di spesa dinamiche senza compromettere l'ambito PCI. Peoples Trust sperimenta motori antifrode basati sull'intelligenza artificiale che integrano il punteggio di anomalia FICO, segnalando le prime riduzioni dei falsi positivi [4] FICO, “Canada Bankcard Industry Benchmarking Trends Q2 2025,” fico.com. . I partecipanti al mercato prevedono che la connettività ferroviaria in tempo reale nel 2026 intensificherà la concorrenza consentendo il finanziamento diretto sulle carte dai conti bancari, comprimendo le finestre di regolamento ed elevando le aspettative dei clienti. Nel complesso, lo scacchiere strategico rimane fluido, ma i vantaggi di scala degli operatori storici impongono un equilibrio competitivo.
Leader del settore delle carte prepagate in Canada
Visa Inc.
Mastercard Inc.
Società fiduciaria del popolo
KOHO finanziario
Rete Blackhawk
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Blackhawk Network ha lanciato Game On Ontario, una carta regalo multimarca per le scommesse, pensata per finanziare i conti presso diversi operatori di scommesse sportive e casinò online autorizzati in Ontario. Il lancio spinge le carte prepagate ancora più in profondità in un settore regolamentato, dove l'accettazione dei pagamenti e i controlli di conformità sono fondamentali. Inoltre, evidenzia la continua innovazione nei prodotti prepagati specifici per categoria e per caso d'uso, piuttosto che nelle carte regalo generiche.
- Aprile 2026: KOHO Financial ha annunciato KOHO Crypto, basata su Ndax e integrata nell'app KOHO. Pur non trattandosi di un lancio di una carta prepagata a sé stante, amplia l'ecosistema finanziario in-app incentrato sui conti prepagati. Ciò favorisce un maggiore coinvolgimento e una maggiore frequenza di ricarica e spesa, mantenendo funzionalità finanziarie aggiuntive all'interno della stessa interfaccia utente.
- Ottobre 2024: Blackhawk Network ha stretto una partnership con DoorDash per espandere l'offerta di carte regalo per consumatori e aziende negli Stati Uniti e in Canada. L'accordo rafforza la distribuzione omnicanale di carte regalo digitali e fisiche e consolida il posizionamento su grandi piattaforme come leva chiave per la crescita su larga scala. Aumenta inoltre la pressione competitiva sugli altri distributori e gestori di programmi di carte regalo che cercano di accedere alle piattaforme di commercio ad alta frequenza.
Ambito del rapporto sul mercato delle carte prepagate in Canada
Una carta prepagata è un tipo di carta di pagamento che si può usare per acquistare o pagare bollette, come carte di credito o carte di debito. Banche, istituti finanziari e altri emettono queste carte con fondi caricati. Gli utenti possono effettuare una transazione senza dover pagare interessi in futuro.
Il mercato delle carte prepagate del Canada è segmentato in base all'offerta (carte per uso generico, carte regalo, carte di sussidi governativi, carte incentivi/paga e altre offerte), tipo di carta (carte a circuito chiuso e carte a circuito aperto) e utente finale (vendita al dettaglio, aziendale e governo). Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle carte prepagate del Canada in valore (USD) per tutti i segmenti sopra menzionati.
Offrendo
| Schede di uso generale |
| Voucher regalo |
| Carte di benefici governativi |
| Schede incentivi/paga |
| Altre offerte |
Per tipo di carta
| Carte a circuito chiuso |
| Carte a circuito aperto |
Per utente finale
| Settore Retail |
| Aziende |
| Enti Pubblici |
Per geografia
| Canada Atlantico |
| Quebec |
| Ontario |
| Province della prateria |
| British Columbia |
| Territori del Nord |
| Offrendo | Schede di uso generale |
| Voucher regalo | |
| Carte di benefici governativi | |
| Schede incentivi/paga | |
| Altre offerte | |
| Per tipo di carta | Carte a circuito chiuso |
| Carte a circuito aperto | |
| Per utente finale | Settore Retail |
| Aziende | |
| Enti Pubblici | |
| Per geografia | Canada Atlantico |
| Quebec | |
| Ontario | |
| Province della prateria | |
| British Columbia | |
| Territori del Nord |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato canadese delle carte prepagate nel 2026?
Il mercato canadese delle carte prepagate ha raggiunto i 7.56 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 11.7 miliardi di dollari entro il 2031, con un CAGR del 9.12% nel periodo 2026-2031.
Quale tipo di carta sta crescendo più velocemente?
Le carte prepagate open-loop registrano lo slancio più rapido, supportate da proiezioni di CAGR dell'11.05% grazie alla tokenizzazione e alla compatibilità con i portafogli mobili.
Cosa spinge le aziende ad adottare soluzioni prepagate?
Le aziende utilizzano carte prepagate per la gestione degli stipendi dei lavoratori autonomi, delle spese e degli incentivi ai dipendenti, cercando di avere un controllo in tempo reale e una riconciliazione ridotta.
Quale regione mostra il tasso di crescita più elevato?
Il Canada atlantico è in testa con una previsione di CAGR del 9.18%, sostenuta dalla digitalizzazione dei sussidi e dall'espansione della distribuzione postale nelle aree rurali.
Quale modifica normativa ha il maggiore impatto sugli emittenti?
L'ampliamento del Codice di condotta del 2025 estende gli obblighi di trasparenza e conformità ai facilitatori e agli aggregatori di pagamenti che elaborano transazioni prepagate.


