

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 43.55 miliardo di dollari |
| Dimensione del mercato (2031) | 55.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.89% CAGR |
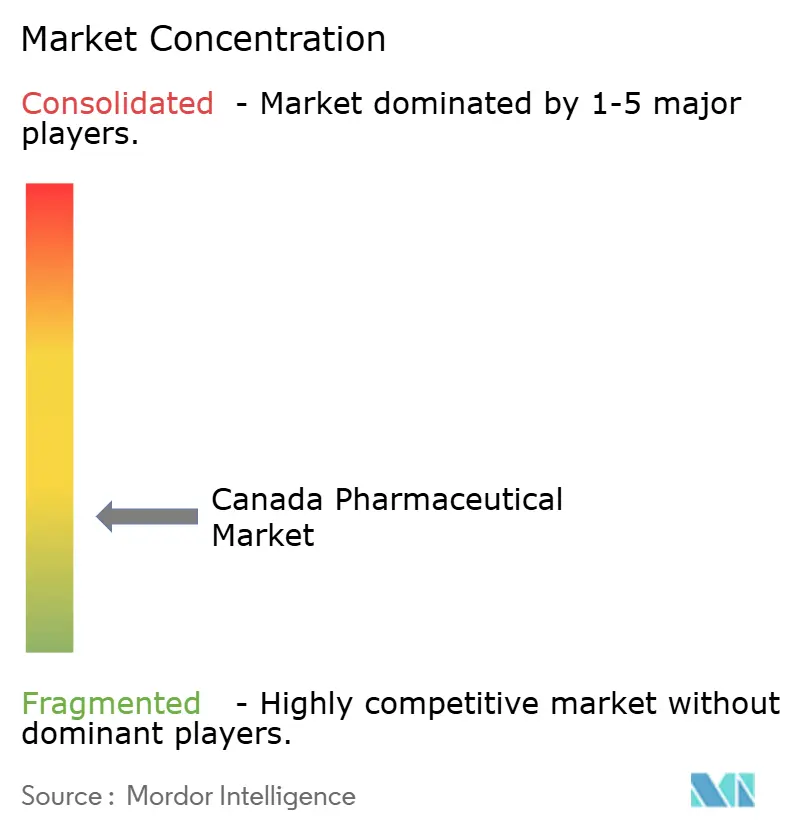
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato farmaceutico canadese di Mordor Intelligence
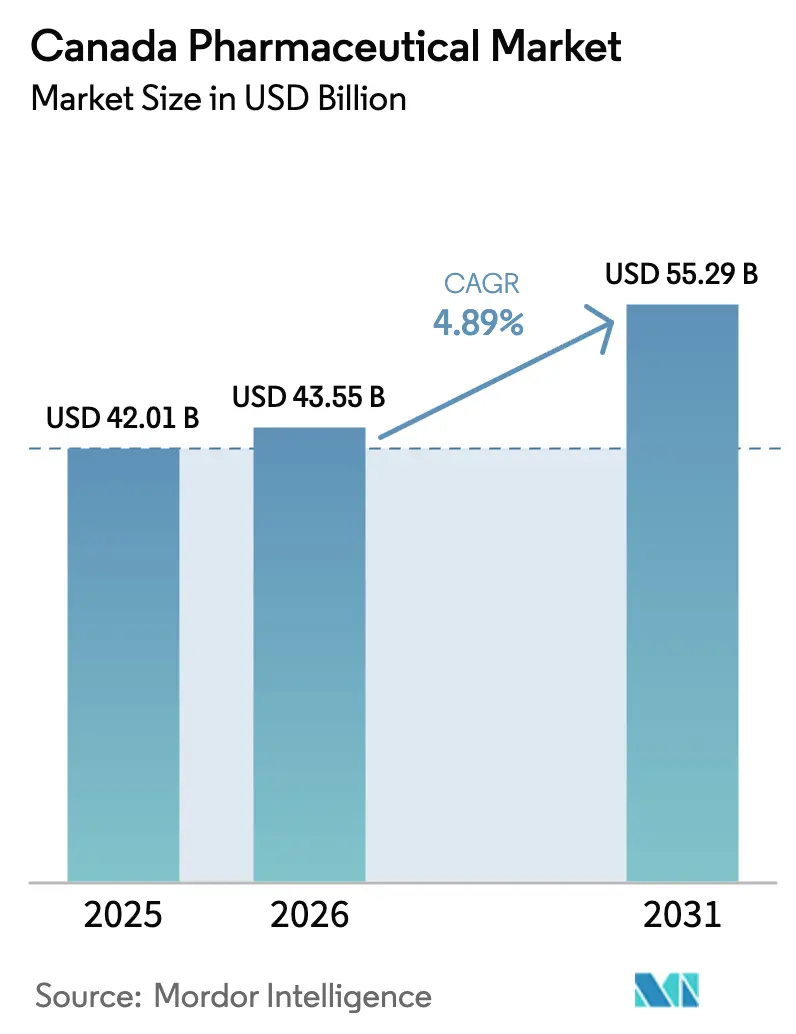
Nel 2025, il mercato farmaceutico canadese ha raggiunto un valore stimato di 42.01 miliardi di dollari e si stima che crescerà dai 43.55 miliardi di dollari del 2026 ai 55.29 miliardi di dollari entro il 2031, con un CAGR del 4.89% nel periodo di previsione (2026-2031).
Il percorso di crescita deriva dall'invecchiamento della popolazione, dall'aumento del carico di malattie croniche e dalla costante adozione di farmaci biologici ad alto costo, anche se le normative provinciali sul contenimento dei costi comprimono i prezzi di listino e i margini. Oncologia, disturbi metabolici e terapie anti-infettive rimangono i principali motori di volume e valore, mentre gli obblighi di passaggio ai biosimilari in British Columbia, Alberta e Ontario continuano a generare risparmi significativi che contribuiscono a finanziare nuovi trattamenti. Le piattaforme di farmacie digitali stanno ampliando l'accesso alle aree rurali, sebbene il rimborso delle spese di dispensazione per corrispondenza sia incoerente. Gli shock della catena di approvvigionamento del 2024 hanno evidenziato la forte dipendenza da principi attivi importati e sottolineato la necessità di una capacità di riempimento e confezionamento nazionale. I produttori ora adattano le strategie di lancio al quadro di controllo dei prezzi più rigoroso del Patented Medicine Prices Review Board, che ha esteso il percorso dall'approvazione al rimborso, ma non ha fermato l'interesse per il mercato farmaceutico canadese. [1] Patented Medicine Prices Review Board, “Annual Report 2024,” Patented Medicine Prices Review Board, publications.gc.ca
Punti chiave del rapporto
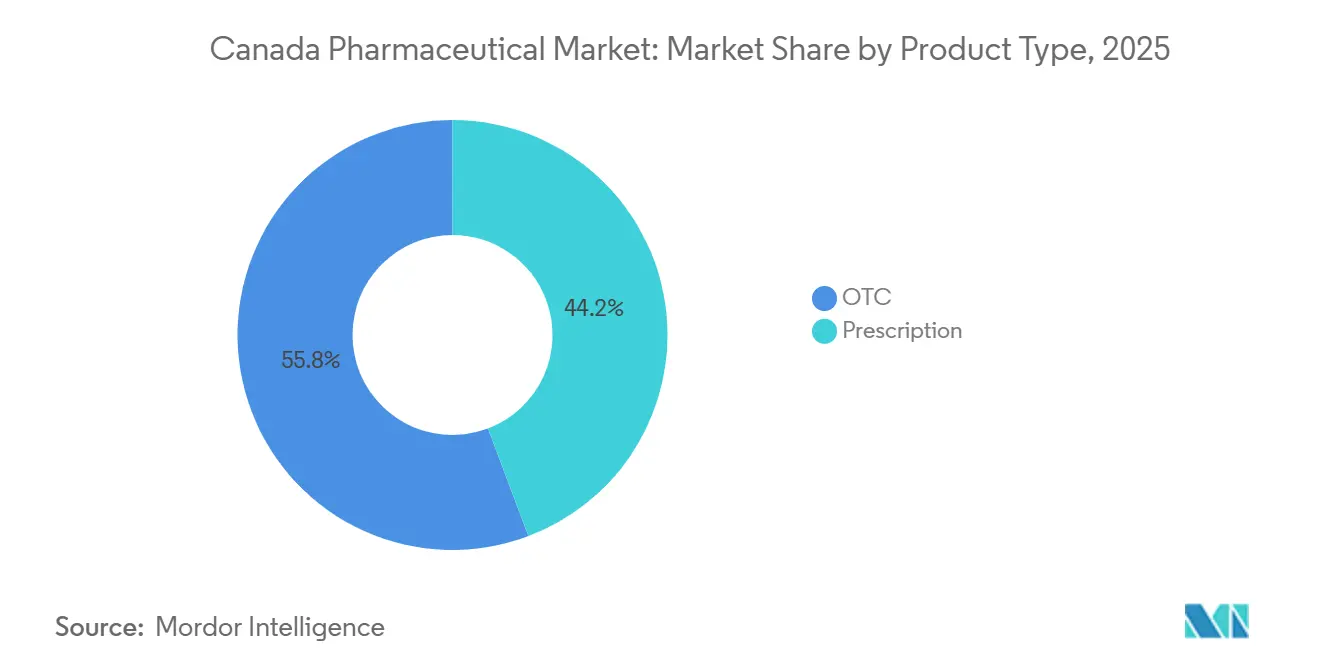
- Per tipologia di prodotto, i farmaci da prescrizione hanno guidato la quota di fatturato del 44.24% nel 2025 e si prevede che cresceranno a un CAGR di solo il 6.82% fino al 2031
- Per classe terapeutica, gli antineoplastici e gli immunomodulatori detenevano il 26.34% della quota di mercato farmaceutica canadese nel 2025; si prevede che gli anti-infettivi registreranno il CAGR più rapido del 7.02% entro il 2031
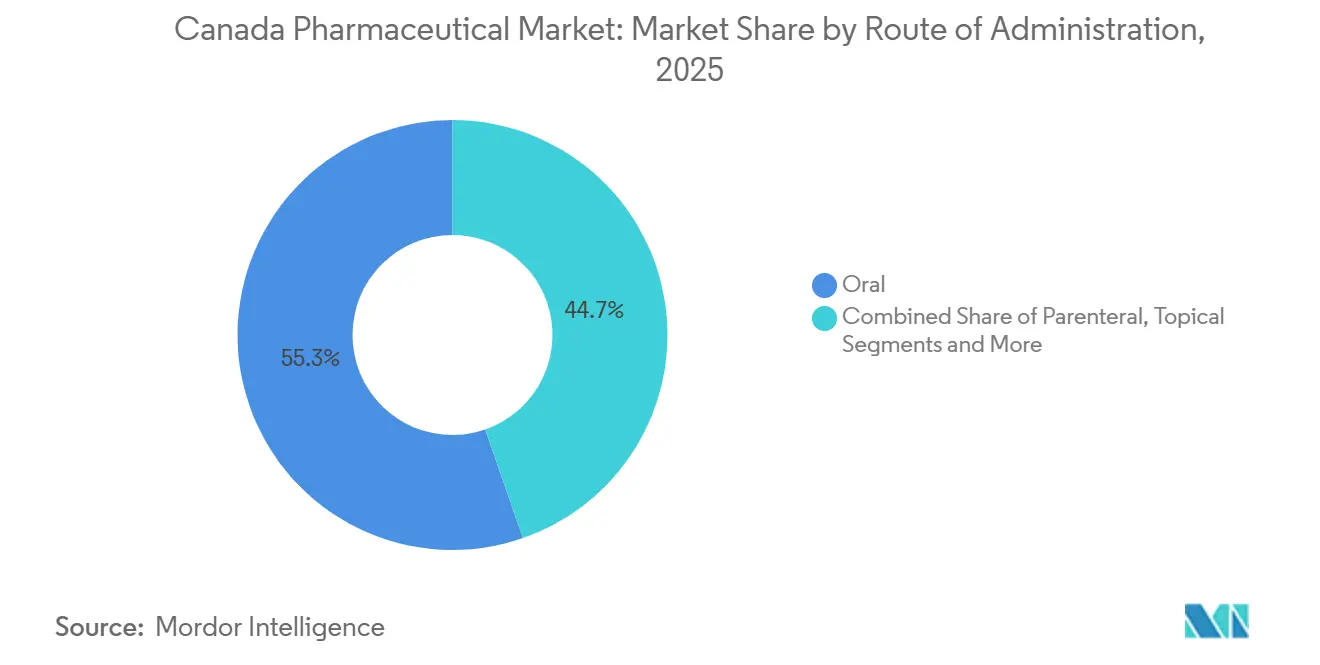
- Per via di somministrazione, le formulazioni orali rappresentavano il 55.32% delle dimensioni del mercato farmaceutico canadese nel 2025 e si prevede che le terapie parenterali cresceranno a un CAGR del 5.44% fino al 2031
- Per canale di distribuzione, le farmacie al dettaglio hanno registrato il 59.77% dei ricavi nel 2025, mentre le farmacie ospedaliere sono destinate a crescere al 6.37% di CAGR sulla domanda di farmaci specialistici
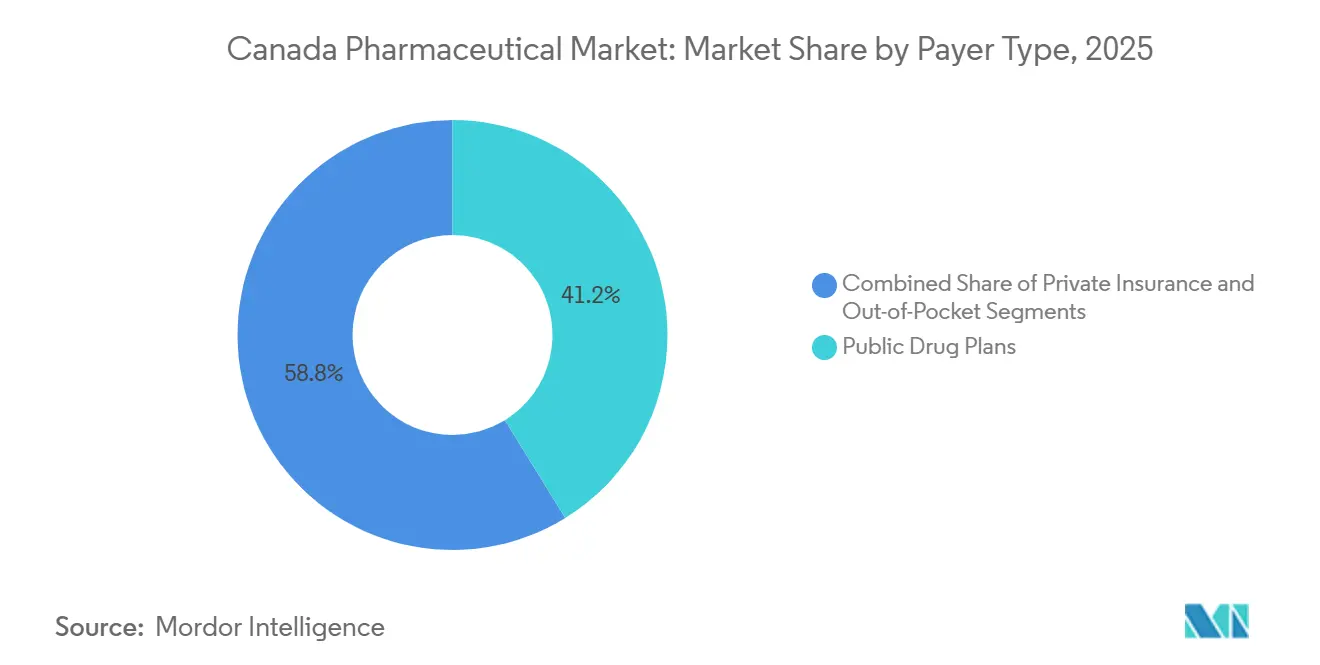
- Per tipo di pagatore, i piani farmaceutici pubblici hanno finanziato il 41.22% della spesa nazionale nel 2025, ma i pagamenti diretti stanno aumentando al 5.33% di CAGR poiché le compagnie assicurative private stanno restringendo i formulari
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato farmaceutico canadese
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza delle malattie croniche e invecchiamento della popolazione | + 0.9% | Nazionale, con concentrazione in Ontario, Quebec, British Columbia | A lungo termine (≥ 4 anni) |
| Aumento dei farmaci biologici specialistici e dei farmaci orfani | + 1.2% | Adozione nazionale e precoce nei centri urbani (Toronto, Montreal, Vancouver) | Medio termine (2-4 anni) |
| Le politiche provinciali di sostituzione dei farmaci biosimilari sbloccano i risparmi | + 0.6% | Columbia Britannica, Alberta, Ontario | A breve termine (≤ 2 anni) |
| Espansione delle sperimentazioni cliniche in fase iniziale in Canada | + 0.5% | Nazionale, con hub a Toronto, Montreal, Calgary | Medio termine (2-4 anni) |
| Le piattaforme di farmacia digitale ampliano l'accesso alle zone rurali | + 0.4% | Territori del Nord, Ontario rurale, Quebec, province atlantiche | Medio termine (2-4 anni) |
| Slancio verso la copertura farmaceutica nazionale | + 0.7% | Programmi pilota nazionali in province selezionate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza delle malattie croniche e invecchiamento della popolazione
Nel 2024, in Canada si contavano 7.3 milioni di residenti di età pari o superiore a 65 anni, pari al 18.5% della popolazione, e si prevede che questa coorte supererà i 9.5 milioni entro il 2030. [2] Statistics Canada, “Canada's Population Estimates: Age and Sex, July 1 2024,” Statistics Canada, statcan.gc.ca Le malattie croniche assorbono già circa il 67% dei costi diretti dell'assistenza sanitaria, in testa le malattie cardiovascolari e il diabete di tipo 2. La multimorbidità ha raggiunto il 29% tra gli adulti di età compresa tra 45 e 64 anni nel 2025, spingendo i piani provinciali a integrare i percorsi di cura farmaceutici e non farmaceutici. Le aziende farmaceutiche hanno risposto con combinazioni a dose fissa e iniettabili a lunga durata d'azione che semplificano i regimi, mentre i pagatori negoziano contratti basati sui risultati legati alla riduzione dei ricoveri ospedalieri. Le linee guida cardiovascolari aggiornate del 2024 che favoriscono gli agenti SGLT2 e GLP-1 hanno ampliato le popolazioni idonee e ulteriormente stimolato la domanda. 40%)", Canadian Journal of Cardiology, onlinecjc.ca">[3] Sean Virani, "Aggiornamento delle linee guida 2025 della Canadian Cardiovascular Society/Canadian Heart Failure Society per la gestione farmacologica dell'insufficienza cardiaca con frazione di eiezione non ridotta (LVEF > 40%)", Canadian Journal of Cardiology, onlinecjc.ca
Aumento dei farmaci biologici specialistici e dei farmaci orfani
Nel 2024, Health Canada ha emesso 42 avvisi di conformità per terapie biologiche, con un aumento del 23% rispetto al 2023. Le indicazioni oncologiche e immunologiche hanno dominato le approvazioni e le designazioni di farmaci orfani si sono moltiplicate dopo l'armonizzazione dei criteri con i quadri normativi statunitensi. I finanziamenti provinciali per le terapie cellulari CAR-T in Ontario e Quebec sono iniziati nel 2025, sebbene solo presso centri certificati in grado di gestire l'aferesi e il monitoraggio del rilascio di citochine. I prezzi di listino per le terapie geniche emergenti superano regolarmente i 2 milioni di CAD (1.5 milioni di USD), innescando modelli di pagamento rateale che vincolano gli esborsi finali ai risultati clinici. Sebbene elevati, questi prezzi rientrano comunque nelle disponibilità di bilancio una volta compensati dai costi di trattamento e dai ricoveri ospedalieri evitati nel corso della vita.
Le politiche provinciali di sostituzione dei farmaci biosimilari sbloccano i risparmi
L'iniziativa sui biosimilari della British Columbia, ampliata nel 2024, ha imposto il passaggio da un farmaco all'altro per i pazienti stabili in reumatologia, gastroenterologia e dermatologia, realizzando un risparmio annuo di 96 milioni di CAD (71 milioni di USD) entro il 2025. L'Alberta ha seguito con un programma graduale che ha raggiunto il 78% di adozione dei biosimilari in 18 mesi. L'Ontario ha rafforzato la tendenza nel 2025, elencando i biosimilari preferenziali per trastuzumab e rituximab. Queste iniziative hanno compresso la quota di mercato dei biologici di riferimento e stimolato sconti aggressivi, consentendo a Sandoz, Amgen e Pfizer di superare 1.2 miliardi di CAD (890 milioni di USD) di fatturato combinato derivante dai biosimilari nel 2025. Le evidenze reali, che coprono 12,000 anni-paziente, hanno confermato la parità di sicurezza ed efficacia, consolidando la fiducia degli enti pagatori.
Espansione delle sperimentazioni cliniche in fase iniziale in Canada
Gli studi clinici attivi sono cresciuti a 1,847 nel 2024, con un aumento del 14% rispetto all'anno precedente, con oncologia, patologie del sistema nervoso centrale e malattie infettive che hanno dominato gli studi di fase I e II. Le modifiche al Regolamento sugli Studi Clinici hanno ridotto i tempi di approvazione e allineato i processi alle linee guida internazionali. I centri accademici di Toronto, Montreal e Vancouver hanno aggiunto unità di fase iniziale e un centro dedicato allo studio di cellule e geni ha aperto presso il Princess Margaret Cancer Centre nel 2025. I finanziamenti federali per la ricerca, per un totale di 180 milioni di CAD (133 milioni di USD), sono stati destinati a studi su malattie rare e in ambito pediatrico. Gli sponsor sfruttano i sistemi di dati sanitari universali per inserire bracci di studio pragmatici nei percorsi di cura reali, riducendo i costi di reclutamento e supportando le negoziazioni per il rimborso post-commercializzazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le riforme del controllo dei prezzi del PMPRB aumentano il rischio di lancio | -0.8% | Nazionale, che colpisce i lanci di farmaci brevettati | A breve termine (≤ 2 anni) |
| La forte dipendenza dalle importazioni espone la fragilità della catena di approvvigionamento | -0.5% | Nazionale, con impatto acuto sugli antibiotici generici e sui farmaci cardiovascolari | Medio termine (2-4 anni) |
| I pagatori privati inaspriscono i formulari per i farmaci ad alto costo | -0.4% | Nazionale, concentrato nei piani sponsorizzati dai datori di lavoro | Medio termine (2-4 anni) |
| Capacità API/riempimento-finitura nazionale limitata | -0.3% | Nazionale, che colpisce la produzione di biosimilari e generici | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le riforme del controllo dei prezzi del PMPRB aumentano il rischio di lancio
Le linee guida riviste del 2024 hanno rimosso Stati Uniti e Svizzera dal paniere di riferimento e introdotto limiti farmacoeconomici, riducendo i prezzi di listino mediani del 22% e ritardando di nove mesi l'immissione in commercio dei farmaci oncologici. Diciotto prodotti hanno superato i limiti nel 2025, innescando 47 milioni di CAD (35 milioni di USD) di recuperi. Diverse multinazionali ora lanciano i loro prodotti per prime nei mercati con rimborsi più rapidi, riducendo l'accesso anticipato per i pazienti canadesi.
La forte dipendenza dalle importazioni espone la fragilità della catena di approvvigionamento
Nel 2024, il Canada ha acquistato il 92% dei principi attivi dall'estero, con Cina e India che hanno fornito il 74% dei volumi. Le interruzioni di quell'anno hanno portato alla carenza di 127 farmaci essenziali, costringendo a importazioni di emergenza e causando rotture di scorte che sono durate fino a 14 settimane nelle farmacie ospedaliere. Una riserva federale di farmaci critici detiene ora inventari semestrali di 25 molecole ad alta priorità, ma la copertura copre ancora meno del 12% dei volumi annuali di prescrizione.
Analisi del segmento
Per tipo di prodotto: i farmaci brevettati stimolano la crescita dei farmaci da prescrizione
I farmaci da prescrizione hanno rappresentato il 44.24% delle vendite nel 2025 e si prevede che il segmento crescerà del 6.82% fino al 2031. Le terapie brevettate hanno rappresentato il 62% dei ricavi da prescrizione, trainate da inibitori dei checkpoint immunitari, agonisti del GLP-1 e terapie geniche. I farmaci generici hanno rappresentato il 38% dei ricavi, pur rappresentando il 78% delle unità totali erogate, a fronte di una continua erosione dei prezzi dovuta alle gare d'appalto.
I farmaci da banco hanno registrato un modesto CAGR, poiché il consolidamento dei supermercati e la concorrenza dei marchi privati hanno eroso la domanda di prodotti di marca. Il percorso innovativo di Health Canada ora dimezza i tempi medi di revisione per le condizioni potenzialmente letali, eppure le trattative provinciali per il rimborso prolungano ancora il percorso fino al letto del paziente fino a un anno. L'Ontario limita i prezzi della maggior parte dei farmaci generici al 25% del prezzo del marchio corrispondente, riducendo i margini ma sostenendo un accesso diffuso. La rimozione degli analgesici contenenti codeina dagli scaffali dei farmaci da banco nel 2024 ha spostato circa 180 milioni di CAD (133 milioni di USD) di vendite verso i farmaci da prescrizione.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per classe terapeutica: domina l'oncologia, aumentano gli anti-infettivi
Gli antineoplastici e gli immunomodulatori hanno rappresentato il 26.34% della spesa terapeutica nel 2025, a dimostrazione del continuo investimento in trattamenti oncologici mirati e basati su cellule. Si prevede che gli anti-infettivi aumenteranno a un CAGR del 7.02% fino al 2031, sostenuti dai programmi di accumulo di scorte e dall'aumento dei tassi di resistenza antimicrobica. I farmaci per l'apparato digerente e il metabolismo hanno detenuto una quota del 18.2%, sostenuti dalla forte domanda di agenti SGLT2 e GLP-1. I farmaci per il sistema nervoso hanno rappresentato il 15.7%, mentre i farmaci cardiovascolari hanno contribuito per il 12.4%, poiché gli inibitori di PCSK9 hanno contrastato l'erosione delle statine generiche. Health Canada ha autorizzato 14 nuovi anti-infettivi nel 2024 e antibiotici di riserva come il cefiderocol sono diventati parte integrante dei protocolli ospedalieri. La spesa pro capite per l'oncologia ha raggiunto i 412 dollari canadesi (305 dollari USA) nel 2025, sebbene gli sconti riservati riducano l'impatto netto sui bilanci.
Per via di somministrazione: la somministrazione parenterale prende piede
Le formulazioni orali hanno mantenuto una quota del 55.32% nel 2025, ma si prevede che le opzioni parenterali cresceranno a un CAGR del 5.44% fino al 2031, con la maturazione della pipeline biologica. Le sale infusionali ospedaliere hanno aumentato la capacità in Ontario e Quebec nel corso del 2025 per far fronte ai maggiori volumi di pazienti ambulatoriali. Le versioni sottocutanee di trastuzumab e rituximab hanno ridotto i tempi di attesa del 60%, attenuando i vincoli di produttività. Le terapie inalatorie hanno visto nuove approvazioni di triple combinazioni, sebbene la complessità del dispositivo ne limiti l'adozione tra gli anziani.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: le farmacie ospedaliere ampliano la portata specialistica
Le farmacie al dettaglio hanno mantenuto una quota di mercato del 59.77% nel 2025, fornendo farmaci per malattie croniche e prodotti per la salute dei consumatori. Le farmacie ospedaliere stanno crescendo a un CAGR del 6.37%, riflettendo le disposizioni degli enti pagatori che impongono la dispensazione di farmaci complessi in strutture attrezzate per il monitoraggio e la gestione degli eventi avversi. L'Ontario ha designato 42 ospedali come hub specializzati, centralizzando la distribuzione di CAR-T e terapia genica. Le piattaforme di vendita per corrispondenza detengono ora una quota dell'11.4%, sfruttando la robotica automatizzata e la consegna in giornata ai clienti urbani, raggiungendo al contempo gli utenti remoti entro 48 ore.
Per tipo di pagatore: i cambiamenti nei costi stimolano la difesa dei diritti
I piani farmaceutici pubblici hanno finanziato il 41.22% della spesa del 2025, le assicurazioni private hanno coperto il 36.5% e i pazienti hanno pagato di tasca propria il 22.3%. La Columbia Britannica ha aumentato le franchigie per le famiglie ad alto reddito, generando 62 milioni di dollari canadesi (46 milioni di dollari) di compartecipazione ai costi aggiuntivi. Le norme sulla terapia a gradini adottate dagli enti pagatori privati hanno ritardato l'accesso ad alcuni farmaci biologici di marca, aumentando gli oneri amministrativi sia per i medici prescrittori che per le associazioni di pazienti. Le richieste per un unico prontuario nazionale continuano a intensificarsi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Ontario, Quebec e British Columbia hanno rappresentato insieme il 72% della spesa del mercato farmaceutico canadese nel 2025. L'Ontario ha rimborsato 4,400 prodotti elencati per 4.8 milioni di beneficiari, negoziando sconti medi del 28% sui prezzi di listino. Il modello assicurativo ibrido del Quebec ha coperto 8.2 milioni di residenti e mantiene l'autonomia sulle aggiunte al formulario, pur allineandosi ai requisiti di prezzo della Pan-Canadian Pharmaceutical Alliance. La British Columbia ha raggiunto il 74% di penetrazione dei biosimilari di adalimumab e infliximab dopo aver ampliato la sua politica di cambio di farmaco nel 2024.
L'Alberta ha assicurato 1.2 milioni di residenti tramite Alberta Blue Cross, che garantisce sconti basati sul volume con i produttori di farmaci generici. Le province atlantiche armonizzano le revisioni attraverso l'Atlantic Common Drug Review, migliorando la leva contrattuale per i farmaci generici ad alto volume. Manitoba e Saskatchewan hanno sperimentato l'azzeramento del ticket per i farmaci per il diabete nel 2025 nell'ambito dell'iniziativa federale Pharmacare, riducendo del 14% le visite al pronto soccorso per chetoacidosi diabetica.
I Territori del Nord si trovano ad affrontare infrastrutture farmaceutiche limitate, costi di trasporto elevati e carenze di personale. Le piattaforme digitali colmano in parte queste lacune, ma le spese di spedizione e le difficoltà di affidabilità della catena del freddo limitano la piena parità di accesso.
Panorama normativo
Health Canada regola i medicinali per uso umano ai sensi del Food and Drugs Act e del Food and Drug Regulations, stabilendo i requisiti per l'autorizzazione all'immissione in commercio, l'etichettatura, il monitoraggio della sicurezza e la qualità. Gli stabilimenti coinvolti nella fabbricazione, confezionamento ed etichettatura, collaudo, importazione, distribuzione o vendita all'ingrosso devono rispettare le Buone Pratiche di Fabbricazione (Parte C, Divisione 2) e possedere una licenza di stabilimento farmaceutico, il che rende la conformità un prerequisito per operare lungo tutta la catena di approvvigionamento.
La determinazione dei prezzi dei farmaci brevettati è supervisionata dal Patented Medicines Prices Review Board (PMPRB). Il PMPRB ha pubblicato linee guida aggiornate nel giugno 2025, entrate in vigore il 1° gennaio 2026, che introducono un approccio di valutazione in due fasi (revisione iniziale/annuale seguita da revisione approfondita) che influisce sulla sequenza di lancio e sulla definizione dei prezzi. Per quanto riguarda la continuità dell'approvvigionamento, Health Canada sta attuando un Piano di resilienza per la carenza di farmaci (2024-2028) che pone l'accento sulla segnalazione delle carenze da parte dei produttori e sulla pianificazione della gestione delle carenze, e il governo del Canada ha pubblicato ulteriori modifiche normative relative alle carenze nella Gazzetta del Canada nel giugno 2026.
Analisi della catena del valore
La catena del valore farmaceutica canadese comprende (1) ricerca e sviluppo e sviluppo clinico (inclusi ospedali universitari e unità di sperimentazione in fase iniziale), (2) autorizzazione regolamentare e vigilanza post-commercializzazione guidata da Health Canada, (3) produzione e rilascio (dosi finite e intermedi nazionali e importati) e (4) distribuzione e dispensazione tramite grossisti e distributori, farmacie ospedaliere, farmacie al dettaglio e piattaforme online e di vendita per corrispondenza autorizzate. La concessione di licenze per gli stabilimenti farmaceutici da parte di Health Canada ai sensi della Parte C del Regolamento sugli alimenti e i farmaci crea ruoli formali per fabbricanti, confezionatori ed etichettatori, collaudatori, importatori, distributori e grossisti e definisce le aspettative di qualità attraverso i requisiti GMP.
A valle, i modelli di distribuzione consolidati e le piattaforme di aggregazione ospedaliera contribuiscono a semplificare i flussi di ordinazione, consegna e pagamento, soprattutto laddove gli ospedali si riforniscono da più produttori. Gli sforzi multi-stakeholder per mitigare le carenze, guidati da associazioni come CGPA e CAPDM, si sono concentrati sul coordinamento con le organizzazioni di acquisto di gruppo ospedaliere e i governi provinciali, riflettendo la necessità operativa di visibilità delle scorte, protocolli di sostituzione e logistica affidabile. La base di input fortemente importata, inclusi i principi attivi farmaceutici (API), mantiene la continuità dell'approvvigionamento e l'approvvigionamento conforme al centro delle prestazioni, mentre i controlli sulla deviazione delle forniture destinate al mercato canadese verso l'estero supportano la disponibilità interna durante i periodi di carenza.
Panorama competitivo
Le prime 10 aziende hanno rappresentato circa oltre la metà del fatturato derivante dai farmaci da prescrizione nel 2025, il che indica una moderata concentrazione del mercato. Pfizer, AstraZeneca e Novo Nordisk hanno dominato le categorie brevettate, principalmente in oncologia e disturbi metabolici. Sandoz, Amgen e Pfizer controllavano il 64% del fatturato derivante dai biosimilari, grazie a sconti aggressivi e collaborazioni con i pagatori. I fornitori nazionali di farmaci generici come Apotex e Teva competono in termini di costi e affidabilità della fornitura, ma devono ancora far fronte a rigidi limiti di prezzo provinciali.
I produttori utilizzano sempre più spesso evidenze dal mondo reale per stipulare accordi basati sui risultati. L'accordo del 2024 di Novartis per il tisagenlecleucel lega il pagamento alla remissione entro 12 mesi nella leucemia pediatrica. Le linee guida di Health Canada sugli studi decentralizzati hanno ridotto i costi dei siti del 22% e aumentato l'arruolamento negli studi sulle malattie rare.
Il contenzioso brevettuale rimane attivo, con 37 cause per violazione di brevetto intentate nel 2024; i tribunali si sono orientati verso l'invalidazione dei brevetti secondari privi di valore inventivo. Le reti ospedaliere più grandi hanno installato la prescrizione elettronica con moduli di supporto decisionale, riducendo gli errori del 31%, sebbene molte farmacie più piccole debbano far fronte ai costi di integrazione.
Leader dell'industria farmaceutica canadese
Johnson & Johnson (Janssen)
Novo Nordisk
Abbvie
Novartis
AstraZeneca
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Novo Nordisk ha ampliato il programma Ozempic Savings Card per i canadesi idonei con copertura assicurativa privata, offrendo l'accesso a prezzi in linea con le alternative generiche. L'ampliamento supporta gli strumenti di fidelizzazione del marchio in un momento in cui gli enti pagatori restringono i prontuari terapeutici e i pazienti si trovano ad affrontare costi maggiori a proprio carico.
- Maggio 2026: AbbVie ha ottenuto l'inserimento di SKYRIZI (risankizumab) nei prontuari terapeutici pubblici dell'Ontario e dell'Alberta per il trattamento della colite ulcerosa da moderata a grave. L'inserimento a livello provinciale amplia l'accesso, finanziato con fondi pubblici, a un farmaco biologico anti-IL-23 e aumenta la pressione competitiva su altri farmaci biologici e biosimilari per le malattie infiammatorie croniche intestinali nelle trattative per gare d'appalto e sconti.
- Luglio 2025: Bora Pharmaceuticals ha installato una linea di riempimento ad alta velocità Norden presso il suo stabilimento di Mississauga per aumentare la capacità produttiva di prodotti dermatologici. L'aumento di capacità supporta la capacità di riempimento e confezionamento a livello nazionale e migliora i livelli di servizio per i programmi di fornitura canadesi, che hanno subito fluttuazioni dovute a carenze di prodotto.
Ambito e metodologia
Ai fini del presente rapporto, per prodotti farmaceutici si intendono farmaci o medicinali destinati a prevenire, diagnosticare, trattare o curare una malattia. Possono essere farmaci con o senza prescrizione medica. Il mercato farmaceutico canadese è segmentato per ATC/classe terapeutica, tipo di farmaco, canale di distribuzione e provincia. Per ATC/classe terapeutica, il mercato è segmentato in: apparato digerente e metabolismo, sangue e organi ematopoietici, sistema cardiovascolare, dermatologici, apparato genito-urinario e ormoni sessuali, preparati ormonali sistemici, antiinfettivi per uso sistemico, agenti antineoplastici e immunomodulatori, sistema muscolo-scheletrico, sistema nervoso, prodotti antiparassitari, insetticidi e repellenti, sistema respiratorio, organi sensoriali e altre classi ATC/terapeutiche. Per tipologia di farmaco, il mercato è segmentato in farmaci con obbligo di prescrizione e farmaci da banco. I farmaci con obbligo di prescrizione sono ulteriormente suddivisi in di marca e generici. In base al canale di distribuzione, il mercato è segmentato in farmacie ospedaliere, farmacie al dettaglio e farmacie online. In base alla provincia, il mercato è segmentato in Ontario, Quebec, British Columbia, Alberta e resto del Canada. Il rapporto fornisce il valore (in miliardi di dollari) per i segmenti sopra indicati.
Per tipo di prodotto
| Farmaci da prescrizione | Maschere brevettate |
| Generics | |
| OTC |
Per classe terapeutica
| Antineoplastici e immunomodulatori |
| Tratto alimentare e metabolismo |
| Sistema Nervoso |
| Cardiovascolare |
| Respiratorio |
| Anti-infettivi |
| Sangue e formazione del sangue |
| Organi di senso |
| Altro |
Per via di amministrazione
| Orale |
| Parenterale |
| Attuale |
| Inalazione |
| Altro |
Per canale di distribuzione
| Farmacie al dettaglio |
| Farmacie ospedaliere |
| Farmacie per corrispondenza / online |
| Farmacie specializzate |
| Grossisti e distributori |
Per tipo di pagatore
| Piani pubblici per la droga |
| Assicurazione privata |
| Di tasca propria |
| Per tipo di prodotto | Farmaci da prescrizione | Maschere brevettate |
| Generics | ||
| OTC | ||
| Per classe terapeutica | Antineoplastici e immunomodulatori | |
| Tratto alimentare e metabolismo | ||
| Sistema Nervoso | ||
| Cardiovascolare | ||
| Respiratorio | ||
| Anti-infettivi | ||
| Sangue e formazione del sangue | ||
| Organi di senso | ||
| Altro | ||
| Per via di amministrazione | Orale | |
| Parenterale | ||
| Attuale | ||
| Inalazione | ||
| Altro | ||
| Per canale di distribuzione | Farmacie al dettaglio | |
| Farmacie ospedaliere | ||
| Farmacie per corrispondenza / online | ||
| Farmacie specializzate | ||
| Grossisti e distributori | ||
| Per tipo di pagatore | Piani pubblici per la droga | |
| Assicurazione privata | ||
| Di tasca propria |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato farmaceutico canadese nel 2026 e dove si dirigerà entro il 2031?
Nel 2026 il mercato valeva 43.55 miliardi di dollari e si prevede che raggiungerà i 55.29 miliardi di dollari entro il 2031, con un CAGR del 4.89%.
Quale area terapeutica attualmente domina la spesa nelle diverse province?
L'oncologia, raggruppata nelle categorie antineoplastici e immunomodulatori, è stata la prima a destinare il 26.34% della spesa nazionale nel 2025.
Cosa sta determinando la rapida crescita dei biosimilari nella Columbia Britannica e in Alberta?
I programmi obbligatori di passaggio da una terapia all'altra non medica, istituiti da entrambe le province, hanno accelerato l'adozione e prodotto notevoli risparmi che finanziano nuove terapie.
In che modo le farmacie digitali stanno cambiando l'accesso ai farmaci per i canadesi che vivono in zone remote?
Le piattaforme che collegano teleconsulti, distribuzione automatizzata e spedizioni a catena del freddo servono ora più di 2 milioni di utenti e riducono significativamente i costi di viaggio nei territori settentrionali.
Quale impatto avrà l'assistenza farmaceutica nazionale sui piani farmaceutici dei datori di lavoro?
Si prevede che l'approvvigionamento centralizzato ridurrà i prezzi generici, ma le compagnie assicurative private potrebbero vedersi ridurre il loro ruolo e potrebbero trasferire i co-pagamenti più elevati sulle prestazioni integrative.
Perché alcuni produttori stanno ritardando il lancio di nuovi farmaci in Canada?
I limiti di prezzo più severi imposti dal PMPRB, che escludono dai panieri di riferimento i mercati con prezzi elevati come gli Stati Uniti, hanno abbassato i prezzi di listino e aumentato il rischio legato alla sequenza di lancio.


