

Dimensioni e quota di mercato degli alimenti veterinari per animali domestici in Canada
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
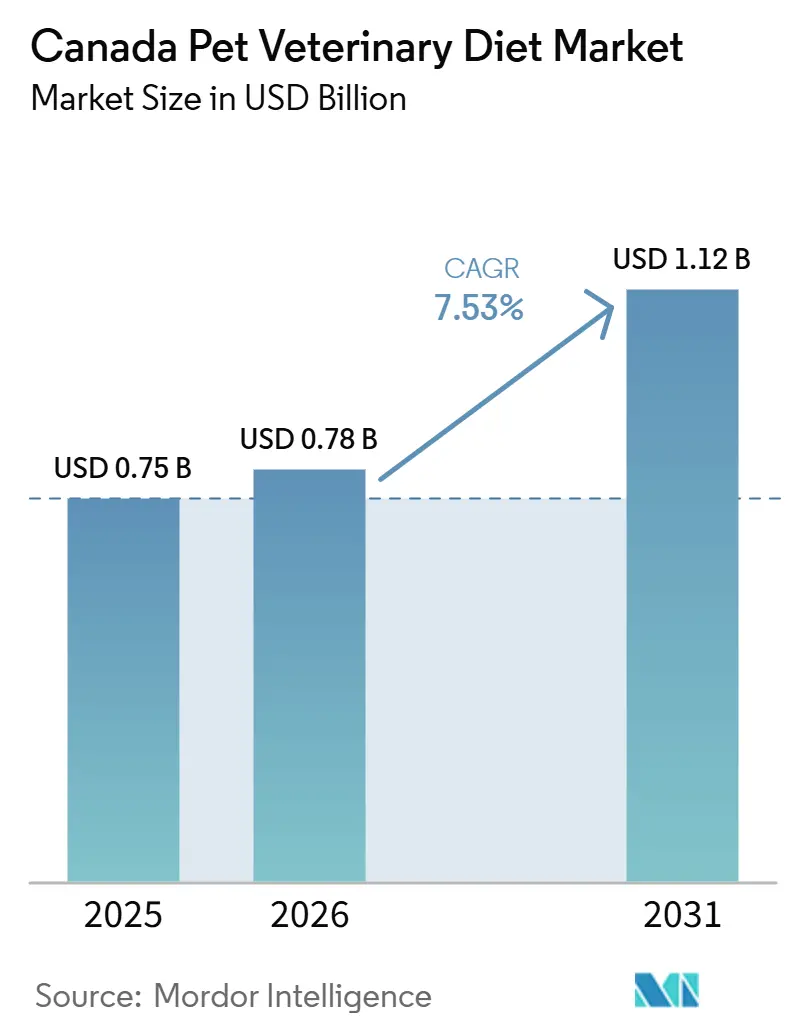
| Dimensione del mercato (2026) | 0.78 miliardo di dollari |
| Dimensione del mercato (2031) | 1.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.53% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli alimenti veterinari per animali domestici in Canada a cura di Mordor Intelligence
Il mercato canadese degli alimenti veterinari per animali domestici ha raggiunto un valore di 746.12 milioni di dollari nel 2025, con una proiezione di 784.55 milioni di dollari nel 2026 e un ulteriore aumento previsto a 1,124.40 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.53% durante il periodo di previsione (dal 2026 al 2031). Il mercato è in espansione poiché sempre più animali da compagnia ricevono diagnosi di patologie renali, urinarie, digestive, dermatologiche e legate all'obesità, che richiedono una gestione nutrizionale a lungo termine. Il mercato beneficia anche di un legame più forte tra le raccomandazioni veterinarie e gli acquisti ripetuti, dato che le diete terapeutiche vengono comunemente utilizzate per mesi o anni una volta che l'animale inizia un protocollo di alimentazione clinicamente gestito. I modelli di rifornimento online e il follow-up a distanza stanno riducendo gli ostacoli all'aderenza continua alla dieta, rendendo la nutrizione terapeutica a lungo termine più facile da sostenere sia in contesti urbani che remoti. La concorrenza nel settore farmaceutico si sta spostando verso la scienza del microbioma, le formule multiuso e le piattaforme clinicamente differenziate che innalzano gli standard per l'innovazione basata su evidenze scientifiche. Il mercato rimane concentrato attorno a pochi marchi con solide relazioni con le cliniche. Tuttavia, l'espansione della dispensazione e del rinnovo digitale delle prescrizioni sta creando più spazio per i nuovi operatori in grado di combinare un posizionamento scientifico con un accesso più semplice e la continuità delle cure.
Punti chiave del rapporto
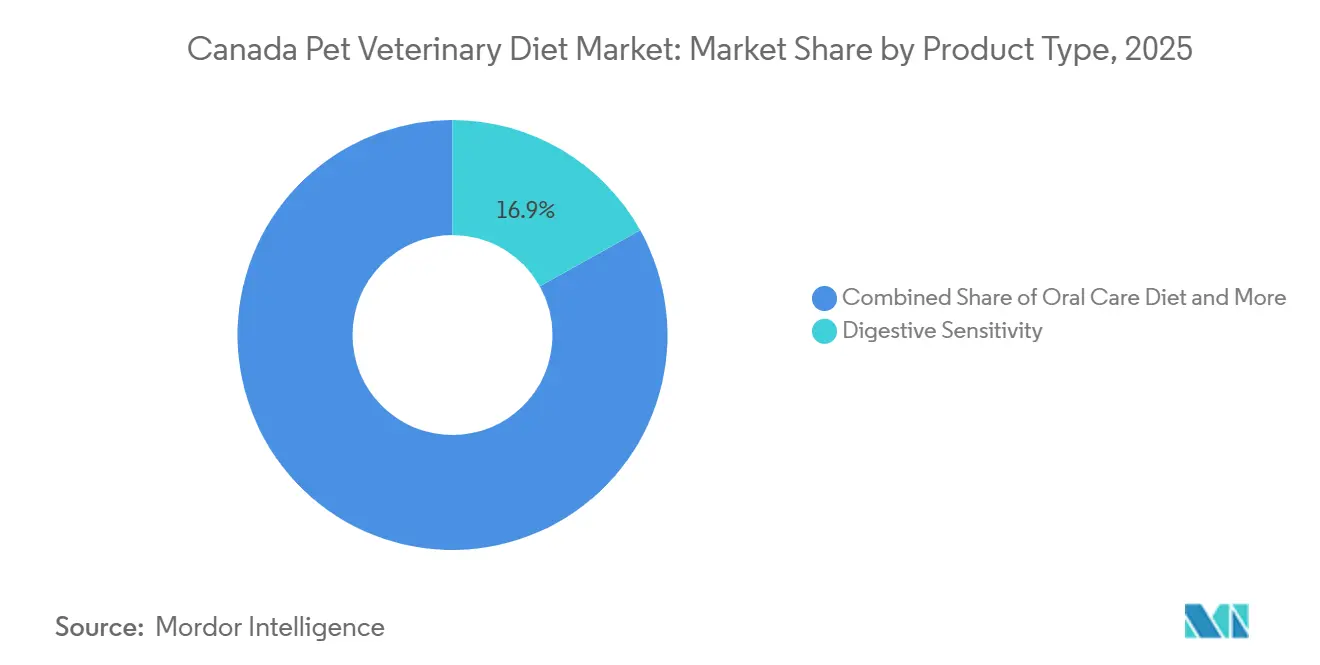
- Per tipologia di prodotto, il segmento più ampio era quello degli alimenti per animali con sensibilità digestiva, che rappresentava il 16.9% della quota di mercato canadese degli alimenti veterinari per animali domestici nel 2025, mentre si prevede che gli alimenti per l'igiene orale saranno il segmento in più rapida crescita, con un CAGR dell'8.2% tra il 2026 e il 2031.
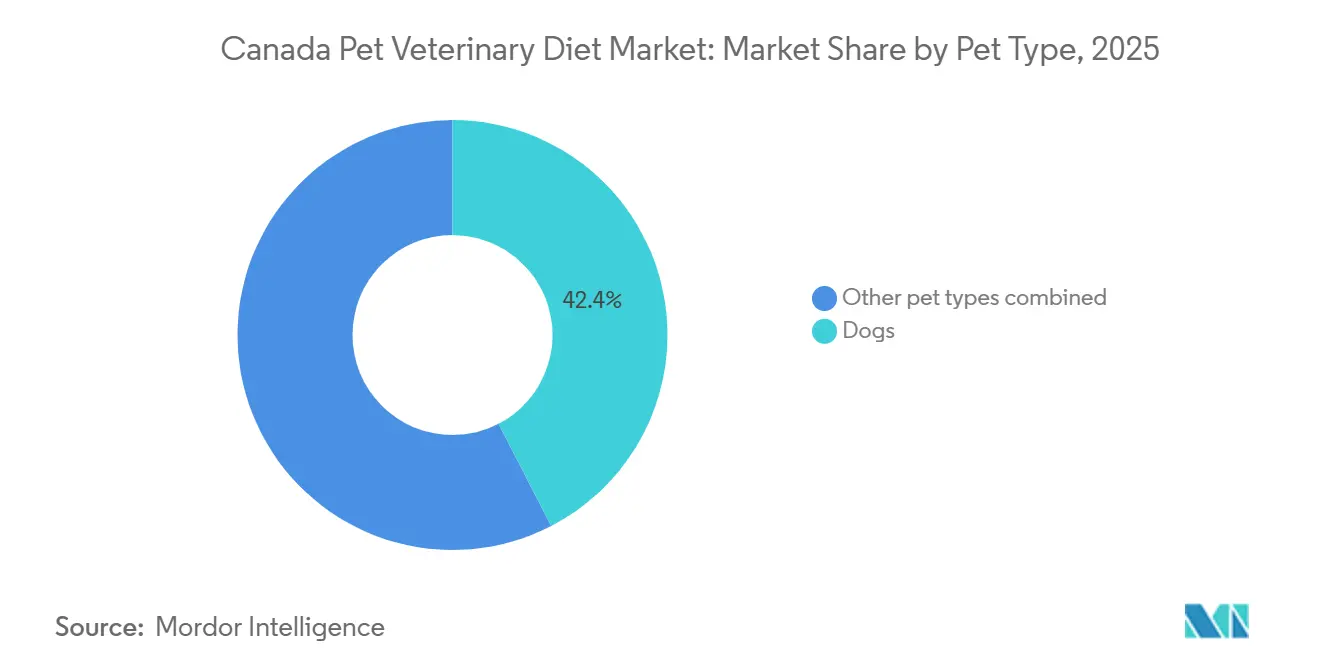
- Per tipologia di animale domestico, i cani rappresentavano il segmento più ampio, detenendo il 42.4% del mercato canadese degli alimenti veterinari per animali domestici nel 2025. Sono inoltre il segmento in più rapida crescita, con una previsione di espansione a un tasso annuo composto (CAGR) dell'8.9% tra il 2026 e il 2031.
- Per quanto riguarda i canali di distribuzione, quello online rappresentava il segmento più ampio, con una quota del 30.9% del mercato canadese degli alimenti veterinari per animali domestici nel 2025, ed è anche il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 9.7% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato canadese degli alimenti veterinari per animali domestici.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei tassi di diagnosi per le patologie croniche degli animali domestici | + 2.0% | Diffusa in tutto il Canada, con una presenza più forte in Ontario, nella Columbia Britannica e in Quebec, dove la densità di veterinari è maggiore. | A breve termine (≤ 2 anni) |
| Espansione del commercio di farmaci su prescrizione collegati alla medicina veterinaria. | + 1.6% | Un sistema pan-canadese, con autorizzazione collegata alla clinica integrata negli ambulatori specialistici urbani e nei flussi di lavoro di telemedicina nelle zone rurali. | Medio termine (2-4 anni) |
| Umanizzazione della spesa sanitaria per animali domestici | + 1.4% | Centri urbani e suburbani dell'Ontario e della Columbia Britannica, con rilevanza per le fasce di proprietari più giovani a livello nazionale. | Medio termine (2-4 anni) |
| Monitoraggio veterinario a distanza e adozione del rinnovo digitale delle prescrizioni | + 0.9% | A livello provinciale, con una maggiore diffusione nelle regioni rurali e remote, tra cui la Columbia Britannica, il Manitoba e il Canada atlantico. | Medio termine (2-4 anni) |
| Crescita delle formulazioni terapeutiche funzionali e mirate al microbioma | + 0.8% | Innovazione globale con adozione concentrata nelle cliniche veterinarie urbane canadesi. | A lungo termine (≥ 4 anni) |
| La fidelizzazione dei pazienti è supportata dall'allineamento dei protocolli tra clinica e marchio. | + 0.6% | Diffuso in tutto il Canada, ha un impatto maggiore laddove gli ordini professionali provinciali impongono rigidi requisiti in materia di rapporto veterinario-cliente-paziente. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle diagnosi di patologie croniche negli animali domestici
L'aumento dei tassi di diagnosi di patologie croniche nei cani e nei gatti sta sostenendo la crescita del mercato canadese degli alimenti veterinari per animali da compagnia. L'elevata prevalenza di problemi di salute tra gli animali da compagnia continua a richiedere un'alimentazione specifica per ciascuna patologia. Questa tendenza è significativa perché le diete terapeutiche vengono spesso utilizzate come parte di una gestione continua della malattia, piuttosto che come supporto a breve termine. Secondo uno studio del 2025 pubblicato sul Journal of Veterinary Internal Medicine, screening sanitari ripetuti e monitoraggio clinico di routine facilitano l'individuazione precoce delle malattie croniche negli animali da compagnia anziani, consentendo un intervento clinico tempestivo e potenzialmente estendendo la durata dell'implementazione della gestione nutrizionale terapeutica.[1]Fonte: Articolo di rivista, "Esplorare l'importanza degli screening sanitari ripetuti nei cani anziani sani", Journal of Veterinary Internal Medicine (2025).Di conseguenza, il mercato sta beneficiando sia di tassi di diagnosi più ampi sia di durate più lunghe degli interventi nutrizionali.
Espansione del commercio di farmaci con prescrizione medica collegato ai servizi veterinari.
Il mercato è sostenuto dal commercio di farmaci su prescrizione, che rimane strettamente legato all'assistenza veterinaria. Una volta che un veterinario raccomanda una formula specifica e il proprietario dell'animale inizia ad acquistarla attraverso un canale autorizzato, le abitudini di acquisto tendono a stabilizzarsi, poiché la sostituzione del prodotto è meno frequente nelle routine alimentari gestite clinicamente. Questo crea una struttura della domanda più prevedibile rispetto al cibo per animali premium in generale e più resistente ai cambiamenti. Questo modello si sta ora estendendo ai canali di acquisto digitali, poiché le dichiarazioni nutrizionali legate alla prescrizione e i processi di autorizzazione rimangono all'interno del canale di assistenza professionale anche quando la distribuzione dei prodotti si sposta online.
Umanizzazione della spesa sanitaria per animali domestici.
Il mercato canadese degli alimenti veterinari per animali domestici è sostenuto da una crescente tendenza tra i proprietari di animali a considerare l'alimentazione come parte integrante della cura della propria salute, piuttosto che come un semplice acquisto di cibo. Questo è rilevante perché le formule terapeutiche richiedono un maggiore impegno da parte del proprietario, soprattutto per le patologie che necessitano di un'assunzione quotidiana per periodi prolungati. Una volta formulata la diagnosi, i proprietari di animali sono più propensi a seguire i consigli del veterinario in merito alle diete per esigenze digestive, urinarie, renali e di controllo del peso. Nelle famiglie con più animali, i modelli di alimentazione terapeutica possono estendersi oltre l'animale a cui è stata inizialmente diagnosticata la patologia, quando l'uso preventivo o precauzionale è in linea con le indicazioni del veterinario. Questo comportamento determina una domanda di volume nel mercato canadese degli alimenti veterinari per animali domestici superiore a quanto suggerirebbero i soli dati diagnostici.
Tele-veterinaria e adozione del rinnovo digitale delle prescrizioni
Nel mercato canadese degli alimenti veterinari per animali, i modelli di assistenza a distanza stanno migliorando la continuità della gestione dietetica dopo la diagnosi. Uno studio del 2025 pubblicato su Frontiers in Veterinary Science ha rilevato che il 33% delle organizzazioni canadesi di assistenza sanitaria veterinaria intervistate utilizzava servizi di telemedicina per ridurre le barriere geografiche di accesso, con un forte aumento dell'adozione da parte delle cliniche durante il periodo della pandemia.[2]Fonte: Articolo di ricerca, "Accesso alle cure veterinarie in Canada: un'indagine trasversale sulle organizzazioni e gli interventi per la salute degli animali", frontiersin.orgQuesto è rilevante perché le diete terapeutiche croniche sono più efficaci quando i proprietari ricevono un tempestivo follow-up sull'aderenza alla terapia, sui tempi di rifornimento e sul monitoraggio delle condizioni dell'animale. L'infrastruttura per l'assistenza a distanza è particolarmente importante nelle province e nelle comunità in cui l'accesso alle visite veterinarie di persona è limitato. Con la crescente diffusione del follow-up digitale, è probabile che il mercato canadese delle diete veterinarie per animali domestici registri una maggiore fidelizzazione nelle categorie terapeutiche a lungo termine.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi elevati limitano la penetrazione nel mercato di massa | -1.5% | Diffusa in tutto il Canada, la patologia è più grave nelle famiglie a basso reddito e nelle case con più animali domestici, dove il costo complessivo della dieta terapeutica è proibitivo. | A breve termine (≤ 2 anni) |
| La dipendenza da farmaci da prescrizione rallenta la conversione in acquisti impulsivi | -1.2% | Valido in tutto il Canada, rilevante nelle province in cui i requisiti del rapporto veterinario-cliente-paziente impongono l'autorizzazione per l'accesso alle diete prescritte. | Medio termine (2-4 anni) |
| Attrito provinciale di dispensazione veterinaria | -0.8% | A livello provinciale, la situazione è più evidente laddove le normative provinciali limitano la flessibilità nella distribuzione tra i diversi canali. | Medio termine (2-4 anni) |
| Spazio limitato sugli scaffali al di fuori dei reparti specializzati e clinici. | -0.5% | A livello pan-canadese, con ripercussioni sulla reperibilità dei prodotti nei punti vendita al dettaglio di massa, inclusi supermercati e minimarket. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi elevati limitano la penetrazione nel mercato di massa
Il mercato canadese degli alimenti veterinari per animali domestici si trova ad affrontare un problema di accessibilità economica, poiché le formule terapeutiche hanno un prezzo nettamente superiore rispetto agli alimenti standard. Questo è particolarmente evidente nelle famiglie che gestiscono più animali domestici o che presentano contemporaneamente diverse patologie, dove i costi cumulativi dell'alimentazione possono diventare difficili da sostenere. La difficoltà di prezzo è ancora più marcata nelle categorie di prodotti che richiedono un'alimentazione prolungata piuttosto che un intervento nutrizionale a breve termine. Ciò crea un limite pratico alla diffusione del prodotto nelle famiglie, anche quando la necessità clinica è evidente. Il risultato è un divario tra la rilevanza medica e il numero di proprietari in grado di garantire un'aderenza a lungo termine alla terapia.
La dipendenza da farmaci da prescrizione rallenta la conversione agli acquisti impulsivi
L'accesso a molte diete terapeutiche veterinarie è commercialmente legato alle raccomandazioni veterinarie, alla distribuzione presso le cliniche o alle procedure di autorizzazione dei rivenditori. Tuttavia, i requisiti legali e professionali variano da provincia a provincia e le diete veterinarie non sono regolamentate in modo uniforme come farmaci da prescrizione in tutto il Canada. Un rapporto attivo tra veterinario, cliente e paziente rimane fondamentale per l'utilizzo delle diete terapeutiche, restringendo il bacino di acquirenti ai proprietari che già seguono percorsi di cura veterinaria strutturati. Questo quadro supporta la credibilità clinica ma rallenta la sperimentazione spontanea e riduce la scoperta di nuove categorie di prodotti rispetto agli alimenti da banco. I controlli normativi e professionali che tutelano il posizionamento terapeutico rendono inoltre l'espansione del canale di distribuzione più procedurale e meno flessibile. Di conseguenza, il mercato canadese delle diete veterinarie per animali domestici rimane più forte tra i gruppi di proprietari con elevata aderenza ai percorsi di cura veterinaria formali.
Analisi del segmento
Per tipologia di prodotto: predomina la sensibilità digestiva, le diete per l'igiene orale accelerano
Nel 2025, il segmento degli alimenti per animali domestici con sensibilità digestiva deteneva il 16.9% del mercato canadese, risultando il gruppo di prodotti più ampio del settore. Questa posizione di rilievo è dovuta al fatto che le patologie gastrointestinali sono comuni sia nei cani che nei gatti e spesso richiedono una gestione dietetica prolungata una volta diagnosticate. Ciò garantisce al segmento una base di rifornimento più ampia e stabile rispetto a categorie terapeutiche più ristrette, legate a un numero inferiore di indicazioni cliniche. La categoria beneficia inoltre di una maggiore accettazione clinica, poiché i risultati a livello digestivo sono visibili ai proprietari e più facili da monitorare attraverso le variazioni quotidiane della qualità delle feci, dell'appetito e della tolleranza. Uno studio clinico randomizzato controllato del 2025, pubblicato su Frontiers in Veterinary Science, ha dimostrato che una dieta prescritta contenente Bacillus velezensis DSM 15544, frutto-oligosaccaridi, immunoglobuline plasmatiche, lievito e sepiolite ha ridotto il tempo necessario alla normalizzazione della consistenza fecale nei cani con diarrea acuta.
Si prevede che le diete per la cura orale cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.2% tra il 2026 e il 2031, diventando la categoria in più rapida crescita del mercato. Questa crescita è dovuta alla frequenza delle patologie dentali negli animali da compagnia e al fatto che la gestione nutrizionale ha registrato tassi di conversione a diete terapeutiche inferiori rispetto alla cura di patologie renali o gastrointestinali. La malattia parodontale è la condizione clinica più comune negli animali da compagnia, il che lascia un'ampia base di utenti potenziale per interventi di cura orale basati sulla dieta, man mano che aumentano le raccomandazioni veterinarie. Le diete per malattie renali e delle vie urinarie rimangono una solida categoria di fascia media, poiché la gestione delle malattie renali e delle patologie urinarie feline è strettamente legata a protocolli di alimentazione a lungo termine, mentre le formule per obesità, dermatologia e diabete stanno guadagnando terreno grazie all'introduzione sul mercato di prodotti più mirati e multi-condizione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di animale domestico: la domanda di cani determina la leadership in termini di volume e valore.
Nel 2025, i cani rappresentavano il 42.4% della quota di mercato canadese degli alimenti veterinari per animali domestici e sono anche il segmento di animali da compagnia in più rapida crescita, con un tasso di crescita annuo composto (CAGR) dell'8.9% tra il 2026 e il 2031. La loro posizione dominante riflette un peso corporeo medio più elevato, un utilizzo più ampio per diverse patologie e una maggiore aderenza dei proprietari alla gestione dietetica a lungo termine. I cani tendono inoltre a recarsi dal veterinario più frequentemente rispetto ad altri animali da compagnia, creando ulteriori opportunità per la diagnosi, la raccomandazione di diete terapeutiche e il follow-up, elementi che supportano sia l'attuale leadership di mercato sia la crescita futura.
I gatti rappresentano un'importante opportunità nel mercato canadese degli alimenti veterinari per animali domestici. Contribuiscono in modo significativo alla domanda di diete specifiche per problemi renali, urinari e gastrointestinali, ambiti in cui la nutrizione terapeutica felina riveste un ruolo fondamentale nella gestione a lungo termine delle patologie. Rispetto ai cani, l'adozione continuativa di diete veterinarie per gatti dipende maggiormente dalla collaborazione del proprietario dopo la diagnosi, piuttosto che da ripetute visite veterinarie. Altri animali domestici rappresentano una quota di domanda relativamente piccola, ma riflettono la graduale diversificazione del possesso di animali da compagnia in Canada. La domanda di alimenti per cani continua a essere il punto di riferimento del mercato, mentre la nutrizione terapeutica felina offre un notevole potenziale di ulteriore espansione nel settore delle diete veterinarie specializzate.
Per canale di distribuzione: il canale online guida la crescita, mentre i negozi specializzati mantengono la vicinanza alle raccomandazioni cliniche.
Nel 2025, il canale online rappresentava il 30.9% del mercato canadese degli alimenti veterinari per animali domestici e si prevede che crescerà a un tasso annuo composto (CAGR) del 9.7% tra il 2026 e il 2031. È il canale di distribuzione più ampio e in più rapida crescita, poiché i programmi di spedizione automatica, gli abbonamenti per il rifornimento e gli acquisti digitali collegati alle cliniche si allineano con la natura degli acquisti ripetuti della nutrizione terapeutica cronica. Una volta che il proprietario instaura un modello di rifornimento digitale, continuare è più facile che cambiare fornitore, il che favorisce la fidelizzazione nelle categorie in cui l'aderenza alla terapia è importante. Il canale sta inoltre guadagnando credibilità perché i rifornimenti digitali possono rimanere all'interno dei percorsi di autorizzazione professionale anziché operare al di fuori di essi.
La crescente adozione dell'assistenza veterinaria a distanza sta rafforzando questo cambiamento nel mercato, poiché il follow-up tele-veterinario mantiene i proprietari in contatto con la consulenza veterinaria anche quando le visite fisiche di controllo sono meno frequenti. I negozi specializzati rimangono un formato di distribuzione chiave grazie alla loro vicinanza alle raccomandazioni veterinarie e al loro appeal per i proprietari alla ricerca di un'alimentazione di alta qualità e specifica per determinate patologie. Supermercati e ipermercati rimangono rilevanti nel più ampio mercato degli alimenti per animali domestici di alta qualità, ma la disponibilità di prodotti terapeutici è più limitata a causa della maggiore complessità dei prodotti e della limitata presenza di personale qualificato. I minimarket rimangono marginali, poiché questa categoria non si basa sugli acquisti d'impulso e ha un valore unitario più elevato rispetto agli acquisti di alimenti di routine. Altri canali, tra cui la dispensazione diretta presso le cliniche e i portali di e-commerce collegati alle cliniche, rimangono importanti per l'attivazione iniziale di una dieta terapeutica grazie alla loro forte autorevolezza clinica al momento della raccomandazione.
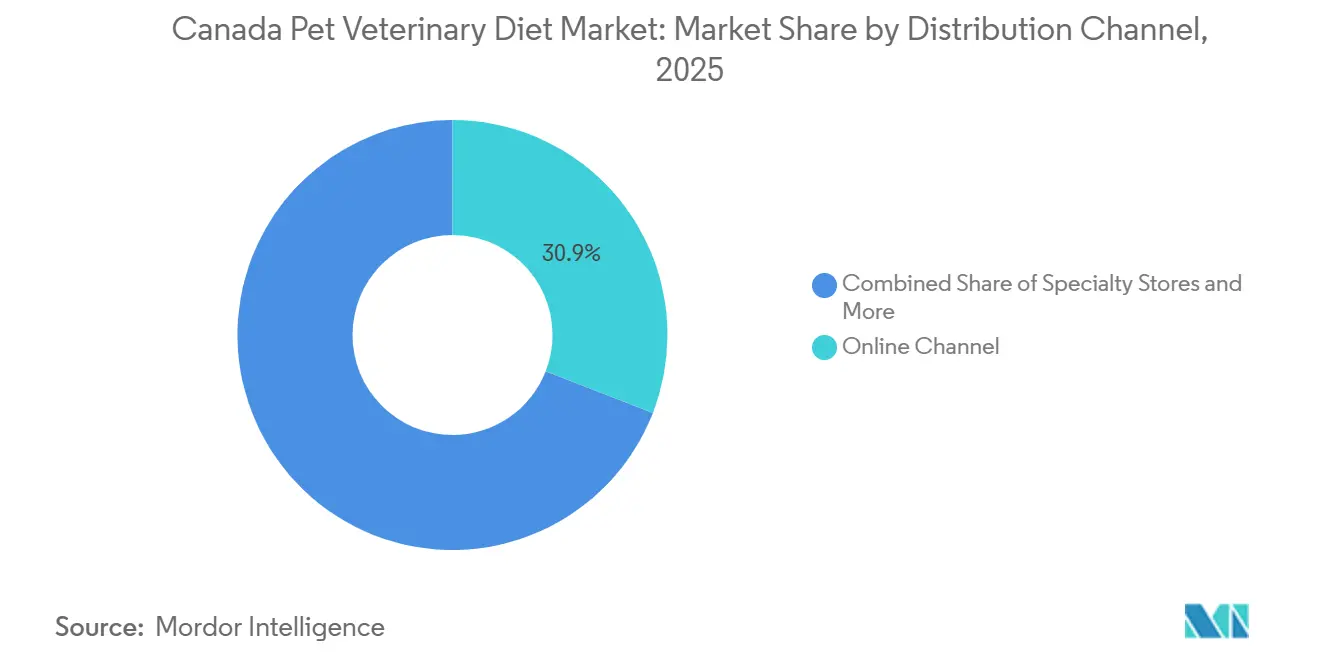
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il mercato canadese degli alimenti veterinari per animali domestici è maturo, grazie all'elevato numero di animali posseduti, a un'infrastruttura veterinaria ben sviluppata e a una forte propensione dei consumatori a investire nella salute preventiva e terapeutica dei propri animali. Il mercato è sufficientemente ampio da supportare sia marchi multinazionali che linee terapeutiche specializzate. La domanda è più forte in Ontario e nella Columbia Britannica, dove la densità di cliniche veterinarie è maggiore e l'adozione di cure veterinarie di alta qualità è più diffusa. Queste province sono in una posizione migliore per tradurre le diagnosi in terapie alimentari a lungo termine, grazie a un accesso più agevole, a un'infrastruttura di follow-up più sviluppata e alla maggiore disponibilità dei proprietari a spendere.
Il mercato mostra inoltre una netta differenza tra centri urbani e comunità rurali o remote. Nelle aree svantaggiate, l'accesso fisico alle cliniche è più limitato, ma la necessità di una gestione nutrizionale nei casi di malattie croniche rimane invariata. Di conseguenza, la telemedicina e il follow-up a livello comunitario stanno acquisendo sempre maggiore importanza per il mantenimento nel tempo delle routine alimentari prescritte. Questa dinamica accresce il valore strategico delle soluzioni digitali per il rifornimento dei farmaci e l'assistenza a distanza nelle province in cui la dispersione geografica riduce la frequenza delle visite veterinarie in presenza.
La regolamentazione federale influenza lo sviluppo geografico, poiché la nutrizione terapeutica deve essere conforme al quadro normativo canadese in materia di mangimi ed etichettatura, nonché alle norme professionali che regolano la raccomandazione e la dispensazione da parte dei veterinari. Gli standard di pratica provinciali aggiungono un ulteriore livello di complessità, in quanto la prima raccomandazione terapeutica è strettamente legata ai requisiti del rapporto veterinario-cliente-paziente, che influenzano le modalità di immissione dei prodotti nel percorso di cura. Di conseguenza, la maturazione del canale di distribuzione può procedere a velocità diverse in tutto il paese, anche quando le condizioni della domanda nazionale rimangono favorevoli.
Panorama competitivo
Il mercato canadese degli alimenti veterinari per animali domestici è altamente concentrato, con i primi cinque operatori che detengono una quota di mercato significativa nel 2025. Questa struttura riflette anni di investimenti nelle relazioni con i veterinari, nelle piattaforme di evidenze cliniche e nell'accesso controllato al momento della prescrizione. I marchi che operano in questo settore devono ottenere l'approvazione dei veterinari e mantenere un impegno clinico costante per consolidare la propria posizione di mercato. La forza competitiva è quindi determinata dalla credibilità presso le cliniche, dal supporto scientifico e dalla fidelizzazione dei clienti, piuttosto che dalla sola visibilità sugli scaffali.
Nel giugno 2026, Champion Petfoods, una filiale di Mars, Incorporated, ha inaugurato ad Acheson, in Alberta, un Centro globale di innovazione e ricerca del valore di 32 milioni di dollari canadesi (23.5 milioni di dollari statunitensi) per rafforzare la ricerca e lo sviluppo di prodotti nel settore dell'alimentazione per animali domestici. L'azienda ha inoltre annunciato l'intenzione di investire ulteriori 15 milioni di dollari canadesi (11 milioni di dollari statunitensi) nelle sue attività in Canada nei prossimi cinque anni. Si prevede che l'ampliamento delle capacità di ricerca supporterà l'innovazione nell'intera gamma di alimenti per animali domestici, compresi i prodotti nutrizionali specializzati e veterinari, consolidando la posizione del Canada come polo chiave per la ricerca in questo campo.
Nel febbraio 2026, il gruppo francese di alimenti per animali domestici Nasta Pet Food ha acquisito FirstMate Pet Foods, con sede nella Columbia Britannica, grazie a un pacchetto di finanziamento di 120 milioni di euro (126 milioni di dollari).[3]Fonte: articolo di notizie, "Nasta Pet Food acquisisce il produttore canadese FirstMate", globalpetindustry.comCiò ha creato una piattaforma di produzione annua combinata di 45,000 tonnellate di cibo secco e 4,000 tonnellate di cibo umido in Europa e Nord America, rafforzando la sua posizione nelle categorie di diete a ingredienti limitati e a singola proteina. Nel marzo 2026, il produttore canadese Petcurean ha lanciato la sua gamma Go! Solutions Dental + Immune Health Chicken + Salmon, una dieta funzionale da banco mirata alla cura orale e alla salute immunitaria attraverso i canali specializzati per animali domestici e l'e-commerce in tutto il Canada. Sul fronte delle prescrizioni, Rayne Clinical Nutrition ha ampliato il suo portfolio dermatologico con il rilancio nell'aprile 2025 di Skin Relief Dry Dog Food, una dieta a base di alimenti integrali, esclusiva per veterinari, formulata da veterinari certificati e nutrizionisti con dottorato di ricerca per cani con dermatite atopica, osteoartrite e patologie correlate.
Leader del settore dell'alimentazione veterinaria per animali domestici in Canada
-
Mars, Incorporated (Royal Canin)
-
Nestlé SA (Nestlé Purina PetCare)
-
Azienda Colgate-Palmolive (Hill's Pet Nutrition)
-
General Mills, Inc. (Bufalo blu)
-
Schell e Kampeter, Inc. (Diamond Pet Foods)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Mars, Incorporated ha inaugurato il suo Centro globale di innovazione e scoperta presso la NorthStar Kitchen di Champion Petfoods ad Acheson, Alberta, con ulteriori investimenti previsti in strutture canadesi nei prossimi 5 anni. La struttura collabora con l'Università di Calgary e l'Università di Guelph, rafforzando il ruolo del Canada come polo globale per l'innovazione nell'alimentazione animale di alta qualità e funzionale, comprese le diete veterinarie.
- Marzo 2025: Hill's Pet Nutrition ha introdotto Prescription Diet ONC Care nel canale delle cliniche veterinarie canadesi nell'ambito del suo lancio in Nord America, la prima dieta terapeutica secca e umida formulata specificamente per cani e gatti affetti da cancro. L'introduzione ha creato una categoria di prodotti completamente nuova all'interno delle cliniche canadesi, ampliando il mercato di riferimento oltre le tradizionali indicazioni per malattie croniche come quelle renali, gastrointestinali e di gestione del peso.
- Aprile 2025: Rayne Clinical Nutrition, azienda canadese con sede nella Columbia Britannica e specializzata nella produzione di alimenti veterinari, ha rilanciato il suo alimento secco per cani Skin Relief. La nuova formula è pensata come soluzione multi-indicazione per dermatite atopica, osteoartrite e pancreatite, ed è venduta esclusivamente tramite cliniche veterinarie canadesi. Questo testimonia il crescente investimento di un marchio canadese nel segmento degli alimenti terapeutici su prescrizione.
Ambito del rapporto sul mercato degli alimenti veterinari per animali domestici in Canada
Il cibo per animali da compagnia con formulazione veterinaria si riferisce a un'alimentazione specifica per determinate patologie, studiata per supportare animali da compagnia con diagnosi di diabete, sensibilità digestiva, problemi di salute orale, disturbi renali, malattie delle vie urinarie, patologie dermatologiche e obesità.
Il mercato canadese degli alimenti veterinari per animali domestici è segmentato per tipologia di prodotto (diabete, sensibilità digestiva, igiene orale, malattie renali, malattie del tratto urinario, dermatologiche, obesità e altri alimenti veterinari), per tipo di animale (cani, gatti e altri animali domestici) e per canale di distribuzione (canale online, negozi specializzati, supermercati e ipermercati, minimarket e altri canali). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
| Diabete |
| Renale |
| Malattia delle vie urinarie |
| Sensibilità digestiva |
| Dieta per l'igiene orale |
| Dieta Derma |
| Dieta per l'obesità |
| Altra dieta veterinaria |
| Cani |
| Gatti |
| Altri animali domestici |
| MINIMARKET |
| Canale online |
| Negozi specializzati |
| Supermercati e ipermercati |
| Altri canali |
| Per tipo di prodotto | Diabete |
| Renale | |
| Malattia delle vie urinarie | |
| Sensibilità digestiva | |
| Dieta per l'igiene orale | |
| Dieta Derma | |
| Dieta per l'obesità | |
| Altra dieta veterinaria | |
| Per tipo di animale domestico | Cani |
| Gatti | |
| Altri animali domestici | |
| Per canale di distribuzione | MINIMARKET |
| Canale online | |
| Negozi specializzati | |
| Supermercati e ipermercati | |
| Altri canali |
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato canadese degli alimenti veterinari per animali domestici nel 2026?
Il mercato canadese degli alimenti veterinari per animali domestici ha un valore di 784.55 milioni di dollari nel 2026 e si prevede che raggiungerà 1,124.40 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.53%.
Quale tipologia di prodotto è la più richiesta in Canada per le diete terapeutiche?
La categoria "Sensibilità Digestiva" è leader di mercato, rappresentando il 16.9% del fatturato previsto per il 2025, grazie all'ampio utilizzo di questi prodotti per il trattamento di problemi gastrointestinali in cani e gatti.
Quale categoria di prodotti crescerà più rapidamente entro il 2031?
Le diete per l'igiene orale rappresentano la categoria di prodotti in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto dell'8.2% nel periodo 2026-2031.
Quanto è importante l'e-commerce nel settore della nutrizione terapeutica per animali domestici in Canada?
Il canale online ha rappresentato il 30.9% del valore nel 2025 e si prevede che crescerà a un tasso annuo composto del 9.68%, grazie al supporto delle spedizioni automatiche, degli abbonamenti per il rifornimento e del servizio di tele-veterinaria.


