

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 3.83 miliardo di dollari |
| Dimensione del mercato (2031) | 4.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.05% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato canadese dei mobili per ufficio di Mordor Intelligence
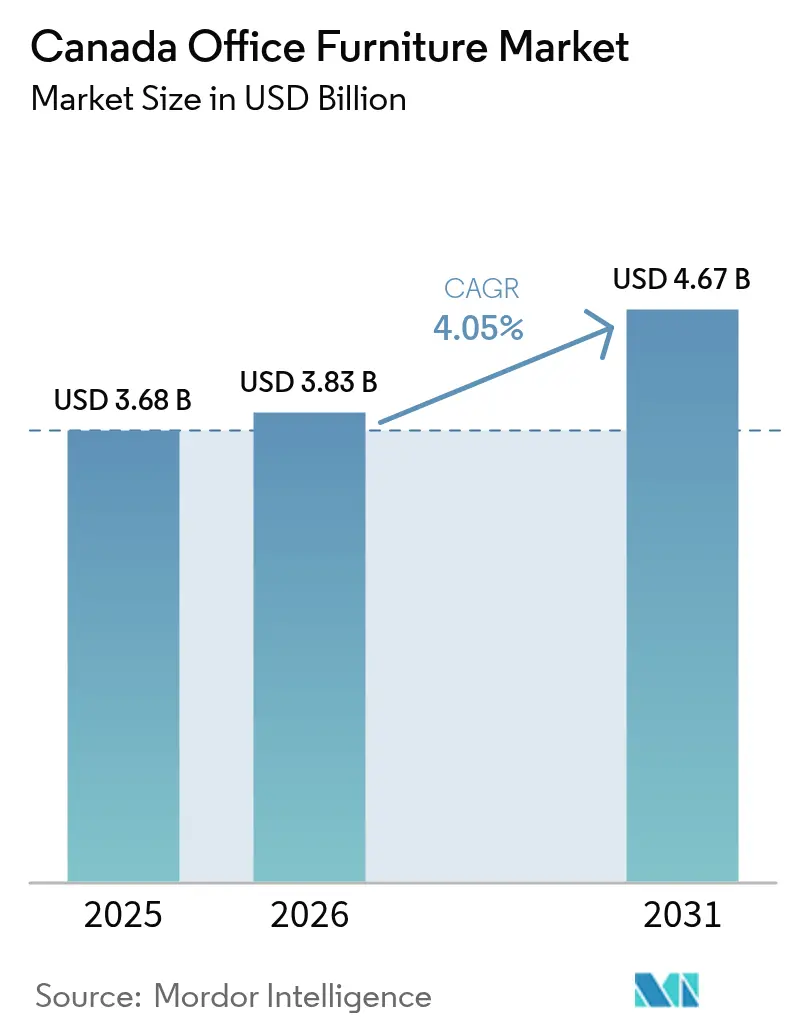
Si prevede che il mercato canadese dei mobili per ufficio crescerà da 3.68 miliardi di dollari nel 2025 a 3.83 miliardi di dollari nel 2026, per poi raggiungere i 4.67 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.05% nel periodo 2026-2031. Questa crescita è trainata da tre fattori interconnessi: la diffusione del lavoro ibrido, l'inasprimento delle normative governative in materia di appalti verdi e un cambiamento di design generalizzato, che vede il passaggio da postazioni di lavoro fisse a zone multifunzionali. Le aziende stanno investendo capitali in interventi di ammodernamento che includono postazioni di lavoro condivise, aree lounge e sale conferenze tecnologicamente avanzate, nonostante le politiche di lavoro da remoto permanente riducano gli spazi commerciali nei centri di Toronto e Vancouver. I produttori nazionali si affidano a reti di rivenditori interne per evitare i ricarichi al dettaglio, mentre i fondi di private equity perseguono acquisizioni che promettono economie di scala. Tuttavia, l'aumento dei prezzi del legno duro e dell'acciaio, unito agli obblighi di Responsabilità Estesa del Produttore (EPR), esercita pressione sui margini e accelera la sperimentazione con polimeri riciclati nel mercato canadese dei mobili per ufficio.
Punti chiave del rapporto
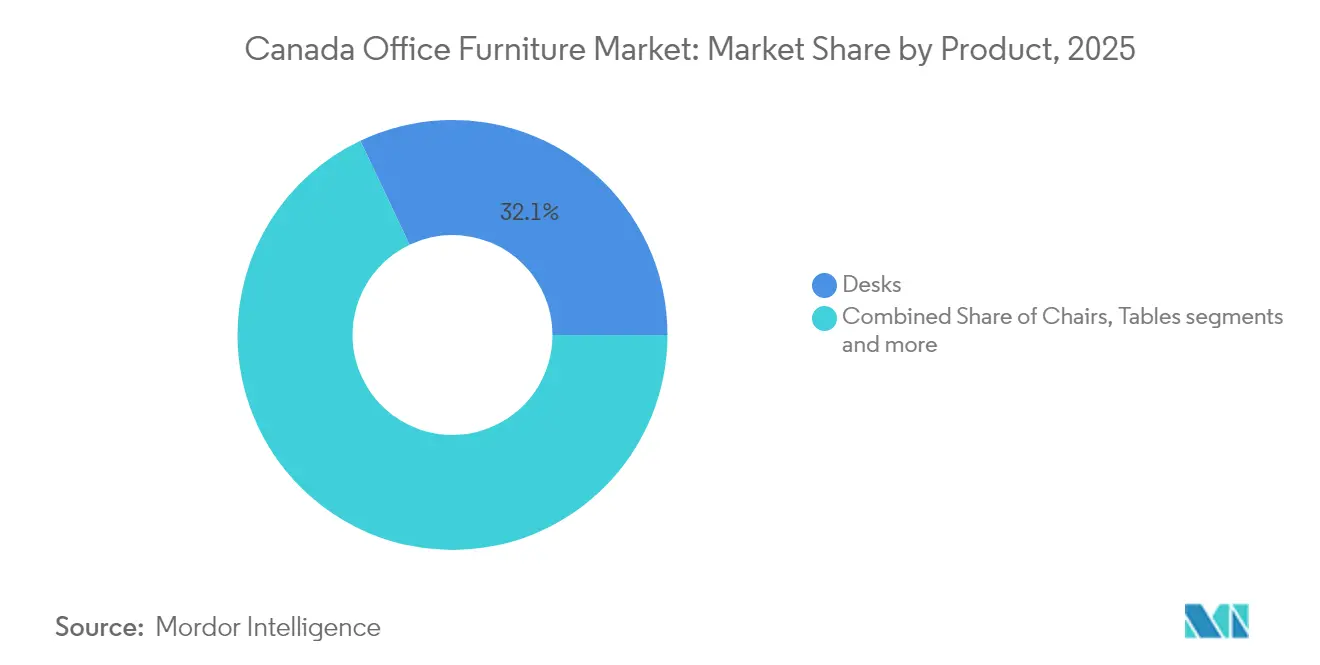
- Per prodotto, le scrivanie hanno dominato il mercato canadese dei mobili per ufficio con il 32.05% di quota di mercato nel 2025, mentre divani e sedute imbottite stanno crescendo a un CAGR del 4.21% fino al 2031.
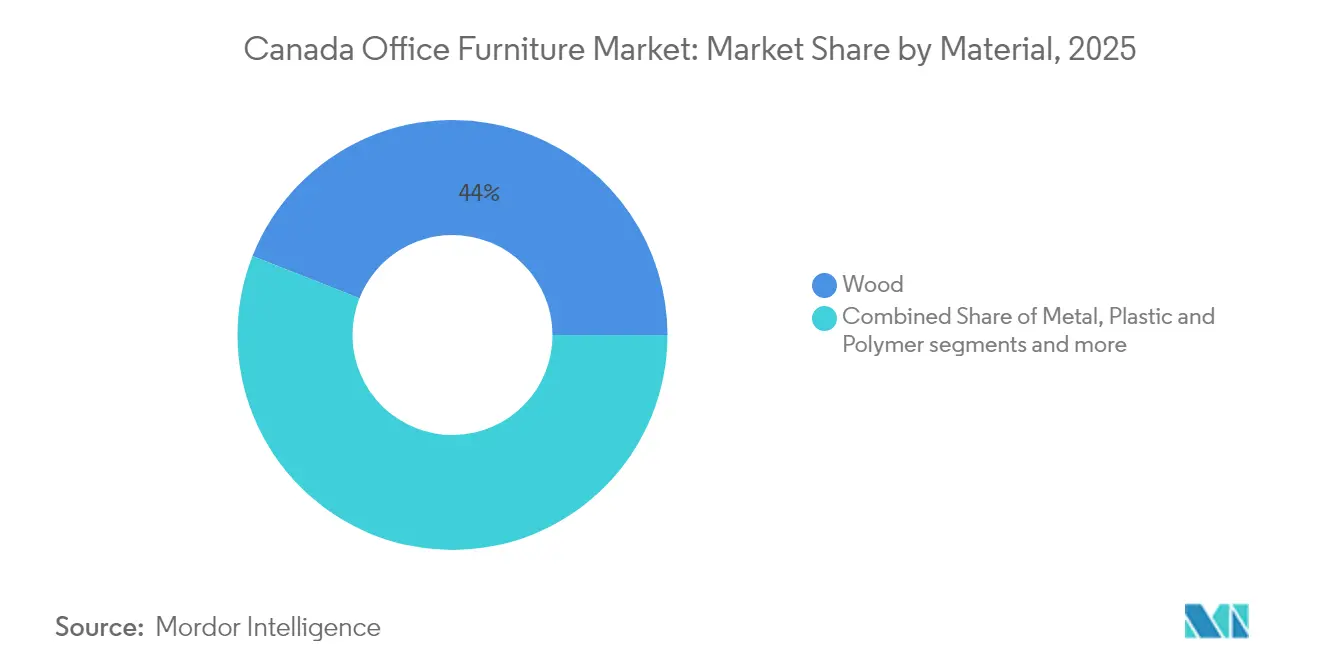
- In base al materiale, nel 2025 il legno rappresentava il 44.02% del mercato canadese dei mobili per ufficio; si prevede che le soluzioni in plastica e polimeri registreranno un CAGR del 3.88% entro il 2031.
- In base alla fascia di prezzo, il segmento di fascia media ha conquistato una quota di mercato del 50.55% nel 2025, mentre si prevede che l'arredamento di fascia alta crescerà a un CAGR del 4.9% entro il 2031.
- In base all'utente finale, nel 2025 gli uffici aziendali rappresentavano il 50.40% del mercato canadese dei mobili per ufficio; gli istituti scolastici registrano il CAGR più rapido, pari al 4.45%, fino al 2031.
- In termini geografici, l'Ontario ha mantenuto il 36.62% della quota di mercato canadese dei mobili per ufficio nel 2025; si prevede che l'Alberta registrerà un CAGR del 5.05% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei mobili per ufficio in Canada
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Progettazione di ambienti di lavoro ergonomici | + 0.8% | Hub dell'Ontario e della Columbia Britannica | Medio termine (2-4 anni) |
| Mandati di appalti verdi | + 0.6% | A livello nazionale, guidato dal settore pubblico | A lungo termine (≥ 4 anni) |
| Ristrutturazioni aziendali per zone di collaborazione | + 0.7% | Principali nuclei urbani | A breve termine (≤ 2 anni) |
| Incremento della domanda delle PMI grazie al credito d'imposta | + 0.4% | Alberta e Saskatchewan | Medio termine (2-4 anni) |
| Capsule acustiche modulari in uffici open space | + 0.5% | Corridoi tecnologici e finanziari | A breve termine (≤ 2 anni) |
| Centri di servizi digitali della comunità del Nord | + 0.2% | Yukon e Territori del Nord | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Progettazione di ambienti di lavoro ergonomici guidata da politiche di lavoro ibride
L'adozione da parte delle aziende di orari ibridi ha trasformato l'ergonomia da un aspetto secondario a una leva strategica per la fidelizzazione dei dipendenti. Servizi pubblici e approvvigionamento Canada ora integrano standard ergonomici dettagliati per le sedute girevoli in ogni gara d'appalto federale, e tali criteri si sono diffusi anche nei documenti di gara del settore privato [1] Servizi pubblici e approvvigionamento Canada, "Appalto di fornitura: sedute per ufficio", tpsgc-pwgsc.gc.ca . Scrivanie regolabili in altezza, sedie con inclinazione sincronizzata e poggiapiedi flessibili dominano le schede tecniche, poiché i team addetti alle strutture rispondono alle prove che il disagio alimenta il turnover. I dati del sondaggio Gensler mostrano che più della metà dei dipendenti canadesi si reca ancora in ufficio settimanalmente, ma solo a tempo parziale, quindi ogni postazione di lavoro deve essere flessibile tra concentrazione e collaborazione. Studi post-ristrutturazione rivelano aumenti misurabili nella soddisfazione del personale quando le caratteristiche di seduta-in piedi e di supporto lombare sono standard, rafforzando l'influenza a medio termine di questo fattore sul mercato canadese dell'arredamento per ufficio.
Mandati di approvvigionamento ecologico a favore di mobili certificati FSC e circolari
Gli acquirenti governativi hanno istituzionalizzato liste di controllo sulla sostenibilità che richiedono legname certificato FSC, laminati a basso contenuto di VOC e garanzie di ritiro da parte del fornitore. Il Servizio di pubblica accusa ha raggiunto il 100% di conformità con la formazione sugli appalti verdi, garantendo che ogni gara d'appalto per mobili includa clausole ambientali [2] Servizio di pubblica accusa del Canada, "Formazione sugli appalti verdi", ppsc-sppc.gc.ca . Le leggi provinciali sulla responsabilità estesa del produttore (EPR), come l'obiettivo di recupero del 75% della Columbia Britannica, trasferiscono i costi di fine vita sui produttori e incoraggiano progetti che possono essere smontati e riciclati. Fornitori come Envirotech monetizzano questo cambiamento ricondizionando le scrivanie in eccedenza e rivendendole a clienti attenti al valore, evitando così la produzione di milioni di chilogrammi di rifiuti. Nel complesso, queste regole rendono la circolarità una necessità competitiva nel mercato canadese dei mobili per ufficio, piuttosto che un semplice elemento di marketing.
Ristrutturazioni aziendali per potenziare le aree di collaborazione e hot-desking
I leader del settore immobiliare stanno riallocando i capitali dall'espansione in termini di superficie a miglioramenti dell'esperienza che giustificano spazi più ridotti. Una ricerca di JLL rileva che oltre tre quarti degli occupanti stanno investendo budget in arredi con tecnologia integrata, mentre quattro su dieci stanno rinnovando le sale conferenze. I moduli SnapCab illustrano la filosofia del retrofit: presso CAA North & Eastern Ontario, le stanze prefabbricate sono arrivate già pronte, sono state installate durante la notte e hanno garantito la privacy acustica senza la necessità di cartongesso. Le regole del Capital Cost Allowance (ammortamento dei costi di capitale) rendono più conveniente il ritorno sull'investimento perché le scrivanie tradizionali rientrano nella Classe 8 con un ammortamento del 20%, mentre gli elementi ad alta tecnologia rientrano nella Classe 50 con un ammortamento del 55% [3] T2inc, “Capital Cost Allowance Basics,” t2inc.ca ). Il risultato è una corsa verso banchi riconfigurabili, tavoli mobili e sistemi di archiviazione modulari che tengono il passo con le rapide fluttuazioni del numero di dipendenti nel mercato canadese dell'arredamento per ufficio.
Rapida adozione di cabine acustiche modulari e cabine telefoniche negli uffici open space
La pandemia ha messo in luce le lacune in termini di rumore e privacy negli open space, un tempo dominati da sistemi di benching. I moderni pod di Kubebooth offrono un isolamento di 36 dB, una ventilazione di livello ospedaliero e l'autorizzazione ADA, soddisfacendo i requisiti di conformità per agenzie federali e università. Elder Eagle, di proprietà indigena, commercializza cabine simili nell'ambito di flussi di approvvigionamento per la diversità. Oltre a smorzare il rumore, i nuovi modelli integrano porte USB-C, illuminazione PoE e sensori IoT che alimentano l'analisi dell'utilizzo dello spazio di lavoro. Consegna rapida, installazione minima e prezzi convenienti per il leasing rendono i pod un'interessante soluzione provvisoria, mentre le aziende rivalutano le strategie immobiliari a lungo termine nel mercato canadese dell'arredamento per ufficio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili del legno duro e dell'acciaio | -0.9% | Corridoi di produzione del Quebec e dell'Ontario | A breve termine (≤ 2 anni) |
| Ritardi globali per le parti in polimero e attuatore | -0.6% | Impianti dipendenti dalle importazioni in tutto il paese | Medio termine (2-4 anni) |
| Riduzione dell'impronta nei centri cittadini a causa del lavoro da remoto | -0.7% | Le cinque metropoli più grandi | Medio termine (2-4 anni) |
| Le norme provinciali EPR aumentano i costi di conformità | -0.3% | Tutte le province, implementazione scaglionata | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili degli input di legno duro e acciaio stanno riducendo i margini dei produttori
Nell'aprile 2025, i prezzi del legname SPF orientale sono aumentati a 655 CAD per 1,000 piedi cubi, superando la media di 52 settimane di 620 CAD [4] Natural Resources Canada, “Lumber and Panel Prices,” ressources-naturelles.canada.ca . I prezzi dell'acciaio hanno subito un'impennata di quasi il 25%, come evidenziato da Avison Young, mentre i costi dei container sono raddoppiati, interrompendo diversi progetti di allestimento di uffici. I produttori di medie dimensioni, senza adeguati meccanismi di copertura, stanno lottando con una significativa volatilità dei prezzi, che mina la prevedibilità dei costi. Alcuni produttori si sono orientati verso materiali riciclati per compensare l'aumento dei costi; tuttavia, queste misure forniscono solo un sollievo parziale. Le pressioni sui costi sono particolarmente gravi per i marchi incentrati sul legno in Quebec e per i produttori di sedute ad alta intensità di acciaio in Ontario. Ciò ha portato a una riduzione dei margini di profitto in tutto il mercato canadese dei mobili per ufficio, mettendo ulteriormente a dura prova il potenziale di crescita del settore.
Riduzione degli spazi degli uffici in centro città a causa delle politiche di lavoro da remoto permanente
Il piano federale di riconvertire metà del suo portafoglio immobiliare in edilizia residenziale mira a un risparmio di 3.9 miliardi di dollari nell'arco di un decennio. I proprietari privati confermano questa contrazione: a Toronto i posti vacanti si avvicinano al 20%, mentre a Calgary e Ottawa rimangono elevati. Diversi dipartimenti non dispongono di posti per le dichiarazioni obbligatorie di tre giorni, evidenziando una discrepanza tra il numero di dipendenti e la riduzione della metratura. L'eccedenza alimenta un mercato secondario di scrivanie usate, raffreddando la domanda di nuovo inventario. Insieme, queste forze riducono le aspettative di crescita per il mercato canadese dell'arredamento per ufficio, nonostante l'aumento di categorie di nicchia come le cabine e le sedute lounge.
Analisi del segmento
Per prodotto: le scrivanie guidano la leadership di mercato
Nel 2025, le scrivanie hanno dominato il 32.05% del mercato canadese dell'arredamento per ufficio, sottolineando il loro ruolo di elemento chiave della giornata lavorativa. Le varianti regolabili in altezza suscitano interesse perché soddisfano i criteri ergonomici e supportano le modalità di hot-desking. Gli accordi federali dedicati per la fornitura elencano i criteri tecnici, ambientali e relativi al ciclo di vita che i fornitori devono soddisfare, rafforzando la domanda di base del segmento. Divani e sedute imbottite, con un CAGR del 4.21%, segnalano una svolta culturale verso zone di interazione informali e comfort residenziale. Separé e divisori colmano il vuoto di privacy lasciato dai layout open space, mentre gli spazi di archiviazione si adattano agli armadietti personali che accompagnano i modelli di lavoro in mobilità.
Nel secondo livello, le sedie beneficiano di requisiti ergonomici universali e di opzioni di meccanismi avanzati che estendono il comfort dell'utente in applicazioni di lavoro, per ospiti e riunioni. I tavoli da conferenza riacquistano rilevanza integrando l'infrastruttura di alimentazione, dati e video necessaria per le sessioni ibride. Il mercato canadese dell'arredamento per ufficio si orienta quindi verso sistemi flessibili – scrivanie, postazioni di lavoro e lounge mobili – che consentono ai datori di lavoro di riprogettare le superfici senza dover ricorrere a ristrutturazioni strutturali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: il predominio del legno si scontra con la pressione della sostenibilità
Nel 2025, il legno rappresentava il 44.02% del mercato canadese dell'arredamento per ufficio, trainato dal suo fascino estetico e dalla solidità di una filiera nazionale consolidata. L'investimento di Groupe Lacasse nell'automazione dei pannelli laminati evidenzia l'integrazione delle fabbriche provinciali nella produzione di prodotti finiti, a dimostrazione dell'efficienza della filiera. Tuttavia, le fluttuazioni dei prezzi del legname e gli obiettivi più severi in materia di Responsabilità Estesa del Produttore (EPR) stanno spingendo i progettisti a esplorare materiali alternativi. I polimeri riciclati, che hanno registrato un CAGR del 3.88%, stanno guadagnando terreno come valida alternativa. Anche le strutture metalliche stanno subendo pressioni sui costi, con l'acciaio verniciato a polvere che sta diventando un materiale più costoso per le basi di sedute e tavoli, influenzando ulteriormente le tendenze nella selezione dei materiali.
I designer stanno adottando sempre più materiali compositi che incorporano PET riciclato, bioresine e alluminio post-consumo, poiché questi materiali sono in linea con i requisiti della certificazione LEED e mitigano l'impatto della volatilità dei prezzi delle materie prime. Nei settori sanitario e dell'istruzione, le scocche in plastica stanno emergendo come scelta preferita grazie alla loro adattabilità cromatica e alla facilità di manutenzione. Questo cambiamento riflette una tendenza più ampia del mercato, in cui la selezione dei materiali sta diventando una decisione strategica. Gli stakeholder devono bilanciare il fascino tradizionale del legno con la stabilità dei costi e i vantaggi funzionali offerti dai polimeri. Con l'evoluzione del mercato canadese dell'arredamento per ufficio, l'interazione tra materiali tradizionali e alternative innovative continuerà a influenzare le decisioni di acquisto e le strategie di sviluppo dei prodotti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fascia di prezzo: il predominio nella fascia media riflette l'ottimizzazione del valore
Nel 2025, gli arredi per ufficio di fascia media hanno conquistato il 50.55% della quota di mercato, trainati dalle aziende che danno priorità alla durata e alla gestione dei costi. Le aziende in genere stanziano tra 500 e 1,250 CAD per le scrivanie e tra 750 e 1,500 CAD per le sedie operative, concentrandosi sulle caratteristiche ergonomiche senza incorrere in costi di lusso. L'adozione dell'ammortamento accelerato ai sensi della Classe 8 del CCA supporta ulteriormente questo segmento consentendo una svalutazione più rapida dei beni, rendendo i prodotti di fascia media una scelta finanziariamente sostenibile. Le ottime performance di questo segmento riflettono la sua capacità di soddisfare i requisiti di specifica mantenendo al contempo un'accessibilità economica, posizionandolo come l'opzione preferita per una quota significativa del mercato. La categoria di fascia media continua a dominare grazie al suo allineamento con le priorità finanziarie e operative delle aziende, in particolare nel bilanciare qualità e vincoli di budget.
Il segmento premium, in crescita a un CAGR del 4.9%, è caratterizzato da caratteristiche quali il branding executive, impiallacciature personalizzate e sensori integrati per il monitoraggio dell'utilizzo. I modelli di leasing hanno reso questi prodotti ad alto costo accessibili alle medie imprese che danno priorità alla gestione prevedibile del flusso di cassa. Al contrario, le linee di arredamento economiche si rivolgono a startup e uffici domestici, sfruttando la spedizione in kit e i configuratori online per offrire soluzioni convenienti. Il mercato canadese dell'arredamento per ufficio comprende un ampio spettro di offerte, ma la domanda rimane concentrata nel segmento di fascia media. Questa concentrazione evidenzia l'attenzione del mercato verso prodotti che bilanciano specifiche rigorose con l'efficienza finanziaria, rendendo l'arredamento di fascia media il pilastro del settore. La segmentazione del mercato sottolinea le diverse esigenze delle aziende, con i prodotti di fascia media che emergono come la scelta dominante grazie alla loro praticità e alla loro proposta di valore.
Per utente finale: gli uffici aziendali guidano la diversificazione istituzionale
Nel 2025, gli uffici aziendali rappresentavano il 50.40% del mercato canadese dell'arredamento per ufficio, trainati dalla concentrazione delle sedi centrali a Toronto e Vancouver. Nonostante la riduzione della superficie complessiva degli uffici dovuta ai modelli di lavoro ibridi, gli investimenti si stanno spostando verso layout di ufficio ricchi di comfort che enfatizzano la collaborazione, il benessere dei dipendenti e l'identità del marchio. Il segmento sanitario sta emergendo come un motore chiave della domanda di arredi speciali, con particolare attenzione ai tessuti per il controllo delle infezioni e alle sedute bariatriche. L'espansione del portafoglio ospedaliero di Global Furniture Group evidenzia il potenziale di crescita in questo segmento. Si prevede che gli istituti scolastici registreranno il CAGR più elevato, pari al 4.45%, supportati dai programmi di ristrutturazione dei campus e dall'aumento delle iscrizioni degli studenti. Fornitori come CDI Spaces stanno capitalizzando su questa tendenza fornendo tavoli mobili, sedie impilabili e cabine studio elettriche per le nuove strutture STEM.
Gli uffici pubblici stanno affrontando una duplice sfida: l'ottimizzazione degli spazi e la conformità agli obblighi di ristrutturazione, che si traduce in processi di approvvigionamento selettivi con specifiche dettagliate. Anche il settore alberghiero, i back office del commercio al dettaglio e le società di servizi professionali contribuiscono alla domanda di arredi per ufficio, creando un panorama di mercato diversificato. Mentre le tendenze del lavoro ibrido stanno rimodellando le esigenze degli uffici aziendali, si prevede che l'attenzione al benessere e alla collaborazione sosterrà gli investimenti in soluzioni di arredo innovative. Inoltre, si prevede che i settori sanitario e dell'istruzione rimarranno i principali motori di crescita, supportati dall'evoluzione delle esigenze infrastrutturali e dalle tendenze demografiche. Le dinamiche del mercato riflettono una svolta verso funzionalità e adattabilità, con i fornitori che allineano le loro offerte per soddisfare i requisiti specifici del settore. Questa diversificazione della domanda sottolinea l'importanza di strategie mirate per cogliere le opportunità di crescita in diversi segmenti di utenti finali nel mercato canadese degli arredi per ufficio.
Per canale di distribuzione: le vendite dirette B2B dominano l'accesso al mercato
Nel 2025, i canali diretti B2B rappresentavano il 79.15% della quota di mercato, trainati dalla richiesta di un unico interlocutore nella gestione di progetti complessi. Questi canali semplificano i processi integrando progettazione, logistica e servizi post-vendita sotto un unico tetto. L'ampia rete di concessionari di Teknion in tutto il Canada esemplifica come i produttori sfruttino i canali diretti per mantenere i prezzi di fabbrica garantendo al contempo servizi di installazione localizzati. Il coinvolgimento precoce attraverso i canali diretti consente ai produttori di influenzare le decisioni di pianificazione degli spazi, garantendo ecosistemi di prodotto prima che gli appaltatori generali entrino nella procedura di gara per i progetti di interni. Questo approccio non solo migliora l'efficienza operativa, ma rafforza anche le relazioni a lungo termine con i clienti, posizionando i canali diretti B2B come un motore di fatturato fondamentale.
Al contrario, il segmento B2C si rivolge alle piccole imprese e agli utenti che lavorano da casa, con operatori come Source Office Furniture che offrono ritiri in showroom e servizi di consegna dell'ultimo miglio. Sebbene le vendite online siano aumentate durante la pandemia, il segmento ora si trova ad affrontare sfide come gli elevati costi di spedizione per articoli ingombranti come le scrivanie. I rivenditori specializzati continuano a differenziarsi offrendo esperienze tattili, che rimangono un vantaggio chiave rispetto alle piattaforme di e-commerce pure. Il mercato canadese dell'arredamento per ufficio opera secondo un modello di canale ibrido, in cui la coesistenza di canali B2B e B2C soddisfa le diverse esigenze dei clienti. Tuttavia, le relazioni B2B dirette rimangono la forza dominante, dettando il ritmo della crescita del mercato e della generazione di fatturato.
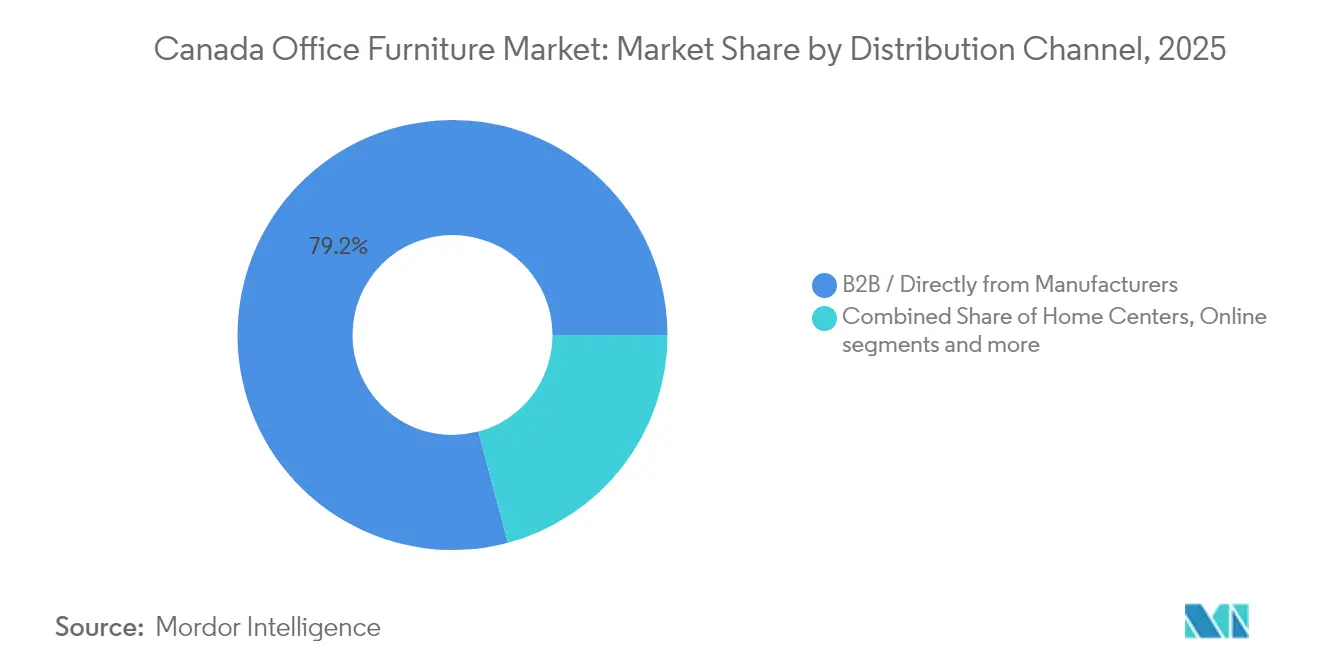
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'Ontario è il fulcro del mercato canadese dell'arredamento per ufficio, grazie al suo denso corridoio aziendale che si estende dal distretto finanziario di Toronto ai distretti federali di Ottawa. I volumi di approvvigionamento provinciali si combinano con le flotte produttive locali, come gli stabilimenti di sedie del Global Furniture Group, per creare un circolo virtuoso tra domanda e offerta locale. Tuttavia, l'elevato tasso di sfitto nei grattacieli di Classe A di Toronto costringe i proprietari a ripensare le suite come spazi flessibili e pronti all'uso, iniettando nuovi ordini di lounge modulari e panche sit-stand che aiutano i proprietari ad attrarre inquilini ibridi.
Il Quebec coniuga una solida tradizione manifatturiera con un posizionamento all'avanguardia nel design. Marchi come Artopex e Groupe Lacasse sfruttano la vicinanza ai mercati nord-orientali degli Stati Uniti, le brevi tratte di trasporto e un bacino di ebanisti qualificati. I sussidi governativi a sostegno dell'automazione delle attrezzature rafforzano la competitività, mentre gli acceleratori tecnologici di Montreal generano una domanda incrementale di mobili versatili e versatili. La provincia beneficia inoltre di rigorosi codici provinciali di bioedilizia, in linea con la sua rete elettrica a basse emissioni di carbonio, spingendo gli acquirenti verso legni duri FSC e pannelli laminati di provenienza locale.
La crescita occidentale si concentra in Alberta, dove la ripresa del settore energetico sostiene il CAGR più rapido nel mercato canadese dell'arredamento per ufficio. Il passaggio di Calgary da sedi centrali dedicate esclusivamente al petrolio a inquilini diversificati nel settore tecnologico e logistico innesca ristrutturazioni del nucleo degli uffici che privilegiano cabine acustiche e divani collaborativi. La Columbia Britannica aggiunge la velocità delle startup tecnologiche e accordi di fornitura aziendale a livello provinciale con produttori di grandi nomi, garantendo la trasparenza dei prezzi per gli acquirenti pubblici e attirando marchi nazionali nei magazzini di Vancouver. Nelle province atlantiche e nei Territori del Nord, la densità di popolazione limita i volumi, tuttavia l'implementazione di hub digitali federali e l'espansione dei call center garantiscono flussi di ordini costanti, seppur ridotti.
Panorama normativo
L'arredamento per ufficio venduto attraverso i canali istituzionali canadesi è influenzato dalle specifiche di appalto federali e dagli standard di riferimento che pongono l'accento su prestazioni, ergonomia e sostenibilità. Le gare d'appalto di Public Services and Procurement Canada includono comunemente requisiti tecnici e ambientali dettagliati, tra cui l'allineamento alle specifiche CGSB (ad esempio, CAN/CGSB 44.227 per le scrivanie indipendenti e 44.229 per i sistemi a pannelli) e aspettative di prestazioni basate su test, spesso mappate sui criteri ANSI/BIFMA, il che innalza le barriere di qualificazione per i fornitori che mirano agli appalti federali.
Anche le norme commerciali e di conformità influenzano i costi di sbarco e la strategia di approvvigionamento. Il 20 aprile 2026, il Ministro delle Finanze ha incaricato il Tribunale canadese per il commercio internazionale di avviare un'indagine di salvaguardia (GC-2026-001) sulle importazioni di alcuni prodotti in legno lavorato, comprese le categorie di mobili in legno relative a contenitori e mobili contenitori, introducendo incertezza su potenziali sovrattasse, quote o quote tariffarie. Separatamente, l'Agenzia canadese dei servizi di frontiera gestisce le misure di difesa commerciale ai sensi del SIMA, comprese le azioni antidumping e compensative su prodotti come le sedute imbottite, che possono influenzare le decisioni di approvvigionamento per specifiche che prevedono un'elevata percentuale di sedute.
Analisi della catena del valore
La catena del valore inizia con pannelli e legname a base di legno, tubi e lamiere metalliche, schiume e tessuti, materie plastiche/polimeri, meccanismi/attuatori e finiture, per poi proseguire con taglio, pressatura, lavorazione CNC, saldatura, tappezzeria, laminazione, finitura, assemblaggio e imballaggio. Il Canada vanta un'ampia base di produttori e officine classificati come NAICS 3372, con circa 1,203 stabilimenti nel 2025, concentrati in Ontario (303 stabilimenti con dipendenti) e Quebec (155). Questa presenza favorisce la concentrazione regionale di fornitori di componenti e la logistica a corto raggio per pannelli e materiali per tappezzeria.
La strategia di commercializzazione è dominata da canali B2B orientati ai progetti, in cui produttori e rivenditori coordinano la pianificazione degli spazi, la conformità alle specifiche, la consegna e l'installazione per clienti aziendali e del settore pubblico. I materiali e i componenti a monte provengono sia da fornitori nazionali (ad esempio, produttori canadesi di pannelli come Uniboard Canada e Tafisa) sia da importazioni per parti specializzate, il che aumenta l'esposizione alle fluttuazioni dei prezzi delle materie prime e ai tempi di consegna globali. La governance della catena di fornitura si sta inasprendo, poiché i produttori e i grandi fornitori a contratto integrano requisiti di trasparenza nella qualificazione dei fornitori, comprese le pratiche di reporting e di due diligence in linea con il disegno di legge S-211 (Legge contro il lavoro forzato e il lavoro minorile nelle catene di fornitura), che aumenta le aspettative in termini di documentazione e audit a tutti i livelli.
Panorama competitivo
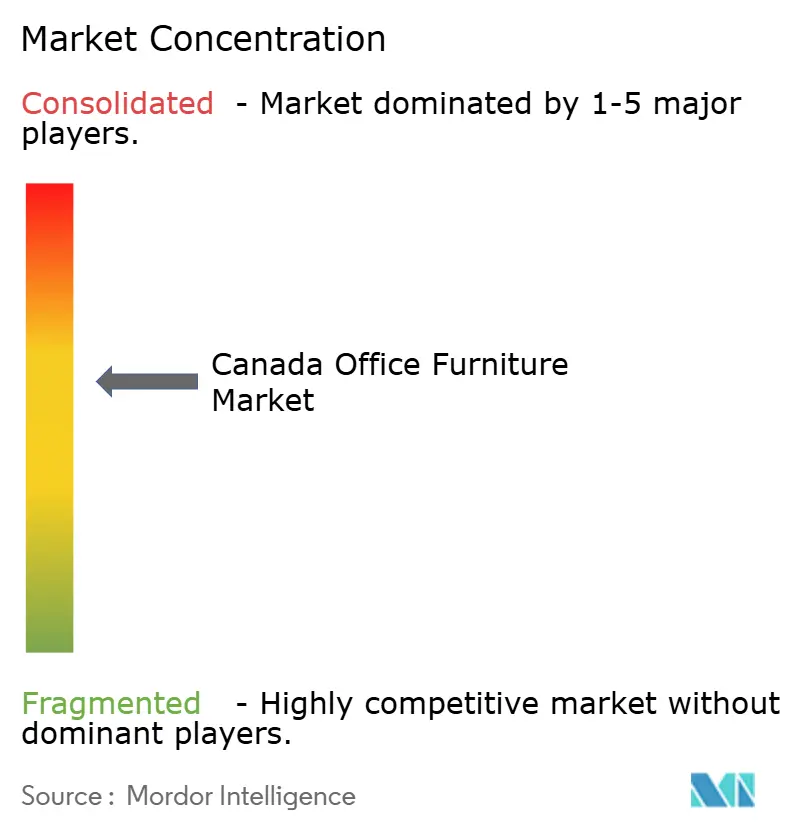
Il mercato canadese dell'arredamento per ufficio presenta una moderata frammentazione, caratterizzata da un mix di produttori tradizionali, marchi premium importati e specialisti agili. Leader nazionali come Teknion, Global Furniture Group, Artopex e la produzione di bilance del Groupe Lacasse si avvalgono di studi di progettazione localizzati, consentendo tempi di consegna rapidi per finiture personalizzate. Aziende internazionali di spicco come Steelcase, Herman Miller, Haworth e Knoll competono principalmente nelle gare d'appalto aziendali e governative basate su specifiche, dove le certificazioni globali dei prodotti sono fondamentali.
La differenziazione strategica si basa sempre più sull'ambito del servizio offerto piuttosto che sulla mera ampiezza del catalogo. I fornitori di soluzioni complete offrono consulenza sugli spazi di lavoro, visualizzazione 3D e analisi post-occupazione, trasformando le vendite di mobili in piattaforme di relazioni pluriennali. Le proposte di economia circolare, dal programma di ristrutturazione di Humanscale alle linee di rigenerazione di Envirotech, aiutano gli offerenti a ottenere punteggi elevati nei criteri di valutazione ESG integrati nelle gare d'appalto pubbliche.
L'interesse del private equity segnala un'imminente ondata di consolidamento, volta a unire le reti di concessionari regionali a una presenza nazionale. L'investimento di Mycroft Holdings in Heartwood Manufacturing esemplifica la tesi: combinare set di prodotti complementari, ottimizzare il trasporto merci e approfondire la penetrazione nel Canada occidentale. Innovatori di nicchia come Kubebooth sfruttano settori poco serviti come la privacy acustica, dimostrando che l'innovazione trova ancora spazio anche mentre il settore competitivo si consolida.
Leader del settore dell'arredamento per ufficio in Canada
Gruppo globale di mobili
Tecnologia
Steelcase Inc.
Haworth Inc.
Hermann Miller Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Teknion ha completato la riprogettazione del suo showroom di Calgary, situato nel Warehouse District della città. Il nuovo spazio rafforza la strategia di vendita basata sullo showroom per i progetti su misura, offrendo a designer e clienti aziendali un luogo specifico dove poter sperimentare nuove tipologie e finiture per gli spazi di lavoro prima di impegnarsi in allestimenti più ampi.
- Maggio 2026: Global Furniture Group ha inaugurato un nuovo showroom a Ottawa, in Breezehill Avenue North 73, Unità 2, con elementi di design sviluppati in collaborazione con la designer d'interni Anishinaabe Destiny Seymour. L'apertura amplia la vicinanza agli acquirenti federali e istituzionali nella Regione della Capitale Nazionale e rafforza il coinvolgimento dell'azienda con la comunità di architetti e designer per gli appalti orientati ai progetti.
- Febbraio 2026: Haworth ha annunciato l'acquisizione di una quota di maggioranza in Tayco, azienda di Toronto produttrice di mobili per ufficio e complementi d'arredo, con uno stabilimento produttivo di 200,000 piedi quadrati. L'accordo amplia la presenza produttiva di Haworth in Canada e aggiunge capacità locale in grado di garantire tempi di consegna affidabili e una migliore esecuzione dei progetti per i clienti canadesi.
Ambito del rapporto sul mercato dei mobili per ufficio in Canada
Nel rapporto viene trattata un’analisi di fondo completa del mercato canadese dei mobili per ufficio, che include una valutazione dei conti nazionali, dell’economia e delle tendenze dei mercati emergenti per segmenti, cambiamenti significativi nelle dinamiche del mercato e la panoramica del mercato.
Per prodotto
| Sedie | Sedie per dipendenti |
| Sedie da riunione | |
| Sedie per gli ospiti | |
| tavoli | Tabelle di conferenza |
| Scrivanie | |
| Altre tabelle | |
| Unità di stoccaggio | Classificatori |
| Librerie e scaffali | |
| Divani / Sedute morbide | |
| Stand e divisori per uffici | |
| Altri mobili per ufficio (sgabelli, reception, accessori) |
Per materiale
| Legno (MDF) |
| Metallo |
| Plastica e polimero |
| Altri materiali |
Per fascia di prezzo
| Economia |
| Mid-range |
| Premium |
Per utente finale
| Uffici Aziendali |
| Uffici Sanitari |
| Istituzioni educative |
| Governo e uffici pubblici |
| Back-office per l'ospitalità e la vendita al dettaglio |
| Altro |
Per canale di distribuzione
| B2C / Vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | |
| Online | |
| Altri canali | |
| B2B / Direttamente dai produttori |
Per geografia
| Ontario |
| Quebec |
| British Columbia |
| Roma 187 |
| Saskatchewan e Manitoba |
| Canada Atlantico |
| Territori del Nord |
| Per prodotto | Sedie | Sedie per dipendenti |
| Sedie da riunione | ||
| Sedie per gli ospiti | ||
| tavoli | Tabelle di conferenza | |
| Scrivanie | ||
| Altre tabelle | ||
| Unità di stoccaggio | Classificatori | |
| Librerie e scaffali | ||
| Divani / Sedute morbide | ||
| Stand e divisori per uffici | ||
| Altri mobili per ufficio (sgabelli, reception, accessori) | ||
| Per materiale | Legno (MDF) | |
| Metallo | ||
| Plastica e polimero | ||
| Altri materiali | ||
| Per fascia di prezzo | Economia | |
| Mid-range | ||
| Premium | ||
| Per utente finale | Uffici Aziendali | |
| Uffici Sanitari | ||
| Istituzioni educative | ||
| Governo e uffici pubblici | ||
| Back-office per l'ospitalità e la vendita al dettaglio | ||
| Altro | ||
| Per canale di distribuzione | B2C / Vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | ||
| Online | ||
| Altri canali | ||
| B2B / Direttamente dai produttori | ||
| Per geografia | Ontario | |
| Quebec | ||
| British Columbia | ||
| Roma 187 | ||
| Saskatchewan e Manitoba | ||
| Canada Atlantico | ||
| Territori del Nord | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato canadese dei mobili per ufficio entro il 2031?
Le previsioni indicano un valore di 4.67 miliardi di dollari.
Quale segmento di prodotto sta crescendo più rapidamente?
Si stima che i divani e le sedute morbide raggiungeranno un CAGR del 4.21% a causa della domanda di zone comfort in stile residenziale.
Quali fattori determinano la domanda di sostenibilità?
Le norme federali e provinciali sugli acquisti verdi, oltre agli obblighi EPR, spingono gli acquirenti verso mobili certificati FSC e realizzati secondo criteri di economia circolare.
Perché i pod acustici stanno guadagnando terreno?
Gli uffici open space necessitano di stanze silenziose per le videochiamate e le postazioni modulari offrono un'installazione rapida senza pareti fisse.
Quale provincia presenta le prospettive di crescita più forti?
L'Alberta è in testa grazie alla ripresa del settore energetico e alla spesa per le infrastrutture.
Come stanno contrastando i produttori la volatilità delle materie prime?
Molti passano ai polimeri riciclati, firmano contratti di fornitura flessibili e riprogettano i prodotti per ridurre il contenuto di acciaio e legno duro.


