

Panoramica di mercato
| Periodo di studio | 2021 - 2032 |
|---|---|
| Anno base per la stima | 2026 |
| Periodo dei dati di previsione | 2027 - 2032 |
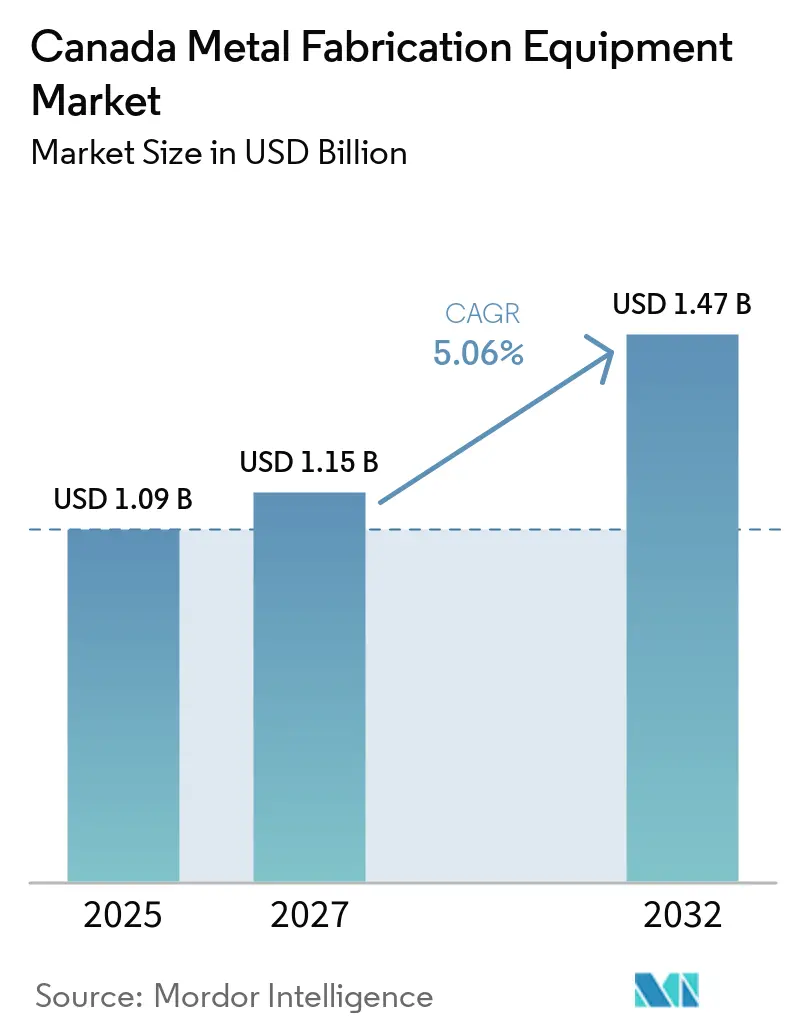
| Dimensione del mercato (2027) | 1.15 miliardo di dollari |
| Dimensione del mercato (2032) | 1.47 miliardo di dollari |
| Tasso di crescita (2027 - 2032) | 5.06% CAGR |
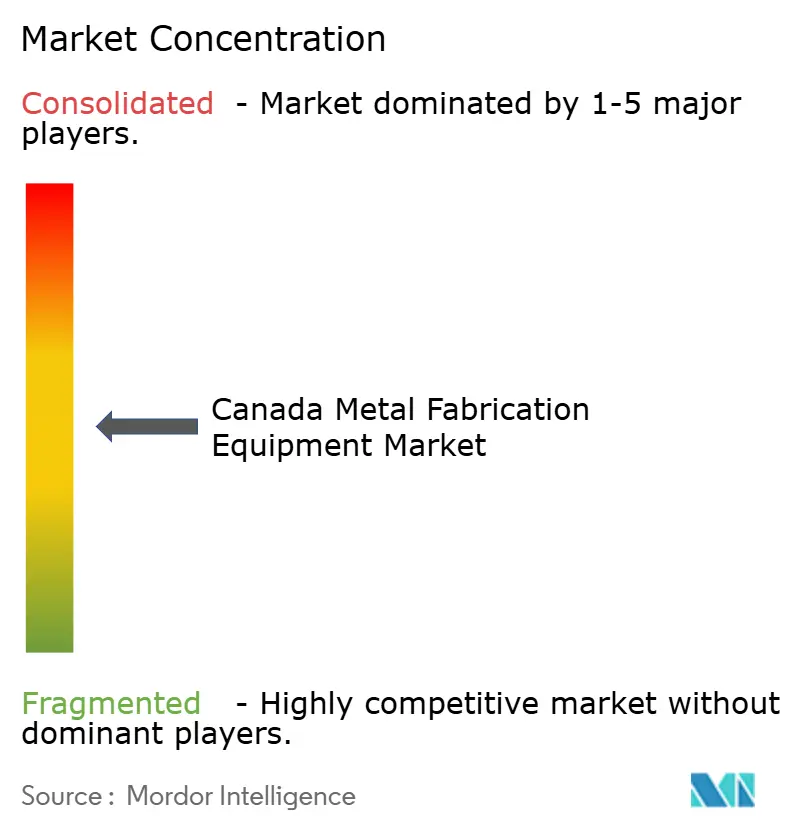
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato canadese delle attrezzature per la fabbricazione dei metalli di Mordor Intelligence
Si prevede che il mercato canadese delle attrezzature per la lavorazione dei metalli crescerà da 1.09 miliardi di dollari nel 2026 e 1.15 miliardi di dollari nel 2027 a 1.47 miliardi di dollari entro il 2032, registrando un tasso di crescita annuo composto (CAGR) del 5.06% tra il 2027 e il 2032.
Il mercato canadese delle attrezzature per la lavorazione dei metalli è sostenuto dagli investimenti nella catena di fornitura dei veicoli elettrici, dai programmi di infrastrutture pubbliche, dagli appalti per la difesa e dai progetti del settore delle risorse naturali. Queste fonti di domanda richiedono ai produttori di espandere la capacità produttiva, rispettando al contempo specifiche più stringenti in termini di qualità, tracciabilità, materiali e tempi di consegna. L'espansione della produzione nazionale e le iniziative di reshoring stanno inoltre incoraggiando i produttori a sostituire le attrezzature obsolete e a investire in macchinari ad alta produttività, soprattutto laddove i componenti importati e le interruzioni delle forniture transfrontaliere espongono a rischi di capacità produttiva. La domanda di attrezzature si sta spostando verso tagliatori laser a fibra, presse piegatrici elettriche, centri di lavoro CNC e celle di saldatura robotizzate, a testimonianza della necessità di processi più rapidi, maggiore precisione, minori consumi energetici e una minore dipendenza dal lavoro manuale. L'automazione sta diventando particolarmente rilevante per le operazioni ripetitive di taglio, piegatura, saldatura e movimentazione dei materiali, consentendo ai produttori di aumentare la produttività senza espandere proporzionalmente la forza lavoro. Ciò aumenta il valore di un tipico ordine di attrezzature e favorisce i fornitori che combinano macchine, software, automazione, finanziamenti e assistenza locale. La domanda si sta inoltre orientando verso sistemi di produzione integrati che offrono monitoraggio delle macchine, pianificazione della produzione, manutenzione predittiva e tracciabilità digitale della qualità, anziché verso apparecchiature autonome.
Punti chiave del rapporto
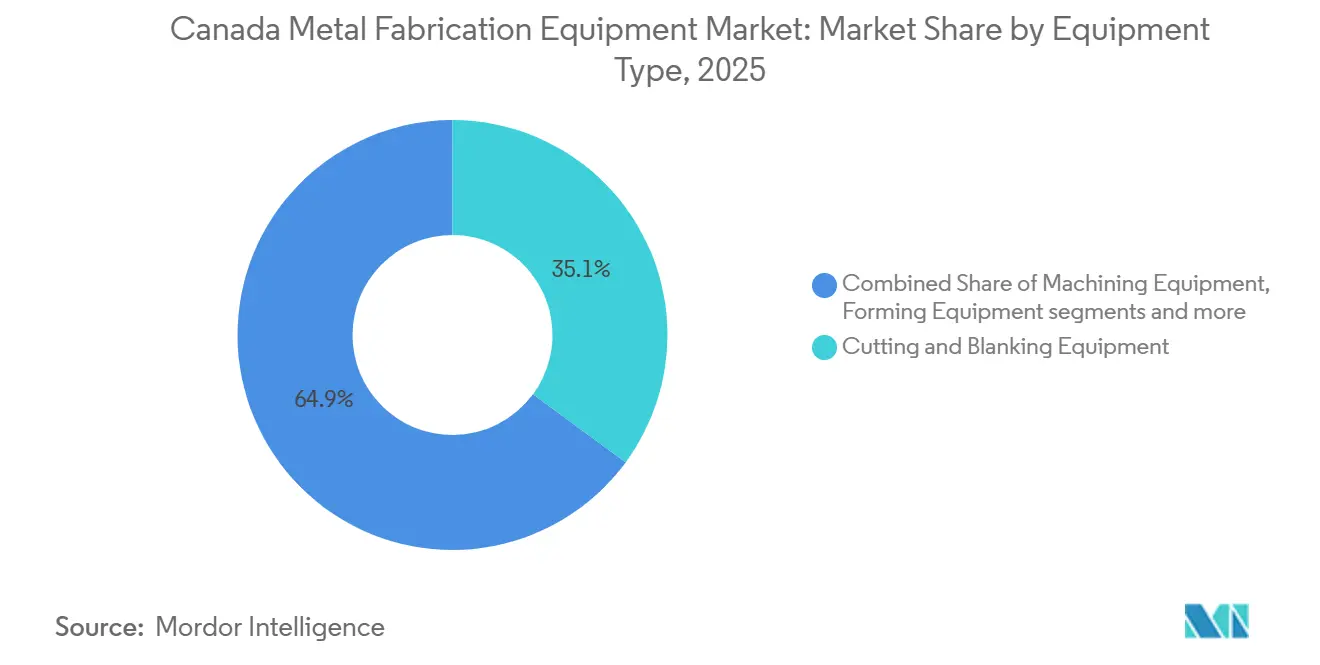
- Per tipologia di attrezzatura, le macchine per taglio e tranciatura detenevano il 35.1% della quota di mercato canadese delle macchine per la lavorazione dei metalli nel 2026, mentre si prevede che le macchine per la finitura e la post-lavorazione cresceranno a un CAGR del 7.0% fino al 2032.
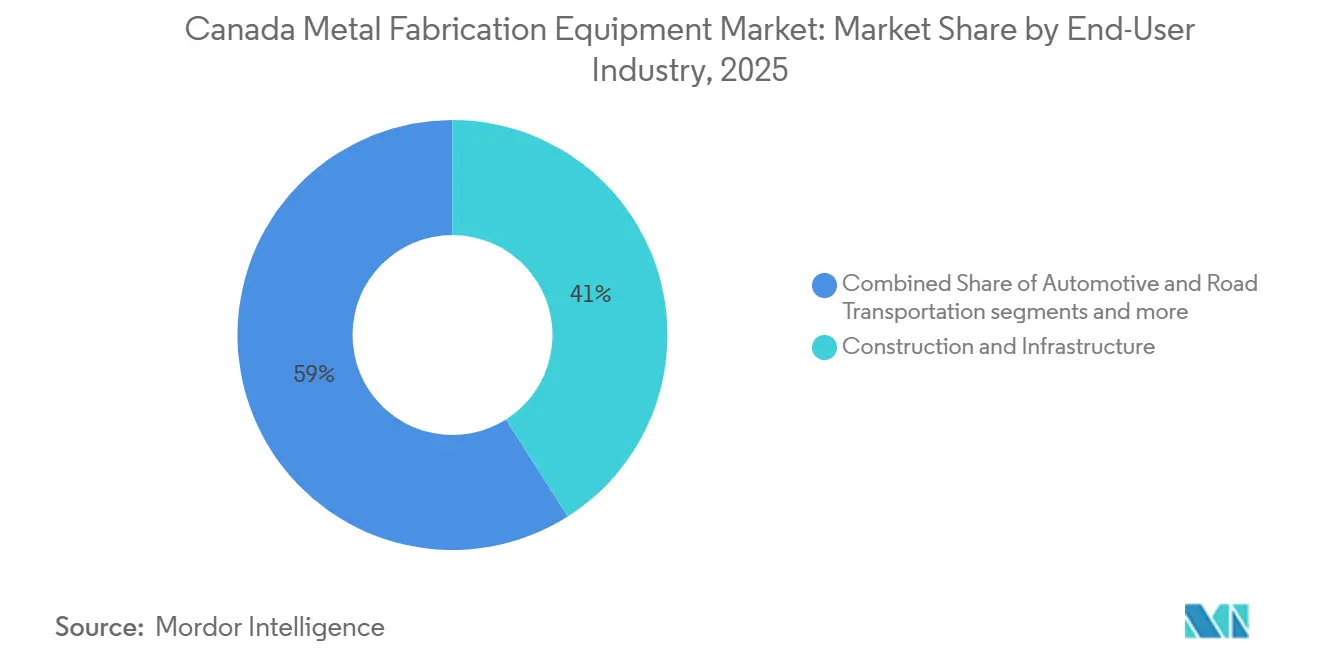
- Per settore di utilizzo finale, il settore Edilizia e infrastrutture deteneva il 41.0% della domanda di attrezzature per la lavorazione dei metalli in Canada nel 2026, mentre si prevede che il settore Altri settori crescerà a un CAGR del 6.2% fino al 2032.
- A livello provinciale, l'Ontario deteneva il 44.0% della domanda prevista per il 2026, mentre si prevede che la Columbia Britannica crescerà a un tasso annuo composto del 6.5% fino al 2032.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato canadese delle attrezzature per la fabbricazione dei metalli
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di componenti prefabbricati dalle filiere automobilistiche e dei veicoli elettrici canadesi | + 1.2% | Ontario, comprese Windsor, Guelph e Oshawa | A breve termine (≤ 2 anni) |
| Il rinnovamento delle infrastrutture stimola la domanda di attrezzature per la lavorazione di strutture metalliche. | + 1.0% | Presente a livello nazionale, con attività concentrate in Ontario, Columbia Britannica e Québec. | Medio termine (2-4 anni) |
| Espansione della capacità produttiva nel settore aerospaziale e della difesa in Canada. | + 0.8% | Québec, Ontario e Manitoba | Medio termine (2-4 anni) |
| Sviluppo di progetti minerari ed energetici a supporto dell'attività di lavorazione dei metalli pesanti. | + 0.7% | Alberta e Columbia Britannica | A lungo termine (≥ 4 anni) |
| Investimenti guidati dal governo nella capacità produttiva nazionale e nell'automazione industriale | + 0.6% | A livello nazionale, si registrano i primi successi in Ontario, nella Columbia Britannica e in Québec. | A breve termine (≤ 2 anni) |
| Crescente domanda di fabbricazione di alta precisione nella produzione avanzata | + 0.5% | Ontario, Québec e Alberta | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di componenti prefabbricati dalle filiere automobilistiche e dei veicoli elettrici canadesi
Il cluster automobilistico dell'Ontario sta subendo una sostanziale riorganizzazione del capitale, che sta aumentando la domanda di attrezzature per il taglio, la formatura e la saldatura robotizzata nel mercato canadese delle attrezzature per la lavorazione dei metalli. Linamar ha annunciato un investimento di 1.1 miliardi di CAD (0.8 miliardi di USD) nelle attività in Ontario relative a propulsori per veicoli elettrici, assali elettrici e confezionamento di semiconduttori nel gennaio 2025. Anche Minth Group si è impegnata a investire 300 milioni di USD per uno stabilimento di Windsor per la produzione di involucri per batterie, che dovrebbe iniziare la produzione di massa alla fine del 2026 o all'inizio del 2027. [1] Invest Ontario, “Minth Group Builds Its First Canadian Manufacturing Facility in Windsor, Ontario,” Invest Ontario, 2025, investontario.ca La produzione di involucri per batterie richiede la formatura di precisione dell'alluminio e il taglio laser. Le specifiche più stringenti possono rendere inadatte le macchine più vecchie anche laddove il volume di produzione rimane stabile. Ciò crea una domanda di sostituzione nel mercato canadese delle attrezzature per la lavorazione dei metalli e amplia la spesa per le attrezzature oltre le aggiunte alla produzione fisica.
Il rinnovamento delle infrastrutture stimola la domanda di attrezzature per la lavorazione di strutture metalliche.
Il bilancio canadese 2025 impegna 115 miliardi di CAD (84.0 miliardi di USD) in 5 anni per le infrastrutture, a sostegno dei lavori di carpenteria metallica che richiedono attrezzature per il taglio, la formatura e la saldatura. [2] Governo del Canada, “Capitolo 1 Costruire un’economia canadese più forte”, Bilancio 2025, novembre 2025, budget.canada.ca Il Ministero dei Trasporti dell’Ontario ha emesso un memorandum politico nel novembre 2025 che favorisce la fornitura di acciaio canadese per i lavori di trasporto. [3] Ministero dei Trasporti dell’Ontario, “Memorandum politico SCB-SO-2025-02 Preferenza per la fornitura di acciaio canadese”, Ministero dei Trasporti dell’Ontario, novembre 2025, tcp.mto.gov.on.ca La politica sostiene la capacità di fabbricazione nazionale e aumenta la rilevanza dei sistemi di saldatura certificati. I progetti pubblici richiedono anche registrazioni più dettagliate dei materiali e delle saldature. I fabbricanti che servono questi progetti hanno un motivo più forte per investire in tagliatrici laser a fibra e presse piegatrici elettriche che supportano il controllo del processo. Questo modello favorisce la sostituzione delle attrezzature e un maggiore utilizzo dei macchinari installati nel mercato canadese delle macchine per la lavorazione dei metalli.
Espansione della capacità produttiva nel settore aerospaziale e della difesa in Canada.
Gli appalti nel settore aerospaziale e della difesa stanno incrementando la domanda di sistemi di lavorazione e saldatura di precisione nel mercato canadese delle attrezzature per la lavorazione dei metalli. Nel dicembre 2025, il Canada ha assegnato a Bombardier un contratto da 753 milioni di dollari canadesi (550.0 milioni di dollari USA) per la fornitura di 6 velivoli multiruolo Global 6500, con la prima consegna prevista per il 2027. Nell'ottobre 2025, Boeing ha investito 110 milioni di dollari canadesi (80.3 milioni di dollari USA) nella zona di innovazione Espace Aéro del Québec. Questi programmi rafforzano il ruolo di Montréal nella produzione di precisione. I fornitori che lavorano su programmi aerospaziali qualificati necessitano di centri di lavoro CNC a 5 assi e sistemi di saldatura laser con registrazioni di processo affidabili. Investire tempestivamente in attrezzature può aiutare i produttori a qualificarsi prima della stipula di accordi di fornitura a lungo termine.
Sviluppo di progetti minerari ed energetici a supporto dell'attività di lavorazione dei metalli pesanti.
I progetti minerari ed energetici sostengono la domanda di attrezzature per il taglio di lamiere pesanti, la fabbricazione di recipienti a pressione e l'assemblaggio strutturale. L'autorità di regolamentazione energetica canadese ha riferito che LNG Canada ha iniziato le esportazioni commerciali di GNL da Kitimat nel giugno 2025. Natural Resources Canada elenca 138 progetti legati all'attività mineraria con 117.1 miliardi di dollari canadesi (85.5 miliardi di dollari USA) di potenziali investimenti nel suo inventario di progetti 2024-2034. I progetti relativi a oro, rame e nichel richiedono attrezzature adatte a strutture pesanti e alla fabbricazione di recipienti a pressione. Questa attività rafforza la domanda di taglio al plasma, saldatura ad arco sommerso e sistemi di assemblaggio ad alta capacità nel mercato canadese delle attrezzature per la lavorazione dei metalli. Offre inoltre ai produttori nazionali un motivo per sviluppare capacità in grado di servire i grandi progetti nel settore delle risorse.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La carenza di saldatori e tecnici specializzati nella fabbricazione di componenti limita l'utilizzo delle attrezzature. | -0.7% | A livello nazionale, con i casi più gravi in Ontario e nella Columbia Britannica. | A lungo termine (≥ 4 anni) |
| Elevati costi iniziali dei sistemi di fabbricazione CNC, laser e robotizzati | -0.5% | A livello nazionale, in particolare in Ontario e Québec, regioni caratterizzate da un'elevata presenza di PMI. | Medio termine (2-4 anni) |
| Budget limitati per l'automazione tra le piccole e medie imprese di lavorazione dei metalli in Canada | -0.4% | Presente a livello nazionale, con una presenza concentrata in Ontario, Alberta e Québec. | A breve termine (≤ 2 anni) |
| Costi elevati di elettricità e di esercizio per processi di fabbricazione ad alta intensità energetica | -0.3% | Ontario, Alberta e Columbia Britannica | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di saldatori e tecnici specializzati nella fabbricazione di componenti limita l'utilizzo delle attrezzature.
La carenza di saldatori qualificati limita la velocità con cui le aziende di lavorazione dei metalli possono utilizzare a pieno regime le attrezzature installate. Employment and Social Development Canada prevede 25,600 posti di lavoro vacanti per saldatori e operatori di macchinari correlati tra il 2024 e il 2033, a fronte di 25,000 persone in cerca di lavoro. Il CWB Group prevede che i requisiti di certificazione supereranno il numero di corsi completati in molte province tra il 2024 e il 2028. La Banca del Lavoro del Canada valuta le prospettive per i saldatori nel settore della lavorazione dei metalli come limitate in Ontario e nella Columbia Britannica per il periodo 2025-2027. La carenza non riguarda solo il numero di addetti, poiché sono necessari anche saldatori certificati ed esperti per gestire in modo efficiente le celle di saldatura CNC integrate. Ciò incoraggia gli investimenti nell'automazione nel mercato canadese delle attrezzature per la lavorazione dei metalli, sebbene la carenza possa ritardare l'installazione e l'avvio della produzione.
Elevati costi iniziali dei sistemi di fabbricazione CNC, laser e robotizzati
I laser a fibra, le presse piegatrici CNC automatizzate e le celle di saldatura robotizzate richiedono ingenti investimenti di capitale. Il bilancio 2025 propone una super-deduzione per la produttività che ridurrebbe l'aliquota fiscale effettiva marginale per la produzione e la lavorazione dall'8.6% allo 0.4% e offrirebbe la deducibilità al 100% nel primo anno per i macchinari ammissibili acquistati prima del 2030. Il governo stima un sostegno medio annuo di 2.7 miliardi di dollari canadesi (2.0 miliardi di dollari USA) attraverso l'ammortamento accelerato. Queste misure riducono il costo dell'investimento al netto delle imposte, ma non eliminano l'onere iniziale del flusso di cassa per le piccole imprese. Il mercato canadese delle attrezzature per la lavorazione dei metalli offre quindi spazio al leasing e alle offerte di "Equipment-as-a-Service" (EAS), che convertono i grandi acquisti in pagamenti operativi ricorrenti. I fornitori con finanziamenti, installazione e assistenza possono ridurre un ostacolo fondamentale per le piccole e medie imprese di lavorazione dei metalli.
Analisi del segmento
Per tipologia di attrezzatura: le attrezzature da taglio sono in testa, i sistemi di finitura crescono più rapidamente.
Nel 2026, le macchine per taglio e tranciatura detenevano il 35.1% del mercato canadese delle macchine per la lavorazione dei metalli. I laser a fibra hanno soppiantato molte piattaforme a CO₂ perché consumano meno energia elettrica e meno materiali di consumo durante la lavorazione di alluminio e leghe riflettenti. Questa tipologia di apparecchiatura serve fornitori del settore automobilistico, officine di carpenteria metallica e aziende di lavorazione dei metalli in generale. Le macchine per la lavorazione meccanica rappresentano la seconda categoria più grande e includono centri di lavoro CNC, torni e sistemi di rettifica. Le macchine per la formatura si classificano al terzo posto e includono presse piegatrici CNC, presse per stampaggio e linee di profilatura a rulli.
Nel mercato canadese delle attrezzature per la lavorazione dei metalli, si prevede che le attrezzature per la finitura e la post-lavorazione registreranno un tasso di crescita annuo composto (CAGR) del 7.0% dal 2027 al 2032. I requisiti federali in materia di appalti e le normative dell'Ontario in materia di fabbricazione rendono il trattamento superficiale e la tracciabilità digitale più importanti ai fini dell'ammissibilità dei contratti. Sistemi di sabbiatura, linee di anodizzazione, forni per il trattamento termico e celle di sbavatura sono sempre più spesso inclusi nelle richieste di linee di fabbricazione. Le attrezzature per la saldatura e la giunzione includono piattaforme di giunzione ad arco, a resistenza, laser e meccaniche, mentre i cobot stanno acquisendo importanza laddove la manodopera è scarsa. L'industria canadese delle attrezzature per la lavorazione dei metalli sta quindi assistendo a una domanda che spazia tra diverse tecnologie, anziché dipendere da un unico tipo di attrezzatura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per settore dell'utente finale: l'infrastruttura detiene ancora la fetta più grande
Nel 2026, il settore delle costruzioni e delle infrastrutture rappresentava il 41.0% del mercato canadese delle attrezzature per la lavorazione dei metalli. Corridoi di trasporto, sostituzione di ponti e progetti per reti di energia pulita richiedono l'utilizzo di grandi tavoli da taglio, linee di profilatura e stazioni di saldatura multipass. Le officine di lavorazione dei metalli e le aziende di lavorazione conto terzi costituiscono il secondo gruppo di utenti più grande e generano esigenze ricorrenti di utensili e materiali di consumo. Gli utenti dei settori dei macchinari industriali, dell'automotive e dell'energia necessitano di configurazioni di attrezzature diverse. I produttori di macchinari utilizzano centri di lavoro multi-mandrino, i fornitori del settore automobilistico utilizzano la tranciatura laser di precisione e i progetti energetici utilizzano celle di saldatura a pressione.
Si prevede che il settore "Altri settori" crescerà a un tasso annuo composto (CAGR) del 6.2% dal 2027 al 2032. Questa categoria comprende hardware per tecnologie pulite, infrastrutture per il rifornimento di idrogeno, carpenteria metallica per data center e fabbricazione di edifici modulari in siti remoti. Queste applicazioni creano una domanda di fabbricazione che le tradizionali classificazioni degli utenti finali non riescono a cogliere appieno. L'ampliamento dello stabilimento di refrigerazione Boeing di Winnipeg, del valore di 20 milioni di dollari canadesi (14.6 milioni di dollari statunitensi) nel giugno 2025, ha supportato una maggiore produzione di assemblaggi strutturali aerospaziali. Anche i settori aerospaziale, della difesa, delle apparecchiature elettriche, della cantieristica navale e delle attività marittime richiedono lavorazioni specializzate. L'industria canadese delle attrezzature per la lavorazione dei metalli trae vantaggio quando i produttori servono 3 o più mercati finali, poiché le operazioni diversificate sono meno esposte a un'interruzione in un singolo ciclo di approvvigionamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel mercato canadese delle attrezzature per la lavorazione dei metalli, la Columbia Britannica, con un tasso di crescita annuo composto (CAGR) del 6.5% dal 2027 al 2032, si conferma come il mercato provinciale a più rapida crescita. Le attività legate al GNL, i progetti sull'idrogeno e la costruzione modulare sostengono la domanda di tubazioni criogeniche, skid per recipienti a pressione e sistemi di saldatura orbitale. I dati del Canada Energy Regulator confermano che le esportazioni commerciali di GNL da Kitimat sono iniziate nel giugno 2025. La solidità del settore energetico dell'Alberta supporta una domanda costante di taglio di lamiere pesanti e saldatura di recipienti a pressione. L'Alberta ha registrato un fatturato manifatturiero di 8.6 miliardi di dollari canadesi (6.3 miliardi di dollari USA) nel febbraio 2025.
L'Ontario deteneva il 44.0% della domanda del 2026 e rimane il principale centro competitivo per il mercato canadese delle attrezzature per la lavorazione dei metalli. I progetti della catena di fornitura dei veicoli elettrici supportano un ciclo di sostituzione delle attrezzature per la formatura, il taglio e la saldatura di precisione. Il progetto Windsor del Minth Group fornisce un esempio concreto della nuova domanda regionale di formatura dell'alluminio e tranciatura laser. Statistics Canada ha registrato 32 miliardi di dollari canadesi (23.4 miliardi di dollari USA) di vendite manifatturiere in Ontario nel febbraio 2025. Il Québec integra l'offerta dell'Ontario con una domanda focalizzata sul settore aerospaziale per la lavorazione di precisione e la saldatura laser tracciabile.
Manitoba, Saskatchewan e Canada atlantico costituiscono centri di domanda più piccoli ma stabili. Il settore dei ponti in Manitoba supporta il taglio al plasma a fascio pesante e la saldatura multipass tra i fabbricanti regionali. Un contratto per la costruzione di ponti in travi in lamiera d'acciaio, stipulato nel maggio 2025 con il Manitoba, dimostra la continuità dell'attività progettuale. Il settore minerario del Saskatchewan genera una domanda ricorrente per la fabbricazione di recipienti a pressione e strutture di trasporto. Il Canada atlantico supporta la domanda di saldatura e finitura superficiale dell'acciaio inossidabile attraverso le infrastrutture di difesa e la modernizzazione degli impianti di lavorazione della pesca. Queste regioni necessitano di configurazioni specializzate, piuttosto che dei sistemi laser e di pressa piegatrice ad alto volume comuni in Ontario.
Panorama competitivo
Il mercato canadese delle macchine per la lavorazione dei metalli presenta un livello medio di concentrazione. TRUMPF, AMADA, Bystronic, DMG MORI e Lincoln Electric costituiscono il gruppo di aziende leader. La concorrenza si basa sempre più sull'integrazione dell'automazione, sulle capacità del software e sulla densità della rete di assistenza, piuttosto che sulle sole specifiche delle macchine. TRUMPF ha presentato la TruLaser 3040 Bevel Cut Edition al FABTECH Canada 2026, che combina il taglio automatizzato per la preparazione alla saldatura con una riduzione della fase di finitura a valle. Un solido supporto tecnico locale è fondamentale, poiché le piccole aziende di lavorazione dei metalli spesso necessitano di assistenza per la messa in servizio, la manutenzione e la programmazione.
TRUMPF ha annunciato l'intenzione di assemblare presse piegatrici per acquirenti nordamericani in uno stabilimento intelligente nel Connecticut a partire dall'estate del 2026. Questo può ridurre i tempi di consegna per i clienti canadesi rispetto ai fornitori che si limitano alla distribuzione. Lincoln Electric e FANUC stanno ampliando la base di saldatura robotizzata indirizzabile attraverso sistemi collaborativi adatti alle piccole aziende di lavorazione. Hypertherm ha introdotto la cartuccia Hyamp per la Powermax125 nel luglio 2026, pensata per il taglio di metalli spessi con un consumabile monoblocco. Queste iniziative rispondono alle esigenze di manodopera e uniformità operativa, oltre che alla capacità delle macchine.
Il modello Equipment-as-a-Service e l'ottimizzazione dell'assistenza post-vendita rappresentano un'opportunità per le piccole aziende di lavorazione dei metalli che non dispongono del budget necessario per acquisti diretti. Machitech Automation e Westway Machinery Ltd possono rispondere a questa esigenza attraverso il supporto regionale e modelli commerciali basati sulla capacità produttiva. I contratti pubblici per le opere strutturali richiedono sempre più spesso saldature certificate e registrazioni di qualità tracciabili digitalmente. Questo favorisce le piattaforme software connesse rispetto ai fornitori di macchinari indipendenti. Il mercato canadese delle attrezzature per la lavorazione dei metalli rimane competitivo perché i clienti confrontano tecnologia, finanziamento, supporto all'installazione e assistenza a lungo termine in un unico acquisto.
Leader del settore delle attrezzature per la fabbricazione dei metalli in Canada
TRUMPF Inc.
AMADA CO., LTD
Bystronic AG
DMG MORI Inc.
Lincoln Electric
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Ottobre 2026: FANUC America ha presentato a FABTECH 2026 sistemi avanzati di saldatura automatizzata, robotica collaborativa CRX e celle di lavorazione laser LR-10iA/10, posizionando i sistemi robotici basati sull'intelligenza artificiale come soluzioni valide per aumentare la produttività dei produttori che soffrono della carenza di saldatori qualificati.
- Luglio 2026: Hypertherm Associates ha lanciato la cartuccia Hyamp per il sistema al plasma Powermax125, un consumabile monoblocco progettato per il taglio intensivo di metalli spessi, riducendo gli errori di configurazione e semplificando la formazione degli operatori per i fabbricanti di strutture in acciaio in tutto il Canada.
- Giugno 2026: TRUMPF ha presentato la pressa piegatrice TruBend 3000, la TruLaser 3040 Bevel Cut Edition e la TruPunch 5000 al FABTECH Canada 2026 di Toronto, rafforzando il suo ciclo di aggiornamento prodotti per il mercato canadese.
- Dicembre 2025: l'Agenzia canadese per gli investimenti nella difesa ha assegnato a Bombardier un contratto da 753 milioni di dollari canadesi (550.0 milioni di dollari statunitensi) per 6 velivoli multiruolo Global 6500, con la prima consegna prevista per il 2027, dando inizio a un ciclo pluriennale di lavorazione di precisione e fabbricazione strutturale per la difesa, che coinvolgerà le filiere di fornitura dell'Ontario e del Québec.


Ambito del rapporto sul mercato canadese delle attrezzature per la fabbricazione dei metalli
Il rapporto sul mercato canadese delle attrezzature per la lavorazione dei metalli è segmentato per tipo di attrezzatura (attrezzature per taglio e tranciatura, attrezzature per lavorazione meccanica, attrezzature per formatura, attrezzature per saldatura e giunzione e altro), per settore di utilizzo finale (automotive e trasporti su strada, aerospaziale e difesa, cantieristica navale e settore marittimo e altro) e per provincia (Ontario, Québec, Alberta, British Columbia e altre). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di apparecchiatura
| Attrezzature per taglio e tranciatura | Macchine da taglio laser |
| Macchine punzonatrici e tranciatrici | |
| Macchine per cesoiatura e intaglio | |
| Macchine per segatura e taglio | |
| Macchine per il taglio al plasma e ossiacetilenico | |
| Macchine da taglio a getto d'acqua | |
| Altre attrezzature di taglio (macchine combinate di taglio e tranciatura, ecc.) | |
| Attrezzature di lavorazione | Centri di lavoro e fresatrici |
| Torni e centri di tornitura | |
| Macchine per rettifica, levigatura e lappatura | |
| Macchine per foratura, alesatura e maschiatura | |
| Apparecchiature per elettroerosione (EDM) | |
| Altre attrezzature per la lavorazione meccanica (macchine utensili per la produzione di ingranaggi, sistemi di lavorazione combinati, altre attrezzature per la lavorazione meccanica non convenzionali, ecc.) | |
| Attrezzature per la formatura | Presse per stampaggio e formatura |
| Attrezzature per forgiatura | |
| Presse piegatrici e macchine piegatrici | |
| Macchine e linee di profilatura a rulli | |
| Macchine piegatubi, piegatubi e piegatubi | |
| Altre attrezzature di formatura (macchine per laminazione di lamiere e profilati, idroformatura, filatura, formatura per stiramento, ecc.) | |
| Attrezzature per saldatura e giunzione | Attrezzature per saldatura ad arco |
| Attrezzatura per saldatura a resistenza | |
| Apparecchiature per saldatura laser | |
| Attrezzature per l'assemblaggio meccanico (rivettatura, aggraffatura, ecc.) | |
| Altre attrezzature per saldatura e giunzione (ossitaglio, fascio di elettroni, saldatura per attrito, ecc.) | |
| Attrezzature per la finitura e la post-elaborazione | Attrezzature per la rivestitura, la placcatura e l'anodizzazione dei metalli |
| Apparecchiature per il trattamento termico dei metalli | |
| Attrezzature per lucidatura, levigatura e finitura superficiale | |
| Attrezzature per sabbiatura e preparazione delle superfici | |
| Attrezzature per sbavatura e finitura dei bordi | |
| Altre attrezzature per la finitura e la post-elaborazione | |
| Sistemi di fabbricazione multiprocesso integrati | Sistemi integrati di taglio e formatura |
| Altri sistemi integrati di fabbricazione multi-processo |
Per settore degli utenti finali
| Trasporti automobilistici e stradali |
| Aeronautica e difesa |
| Edilizia e infrastrutture |
| Macchinari e attrezzature industriali |
| Energia, elettricità e petrolio e gas |
| Elettricità, elettronica ed elettrodomestici |
| Costruzione navale e marina |
| Lavorazione generale dei metalli e officine meccaniche. |
| Altre industrie |
Per Provincia
| Ontario |
| Québec |
| Roma 187 |
| British Columbia |
| Altro |
| Per tipo di apparecchiatura | Attrezzature per taglio e tranciatura | Macchine da taglio laser |
| Macchine punzonatrici e tranciatrici | ||
| Macchine per cesoiatura e intaglio | ||
| Macchine per segatura e taglio | ||
| Macchine per il taglio al plasma e ossiacetilenico | ||
| Macchine da taglio a getto d'acqua | ||
| Altre attrezzature di taglio (macchine combinate di taglio e tranciatura, ecc.) | ||
| Attrezzature di lavorazione | Centri di lavoro e fresatrici | |
| Torni e centri di tornitura | ||
| Macchine per rettifica, levigatura e lappatura | ||
| Macchine per foratura, alesatura e maschiatura | ||
| Apparecchiature per elettroerosione (EDM) | ||
| Altre attrezzature per la lavorazione meccanica (macchine utensili per la produzione di ingranaggi, sistemi di lavorazione combinati, altre attrezzature per la lavorazione meccanica non convenzionali, ecc.) | ||
| Attrezzature per la formatura | Presse per stampaggio e formatura | |
| Attrezzature per forgiatura | ||
| Presse piegatrici e macchine piegatrici | ||
| Macchine e linee di profilatura a rulli | ||
| Macchine piegatubi, piegatubi e piegatubi | ||
| Altre attrezzature di formatura (macchine per laminazione di lamiere e profilati, idroformatura, filatura, formatura per stiramento, ecc.) | ||
| Attrezzature per saldatura e giunzione | Attrezzature per saldatura ad arco | |
| Attrezzatura per saldatura a resistenza | ||
| Apparecchiature per saldatura laser | ||
| Attrezzature per l'assemblaggio meccanico (rivettatura, aggraffatura, ecc.) | ||
| Altre attrezzature per saldatura e giunzione (ossitaglio, fascio di elettroni, saldatura per attrito, ecc.) | ||
| Attrezzature per la finitura e la post-elaborazione | Attrezzature per la rivestitura, la placcatura e l'anodizzazione dei metalli | |
| Apparecchiature per il trattamento termico dei metalli | ||
| Attrezzature per lucidatura, levigatura e finitura superficiale | ||
| Attrezzature per sabbiatura e preparazione delle superfici | ||
| Attrezzature per sbavatura e finitura dei bordi | ||
| Altre attrezzature per la finitura e la post-elaborazione | ||
| Sistemi di fabbricazione multiprocesso integrati | Sistemi integrati di taglio e formatura | |
| Altri sistemi integrati di fabbricazione multi-processo | ||
| Per settore degli utenti finali | Trasporti automobilistici e stradali | |
| Aeronautica e difesa | ||
| Edilizia e infrastrutture | ||
| Macchinari e attrezzature industriali | ||
| Energia, elettricità e petrolio e gas | ||
| Elettricità, elettronica ed elettrodomestici | ||
| Costruzione navale e marina | ||
| Lavorazione generale dei metalli e officine meccaniche. | ||
| Altre industrie | ||
| Per Provincia | Ontario | |
| Québec | ||
| Roma 187 | ||
| British Columbia | ||
| Altro | ||


Domande chiave a cui si risponde nel rapporto
Quali sono le prospettive per il mercato canadese delle attrezzature per la lavorazione dei metalli?
Si prevede che il settore crescerà da 1.09 miliardi di dollari nel 2026 a 1.47 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) del 5.06%. La domanda è sostenuta dagli investimenti nella catena di fornitura dei veicoli elettrici, dalla spesa pubblica per le infrastrutture, dagli appalti nel settore aerospaziale e della difesa e dai programmi di investimento nei settori minerario ed energetico.
Quale categoria di attrezzature detiene la quota di mercato maggiore in Canada?
Nel 2026, le apparecchiature per taglio e tranciatura detenevano una quota di mercato del 35.1%. I sistemi laser a fibra sono ampiamente utilizzati perché consentono di lavorare alluminio, acciaio strutturale e leghe riflettenti con un minore consumo di energia elettrica e materiali di consumo rispetto alle vecchie apparecchiature a CO₂.
Quale categoria di apparecchiature sta crescendo più velocemente?
Si prevede che il mercato delle apparecchiature per la finitura e la post-lavorazione crescerà a un tasso annuo composto del 7.0% fino al 2032. Il trattamento superficiale, la sbavatura, il trattamento termico e la tracciabilità digitale stanno acquisendo sempre maggiore importanza per i produttori che puntano a contratti pubblici e a specifiche più elevate.
Quale settore di utenti finali acquista il maggior numero di attrezzature per la lavorazione dei metalli?
Il settore delle costruzioni e delle infrastrutture detiene il 41.0% della domanda prevista per il 2026. I progetti relativi ai trasporti pubblici, alla sostituzione dei ponti e alle reti elettriche sostengono gli ordini di grandi tavoli da taglio, linee di profilatura e attrezzature per la saldatura multipassaggio.
Quale provincia è il maggiore acquirente di attrezzature per la lavorazione dei metalli?
L'Ontario detiene il 44.0% della domanda del 2026 grazie alla sua filiera automobilistica, all'ampia base manifatturiera e alla concentrazione di aziende di fabbricazione. La Columbia Britannica è la provincia in più rapida crescita, con un CAGR del 6.5% fino al 2032, grazie alle attività legate al GNL, all'idrogeno e all'edilizia modulare che supportano i requisiti di fabbricazione specializzati. Il Québec rimane importante perché i fornitori del settore aerospaziale necessitano di lavorazioni CNC di precisione e processi di saldatura tracciabili.
Quali fattori limitano l'adozione di nuove attrezzature da parte delle piccole aziende di lavorazione dei metalli canadesi?
Gli elevati costi delle attrezzature e la carenza di saldatori qualificati limitano l'adozione di queste tecnologie. Misure fiscali, leasing, automazione e modelli "Equipment-as-a-Service" possono ridurre le barriere iniziali in termini di capitale e costi operativi per le officine di fabbricazione più piccole.
Pagina aggiornata l'ultima volta il:



