

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
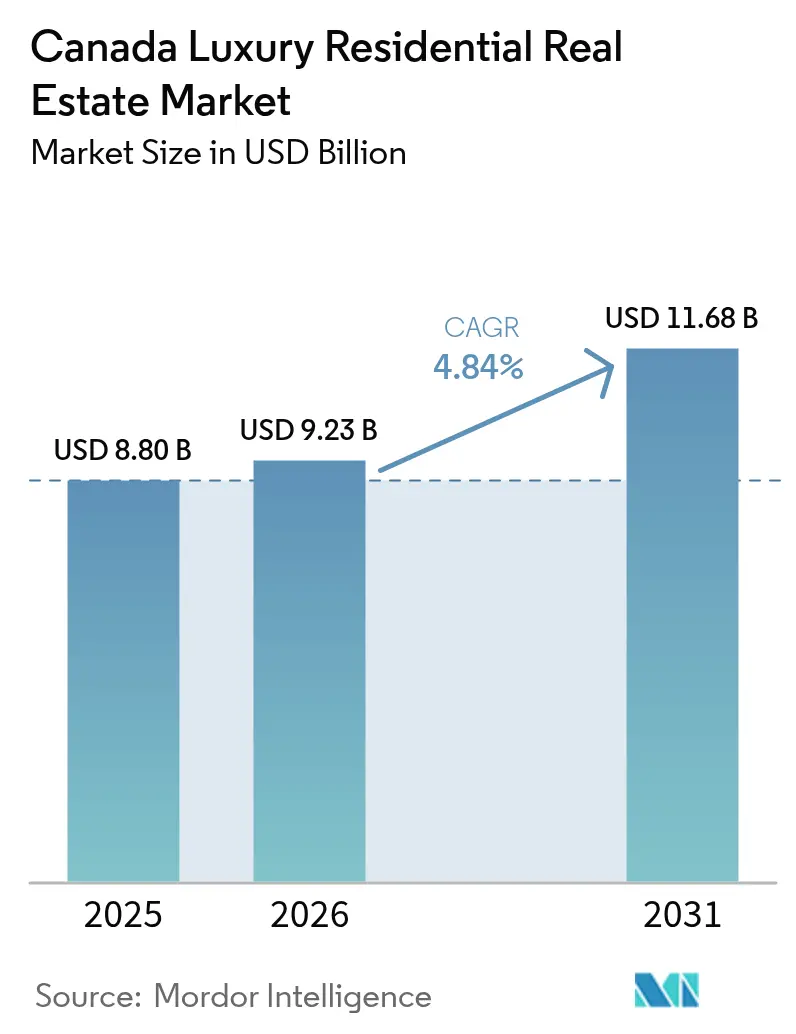
| Dimensione del mercato (2026) | 9.23 miliardo di dollari |
| Dimensione del mercato (2031) | 11.68 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.84% CAGR |
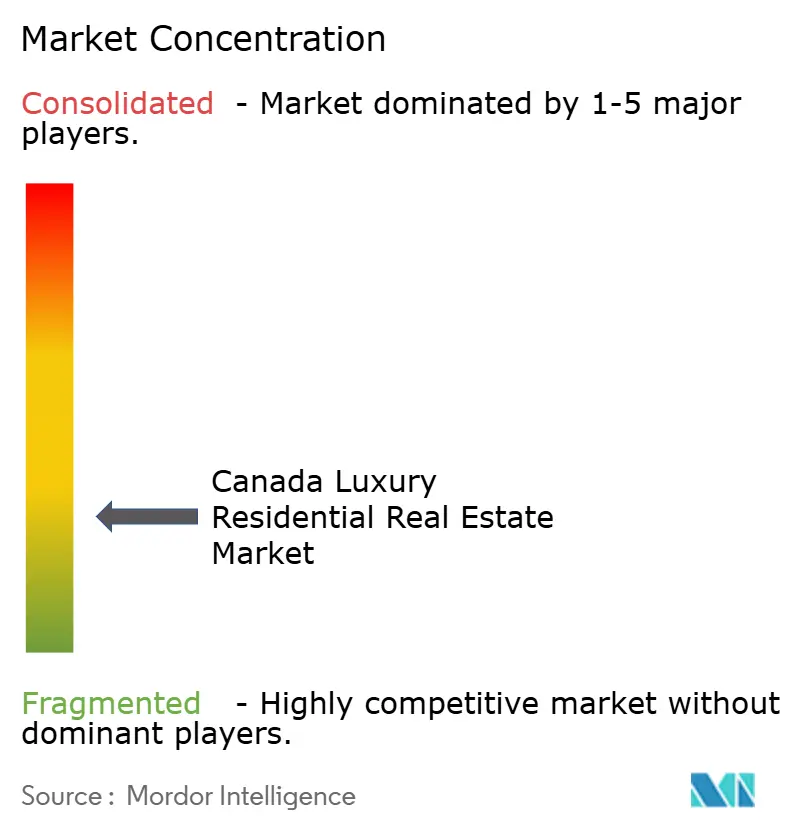
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato immobiliare residenziale di lusso in Canada a cura di Mordor Intelligence
Si prevede che il mercato immobiliare residenziale di lusso in Canada crescerà da 8.8 miliardi di dollari nel 2025 a 9.23 miliardi di dollari nel 2026, per poi raggiungere gli 11.68 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.84% nel periodo 2026-2031. La forte domanda persiste nonostante le normative più stringenti, sostenuta da un trasferimento di ricchezza di 740 miliardi di dollari dai baby boomer alle famiglie più giovani e da un flusso costante di immigrati benestanti. I processi di transazione trasparenti introdotti dalla legge C-2, insieme alle imposte sugli acquirenti stranieri, hanno riequilibrato l'attività a favore di acquirenti nazionali con un buon capitale e investitori internazionali selezionati. L'inflazione dei costi di costruzione, con una media del 4.2% su base annua nel 2024, sta rafforzando la resilienza dei prezzi limitando la nuova offerta di immobili di lusso, mentre la Strategia canadese per gli edifici verdi sta spingendo verso prezzi più elevati le case certificate a basso consumo energetico. Queste forze interconnesse pongono le basi per una crescita misurata e in linea con le politiche del mercato immobiliare residenziale di lusso canadese fino al 2030.
Punti chiave del rapporto
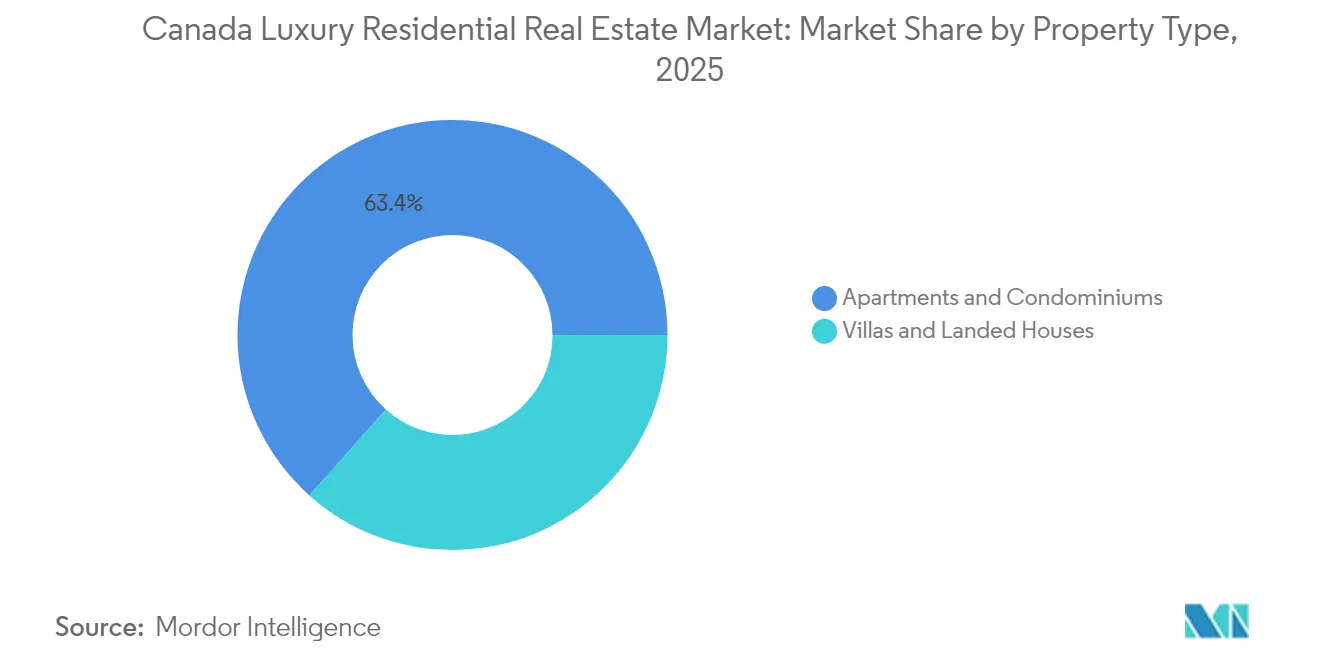
- In base alla tipologia di proprietà, appartamenti e condomini hanno guidato il mercato immobiliare residenziale di lusso canadese con una quota di fatturato pari al 63.40% nel 2025; ville e case a schiera stanno crescendo a un CAGR del 5.06% entro il 2031.
- In base al modello di business, nel 71.20 il segmento delle vendite deteneva il 2025% della quota di mercato immobiliare residenziale di lusso in Canada, mentre si prevede che gli affitti cresceranno a un CAGR del 5.12% fino al 2031.
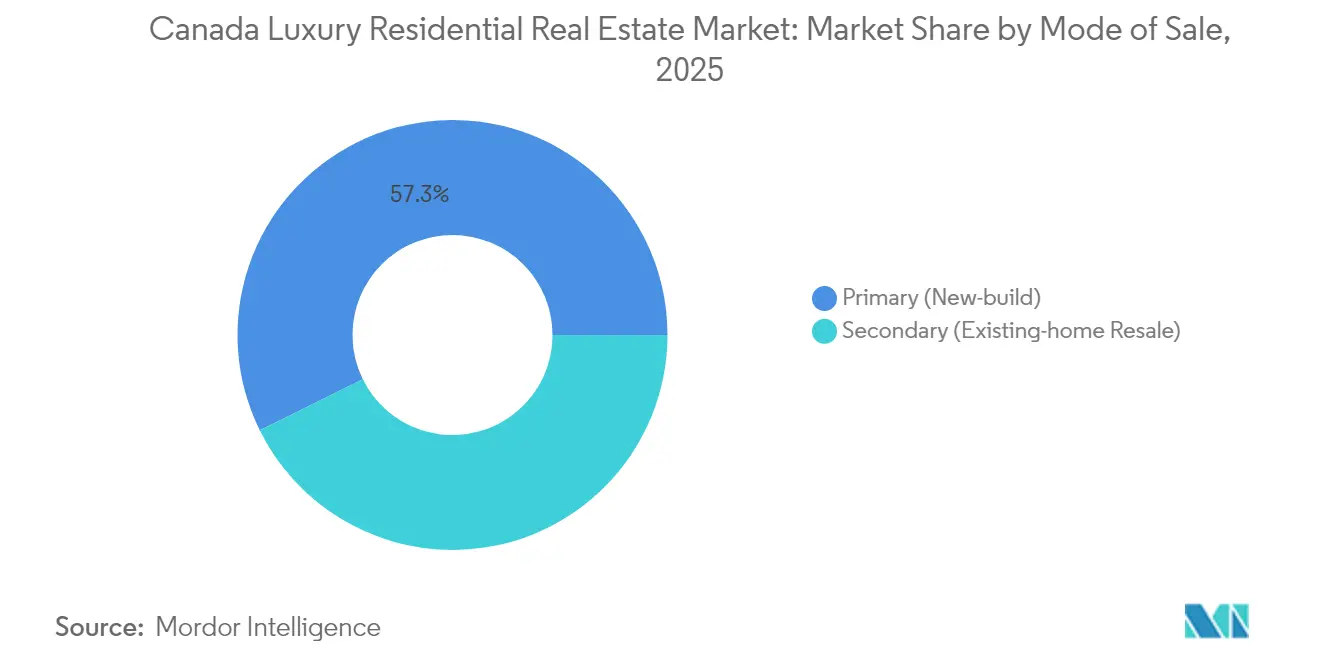
- In base alla modalità di vendita, nel 57.30 le nuove costruzioni primarie rappresentavano il 2025% del mercato immobiliare residenziale di lusso canadese e stanno superando le rivendite secondarie con un CAGR del 5.22% fino al 2031.
- Per provincia, nel 41.60 l'Ontario ha dominato il 2025% del mercato immobiliare residenziale di lusso del Canada; la British Columbia ha registrato il CAGR più rapido, pari al 5.07% per il periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato immobiliare residenziale di lusso in Canada
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Invecchiamento della popolazione benestante e trasferimento di ricchezza intergenerazionale | + 1.2% | Nazionale, concentrato a Toronto, Vancouver, Montreal | A lungo termine (≥ 4 anni) |
| Percorsi di immigrazione d'élite e percorsi in stile Golden Visa | + 0.8% | Centri urbani dell'Ontario, della Columbia Britannica e del Quebec | Medio termine (2-4 anni) |
| Norme severe sull'uso del suolo a Toronto e Vancouver | + 0.6% | Area metropolitana di Toronto, Area metropolitana di Vancouver | A lungo termine (≥ 4 anni) |
| Boom di milionari nel settore tecnologico nella Greater Toronto Area | + 0.5% | Area metropolitana di Toronto, espansione nell'area metropolitana di Vancouver | Medio termine (2-4 anni) |
| Elevata adozione di certificazioni di bioedilizia nel segmento di lusso | + 0.4% | Adozione nazionale e anticipata in BC e Ontario | Medio termine (2-4 anni) |
| Domanda di lavoro a distanza nelle località turistiche secondarie | + 0.3% | Regioni turistiche dell'Alberta, del Quebec e del Canada atlantico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Invecchiamento della popolazione benestante e trasferimento di ricchezza intergenerazionale
Il Canada sta assistendo al suo più grande trasferimento di ricchezza, convogliando 740 miliardi di dollari, principalmente attraverso il settore immobiliare, in portafogli di nuova generazione. Nel 2024, il 31% dei primi acquirenti ha ricevuto donazioni familiari per un valore medio di 85,100 dollari, consentendo ai giovani di aggiudicarsi appartamenti di lusso a Toronto e Vancouver. Le strutture di comproprietà sono in aumento, con il 17.3% degli immobili detenuti congiuntamente da proprietari e genitori nati negli anni '1990, amplificando il potere d'acquisto. Questa forza demografica sostiene un assorbimento duraturo nel mercato immobiliare residenziale di lusso canadese e incoraggia gli sviluppatori a personalizzare gli spazi multigenerazionali. Nel lungo termine, il trasferimento di ricchezza dovrebbe mantenere solidi i volumi di transazione, nonostante l'intensificarsi degli ostacoli politici.
Percorsi di immigrazione d'élite e visti d'oro
I programmi di visto accelerati, in particolare lo Start-Up Visa e la Global Skills Strategy, attraggono imprenditori che tendono ad acquistare case di lusso entro due anni dall'arrivo. Nel 2024 il Canada ha attratto 367,500 migranti con un patrimonio elevato, la maggior parte dei quali si è stabilita a Toronto e Vancouver, dove gli ecosistemi tecnologici si allineano con le ambizioni commerciali globali. L'elaborazione dei permessi di lavoro in due settimane e l'imminente Innovation Stream riducono le difficoltà di trasferimento e alimentano una domanda costante di alloggi di lusso. Di conseguenza, il mercato immobiliare residenziale di lusso canadese beneficia di un afflusso prevedibile di acquirenti con elevata liquidità. Lo slancio a medio termine rimane favorevole, poiché le province competono per perfezionare i programmi di nomina che combinano la residenza con l'investimento immobiliare [1] Immigration, Refugees and Citizenship Canada, “Canada's Tech Talent Strategy 2024,” Government of Canada, canada.ca.
Norme severe sull'uso del suolo nei principali hub
Le politiche di contenimento urbano gonfiano i costi di sostituzione di 962,000 dollari a Vancouver e di 259,000 dollari a Toronto, aumentando i prezzi di ingresso per gli immobili di lusso indipendenti. I lunghi tempi di approvazione di 20.3 mesi e le commissioni di sviluppo di 122,100 dollari per unità spingono gli sviluppatori verso progetti di lusso verticali che massimizzano la scarsità di terreni. Di conseguenza, i condomini di lusso dominano il centro urbano, mentre le proprietà terriere si spostano verso le periferie e le località turistiche. Il premio normativo rafforza i margini per gli operatori consolidati che detengono diritti e semplifica le aspettative degli acquirenti verso una vita condensata e ricca di servizi. Nel lungo termine, si prevede che la limitata offerta di terreni rafforzerà l'apprezzamento del capitale nel mercato immobiliare residenziale di lusso canadese.
Elevata adozione delle certificazioni di bioedilizia
Gli obiettivi di zero emissioni nette sanciti dalla Canada Green Buildings Strategy stanno trasformando LEED Platinum e certificazioni simili in standard per gli sviluppi di lusso. Gli impianti meccanici condivisi nelle torri di lusso distribuiscono i costi aggiuntivi degli impianti di energia rinnovabile, rendendo le caratteristiche di sostenibilità economicamente vantaggiose. Gli acquirenti premiano queste caratteristiche con un assorbimento più rapido e premi di prezzo, mentre gli investitori istituzionali incanalano capitali ESG – esemplificati da un'obbligazione verde da 185 milioni di dollari emessa dal fondo immobiliare principale di RBC – in progetti conformi. Nel medio termine, le credenziali ambientali saranno un elemento di differenziazione imprescindibile nel mercato immobiliare residenziale di lusso canadese.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ampliamento delle tasse per gli acquirenti stranieri e dei divieti di proprietà | -0.7% | Ontario, British Columbia, comuni selezionati | A breve termine (≤ 2 anni) |
| Aumento dei costi di produzione di terreni e materiali da costruzione | -0.5% | Nazionale, acuto a Toronto, Vancouver, Calgary | Medio termine (2-4 anni) |
| Controllo antiriciclaggio FINTRAC sui capitali offshore | -0.4% | Nazionale, concentrato nei principali centri urbani | A breve termine (≤ 2 anni) |
| Impennata dei premi assicurativi per le attività costiere dovuta al rischio climatico | -0.3% | Regioni costiere della Columbia Britannica e del Canada atlantico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ampliamento delle tasse per gli acquirenti stranieri e dei divieti di proprietà
Le nuove imposte includono l'imposta municipale del 10% sulla speculazione non residente a Toronto e l'imposta del 20% sul flipping immobiliare nella Columbia Britannica, che si aggiungono alle precedenti restrizioni provinciali e federali. Queste misure hanno ridotto la domanda di immobili offshore occasionali, ma hanno indirizzato l'interesse residuo verso partnership di locazione e immigrati di lungo periodo con legami locali più solidi. Gli sviluppatori stanno ricalibrando il mix di prodotti per soddisfare le esigenze delle famiglie nazionali e dei residenti permanenti, mitigando la volatilità dei prezzi. Sebbene la crescita si attenui nel breve termine, norme più chiare favoriscono modelli di assorbimento più sani nel mercato immobiliare residenziale di lusso canadese, con la riduzione del tasso di abbandono speculativo.
Controllo antiriciclaggio FINTRAC sui capitali offshore
Le norme di segnalazione ampliate ora coprono i mediatori di mutui e vietano i pagamenti in contanti superiori a 7,400 dollari, aggiungendo livelli di conformità alle transazioni immobiliari di alto valore. FINTRAC ha imposto sanzioni per 6.8 milioni di dollari alle entità immobiliari nel 2024, a dimostrazione di una supervisione rigorosa. I costi aggiuntivi di due diligence allungano i tempi di chiusura, soprattutto quando sono coinvolti trust esteri o strutture proprietarie a più livelli, riducendo temporaneamente la velocità delle transazioni nel settore del lusso. Tuttavia, una maggiore trasparenza in definitiva aumenta la fiducia degli acquirenti e allinea il mercato immobiliare residenziale di lusso canadese alle migliori pratiche globali.
Analisi del segmento
Per tipologia di proprietà: i condomini rappresentano l'ancora della domanda di lusso urbano
Appartamenti e condomini hanno conquistato il 63.40% della quota di mercato immobiliare residenziale di lusso in Canada nel 2025, diventando il leader indiscusso per volume. La scarsità di terreni a Toronto e Vancouver, unita alle politiche di pianificazione che incoraggiano la densità, consolida il predominio delle torri residenziali. I costi di costruzione sono aumentati dello 0.6% su base trimestrale per i progetti di grattacieli, rispetto allo 0.9% per gli edifici unifamiliari, offrendo agli sviluppatori una maggiore flessibilità nei prezzi dei condomini. Vetri a risparmio energetico, servizi di portineria e sistemi di smart building rafforzano la percezione di valore tra professionisti facoltosi e dirigenti internazionali.
Ville e case a schiera, pur rappresentando una fetta più piccola, rappresentano la nicchia in più rapida crescita, con un CAGR del 5.06% fino al 2031. Gli acquirenti di lusso in cerca di privacy si stanno rivolgendo alle enclave periferiche di Oakville, West Vancouver e Mont-Tremblant, dove i lotti più ampi consentono un'architettura su misura. Questo sottosegmento beneficia degli incentivi alla ristrutturazione previsti dalla Canada Green Buildings Strategy, che consentono ai proprietari di elevare gli immobili storici a zero emissioni nette e preservarne l'attrattiva a lungo termine. Di conseguenza, si prevede che il mercato immobiliare residenziale di lusso canadese per le proprietà a schiera aumenterà significativamente, anche in presenza di restrizioni all'offerta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di business: le vendite continuano a dominare, gli affitti aumentano
Le transazioni di vendita hanno mantenuto una quota del 71.20% nel 2025, a dimostrazione della propensione delle famiglie benestanti a consolidare le plusvalenze negli immobili fisici. La comproprietà intergenerazionale, agevolata dai trasferimenti di capitale dei genitori, continua a sostenere gli acconti nelle città più prestigiose. I trasferimenti aziendali e la presenza di dirigenti transfrontalieri, tuttavia, stanno incrementando gli affitti di lusso, trainando il canale degli affitti a un rapido CAGR del 5.12% fino al 2031. Il canone di locazione mensile medio di Minto Apartment REIT è salito a 1,496 dollari all'inizio del 2025, a dimostrazione del fatto che i rendimenti premium rimangono intatti.
Le imposte sugli acquirenti stranieri hanno spinto alcuni investitori globali a preferire strategie redditizie che evitino le complicazioni legate al trasferimento del titolo di proprietà, pur mantenendo l'esposizione al mercato immobiliare residenziale di lusso canadese. Le piattaforme di locazione di immobili ammobiliati di fascia alta ora offrono servizi di concierge, in linea con le aspettative dei fondatori di aziende tecnologiche e dei talenti dello spettacolo che operano in mobilità. Di conseguenza, la crescita degli affitti fornisce una valvola di sfogo che mantiene i livelli di occupazione quando le politiche dissuasive frenano temporaneamente i volumi di acquisto.
Per modalità di vendita: le nuove costruzioni mantengono il premio
Nel 57.30, le nuove costruzioni primarie rappresentavano il 2025% del mercato immobiliare residenziale di lusso canadese, riflettendo l'interesse degli acquirenti per layout moderni, tecnologie touchless e credenziali ESG. I costi di sviluppo di 122,100 dollari per unità sono più facilmente assorbibili nelle fasce di prezzo di lusso, mantenendo intatti i margini lordi. Costruttori con vaste riserve di terreni e competenze interne in materia di approvazioni, come Concord Pacific e Westbank, stanno realizzando torri simbolo che stabiliscono nuovi standard per la progettazione di servizi.
Si prevede che le rivendite secondarie aumenteranno a un CAGR del 5.22%, poiché la riduzione delle scorte spingerà i prezzi più alti in quartieri consolidati come Forest Hill e Shaughnessy. I sussidi per la ristrutturazione nell'ambito della Strategia canadese per gli edifici verdi riducono il divario di efficienza energetica rispetto al nuovo stock, difendendo la proposta di valore delle ville più vecchie. Di conseguenza, la quota di mercato canadese degli immobili residenziali di lusso in rivendita sta aumentando gradualmente, bilanciando il mix di offerta nell'orizzonte di previsione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La quota del 41.60% dell'Ontario sottolinea l'attrazione gravitazionale di Toronto sui capitali provenienti da banche, assicurazioni e da una forza lavoro tecnologica in forte crescita. La resilienza dei prezzi è dovuta in gran parte alle limitate pipeline di nuove costruzioni, dove i tempi di approvazione superano i 20 mesi e gli oneri di sviluppo superano i 122,100 dollari per unità. La nuova imposta del 10% sugli acquirenti stranieri incoraggia le partnership con residenti permanenti, reindirizzando parte della domanda internazionale verso strutture di affitto con riscatto che mantengono i fondi in circolazione nel mercato immobiliare residenziale di lusso canadese. I venditori beneficiano anche del vento favorevole del trasferimento di ricchezza, liberando capitale per aiutare i figli nell'acquisto di appartamenti in città.
La Columbia Britannica è il battistrada della crescita, sostenuta da forti afflussi di immigrazione e da una domanda persistente da parte degli imprenditori dell'Asia-Pacifico. Le vendite di case a Vancouver sono aumentate del 21% su base annua all'inizio del 2025, rispetto all'aumento dell'8% di Toronto, evidenziando un impulso di fondo più solido. L'imposta provinciale sul flipping immobiliare frena il tasso di abbandono a breve termine, favorendo gli utenti finali e gli investitori a lungo termine che migliorano la qualità degli immobili attraverso interventi di ristrutturazione a risparmio energetico. Gli elevati costi di ristrutturazione, in aumento del 5.8% su base annua, non hanno ancora scoraggiato gli acquirenti che cercano viste panoramiche sul lungomare e la vicinanza ai centri di investimento della costa occidentale degli Stati Uniti.
Mercati secondari come le Laurenziane del Québec, il corridoio Canmore-Banff dell'Alberta e le località costiere del Canada atlantico stanno beneficiando della libertà di lavoro da remoto. Il nuovo indice dei prezzi delle abitazioni di Calgary è aumentato del 4.5% nel 2024, segno che i bonus del settore energetico si stanno infiltrando negli acquisti di immobili di prestigio. Nel Canada atlantico, il miglioramento della connettività aerea e una tassazione favorevole stanno attirando espatriati a Toronto, che ora possono mantenere una carriera metropolitana godendosi al contempo uno stile di vita da resort. Questa dispersione amplia il mercato immobiliare residenziale di lusso canadese, attenuando le volatilità regionali e promuovendo la liquidità a livello nazionale.
Panorama normativo
In Canada, le transazioni immobiliari di lusso e la consegna di nuove costruzioni sono influenzate da normative federali, provinciali e comunali sovrapposte in materia di ammissibilità alla proprietà, obblighi di trasparenza e prestazioni degli edifici. A livello federale, la legge sul divieto di acquisto di immobili residenziali da parte di non canadesi e i relativi regolamenti continuano a limitare la partecipazione dei non residenti, con il divieto prorogato nel febbraio 2024 e una data di scadenza fissata al 1° gennaio 2027. La conformità alle normative antiriciclaggio rimane un ostacolo concreto per le transazioni di lusso, a causa degli obblighi di segnalazione a FINTRAC e dei requisiti di trasparenza sulla titolarità effettiva, che aumentano gli oneri documentali per le strutture proprietarie complesse.
Sul fronte dell'offerta, gli aggiornamenti dei codici armonizzati a livello nazionale stanno spostando lo standard di riferimento per le nuove costruzioni di lusso verso prestazioni e resilienza superiori. Il Codice Edilizio Nazionale del Canada 2025 e il Codice Energetico Nazionale del Canada per gli Edifici 2025 sono stati pubblicati alla fine del 2025, con modifiche tecniche che interessano i progetti di fascia alta, comprese le disposizioni relative alle unità abitative adattabili/visitabili, ai requisiti per le ciminiere del radon e agli obiettivi di riduzione dei gas serra. Nel marzo 2026, l'assenso reale alla legislazione federale che includeva un rimborso GST per gli acquirenti della prima casa e un'estensione del rimborso GST potenziato per gli affitti per coprire i nuovi alloggi per studenti ha rafforzato l'uso da parte di Ottawa delle leve GST/HST per influenzare la composizione degli affitti e l'economia dei progetti, in particolare per i progetti di alloggi in affitto e a destinazione mista costruiti appositamente.
Analisi della catena del valore
In Canada, la filiera del settore immobiliare residenziale di lusso si estende dall'acquisizione dei terreni e dall'ottenimento dei permessi edilizi fino alla progettazione, costruzione, commercializzazione, finanziamento e gestione post-completamento degli immobili. A monte, gli sviluppatori immobiliari e le imprese di costruzione gestiscono l'acquisizione dei terreni, la riqualificazione urbanistica e le autorizzazioni comunali prima di coinvolgere architetti, ingegneri e appaltatori specializzati; a valle, le agenzie immobiliari e i fornitori di servizi di marketing si occupano di individuare gli acquirenti e di concludere le transazioni, supportati da istituti di credito, assicuratori e servizi di valutazione e gestione del rischio, inclusi fornitori di servizi di gestione delle perizie come RPS Real Property Solutions. Il capitale istituzionale, compresi i fondi immobiliari e i REIT, partecipa sia allo sviluppo che alla gestione di immobili a reddito, mentre i gestori patrimoniali, i mediatori creditizi e i servizi legali supportano il finanziamento e la chiusura delle transazioni per immobili di alto valore.
I colli di bottiglia e i fattori che incidono sui costi nella catena di approvvigionamento rimangono concentrati nei materiali da costruzione e nella manodopera. La carenza di manodopera specializzata e la volatilità dei prezzi dei materiali provenienti da paesi extra-UE, tra cui impianti di riscaldamento, ventilazione e condizionamento (HVAC), acciaio, cartongesso, vetro e componenti elettrici e meccanici, influenzano le tempistiche e i margini, mentre la sensibilità alle tariffe e alle politiche commerciali aggiunge incertezza alle strategie di approvvigionamento. Gli investimenti nella localizzazione dei materiali rappresentano una possibile soluzione, come dimostrano gli ampliamenti di capacità produttiva di CGC, tra cui un investimento di 104 milioni di dollari in una cava di gesso in Nuova Scozia e un impianto di produzione da 210 milioni di dollari nella contea di Wheatland, in Alberta, volti a ridurre le distanze di trasporto e l'esposizione a interruzioni di fornitura. Queste dinamiche rafforzano il vantaggio degli sviluppatori che possono effettuare acquisti su larga scala, disporre di reti di fornitori diversificate e di un maggiore controllo sulla pianificazione per specifiche e finiture di lusso.
Panorama competitivo
Il mercato immobiliare residenziale di lusso canadese è frammentato, con colossi regionali che sfruttano il know-how politico e la disponibilità di capitali per assicurarsi siti ambiti. Brookfield Residential e Tridel stanno rafforzando le pipeline di joint venture che condividono il rischio di approvazione, accelerando al contempo il lancio dei progetti. Allo stesso tempo, sviluppatori di nicchia come Westbank integrano collaborazioni artistiche e design a impatto climatico positivo per catturare l'attenzione globale e ottenere prezzi premium. L'adozione di tecnologie, che vanno dalla gestione energetica basata sull'intelligenza artificiale alle piattaforme di titoli basate su blockchain, rappresenta un fattore chiave di differenziazione in un contesto di crescente sofisticazione degli acquirenti.
Il capitale istituzionale sta aumentando: il fondo immobiliare principale di RBC ha portato le attività lorde oltre i 5 miliardi di dollari USA nel 2025 dopo aver emesso un green bond da 185 milioni di dollari USA, convogliando i proventi in torri LEED Platinum a Vancouver e Ottawa. I fondi pensione privilegiano progetti di affitto di lusso conformi ai criteri ESG che proteggono dall'inflazione e soddisfano i requisiti di sostenibilità, rafforzando la concorrenza per i terreni edificabili. Nel frattempo, i gruppi di private equity stanno silenziosamente accumulando riserve di terreni nelle città secondarie, anticipando la migrazione indotta dal lavoro a distanza che amplierà l'impronta del mercato immobiliare residenziale di lusso in Canada [3] Office of the Superintendent of Financial Institutions, “Residential Mortgage Underwriting Practices Review 2025,” OSFI, osfi-bsif.gc.ca.
La conformità normativa ora plasma le scelte strategiche. I player più grandi mantengono team interni antiriciclaggio per districarsi tra le normative FINTRAC, una capacità che i concorrenti più piccoli faticano a replicare. Gli sviluppatori in grado di dimostrare la trasparenza delle transazioni ottengono approvazioni di finanziamento più fluide da parte delle banche, consapevoli delle ingenti sanzioni antiriciclaggio. Di conseguenza, è probabile che il consolidamento si intensifichi, con joint venture e acquisizioni di piattaforme che offrono economie di scala che mantengono il potere di determinazione dei prezzi in un contesto di inflazione dei costi.
Leader del settore immobiliare residenziale di lusso in Canada
West Bank Corp
Concord Pacifico
Brookfield Residenziale
Case di Mattamy
Tridel
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Brookfield Residential Alberta ha lanciato la sua iniziativa "Case più sane", rendendo standard caratteristiche come la mitigazione del radon, la filtrazione dell'acqua e la filtrazione dell'aria per tutta la casa in tutte le nuove abitazioni costruite in Alberta. L'iniziativa sposta la salute e la qualità dell'aria interna da optional a specifiche di base, definendo un posizionamento premium e una differenziazione competitiva per le nuove costruzioni nella provincia.
- Maggio 2025: Minto Apartment REIT ha acquisito una partecipazione del 50% in Lonsdale Square a Vancouver, ampliando la propria esposizione ad immobili residenziali di alta qualità in un'area metropolitana caratterizzata da un'offerta limitata. L'operazione ha rafforzato l'interesse degli investitori istituzionali per portafogli di immobili residenziali di lusso e ha supportato la validità degli investimenti in strategie di locazione in complessi residenziali di lusso, costruiti appositamente per questo scopo e soggetti a una maggiore supervisione in termini di proprietà e finanziamenti.
- Febbraio 2024: Il governo canadese ha annunciato una proroga di due anni del divieto federale di proprietà straniera di immobili residenziali canadesi, previsto dalla normativa sul divieto di acquisto di proprietà residenziali da parte di non canadesi. L'estensione della restrizione ha ulteriormente riequilibrato la domanda di immobili di lusso a favore degli acquirenti nazionali e dei residenti a lungo termine, aumentando al contempo l'importanza di una strutturazione del capitale conforme alla normativa e di un bacino di acquirenti legati alla residenza nei principali mercati di riferimento.
Ambito e metodologia
Gli immobili residenziali di lusso sono definiti in modo diverso nelle diverse aree, poiché i valori delle proprietà, il reddito medio dei residenti e lo sviluppo dell'area variano ampiamente a seconda dell'area metropolitana. Il mercato canadese degli immobili residenziali di lusso è segmentato per Tipologia (Appartamenti e Condomini e Ville e Case di proprietà) e per Città (Toronto, Montreal, Vancouver, Calgary e Altre Città). Il rapporto offre le dimensioni del mercato e le previsioni per il valore del mercato delle case di lusso in Canada (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di proprietà
| Appartamenti e condomini |
| Ville e case fondiarie |
Per modello di business
| Sales |
| Noleggio |
Per modalità di vendita
| Primaria (nuova costruzione) |
| Secondario (rivendita di case esistenti) |
Per Provincia
| Ontario |
| British Columbia |
| Quebec |
| Roma 187 |
| Resto del Canada |
| Per tipo di proprietà | Appartamenti e condomini |
| Ville e case fondiarie | |
| Per modello di business | Sales |
| Noleggio | |
| Per modalità di vendita | Primaria (nuova costruzione) |
| Secondario (rivendita di case esistenti) | |
| Per Provincia | Ontario |
| British Columbia | |
| Quebec | |
| Roma 187 | |
| Resto del Canada |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato immobiliare residenziale di lusso in Canada?
Il mercato è valutato a 9.23 miliardi di dollari nel 2026, con una previsione di 11.68 miliardi di dollari entro il 2031.
Quale tipologia di immobile predomina nel mercato immobiliare residenziale di lusso in Canada?
Appartamenti e condomini rappresenteranno il 63.40% dei ricavi del 2025, riflettendo le tendenze di sviluppo ad alta densità a Toronto e Vancouver.
Perché la British Columbia è il mercato provinciale in più rapida crescita?
L'espansione tecnologica di Vancouver, i legami di investimento nella regione del Pacifico e le politiche strategiche sull'immigrazione sostengono un CAGR del 5.07% dal 2026 al 2031.
In che modo le tasse sugli acquirenti stranieri incidono sulle vendite di beni di lusso?
Le imposte più elevate stanno riducendo la domanda speculativa offshore, ma stanno indirizzando l'interesse residuo verso strutture di affitto e acquirenti di residenze a lungo termine.
Quale vantaggio competitivo offrono i progetti certificati green?
Gli edifici con livello LEED attraggono capitali incentrati sull'ESG e impongono prezzi più elevati, in linea con gli obiettivi Net-Zero 2050 delineati da Natural Resources Canada.
Quanto è rilevante il trasferimento di ricchezza intergenerazionale previsto che influenzerà il mercato?
Si stima che tra il 740 e il 2023 circa 2026 miliardi di dollari di ricchezza legata al settore immobiliare si sposteranno verso i giovani canadesi, alimentando gli acquisti di beni di lusso.


