

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
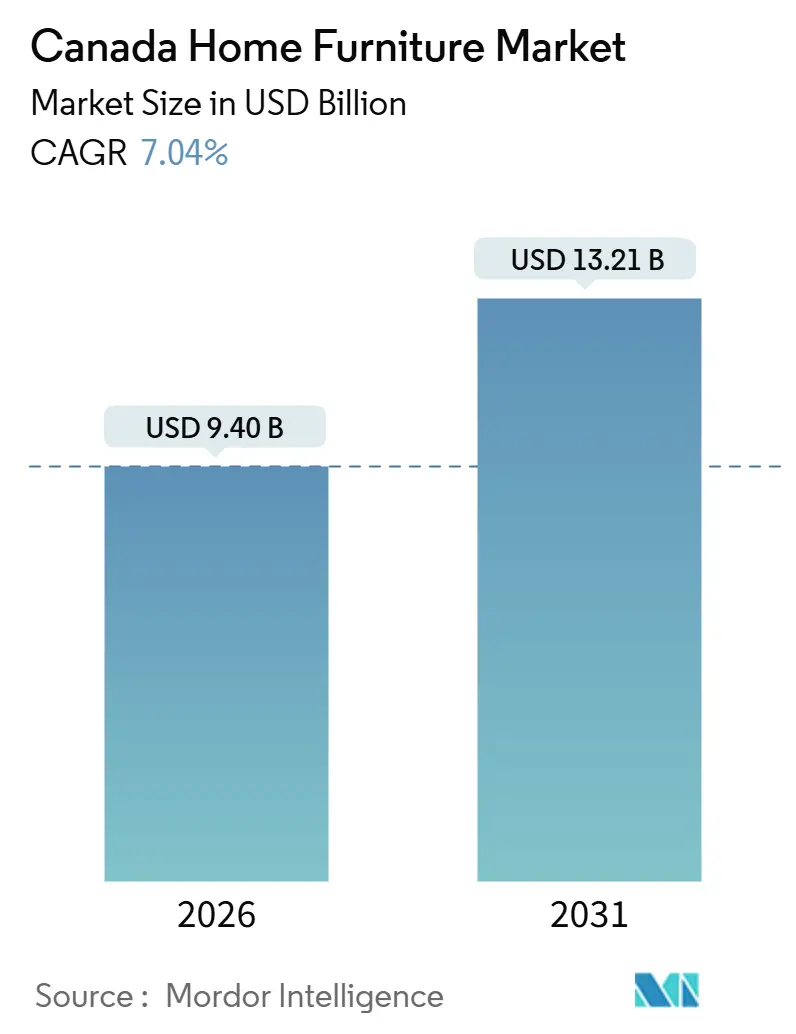
| Dimensione del mercato (2026) | 9.40 miliardo di dollari |
| Dimensione del mercato (2031) | 13.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.04% CAGR |
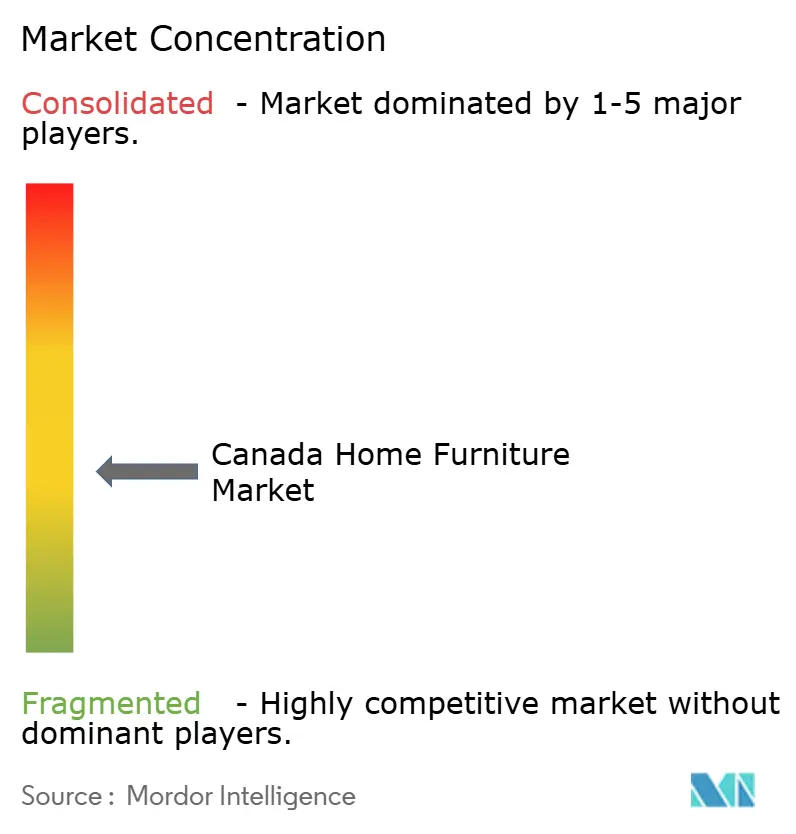
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato canadese dei mobili per la casa di Mordor Intelligence
Si stima che il mercato canadese dell'arredamento per la casa valga 9.40 miliardi di dollari nel 2026 e che raggiunga i 13.21 miliardi di dollari entro il 2031, con un CAGR del 7.04% nel periodo di previsione (2026-2031). La crescita supera le tendenze della produzione interna e riflette una domanda duratura, ancorata alla demografia, all'attività immobiliare e alla spesa delle famiglie. La performance del settore dal 2020 al 2025 ha mostrato resilienza alla volatilità dei tassi e all'interruzione della catena di approvvigionamento, lasciando spazio alla ripresa con la normalizzazione della logistica. Si prevede che l'allentamento dei tassi di interesse e una dinamica più stabile del rinnovo dei mutui sosterranno le transazioni e le ristrutturazioni che sono state ritardate, sollevando le categorie legate ai traslochi e agli ammodernamenti degli spazi. Una graduale ripresa degli inizi di costruzione di abitazioni, unita a spese sostenute per le ristrutturazioni, sosterrà il volume di base del mercato canadese dell'arredamento per la casa durante la finestra di previsione.
Punti chiave del rapporto
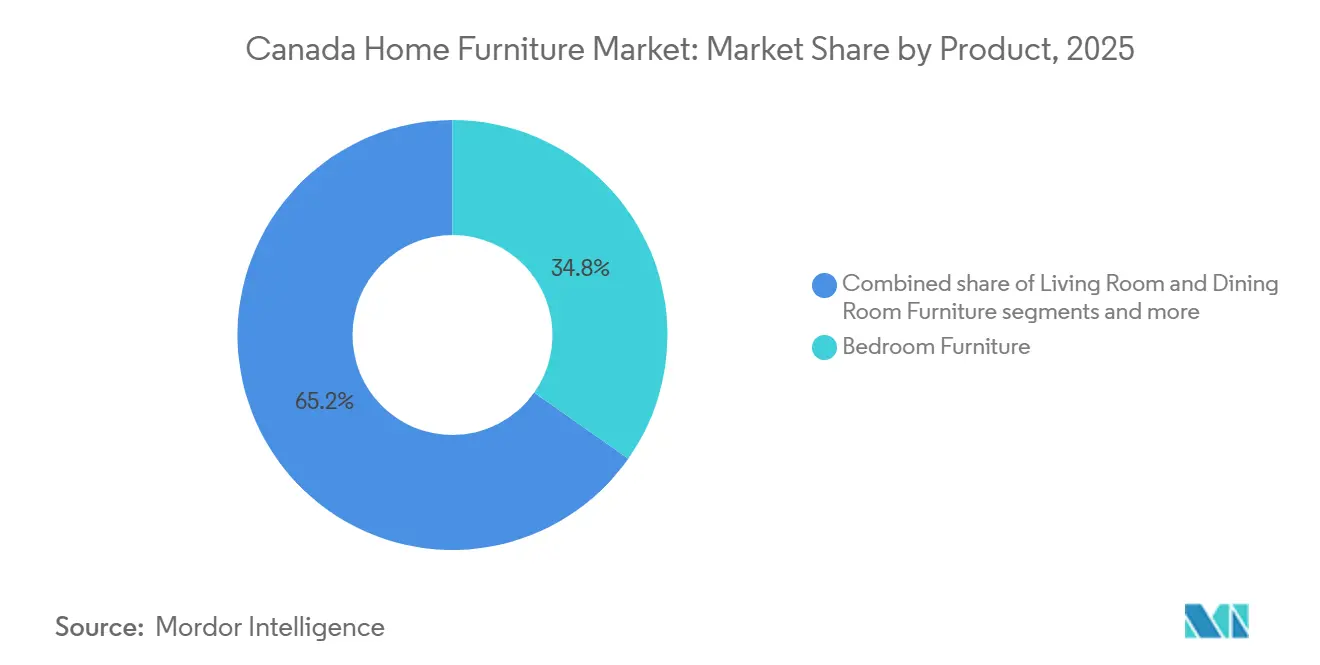
- Per prodotto, i mobili per la camera da letto hanno rappresentato il 34.76% del mercato canadese dei mobili per la casa nel 2025, e si prevede che i mobili per l'ufficio domestico cresceranno a un CAGR del 9.84% fino al 2031.
- In base al materiale, nel 2025 il legno deteneva il 46.37% della quota di mercato canadese dei mobili per la casa, mentre si prevede che i materiali plastici e polimerici cresceranno a un CAGR dell'8.48% entro il 2031.
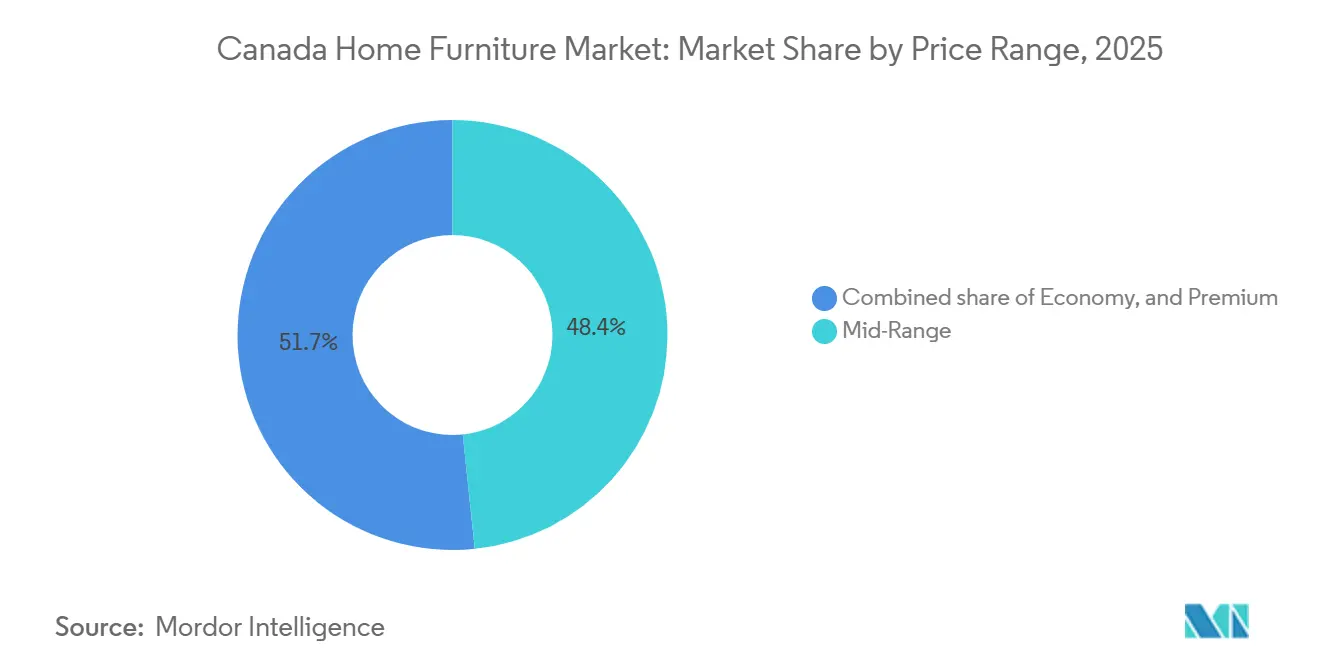
- In base alla fascia di prezzo, la fascia media ha conquistato il 48.35% della quota di mercato canadese dell'arredamento per la casa nel 2025, mentre si prevede che la fascia alta crescerà a un CAGR dell'11.05% fino al 2031.
- Per canale di distribuzione, nel 2025 i negozi di mobili specializzati rappresentavano il 33.46% della quota di mercato canadese dei mobili per la casa e si prevede che la vendita online crescerà a un CAGR del 12.36% entro il 2031.
- In termini geografici, nel 2025 l'Ontario deteneva il 41.37% della quota di mercato canadese dell'arredamento per la casa, mentre si prevede che la Columbia Britannica crescerà a un CAGR dell'11.87% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato canadese dell'arredamento per la casa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'espansione dei condomini nei principali centri urbani favorisce l'adozione di mobili modulari | 1.2% | Toronto, Vancouver, con ricadute su Montreal | Medio termine (2-4 anni) |
| L'accelerazione dell'attività di ristrutturazione residenziale aumenta la domanda di sostituzione dei mobili | 0.9% | Nazionale, con concentrazione in Ontario e Quebec | A breve termine (≤ 2 anni) |
| Le piattaforme di e-commerce diretto al consumatore espandono la portata del mercato con una logistica migliorata | 0.8% | Nazionale, con maggiore penetrazione nei centri urbani | Medio termine (2-4 anni) |
| Nuove strutture abitative di immigrati creano una domanda di mobili entry-level | 0.7% | Nazionale, con concentrazione nelle principali aree metropolitane | A lungo termine (≥ 4 anni) |
| Programmi governativi di sostenibilità che incentivano gli acquisti di prodotti in legno eco-certificati | 0.6% | Columbia Britannica, Quebec, Ontario | Medio termine (2-4 anni) |
| Integrazione di mobili intelligenti e adozione della tecnologia per la casa connessa | 0.5% | Nazionale, con adozione precoce nei segmenti urbani più ricchi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'espansione dei condomini nei principali centri urbani favorisce l'adozione di mobili modulari
Gli inizi di costruzione di nuovi edifici in affitto sono aumentati vertiginosamente nel 2025, con finanziamenti CMHC sostenuti dal governo a sostegno di circa l'88% delle nuove costruzioni in affitto, secondo il rapporto sull'offerta di alloggi dell'autunno 2025 della Canada Mortgage and Housing Corporation. Calgary ed Edmonton rimangono sulla buona strada per nuovi edifici a livelli record, ma i mercati dei condomini di Toronto e Vancouver hanno subito una brusca decelerazione a causa del ritiro degli investitori e della debolezza delle prevendite. Gli inizi di costruzione di nuovi edifici a Toronto sono diminuiti del 34% su base annua, raggiungendo le 20,999 unità nel 2024, il livello più basso dal 2009 su base pro capite. Nonostante questa contrazione dell'offerta, i completamenti di alloggi hanno raggiunto le 24,110 unità nel 2024, con un aumento del 19%, sostenendo la domanda di mobili a breve termine. Il tasso di posti vacanti a Vancouver ha raggiunto il massimo degli ultimi 37 anni, con il completamento di nuovi edifici a livello nazionale e appartamenti in condominio in affitto che hanno invaso il mercato. I vincoli sulla densità urbana e la riduzione delle planimetrie delle unità abitative, con una media inferiore a 700 piedi quadrati nei nuovi condomini di Toronto, stanno indirizzando gli acquirenti verso divani componibili salvaspazio, contenitori a parete e divani letto trasformabili.
Le vendite di IKEA Canada nell'anno fiscale 2025 hanno raggiunto 1.94 miliardi di dollari (2.80 miliardi di dollari canadesi), con l'azienda che ha investito oltre 400 milioni di dollari canadesi dal 2023 per espandere le reti di distribuzione nella Greater Vancouver e nella Greater Toronto, consentendo la consegna in giornata di mobili modulari compatti. L'esodo demografico di Toronto, con 522,191 residenti che hanno lasciato la Greater Toronto Area tra il 2014 e il 2024, non ha compensato l'afflusso di base dovuto all'immigrazione, garantendo una domanda di sostituzione duratura. La conformità normativa ai sensi del Regolamento di Health Canada che modifica il Regolamento sui Mobili e gli Arredi (Sicurezza Antincendio) (SOR/2023-100) impone l'etichettatura per la sicurezza antincendio e i materiali ecocompatibili, incentivando indirettamente i produttori a evidenziare la produzione sostenibile e le certificazioni ignifughe come caratteristiche a valore aggiunto.
L'accelerazione dell'attività di ristrutturazione residenziale aumenta la domanda di sostituzione dei mobili
Secondo l'analisi di mercato di Altus Group del novembre 2025, gli investimenti in ristrutturazioni hanno rappresentato il 56% di tutta la spesa in conto capitale residenziale nel 2024, per un totale di 71.59 miliardi di dollari (103 miliardi di dollari canadesi) rispetto ai 59.78 miliardi di dollari (86 miliardi di dollari canadesi) per la costruzione di nuove abitazioni. Dopo tre anni consecutivi di calo post-pandemia, la spesa reale per le ristrutturazioni si è stabilizzata a metà del 2025, con le vendite al dettaglio di prodotti per la ristrutturazione della casa in aumento, poiché i proprietari di case danno priorità a ristrutturazioni strutturali, riqualificazioni energetiche e modifiche per l'invecchiamento in loco. La fascia di età over 65 si espanderà rapidamente fino al 2030, determinando miglioramenti dell'accessibilità e riconfigurazioni dei bagni che richiederanno la sostituzione di arredi complementari.
Il programma federale Home Energy Loan Program ha erogato oltre 3.8 milioni di dollari (5.5 milioni di dollari canadesi) nel 2024 per oltre 250 progetti di ristrutturazione a zero emissioni nette, tra cui la sostituzione di finestre e porte che spesso comporta aggiornamenti coordinati degli arredi interni. Le rivalutazioni dei tassi dei mutui continuano a prosciugare i budget discrezionali; tuttavia, i proprietari di case bloccati in immobili esistenti stanno reindirizzando il capitale verso le ristrutturazioni anziché effettuare un trade-up, sostenendo la domanda di camere da letto, sedute per la cucina e configurazioni del soggiorno. I costi di costruzione nella Columbia Britannica sono aumentati del 5-8% annuo nel 2025, con la carenza di manodopera qualificata e le tariffe dei materiali che hanno gonfiato i budget dei progetti, eppure la ristrutturazione rimane più accessibile rispetto all'ingresso nelle nuove costruzioni. Il Rapporto sulla politica monetaria della Banca del Canada dell'ottobre 2024 prevedeva una crescita degli investimenti residenziali di circa il 6% nel 2025 e nel 2026, sostenuta dal calo dei tassi di interesse e dall'aumento dei prezzi delle case che sostengono il capitale dei proprietari di immobili per il finanziamento delle ristrutturazioni.
Nuove strutture abitative di immigrati creano una domanda di mobili entry-level
La popolazione canadese ha superato i 41 milioni nell'aprile 2024, con l'immigrazione che ha rappresentato il 98% della crescita del 2023, secondo il Piano Dipartimentale 2025-26 di Immigrazione, Rifugiati e Cittadinanza Canada. Il governo federale ha introdotto il Piano dei Livelli di Immigrazione 2025-2027 per moderare le pressioni su alloggi e infrastrutture, fissando le ammissioni di residenti permanenti a 395,000 per il 2025, per poi scendere a 365,000 entro il 2027, con una riduzione di circa il 21% rispetto agli obiettivi pre-2025, e fissando un limite massimo per i nuovi residenti temporanei a 673,650 nel 2025, per poi ridurlo a 543,600 entro il 2027, con l'obiettivo a lungo termine di ridurre i residenti temporanei a meno del 5% della popolazione entro la fine del 2026.
Nonostante queste riduzioni, l'immigrazione netta rimane solida: oltre il 40% dei residenti permanenti ammessi nel 2025 proviene da studenti o lavoratori già residenti in Canada, garantendo la continuità del ricambio immobiliare e della domanda di mobili. Calgary ed Edmonton hanno registrato incrementi demografici rispettivamente del 120.8% e dell'86.8% tra il 1994 e il 2024, secondo il rapporto sul mercato immobiliare di RE/MAX Canada di ottobre 2025, alimentando la formazione di alloggi in affitto e di proprietà che sostengono l'acquisto di mobili per la prima volta. L'analisi del mercato immobiliare locativo di dicembre 2025 della CMHC rileva che gli inquilini sono più mobili nel 2025 a causa dell'aumento dei tassi di sfitto (il tasso di sfitto negli edifici appositamente costruiti a livello nazionale è salito al 3.1%) e i proprietari competono con incentivi come uno o due mesi di affitto gratuito, elettrodomestici gratuiti e indennità di trasloco, tutti fattori che stimolano indirettamente la spesa per mobili e articoli per la casa.
Le piattaforme di e-commerce diretto al consumatore espandono la portata del mercato con una logistica migliorata
I modelli direct-to-consumer che enfatizzano i resi gratuiti, il packaging modulare e le opzioni di consegna flessibili riducono l'esitazione degli acquirenti sugli articoli di grandi dimensioni, riducendo al contempo i costi di distribuzione. Il percorso di acquisto combina sempre più la ricerca online con le prove in showroom, rafforzato da strumenti e servizi di pianificazione che semplificano la configurazione e la misurazione. Le aziende che integrano funzionalità di visualizzazione e una logistica inversa semplificata convertono gli ordini di valore più elevato man mano che i clienti acquisiscono fiducia nella vestibilità e nelle finiture. Questa evoluzione migliora l'accesso a un assortimento più ampio e supporta una copertura regionale che va oltre le reti di negozi tradizionali nel mercato canadese dell'arredamento per la casa. Man mano che i grandi operatori storici investono in centri di distribuzione distribuiti e studi di pianificazione self-service, il livello competitivo per l'esperienza di servizio continua a salire sia nei canali digitali che in quelli fisici.
La logistica con reso gratuito elimina le barriere all'acquisto di beni ingombranti; i fornitori di servizi logistici segnalano che gli acquirenti durante le festività tollerano attese di una settimana per la consegna solo nel 23% dei casi, spingendo i rivenditori a rispettare gli standard di spedizione rapida. I dati dell'Agenzia dei Servizi di Frontiera del Canada mostrano che le spedizioni commerciali elaborate sono salite a circa 29.5 milioni nell'anno fiscale 2024-2025, rispetto ai 25.3 milioni dell'anno precedente, con un aumento esponenziale delle spedizioni di basso valore tramite e-commerce e l'introduzione di modifiche normative in vigore dal 1° gennaio 2026, che chiariscono la responsabilità degli importatori per dazi e tasse.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di prestito elevati limitano le transazioni immobiliari e gli acquisti di mobili | -0.5% | Nazionale, con un impatto maggiore a Toronto e Vancouver | A breve termine (≤ 2 anni) |
| Interruzioni della catena di fornitura che prolungano i tempi di consegna dei prodotti | -0.4% | Nazionale, con un impatto maggiore sulle regioni costiere | A breve termine (≤ 2 anni) |
| Pressione sui prezzi transfrontalieri da parte dei produttori statunitensi nell'ambito dell'accordo di libero scambio | -0.3% | Nazionale, con concentrazione nelle regioni di confine | Medio termine (2-4 anni) |
| L'aumento dei livelli di debito dei consumatori limita la spesa discrezionale per l'arredamento | -0.3% | Nazionale, con impatto maggiore nei grandi centri urbani | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di prestito elevati limitano le transazioni immobiliari e gli acquisti di mobili
Il ciclo di riduzione dei tassi di interesse iniziato nel 2024 ha alleviato la pressione su alcuni mutuatari, ma i rinnovi dei mutui continuano ad aumentare le rate mensili per molte famiglie, limitando i budget discrezionali per beni di valore elevato. Toronto e Vancouver hanno registrato un calo delle nuove costruzioni residenziali nella prima metà del 2025, il che ha frenato gli ordini legati al completamento delle unità abitative e ai traslochi nel mercato canadese dell'arredamento per la casa [1] CMHC-SCHL.GC.CA https://www.cmhc-schl.gc.ca/media-newsroom/news-releases/2025/slowdown-toronto-vancouver-leave-national-housing-starts-flat-first-half-2025. . L'impatto è stato più evidente nelle categorie legate agli acquisti di stanze importanti, dove alcuni consumatori sono passati da assortimenti premium a assortimenti di fascia media, rimandando al contempo gli aggiornamenti non essenziali. L'effetto è disomogeneo tra regioni e fasce di prezzo, e la domanda si è mantenuta meglio nelle aree con occupazione stabile e prezzi di ingresso più accessibili. Le aspettative di una graduale stabilizzazione migliorano la visibilità futura per i rivenditori, poiché i consumatori sensibili ai tassi di interesse si adattano ai nuovi livelli di pagamento e l'attività di ristrutturazione colma le lacune create dal rallentamento delle nuove costruzioni.
Interruzioni della catena di fornitura che prolungano i tempi di consegna dei prodotti
Nell'agosto 2024, le chiusure del porto di Vancouver e gli arresti del trasporto merci da parte della Canadian National Railway e della Canadian Pacific Kansas City Limited hanno causato ritardi significativi nelle reti ferroviarie merci e passeggeri, come evidenziato nella relazione annuale 2024-2025 dell'Agenzia canadese dei trasporti. Inondazioni record e freddo estremo hanno aggravato le interruzioni ferroviarie. L'indice dei prezzi delle costruzioni edili di Statistics Canada del luglio 2025 ha evidenziato che i dazi statunitensi e le contromisure canadesi hanno aumentato la volatilità dei prezzi e la carenza di materiali, ritardando i progetti. La carenza di manodopera qualificata ha fatto aumentare i salari, mentre la bassa attività edilizia e i ritardi nei progetti hanno intensificato la concorrenza, esercitando pressioni sui margini.
Ocean Network Express ha modificato le rotte Asia-Nord America nell'ottobre 2025, sospendendo il servizio PS5, con un impatto sugli importatori canadesi. Le tasse portuali statunitensi, in vigore da ottobre, potrebbero costare a Cosco Shipping 1.53 miliardi di dollari e a OOCL 654 milioni di dollari nel 2026, con potenziali trasferimenti di costi agli spedizionieri, inclusi gli importatori canadesi di mobili. La revisione dell'ottobre 2025 della Canada Border Services Agency ha aumentato i requisiti di sicurezza finanziaria per i privilegi di rilascio prima del pagamento (RPP), con la mancata conformità entro il 15 gennaio 2026, che comporta il pagamento anticipato di dazi e tasse. L'aggiornamento di settembre 2025 di Radiant Freight ha segnalato che il 65% dei vettori dell'Ontario non era conforme alle leggi sul lavoro, con il rischio di interruzioni del trasporto merci via terra. Gli acquirenti per le festività richiedono spedizioni rapide, ma i ritardi nei porti e nei vettori hanno prolungato i tempi di consegna per i mobili importati ingombranti di due o tre settimane, riducendo la soddisfazione dei clienti e i tassi di conversione.
Analisi del segmento
Per prodotto: l'ufficio domestico aumenta in mezzo alla permanenza del lavoro ibrido
Nel 2025, i mobili per la camera da letto detenevano il 34.76% della quota di mercato canadese dei mobili per la casa, grazie ai cicli di sostituzione e all'integrazione di soluzioni di contenimento in letti e mobili contenitori. I mobili per l'ufficio domestico rappresentano la categoria di prodotti in più rapida crescita, con una previsione di espansione del mercato canadese dei mobili per ufficio domestico a un CAGR del 9.84% fino al 2031, poiché il lavoro ibrido rimane una tendenza consolidata. La categoria comprende scrivanie regolabili in altezza, sedute con supporto ergonomico e scaffalature modulari che si integrano bene con le zone giorno. La spesa per mobili, arredi e rivestimenti per pavimenti è stata consistente nel 2025, a testimonianza di una costante allocazione di fondi familiari per il miglioramento delle abitazioni. [2] STATCAN.GC.CAhttps://www150.statcan.gc.ca/t1/tbl1/en/tv.action?pid=3610010701 . Queste dinamiche supportano un flusso costante di ordini per i set da camera da letto, creando al contempo un margine di crescita per scrivanie, sedie e soluzioni di contenimento progettate per un uso misto professionale e residenziale.
L'arredamento per soggiorno e sala da pranzo, il secondo gruppo più grande, beneficia di layout open space che favoriscono tavoli adattabili e sedute modulari. L'arredamento per la cucina amplia queste preferenze, poiché si prevede un maggiore spazio per la cucina e la zona pranzo nelle case nuove e ristrutturate. L'arredamento per il bagno rimane una nicchia più piccola, ma sta emergendo con ristrutturazioni di alta qualità che enfatizzano la capacità di contenimento e i materiali in linea con gli standard di qualità dell'aria interna. I segmenti outdoor seguono i cicli stagionali, ma traggono vantaggio dalla priorità data a spazi esterni vivibili e materiali resistenti alle intemperie. Altri arredi, tra cui sedute decorative, contenitori per l'ingresso e pezzi speciali, completano gli acquisti per la casa nelle fasce di età che si trasferiscono e si ristrutturano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: il predominio del legno incontra l'innovazione dei polimeri
Il legno ha rappresentato il 46.37% del fatturato del 2025, sostenuto dalla percezione di durabilità e dall'ampia disponibilità di filiere certificate e tracciabili. Certificazioni ecologiche come FSC continuano a espandersi lungo le filiere, rafforzando la fiducia nella provenienza e nelle pratiche sostenibili per il mercato canadese dell'arredamento per la casa. Gli appalti verdi del settore pubblico e gli acquirenti istituzionali fanno sempre più riferimento a marchi e standard ecologici, il che si traduce in una maggiore visibilità per le offerte di legno certificato. I produttori enfatizzano inoltre le finiture a basso contenuto di COV e la documentazione trasparente della catena di custodia per soddisfare le aspettative dei consumatori.
Le alternative in plastica e polimeri rappresentano il gruppo di materiali in più rapida crescita, con una crescita prevista del mercato canadese dell'arredamento per la casa in plastica e polimeri a un CAGR dell'8.48% fino al 2031. Il segmento beneficia di approcci di progettazione orientati allo smontaggio e dell'integrazione di materiali riciclati, in linea con gli obiettivi di circolarità. Le politiche federali sulla sostenibilità dei prodotti e sulle plastiche monouso rafforzano la consapevolezza dei consumatori nella scelta dei materiali, rafforzando l'interesse per i design riciclabili e a basso impatto ambientale. I mobili in metallo mantengono una quota stabile, in particolare nelle strutture e nei pezzi di utilità utilizzati sia in ambito residenziale che in ufficio. Altri materiali, come vetro, rattan e compositi ibridi, catturano estetiche di nicchia e spesso hanno prezzi più elevati, che premiano la lavorazione artigianale e le finiture uniche.
Per fascia di prezzo: segnali di aumento premium che aumentano l'appetito
Le offerte di fascia media hanno catturato il 48.35% delle vendite nel 2025, bilanciando qualità e prezzo e servendo la quota maggiore di famiglie nel mercato canadese dell'arredamento per la casa. Il segmento premium ha superato tutti i livelli, con un CAGR previsto dell'11.05% fino al 2031, riflettendo la disponibilità a pagare per design, materiali e funzionalità intelligenti come la ricarica integrata e la regolazione tramite app. La domanda di fascia economica rimane essenziale per gli acquirenti di prima casa e le famiglie in affitto, sebbene la crescita sia in calo poiché i consumatori danno priorità alla longevità e alle funzionalità rispetto ai prezzi iniziali più bassi. Percorsi di rinnovo dei mutui più stabili e una graduale normalizzazione dei tassi rafforzano la fiducia per gli acquisti di fascia media, poiché le famiglie pianificano aggiornamenti pluriennali. Il posizionamento premium sfrutta sempre più i marchi di sostenibilità e sicurezza riconosciuti nelle specifiche, che supportano l'approvvigionamento in progetti residenziali di fascia alta.
Il rapporto qualità-prezzo rimane un campo di battaglia strategico, poiché i rivenditori di grandi dimensioni investono sui prezzi e sull'efficienza della catena di approvvigionamento per difendere i volumi. Gli investimenti di IKEA sui prezzi di centinaia di prodotti nell'anno fiscale 2025, combinati con l'ampliamento dei punti di pianificazione e ritiro, illustrano le tattiche per bilanciare accessibilità ed esperienza nel mercato canadese dei mobili per la casa. [3] https://www.ikea.com/ca/en/files/pdf/10/b9/10b92822/ikea-canada-summary-report-25-en-digital.pdfIKEA.COM. I flussi migratori e le tendenze di formazione delle famiglie aggiungono una base di supporto, anche se gli obiettivi di immigrazione si evolvono e i vincoli di offerta abitativa persistono in alcune regioni. L'attività di ristrutturazione continua ad assorbire la domanda dei proprietari di case esistenti che danno priorità agli aggiornamenti piuttosto che ai traslochi, a ulteriore vantaggio dei prodotti di fascia media e premium con caratteristiche di design e durata. Le certificazioni relative a materiali, energia e responsabilità sociale aiutano le collezioni premium a distinguersi negli acquisti guidati dalle specifiche per gli spazi abitativi e lavorativi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: progressi online nell'ambito dell'integrazione omnicanale
I negozi di arredamento specializzati hanno rappresentato il 33.46% delle vendite del 2025, a dimostrazione del valore della consulenza in negozio e della valutazione tattile negli acquisti ponderati per il mercato canadese dell'arredamento per la casa. L'online è il canale in più rapida crescita, con un CAGR previsto del 12.36% entro il 2031, supportato da strumenti di visualizzazione, assortimenti selezionati e opzioni di consegna più rapide. I rivenditori stanno ampliando gli studi di pianificazione e i punti di consulenza per collegare i percorsi digitali con i servizi di persona, migliorando la fiducia negli ordini di grandi dimensioni. I punti Plan & Order di IKEA offrono un comodo accesso al supporto per la pianificazione e al ritiro, nell'ambito di un modello integrato tra i diversi formati. Questa combinazione di strumenti in negozio e online continua a rimodellare il percorso di acquisto e di evasione degli ordini.
I marchi direct-to-consumer riducono i costi gestendo direttamente la progettazione e la logistica dell'ultimo miglio, e alcuni stanno integrando showroom per consentire esperienze di prova prima dell'acquisto. CouchHaus ha aperto uno showroom fisico nel 2024 per integrare il suo modello di e-commerce, sottolineando il valore dello showrooming per i divani modulari e la consulenza sulla configurazione. [4] COUCHHAUS.COM https://www.couchhaus.com/blogs/featured/canadian-brand-couchhaus-opens-first-retail-store-1. Tra le aziende consolidate su larga scala, IKEA ha registrato 551.2 milioni di dollari (793 milioni di dollari canadesi) in transazioni online nell'anno fiscale 25, pari al 28.3% delle vendite al dettaglio, mentre l'azienda ha approfondito le capacità omnicanale. Il continuo investimento nella pianificazione, nel ritiro e nella capacità di distribuzione aiuta i rivenditori a gestire i tempi di consegna, ridurre i resi e mantenere i margini nonostante i cambiamenti nel mix di canali. Le strategie di canale ora danno priorità alla cura dell'assortimento e ai livelli di servizio che si allineano con la vita ibrida, che mantiene l'equilibrio tra lo slancio online e il ruolo dei negozi fisici.
Analisi geografica
L'Ontario è il punto di riferimento del mercato canadese dell'arredamento per la casa, con il 41.37% delle vendite del 2025, sostenuto dalla forte domanda della Greater Toronto e delle regioni limitrofe. La progettazione di appartamenti di grandi dimensioni e la formazione di nuclei familiari legata all'afflusso di popolazione influenzano gli acquisti nelle categorie camera da letto, soggiorno e ufficio. Gli inizi di costruzione di abitazioni a livello nazionale hanno subito un rallentamento a Toronto e Vancouver nella prima metà del 2025, ma la costante attività di ristrutturazione ha fornito un contrappeso alla domanda di mobili per le abitazioni esistenti. Investimenti nel commercio al dettaglio, come l'espansione della distribuzione di IKEA nella Greater Toronto Area, sostengono i livelli di servizio e la copertura delle consegne per la densa base di clienti della provincia. La necessità di colmare il divario abitativo nazionale aggiunge un ulteriore supporto strutturale alla spesa per l'arredamento, poiché le famiglie danno priorità agli aggiornamenti funzionali durante i cicli di occupazione più lunghi.
La Columbia Britannica è l'area geografica in più rapida crescita, con un CAGR previsto dell'11.87%, bilanciando gli adeguamenti di accessibilità economica con lo slancio edilizio al di fuori del centro urbano. I consumatori regionali mostrano un elevato coinvolgimento nei confronti del legno certificato e delle dichiarazioni di sostenibilità, il che supporta l'adozione di materiali premium verificati dai programmi di catena di custodia. L'attività di ristrutturazione e la formazione di nuovi nuclei familiari in città al di fuori di Metro Vancouver sostengono la domanda di categoria per sedute, contenitori e camere da letto durevoli. Le dinamiche di offerta della provincia favoriscono i fornitori in grado di soddisfare gli standard di qualità dell'aria interna e di sicurezza dei materiali in tutte le fasce di prezzo per il mercato canadese dell'arredamento per la casa. I rivenditori continuano a investire nella copertura del servizio e nell'agilità logistica per garantire tempi di consegna affidabili durante i picchi stagionali.
Il Quebec e le province atlantiche contribuiscono a una crescita costante con fattori di domanda eterogenei nei segmenti dell'affitto e della proprietà, mentre le praterie beneficiano di condizioni economiche favorevoli e flussi migratori costanti. La domanda trainata dalle ristrutturazioni gioca un ruolo fondamentale laddove i tempi di costruzione delle nuove costruzioni sono ridotti, il che supporta i segmenti di fascia media e premium con spazi di stoccaggio, di lavoro e multiuso. La tradizione manifatturiera del Quebec e il distretto di lavorazione del legno supportano le relazioni di fornitura locali, inclusi input certificati che rafforzano il posizionamento ecologico nel mercato canadese dell'arredamento per la casa. L'attività di noleggio appositamente realizzata nella regione atlantica continua a sostenere gli acquisti di mobili legati a nuovi contratti di locazione e sostituzioni. Gli sviluppi del commercio di legname di conifere e le relative variazioni dei costi di input rimangono nelle liste di controllo per i pianificatori dell'offerta, mentre i fornitori gestiscono le strategie di prezzo e approvvigionamento.
Analisi della catena del valore
La catena del valore dell'arredamento per la casa in Canada inizia con le materie prime (legname e legno ingegnerizzato, componenti metallici, plastica e polimeri, schiume e tessuti, adesivi e rivestimenti) provenienti da fornitori nazionali e importazioni, per poi proseguire con la progettazione, il taglio e la lavorazione, l'imbottitura, la finitura, l'assemblaggio, l'imballaggio e il controllo qualità. La produzione nazionale è concentrata nel Canada centrale, con l'Ontario che, a giugno 2025, contava 1,660 stabilimenti di produzione di mobili e il Québec 1,276, a supporto di cluster di fornitori di componenti e manodopera specializzata che alimentano sia i produttori di marchi noti che i programmi a marchio del distributore.
A valle della filiera, i prodotti si spostano attraverso un mix di programmi di importazione diretta, rivenditori nazionali, negozi di arredamento specializzati e modelli online e di vendita diretta al consumatore in continua crescita. La distribuzione e la consegna dell'ultimo miglio rappresentano importanti fattori di differenziazione in termini di costi e servizi per le merci voluminose; ad esempio, Leon's Furniture Limited ha rivelato di disporre di una rete centralizzata di 22 centri di distribuzione e di oltre 4 milioni di piedi quadrati di spazio distributivo (fine 2024). La catena del valore è stata inoltre influenzata da punti critici relativi alla logistica e alla conformità, tra cui le interruzioni legate ai porti e alle ferrovie, nonché i requisiti più stringenti dell'Agenzia canadese dei servizi di frontiera (Canada Border Services Agency) in materia di garanzia finanziaria per il rilascio prima del pagamento (RPP), con una scadenza per la conformità fissata al 15 gennaio 2026. Questi cambiamenti possono modificare il fabbisogno di capitale circolante per gli assortimenti fortemente importati e influenzare il posizionamento delle scorte in prossimità dei centri di domanda.
Panorama competitivo
Il mercato canadese dell'arredamento per la casa è caratterizzato da un mix di marchi globali, produttori regionali e operatori che vendono direttamente al consumatore, creando una moderata frammentazione e un'intensità competitiva sostenuta. IKEA, Ashley Furniture, Palliser, EQ3 e Dorel Industries costituiscono un gruppo leader che offre un'ampia gamma di fasce di prezzo e formati di distribuzione. Nell'anno fiscale 25, IKEA Canada ha registrato 1.94 miliardi di dollari (2.80 miliardi di dollari canadesi) di vendite al dettaglio e 551.2 milioni di dollari (793 milioni di dollari canadesi) di transazioni online, pari al 28.3% delle vendite al dettaglio, continuando a investire sui prezzi per oltre 550 prodotti e ampliando i punti di pianificazione per supportare la crescita omnicanale. Ashley Furniture ha portato avanti una strategia di espansione di categoria acquisendo Resident, la società madre di Nectar e altri marchi di articoli per il sonno, posizionando l'azienda per integrare la biancheria da letto venduta direttamente al consumatore con la sua rete di negozi. Queste iniziative inquadrano un settore competitivo in cui scala, portata digitale ed efficienza della catena di fornitura sono fondamentali per l'aumento delle quote di mercato.
Dorel Industries ha intrapreso una profonda ristrutturazione del suo segmento Home fino al 2025, che ha incluso chiusure di stabilimenti, riduzioni del personale, razionalizzazione degli SKU e azioni finanziarie per stabilizzare le operazioni. Il fatturato dichiarato del segmento nel terzo trimestre del 2025 è stato di 78.3 milioni di dollari, insieme ad azioni volte a semplificare l'esposizione all'e-commerce e a concentrarsi sulla redditività nel 2026. Nuove linee di finanziamento, tra cui credito senior secured e azioni privilegiate, forniscono la base per il riposizionamento, mentre le uscite dal settore manifatturiero riorientano il portafoglio. Questi aggiustamenti dimostrano come il rafforzamento del bilancio e un assortimento mirato possano supportare gli sforzi di ripresa in un contesto di domanda più debole e di evoluzione del mix di canali.
Le priorità dell'innovazione includono design modulare, verifica della sostenibilità e modelli di servizio che riducono l'attrito per gli acquisti di grandi dimensioni. La-Z-Boy ha registrato un aumento dell'efficienza operativa su larga scala nell'anno fiscale 25 grazie alla sua iniziativa TranZform e ha verificato che tutto il legno utilizzato per i prodotti a marchio La-Z-Boy soddisfacesse criteri di sostenibilità, segnalando l'allineamento con le aspettative dei consumatori per materiali provenienti da fonti responsabili nel mercato canadese dell'arredamento per la casa. I fornitori continuano ad allinearsi a specifiche come BIFMA e3 per l'arredamento per ufficio, poiché il lavoro ibrido sostiene la domanda di prodotti di qualità professionale in ambito residenziale. RH ha continuato ad aggiornare gli assortimenti moderni e ad adeguare la propria strategia di approvvigionamento, evidenziando il ruolo della leadership nel design e della diversificazione dell'offerta per prestazioni premium.
Leader del settore dell'arredamento per la casa in Canada
IKEA
Ashley Furniture Industries Inc.
Palliser Mobili Tappezzeria Ltd.
EQ3
Dorel Industries Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Palliser Furniture ha completato l'acquisizione da parte della società cinese MotoMotion (29 maggio 2026), dopo un periodo di pressioni operative legate alla volatilità dei prezzi commerciali e delle materie prime. La transazione ha escluso EQ3 e le sue attività produttive canadesi, mantenendo tale marchio su un percorso separato mentre Palliser cercava maggiore stabilità per l'approvvigionamento e le operazioni.
- Maggio 2026: IKEA Canada ha inaugurato un nuovo punto di pianificazione e ordinazione a Gatineau, in Quebec, ampliando l'accesso ai servizi di pianificazione e all'effettuazione degli ordini anche in assenza di un negozio fisico completo. Questa iniziativa supporta l'espansione omnicanale in ulteriori aree di riferimento e contribuisce a abbreviare il percorso dalla navigazione online all'acquisto assistito di mobili di valore elevato.
- Aprile 2024: CouchHaus ha inaugurato il suo primo showroom fisico in Granville Street a Vancouver, a complemento del suo modello di vendita prevalentemente online. Il punto vendita fisico offre supporto per la configurazione e la visualizzazione in presenza dei divani modulari, rafforzando la tendenza verso esperienze di acquisto ibride per mobili più consapevoli.
Ambito e metodologia
I mobili possono essere definiti come prodotti di arredamento utilizzati per applicazioni residenziali e commerciali in vari ambienti, inclusi soggiorni, sale da pranzo, camere da letto e altri. Il mercato canadese dei mobili è segmentato per prodotto e canale di distribuzione. Per prodotto, il mercato è segmentato in mobili per soggiorno e sala da pranzo, mobili per camera da letto, mobili per cucina, lampade e mobili per l'illuminazione, plastica e altri mobili. Per canale di distribuzione, il mercato è segmentato in centri domestici, flagship store, negozi specializzati, online e altri canali di distribuzione. Il rapporto offre dimensioni del mercato e previsioni per il mercato canadese dei mobili in valore (USD) per tutti i segmenti di cui sopra.
Per prodotto
| Mobili per soggiorno e sala da pranzo |
| Mobili Camera Da Letto |
| Mobili da cucina |
| Mobili per ufficio |
| Arredo bagno |
| Mobili per esterni |
| altri mobili |
Per materiale
| Legno (MDF) |
| Metallo |
| Plastica e polimero |
| Altro |
Per fascia di prezzo
| Economia |
| Mid-Range |
| Premium |
Per canale di distribuzione
| Centri domestici |
| Negozi di mobili specializzati |
| Online |
| Altri canali di distribuzione (tra cui ipermercati, supermercati, televendite, centri commerciali, grandi magazzini, ecc.) |
Per geografia
| Atlantic |
| Quebec |
| Ontario |
| British Columbia |
| Resto del Canada |
| Per prodotto | Mobili per soggiorno e sala da pranzo |
| Mobili Camera Da Letto | |
| Mobili da cucina | |
| Mobili per ufficio | |
| Arredo bagno | |
| Mobili per esterni | |
| altri mobili | |
| Per materiale | Legno (MDF) |
| Metallo | |
| Plastica e polimero | |
| Altro | |
| Per fascia di prezzo | Economia |
| Mid-Range | |
| Premium | |
| Per canale di distribuzione | Centri domestici |
| Negozi di mobili specializzati | |
| Online | |
| Altri canali di distribuzione (tra cui ipermercati, supermercati, televendite, centri commerciali, grandi magazzini, ecc.) | |
| Per geografia | Atlantic |
| Quebec | |
| Ontario | |
| British Columbia | |
| Resto del Canada |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato canadese dell'arredamento per la casa?
Il mercato canadese dell'arredamento per la casa ha raggiunto i 9.40 miliardi di dollari nel 2026 e si prevede che raggiungerà i 13.21 miliardi di dollari entro il 2031, con un CAGR del 7.04%.
Quali categorie di prodotti guidano la crescita nel settore dell'arredamento per la casa in Canada?
I mobili per la camera da letto hanno guidato il fatturato del 2025, mentre i mobili per l'ufficio domestico rappresentano la categoria in più rapida crescita, sostenuta dal lavoro ibrido e dall'adozione di soluzioni di archiviazione funzionali.
Come si sta evolvendo il mix di canali per l'arredamento in Canada?
I negozi specializzati continuano a essere importanti per la consulenza, ma la crescita più rapida è quella online, supportata da strumenti di pianificazione e da una migliore copertura di evasione degli ordini tra i grandi rivenditori.
Quali sono le regioni più importanti in termini di domanda in Canada?
L'Ontario ha rappresentato il 41.37% delle vendite del 2025 e si prevede che la Columbia Britannica sarà la regione in più rapida crescita fino al 2031, riflettendo sia la formazione delle famiglie che le dinamiche edilizie.


