

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 7.14 miliardo di dollari |
| Dimensione del mercato (2031) | 8.71 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.06% CAGR |
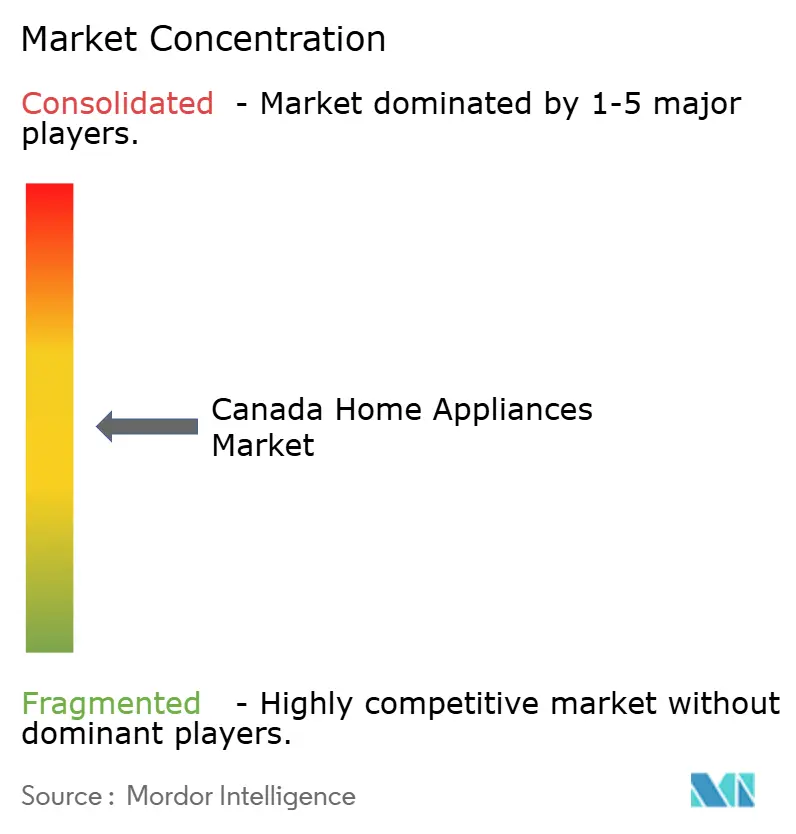
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato canadese degli elettrodomestici di Mordor Intelligence
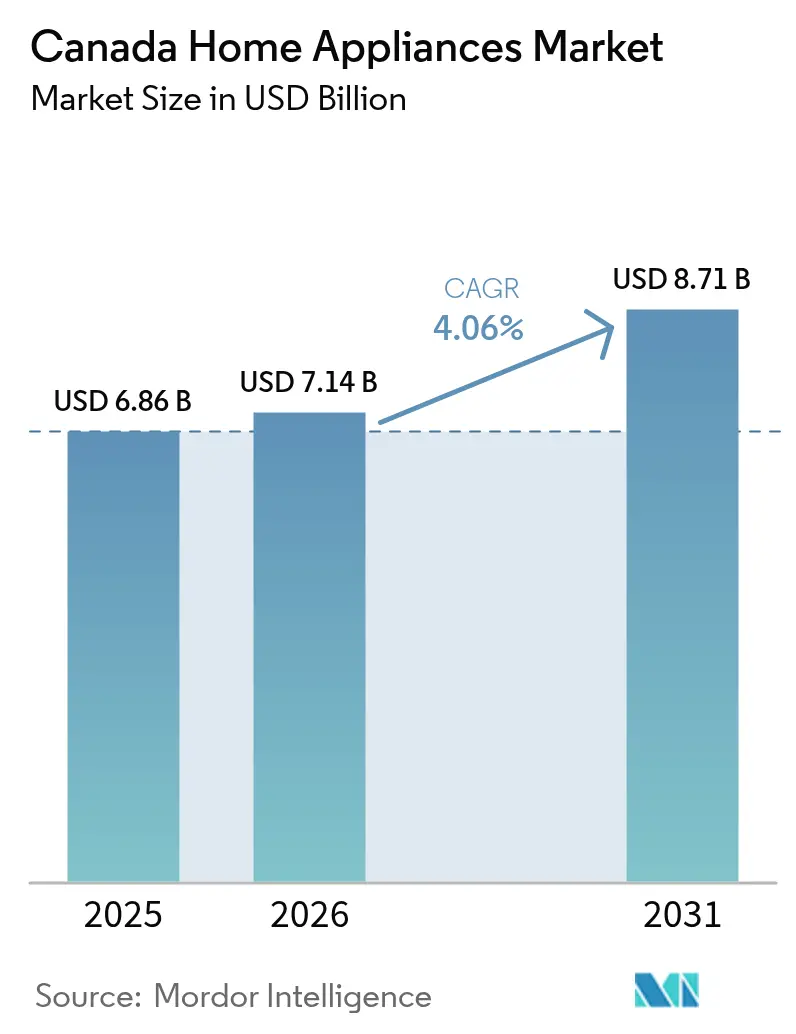
Si prevede che il mercato canadese degli elettrodomestici crescerà da 6.86 miliardi di dollari nel 2025 a 7.14 miliardi di dollari nel 2026, per poi raggiungere gli 8.71 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.06% nel periodo 2026-2031. Il mercato canadese degli elettrodomestici sta seguendo un percorso di crescita misurato, caratterizzato da cicli di sostituzione stabili, normative sull'efficienza energetica e una graduale transizione verso prodotti connessi che promettono minori costi operativi e un maggiore controllo da parte dell'utente. I produttori stanno allineando i loro portafogli prodotti per soddisfare standard minimi di prestazione più rigorosi, mentre i rivenditori cercano un equilibrio tra la verifica in negozio e la comodità dell'acquisto online, in un contesto in cui l'e-commerce sta acquisendo sempre maggiore importanza nel settore degli elettrodomestici. La formazione di nuove famiglie, legata all'immigrazione, sostiene la domanda di base anche quando i costi dei mutui e la loro accessibilità economica mettono a dura prova gli acquisti non essenziali. L'armonizzazione delle politiche con le soglie degli Stati Uniti riduce la complessità della conformità per i marchi multinazionali, il che sta rafforzando un'espansione moderata ma duratura nel mercato canadese degli elettrodomestici [1] Governo del Canada, “Regolamenti che modificano i regolamenti sull'efficienza energetica, 2016 (emendamento 18)”, Gazzetta del Canada, gazette.gc.ca.
Punti chiave del rapporto
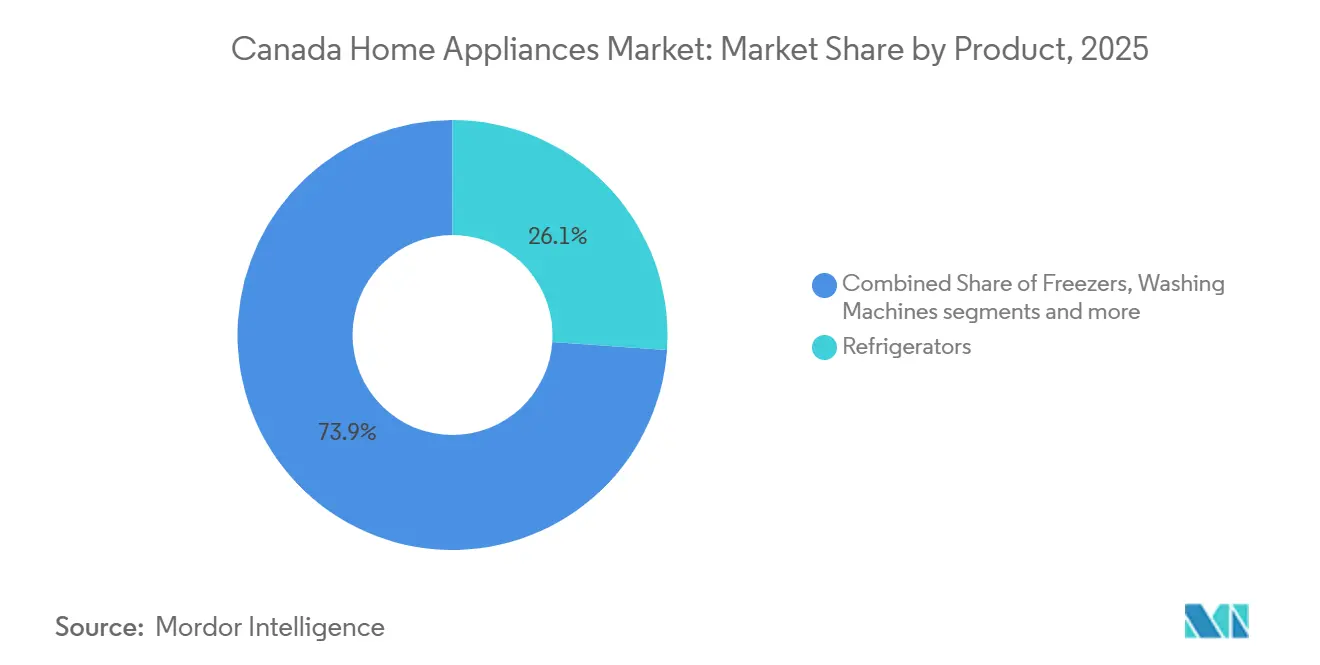
- Per tipologia di prodotto, nel 2025 i frigoriferi erano i principali produttori di elettrodomestici in Canada, con una quota del 26.12%, mentre si prevede che le friggitrici ad aria cresceranno a un CAGR del 4.49% entro il 2031.
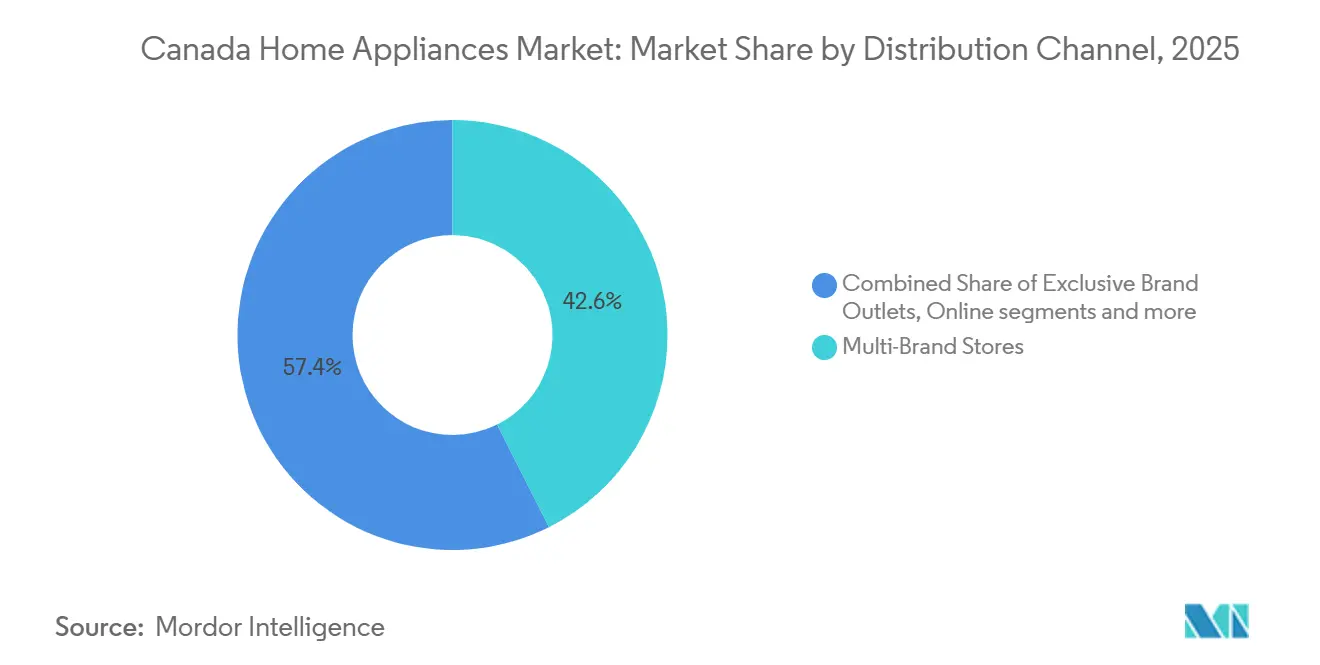
- Per canale di distribuzione, nel 2025 i negozi multimarca detenevano il 42.55% della quota di mercato degli elettrodomestici in Canada, mentre si prevede che la vendita al dettaglio online crescerà a un CAGR del 5.22% fino al 2031.
- In termini geografici, nel 2025 l'Ontario rappresentava il 38.05% della quota di mercato canadese degli elettrodomestici, mentre si prevede che l'Alberta crescerà a un CAGR del 4.21% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli elettrodomestici in Canada
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda guidata dalla sostituzione e cicli di ristrutturazione nel patrimonio immobiliare obsoleto | + 1.2% | Ontario e Quebec | Medio termine (2-4 anni) |
| Aggiornamenti per l'efficienza energetica (ENERGY STAR) e ristrutturazioni basate su sconti | + 0.8% | Ontario, Columbia Britannica, Isola del Principe Edoardo | A breve termine (≤ 2 anni) |
| Adozione di elettrodomestici intelligenti/connessi e integrazione dell'ecosistema | + 0.6% | Metropolitane di Toronto, Vancouver, Montreal | A lungo termine (≥ 4 anni) |
| La crescita demografica e la formazione di nuclei familiari guidata dall'immigrazione sostengono la domanda incrementale di elettrodomestici | + 0.7% | Nazionale, con maggiore concentrazione nella GTA, Greater Vancouver, Greater Montreal | Medio termine (2-4 anni) |
| Spinta all'elettrificazione: cottura a induzione ed elettrodomestici con pompa di calore per climi freddi | + 0.5% | Columbia Britannica e Ontario, con ricadute in Alberta | A lungo termine (≥ 4 anni) |
| La tariffazione dell'elettricità in base all'orario di utilizzo stimola le funzionalità pronte per la risposta alla domanda | + 0.3% | Ontario e Quebec | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda guidata dalla sostituzione e cicli di ristrutturazione nel patrimonio immobiliare obsoleto
La base abitativa canadese è ampia e matura, il che supporta cicli di acquisto ripetuti di grandi elettrodomestici su orizzonti di 12-15 anni e concentra la spesa sulle decisioni di riparazione o sostituzione quando i bilanci si restringono. La soppressione della formazione di nuclei familiari ha creato un arretrato di famiglie in attesa di formare nuclei familiari indipendenti a causa dell'inasprimento dei tassi di sfitto, una condizione che rinvia gli acquisti di elettrodomestici fino a quando l'offerta non si adegua. I permessi di costruzione sono aumentati a 242,000 completamenti netti nel 2023, eppure la formazione di nuclei familiari ha raggiunto quota 460,000, alimentando uno squilibrio tra domanda e offerta che rinvia il turnover e concentra la spesa sulle decisioni di riparazione o sostituzione piuttosto che sugli ammodernamenti volontari. Le dinamiche regionali amplificano questa tendenza; le famiglie dell'Ontario e della Columbia Britannica si trovano ad affrontare rapporti tra costo dell'alloggio e reddito superiori al 55% per la fascia di età 25-34 anni, con conseguente riduzione dei tassi di capofamiglia e allungamento delle condizioni di vita multigenerazionali che posticipano la formazione di nuclei familiari indipendenti e i relativi acquisti di elettrodomestici.[2]PBO. "Formazione delle famiglie e patrimonio immobiliare", PBO, pbo-dpb.caQuesto mix favorisce i marchi che offrono modelli di base affidabili e configurazioni avanzate che garantiscono risparmi tangibili di energia e acqua durante l'intero ciclo di vita del prodotto.
Aggiornamenti per l'efficienza energetica (ENERGY STAR) e retrofit basati su sconti
Gli sconti provinciali e federali continuano a essere potenti acceleratori del mercato. L'annuncio dell'Ontario del novembre 2025 impegna 10.9 miliardi di dollari canadesi in 12 anni a programmi di efficienza energetica, inclusi fino a 200 dollari canadesi per nucleo familiare per frigoriferi, congelatori e lavatrici a basso consumo energetico.[3]Jones, Allison. "L'Ontario estende i programmi di efficienza energetica agli elettrodomestici idonei." CBC News, cbc.caL'Ontario richiede che gli elettrodomestici prodotti dal 1° gennaio 2025 in poi soddisfino o superino gli standard minimi federali di prestazione energetica o i livelli equivalenti del Dipartimento dell'Energia degli Stati Uniti, il che innalza il livello di riferimento e semplifica le scelte di conformità per gli acquirenti. Gli sconti rimangono un importante incentivo, con BC Hydro che offre risparmi immediati su lavatrici, asciugatrici e frigoriferi ENERGY STAR Tier 2 e Tier 3, e Prince Edward Island che offre sconti immediati su prodotti efficienti per il lavaggio e la refrigerazione. I criteri ENERGY STAR Most Efficient indicano chiaramente la direzione giusta per gli OEM, promuovendo l'innovazione in compressori, isolamento e sistemi di controllo. Efficiency Canada stima significative riduzioni cumulative di energia ed emissioni derivanti dagli standard aggiornati per gli elettrodomestici, che generano significativi benefici netti per i consumatori man mano che unità più efficienti sostituiscono le scorte obsolete.
Adozione di elettrodomestici intelligenti/connessi e integrazione dell'ecosistema
La connettività Matter, lanciata dalla Connectivity Standards Alliance per unificare i protocolli per la casa intelligente, è arrivata sugli scaffali canadesi nel 2025 quando BSH Home Appliances ha spedito il primo frigorifero abilitato a Matter a livello globale, il Bosch Serie 100 French Door Bottom Mount, dotato di compatibilità multipiattaforma con Google Home e Amazon Alexa [4] BSH Home Appliances, “BSH Drives Matter Connectivity Standard Forward for Home Appliances,” Bosch Media Service US, us.bosch-press.com . GE Appliances ha introdotto uno scaldabagno ibrido a pompa di calore con risposta nativa alla domanda, rilevamento delle perdite e controlli basati su app per allineare la produzione di acqua calda con le finestre di elettricità fuori picco. L'ultimo Bespoke AI Family Hub di Samsung integra l'intelligenza sul dispositivo e nel cloud per semplificare la pianificazione e il coordinamento della cucina tra i prodotti connessi per la lavanderia e la cottura. Le proposte politiche per espandere l'Energy Efficiency Act per includere "prestazioni di domanda energetica" e "interoperabilità" indicano un vento favorevole normativo per gli elettrodomestici con consapevolezza della rete nel mercato canadese degli elettrodomestici. Con l'integrazione di una maggiore quantità di generazione variabile nella rete elettrica, i dispositivi domestici che automatizzano lo spostamento del carico dovrebbero acquisire vantaggi in termini di posizionamento, poiché aiutano i consumatori a risparmiare denaro senza richiedere una gestione quotidiana minuziosa.
La crescita demografica e la formazione di nuclei familiari guidata dall'immigrazione sostengono la domanda incrementale di elettrodomestici
La formazione di nuclei familiari rimane una fonte fondamentale di domanda incrementale nel mercato canadese degli elettrodomestici, nonostante i vincoli di accessibilità economica ne ritardino alcuni acquisti. Il Funzionario Parlamentare del Bilancio prevede un aumento considerevole del numero di nuclei familiari entro il 2030, il che implica una continua necessità di soluzioni essenziali per la refrigerazione, il lavaggio e la cottura. I nuovi arrivati si concentrano spesso nelle grandi aree metropolitane, dove proprietari e amministratori immobiliari standardizzano elettrodomestici efficienti e affidabili per soddisfare le normative energetiche e ridurre le chiamate di assistenza. Questo modello supporta un volume di base costante nelle fasce di prezzo base e intermedia, lasciando al contempo un margine di manovra per i modelli premium connessi nei centri urbani. L'effetto netto è un'espansione lenta ma costante, sostenuta dai dati demografici, con tempi di acquisto determinati dai cicli di affitto, dal turnover e dalle attività di ristrutturazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'accessibilità economica degli alloggi e gli alti tassi dei mutui ritardano gli acquisti di grandi dimensioni | -0.6% | Nazionale, più acuto a Toronto, Vancouver, Victoria | A breve termine (≤ 2 anni) |
| La volatilità dei costi di input e i costi logistici mantengono elevati gli ASP | -0.5% | Nazionale, con ulteriori attriti nei mercati remoti | A breve termine (≤ 2 anni) |
| La concentrazione dei rivenditori e i marchi privati intensificano la concorrenza sui prezzi | -0.3% | Ontario e Quebec | Medio termine (2-4 anni) |
| Lacune nella consegna/servizio dell'ultimo miglio nei mercati remoti/territoriali | -0.2% | Territori del Nord e comunità remote | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'accessibilità economica degli alloggi e gli alti tassi dei mutui ritardano gli acquisti costosi
Gli elevati costi di finanziamento e la difficile accessibilità economica stanno frenando alcuni acquisti di grandi dimensioni, il che modera il mix premium nel mercato canadese degli elettrodomestici durante le finestre promozionali. I dati al dettaglio di dicembre 2025 mostrano un calo mensile per i rivenditori di elettronica ed elettrodomestici, il che sottolinea l'atteggiamento cauto dei consumatori a fine anno. I consumatori continuano a dare priorità alle sostituzioni essenziali, prestando maggiore attenzione ai tempi di ammortamento per funzionalità avanzate come la filtrazione dell'acqua avanzata, i cicli abilitati dall'intelligenza artificiale o la connettività. Questo comportamento mantiene elevata l'intensità promozionale, spingendo al contempo gli OEM a comunicare in modo più chiaro i guadagni in termini di costo totale di proprietà. La moderazione è più evidente nelle aree metropolitane con elevati rapporti costo-reddito, dove gli acquisti di fascia alta che in genere innescano il turnover degli elettrodomestici vengono differiti più a lungo.
La volatilità dei costi di input e i costi logistici mantengono elevati gli ASP
La politica tariffaria, la variabilità dei trasporti e il prezzo dei materiali hanno aumentato la pressione sui costi, difficile da gestire completamente quando la domanda non è uniforme. Alcune categorie hanno visto diminuire l'esposizione tariffaria, il che attenua la pressione sui margini per determinati marchi e canali, mentre altri input rimangono volatili. I rivenditori stanno accorciando i cicli contrattuali e perfezionando il controllo delle scorte per ridurre gli ordini in eccesso e proteggere i margini, soprattutto nelle categorie stagionali che oscillano in base alle condizioni meteorologiche e alle promozioni. Gli assortimenti nazionali continuano a dare priorità ai modelli in linea con una fornitura affidabile e una copertura del servizio di fabbrica, che mitiga il rischio di esaurimento scorte in caso di fluttuazioni logistiche. L'effetto combinato è un atteggiamento cauto su prezzi e approvvigionamento, mentre i marchi investono in automazione e integrazione verticale per stabilizzare le strutture di costo.
Analisi del segmento
Per prodotto: i frigoriferi mantengono la quota di mercato mentre le friggitrici ad aria guidano la crescita del volume
I frigoriferi rappresentavano il 26.12% del mercato canadese degli elettrodomestici nel 2025, riflettendo una penetrazione pressoché universale nelle famiglie e cicli di sostituzione disciplinati che sostengono una produttività costante. I criteri ENERGY STAR Most Efficient incoraggiano il passaggio a compressori inverter e isolamento avanzato, che aumentano i risparmi nel corso del tempo e supportano i passaggi di categoria premium nel settore degli elettrodomestici canadese. Gli OEM hanno allineato le loro roadmap a questa tendenza: BSH ha introdotto il primo frigorifero con tecnologia Matter a livello globale per migliorare il controllo multipiattaforma, e l'ultima ammiraglia Bespoke AI di Samsung presenta il riconoscimento degli alimenti e l'automazione delle liste che rafforzano l'integrazione in cucina. La refrigerazione premium ora presenta progressi in termini di software e filtrazione, insieme a configurazioni flessibili che aiutano gli utenti a ridurre gli sprechi alimentari e a gestire l'energia in tempo reale. Si prevede che le friggitrici ad aria cresceranno a un CAGR del 4.49% fino al 2031 grazie alla praticità del piano di lavoro e al risparmio energetico percepito, il che amplia la base di riferimento nelle piccole cucine urbane e nelle unità in affitto nel mercato canadese degli elettrodomestici.
Lavastoviglie e lavatrici continuano a beneficiare di innovazioni in termini di efficienza e risparmio idrico. Efficiency Canada evidenzia soglie energetiche aggiornate per lavastoviglie e lavatrici che restringono i consumi consentiti, un segnale che la pipeline di prodotti è pronta per valori di base più elevati. I marchi stanno abbinando prestazioni a funzionalità di risparmio, come dimostrano i modelli Beko che riducono il consumo di acqua per ciclo attraverso il riutilizzo intelligente dell'acqua di risciacquo, abbinato all'ottimizzazione del ciclo basata su sensori. I portafogli di prodotti per la lavanderia si concentrano sull'asciugatura a pompa di calore e sulla gestione del ciclo tramite intelligenza artificiale, mentre gli scaldacqua ibridi a pompa di calore sono considerati nelle decisioni relative agli elettrodomestici nei pacchetti di ristrutturazione. Le dinamiche della quota di mercato degli elettrodomestici canadesi per i grandi elettrodomestici sono stabili, con l'innovazione incentrata su efficienza, facilità d'uso e praticità connessa piuttosto che sulla semplice crescita della capacità produttiva.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: i negozi multimarca mantengono la leadership mentre l'online accelera
I negozi multimarca rappresentavano il 42.55% del mercato della distribuzione canadese degli elettrodomestici nel 2025, supportati da showroom in cui le dimostrazioni dal vivo garantiscono la fiducia per categorie premium come la refrigerazione da incasso e le cucine professionali. La più grande catena canadese di soli elettrodomestici, Canadian Appliance Source, gestisce decine di punti vendita nelle principali province e combina la convalida in negozio con l'evasione degli ordini online, un approccio in linea con il modo in cui i consumatori ricercano e acquistano elettrodomestici. Si prevede che la vendita al dettaglio online registrerà un CAGR del 5.22% fino al 2031, grazie al miglioramento degli strumenti di visualizzazione, della programmazione delle consegne e dei resi senza interruzioni, e all'aumento delle vendite complessive dell'e-commerce al dettaglio verso la fine del 2025. I marchi del lusso stanno investendo in esperienze curate e vendita al dettaglio specializzata per aumentare la conversione sugli acquisti ad alta considerazione, il che supporta la cattura del valore ai vertici della categoria.
L'interazione tra i canali è fluida e l'omnicanalità continua a rafforzarsi nel settore canadese degli elettrodomestici. Costruttori e appaltatori rimangono un canale importante per le vendite basate su progetti e i dati di settore indicano che gli elettrodomestici sono comunemente inclusi nei contratti di acquisto, il che stabilizza i volumi anche quando il traffico pedonale diminuisce. Promozioni, sconti e programmi fedeltà collegano la consulenza in negozio alla trasparenza dei prezzi online, il che contribuisce a spostare la quota di mercato verso i rivenditori che combinano una solida esperienza utente digitale con un servizio locale affidabile. Punti vendita e showroom di marchi esclusivi, come lo spazio Fisher & Paykel a Toronto, consolidano la vendita esperienziale che aumenta i tassi di chiusura sui modelli premium e integra la distribuzione multimarca nelle grandi aree metropolitane. In tutti i canali, la chiara articolazione dei vantaggi in termini di efficienza e delle funzionalità connesse è diventata fondamentale per il merchandising nel mercato canadese degli elettrodomestici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'Ontario ha rappresentato il 38.05% del fatturato del mercato canadese degli elettrodomestici nel 2025, sostenuto da una forte domanda urbana e da politiche che allineano gli standard degli elettrodomestici ai requisiti nazionali. La provincia ha adottato requisiti di efficienza che ancorano le decisioni di acquisto a modelli conformi e semplificano le scorte nelle grandi catene di vendita al dettaglio. Le vendite al dettaglio a dicembre 2025 hanno registrato un leggero calo mensile per l'Ontario, ma la resilienza dei principali corridoi urbani è rimasta visibile nelle principali CMA, a dimostrazione di un costante coinvolgimento di persona per le categorie ad alto contatto. Le strutture tariffarie basate sull'orario di utilizzo e i programmi emergenti di risposta alla domanda preparano il terreno per funzionalità connesse che ottimizzano i programmi operativi senza l'impegno quotidiano degli utenti. Questo contesto politico e la presenza nel commercio al dettaglio sostengono la leadership della provincia nel mercato canadese degli elettrodomestici.
Il Quebec si classifica come un mercato ampio e distinto, con solidi programmi di energia pubblica e di tutela dei consumatori che favoriscono la riparabilità e una maggiore durata utile. Le norme sul diritto alla riparazione e sull'etichettatura influenzano la selezione dei prodotti e le pratiche di assistenza, allungando gli intervalli di sostituzione e supportando un solido ecosistema di servizi. Gli incentivi provinciali per il peak-shaving e il risparmio energetico, insieme all'elettricità a costi relativamente bassi, rafforzano l'attrattiva di sistemi di refrigerazione, lavanderia e riscaldamento dell'acqua efficienti nei portafogli multifamiliari. I modelli di vendita al dettaglio a dicembre 2025 hanno mostrato una variabilità tra i segmenti urbani e rurali del Quebec, il che sottolinea l'importanza di assortimenti localizzati e di una copertura di servizi capillare per il mercato canadese degli elettrodomestici.
Si prevede che l'Alberta sarà la provincia di grandi dimensioni in più rapida crescita nel mercato canadese degli elettrodomestici fino al 2031, sostenuta dalla migrazione e dai redditi del settore energetico che sostengono la formazione delle famiglie. Il Canada atlantico beneficia di incentivi mirati, con gli sconti immediati dell'Isola del Principe Edoardo che esemplificano come programmi ben strutturati possano favorire l'adozione di sistemi di lavaggio e refrigerazione efficienti nelle famiglie attente ai costi. Le comunità remote e territoriali rimangono limitate dalla logistica e dalla copertura dei servizi, il che modera la penetrazione dei modelli connessi e sostiene la domanda di design durevoli e funzionali nel mercato canadese degli elettrodomestici.
Panorama competitivo
Il mercato canadese degli elettrodomestici presenta una moderata frammentazione. Le prime cinque aziende, Whirlpool, Haier, Samsung, Robert Bosch ed Electrolux, rappresentano circa oltre la metà delle vendite unitarie, il che lascia spazio agli specialisti di fascia media e ai marchi premium per differenziarsi attraverso servizi, packaging regionale ed esperienze di vendita mirate nel mercato canadese degli elettrodomestici. Le roadmap di prodotto si sono concentrate su tre pilastri: efficienza energetica, praticità connessa e design premium, ciascuno supportato da lanci attivi e investimenti in piattaforme nel 2025 e nel 2026.
BSH ha ampliato la propria leadership connessa con la distribuzione del primo elettrodomestico di grandi dimensioni compatibile con Matter e con il lancio di Bosch Cook AI, un assistente da cucina che coordina i flussi di lavoro di più elettrodomestici tramite Home Connect. GE Appliances ha lanciato lo scaldabagno ibrido intelligente a pompa di calore GE Profile GEOSPRING con risposta alla domanda nativa, rilevamento delle perdite e controllo tramite app, in linea con i programmi di utenza e le strategie di tariffazione in base all'orario di utilizzo. Il Bespoke AI Family Hub di Samsung ha integrato Gemini di Google per automatizzare il monitoraggio della dispensa e la pianificazione dei pasti, mentre le sue piattaforme per il bucato e la cura dei pavimenti hanno evidenziato l'intelligenza artificiale integrata nei dispositivi, focalizzata sulla praticità e sul risparmio energetico per il mercato canadese degli elettrodomestici.
LG ha ampliato la sua gamma Signature Kitchen Suite per il Nord America con soluzioni di lavanderia basate sull'intelligenza artificiale e induzione flessibile, aumentando la competitività nei segmenti dell'edilizia e del lusso. Miele ha ampliato il coinvolgimento dei consumatori con la sua più grande campagna canadese di sempre, incentrata su longevità e ingegneria, a supporto del posizionamento premium nelle principali aree metropolitane. Fisher & Paykel ha aperto uno showroom a Toronto per creare esperienze pratiche e ha aggiunto un incentivo promozionale a tempo limitato per stimolare la sperimentazione. Hisense ha ampliato il suo ecosistema ConnectLife e ha presentato in anteprima i nuovi concept di refrigerazione e lavanderia compatta, riflettendo l'innovazione nelle fasce di prezzo base e intermedia. Whirlpool ha segnalato continui investimenti nella produzione e nell'automazione in Nord America attraverso una ricapitalizzazione strategica e ha evidenziato le innovazioni dell'intero portfolio al KBIS 2026. Beko ha sottolineato il risparmio idrico misurabile con nuove funzionalità per lavastoviglie, in linea con le priorità di risparmio energetico sempre più centrali per gli acquirenti canadesi nelle aree urbane.
Leader del settore degli elettrodomestici in Canada
-
Whirlpool Corporation
-
Samsung Electronics
-
LG Electronics
-
GE Appliances (una società Haier)
-
Gruppo Electrolux (Frigidaire)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: al CES 2026, Samsung Electronics ha presentato la sua gamma di elettrodomestici AI su misura, mettendo in evidenza il frigorifero AI su misura per famiglie con integrazione di Google Gemini, il raffreddamento ibrido AI, la combinazione AI su misura per il bucato e il robot aspirapolvere Jet Bot Steam Ultra, tutti pensati appositamente per il pubblico canadese.
- Settembre 2025: Miele Canada lancia la tanto chiacchierata campagna "For a Reason". È stata la campagna pubblicitaria più significativa in Nord America, implementata nelle principali città canadesi come Toronto, Vancouver, Montreal e Calgary, trasformando la tradizione in narrazioni accattivanti.
- Aprile 2025: Monogram Luxury Appliances ha avviato una partnership biennale con la designer canadese Lauren Kyle McDavid. È stata nominata ambasciatrice ufficiale del design canadese e incaricata di presiedere il Monogram Design Council per creare contenuti rivolti agli amanti della ristrutturazione più facoltosi.
- Gennaio 2025: il governo dell'Ontario, nell'ambito di un'iniziativa da 10.9 miliardi di dollari della durata di 12 anni, ha lanciato programmi di efficienza energetica ampliati. Una delle caratteristiche principali è il programma di risparmio per la ristrutturazione della casa, che offre alle famiglie sconti fino al 30% su interventi di ristrutturazione energetica ed elettrodomestici per ridurre il consumo di energia.
Ambito del rapporto sul mercato degli elettrodomestici in Canada
Gli elettrodomestici sono macchine progettate per aiutare in vari compiti domestici, tra cui cucinare, pulire e conservare il cibo. Questi elettrodomestici possono essere ampiamente classificati in tre categorie, vale a dire elettrodomestici grandi, piccoli elettrodomestici ed elettronica di consumo.
Il mercato canadese degli elettrodomestici è segmentato in grandi elettrodomestici, piccoli elettrodomestici e canale di distribuzione. Per grandi elettrodomestici, il mercato è segmentato in frigoriferi, congelatori, lavastoviglie, lavatrici, cucine e forni. Per piccoli elettrodomestici, il mercato è segmentato in aspirapolvere, piccoli elettrodomestici da cucina, tagliacapelli, ferri da stiro, tostapane, grill e arrostitori, asciugacapelli e altri piccoli elettrodomestici. Per canale di distribuzione, il mercato è segmentato in negozi multimarca, negozi esclusivi, online e altri canali di distribuzione. Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) per tutti i segmenti sopra indicati.
Per prodotto
| Grandi elettrodomestici | frigoriferi |
| Congelatori | |
| Lavatrici | |
| lavastoviglie | |
| Forni (inclusi combinati e microonde) | |
| Condizionatori | |
| Altri grandi elettrodomestici | |
| Piccoli elettrodomestici | Macchine da caffè |
| Robot da cucina | |
| Griglie e arrosti | |
| Bollitori elettrici | |
| Spremitori e frullatori | |
| Friggitrici ad aria | |
| Aspirapolvere | |
| Cuociriso elettrici | |
| Toasters | |
| Forni da banco | |
| Altri piccoli elettrodomestici |
Per canale di distribuzione
| Negozi multimarca |
| Punti vendita di marchi esclusivi |
| Online |
| Altri canali di distribuzione |
Per geografia
| Ontario |
| Québec |
| British Columbia |
| Roma 187 |
| Resto del Canada |
| Per prodotto | Grandi elettrodomestici | frigoriferi |
| Congelatori | ||
| Lavatrici | ||
| lavastoviglie | ||
| Forni (inclusi combinati e microonde) | ||
| Condizionatori | ||
| Altri grandi elettrodomestici | ||
| Piccoli elettrodomestici | Macchine da caffè | |
| Robot da cucina | ||
| Griglie e arrosti | ||
| Bollitori elettrici | ||
| Spremitori e frullatori | ||
| Friggitrici ad aria | ||
| Aspirapolvere | ||
| Cuociriso elettrici | ||
| Toasters | ||
| Forni da banco | ||
| Altri piccoli elettrodomestici | ||
| Per canale di distribuzione | Negozi multimarca | |
| Punti vendita di marchi esclusivi | ||
| Online | ||
| Altri canali di distribuzione | ||
| Per geografia | Ontario | |
| Québec | ||
| British Columbia | ||
| Roma 187 | ||
| Resto del Canada | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e le prospettive di crescita del mercato canadese degli elettrodomestici nel 2026?
Si stima che il mercato canadese degli elettrodomestici nel 2026 ammonterà a 7.14 miliardi di dollari e si prevede che raggiungerà gli 8.71 miliardi di dollari entro il 2031, con un CAGR del 4.06%.
Quali categorie di prodotti guidano la domanda di elettrodomestici in Canada?
I frigoriferi sono i principali produttori in termini di fatturato, con una quota del 26.12% nel 2025, mentre le friggitrici ad aria sono la categoria in più rapida crescita fino al 2031.
Come stanno cambiando le dinamiche dei canali per gli elettrodomestici in Canada?
I negozi multimarca restano il canale più grande e l'online è il canale in più rapida crescita, grazie al miglioramento delle esperienze di visualizzazione, consegna e reso.
Quali sono le province più importanti per le vendite di elettrodomestici?
L'Ontario è in testa con il 38.05% delle entrate del 2025 e si prevede che l'Alberta sarà la provincia in più rapida crescita fino al 2031.
Quali politiche stanno influenzando l'adozione di elettrodomestici a basso consumo energetico?
L'emendamento 18 al Regolamento federale sull'efficienza energetica e l'O. Reg. 399/24 dell'Ontario innalzano i livelli di riferimento delle prestazioni, mentre i rimborsi provinciali come i programmi BC Hydro e PEI spingono gli acquisti verso modelli efficienti.
In che modo le funzionalità connesse influenzano le decisioni di acquisto degli elettrodomestici in Canada?
L'interoperabilità, la prontezza alla risposta alla domanda e il monitoraggio tramite app stanno diventando elementi di differenziazione, poiché la progettazione di politiche e tariffe premia lo spostamento del carico e il risparmio energetico.


