

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
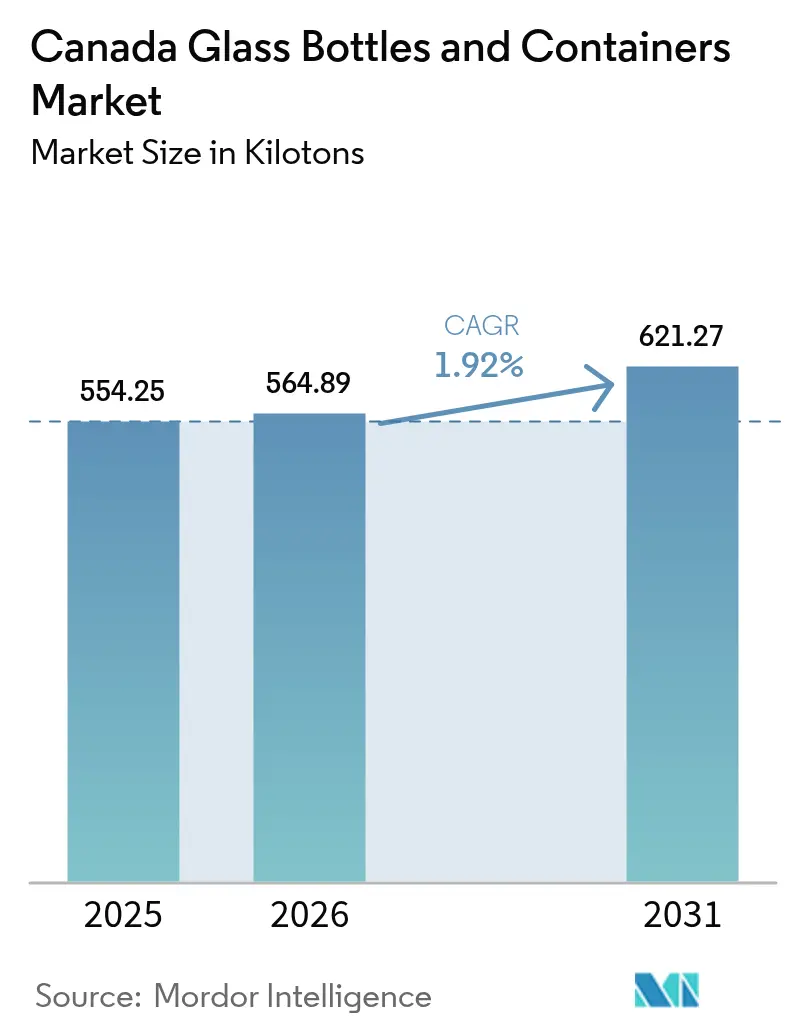
| Volume di mercato (2026) | Chilotron 564.89 |
| Volume di mercato (2031) | Chilotron 621.27 |
| Tasso di crescita (2026 - 2031) | 1.92% CAGR |
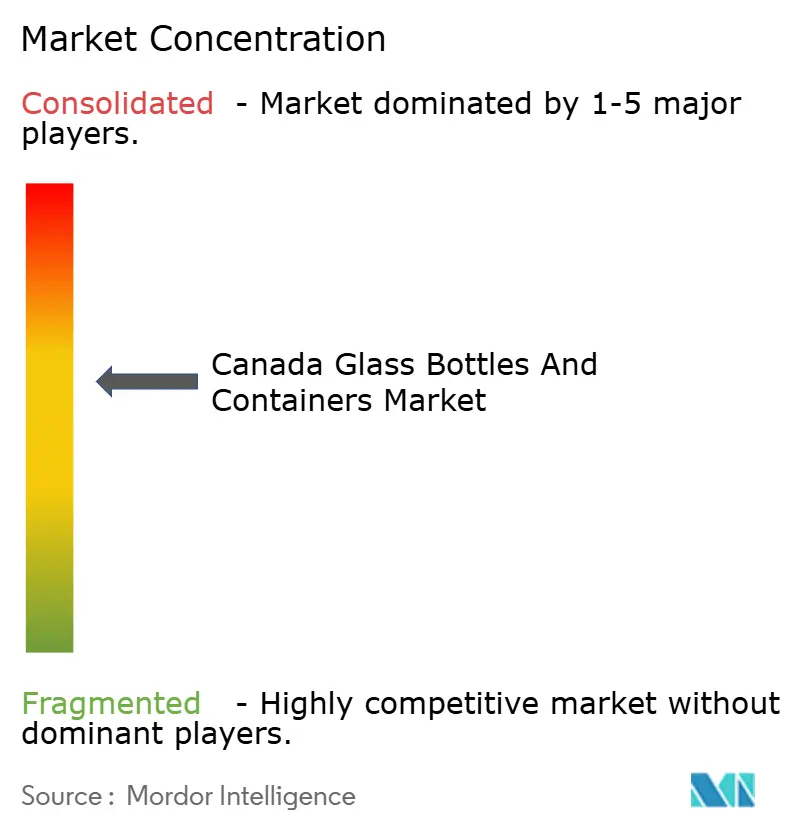
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato canadese delle bottiglie e dei contenitori in vetro di Mordor Intelligence
Si prevede che il mercato canadese di bottiglie e contenitori in vetro crescerà da 554.25 chilotoni nel 2025 a 564.89 chilotoni nel 2026 e raggiungerà i 621.27 chilotoni entro il 2031, con un CAGR dell'1.92% nel periodo 2026-2031. La crescita della domanda si basa sull'aumento degli obblighi provinciali di riciclaggio, sulla necessità di imballaggi per prodotti di alta qualità e sui progressivi miglioramenti dell'efficienza dei forni che compensano l'inflazione delle materie prime. I proprietari di marchi continuano a passare al vetro per conformarsi alle norme sulla responsabilità estesa del produttore (EPR) e per rafforzare le narrative sulla sostenibilità che trovano riscontro nei consumatori urbani disposti a pagare un sovrapprezzo per l'imballaggio del 15-25%. L'espansione del deposito-restituzione in Quebec e nella Columbia Britannica sta rafforzando le catene di approvvigionamento a ciclo chiuso, stimolando gli investimenti nel trattamento del rottame di vetro, nonostante le carenze di contaminazione impediscano ogni anno l'immissione di circa 20,000 tonnellate di vetro nei flussi di riciclo. Le pressioni sui costi persistono: Statistics Canada ha registrato un aumento del 4.5% da inizio anno degli indici dei prezzi alla produzione per la produzione del vetro nel 2024, inducendo ad alleggerire i forni e ad aumentare la percentuale di rottame di vetro per ridurre il fabbisogno energetico di fusione. Nel frattempo, le normative canadesi sull'elettricità pulita (CER) obbligano gli impianti ad avviare una pianificazione di decarbonizzazione che favorisca i forni elettrici e l'approvvigionamento di energia rinnovabile, ridefinendo le decisioni di allocazione del capitale a lungo termine.
Punti chiave del rapporto
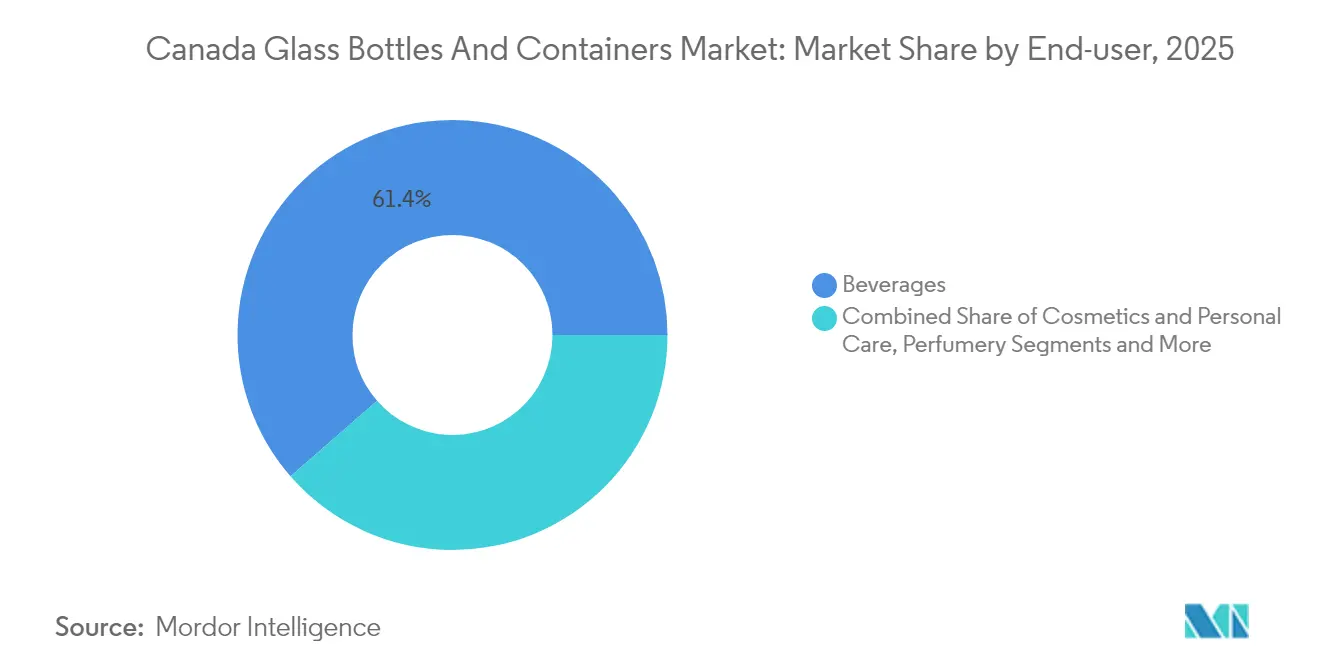
- In base al consumatore finale, nel 2025 le bevande hanno conquistato il 61.42% della quota di mercato canadese delle bottiglie e dei contenitori in vetro.
- In base al colore, si prevede che il mercato canadese delle bottiglie e dei contenitori in vetro ambrato crescerà a un CAGR del 2.51% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato canadese delle bottiglie e dei contenitori in vetro
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente pressione da parte dei consumatori e delle autorità di regolamentazione per imballaggi ecocompatibili | + 0.6% | Nazionale, con i primi guadagni in Quebec, Ontario e British Columbia | Medio termine (2-4 anni) |
| Crescita delle bevande premium e dei cosmetici di lusso | + 0.4% | Nazionale, concentrato nei mercati urbani | A breve termine (≤ 2 anni) |
| Riciclabilità ed Economia Circolare | + 0.3% | Nazionale, con ripercussioni sui mercati di esportazione | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nella produzione del vetro | + 0.2% | Nazionale, focalizzato sui principali centri di produzione | Medio termine (2-4 anni) |
| Aumento dei segmenti di prodotti artigianali e artigianali | + 0.3% | Nazionale, con concentrazione in Ontario, Quebec, British Columbia | A breve termine (≤ 2 anni) |
| Regolamenti governativi a favore degli imballaggi in vetro | + 0.4% | Nazionale, con variazioni provinciali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente pressione da parte dei consumatori e delle autorità di regolamentazione per imballaggi ecocompatibili
L'emendamento del 2024 della Columbia Britannica che amplia la responsabilità del produttore e l'estensione del cauzionamento a reso del Quebec del marzo 2025 hanno spinto i proprietari di marchi ad accelerare l'adozione del vetro nelle categorie di bevande, alimenti e cura della persona. I sondaggi mostrano che nelle principali città i consumatori ora accettano sovrapprezzi del 15-25% per i prodotti in vetro rispetto a quelli in plastica, senza cali di volume. La stessa legislazione incorpora requisiti di progettazione per la riciclabilità che favoriscono il vetro, la cui riciclabilità infinita garantisce certezza normativa. I crescenti obiettivi EPR nelle province atlantiche aumentano ulteriormente i costi di conformità per i formati non riciclabili, rafforzando l'attrattiva del vetro. Insieme, queste misure sostengono una crescita costante della domanda per il mercato canadese di bottiglie e contenitori in vetro.
Crescita nelle bevande premium e nei cosmetici di lusso
I costi per gli stampi personalizzati, che vanno da 15,000 a 75,000 dollari, dimostrano come i distillatori artigianali e i marchi di prodotti per la cura della persona di fascia alta considerino il vetro come elemento centrale della narrazione del prodotto. I cosmetici rappresentano ora l'uso finale in più rapida crescita, con un CAGR del 2.46% grazie ai requisiti di sigillatura di Health Canada e alla percezione dei consumatori che collega il vetro alla purezza della formulazione. Alcolici, kombucha e bevande funzionali utilizzano geometrie e decorazioni personalizzate per giustificare prezzi di scaffale più elevati, spostando l'attenzione della concorrenza dai volumi ai servizi di design. Questo snodo a valore aggiunto aiuta i produttori a proteggere dalle oscillazioni dei prezzi delle materie prime, rafforzando al contempo il fatturato per tonnellata per il mercato canadese delle bottiglie e dei contenitori in vetro.
Impegni per la riciclabilità e l'economia circolare
I grandi produttori si sono impegnati a raggiungere tassi di utilizzo del rottame di vetro ben al di sopra della media nordamericana. Le partnership di OI Glass per il 2024 consentono l'utilizzo dell'80-90% di contenuto riciclato nei nuovi contenitori, rispetto a una media regionale prossima al 35%. Sistemi avanzati di selezione ottica e di visione artificiale migliorano la purezza del colore e il controllo della contaminazione, riducendo il consumo energetico dei forni di circa il 2-3% per ogni incremento del 10% di rottame di vetro. I quadri normativi per gli appalti pubblici delineati nella Roadmap 2035 di PRIMA Québec incentivano specifiche di progettazione circolare, rafforzando la domanda del mercato finale di bottiglie ad alto contenuto riciclato. Il risultato è una spinta strutturale sui flussi di vetro post-consumo che sostiene l'espansione a lungo termine del mercato canadese di bottiglie e contenitori in vetro.
Progressi tecnologici nella produzione del vetro
I primi progetti pilota di forni elettrici riducono le emissioni di CO₂ dirette di circa 0.7 tonnellate per tonnellata di rottame di vetro fuso e prolungano la durata dei forni, posizionando gli utilizzatori per la futura conformità CER. Le iniziative di alleggerimento hanno ridotto la massa delle bottiglie del 10-15% dal 2024, riducendo i costi logistici pur mantenendo la qualità tattile. I gemelli digitali e la prototipazione a ciclo rapido riducono i tempi di progettazione per i segmenti premium, consentendo ai produttori di acquisire lavori personalizzati con margini più elevati. Questi miglioramenti sostengono l'aumento della produttività e la resilienza dei margini per il mercato canadese delle bottiglie e dei contenitori in vetro.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Capacità di produzione nazionale limitata | -0.4% | Nazionale, concentrato nei centri manifatturieri dell'Ontario | A breve termine (≤ 2 anni) |
| Costi elevati delle materie prime e dell'energia | -0.5% | Nazionale, con variazioni regionali dei costi energetici | Medio termine (2-4 anni) |
| Concorrenza degli imballaggi alternativi | -0.3% | Nazionale, variabile in base al segmento di applicazione | A lungo termine (≥ 4 anni) |
| Fragilità e rischi di trasporto | -0.2% | Nazionale, amplificato dalle distanze geografiche | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Capacità di produzione nazionale limitata
Solo una manciata di stabilimenti, tra cui OI Glass a Brampton, Stanpac a Smithville e Richards Packaging a Maple, coprono la maggior parte della domanda nazionale, spingendo l'utilizzo vicino ai limiti nominali durante i periodi di punta. La dipendenza dalle importazioni per colori speciali e produzioni personalizzate espone gli acquirenti alle oscillazioni del dollaro statunitense e ai colli di bottiglia logistici. I nuovi forni comportano esborsi da 180 a 220 milioni di dollari con orizzonti di ammortamento di oltre un decennio, ritardando l'espansione nonostante l'aumento della domanda nel segmento premium. Finché non si concretizzeranno nuovi investimenti, la carenza di capacità produttiva frenerà la crescita del mercato canadese delle bottiglie e dei contenitori in vetro.
Elevati costi delle materie prime e dell'energia
L'energia rappresenta circa il 17% dei costi del vetro finito e nel 2024 si è registrato un aumento del 4.5% degli indici dei prezzi alla produzione per il settore. L'inflazione dei prezzi di carbonato di sodio, sabbia silicea e calcare ha compresso i margini perché i produttori non sono riusciti a trasferire completamente e immediatamente i sovrapprezzi. Poiché il CER spinge le aziende di servizi pubblici verso mix di energie rinnovabili più costosi, si prevede che le tariffe elettriche rimarranno al di sopra delle medie storiche, mettendo a dura prova la redditività. Queste dinamiche frenano lo slancio a breve termine del mercato canadese delle bottiglie e dei contenitori in vetro.
Analisi del segmento
Per utente finale: le bevande ancorano il volume mentre i cosmetici guidano i margini
Nel 2025, le bevande hanno mantenuto il 61.42% della quota di mercato canadese di bottiglie e contenitori in vetro, sostenute dal consolidato utilizzo di vino e liquori e dalla crescita delle categorie artigianali. Cosmetici e cura della persona, pur essendo di dimensioni inferiori, hanno registrato il CAGR più rapido, pari al 2.33%, e ora registrano ricavi unitari premium, riflettendo le più severe norme sulla chiusura ermetica imposte da Health Canada e l'interesse dei consumatori per gli imballaggi di pregio.
La crescita nel segmento delle bevande rimane legata all'espansione del sistema di restituzione dei depositi e all'innovazione artigianale, ma l'aumento dei margini è sempre più legato a vasetti e contagocce per cosmetici di alto design che sfruttano servizi di decorazione e goffratura. Anche succhi di frutta, kombucha e bevande funzionali di alta qualità si stanno spostando verso il vetro per mettere in risalto la freschezza, rafforzando la stabilità della domanda a valle per il mercato canadese di bottiglie e contenitori in vetro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per colore: il predominio della selce incontra la rapida diffusione dell'ambra
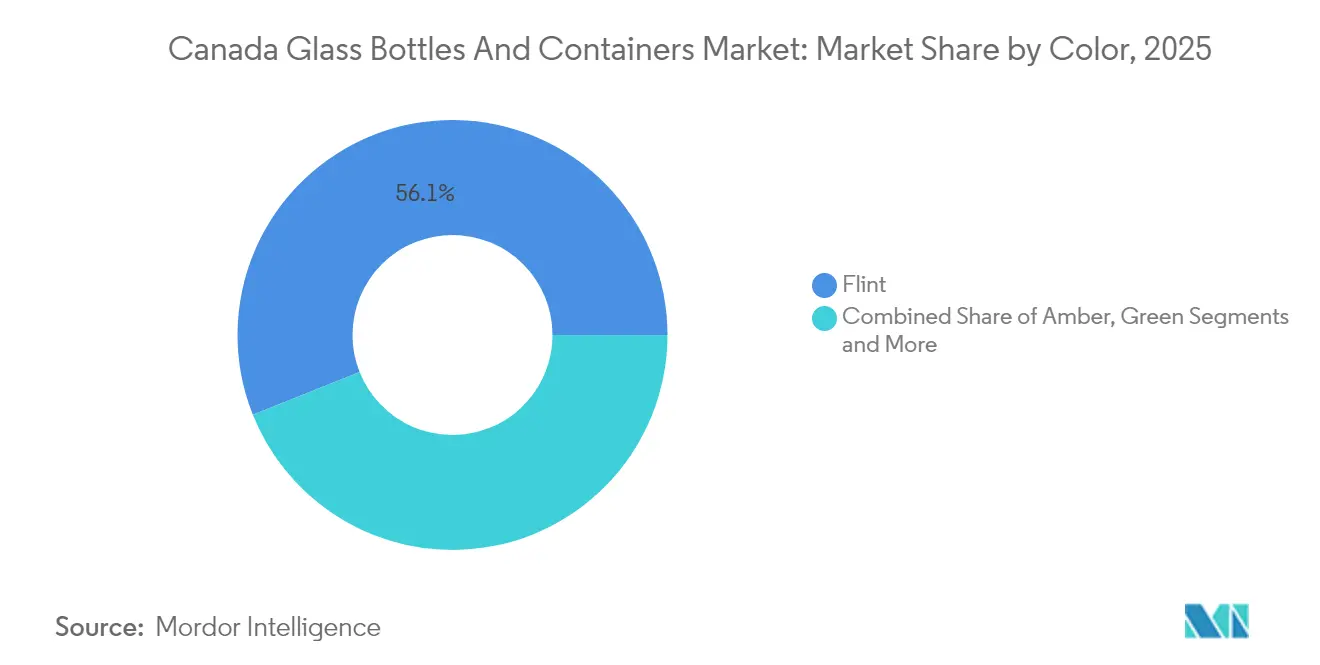
Le bottiglie in flint hanno rappresentato il 56.05% del volume del 2025 grazie alla loro applicabilità universale e alla più facile selezione dei rottami di vetro. I contenitori ambrati, preferiti dalla birra artigianale e dai liquori premium per la protezione UV, sono destinati a superare la domanda complessiva con un CAGR del 2.51% fino al 2031, a dimostrazione del fatto che la differenziazione del design rappresenta una leva competitiva duratura.
Gli investimenti in piccole produzioni di colori e tecnologie di rivestimento ibride consentono ai produttori di soddisfare le esigenze di nicchia di colori verdi, cobalto e sfumature sfumate senza sacrificare la riciclabilità. Questi progressi ampliano le opportunità di mercato per il mercato canadese di bottiglie e contenitori in vetro, sostenendo al contempo prezzi medi di vendita più elevati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Ontario e Quebec costituiscono il nucleo manifatturiero e la maggior parte della domanda, sostenuta dalla densità di popolazione e dalla leadership provinciale dell'EPR. Il polo di Brampton di O-I rifornisce le aziende nazionali di riempimento di bevande concentrate nella Greater Toronto Area, riducendo il rapporto trasporto/valore.
La revisione del sistema di deposito del Quebec, prevista per marzo 2025, monetizza efficacemente il recupero del rottame di vetro, stimolando l'innovazione nelle linee di smistamento automatizzate e nelle app pilota di tracciabilità che potrebbero diventare modelli nazionali. Le province occidentali, sebbene più piccole, mostrano una crescita sproporzionata legata ai fiorenti ecosistemi di bevande artigianali di Vancouver, Victoria ed Edmonton; in assenza di forni locali, questi mercati dipendono dalle spedizioni ferroviarie in entrata o dalle importazioni dagli Stati Uniti.
Il Canada atlantico sfrutta quadri EPR unificati per mettere in comune i volumi di raccolta, creando una scala per la lavorazione del rottame di vetro, mentre la vicinanza al porto semplifica la logistica di esportazione per i contenitori speciali. Nel complesso, queste variazioni regionali mantengono il mercato canadese delle bottiglie e dei contenitori di vetro saldamente orientato ai cambiamenti politici e all'economia del trasporto merci.
Panorama normativo
Il quadro normativo canadese per bottiglie e contenitori in vetro combina le norme federali in materia di sicurezza degli imballaggi ed etichettatura con i requisiti provinciali in materia di riciclaggio e responsabilità estesa del produttore (EPR), che influenzano la scelta dei materiali e la gestione del fine vita. Health Canada sovrintende alla sicurezza chimica dei materiali di imballaggio alimentare ai sensi della legge sugli alimenti e i farmaci e dei relativi regolamenti, comprese le disposizioni della Sezione 23 volte a prevenire il trasferimento di sostanze nocive agli alimenti, mentre l'Agenzia canadese per l'ispezione degli alimenti (CFIA) supporta l'applicazione delle norme in materia di conformità alimentare.
I requisiti di integrità del prodotto e di etichettatura aggiungono ulteriori vincoli di conformità per i produttori e gli importatori di contenitori in vetro. Il Regolamento sui contenitori in vetro per bevande gassate (SOR/2016-166) si applica ai contenitori in vetro per bevande gassate analcoliche da 1.5 litri o più, richiedendo test di resistenza alla rottura e un sistema documentato di controllo e ispezione con la conservazione dei relativi registri per due anni. La supervisione dell'etichettatura è legata al Regolamento sull'imballaggio e l'etichettatura per i consumatori (CRC, c. 417), applicato dalle autorità federali, tra cui il Competition Bureau, per le dichiarazioni rivolte ai consumatori, che definiscono le modalità di presentazione delle informazioni sulla sostenibilità e sul prodotto sulla confezione.
Panorama competitivo
Il mercato presenta una moderata concentrazione. OI Glass è leader grazie alla capacità di forni su larga scala e alle reti di rottame di vetro integrate verticalmente, mentre Verallia North America fornisce bottiglie di vino di nicchia attraverso flussi transfrontalieri. I concorrenti di fascia media Richards Packaging, Stanpac e TricorBraun si concentrano su nicchie premium e personalizzate, spesso ampliando i servizi di progettazione tramite acquisizioni come l'acquisizione di Veritiv Containers da parte di TricorBraun nel 2024.
L'adozione della tecnologia è in aumento: Richards Packaging sta sperimentando selezionatori basati sull'intelligenza artificiale che aumentano la purezza del vetro riciclato per le fiasche di vetro vendute ai produttori artigianali di gin. Stanpac, con l'aiuto di finanziamenti provinciali, ha raddoppiato la produzione di bottiglie di latte su una nuova linea di ricottura a basse emissioni di carbonio nel 2024. [3] Stanpac Inc., "Informazioni aziendali e partnership governative", stanpac.com Queste mosse riflettono un passaggio da una concorrenza basata sul tonnellaggio a modelli di servizio differenziati a supporto del mercato canadese delle bottiglie e dei contenitori di vetro.
È importante sottolineare che la spesa per la decarbonizzazione sta emergendo come un fattore determinante. I primi ad adottare forni elettrici si assicurano i vantaggi in termini di costi di conformità al CER, mentre i ritardatari si trovano ad affrontare potenziali supplementi di carbonio dopo il 2030. L'accesso a materie prime riciclate e la proprietà intellettuale per l'alleggerimento contribuiranno quindi a definire la leadership nell'orizzonte di previsione.
Leader del settore delle bottiglie e dei contenitori in vetro in Canada
OI Glass, Inc.
Vitro, SAB di CV
Verallia Nord America
Roy + LeClair Inc.
Richards Packaging Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Finacity ha annunciato un programma di cartolarizzazione dei crediti commerciali fuori bilancio IFRS per Vitro, ampliato a 275 milioni di dollari USA, includendo i crediti originati dalle filiali di Vitro in Canada. L'operazione supporta la liquidità e la resilienza del capitale circolante per l'approvvigionamento di vetro per contenitori in Canada, contribuendo a stabilizzare i cicli di approvvigionamento e produzione durante i periodi di volatilità dei costi e della domanda.
- Maggio 2025: OI Canada Corp. ha confermato di gestire due stabilimenti di produzione di vetro in Canada, situati a Brampton, Ontario, e a Montreal, Quebec. La comunicazione evidenzia come la capacità produttiva nazionale di vetro per contenitori sia concentrata in questi due centri nevralgici, destinati a servire i produttori di bevande e alimenti lungo i principali corridoi di domanda canadesi.
- Dicembre 2024: OI Glass ha avviato collaborazioni regionali per la raccolta finalizzate ad aumentare il contenuto di materiale riciclato nei nuovi contenitori, con l'obiettivo dichiarato di raggiungere il 90% di bottiglie riciclate entro il 2027. L'iniziativa rafforza l'accesso al rottame di vetro e migliora la qualità, supportando produzioni con un maggiore contenuto di materiale riciclato e aiutando i proprietari dei marchi ad allineare le scelte di imballaggio ai requisiti provinciali in materia di responsabilità estesa del produttore (EPR).
Ambito del rapporto sul mercato canadese delle bottiglie e dei contenitori in vetro
I contenitori in vetro sono recipienti realizzati in vetro utilizzati per conservare e proteggere prodotti quali alimenti, bevande, prodotti farmaceutici, cosmetici e sostanze chimiche. Disponibili in diverse forme e dimensioni, come bottiglie, barattoli e fiale, questi contenitori garantiscono chiusure ermetiche e proteggono il contenuto da contaminanti esterni. Gli imballaggi in vetro sono apprezzati per la loro natura non reattiva, la conservazione della qualità del prodotto e l'elevata riciclabilità. Questi attributi rendono i contenitori in vetro una scelta preferita per gli imballaggi in diversi settori.
Il mercato canadese del vetro per contenitori è segmentato per settore di appartenenza (bevande [alcoliche (birra, vino, liquori e altre bevande alcoliche {sidro e altre bevande fermentate}), bevande analcoliche (succhi, bevande gassate, bevande a base di latticini, altre bevande analcoliche)], alimenti [confetture, gelatine, marmellate, miele, salumi e condimenti, olio, sottaceti], cosmetici e cura della persona, prodotti farmaceutici (esclusi fiale e ampolle) e profumeria, e per colore (verde, ambra, pietra focaia e altri colori). Le dimensioni e le previsioni del mercato sono fornite in termini di volume (chilotonnellate) per tutti i segmenti sopra menzionati.
Per utente finale
| Bevande | Alcolico | Birra |
| Vinaccio - Wine | ||
| Spirits | ||
| Altre bevande alcoliche (sidro e altre bevande fermentate) | ||
| Non alcolico | Succhi di frutta | |
| Bevande gassate (CSD) | ||
| Bevande a base di latticini | ||
| Altre bevande analcoliche | ||
| Cibo (marmellata, gelatina, marmellate, miele, salsicce e condimenti, olio, sottaceti) | ||
| Cosmetici e cura della persona | ||
| Prodotti farmaceutici (esclusi fiale e ampolle) | ||
| Profumeria | ||
Per colore
| Verde |
| Ambra |
| Selce |
| Altri colori |
| Per utente finale | Bevande | Alcolico | Birra |
| Vinaccio - Wine | |||
| Spirits | |||
| Altre bevande alcoliche (sidro e altre bevande fermentate) | |||
| Non alcolico | Succhi di frutta | ||
| Bevande gassate (CSD) | |||
| Bevande a base di latticini | |||
| Altre bevande analcoliche | |||
| Cibo (marmellata, gelatina, marmellate, miele, salsicce e condimenti, olio, sottaceti) | |||
| Cosmetici e cura della persona | |||
| Prodotti farmaceutici (esclusi fiale e ampolle) | |||
| Profumeria | |||
| Per colore | Verde | ||
| Ambra | |||
| Selce | |||
| Altri colori | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato canadese delle bottiglie e dei contenitori in vetro nel 2026?
Il mercato ha raggiunto i 564.89 kilotoni nel 2026 e si prevede che salirà a 621.27 kilotoni entro il 2031.
Quale segmento di utilizzo finale crescerà più rapidamente entro il 2031?
Cosmetici e cura della persona sono in testa con un CAGR del 2.33%, superando bevande e alimenti.
Perché la domanda di vetro ambrato sta aumentando?
I birrifici artigianali e i liquori di alta qualità danno priorità all'ambra per la protezione dai raggi UV e la differenziazione del marchio, determinando un CAGR del 2.51% per i contenitori ambrati.
Quali normative influenzano maggiormente la futura domanda di vetro?
L'ampliamento del sistema di cauzione-restituzione del Quebec e le normative canadesi sull'elettricità pulita determinano gli incentivi al recupero e i costi di produzione.
Quanto è concentrata la capacità produttiva nazionale?
Una manciata di stabilimenti, principalmente OI Glass a Brampton, e operatori regionali come Richards Packaging soddisfano la maggior parte della domanda nazionale, ottenendo un punteggio di concentrazione pari a 6.
Quale ruolo gioca il rottame di scarto nel controllo dei costi?
Ogni aumento del 10% del rottame di vetro riduce il fabbisogno energetico delle caldaie del 2-3%, aiutando gli impianti a compensare la volatilità dei prezzi dell'energia e a raggiungere al contempo gli obiettivi di sostenibilità.


