

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 17.95 miliardo di dollari |
| Dimensione del mercato (2031) | 23.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.83% CAGR |
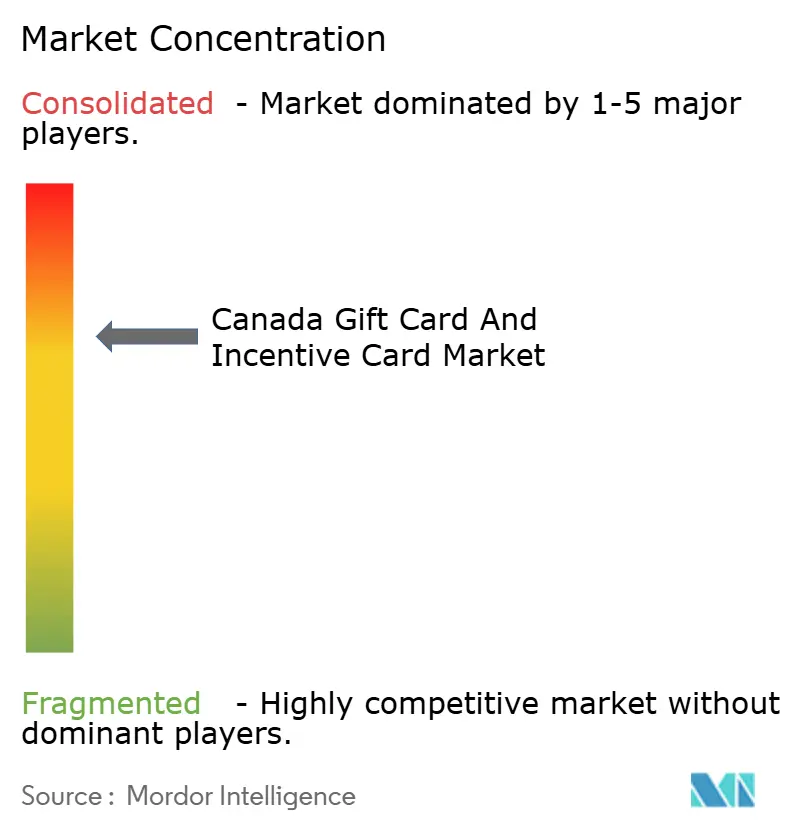
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato canadese delle carte regalo e delle carte incentivi di Mordor Intelligence
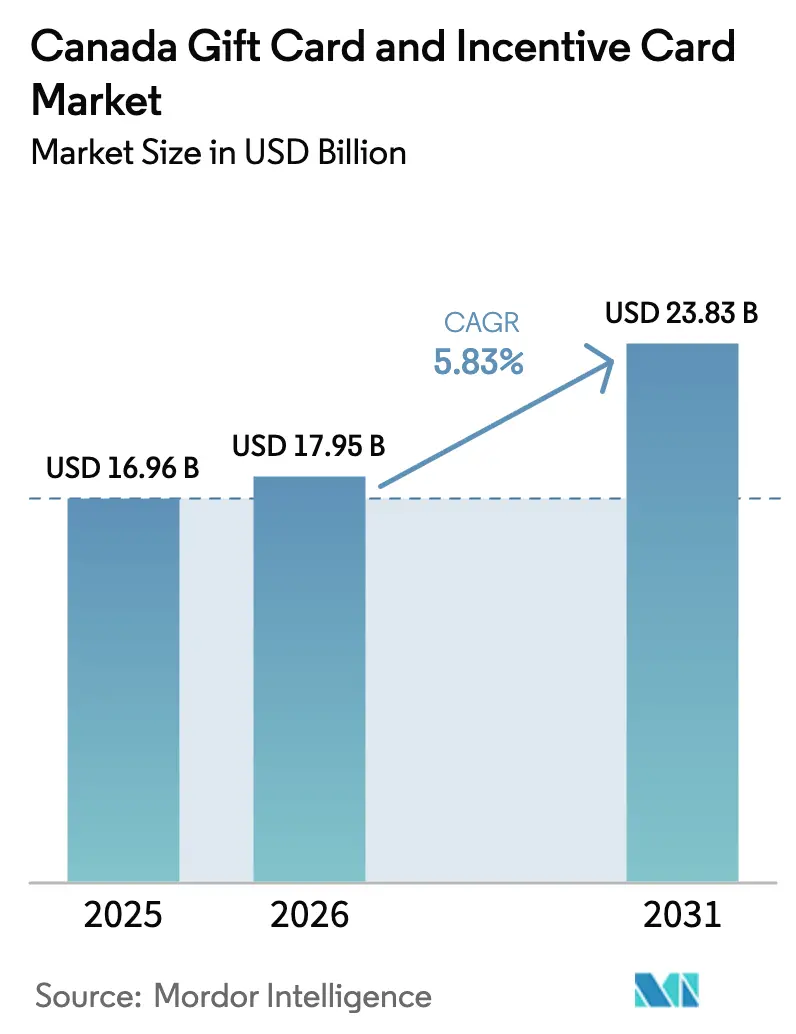
Si stima che il mercato canadese delle carte regalo e delle carte incentivo nel 2026 raggiungerà un valore di 17.95 miliardi di dollari, in crescita rispetto ai 16.96 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 23.83 miliardi di dollari, con una crescita annua composta (CAGR) del 5.83% nel periodo 2026-2031. La crescente spesa delle famiglie per l'e-commerce, la maggiore adozione da parte delle aziende di programmi di riconoscimento dei dipendenti, l'ubiquità dei portafogli digitali e l'espansione della rete prepagata a circuito aperto sostengono collettivamente questa traiettoria costante [1] Bank of Canada, “Staff Analytical Note 2024-19: The Adoption of Central Bank Digital Currency in Canada,” bankofcanada.ca. . Una maggiore armonizzazione normativa a livello provinciale riduce i costi di conformità per gli emittenti nazionali, mentre i limiti alle commissioni di interscambio introdotti nel 2024 migliorano i margini dei commercianti e stimolano una maggiore accettazione tra i piccoli rivenditori. La digitalizzazione riduce anche i costi di produzione fisici, spingendo le carte regalo elettroniche a diventare il formato di pagamento più diffuso e consentendo agli emittenti di reinvestire i risparmi in tecnologie di prevenzione delle frodi che preservano la fiducia dei consumatori. Il consolidamento tra i processori, come la transazione in corso tra GTCR e Blackhawk Network, rafforza i vantaggi di scala senza tuttavia sopprimere la differenziazione competitiva, mantenendo il mercato canadese delle carte regalo e delle carte incentivo un mercato promettente per i nuovi operatori agili che utilizzano le API.
Punti chiave del rapporto
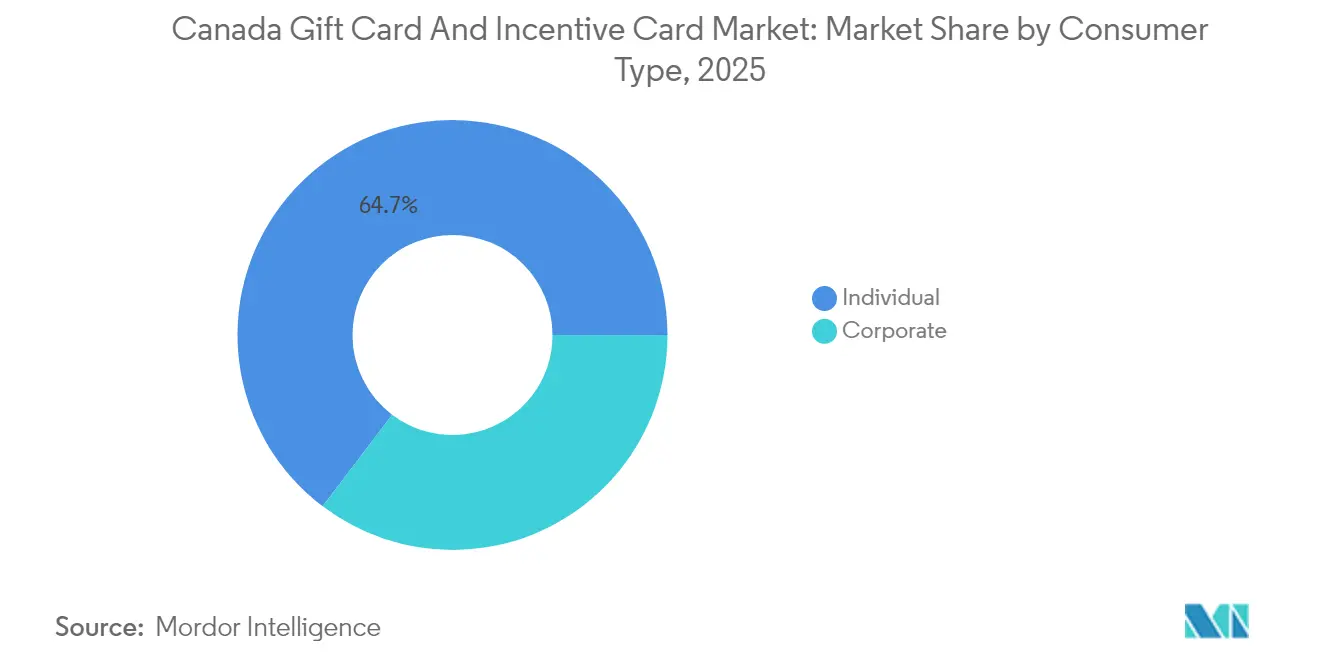
- Per tipologia di consumatore, nel 2025 gli acquirenti individuali rappresentavano il 64.68% della quota di mercato delle carte regalo e delle carte incentivi in Canada, mentre si prevede che le piccole imprese registreranno il CAGR più rapido, pari al 14.40%, entro il 2031.
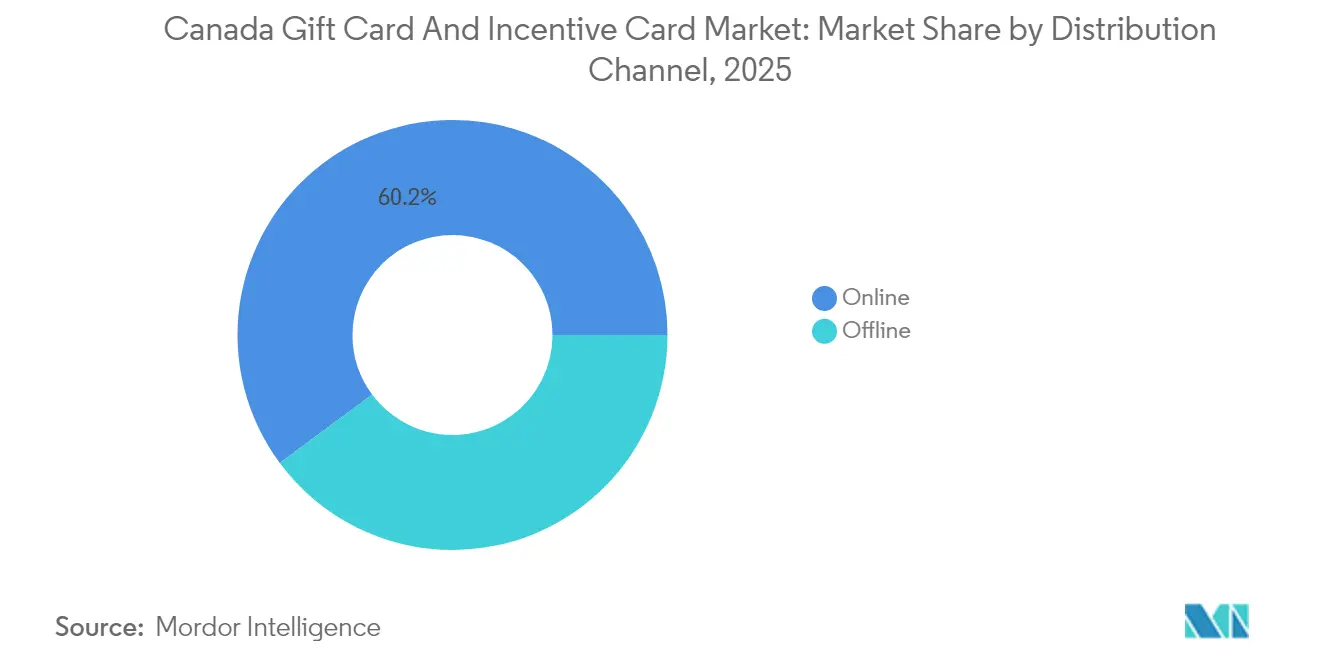
- Per canale di distribuzione, nel 2025 le piattaforme online hanno dominato una quota del 60.15% del mercato canadese delle carte regalo e delle carte incentivi e si prevede che cresceranno a un robusto CAGR del 15.95% entro il 2031.
- Per tipologia di prodotto, le carte regalo elettroniche hanno conquistato il 61.85% della quota di mercato delle carte regalo e delle carte incentivi in Canada nel 2025 e presentano le previsioni di CAGR più elevate, pari al 16.40% fino al 2031.
- In termini geografici, nel 2025 l'Ontario deteneva il 41.05% della quota di mercato canadese delle carte regalo e delle carte incentivi, mentre si prevede che la Columbia Britannica crescerà a un robusto CAGR del 13.60% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato canadese delle carte regalo e delle carte incentivi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei regali digitali guidati dall'e-commerce | + 1.8% | Nazionale, con l'impatto più forte in Ontario, BC | A breve termine (≤ 2 anni) |
| Espansione dei budget per premi e riconoscimenti aziendali | + 1.4% | Nazionale, concentrato nei principali centri commerciali | Medio termine (2-4 anni) |
| Crescente accettazione dei portafogli mobili per l'archiviazione delle carte | + 1.2% | Centri urbani, guidati da Toronto, Vancouver, Montreal | A breve termine (≤ 2 anni) |
| Adozione diffusa di reti di pagamento prepagate a circuito aperto | + 0.9% | Nazionale, con focus sull'espansione rurale | A lungo termine (≥ 4 anni) |
| Occasioni di regali multiculturali alimentate dalle ondate di immigrazione | + 1.0% | Aree urbane e suburbane con un'elevata popolazione di nuovi arrivati | Medio termine (2–4 anni) |
| Integrazioni tra blockchain e loyalty che consentono l'interoperabilità delle carte | + 0.8% | Nazionale, con programmi pilota nelle province tecnologicamente avanzate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei regali digitali guidati dall'e-commerce
Nel 2024, le vendite al dettaglio online in Canada hanno raggiunto gli 84.3 miliardi di dollari canadesi e i consumatori si rivolgono sempre più a opzioni di regalo digitali istantanee che eliminano gli ostacoli della spedizione [2] Statistics Canada, “Retail Trade, December 2024,” statcan.gc.ca. . I picchi delle festività illustrano questa preferenza, poiché gli acquirenti dell'ultimo minuto scelgono codici inviati via e-mail che vengono accreditati in pochi secondi, preservando l'intento di regalare senza rischi logistici. I rivenditori integrano moduli di regalo elettronici personalizzati nei negozi online esistenti, ottenendo entrate aggiuntive con un minimo sforzo tecnologico e ampliando al contempo i database dei clienti per promozioni mirate. Anche gli acquirenti aziendali apprezzano le connessioni API che automatizzano l'emissione in blocco, riconciliano i saldi e monitorano il comportamento di riscatto in tempo reale. Il passaggio al portafoglio mobile semplifica ulteriormente il processo incorporando i codici direttamente in Apple Pay e Google Pay, eliminando due passaggi dal processo di riscatto. Nel frattempo, le norme standardizzate in materia di trasparenza previste dalle leggi sulla tutela dei consumatori dell'Ontario e del Quebec impediscono l'applicazione di commissioni che erodono il valore del prodotto, rafforzando la fiducia del pubblico e favorendo una maggiore diffusione delle carte regalo e delle carte premio in tutto il mercato canadese.
Espansione dei budget per premi e riconoscimenti aziendali
La scarsità di manodopera a livello nazionale spinge i datori di lavoro a migliorare le leve di fidelizzazione, e gli incentivi non monetari inferiori a 500 CAD per dipendente godono di un trattamento fiscale favorevole, rafforzando l'attrattiva dei premi prepagati [3] Ministero delle Finanze del Canada, “Riduzione delle commissioni sulle transazioni con carta di credito per le piccole imprese”, canada.ca. . Le piccole imprese che affrontano la concorrenza più agguerrita per i talenti tendono a preferire le carte regalo digitali perché la configurazione è rapida, i costi amministrativi sono minimi e i destinatari godono di flessibilità da parte del commerciante. Le imprese di medie e grandi dimensioni stanno integrando i sistemi di incentivazione con i software HRIS, personalizzando i premi tramite trigger basati su regole legate a metriche di performance e quindi approfondendo il coinvolgimento. Le norme di lavoro ibrido post-pandemia richiedono inoltre benefit adatti al lavoro da remoto, e la consegna digitale raggiunge i dipendenti ovunque si connettano. Gli obiettivi di sostenibilità aggiungono un ulteriore elemento: i marchi ora includono opzioni di e-gift con compensazione delle emissioni di carbonio, allineando gli impegni ESG con le iniziative di riconoscimento dei dipendenti. Nel complesso, queste forze immettono aumenti quasi a doppia cifra nel segmento aziendale del mercato canadese delle carte regalo e delle carte incentivanti.
Crescente accettazione dei portafogli mobili per l'archiviazione delle carte
I pagamenti contactless hanno rappresentato l'87% delle transazioni al dettaglio nel 2024, riflettendo la solida penetrazione dell'NFC e la facilità con cui i consumatori utilizzano il pagamento tramite tap-to-pay tramite telefono. L'integrazione delle carte regalo si basa su questa abitudine, offrendo agli utenti un unico pannello per monitorare i saldi e riscattare fondi senza l'uso di carte di credito. I rivenditori accelerano gli aggiornamenti dei POS per leggere codici QR dinamici e credenziali tokenizzate, riducendo i tempi di pagamento e l'abbandono delle code. Gli emittenti sfruttano la tokenizzazione per mascherare i numeri di carta sottostanti, riducendo drasticamente le vulnerabilità di furto di account che affliggevano i vecchi formati a banda magnetica. I gate biometrici all'interno degli smartphone gestiscono le attività di autenticazione, limitando l'esposizione alle frodi sia per i commercianti che per i consumatori. Le normative provinciali sulla privacy, come il PIPA della British Columbia, impongono un consenso trasparente all'utilizzo dei dati, garantendo che i guadagni in termini di archiviazione mobile non vadano a scapito dell'autonomia personale.
Adozione diffusa di reti prepagate a circuito aperto
Gli strumenti di regalo a marchio Visa e Mastercard espandono la libertà di spesa oltre gli ecosistemi a singolo commerciante, una versatilità apprezzata sia dai programmi di erogazione G2C sia dai destinatari di regali privati. I limiti alle commissioni introdotti alla fine del 2024 hanno ridotto di 10 punti base l'interscambio tra piccoli commercianti, incentivando anche i micro-venditori ad accettare carte open-loop e ampliando l'universo dei commercianti utilizzabili. I viaggiatori apprezzano l'utilità transfrontaliera delle carte a marchio di rete e gli emittenti effettuano vendite incrociate di assicurazioni di viaggio, ampliando i pool di entrate accessorie. Le agenzie governative sperimentano sistemi open-loop per i pagamenti di soccorso in caso di calamità, riducendo le finestre di consegna dei fondi rispetto agli assegni postali. Questi ulteriori casi d'uso espandono la densità di volume, offrendo vantaggi di economia di scala che si ripercuotono sull'elaborazione, il regolamento e la produzione di carte. Con l'aumento della penetrazione open-loop, il mercato canadese delle carte regalo e delle carte incentivo approfondisce i suoi legami con il più ampio sistema dei pagamenti, rafforzandone la rilevanza sistemica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento di frodi e furti di account | -0.8% | Nazionale, con impatto maggiore nei centri urbani | A breve termine (≤ 2 anni) |
| Controllo normativo correlato alle rotture sui saldi non utilizzati | -0.6% | Variazioni provinciali, più forti in Ontario e Quebec | Medio termine (2-4 anni) |
| I limiti alle commissioni di interscambio riducono la redditività degli emittenti | -0.7% | Nazionale, con effetti pronunciati nei mercati regolamentati | Medio termine (2–4 anni) |
| Maggiori aspettative sulla privacy dei dati dei consumatori | -0.5% | Nazionale, con un'applicazione più rigorosa nelle regioni urbane | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento di frodi e casi di furto di account
Le frodi segnalate relative alle carte regalo sono salite a 54.1 milioni di dollari (74.1 milioni di dollari canadesi) nel 2024, con schemi di scambio di identità e false chiamate di supporto tecnico che indirizzano vittime ignare verso codici prepagati che i criminali riciclano rapidamente. I portali aziendali affrontano ondate di credential stuffing che prosciugano i saldi in massa, spingendo i CIO a investire nell'autenticazione a più fattori e nell'analisi comportamentale. Per gli emittenti più piccoli, questi aggiornamenti aumentano i costi operativi e allungano i cicli di onboarding, contrastando parte dello slancio di crescita. Gli uffici provinciali per gli affari dei consumatori ora impongono la segnaletica nei punti vendita per avvertire gli acquirenti delle truffe di impersonificazione, e la non conformità rischia di comportare sanzioni che aggiungono ulteriori oneri per i rivenditori. Le compagnie assicurative aumentano i premi per la copertura contro i reati informatici legata alle attività prepagate, spingendo i responsabili dei programmi a controlli interni più rigorosi. Sebbene le contromisure tecnologiche smussino gradualmente i vettori di attacco, l'aumento a breve termine delle attività criminali modera l'espansione complessiva del CAGR nel mercato canadese delle carte regalo e delle carte incentivi.
Controllo normativo correlato alle rotture sui saldi inutilizzati
Il mandato del Quebec del 2024 per periodi di scadenza minimi di cinque anni ha catalizzato più ampie iniziative provinciali per contenere i ricavi da inattività, riducendo una storica leva di profitto per gli emittenti [4] Office de la protection du consommateur, “Gift Cards,” opc.gouv.qc.ca. . Una validità più lunga aumenta la probabilità di riscatto, comprimendo i margini di ricavi differiti e spingendo i fornitori a cercare entrate alternative da servizi di interscambio o a valore aggiunto. La frammentazione giurisdizionale complica la progettazione di programmi a livello nazionale, poiché le norme di divulgazione in lingua francese del Quebec e i requisiti di rendicontazione distinti dell'Ontario richiedono grafica, confezione e trattamento contabile diversi per le carte. I carichi di lavoro di conformità assorbono capitale che altrimenti potrebbe alimentare l'innovazione o il marketing. Le crescenti campagne di sensibilizzazione dei consumatori insegnano ai titolari di carte a recuperare i rimborsi delle commissioni di inattività, riducendo ulteriormente i margini degli emittenti. Nel complesso, queste dinamiche sottraggono modestamente alla crescita complessiva del mercato canadese delle carte regalo e delle carte incentivo, anche se migliorano la protezione degli utenti finali.
Analisi del segmento
Per tipologia di consumatore: i budget aziendali stimolano l'adozione
La domanda aziendale ha dato una spinta significativa al mercato canadese delle carte regalo e delle carte incentivi nel 2025, con le sole piccole imprese che hanno registrato un CAGR previsto del 14.40% entro il 2031. I consumatori individuali detengono ancora una quota del 64.68%, radicata nelle tradizionali abitudini di regali per compleanni, festività e celebrazioni che rimangono culturalmente radicate a livello nazionale. Tuttavia, le rigide condizioni di lavoro spingono i datori di lavoro ad aggiungere programmi di riconoscimento alla retribuzione base, trasformando gli strumenti prepagati in strumenti di coinvolgimento agili che aggirano le imposte sui salari al di sotto della soglia di 365 USD (500 CAD). I team delle risorse umane apprezzano le funzionalità di emissione istantanea che si integrano perfettamente nei flussi di lavoro SaaS esistenti, riducendo i cicli di approvvigionamento da settimane a minuti. Le leggi regionali sugli standard del lavoro, in particolare in Ontario e Quebec, chiariscono che le carte regalo non costituiscono salario, proteggendo i datori di lavoro dalle implicazioni relative all'accumulo di straordinari. La dispersione del lavoro da remoto aumenta l'attrattiva perché i codici digitali vengono consegnati uniformemente al personale da Vancouver a St. John's senza attriti logistici. Poiché l'incertezza macroeconomica mantiene moderati gli aumenti salariali, i premi flessibili non monetari acquisiscono sempre più importanza strategica e le quote aziendali dovrebbero rappresentare una quota crescente del mercato canadese delle carte regalo e delle carte incentivi entro la fine del decennio.
Il gruppo aziendale diversifica anche la progettazione dei prodotti. I comitati ambientali, sociali e di governance curano cataloghi di carte regalo che favoriscono i rivenditori a zero emissioni di carbonio, allineando gli incentivi con le narrative di cittadinanza d'impresa. I team di data science analizzano i modelli di riscatto per prevedere il sentiment dei dipendenti, correlando le tipologie di donazione con il rischio di abbandono per informare le strategie di fidelizzazione. I responsabili degli acquisti negoziano acquisti all'ingrosso che incorporano importi variabili, supportando livelli di ricompensa a livelli diversi all'interno di quadri di riconoscimento della leadership. I controllori finanziari sfruttano le strutture prepagate per erogare indennità per spese accessorie sul campo, sostituendo le riserve di cassa e migliorando i percorsi di controllo. Le organizzazioni non profit sfruttano le carte regalo donate come strumenti di aiuto alla beneficenza che preservano la dignità del beneficiario garantendo la scelta, ampliando ulteriormente i casi d'uso. Tale versatilità consolida la partecipazione aziendale come catalizzatore a lungo termine nel mercato canadese delle carte regalo e delle carte incentivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: lo slancio online supera quello dei negozi fisici
I canali digitali hanno generato il 60.15% del valore delle transazioni nel 2025 e si prevede che cresceranno a un CAGR del 15.95%, riflettendo la più ampia migrazione dei consumatori verso esperienze di acquisto online senza attriti. I cambiamenti comportamentali dell'era pandemica hanno incorporato aspettative di gratificazione immediata e i portali di e-gift ora integrano flussi di acquisto con un clic completamente ottimizzati per gli schermi dei dispositivi mobili. I rivenditori multicanale integrano widget per l'acquisto di carte nelle pagine di pagamento, convertendo gli acquisti di regali che storicamente venivano dirottati verso chioschi fisici. I framework di interfacce di programmazione applicativa consentono ai marketplace di terze parti e ai portali dei datori di lavoro di integrare direttamente l'emissione, espandendo la portata senza download incrementali di app. I fornitori di screening antifrode integrano controlli di velocità e agenti di apprendimento automatico che valutano le transazioni in millisecondi, preservando i tassi di conversione e riducendo al contempo i chargeback. Di conseguenza, l'approvvigionamento online rappresenta il motore di crescita per il mercato canadese delle carte regalo e delle carte incentivi.
I punti vendita fisici non sono obsoleti; continuano ad attrarre acquirenti spontanei e fasce demografiche meno a loro agio con il valore puramente digitale. Le catene di supermercati posizionano espositori per carte prepagate ad alto margine vicino alle casse, dove il tempo di permanenza stimola gli acquisti d'impulso, e le etichette dotate di QR code ora consentono agli acquirenti di caricare istantaneamente il denaro nei portafogli mobili, collegando l'universo analogico e quello digitale. Stazioni di servizio e minimarket fungono da hub di conversione di denaro dell'ultimo miglio, dove i consumatori con un basso livello di accesso ai servizi bancari scambiano denaro con carte open-loop utilizzabili online, evidenziando i vantaggi dell'inclusione. I rivenditori adottano sempre più spesso chioschi con tablet che consentono la selezione self-service di più marchi in un'unica sede, rinnovando l'esperienza del reparto fisico. Queste innovazioni ibride rallentano l'erosione delle quote di mercato, nonostante i canali online puri siano in rapida ascesa, garantendo la diversificazione della distribuzione all'interno del mercato canadese delle carte regalo e delle carte incentivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: le carte regalo elettroniche catturano la preferenza della maggioranza
Le carte regalo elettroniche rappresentavano già il 61.85% del valore di mercato nel 2025 e si prevede che cresceranno a un CAGR del 16.40%, con un appeal ancorato alla consegna immediata, all'economia senza inventario e agli stili di vita orientati al mobile. Gli emittenti capitalizzano i risparmi sui costi eliminando la produzione e le spese di spedizione della plastica, reindirizzando i budget verso motori di personalizzazione che incorporano i nomi dei destinatari, immagini specifiche per l'evento e video di auguri. L'integrazione nei wallet pass iOS e Android riduce al minimo i saldi vuoti inviando promemoria push per i saldi bassi, aumentando i tassi di riscatto e riducendo il rischio di guasti normativi. I ristoranti equipaggiano i sistemi POS per la scansione dei codici a barre visualizzati sul telefono, risparmiando secondi sulla linea d'ordine che si traducono in un apprezzabile aumento della produttività durante i turni di punta. Anche le considerazioni ambientali sono rilevanti: i consumatori attenti ai fattori ESG prediligono opzioni a zero plastica che riducono l'impronta di carbonio. Questi fattori cumulativi pongono le soluzioni di e-gift in prima linea nel mercato canadese delle carte regalo e delle carte incentivi.
Le carte fisiche, pur riducendosi in termini di diffusione, continuano a svolgere un ruolo nei rituali di donazione e consentono momenti tangibili di scarto, molto apprezzati durante i festival culturali. I rivenditori sperimentano cartoncini biodegradabili e stampe con inchiostro di soia per rispondere alle critiche di sostenibilità senza sacrificare il valore tattile. I prodotti "phygital" ibridi racchiudono un codice scansionabile in una busta sottile, offrendo agli acquirenti la soddisfazione di consegnare un regalo e, in definitiva, trasferendo valore nel portafoglio mobile del destinatario. I collezionisti apprezzano i design in edizione limitata legati ai franchise della cultura pop, una tattica di merchandising che spinge le unità ben oltre il valore nominale e dimostra un potenziale continuo. Gli acquirenti aziendali a volte preferiscono le consegne fisiche per cerimonie di riconoscimento ad alto rischio, in cui la consegna di una carta brandizzata rafforza il simbolismo del successo. Pertanto, la diversità nei formati garantisce un'ampia copertura del pubblico, sostenendo la resilienza complessiva del mercato canadese delle carte regalo e delle carte incentivi.
Analisi geografica
L'Ontario ha rappresentato il 41.05% del valore del 2025, grazie alla sua popolazione, alla densità delle sedi centrali e a una sofisticata infrastruttura di vendita al dettaglio che facilita il riscatto omnicanale. La Greater Toronto Area beneficia in particolare del clustering fintech, promuovendo collaborazioni pilota tra emittenti e startup tecnologiche che iterano rapidamente le API. Le norme provinciali a tutela dei consumatori richiedono chiare informative sulle scadenze e vietano le commissioni di inattività, elevando gli standard di trasparenza che si estendono a livello nazionale. L'agevolazione sugli scambi per i piccoli commercianti, introdotta nell'ottobre 2024, ha ulteriormente ampliato l'accettazione tra i rivenditori indipendenti. La molteplicità culturale alimenta la diversità dei regali durante tutto l'anno, con le stagioni di Diwali, Capodanno lunare ed Eid che sovrappongono la domanda incrementale ai picchi di Natale e Festa della Mamma. Queste dinamiche consolidano l'Ontario come pietra angolare del mercato canadese delle carte regalo e delle carte incentivi.
Il Quebec segue in termini di quota di mercato e ha registrato una solida crescita a una cifra media, nonostante le peculiarità linguistiche e normative. Il packaging e il materiale di marketing in lingua francese sono obbligatori, il che spinge gli emittenti ad allocare risorse dedicate alla conformità, ma anche a promuovere campagne creative localizzate che risuonino con il pubblico del Quebec. Il panorama tecnologico di Montréal coltiva concorrenti esclusivamente digitali che si rivolgono agli utenti Millennial e della Generazione Z, integrando la funzionalità regalo nei feed del social-commerce. I rivenditori integrano moduli "cartes-cadeaux" nelle email transazionali, garantendo la parità bilingue tra i punti di contatto. L'applicazione provinciale di una validità minima di cinque anni riduce la dipendenza dai guasti, spingendo i fornitori verso modelli di abbonamento a valore aggiunto che promuovono l'upselling di modelli di biglietti d'auguri e pacchetti personalizzati. Nel complesso, questi fattori danno forma a un segmento distinto ma redditizio del mercato canadese delle carte regalo e delle carte incentivi.
La Columbia Britannica supera le medie nazionali con un CAGR del 13.60% grazie alla crescita del settore tecnologico e alla ripresa del settore alberghiero a Vancouver, Whistler e Victoria. L'elevata consapevolezza ambientale determina una domanda sproporzionata di strumenti esclusivamente digitali e i rivenditori pubblicizzano con orgoglio regali senza carta ai clienti attenti all'ambiente. La legislazione provinciale sulla privacy impone rigorosi controlli del consenso sulla raccolta dei dati, influenzando la progettazione dell'esperienza utente delle app che mette in primo piano i pulsanti di autorizzazione e le dashboard per l'utilizzo dei dati. Il turismo transfrontaliero proveniente dal Pacifico nord-occidentale degli Stati Uniti aumenta l'interesse per le carte open-loop convertibili in dollari statunitensi a tassi di cambio competitivi. Il multiculturalismo urbano stimola programmi regalo di nicchia in concomitanza con il Capodanno lunare, il Nowruz persiano e le tradizioni natalizie filippine, incrementando i picchi di fatturato stagionali. Queste caratteristiche consolidano la posizione di rilievo della Columbia Britannica nel più ampio mercato canadese delle carte regalo e delle carte incentivi.
Panorama normativo
In Canada, la regolamentazione delle carte regalo e delle carte fedeltà è suddivisa tra le norme federali per i prodotti di pagamento prepagati emessi da istituti finanziari regolamentati a livello federale e le norme provinciali a tutela dei consumatori che disciplinano generalmente le carte regalo emesse dai rivenditori (a circuito chiuso). A livello federale, l'Agenzia per la tutela dei consumatori finanziari del Canada (FCAC) stabilisce gli obblighi di trasparenza per i prodotti di pagamento prepagati, tra cui la chiara presentazione delle commissioni e dei termini principali (e i requisiti relativi al riquadro informativo sulla confezione, laddove presente), nonché le restrizioni relative alla scadenza e ad alcune commissioni sui fondi dei prodotti prepagati emessi da emittenti regolamentati a livello federale.
Un secondo livello di supervisione federale sta emergendo per i fornitori di servizi di pagamento attraverso il Retail Payment Activities Act (RPAA), con la Banca del Canada in qualità di autorità di vigilanza per i PSP registrati, focalizzata sulla gestione del rischio operativo, sulla gestione degli incidenti e sulla salvaguardia dei fondi degli utenti finali. Le deroghe previste dall'RPAA per gli strumenti dei commercianti, comprese le carte regalo a circuito chiuso emesse da singoli commercianti e gruppi di commercianti, mantengono gran parte delle attività tradizionali relative alle carte regalo dei rivenditori al di fuori della supervisione dei PSP della Banca del Canada. Al contrario, i modelli di emissione ed elaborazione a circuito aperto e basati su piattaforme sono soggetti a ulteriori obblighi di governance e rendicontazione, tra cui un ciclo di presentazione annuale ancorato al 31 marzo.
Analisi della catena del valore
La catena del valore inizia con la progettazione e la conformità del programma, utilizzando le normative federali sulle carte prepagate emesse dalle banche e i requisiti di tutela dei consumatori provinciali per le carte regalo emesse dai rivenditori. L'abilitazione dell'emittente prosegue poi con la sponsorizzazione del BIN per i prodotti a circuito aperto, la partecipazione ai circuiti di pagamento (Visa, Mastercard) e l'elaborazione e i controlli antifrode.
Per le carte fisiche, i produttori e la logistica sicura si occupano della produzione, del confezionamento e dell'attivazione in negozio. Per le carte regalo elettroniche, le piattaforme digitali gestiscono la generazione del codice, l'hosting, la consegna, l'integrazione con i wallet e i livelli di sicurezza come la tokenizzazione e l'autenticazione. La distribuzione avviene tramite canali online (siti web dei brand, marketplace e portali B2B per incentivi basati su API) e canali offline (supermercati, grande distribuzione e minimarket con attivazione POS). I commercianti e i datori di lavoro sono i principali acquirenti nei flussi di incentivi all'ingrosso, mentre i consumatori dominano gli acquisti di regali stagionali. Il riscatto si conclude presso il POS del commerciante o tramite l'app, e la liquidazione e la riconciliazione passano attraverso processori, circuiti ed emittenti. Anche la gestione fiscale influenza le operazioni, poiché l'emissione di buoni regalo è trattata in modo diverso dal riscatto ai fini dell'IVA/GST, rendendo la rendicontazione e la riconciliazione accurate una priorità per il back-office nei grandi programmi multi-commerciante.
Panorama competitivo
I cinque principali emittenti, Blackhawk Network, InComm Payments, Giftogram, EML Payments e Givex, dominano il mercato, riflettendo un panorama moderatamente concentrato. Questa struttura offre ai grandi operatori il vantaggio della scalabilità, lasciando comunque spazio all'innovazione e alla disruption da parte di concorrenti emergenti. L'accordo di privatizzazione da 4.44 miliardi di dollari di Blackhawk da parte di GTCR, attualmente in corso, fornirà capitale per la modernizzazione della piattaforma, consentendo potenzialmente motori di personalizzazione basati sull'apprendimento automatico più avanzati e il supporto di valute internazionali. InComm raddoppia l'investimento nell'hardware di attivazione del punto vendita che semplifica gli scaffali multimarca per i rivenditori, una tattica che mantiene stabili i canali fisici nonostante l'ascesa del digitale. Givex, appena assorbita da Shift4 Payments, punta sull'integrazione con i sistemi di ospitalità che uniscono strumenti di fidelizzazione dei ristoranti, regali e valori memorizzati in un'unica dashboard. Fintech più piccole come Nuvei e Paymi sfruttano le API dell'open banking per integrare carte regalo con rimborso immediato nei percorsi del carrello della spesa, fornendo agili cunei di go-to-market.
L'innovazione di prodotto è il campo di battaglia più rumoroso. I token prepagati garantiti da blockchain promettono valore negoziabile, indipendente dal marchio e liquidità sul mercato secondario, un concetto che EML sta sperimentando attraverso esercenti pilota nel corridoio delle stazioni sciistiche dell'Alberta. Le marcature tattili Touch Card di Mastercard estendono il design inclusivo agli ipovedenti, garantendo la conformità all'accessibilità e generando al contempo narrazioni positive in materia di CSR. I fornitori di analisi delle frodi, tra cui Featurespace, integrano motori di modellazione adattiva negli stack degli emittenti, differenziandosi in base all'accuratezza del punteggio di rischio e alla riduzione dei falsi positivi. L'allineamento ESG emerge come un'ulteriore leva; i fornitori curano sezioni di catalogo che mettono in risalto gli esercenti certificati in modo sostenibile, aggiudicandosi contratti aziendali che collegano gli acquisti agli obiettivi climatici. Questo mosaico di tecnologia, partnership e obiettivi delinea i vettori competitivi che modellano il mercato canadese delle carte regalo e delle carte incentivi.
La complessità normativa crea sia un ostacolo che un fossato. Le direttive antiriciclaggio FINTRAC richiedono solidi processi di due diligence della clientela, favorendo gli operatori storici con team di conformità consolidati e innalzando al contempo le barriere per i nuovi entranti. Tuttavia, i nuovi arrivati più esperti offrono soluzioni di compliance-as-a-service, monetizzando l'onere stesso e agevolando l'ingresso di emittenti di nicchia, specifici per un marchio. Le norme sulla sovranità dei dati impongono ai provider di hosting e cloud nazionali di competere per data center regionali conformi allo standard PCI per catturare i carichi di lavoro. Il mercato mostra quindi un equilibrio dinamico: concentrazione sufficiente per economie di scala, ma sufficientemente permeabile da ammettere specialisti che rispondono a esigenze verticali o tecniche insoddisfatte. Il risultato è un quadro competitivo che mantiene il mercato canadese delle carte regalo e delle carte incentivi innovativo e relativamente equilibrato.
Leader del settore delle carte regalo e delle carte incentivi in Canada
Rete Blackhawk
Pagamenti InComm
Paystone
Buyatab
Neo Financial (centro commerciale di carte regalo)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Paystone ha avviato una procedura di vendita e sollecitazione di investimenti (SISP) approvata dal tribunale ai sensi del Companies' Creditors Arrangement Act (CCAA) dopo essere entrata in regime di protezione dai creditori. Tale procedura ha messo in moto alternative strategiche per le sue attività relative ai pagamenti e ai programmi fedeltà, introducendo incertezza a breve termine per alcuni clienti di carte regalo e programmi fedeltà, ma creando al contempo un percorso per il consolidamento o il trasferimento di attività nell'ecosistema canadese.
- Giugno 2026: Blackhawk Network ha lanciato Game On Ontario, una carta regalo multimarca per le scommesse, in linea con il quadro normativo dell'Ontario in materia di gioco d'azzardo online. Il lancio amplia le possibilità di utilizzo delle carte regalo specifiche per categoria, andando oltre la vendita al dettaglio tradizionale, e aggiunge un ulteriore canale di distribuzione verticale regolamentato per gli aggregatori multimarca.
- Dicembre 2024: Paystone ha firmato un accordo per l'acquisizione di Ackroo Inc., fornitore di tecnologie per carte regalo, marketing di fidelizzazione e punti vendita. L'operazione ha ampliato la presenza di Paystone nel settore degli strumenti per carte prepagate e fidelizzazione dei commercianti, rafforzando l'integrazione tra i flussi di lavoro relativi alle carte regalo e ai programmi di fidelizzazione per le implementazioni rivolte alle PMI.
Ambito del rapporto sul mercato canadese delle carte regalo e delle carte incentivi
Una carta regalo è una carta di debito prepagata con un importo predeterminato che può essere utilizzata per una serie di acquisti. Una carta fedeltà, premio, incentivo o promozionale finanziata da un'azienda e non disponibile per l'acquisto da parte del pubblico è definita carta incentivo. Questo rapporto mira a fornire un'analisi dettagliata del mercato canadese delle carte regalo e delle carte incentivo. Si concentra sulle dinamiche di mercato, sulle tendenze emergenti nei segmenti, sul futuro dei mercati e su approfondimenti su vari fattori trainanti e vincoli. Inoltre, analizza i principali attori e il panorama competitivo del mercato. Il mercato canadese delle carte regalo e delle carte incentivo è segmentato in base al tipo di carta (carta regalo elettronica, carta fisica), al tipo di consumatore (consumatore al dettaglio, consumatore aziendale) e al canale di distribuzione (online, offline). Il rapporto offre dimensioni di mercato e previsioni per il mercato canadese delle carte regalo e delle carte incentivo in termini di valore (milioni di USD) per tutti i segmenti sopra indicati.
Per tipo di consumatore
| Individuale | |
| Aziende | Piccola impresa |
| Impresa di fascia media | |
| Grande impresa |
Per canale di distribuzione
| Online |
| disconnesso |
Per tipo di prodotto
| Carta regalo elettronica |
| Carta fisica |
Per geografia
| Ontario |
| Quebec |
| British Columbia |
| Roma 187 |
| Altri Territori |
| Per tipo di consumatore | Individuale | |
| Aziende | Piccola impresa | |
| Impresa di fascia media | ||
| Grande impresa | ||
| Per canale di distribuzione | Online | |
| disconnesso | ||
| Per tipo di prodotto | Carta regalo elettronica | |
| Carta fisica | ||
| Per geografia | Ontario | |
| Quebec | ||
| British Columbia | ||
| Roma 187 | ||
| Altri Territori | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato canadese delle carte regalo e delle carte incentivi nel 2026?
Nel 2026, il mercato canadese delle carte regalo e delle carte incentivi ammontava a 17.95 miliardi di dollari canadesi (17.95 miliardi di dollari statunitensi) e si prevede che raggiungerà i 23.83 miliardi di dollari canadesi (23.83 miliardi di dollari statunitensi) entro il 2031.
Quale segmento di consumatori si sta espandendo più rapidamente nel panorama delle carte prepagate in Canada?
Le piccole imprese registrano i guadagni più rapidi, con una crescita prevista del 14.40% di CAGR entro il 2031, poiché i datori di lavoro sfruttano le carte regalo per premiare i dipendenti fiscalmente vantaggiosi.
Quale quota detengono i canali online nelle vendite di carte regalo canadesi?
Le piattaforme online rappresentano il 60.15% del valore delle transazioni e stanno crescendo a un CAGR del 15.95% grazie agli acquisti tramite dispositivi mobili e alle aspettative di consegna immediata.
Perché in Canada le carte regalo elettroniche sono preferite alle carte fisiche?
Le carte regalo elettroniche offrono una consegna immediata, un'archiviazione fluida sul portafoglio mobile, costi di produzione inferiori e sono in linea con le priorità ambientali che trovano forte riscontro nei consumatori canadesi.
In che modo la regolamentazione influisce sui ricavi derivanti dalle rotture per gli emittenti?
Province come il Quebec impongono scadenze minime di cinque anni, riducendo i ricavi derivanti dal saldo non riscattato e costringendo gli emittenti a orientarsi verso flussi di reddito derivanti da servizi di interscambio e a valore aggiunto.
Quali province dominano il mercato delle carte prepagate in Canada?
L'Ontario è in testa con una quota del 41.05%, seguito dal Quebec con il 24.30%, mentre la Columbia Britannica registra la crescita più rapida, sostenuta dall'adozione della tecnologia e dalla forte ripresa del turismo.


