

Analisi del mercato canadese di frutta e verdura di Mordor Intelligence
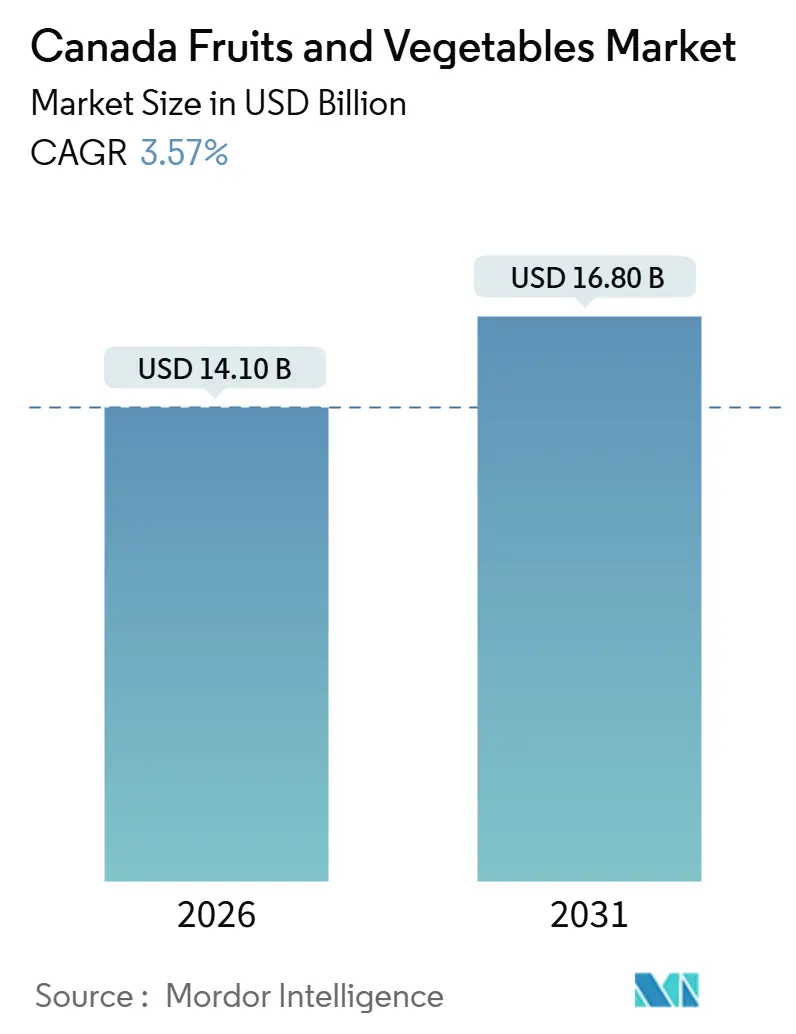
Nel 2026 il mercato canadese di frutta e verdura ha raggiunto un valore di 14.10 miliardi di dollari USA e si prevede che salirà a 16.80 miliardi di dollari USA entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.57% durante il periodo di previsione. L'intensificazione della resa, piuttosto che l'aumento della superficie coltivata, è la principale leva di crescita, poiché la superficie in serra è aumentata negli ultimi anni, sottolineando il dividendo di produttività dell'agricoltura in ambiente controllato (CEA). I programmi di sovvenzione federali, tra cui AgriStability e AgriInvest, hanno fornito oltre 2.0 miliardi di dollari canadesi (1.5 miliardi di dollari USA) di sostegno nel 2024, contribuendo a proteggere i coltivatori dagli shock climatici e dalle fluttuazioni dei prezzi. I prodotti locali con provenienza certificata riscuotono un forte successo tra i consumatori, con l'88% degli acquirenti in Quebec e l'84% nella Columbia Britannica che cercano prodotti nazionali, sebbene la sensibilità al prezzo persista, spingendo i rivenditori a bilanciare l'offerta di alta qualità di stagione con importazioni a basso costo durante i mesi di transizione [1] Fonte: Agriculture and Agri-Food Canada, “Consumer Trends in Fresh Fruits and Vegetables in Canada, 2024,” agriculture.canada.ca . Rimangono ostacoli strutturali, tra cui la carenza di manodopera, le quote tariffarie previste dall'accordo Canada-Stati Uniti-Messico (CUSMA) e la volatilità meteorologica, tutti fattori che frenano il ritmo dell'espansione. Tuttavia, la crescente domanda da parte dei trasformatori di alimenti a base vegetale e le iniziative indigene in serra aprono nuovi canali di domanda che rafforzano le prospettive di base positive.
Punti chiave del rapporto
- In termini di consumo, nel 2025 le verdure rappresentavano il 54.8% del mercato canadese di frutta e verdura, mentre si prevede che la frutta registrerà un CAGR del 3.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato canadese di frutta e verdura
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza dei consumatori per i prodotti coltivati localmente | + 0.7% | Nazionale, più forte in Quebec, British Columbia e Ontario | Medio termine (2-4 anni) |
| Programmi di sovvenzioni federali e provinciali | + 0.6% | Nazionale, finanziato congiuntamente | A lungo termine (≥ 4 anni) |
| Espansione dell'agricoltura in ambiente controllato | + 0.9% | Gruppi di serre dell'Ontario, della Columbia Britannica e del Quebec | Medio termine (2-4 anni) |
| Strategie di resilienza climatica e diversificazione delle colture | + 0.4% | Columbia Britannica e Ontario | A lungo termine (≥ 4 anni) |
| Progetti di orticoltura guidati dalle comunità indigene | + 0.2% | Ontario settentrionale, Nunavut e territori remoti delle Prime Nazioni | A lungo termine (≥ 4 anni) |
| Domanda di prelievo da parte dei trasformatori di alimenti a base vegetale | + 0.5% | Province della prateria e Ontario | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza dei consumatori per i prodotti locali
Sondaggi condotti nel 2024 hanno rivelato che l'88% dei consumatori del Quebec e l'84% della Columbia Britannica danno priorità ai prodotti nazionali, con tre quarti disposti a pagare prezzi superiori in media del 12% rispetto a quelli dei prodotti importati. Le famiglie con redditi più elevati sono alla base della maggior parte di questo aumento, ampliando il mercato di frutti di bosco e mele biologiche di alta qualità, mentre gli acquirenti attenti al prezzo passano alle importazioni quando i budget si restringono. I rivenditori rispondono con marchi specifici per provincia ed etichette sugli scaffali con la dicitura "coltivato vicino a casa" che aumentano la velocità di vendita durante la stagione. Nonostante l'entusiasmo, il 62% dei canadesi ammette che tornerà a importazioni più economiche durante i periodi di rallentamento economico, a dimostrazione del fatto che la fedeltà è subordinata alla parità di prezzo. I coltivatori, pertanto, si affidano a tecnologie di tracciabilità e canali diretti al consumatore per proteggere i propri margini senza perdere volume quando le oscillazioni dei tassi di cambio o i colli di bottiglia logistici favoriscono l'approvvigionamento offshore.
Programmi di sovvenzioni federali e provinciali
Nel 2024, AgriStability e AgriInvest hanno trasferito insieme oltre 2 miliardi di dollari canadesi (1.5 miliardi di dollari USA) ai produttori, ma solo una minoranza di operatori ortofrutticoli ha sfruttato appieno i benefici, poiché le formule di margine di riferimento e gli ostacoli burocratici hanno scoraggiato l'adesione. Interventi mirati a livello provinciale contribuiscono a colmare alcune lacune, come nel caso della Columbia Britannica, che ha offerto 70 milioni di dollari canadesi (51 milioni di dollari USA) per il reimpianto di alberi da frutto dopo il gelo del 2024 [2.0] Fonte: Governo della Columbia Britannica, “La provincia sostiene i coltivatori di alberi da frutto con un programma di reimpianto da 70 milioni di dollari canadesi”, gov.bc.ca. Le verifiche mostrano che il 38% delle aziende agricole ammissibili in Quebec e nel Canada atlantico ha lasciato sul tavolo i fondi, evidenziando una barriera amministrativa piuttosto che una carenza di finanziamenti. Procedure di iscrizione digitali semplificate e indicizzazione specifica per le colture sbloccherebbero una copertura aggiuntiva, stabilizzando il reddito quando focolai di parassiti o fluttuazioni tariffarie comprimono i margini.
Espansione dell'agricoltura in ambiente controllato
La superficie coltivata a serre in Canada ha raggiunto i 33.3 milioni di metri quadrati nel 2024. Il corridoio Leamington-Kingsville in Ontario controlla il 56% della superficie nazionale, sfruttando il gas naturale a basso costo e la vicinanza ai centri di distribuzione di Detroit. La costanza della resa è fondamentale, con pomodori da serra in grado di produrre 60-80 kg/m² all'anno, rispetto agli 8-12 kg delle colture in pieno campo, consentendo volumi invernali affidabili che eliminano le importazioni messicane. L'intensità di capitale rimane elevata, poiché la costruzione di una serra di 10 ettari costa 30-40 milioni di dollari canadesi (22-30 milioni di dollari statunitensi). Tuttavia, il tempo di ammortamento è compresso a circa otto anni, poiché i prezzi dell'energia si normalizzano dopo il 2023 e i rivenditori ampliano i premi per le colture senza pesticidi.
Progetti di orticoltura guidati dalle comunità indigene
I programmi federali a sostegno della sovranità alimentare hanno finanziato decine di serre idroponiche da 500 a 2,000 metri quadrati nel nord dell'Ontario e del Nunavut, riducendo così la dipendenza dalle importazioni trasportate per via aerea che storicamente presentavano tassi di deterioramento superiori al 15% [3] Fonte: Indigenous Services Canada, “Community-Based Climate Monitoring Program,” sac-isc.gc.ca . Un progetto pilota a Kuujjuaq nel 2024 ha prodotto 3.2 tonnellate metriche di lattuga in otto mesi e ha ridotto la spesa per prodotti agricoli delle famiglie di circa il 18%. Gli alti costi dell'energia diesel e i ritardi stagionali nell'approvvigionamento dei substrati complicano le operazioni; tuttavia, i progetti promuovono l'occupazione locale e una nascente base di competenze orticole artiche. La continuità a lungo termine dipende da finanziamenti multiciclici, poiché la maggior parte delle sovvenzioni scade entro cinque anni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità climatica e condizioni meteorologiche estreme | -0.8% | Nazionale, acuto nella Columbia Britannica, nelle praterie e nel Canada atlantico | A breve termine (≤ 2 anni) |
| Carenza di manodopera agricola e aumento dei salari | -0.6% | Nazionale, più grave nelle serre dell'Ontario e della Columbia Britannica | Medio termine (2-4 anni) |
| Divari tariffari stagionali nell'ambito dell'accordo Canada-Stati Uniti-Messico | -0.4% | Nazionale, concentrato in Ontario e Quebec | A breve termine (≤ 2 anni) |
| Colli di bottiglia nella logistica refrigerata nelle aree remote | -0.3% | Ontario settentrionale, province atlantiche e zone rurali della prateria | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità climatica e condizioni meteorologiche estreme
La gelata del gennaio 2024 nella Columbia Britannica ha distrutto interi raccolti di drupacee e l'85% di ciliegie dolci, causando perdite per oltre 700 milioni di dollari canadesi (500 milioni di dollari statunitensi). La siccità ha colpito il 70% dei terreni agricoli del paese nel 2024, con conseguente riduzione del 12% delle rese di bacche atlantiche. I coltivatori di patate delle praterie hanno dovuto affrontare tagli all'allocazione idrica del 20-30%, costringendo all'abbandono delle superfici. Ventilatori antigelo, reti antigrandine e sistemi di gocciolamento stanno passando da facoltativi a obbligatori, tuttavia, a un costo di 10,000-30,000 dollari canadesi (7,500-22,500 dollari statunitensi) per ettaro, pochi piccoli agricoltori possono permetterseli. L'adozione dell'assicurazione sui raccolti rimane discontinua, con solo il 54% della superficie orticola della Columbia Britannica coperta nel 2024, il che ha spinto a valutare polizze meteorologiche parametriche che pagano automaticamente al superamento di soglie chiave.
Carenza di manodopera agricola e aumento dei salari
Nel 2022 persistevano oltre 28,000 posti vacanti nel settore agricolo e il divario potrebbe raggiungere il 15% dei lavoratori necessari entro il 2030, nonostante il Programma per i lavoratori stranieri temporanei (TFW) rappresentasse il 29% della manodopera per la produzione agricola nel 2019 [4] Fonte: Employment and Social Development Canada, “Temporary Foreign Worker Program 2019 Statistics,” canada.ca . I salari agricoli sono aumentati del 9% nel 2024, poiché l'orticoltura ha fatto concorrenza all'edilizia e all'ospitalità. I grandi operatori di serre stanno sperimentando raccoglitrici robotizzate, che offrono orizzonti di ammortamento di cinque-sei anni, ma i vincoli di capitale costringono i piccoli agricoltori a dipendere dal lavoro familiare o da reti informali. L'età media degli operatori è ora di 56 anni, il che solleva preoccupazioni sulla successione che esacerbano il consolidamento, poiché le aziende agricole con meno di 10 ettari escono dal settore.
Analisi del segmento
Per consumo: le verdure dominano il valore, la frutta cattura lo slancio di crescita
Nel 2025, le verdure rappresentavano il 54.8% della quota di mercato canadese di frutta e verdura, riflettendo le dimensioni complessive del mercato canadese di frutta e verdura e sostenute da pomodori, peperoni e cetrioli coltivati in serra, nonché patate e cipolle coltivate in pieno campo. Si prevede che la frutta crescerà a un CAGR più rapido del 3.8% fino al 2031, trainata dai mirtilli orientati all'esportazione e dalle varietà di mele ad alto margine. La domanda di frutta è in genere più elevata tra le famiglie con redditi più elevati e i consumatori attenti alla salute, mentre le verdure rimangono più sensibili alle variazioni di prezzo.
La produzione di bacche in Canada è trainata dalla competitività delle esportazioni e dalla specializzazione varietale, con i mirtilli in testa grazie alla loro scalabilità, alla durata di conservazione e all'elevata domanda internazionale. Fragole e mirtilli rossi supportano la produzione regionale e la lavorazione a valore aggiunto. I coltivatori di mele stanno passando a cultivar premium, concentrandosi su consistenza, dolcezza e riconoscibilità del marchio per ottimizzare i margini. Le verdure a foglia verde, come la lattuga, affrontano sfide climatiche e stagionali, rendendo il Canada dipendente dall'approvvigionamento transfrontaliero e vulnerabile alle fluttuazioni dei costi commerciali. Le patate bilanciano il consumo fresco con la domanda di trasformazione, con contratti, stoccaggio e vicinanza ai trasformatori che influenzano le decisioni di semina.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, Ontario e British Columbia hanno generato circa il 62% della produzione orticola nazionale. L'Ontario deve la sua influenza al suo polo di serre di Leamington-Kingsville, che ha registrato vendite per 1.5 miliardi di dollari canadesi (1.1 miliardi di dollari), la maggior parte delle quali destinate alle catene di vendita al dettaglio del Michigan e dell'Ohio. Le regioni di Fraser Valley e Okanagan della British Columbia hanno contribuito con 1.0 miliardo di dollari canadesi (750 milioni di dollari) da un mix di frutti di bosco, mele e peperoni da serra, marchiando i prodotti con certificazioni a basse emissioni di carbonio che incontrano il favore dei consumatori della costa occidentale.
Il Quebec è quello che accelera più rapidamente, con un aumento significativo della superficie coltivata in serra dal 2022 al 2024. I coltivatori canalizzano il 34% dei loro prodotti attraverso i mercati agricoli o programmi di agricoltura sostenuta dalla comunità, il doppio della media nazionale. Questa via diretta consente di trattenere fino al 70% del prezzo al dettaglio, rispetto al 30-40% tramite la vendita all'ingrosso. Le province delle praterie sono specializzate in colture da conservazione, con il Manitoba che ha piantato 27,000 ettari di patate nel 2024, mentre l'Alberta ha raccolto 85,000 tonnellate di cipolle. Tuttavia, una siccità pluriennale ha costretto i distretti di irrigazione dell'Alberta meridionale a ridurre le allocazioni fino al 30%, spingendo alcuni coltivatori verso i legumi.
Le province atlantiche dipendono fortemente da patate e mirtilli per l'esportazione, ma la loro stagione di crescita ristretta le rende importatrici nette della maggior parte dei prodotti freschi. L'Isola del Principe Edoardo ha spedito negli Stati Uniti 540,000 tonnellate di patate da industria nel 2024, sebbene i vincoli di manodopera e la volatilità dei prezzi abbiano innescato un'accelerata concentrazione tra le aziende agricole con meno di 20 ettari di terreno. I Territori del Nord ospitano iniziative emergenti di serre indigene, ma sono ostacolati dai costi energetici e logistici. La conformità normativa ai sensi del Regolamento sulla sicurezza alimentare per i canadesi impone obblighi di tracciabilità che gravano proporzionalmente di più sugli operatori su piccola scala, aggiungendo una pressione indiretta verso la concentrazione regionale.
Panorama normativo
La filiera di approvvigionamento di frutta e verdura in Canada è regolamentata principalmente dall'Agenzia canadese per l'ispezione degli alimenti (CFIA) attraverso il Regolamento sulla sicurezza alimentare per i canadesi (SFCR), che stabilisce obblighi in materia di licenze, controlli preventivi, tracciabilità ed etichettatura per coloro che importano, preparano o commercializzano prodotti freschi a livello provinciale e internazionale. Per le importazioni, la CFIA pubblica requisiti specifici per ciascuna merce e utilizza il Sistema automatizzato di riferimento per le importazioni (AIRS) come punto di riferimento ufficiale, insieme alle direttive fitosanitarie (tra cui la D-95-08 per la frutta fresca delle zone temperate) per gestire i rischi di parassiti da quarantena attraverso misure fitosanitarie.
Le normative commerciali e di qualità aggiungono ulteriori livelli di conformità. I prodotti di base importati, come mele, cipolle e patate, possono richiedere certificati di ispezione che attestino la conformità ai requisiti di qualità canadesi (tra gli enti emittenti riconosciuti figurano l'USDA, il Ministero delle Industrie Primarie della Nuova Zelanda o la CFIA). Nel settore degli ortaggi trasformati, il 2026 ha introdotto un approccio più difensivo: a marzo 2026, il Ministero delle Finanze ha richiesto un'indagine di salvaguardia al Tribunale canadese per il commercio internazionale sulle importazioni di ortaggi surgelati e in scatola e, il 1° luglio 2026, è entrata in vigore una sovrattassa del 10% su alcuni ortaggi in scatola importati per un periodo di 200 giorni per i partner non aderenti al libero scambio, aumentando la volatilità dei costi di sbarco per alcuni acquirenti e distributori.
Analisi della catena del valore
La filiera ortofrutticola canadese inizia con gli input a monte (sementi e genetica vegetale, fertilizzanti e prodotti fitosanitari regolamentati sul mercato, substrati ed energia per l'agricoltura in ambiente controllato e manodopera stagionale tramite assunzioni nazionali e il programma Temporary Foreign Worker). La produzione è suddivisa tra colture in pieno campo (patate, cipolle, frutti di bosco, frutta da frutteto) e produzione in serra/ambiente controllato concentrata in importanti distretti come il corridoio Leamington-Kingsville in Ontario. I programmi di sostegno governativo, tra cui AgriStability e AgriInvest (oltre 2.0 miliardi di dollari canadesi erogati nel 2024), influenzano la gestione del rischio e la capacità di investimento degli agricoltori per il reimpianto, la coltivazione protetta e lo stoccaggio in azienda.
Le attività della fase intermedia della filiera comprendono l'imballaggio, la selezione e la conservazione a freddo, seguite dal passaggio attraverso grossisti/distributori, programmi di approvvigionamento diretto dei rivenditori, servizi di ristorazione e impianti di trasformazione (in particolare per le patate). Le prestazioni della fase successiva della filiera sono condizionate dalla deperibilità e dall'integrazione transfrontaliera, dove colli di bottiglia come i ritardi nei controlli alle frontiere, i tempi di sosta nei porti, le interruzioni della catena del freddo nelle regioni remote e la carenza di manodopera nei magazzini possono causare perdite e rischi per il livello di servizio, soprattutto durante i periodi di bassa stagione, quando aumenta la dipendenza dalle importazioni. Statistics Canada ha inoltre riportato che il valore alla produzione di frutta e verdura canadese ha raggiunto i 3.4 miliardi di dollari canadesi nel 2025 (livello record), con una produzione di ortaggi in aumento a 2.6 miliardi di chilogrammi.
Panorama competitivo
Il settore canadese dei prodotti freschi rimane frammentato, ma il consolidamento sta accelerando con l'espansione delle attività in serra ad alta intensità di capitale. Dieci serre dell'Ontario, tra cui Mastronardi Produce Ltd e Red Sun Farms, rappresentano circa il 40% della produzione di pomodori della provincia e hanno investito oltre 200 milioni di dollari canadesi (150 milioni di dollari) in robotica e cogenerazione dal 2022. Patate e cipolle da campo operano in oligopoli regionali, con Cavendish Farms e McCain Foods Limited che hanno stipulato contratti di fornitura che bloccano i prezzi al di sotto dello spot durante gli anni di surplus.
I grandi rivenditori di generi alimentari, tra cui Loblaw Companies, Sobeys Inc. e Metro Inc., esercitano un notevole potere d'acquisto stipulando accordi di approvvigionamento diretto e programmi di private label che assorbono il 15-20% dei margini un tempo detenuti dai grossisti. La conformità alle certificazioni di Buone Pratiche Agricole costa dai 10,000 ai 20,000 CAD (dai 7,500 ai 15,000 USD) all'anno, creando barriere per le aziende agricole al di sotto dei 20 ettari. La penetrazione tecnologica rimane disomogenea, con meno del 5% dei siti che utilizza piattaforme basate sull'intelligenza artificiale, offrendo ai fornitori l'opportunità di abbinare finanziamenti con garanzie di rendimento.
Tra i rivoluzionari c'è GoodLeaf Farms, specialista in agricoltura verticale, che gestisce moduli indoor ad alta intensità energetica che vantano un risparmio idrico del 95%, ma che comunque faticano a gestire i costi dell'elettricità. Gli istituti di ricerca governativi depositano brevetti, come il sistema di previsione del raccolto basato sull'apprendimento automatico del 2024 di Agriculture and Agri-Food Canada, ma i percorsi di commercializzazione spesso favoriscono le grandi aziende private che possono concedere in licenza e implementare tecnologie su larga scala. Nel complesso, il settore si sta spostando verso una struttura hub-and-spoke, in cui i produttori ben capitalizzati si assicurano contratti a lungo termine con i rivenditori, mentre i piccoli agricoltori si inseriscono in una nicchia nei canali biologici e agricoli o escono dal mercato.
Recenti sviluppi del settore
- Luglio 2026: Courchesne Larose Group ha completato l'acquisizione di Star Group per ampliare la propria rete di distribuzione nazionale di prodotti ortofrutticoli freschi. L'accordo rafforza la capacità di stoccaggio e trasporto in tutto il Canada, supportando livelli di servizio più efficienti per i rivenditori e gli acquirenti del settore della ristorazione, che devono gestire tempi di consegna delle importazioni variabili.
- Giugno 2026: Chenail Import-Export ha acquisito Les Entrepots Fruigor, ampliando le capacità di stoccaggio, maturazione e distribuzione di frutta e verdura fresca. L'acquisizione rafforza la capacità della catena del freddo in Quebec e supporta una maggiore velocità di movimentazione per le categorie di prodotti deperibili, dove le perdite e i tempi di permanenza rappresentano fattori di costo significativi.
- Dicembre 2025: I governi del Canada e dell'Alberta hanno lanciato il programma triennale "Growing Greenhouses" (Coltivazione di serre) da 10 milioni di dollari canadesi, nell'ambito della Partnership canadese per l'agricoltura sostenibile. Il programma mira alla costruzione e all'ampliamento di serre commerciali e fattorie verticali, a sostegno dell'approvvigionamento durante tutto l'anno e a ridurre la dipendenza stagionale dai prodotti importati.
Ambito del rapporto sul mercato canadese di frutta e verdura
Un frutto si sviluppa dal fiore di una pianta e contiene semi. Le verdure sono una classificazione culinaria che include parti commestibili di piante, come radici, steli, foglie e fiori, che in genere non sono dolci. L'uso culinario spesso distingue la frutta come alimento dolce o aspro, utilizzato in dessert o spuntini, mentre le verdure sono comunemente salate e servite come parte di piatti principali o contorni.
Il mercato canadese di frutta e verdura è analizzato in base a produzione (volume), consumo (volume e valore), importazioni (volume e valore), esportazioni (volume e valore) e andamento dei prezzi all'ingrosso. Il rapporto fornisce dimensioni e previsioni di mercato in termini di valore (USD) e volume (tonnellate metriche) per tutti i segmenti sopra menzionati.
Frutta
| Mela | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Analisi degli scambi (valore e volume) | Analisi del mercato di importazione | Valore e volume delle importazioni | |
| Mercati di fornitura chiave | |||
| Analisi del mercato delle esportazioni | Valore e volume delle esportazioni | ||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Bacche | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Valore e volume delle importazioni | |||
| Mercati di fornitura chiave | |||
| Valore e volume delle esportazioni | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Uva | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Valore e volume delle importazioni | |||
| Mercati di fornitura chiave | |||
| Valore e volume delle esportazioni | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Citrus | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Valore e volume delle importazioni | |||
| Mercati di fornitura chiave | |||
| Valore e volume delle esportazioni | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Banane | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Valore e volume delle importazioni | |||
| Mercati di fornitura chiave | |||
| Valore e volume delle esportazioni | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
Verdure
| Patate | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Valore e volume delle importazioni | |||
| Mercati di fornitura chiave | |||
| Valore e volume delle esportazioni | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Pomodoro | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Valore e volume delle importazioni | |||
| Mercati di fornitura chiave | |||
| Valore e volume delle esportazioni | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Lattuga | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Valore e volume delle importazioni | |||
| Mercati di fornitura chiave | |||
| Valore e volume delle esportazioni | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Peperoncini e Peperoni | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Valore e volume delle importazioni | |||
| Mercati di fornitura chiave | |||
| Valore e volume delle esportazioni | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità | |||
| Cipolle | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | |||
| Analisi dei consumi (valore e volume) | |||
| Valore e volume delle importazioni | |||
| Mercati di fornitura chiave | |||
| Valore e volume delle esportazioni | |||
| Mercati di destinazione chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Analisi della stagionalità |
| Frutta | Mela | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Analisi degli scambi (valore e volume) | Analisi del mercato di importazione | Valore e volume delle importazioni | ||
| Mercati di fornitura chiave | ||||
| Analisi del mercato delle esportazioni | Valore e volume delle esportazioni | |||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Bacche | Analisi della produzione | Volume di produzione | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Valore e volume delle importazioni | ||||
| Mercati di fornitura chiave | ||||
| Valore e volume delle esportazioni | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Uva | Analisi della produzione | Volume di produzione | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Valore e volume delle importazioni | ||||
| Mercati di fornitura chiave | ||||
| Valore e volume delle esportazioni | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Citrus | Analisi della produzione | Volume di produzione | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Valore e volume delle importazioni | ||||
| Mercati di fornitura chiave | ||||
| Valore e volume delle esportazioni | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Banane | Analisi della produzione | Volume di produzione | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Valore e volume delle importazioni | ||||
| Mercati di fornitura chiave | ||||
| Valore e volume delle esportazioni | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Verdure | Patate | Analisi della produzione | Volume di produzione | |
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Valore e volume delle importazioni | ||||
| Mercati di fornitura chiave | ||||
| Valore e volume delle esportazioni | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Pomodoro | Analisi della produzione | Volume di produzione | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Valore e volume delle importazioni | ||||
| Mercati di fornitura chiave | ||||
| Valore e volume delle esportazioni | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Lattuga | Analisi della produzione | Volume di produzione | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Valore e volume delle importazioni | ||||
| Mercati di fornitura chiave | ||||
| Valore e volume delle esportazioni | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Peperoncini e Peperoni | Analisi della produzione | Volume di produzione | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Valore e volume delle importazioni | ||||
| Mercati di fornitura chiave | ||||
| Valore e volume delle esportazioni | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
| Cipolle | Analisi della produzione | Volume di produzione | ||
| Area raccolta e resa | ||||
| Analisi dei consumi (valore e volume) | ||||
| Valore e volume delle importazioni | ||||
| Mercati di fornitura chiave | ||||
| Valore e volume delle esportazioni | ||||
| Mercati di destinazione chiave | ||||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||||
| Analisi della stagionalità | ||||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato canadese di frutta e verdura nel 2026?
Nel 2026, il mercato canadese di frutta e verdura varrà circa 14.10 miliardi di dollari.
Qual è il tasso di crescita previsto per il mercato canadese di frutta e verdura fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 3.57%, raggiungendo i 16.80 miliardi di USD entro il 2031.
Quale segmento sta crescendo più velocemente?
Si prevede che la frutta registrerà un CAGR più elevato del 3.8%, grazie all'aumento delle esportazioni di bacche e delle varietà di mele di prima qualità.
Perché l'Ontario e la Columbia Britannica sono così dominanti nell'orticoltura canadese?
L'Ontario beneficia di un ampio corridoio di serre vicino ai mercati degli Stati Uniti, mentre la Columbia Britannica sfrutta l'energia idroelettrica e il marchio di sostenibilità per ottenere risultati di alto valore.
Come stanno affrontando i coltivatori la carenza di manodopera?
I grandi operatori investono in mietitrici robotizzate e sistemi basati sull'intelligenza artificiale, mentre le aziende agricole più piccole si affidano al Programma per i lavoratori stranieri temporanei e a sovvenzioni per la meccanizzazione selettiva.


